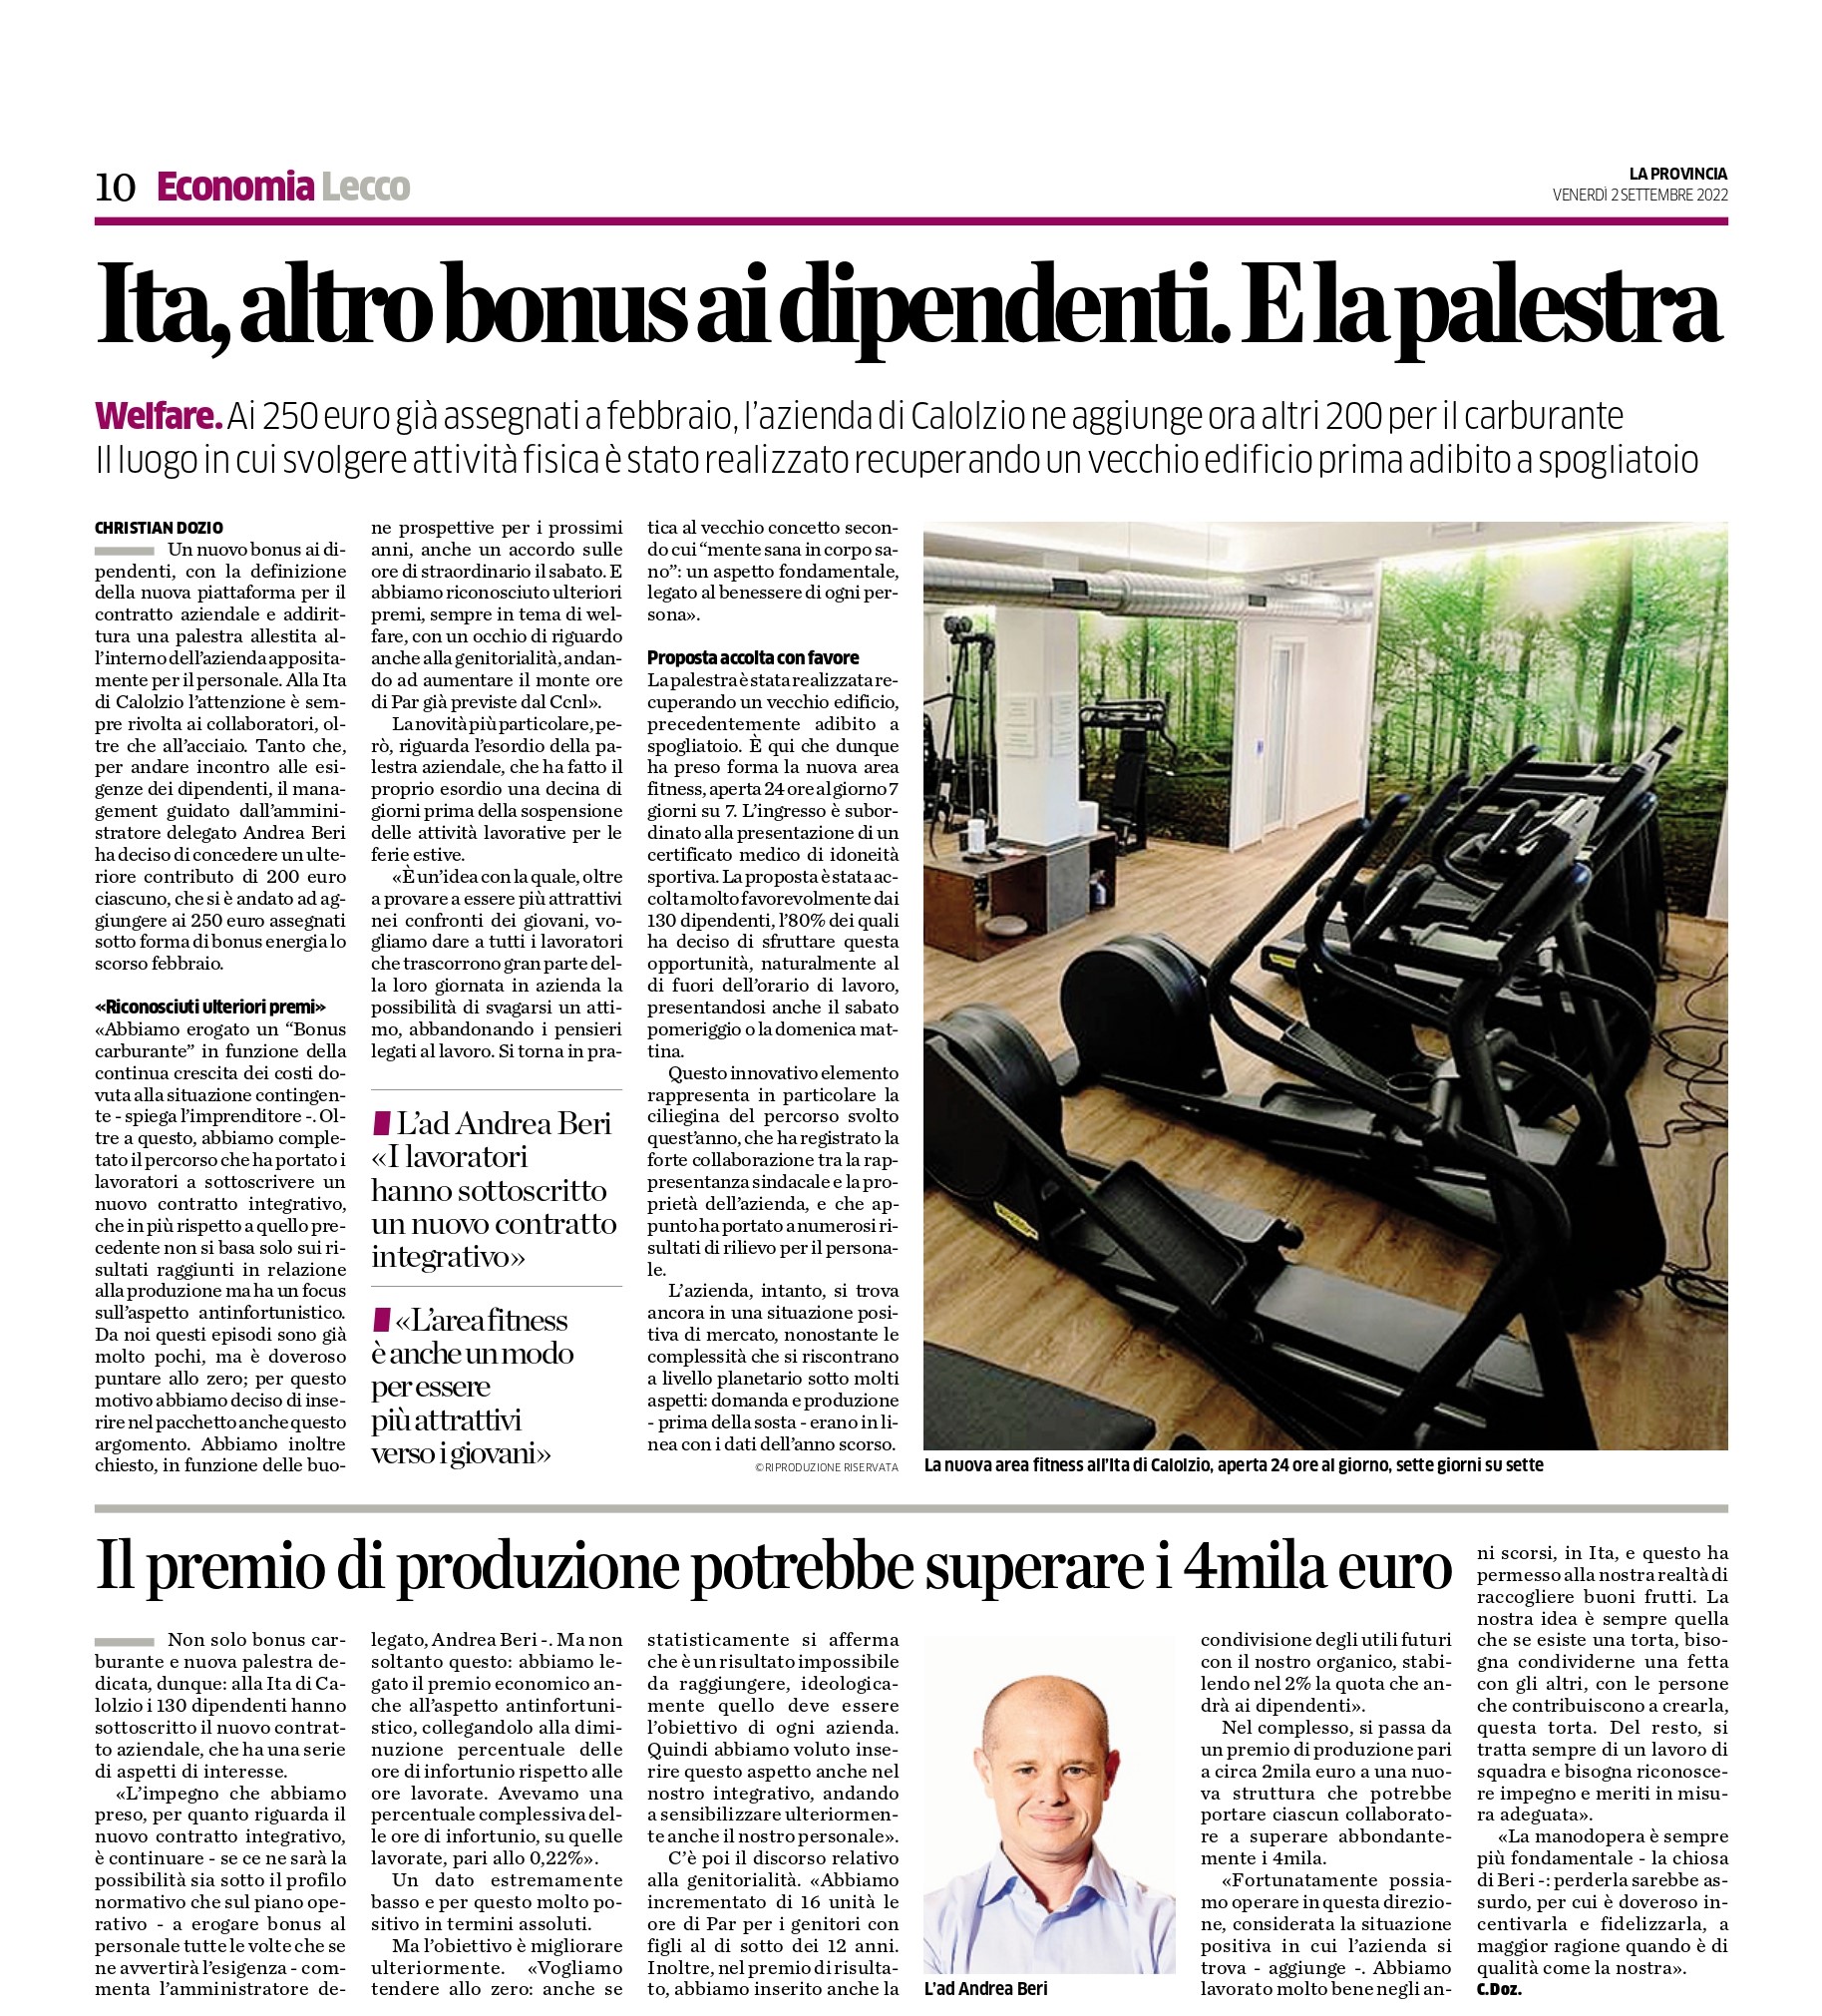
Ita. Altro bonus ai dipendenti. E la palestra
La Provincia del 2 settembre 2022, servizio sulla nostra associata Ita SpA di Calolziocorte.
La Provincia del 2 settembre 2022, servizio sulla nostra associata Ita SpA di Calolziocorte.
“Si è svolta il 31 agosto scorso la Giunta nazionale di presidenza di Confapi. Il presidente Maurizio Casasco, a fronte della sua candidatura alle prossime elezioni politiche, ha ribadito la sua intenzione di lasciare il vertice della Confederazione seppur lo statuto ne preveda la possibile continuazione.
La Giunta tutta ha espresso la massima stima e unanime apprezzamento per l’operato, la passione e l’impegno profusi da Casasco in questi ultimi dieci anni a favore della confederazione e più in generale nel portare avanti le istanze e i bisogni della piccola e media industria privata italiana.
Casasco resterà in carica per accompagnare Confapi alla prossima elezione del nuovo presidente”.
(MP/am)
Chi può partecipare
Le Pmi aventi sede legale ed operativa in Italia che abbiano registrato un disegno/modello dal 1° gennaio 2020 e comunque in data antecedente la presentazione della domanda di partecipazione.
Caratteristiche dell’agevolazione e spese ammissibili
L’agevolazione è pari all’80% delle spese ammissibili, con contributo massimo ottenibile pari a € 60.000. Nel bando è presente una tabella con le diverse tipologie di spesa ammissibili, con i loro massimali di importo. Il progetto e le relative spese ammissibili devono essere concluse entro 9 mesi dalla notifica del provvedimento di concessione.
Modalità e scadenza
La misura è in regime de minimis e la procedura di valutazione è «valutativa a sportello». Apertura sportello alle ore 9.30 di martedì 11 ottobre 2022 fino ad esaurimento delle risorse disponibili. Le risorse, solitamente, esauriscono in pochi minuti.
Cliccando qui potete vedere la seconda puntata di “Bandi Flash” la video-rubrica di ApiTech in cui i nostri esperti spiegano in pochi minuti le opportunità per le imprese con i bandi “Brevetti+” e “Disegni+”.
(SN/am)
Con la presente si segnala che la versione più recente del Testo Unico della Sicurezza sul lavoro, D.lgs. 81/2008 con gli aggiornamenti fino ad agosto 2022, è consultabile sul sito ministeriale.
Come noto alle figure coinvolte il testo è comodo da consultare perché è completo di link che permettono di raggiungere rapidamente i richiami ad articoli e commi o interpelli richiamati nel testo stesso.
(SN/bd)
Ricordiamo la convenzione sottoscritta con Tnt Global Express Srl – Fedex a favore delle aziende associate Api Lecco e Sondrio relativa al servizio di consegna in Italia e all'Estero.
Modalità di utilizzo del servizio
Chi fosse interessato al servizio è pregato contattare Apiservizi Srl
Ad ogni Azienda verrà assegnata una password personale con la quale accedere al sito internet mytnt.it per le prenotazioni dei ritiri e dove trovare tutte le info e condizioni generali relative alle spedizioni (limiti peso, assicurazioni etc.)
Apiservizi Srl riceverà direttamente da TNT la fattura relativa alle spedizioni effettuate, e quindi fatturerà con periodicità quindicinale (per l'estero) e mensile (per l'Italia) le spedizioni del mese ed ogni altra eventuale spesa accessoria alle aziende che avranno usufruito del servizio
A supporto è attivo il servizio clienti :
In pochi secondi potrete:
Alleghiamo manuale utilizzo piattaforma e aggiornamento brochure presentazione del servizio.
(MS/ms)
I risultati ci serviranno poi per rapportarci con Confapi, la nostra associazione nazionale di riferimento, che sta dialogando con il Governo su questo tema.
Chiediamo di compilare l’indagine entro domenica 4 settembre 2022.
CLICCA QUI PER COMPILARE L’INDAGINE
(MP/am)
Si segnala che è disponibile il nuovo modello Ot23 predisposto da Inail per l’anno 2022, con scadenza febbraio 2023.
L’Inail tratta l’argomento relativo alla riduzione del tasso medio di prevenzione per l’anno 2023 con istruzione operativa n. 7507 del giorno 1 agosto 2022; come noto il modello riguarda gli interventi per la prevenzione e tutela della salute e sicurezza nei luoghi di lavoro adottati a livello aziendale durante l’anno 2022.
Gli interventi riproducono sostanzialmente quelli presenti nel Modello previsto per l’anno 2022. La novità più rilevante riguarda l’attribuzione di un punteggio maggiore pari a 70 punti per gli interventi A-1.2 e A-1.4 della sezione “prevenzione degli infortuni mortali (non stradali)”, rispetto al punteggio di 50 previsto nel modello Ot23 per l’anno 2022; l’altra novità è l’esclusione del noleggio di macchine sostitutive, ossia la sostituzione di macchine obsolete deve avvenire necessariamente con acquisto o leasing e la macchina vecchia deve essere letteralmente alienata.
Per il dettaglio delle novità introdotte si rimanda all’istruzione operativa n.7507.
Come sempre, l’Inail ha pubblicato anche un’apposita guida alla compilazione per l’anno 2023, disponibile sul sito dell’istituto.
(SN/bd)
Il nuovo documento, approvato con Decreto Direttoriale della Direzione Generale Economia Circolare dell’8 agosto 2022 recepisce le direttive della Legge 233/2021 che ha convertito il Dl 152/2021.
Le principali novità prevedono:
In merito a quest’ultimo punto si specifica che è stato aggiornato l’Allegato 8.3 (Dichiarazione di partecipazione a un Sistema Collettivo) con una nuova sezione da compilare. Inoltre, per gli impianti che hanno già versato la garanzia finanziaria presso un Sistema Collettivo è necessario l’eventuale adeguamento delle quote già versate all’importo definito dal Gse (10 €/modulo) e l’invio al Gse dell’Allegato 8.3. Nel mese di settembre il Gse, insieme al Ministero della Transizione Ecologica – Dg Economia Circolare, intendono organizzare incontri informativi on-line dandone opportuna comunicazione.
(SN/bd)
L’art. 3 del Dl 73/2022 ha così differito, a regime, il termine di invio dei dati del secondo trimestre di ciascun anno, originariamente fissato per il 16 settembre (art. 21-bis del Dl 78/2010).
La legge di conversione del predetto decreto (L. 122/2022), pubblicata sulla G.U. del 19 agosto 2022, ha confermato tale previsione.
Rimangono, invece, invariati i termini di presentazione delle Lipe riferite al primo e al terzo trimestre, coincidenti con l’ultimo giorno del mese successivo al trimestre di riferimento (rispettivamente 31 maggio e 31 ottobre).
Per il quarto trimestre, non è mutata la possibilità di trasmettere i dati, entro l’ultimo giorno di febbraio dell’anno successivo, all’interno del modello Iva (compilando il quadro VP), anticipando la presentazione della dichiarazione annuale (in luogo del termine ordinario del 30 aprile).
Il nuovo termine di invio dei dati riferiti al secondo trimestre, garantisce tra l’altro agli operatori un maggior tempo per l’integrazione e/o la validazione delle Lipe precompilate, secondo il programma di assistenza on line di cui all’art. 4 del Dlgs. 127/2015, attualmente previsto per i soli soggetti passivi che effettuano le liquidazioni Iva su base trimestrale per opzione.
La bozza della comunicazione Lipe relativa al secondo trimestre 2022 è, infatti, disponibile dal 6 agosto 2022 (ossia il sesto giorno del secondo mese successivo al trimestre di riferimento), all’interno della sezione “Documenti Iva precompilati” del portale “Fatture e Corrispettivi”.
Si ricorda che restano esonerati dalla comunicazione Lipe i soggetti non obbligati alla dichiarazione annuale Iva o non obbligati all’effettuazione delle liquidazioni periodiche.
Ne sono un esempio coloro che registrano esclusivamente operazioni esenti da Iva ex art. 10 del Dpr 633/72, purché nel corso dell’anno non abbiano effettuato ulteriori operazioni che abbiano fatto venire meno le suddette condizioni di esonero, come nel caso di acquisti per i quali si applica il reverse charge.
Sono altresì esonerati dalla comunicazione coloro che nel trimestre di riferimento non hanno effettuato alcuna operazione, né attiva né passiva, e che non devono indicare dati per il medesimo trimestre nel quadro VP del modello. Si tratta, ad esempio, dei soggetti passivi con liquidazioni mensili che non hanno effettuato né vendite, né acquisti nei mesi di aprile, maggio e giugno 2022; in tal caso, in assenza di un credito da riportare dal mese di marzo, essi non sono tenuti a presentare la comunicazione con riferimento al secondo trimestre (cfr. FAQ Agenzia delle Entrate 26 maggio 2017).
Per quanto concerne eventuali violazioni, si rileva che, con il rinvio della scadenza al 30 settembre, slittano di conseguenza anche i termini per avvalersi della riduzione delle sanzioni con l’istituto del ravvedimento operoso.
Si ricorda che, nel caso in cui la comunicazione sia omessa, incompleta o errata, si applica la sanzione di cui all’art. 11 comma 2-ter del Dlgs. 471/97, tra 500 e 2.000 euro. Tale sanzione è però ridotta alla metà qualora la comunicazione sia trasmessa entro i 15 giorni successivi alla scadenza o entro il medesimo termine sia eseguita la trasmissione corretta dei dati.
Correzione entro 15 giorni con sanzioni ridotte
La presentazione o la correzione entro i 15 giorni successivi al termine previsto consente, dunque, di applicare il ravvedimento sulla sanzione “base” ridotta (pari a 250 euro).
Ad esempio, in caso di correzione della “LIPE” del secondo trimestre eseguita entro il 15 ottobre, con ravvedimento perfezionato entro il 29 dicembre, il soggetto passivo dovrà versare un importo pari a 27,78 euro, ossia un nono di 250 euro.
In caso di presentazione o correzione effettuata a partire dal sedicesimo giorno successivo alla scadenza, invece, il ravvedimento si applica sulla sanzione “base” piena di 500 euro.
Ipotizzando, dunque, che la correzione avvenga a partire dal 16 ottobre, se il ravvedimento è perfezionato entro il medesimo termine del 29 dicembre, il soggetto passivo dovrà versare un importo pari a 55,56 euro, ossia un nono di 500 euro (si veda al riguardo ris. Agenzia delle Entrate n. 104/2017).
La regolarizzazione può avvenire mediante invio di una comunicazione correttiva ovvero nell’ambito della dichiarazione Iva annuale, indicando i dati delle liquidazioni nel quadro VH del modello. In questa seconda ipotesi, tuttavia, non sarebbe possibile perfezionare il ravvedimento operoso entro il termine di 90 giorni, per le violazioni relative al secondo trimestre dell’anno.
(MF/ms)
Agli effetti delle norme del titolo I del testo unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dall’ Uic sulla base di quotazione di mercato sono accertate per il mese di giugno 2022 come segue:
| Per 1 Euro | |
| Dinaro Algerino | 154,1781 |
| Peso Argentino | 129,4617 |
| Dollaro Australiano | 1,5044 |
| Real Brasiliano | 5,3209 |
| Dollaro Canadese | 1,3537 |
| Corona Ceca | 24,7194 |
| Renminbi Yuan Cina Repubblica Popolare | 7,0734 |
| Corona Danese | 7,4392 |
| Yen Giapponese | 141,5686 |
| Rupia Indiana | 82,5112 |
| Corona Norvegese | 10,2972 |
| Dollaro Neozelandese | 1,664 |
| Zloty Polacco | 4,6471 |
| Lira Sterlina | 0,85759 |
| Leu Rumeno | 4,9444 |
| Rublo Russo | 0 |
| Dollaro USA | 1,0566 |
| Rand Sud Africa | 16,6961 |
| Corona Svedese | 10,6005 |
| Franco Svizzero | 1,0245 |
| Dinaro Tunisino | 3,2505 |
| Hryvnia Ucraina | 30,9057 |
| Forint Ungherese | 396,6636 |
Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di giugno sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.
(MP/bd)