1

Valute estere agosto 2021


Art. I

Agli effetti delle norme del titolo I del testo unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dall’ Uic sulla base di quotazione di mercato sono accertate per il mese di agosto 2021 come segue:


  Per 1 Euro
Dinaro Algerino 159.2212
Peso Argentino 114,3279
Dollaro Australiano 1,6118
Real Brasiliano 6,1884
Dollaro Canadese 1,4827
Corona Ceca 25.4701
Renminbi Yuan Cina Repubblica Popolare 7,6237
Corona Danese 7,4369
Yen Giapponese 129,2841
Rupia Indiana 87,2573
Corona Norvegese 10,4195
Dollaro Neozelandese 1,6872
Zloty Polacco 4,5687
Lira Sterlina 0,85287
Leu Rumeno 4,9232
Rublo Russo 86,6067
Dollaro USA 1,1772
Rand Sud Africa 17,3827
Corona Svedese 10,2157
Franco Svizzero 1,0762
Dinaro Tunisino 3,2848
Hryvnia Ucraina 31,5138
Forint Ungherese 351,8432


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di agosto sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/bd)


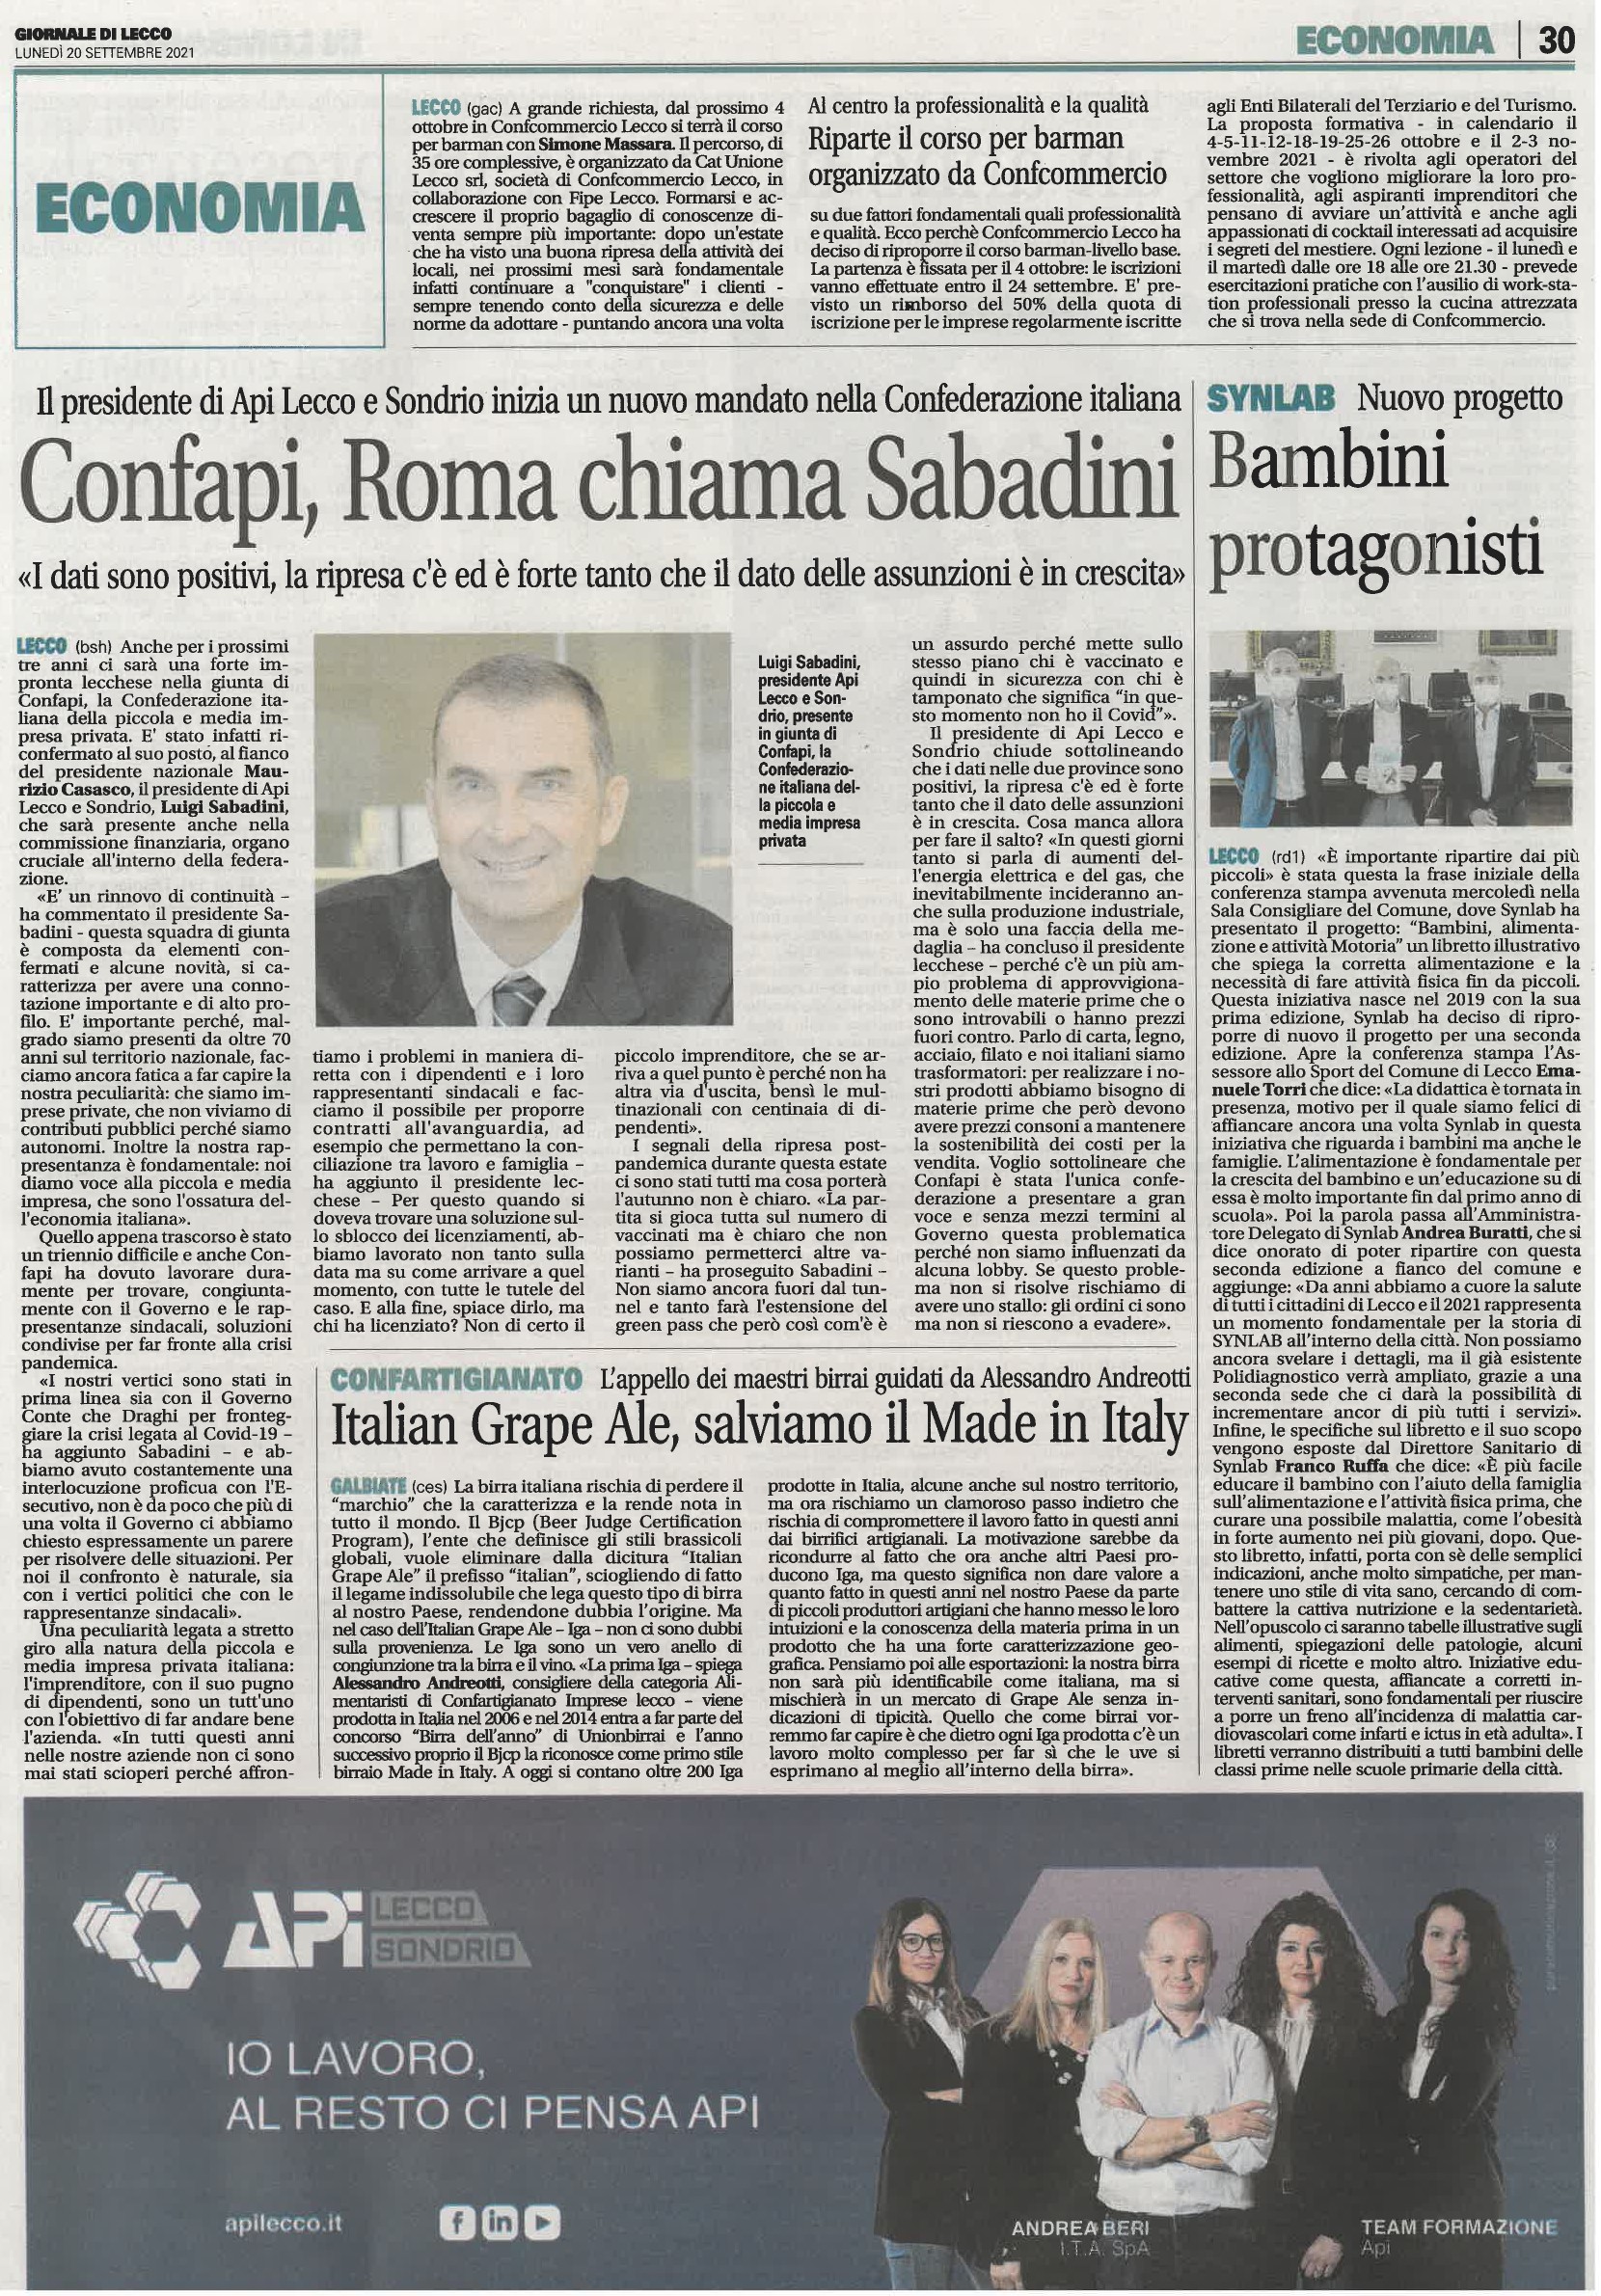
“Confapi, Roma chiama Sabadini”

Il Giornale di Lecco del 20 settembre 2021, intervista al Presidente di Api Lecco Sondrio Luigi Sabadini.


Registro Recer per impianti di recupero rifiuti: operativo dal 30 settembre 2021

Il Recer è il Registro delle autorizzazioni per il Recupero dei rifiuti. Dal 30 settembre 2021, al momento del rilascio, le autorità competenti possono caricare sull’apposito portale Recer i nuovi provvedimenti autorizzativi emessi per gli impianti di recupero rifiuti, riesaminati e rinnovati, nonché gli esiti delle procedure semplificate avviate per l’inizio delle operazioni di recupero di rifiuti.

Il portale Recer  è stato creato per contenere i dati degli impianti autorizzati alla gestione dei diversi tipi di rifiuti destinati a recupero. Monitor Piani è la piattaforma già in uso agli enti competenti in materia di pianificazione della gestione dei rifiuti. Recer è stato realizzato dal Ministero della Transizione Ecologica, in collaborazione con l’albo nazionale gestori ambientali, Unioncamere e con il supporto tecnico di Ecocerved.

Sulla Gazzetta Ufficiale del 5 giugno era stato pubblicato il Dm 21 aprile 2020, che prevedeva l’attivazione del Recer, recante “Modalità di organizzazione e di funzionamento del registro nazionale per la raccolta delle autorizzazioni rilasciate e degli esiti delle procedure semplificate concluse per lo svolgimento di operazioni di recupero” (denominato REcer), ai sensi del comma 3-septies dell’art. 184-ter del D.lgs. 152/2006.

Il Recer è interoperabile con il Catasto Rifiuti e con Il Registro Elettronico Nazionale, ed è costituito da due sezioni: una dedicata alle autorizzazioni ordinarie e l’altra destinata a raccogliere gli esiti delle procedure semplificate, che saranno implementate direttamente dalle autorità competenti,

contestualmente alla comunicazione al Ministero. Il Recer deve garantire i principi di trasparenza e pubblicità richiesti dalle norme (dall’art. 14-bis del decreto legge 3 settembre 2019, n. 101, convertito, con modificazioni, dalla legge 2 novembre 2019, n. 128).

A decorrere dalla data del 30 settembre 2021 il Recer è pienamente operativo.

(SN/bd)


Istat: indici agosto 2021

Comunichiamo che l’indice Istat di agosto 2021, necessario per l’aggiornamento dei canoni di locazione, legati all’equo canone, è pari a + 2,1% (variazione annuale) e a + 1,5% (variazione biennale).

Entrambi gli indici considerati nella misura del 75% diventano rispettivamente + 1,575% e + 1,125%.

(MP/bd)


Bonus fiscali: modalità contabilizzazione sconto in fattura

Le imprese che applicano lo sconto in fattura ex art. 121 del Dl 34/2020 devono rilevare il ricavo di vendita della cessione di beni e/o prestazione di servizi in contropartita ad un credito corrispondente alla somma dei seguenti elementi:
  • l’ammontare che sarà regolato tramite disponibilità liquide dal cliente;
  • il valore di mercato del bonus fiscale che sarà ricevuto per effetto dello sconto in fattura applicato.
Così prescrive il documento Oic sulle modalità di contabilizzazione dei bonus fiscali, ai sensi della quale, però, il valore di mercato del bonus fiscale può essere sostituito dall’ammontare dello sconto concesso “così come risultante dalla fattura stessa” quando il valore di mercato del credito tributario “non sia desumibile” e, in ogni caso, quando l’impresa che ha applicato lo sconto redige il bilancio in forma abbreviata o è una micro impresa.

Posto che il valore di mercato dei crediti tributari “edilizi” è assolutamente desumibile, sulla base degli sconti praticati dai principali player finanziari che si rendono disponibili al loro acquisto (e si aggira intorno al 90% del nominale per i crediti con orizzonte temporale di utilizzo a 5 anni, all’80% del nominale per quelli a 10 anni), le imprese, che applicano lo sconto in fattura ex art. 121 del Dl 34/2020 e redigono il bilancio in forma ordinaria, devono procedere alla loro rilevazione di conseguenza.

Ciò evidentemente si riflette nella rilevazione anche di un minor ricavo commerciale di cui alla voce A.1 del Conto economico, a corredo del quale, nei successivi esercizi di utilizzo in compensazione delle quote annuali del credito di imposta, emergeranno proventi finanziari pari alla differenza tra il valore nominale del credito e il valore attualizzato sulla base del tasso desumibile dal mercato che risulta iscritto nell’attivo dello Stato patrimoniale.

A titolo di esempio, si ipotizzi una impresa che effettua a favore di un condominio lavori per 100.000 euro + IVA 10% (indetraibile per il committente), sui quali può trovare applicazione il bonus facciate al 90%.

Lo sconto applicato in fattura in misura pari a 99.000 euro (= 110.000 x 90%) ha un valore di mercato pari a 79.200 euro (= 99.000 x 80%).

Conseguentemente, l’impresa che effettua lo sconto in fattura (e che, non rientrando tra le micro imprese o tra quelle che redigono il bilancio in forma abbreviata, deve applicare il criterio del valore di mercato) rileva un debito verso l’Erario per IVA per 10.000 euro, un credito monetario verso il cliente per 11.000 euro, un credito tributario al valore di mercato per 79.200 euro e ricavi commerciali per 80.200 euro.

I 19.800 euro di componenti positivi di Conto economico che apparentemente mancano all’appello (perché i ricavi commerciali di cui alla voce A.1 del Conto economico vengono rilevati per 80.200 euro, anziché per 100.000 euro) si manifesteranno per competenza economica nei successivi dieci esercizi di utilizzo delle quote costanti del credito di imposta, quali proventi finanziari da ricomprendere nella voce C.16 del Conto economico.

In altre parole, con la metodologia dell’OIC, i componenti positivi che l’impresa realizza, mediante cessioni di beni e prestazioni di servizi sui cui corrispettivi applica lo sconto in fattura, restano ovviamente di importo complessivamente pari al loro valore nominale (100.000 euro nell’esempio), ma vengono scomposti tra ricavi commerciali di competenza dell’esercizio di cessione dei beni e prestazione dei servizi (80.200 euro) e proventi finanziari di competenza degli esercizi di utilizzazione in compensazione delle singole quote costanti di credito di imposta (19.800 euro, nell’esempio).

Ovviamente, se l’impresa che ha applicato lo sconto cedesse immediatamente a terzi il credito di imposta, invece che utilizzarlo in compensazione per quote costanti in dieci anni, laddove cedesse il credito per un corrispettivo pari al suo valore di mercato (79.200 euro), non realizzerebbe alcun differenziale finanziario (perché il credito è stato iscritto a quel valore), ma resterebbe implicitamente incisa dei costi finanziari dell’operazione.

Se, per evitare ciò, l’impresa, che applica lo sconto, conviene con il committente che sia quest’ultimo a sobbarcarsi gli oneri finanziari dell’operazione, gli oneri a tale titolo addebitati aumentano il credito monetario verso il committente e, quindi, nella invarianza del valore di mercato del credito tributario, aumentano di pari importo i ricavi commerciali da contabilizzare nella voce A.1 del Conto economico, conformemente a quanto previsto dal citato documento dell’OIC.

(MF/ms)


Registri Iva precompilati dei trimestrali: al via la consultazione online

Dal 13 settembre 2021 è possibile accedere alle bozze predisposte dall’Agenzia delle Entrate.

A partire dalle operazioni effettuate dallo scorso 1° luglio 2021, ha preso il via il programma di assistenza on line – inizialmente riservato ai soli soggetti passivi (residenti o stabiliti nel territorio dello Stato) che abbiano optato per la liquidazione periodica trimestrale dell’imposta – che prevede la predisposizione, da parte dell’Agenzia delle Entrate, delle bozze dei registri Iva delle fatture emesse (art. 23 del Dpr 633/72) e degli acquisti (art. 25 del Dpr 633/72).

A regime, i dati potranno essere visualizzati ed eventualmente modificati dal primo giorno del mese di riferimento direttamente dall’operatore o da un intermediario da questi delegato, mediante accesso all’apposita area riservata del portale “Fatture e Corrispettivi”.

A tal fine l’intermediario deve essere in possesso della delega per il servizio di consultazione e acquisizione delle fatture elettroniche e dei loro duplicati informatici o di quella per il servizio di consultazione dei dati rilevanti ai fini Iva (cfr. provv. 183994/2021, punto 6.2).

Per quanto concerne il terzo trimestre del 2021, periodo di avvio del processo, l’accesso all’area di consultazione e modifica è stato consentito soltanto a decorrere dal 13 settembre 2021.

Le bozze dei registri Iva precompilati sono predisposte grazie alle informazioni di cui l’amministrazione finanziaria è in possesso. In particolare verranno inseriti i dati:

  • delle fatture elettroniche emesse, transitate mediante Sistema di Interscambio, relative al trimestre – nel cui file XML è inserita una data ricadente nei mesi di riferimento – per le quali la data di consegna o la data di messa a disposizione sia antecedente al primo giorno del secondo mese successivo. A titolo meramente esemplificativo, con riferimento al terzo trimestre 2021, potranno essere incluse le e-fatture differite, in cui nel campo <Data> sia riportato il giorno 30 settembre 2021, trasmesse (cioè emesse) il giorno 15 ottobre 2021 e ricevute dal cessionario o committente il giorno 16 ottobre 2021;
 
  • delle e-fatture emesse verso la Pubblica Amministrazione, di competenza del periodo, per le quali la data di ricezione riportata nella ricevuta di consegna o nell’attestazione di avvenuta trasmissione con impossibilità di recapito, inviata dal SdI al trasmittente, preceda il primo giorno del secondo mese successivo al trimestre di riferimento;
 
  • delle fatture elettroniche ricevute, la cui data dell’operazione ricade nel mese, o nei mesi precedenti (a condizione che non siano già state annotate), che siano state consegnate al cessionario o committente entro l’ultimo giorno del mese successivo al trimestre di riferimento;
     
  • delle comunicazioni delle operazioni transfrontaliere relativamente alle quali la data di notifica dell’esito di avvenuta trasmissione all’Agenzia sia antecedente al primo giorno del secondo mese successivo al trimestre di riferimento (31 ottobre 2021 per quanto concerne il terzo trimestre 2021).
Occorre sottolineare che l’Agenzia delle Entrate provvede altresì a segnalare la presenza di operazioni per le quali sia stata emessa bolletta doganale nel mese di riferimento, in modo che delle relative operazioni possa tenersi conto in sede di modifica o integrazione delle bozze precompilate.

Con la convalida o integrazione predisposta la Lipe

L’accesso ai dati consente al soggetto passivo di verificare le risultanze dei registri precompilati, convalidandoli o, più verosimilmente, modificandoli (si pensi al caso dei beni o servizi il cui acquisto prevede una detraibilità limitata dell’imposta, relativamente ai quali sarà necessario che l’operatore indichi la percentuale corretta).

La modifica o convalida dei registri consentirà all’Agenzia delle Entrate la predisposizione della bozza della comunicazione della liquidazione periodica di riferimento; a tal fine l’Amministrazione finanziaria utilizzerà anche i dati relativi ai corrispettivi giornalieri trasmessi telematicamente, nonché quelli delle comunicazioni delle LIPE dei precedenti trimestri.

La bozza così ottenuta sarà messa a disposizione dei soggetti passivi entro il sesto giorno del secondo mese successivo al trimestre di riferimento (6 novembre 2021 per quanto concerne il terzo trimestre dell’anno in corso).

(MF/ms)


Etichettatura ambientale: iniziative di Conai per dare supporto ai vari settori di produzione

Dal 27 settembre al 1 ottobre 2021 Conai ha organizzato la prima Academy Week dedicata a “Questioni di etichetta”. Si tratta di webinar dedicati ai vari settori per aiutare le aziende che stanno adeguando l’etichetta ambientale sui prodotti.

Vi invitiamo a consultare il programma e a partecipare alle sessioni di vostro interesse.

Si segnala, inoltre, una sorta di “concorso” chiamato Call for Good Ideas che invita le aziende a presentare la loro innovativa etichetta ambientale, in linea con la nuova normativa. Potete consultare le istruzioni per partecipare.

(SN/bd)


Progetto “Digital InBuyer 2021”: aperte le iscrizioni

Rete Ufficio Estero coglie l’occasione per segnalare due eventi digitali promossi dalla Camera di Commercio di Como-Lecco con il Sistema Camerale Lombardo e Regione Lombardia inerenti al progetto “Digital InBuyer 2021”.
 
Sono previsti incontri b2b in modalità virtuale con qualificati buyer esteri, in occasione dei quali il team Rete Ufficio Estero è a disposizione per l’assistenza alle aziende che lo ritengano opportuno.
 
In particolare si segnala:
  • 5 e 6 ottobre 2021 Digital InBuyer “Subfornitura Meccanica” con focus specifico sui seguenti comparti: carpenteria metallica, costruzioni meccaniche, fasteners, fonderie, lavorazioni del filo metallico, lavorazioni industriali per conto terzi, micro processo, lavorazioni meccaniche di precisione, minuterie, saldatura, stampaggio.
     
  • 6 e 7 ottobre 2021 Digital InBuyer “Subfornitura Navale” con focus specifico sui seguenti comparti: materiali da costruzioni navali e beni semi-lavorati, cavi e cablaggi, portelli, porte, finestre e oblò, tubi, valvole, pompe e raccordi, equipaggiamento per nave e pontile, vernici e materiali anti-corrosivi, equipaggiamento di sicurezza e di salvataggio, motore e propulsione, sistemi antincendio e di rilevazione gas, convertitori, trasformatori e generatori, sistemi di navigazione e comunicazione, refrigerazione e ventilazione.
La partecipazione è gratuita e gli incontri con i buyer stranieri si svolgeranno in modalità virtuale collegandosi alla piattaforma “Digital InBuyer” dove ogni azienda potrà:
  • creare la propria vetrina personalizzata promuovendo i propri prodotti
  • selezionare i buyer stranieri da incontrare
  • definire la propria agenda virtuale
  • partecipare agli incontri B2B accuratamente selezionati
 
Per maggiori dettagli sugli eventi visitate i link alle rispettive pagine del sito camerale: 
Per contattare la Rete Ufficio Estero: info@ufficioestero.it, 0341.286338.

(GF/gf)


Tfr: indice di rivalutazione relativo al mese di agosto 2021

L’Istat ha diffuso l’indice nazionale dei prezzi al consumo per le famiglie di operai ed impiegati, risultato nel mese di agosto 2021 con indice pari a 104,7.
 
In applicazione dell’art. 5 della Legge n. 297/82, nei casi di risoluzione del rapporto di lavoro dal 15 agosto 2021 al 14 settembre 2021, la percentuale di rivalutazione da applicare al Tfr ammonta a 2,759531%.
 

(FV/fv)


Adeguamento dei sistemi contabili per il “nuovo Esterometro”

Con riferimento alle operazioni effettuate a partire dall’1 gennaio 2022, sono modificate le modalità mediante le quali i soggetti passivi Iva trasmettono i dati delle cessioni di beni e delle prestazioni di servizi con controparti non stabilite in Italia.

Difatti, a seguito dei cambiamenti apportati dalla legge di bilancio 2021 all’art. 1 comma 3-bis del Dlgs. 127/2015, i predetti dati saranno trasmessi in via telematica, in formato xml, avvalendosi del sistema di interscambio (SdI).

L’intento è quello di consentire all’Agenzia delle Entrate una puntuale e tempestiva elaborazione delle bozze dei registri Iva, nonché delle liquidazioni periodiche e della dichiarazione annuale “precompilata”.

La novità più sensibile, per le operazioni effettuate dal 2022, riguarda dunque i termini per trasmettere all’amministrazione finanziaria i dati delle operazioni con l’estero.

Come stabilisce il novellato art. 1 comma 3-bis del Dlgs. 127/2015, la trasmissione telematica dei dati relativi alle operazioni svolte nei confronti di soggetti non stabiliti nel territorio dello Stato “è effettuata entro i termini di emissione delle fatture o dei documenti che ne certificano i corrispettivi”.

In altre parole, nel caso in cui l’operazione sia documentata mediante fattura, si dovrà, in linea generale, fare riferimento al termine di 12 giorni dal momento di effettuazione della cessione o prestazione, come richiesto dall’art. 21 comma 4 del Dpr 633/72.

Sul fronte delle operazioni ricevute da soggetti passivi non stabiliti in Italia, invece, il termine per la trasmissione telematica dei dati è il quindicesimo giorno del mese successivo a quello di ricevimento del documento comprovante l’operazione o di effettuazione dell’operazione.

Per gli acquisti intracomunitari e i servizi “generici” ricevuti da soggetti Ue, quanto descritto è coerente con il termine di registrazione delle fatture previsto dall’art. 47 del Dl 331/93.

Le nuove regole di trasmissione dei dati, per le operazioni effettuate dal 2022, andranno a sostituire l’attuale invio massivo effettuato su base trimestrale (c.d. “esterometro”).

Ciò impone, agli operatori, una modifica dei sistemi contabili attualmente in uso nonché una verifica delle procedure gestionali interne. Soprattutto per le operazioni passive, richiedenti l’integrazione della fattura ricevuta o l’emissione di autofattura, è necessario verificare che il documento elettronico sia trasmesso al Sistema di Interscambio entro il nuovo e più stringente termine.

Peraltro, è da osservare come alla revisione della disciplina si accompagni anche un nuovo regime sanzionatorio.

Per le operazioni effettuate a partire dal 1° gennaio 2022, si prevede la sanzione amministrativa pari a 2 euro per ciascuna fattura, con un limite massimo di 400 euro mensili.

La sanzione è ridotta alla metà, entro il limite massimo di 200 euro per ciascun mese, se la trasmissione omessa è effettuata (oppure se la trasmissione errata è corretta) entro i quindici giorni successivi al termine per la trasmissione dei dati di cui al nuovo art. 1 comma 3-bis del Dlgs. 127/2015.

Resta inalterata, secondo l’art. 11 comma 2-quater del Dlgs. 471/97, l’inapplicabilità dell’istituto del cumulo giuridico.

Ultima comunicazione entro il 31 gennaio 2022

Per le operazioni effettuate nel 2021, i dati sono ancora trasmessi mediante la comunicazione trimestrale, fatta salva la possibilità di emettere, in sostituzione dell’adempimento, fattura elettronica via SdI su base facoltativa.

La gestione dell’intero flusso mediante fatturazione elettronica rimane appetibile anche nel 2022, ricordando, tra l’altro, che, grazie alle specifiche tecniche nella versione 1.6 (attualmente vigente), è consentita anche l’integrazione elettronica e l’invio tramite SdI delle fatture di acquisto con applicazione del reverse charge “esterno”, oltre all’emissione di autofatture in formato elettronico (già ammessa con la circ. Agenzia delle Entrate n. 14/2019).

Al di là delle novità introdotte per le operazioni effettuate dal 1° gennaio 2022, è da precisare che rimane confermato il termine del 31 gennaio 2022 per effettuare la comunicazione relativa all’ultimo trimestre (ottobre-dicembre) 2021, secondo quanto attualmente stabilito dall’art. 1 comma 3-bis del Dlgs. 127/2015.

(MF/ms)