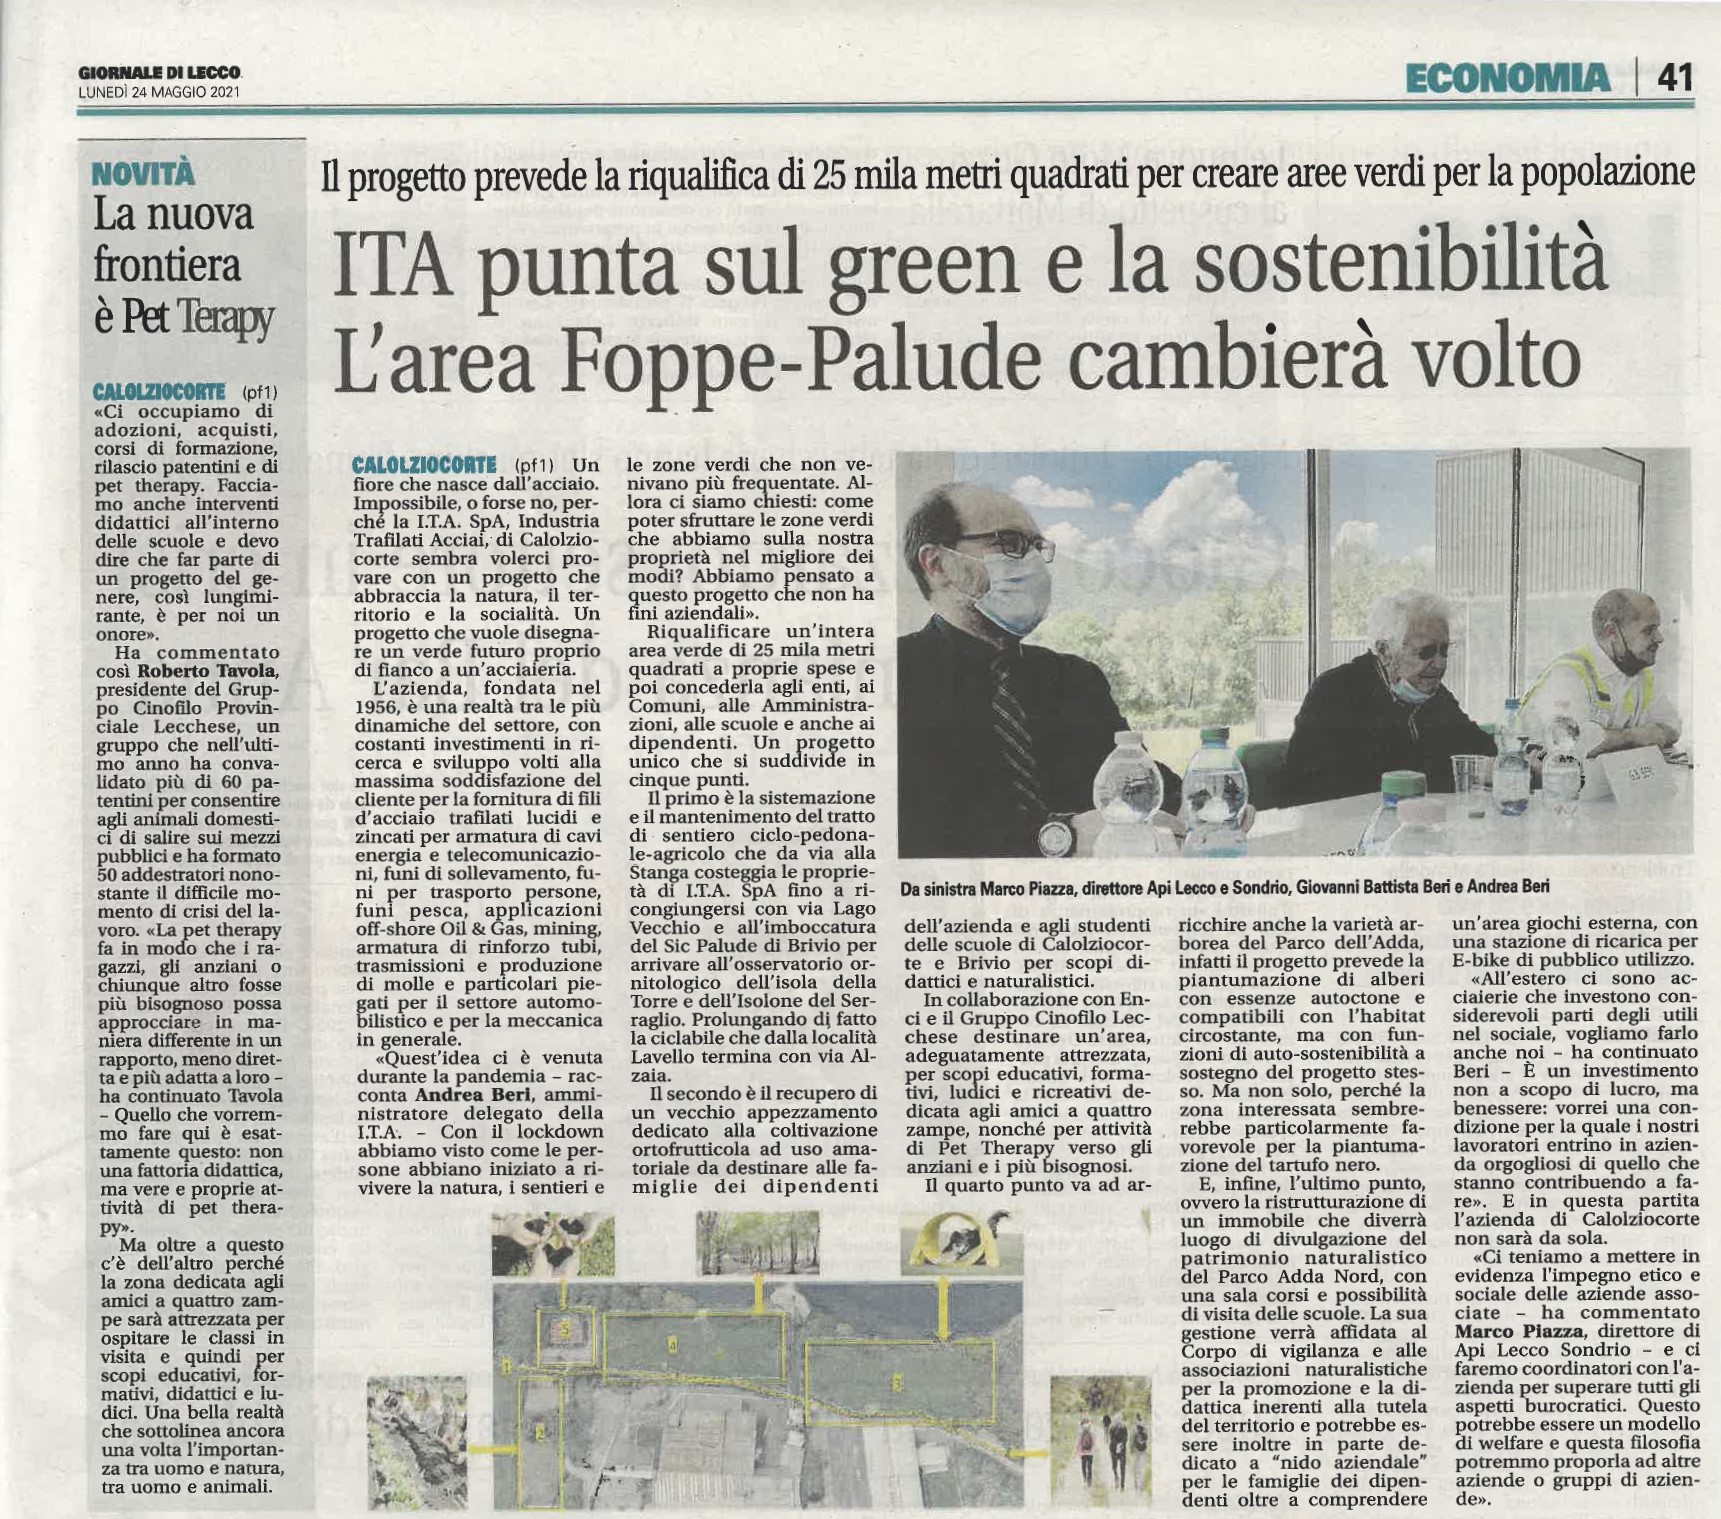
ITA punta sul green e sostenibilità L’area Foppe-Palude cambierà volto
Il Giornale di Lecco del 24 maggio 2021, servizio sulla nostra associata ITA e il suo progetto di riqualificazione aree verdi.
Il Giornale di Lecco del 24 maggio 2021, servizio sulla nostra associata ITA e il suo progetto di riqualificazione aree verdi.
La Provincia del 21 maggio 2021, Andrea Beri, amministratore delegato di ITA SpA e membro della giunta di Api, commenta i rialzi dei prezzi delle materie prime.
Oltre la Notizia di Katia Sala, presentazione del progetto della ITA SpA di Calolziocorte “Riqualificazione aree verdi 2021”, ecco le videointerviste realizzate durante la conferenza stampa:
Andrea Beri
Giovanni Battista Beri
Marco Piazza
La nostra associata ITA SpA ha presentato, con il supporto di Api, il progetto di riqualificazione delle aree verdi a Calolziocorte località Foppe-Palude, questi gli articoli usciti:
Il Presidente di Api Lecco Sondrio Luigi Sabadini commenta su La Provincia del 20 maggio il rialzo dei prezzi delle materie prime.
Il direttore di Api Lecco Sondrio Marco Piazza commenta il bando aperto da Regione Lombardia sulla ricapitalizzazione delle pmi.
A chi si rivolge?
L’iniziativa è rivolta ad aziende medie e medio-grandi con fatturato di oltre 10 milioni di euro e un numero di dipendenti superiore a 50 che verranno stimolate a partecipare all’iniziativa con opportuni investimenti in comunicazione.
I partner e le attività
Oltre a Confapi, il progetto è supportato da Nomisma, punto di riferimento nelle analisi dei trend dei principali segmenti di mercato, che si occuperà di valutare i parametri economici delle imprese in gara, e il quotidiano Il Sole 24 Ore, media partner del programma.
Una giuria composta da figure autorevoli avrà infine il compito di valutare le imprese che giungeranno alla fase finale del progetto con l’obiettivo di scegliere le tre vincitrici.
Si allega la presentazione del progetto.
Per candidature e informazioni e contattare la Segreteria di Api Lecco Sondrio allo 0341.282822.
(MP/sg)
I.T.A.: “We draw a green future”
Progetto di riqualificazione aree verdi 2021 – Località Foppe-Palude
Calolziocorte, 19 maggio 2021 – Il nuovo “Green Deal” promosso dall’Europa per la nostra azienda associata I.T.A. SpA di Calolziocorte non è solo un obiettivo da realizzare all’interno delle proprie mura, ma è un fine da raggiungere e condividere insieme al territorio.
Presentato oggi in I.T.A. il “Progetto di riqualificazione aree verdi 2021 alla località Foppe-Palude a Calolziocorte e Brivio (Lecco)” proprio di fronte dove ha sede l’industria che lavora trafilati di acciaio dal 1956.
I.T.A. vuole mettere a disposizione del “pubblico” alcune aree verdi di sua proprietà per avvicinare ancora di più l’azienda all’ambiente e al territorio, nonché incentivare le persone, in particolare i più giovani, a un ritorno alla natura e alla scoperta del Parco dell’Adda.
Il progetto in cinque punti (vedi foto allegata)
Andrea Beri, amministratore delegato di I.T.A. SpA e consigliere di Api Lecco Sondrio, commenta: “Con questo progetto vogliamo raggiungere una sostenibilità circolare che possa coadiuvare nel territorio ambiente, economia e sociale, dove il piano di investimenti e lo sviluppo tecnologico operino in sintonia per far fronte ai bisogni e alle aspirazioni dell’uomo e in particolare delle generazioni future. Abbiamo già incontrato le istituzioni nei giorni scorsi, gli abbiamo illustrato il progetto e abbiamo ottenuto riscontro favorevole da parte di tutti. Noi come I.T.A. SpA mettiamo a disposizione i capitali economici per realizzare il progetto, quindi speriamo che la macchina si possa mettere in moto quanto prima”.
I.T.A. SpA – Scheda azienda
L’azienda viene fondata nel 1956 a Calolziocorte, fa parte del brand Steelgroup, come le altre aziende MAB (Metallurgica Alta Brianza), CB trafilati acciaio e F.A.R. SpA, industrie specializzate nella lavorazione di fili in acciaio, barre e trefoli. I.TA. SpA occupa più di centoventi persone a Calolziocorte.
Lo spirito imprenditoriale della famiglia Beri è l’essenza stessa dell’azienda che si distingue per l’orientamento alla “qualità totale” che rappresenta la base della sua strategia aziendale.
Oggi I.T.A. SpA è una realtà tra le più dinamiche del settore, con costanti investimenti in ricerca e sviluppo volti alla massima soddisfazione del cliente per la fornitura di fili d’acciaio trafilati lucidi e zincati per armatura di cavi energia e telecomunicazioni, funi di sollevamento, funi per trasporto persone, funi pesca, applicazioni off-shore Oil & Gas, mining, armatura di rinforzo tubi, trasmissioni e produzione di molle e particolari piegati per il settore automobilistico e per la meccanica in generale.
Tra i chiarimenti relativi al contributo a fondo perduto ex art. 1 del DL 41/2021 (Dl “Sostegni” in corso di conversione in legge), la circ. Agenzia delle Entrate n. 5/2021 si è espressa in merito al calcolo della riduzione del fatturato medio mensile degli anni 2019 e 2020.
In particolare, è stato reso noto che anche i soggetti in regime forfetario dovranno assumere come riferimento la data di effettuazione dell’operazione che, per le fatture immediate e i corrispettivi, corrisponde rispettivamente alla data della fattura (nel caso di fattura elettronica il campo 2.1.1.3 <Data>) o alla data del corrispettivo giornaliero.
Si deve, dunque, fare riferimento alla documentazione tenuta ai fini della verifica del superamento della soglia massima prevista per l’accesso al regime di cui all’art. 1 comma 54 della L. 190/2014.
Di riflesso, risulta irrilevante, per la determinazione del fatturato e dei corrispettivi dei soggetti forfetari, il momento in cui è avvenuto il pagamento del corrispettivo delle cessioni di beni e prestazioni di servizi effettuate.
Viene, inoltre, ribadito che, ai fini del calcolo del fatturato medio mensile e dei corrispettivi del 2019 e del 2020:
Tra le altre indicazioni, è confermato che la data di effettuazione dell’operazione vale, ai fini del calcolo del fatturato, anche per i soggetti che applicano il regime di IVA per cassa.
Si chiarisce che alla determinazione del fatturato concorrono anche le somme addebitate in rivalsa al committente a titolo di contributo integrativo per le casse di previdenza e assistenza. Trattasi, difatti, di importi inclusi nella base imponibile IVA.
Nella circolare in analisi, trova spazio anche una precisazione in merito alle operazioni che concorrono alla determinazione del fatturato del periodo.
Viene specificato che sono da considerare tutte le somme che costituiscono il “fatturato” (o i corrispettivi) del periodo di riferimento “purché le stesse rappresentino ricavi dell’impresa di cui all’articolo 85 del TUIR (o compensi derivanti dall’esercizio di arti o professioni, di cui all’articolo 54, del medesimo TUIR” ovvero “rappresentative di altri componenti di reddito che, a causa del non perfetto allineamento tra la data di effettuazione dell’operazione di cessione dei beni o di prestazione dei servizi (…) sono antecedenti o successivi alla data di fatturazione”.
Nella precedente circolare n. 22/2020 si faceva riferimento alle sole operazioni configuranti ricavi dell’impresa. Con il documento di prassi più recente, si precisa che le operazioni da computare nel fatturato devono configurare, più in generale, componenti positivi di reddito (includendo, ad esempio, plusvalenze o sopravvenienze attive).
Escluse dal fatturato le assegnazioni di immobili ai soci
Tuttavia, con un’affermazione che non appare del tutto coerente con il quadro generale appena descritto, la circ. Agenzia delle Entrate n. 5/2021 esclude dal computo del fatturato del periodo le assegnazioni di immobili ai soci e le estromissioni.
Trattandosi di operazioni “nell’ambito dei rapporti tra soci e società”, finalizzate “a una distribuzione in natura del patrimonio della società stessa”, l’Agenzia ritiene che esse non rientrino tra le operazioni riconducibili alla nozione di fatturato di cui all’art. 1 del DL 41/2021, seppure si tratti di cessioni che, in talune ipotesi, sono incluse nel campo di applicazione dell’IVA e, ai fini delle imposte sui redditi, assimilabili alla cessione di beni ai soci.
(MF/ms)
Inoltre, l’imposta di bollo sui registri contabili tenuti in modalità informatica è assolta secondo l’art. 6 del Dm 17 giugno 2014, senza poter ricorrere per il versamento al contrassegno telematico o al modello F23.
Il comma 4-quater dell’art. 7 del Dl 357/94 dispone, in deroga al precedente comma 4-ter, che la tenuta di qualsiasi registro contabile con sistemi elettronici su qualsiasi supporto si consideri, in ogni caso, regolare, anche in difetto di trascrizione su supporti cartacei nei termini di legge, se in sede di accesso, ispezione o verifica:
Si segnala che la norma citata è stata recentemente oggetto di chiarimenti con la risposta a interpello n. 236/2021.
In tale occasione, partendo dal presupposto che tenuta e conservazione fossero “concetti ed adempimenti distinti, seppure posti in continuità”, era stato precisato che l’introduzione e la modifica del comma 4-quater non ha comportato una deroga agli ordinari obblighi di conservazione dei registri tenuti con sistemi informatici, da realizzarsi mediante stampa cartacea o conservazione elettronica.
Era stato chiarito, inoltre, che la tenuta dei registri contabili in modalità elettronica determina l’assolvimento dell’imposta di bollo a norma dell’art. 6 del Dm 17 giugno 2014 “indipendentemente dalla successiva conservazione”.
Nella risposta a interpello non è stata ribadita la medesima impostazione.
L’Agenzia, infatti, riconosce la portata innovativa dell’art. 12-octies del Dl 34/2019 che, intervenendo sull’art. 7 comma 4-quater del Dl 357/94, ha esteso l’operatività della norma dai soli registri Iva a qualsiasi registro contabile. Attraverso tale disposizione diventa possibile “derogare all’obbligo della stampa o dell’archiviazione sostitutiva”, adempimenti che, di regola, sarebbero da assolvere entro i tre mesi successivi alla presentazione della dichiarazione dei redditi.
Sotto il profilo dell’imposta di bollo, viene ribadita la distinzione tra registri tenuti con sistemi meccanografici e trascritti su supporto cartaceo, oppure tenuti in modalità informatica.
Nel primo caso, l’imposta è: