1

“Corso per imprenditori sull’intelligenza artificiale I livello edizione 2026”: iscrizioni aperte

L’Intelligenza Artificiale sta rapidamente trasformando il panorama aziendale, offrendo opportunità senza precedenti per innovazione ed efficienza. Consapevoli di questa evoluzione, Confapi Lecco Sondrio è lieta di presentarvi una proposta formativa di base esclusiva e mirata sull’Intelligenza Artificiale, pensata specificamente per le esigenze delle nostre aziende associate e rivolta solo agli imprenditori e imprenditrici.
Questo percorso nasce da un’attenta analisi dei fabbisogni formativi emersi dalla nostra indagine, che ha evidenziato aspettative sulle applicazioni dell’AI e le legittime preoccupazioni sui rischi del suo utilizzo. L’obiettivo è fornire agli imprenditori gli strumenti e le competenze per navigare in questo nuovo scenario, trasformando la conoscenza teorica in capacità pratiche e immediatamente applicabili alla quotidianità lavorativa, raggiungendo un livello di autonomia nell’utilizzo di alcuni dei più efficaci strumenti di AI oggi disponibili.
 
Strutturato secondo il collaudato modello di apprendimento esperienziale di Kolb, il corso è rivolto esclusivamente agli imprenditori/imprenditrici delle PMI delle nostre aziende associate, provenienti dai settori metalmeccanico, manifatturiero e dei servizi. Per garantire l’omogeneità del gruppo e la reale efficacia del percorso, saranno richiesti requisiti minimi di accesso, che prevedono un’ottima familiarità con il sistema MS Office e competenze di base nell’utilizzo di modelli linguistici avanzati, come ChatGPT, per il supporto a compiti testuali e analitici.

Il corso, completamente gratuito, avrà una durata di  16 ore e si svolgerà presso il Politecnico di Milano – Aula A1.1, presso il Polo Territoriale di Lecco (via Previati 1/C) con i docenti del Politecnico Ing. Marco Tarabini e Ing. Manuel Roveri.
Sarà strutturato in 4 moduli con un taglio pratico e interattivo ed è riservato a 30 imprenditori. 

A seguito di iscrizione, la frequenza è da ritenersi obbligatoria. L’onere economico del corso è interamente sostenuto da Confapi Lecco Sondrio con posti limitati.

In caso di mancata partecipazione, verrà applicata una penale di € 400,00 a copertura dei costi sostenuti dall’Associazione.

In allegato il programma del corso. 
 
Per iscriversi, compilare il form cliccando qui

Le iscrizioni chiudono il 9 ottobre 2026. 

(SB/am)


Qualificazione dei tecnici manutentori antincendio: il nuovo sistema è a regime da fine settembre 2026

Il periodo transitorio, più volte prorogato, si è concluso il 25 settembre 2026 e dal 26 settembre 2026 è a regime il sistema di qualificazione dei tecnici manutentori antincendio, previsto dal D.M. 1° settembre 2021.

Sul sito dei Vigili del Fuoco ci sono i dettagli di questa norma.

Le attività di manutenzione dei presidi antincendio possono quindi essere svolte esclusivamente da tecnici in possesso della qualificazione prevista dal decreto (TMQ Tecnico Manutentore Qualificato). La nuova figura, grazie alle conoscenze e competenze acquisite attraverso sessioni formative teoriche e pratiche, è l’unica titolata a svolgere le manutenzioni obbligatorie.
L’aspirante tecnico manutentore antincendio, per esercitare l’attività di manutenzione nel settore antincendio per uno (o più di uno) degli specifici Presidi antincendio che sono stati previsti dal Legislatore (i vari Presidi sono indicati rispettivamente con le sigle P1, P2, P3, P4, P5, P6, P7, P8.1, P8.2, P9, P10, P11, P12, P13 e P14) deve sostenere un esame davanti ad un’apposita Commissione del Corpo Nazionale dei Vigili del fuoco.
Sono previsti due tipi di esame, rispettivamente Esame completo (caso 1), a seguito della frequenza del corso di formazione previsto dal Legislatore, svolto presso i Soggetti formatori accreditati; Esame ridotto (caso 2), a cui possono accedere gli aspiranti tecnici manutentori antincendio che sono già in possesso, alla data del 25 settembre 2022, degli specifici requisiti richiesti dal Legislatore. 

Si invitano gli addetti alla sicurezza e/o gli Rspp delle imprese a far verificare i contratti in essere per gli interventi sui presidi antincendio oggetto di manutenzione per acquisire la documentazione di qualifica dei tecnici impiegati. In base alle normative vigenti in materia di salute e sicurezza sul lavoro (D.lgs. 81/2008, art. 26) e ai criteri specifici introdotti dal D.M. 1 settembre 2021 (Decreto Controlli), bisogna richiedere:
• Attestato di Tecnico Manutentore Qualificato: rilasciato dal Corpo Nazionale dei Vigili del Fuoco a seguito del superamento dell’esame teorico-pratico, completo del dettaglio per specifico presidio.
La qualifica non è generica: occorre verificare la corrispondenza esatta tra le attrezzature presenti in azienda e l’abilitazione del tecnico (es. un tecnico qualificato solo per gli estintori non può effettuare la manutenzione delle porte tagliafuoco o degli impianti sprinkler).
Regime Transitorio: in attesa dell’esame, si può accettare la ricevuta di presentazione dell’istanza di esame inviata telematicamente ai Vigili del Fuoco entro il 25 settembre 2026 (deroga temporanea fino al 31 marzo 2027).

Per dimostrare l’effettivo adempimento degli obblighi di manutenzione agli organi di controllo (ATS, Vigili del Fuoco), il fornitore qualificato deve tassativamente rilasciare:

  • Rapporto di intervento / Verbale di manutenzione: firmato dal Tecnico Manutentore Qualificato al termine di ogni controllo periodico. Deve contenere l’elenco dei presidi controllati, l’esito dei test e le eventuali anomalie riscontrate o parti sostituite.
  • Aggiornamento del Registro Antincendio: il manutentore deve datare e firmare il registro dei controlli dell’azienda (cartaceo o digitale) a riprova dell’avvenuta manutenzione, come richiesto dall’Art. 3, comma 2 del D.M. 1 settembre 2021.
(SN/am)


Valute estere agosto 2026

Art. I

Agli effetti delle norme dei titoli I e II del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, come modificato dal decreto legislativo 12 dicembre 2003, n. 344, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dalla Banca d’Italia sulla base delle quotazioni di mercato sono accertate per il mese di agosto 2026 come segue:


  Per 1 Euro
Dinaro Algerino 154,1016
Peso Argentino 1737,289
Dollaro Australiano 1,6325
Real Brasiliano 5,9684
Dollaro Canadese 1,6123
Corona Ceca 24,1788
Renminbi (Yuan)Cina Repubblica Popolare 7,8092
Corona Danese 7,4755
Yen Giapponese 184,1019
Rupia Indiana 110,6529
Corona Norvegese 10,9274
Dollaro Neozelandese 1,9623
Zloty Polacco 4,3096
Sterlina Gran Bretagna 0,85606
Nuovo Leu Rumeno 5,2493
Rublo Russo 0
Dollaro USA 1,1593
Rand (Sud Africa) 18,7357
Corona Svedese 11,0232
Franco Svizzero 0,9362
Dinaro Tunisino 3,3814
Hryvnia Ucraina 51,811
Forint Ungherese 363,3824


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di agosto, sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.


Mancato collegamento tra POS e RT: sanzioni invariate

Dal 1° gennaio 2026, i soggetti che certificano le operazioni mediante documento commerciale sono tenuti a garantire l’integrazione tra il processo di rilevazione dei corrispettivi e quello di rilevazione dei pagamenti elettronici.

L’obbligo è disposto dall’art. 2 comma 3 del DLgs 127/2015 ed è duplice: da un lato richiede agli esercenti di memorizzare e trasmettere, unitamente ai corrispettivi, anche i dati degli incassi elettronici; dall’altro impone di comunicare il collegamento tra i POS e i registratori telematici utilizzati (o la procedura web dell’Agenzia delle Entrate).

La memorizzazione dei dati di pagamento è effettuata registrando, con i dati della cessione o prestazione, la forma di incasso utilizzata e il relativo ammontare, di modo che questi dati siano riportati sul documento commerciale e trasmessi in forma aggregata unitamente ai corrispettivi.

Invece, l’obbligo di collegamento consiste in una comunicazione da effettuare mediante apposito servizio sul portale Fatture e Corrispettivi, indicando che un determinato POS (fisico o virtuale) è abbinato a un determinato registratore.

Sotto il profilo sanzionatorio, dunque, occorre tenere distinti i due obblighi. In caso di omessa rilevazione e invio dei pagamenti elettronici, si applica una sanzione pari a 100 euro per ciascuna errata trasmissione, con un massimo di 1.000 euro per trimestre (art. 11 comma 2-quinquies del DLgs. 471/97).

Sono previste, poi, le sanzioni accessorie ex art. 12 comma 2 del DLgs. 471/97, che consistono nella sospensione della licenza o dell’autorizzazione all’esercizio dell’attività, ovvero dell’attività medesima, per un periodo da tre giorni a un mese, ove nel corso di un quinquennio siano contestate 4 distinte violazioni compiute in giorni diversi.

L’art. 33 del DLgs. 148/2026 ha però introdotto una soglia di tolleranza tale per cui le suddette sanzioni (comprese quelle accessorie) non si applicano se, tra il numero di operazioni regolate con pagamento elettronico, registrate e memorizzate ai fini della trasmissione dei corrispettivi, e il numero dei pagamenti elettronici accettati, vi è una discrepanza non superiore al 5%. Ad esempio, se gli incassi elettronici rilevati sul registratore sono 190 e i pagamenti elettronici registrati dal POS abbinato sono 200, la sanzione non opera, in quanto lo scarto tra i due numeri (indipendentemente dall’importo delle operazioni) non supera il 5% (10 operazioni).

Peraltro, in ragione dell’art. 3 comma 2 del DLgs. 472/97, la soglia di tolleranza dovrebbe avere effetto retroattivo (ossia anche per le violazioni antecedenti al 12 agosto 2026, data di entrata in vigore del DLgs. 148/2026).

Per quanto riguarda, invece, le ipotesi di omesso/tardivo collegamento tra POS e RT, la disciplina sanzionatoria è rimasta invariata. In tal caso, sono previste:

  • la sanzione da 1.000 a 4.000 euro ex art. 11 comma 5 del DLgs. 471/97;
  • le sanzioni accessorie ex art. 12 comma 3 del DLgs. 471/97 (sospensione della licenza/autorizzazione all’esercizio dell’attività per un periodo da 15 giorni a 2 mesi, e da 2 a 6 mesi in caso di recidiva).
Si ricorda che, per i POS già in uso a gennaio 2026, la comunicazione andava effettuata entro il 20 aprile scorso. Per i POS attivati successivamente, invece, deve provvedersi tra il sesto giorno del secondo mese successivo alla data di disponibilità dello strumento ed entro l’ultimo giorno lavorativo dello stesso mese. Ad esempio, per un POS attivato a settembre, il collegamento va comunicato tra il 6 e il 30 novembre. Le stesse scadenze valgono nelle ipotesi di variazione dei collegamenti già comunicati.

Pur in assenza di indicazioni ufficiali, ove l’esercente si avveda di un errore nei suddetti adempimenti, dovrebbe poter ricorrere al ravvedimento operoso, con riduzione della sanzione da 1/9 a 1/7 del minimo (ipotizzando l’assenza di controlli fiscali), a seconda di quando avviene il ravvedimento (art. 13 comma 1 lett. da a-bis) a b-bis) del DLgs. 472/97). In caso di PVC, il ravvedimento sarebbe però inibito, limitatamente alla richiamata sanzione dell’art. 11 comma 5 del DLgs. 471/97 (art. 13 comma 1 lett. b-quater) del DLgs. 472/97).

Supponiamo che un operatore abbia omesso di comunicare entro la scadenza del 20 aprile 2026 il collegamento di un POS attivo da gennaio, avvedendosi della violazione nel mese di settembre. Per ravvedersi, questi dovrebbe:

  • versare la sanzione pari a 125 euro (1/8 di 1.000 euro, in quanto il ravvedimento avviene entro l’anno dalla violazione);
  • comunicare l’abbinamento tra gli strumenti.
Per il versamento della sanzione potrebbe essere utilizzato il codice tributo “8911”.

Sarebbero comunque auspicabili chiarimenti con riguardo alle modalità di rimozione della violazione, posto che, in base alle funzionalità del servizio presente sul portale Fatture e Corrispettivi, non sembra possibile comunicare il collegamento con data antecedente a quella impostata in automatico dal sistema.
 

(MF/ms)


Iperammortamento: la certificazione contabile è sottoposta a regole precise

Per espressa previsione normativa, ai fini della spettanza del c.d. iperammortamento, ex art. 1, commi 427-436, Legge n. 199/2025, oltre alla perizia tecnica asseverata per tutti i beni agevolati, è necessaria la certificazione contabile del revisore.

Si ponga attenzione al fatto che l’obbligo di certificazione opera:

  • indipendentemente dall’importo dell’investimento, ed è finalizzato
  • all’attestazione dell’effettivo sostenimento delle spese ammissibili e la loro corrispondenza alla documentazione contabile predisposta dall’impresa (art. 7, comma 1, del D.M. MIMIT-MEF 7 maggio 2026).
Quanto all’individuazione del soggetto abilitato al rilascio, l’art. 7, comma 2, del medesimo Decreto distingue due ipotesi.

Per le imprese soggette a revisione legale dei conti la certificazione è rilasciata dai soggetti incaricati della revisione ai sensi del D.Lgs. 27 gennaio 2010, n. 39; per le imprese non obbligate per Legge alla revisione legale, essa è rilasciata da un revisore legale dei conti o da una società di revisione legale dei conti iscritti nella sezione A del registro di cui all’art. 8 del medesimo Decreto legislativo.

In entrambi i casi è richiesto il possesso di idonee coperture assicurative (art. 7, comma 2, primo periodo).

Nell’assunzione dell’incarico, il revisore legale o la società di revisione devono osservare i principi di indipendenza elaborati ai sensi dell’art. 10 D.Lgs. n. 39/2010; il Decreto richiama, in attesa della loro adozione, quelli previsti dal codice etico IFAC.

La disciplina non prevede un beneficio aggiuntivo per il compenso relativo alla certificazione contabile, neppure per le imprese non obbligate alla revisione legale.

Inoltre, trattandosi di un adempimento necessario per ottenere l’incentivo, si ritiene che il relativo costo non incrementi la base sulla quale calcolare la maggiorazione.

Ai sensi dell’art. 9, comma 2, del D.M. 7 maggio 2026, l’impresa deve conservare e rendere disponibile tutta la documentazione necessaria a verificare la correttezza e la veridicità di quanto dichiarato tramite la piattaforma informatica: perizie, attestazioni, fatture, documenti di trasporto e ogni altro documento relativo all’acquisizione dei beni agevolati.

Il GSE, sulla base della convenzione con il Ministero prevista dall’art. 1, comma 435, Legge n. 199/2025, verifica i requisiti tecnici e i presupposti dell’agevolazione, nonché la conformità degli investimenti ai dati dichiarati, entro i termini dell’art. 43 D.P.R. n. 600/1973 (vedi termini per l’acc.to).

Il GSE può richiedere ulteriore documentazione alle amministrazioni pubbliche interessate.

Si tenga conto che la certificazione deve essere disponibile al momento della comunicazione di completamento: l’art. 3, comma 3, D.M. 7 maggio 2026 richiede infatti che questa sia corredata dalle attestazioni di possesso della documentazione tecnica e contabile prevista dagli artt. 6 e 7.

Occorre quindi coordinare l’incarico al revisore con il completamento dell’investimento e, per i beni degli allegati IV e V Legge n. 199/2025, con l’avvenuta interconnessione.

L’art. 4 del Decreto prevede infatti che la maggiorazione del costo di acquisizione dei beni rileva, ai fini della determinazione delle imposte sui redditi:

  • a decorrere dal periodo d’imposta nel quale l’impresa trasmette al GSE la comunicazione di completamento degli investimenti,
  • sempre che il bene oggetto di investimento sia entrato in funzione entro il medesimo periodo d’imposta.
È dunque necessaria l’avvenuta l’interconnessione dei beni al sistema aziendale di gestione della produzione o alla rete di fornitura posto che la comunicazione di completamento la richiede espressamente.

La fruizione della maggiorazione è, in ogni caso, subordinata alla ricezione della comunicazione di esito positivo delle verifiche effettuate dal GSE rispetto a ciascuna comunicazione di completamento degli investimenti.
 
(MF/ms)


Pubblicato l’elenco degli enti che hanno aderito alla rottamazione-quinquies

L’Agenzia delle Entrate-Riscossione, con un comunicato stampa diffuso il 25 settembre, ha pubblicato l’elenco degli enti che hanno aderito alla rottamazione-quinquies, prevista dall’art. 1 comma 82 della L. 199/2025.

La lista contiene i circa 1.500 fra Regioni ed enti locali che, entro il 31 luglio 2026, hanno approvato una delibera consiliare e comunicato all’Agenzia delle Entrate-Riscossione la propria adesione alla misura agevolativa.

Il termine originario del 30 giugno 2026 è stato posticipato dal DL 63/2026, conv. L. 113/2026.

L’art. 10-quinquies del DL 38/2026 ha esteso agli enti territoriali che riscuotono avvalendosi dell’Agente della riscossione gli effetti della rottamazione-quinquies per i carichi 2000-2023. In particolare, il beneficio della rottamazione consiste nello sgravio di qualsiasi sanzione di natura tributaria o contributiva, di ogni tipo di interesse compreso nel carico e degli interessi di mora ex art. 30 del DPR 602/73, applicati dall’Agente della riscossione se il debitore non onora il debito a seguito di avviso di accertamento esecutivo o cartella di pagamento e dei compensi di riscossione ex art. 17 del DLgs. 112/99.

Essa, quindi, si riferisce solamente ai carichi affidati ad Agenzia delle Entrate-Riscossione e non riguarda, invece, i tributi locali gestiti in proprio (riscossione diretta) o affidati per la riscossione coattiva a concessionari privati, per i quali la legge di bilancio 2026 attribuisce agli enti territoriali la possibilità di emanare apposite delibere e regolamenti per introdurre una definizione agevolata autonoma gestita secondo le modalità decise da ciascun ente, disciplinata all’art. 1 commi 102-110 della L. 199/2025.

La misura è ampia, interessando sia i debiti tributari, come IMU, TARI, canone unico patrimoniale, sia i debiti non tributari, quali le sanzioni del Codice della strada, rette scolastiche o altre tariffe. Sono rimaste escluse, invece, le somme derivanti da condanna della Corte dei conti.

L’elenco, consultabile sul sito istituzionale della Riscossione, riporta la denominazione degli enti e l’indicazione di eventuali soggetti terzi che, per conto degli stessi enti, hanno affidato ad Agenzia delle Entrate-Riscossione carichi rientranti nella rottamazione. Nella tabella, infine, è presente anche un campo note per alcune informazioni di dettaglio.

Entro il 15 ottobre 2026, l’Agenzia delle Entrate-Riscossione è tenuta a pubblicare sul proprio sito le modalità telematiche con le quali sarà possibile aderire e, sempre entro la stessa data, saranno disponibili, nell’area riservata del sito, i dati necessari a individuare i carichi definibili.

Modalità esclusivamente telematiche

La domanda di adesione potrà essere presentata dal 16 ottobre 2026 al 15 dicembre 2026.

Successivamente, entro il 28 febbraio 2027, la comunicazione di liquidazione delle somme dovute è inviata dall’Agente della riscossione.

Il pagamento delle somme deve avvenire entro il 31 marzo 2027 (il termine originario del 31 gennaio 2027 è stato posticipato dal DL 63/2026, conv. L. 113/2026), mediante un unico versamento o tramite la dilazione in un massimo 54 rate bimestrali, con un importo minimo di 100 euro.

Per il 2027, le scadenze delle rate successive alla prima (31 marzo), sono stabilite al 31 maggio, 31 luglio, 30 settembre e 30 novembre. Per gli anni successivi, le rate cadono il 31 gennaio, 31 marzo, 31 maggio, 31 luglio, 30 settembre e 30 novembre.

In caso di pagamento rateale, si applicano gli interessi al tasso del 3% cento annuo a decorrere dal 1° aprile 2027.

Si ricorda, infine, che la presenza di un contenzioso non osta alla rottamazione, ma è necessario che nella domanda ci si impegni a rinunciare ai giudizi in corso.
 

(MF/ms)


Agevolazioni per le imprese energivore/elettrivore: apertura portale Csea per la raccolta delle dichiarazioni per l’anno 2027

Informiamo le aziende interessate che, con circolare n. 47/2026/ELT, la Cassa per i servizi energetici e ambientali (Csea), ai sensi dell’art. 3 del decreto-legge n. 131 del 29 settembre 2023 e della deliberazione dell’Autorità di regolazione per energia reti e ambiente (Arera) n. 619/2023/R/eel e smi, ha previsto dal 30 settembre 2026 l’apertura del portale per la raccolta delle dichiarazioni e la costituzione dell’elenco delle imprese a forte consumo di energia elettrica per l’annualità di competenza 2027.
 
Il Portale telematico della Csea per la presentazione delle dichiarazioni è accessibile al seguente link: http://energivori.csea.it/.
L’accesso sarà consentito fino alle ore 23:59 del 16 novembre 2026 per le imprese già esistenti e fino alle 23:59 del 31 dicembre 2026 per quelle neo-costituite (ossia quelle nate nel 2026 o anche negli anni precedenti, ma la cui attività produttiva e l’associato impiego di energia elettrica risultino differiti a quest’anno).
Decorso il suddetto termine, l’iscrizione all’elenco delle imprese a forte consumo di energia per l’annualità di competenza 2027 sarà possibile solo ed esclusivamente in occasione della sessione suppletiva.
 
Chi può accedere alle agevolazioni
Possono accedere alle agevolazioni per gli energivori le imprese che:
  1. Hanno consumato almeno 1 GWh nell’anno precedente alla presentazione dell’istanza (cioè il 2025 con riferimento all’energivorità del 2027);
  2. Rispettano almeno uno dei seguenti requisiti:
CASO 1 Operano nei settori “ad alto rischio di delocalizzazione”, cioè che abbiano codice NACE riportato nella omonima tabella dell’Allegato 1 alla comunicazione UE 2022/C 80/01 (si veda allegato)
CASO 2 Operano nei settori “a rischio di delocalizzazione”, cioè che abbiano codice NACE riportato nella omonima tabella dell’Allegato 1 alla comunicazione UE 2022/C 80/01 (si veda allegato)
CASO 3 Non rientrano nei CASI 1 e 2 ma hanno beneficiato delle agevolazioni per energivori nell’anno 2022 o 2023, escludendo però le imprese che erano state riconosciute come energivore in tali anni esclusivamente per il fatto che erano energivore per gli anni 2013 o 2014 (senza rispondere agli altri requisiti previsti dal decreto MISE 21/12/2017).
Il codice Ateco è quello prevalente indicato nella dichiarazione IVA relativa all’ultimo anno del periodo di riferimento, cioè l’anno 2025.
 
Nel caso in cui, per circostanze contingenti, il codice Ateco prevalente in termini di fatturato desumibile dalla dichiarazione IVA relativa all’anno 2025 non risulti tra quelli agevolabili ai sensi della disciplina europea, l’impresa può richiedere di accedere all’agevolazione tramite la metodologia utilizzata per determinare il codice NACE, con il criterio della prevalenza di un’attività per VAL, Valore Aggiunto Lordo, previo comunque rispetto di una serie di condizioni e verifiche.
 
Non possono accedere alle agevolazioni le imprese ufficialmente riconosciute in stato di difficoltà.
 
Entità delle agevolazioni
Le imprese riconosciute come energivore possono beneficiare delle seguenti agevolazioni:
  1. Per imprese che rientrano nel CASO 1, pagano in luogo della componente Asos degli oneri di sistema il minimo tra il 15% della Asos e lo 0,5% del valore aggiunto lordo (VAL);
  2. Per imprese che rientrano nel CASO 2, pagano in luogo della componente Asos degli oneri di sistema il minimo tra il 25% della Asos e l’1% del VAL;
  3. Per imprese che rientrano nel CASO 3, pagano in luogo della componente Asos degli oneri di sistema:
    1. Per l’anno 2027, il minimo tra il 55% della Asos e il 2,5% del VAL;
    2. Per l’anno 2028, il minimo tra l’80% della Asos e il 3,5% del VAL;
    3. Dal 2029 non potranno più beneficiare delle agevolazioni.
Se una impresa energivora di cui ai CASI 2 e 3 copre almeno il 50% dei propri consumi elettrici con fonti che non emettono carbonio di cui almeno il 10% con contratto di approvvigionamento a termine (PPA) oppure almeno il 5% mediante energia autoprodotta, l’agevolazione diventa la seguente:
  1. Per imprese che rientrano nel CASO 2, pagano in luogo della componente Asos degli oneri di sistema il minimo tra il 15% della Asos e lo 0,5% del VAL;
  2. Per imprese che rientrano nel CASO 3, fino al 2028 pagano in luogo della componente Asos degli oneri di sistema il minimo tra il 35% della Asos e l’1,5% del VAL.
In ogni caso, i contributi sostenuti da una impresa energivora in ogni annualità non potranno mai essere inferiori al prodotto tra l’energia prelevata dalla rete e 0,5 €/MWh.
 
Obblighi per chi accede alle agevolazioni
Le imprese riconosciute come energivore devono fare la diagnosi energetica almeno ogni 4 anni.
In aggiunta devono inoltre soddisfare almeno una “condizionalità green” tra:
  1. Mettere in atto le raccomandazioni della diagnosi energetica se il tempo di ammortamento degli investimenti è inferiore a 3 anni e il costo non eccede l’importo dell’agevolazione percepita;
  2. Ridurre dal consumo elettrico l’impronta di carbonio fino a coprire almeno il 30% del fabbisogno con energia prodotta da fonti che non emettono carbonio;
  3. Investire almeno il 50% dell’agevolazione conseguita in progetti che comportino una sostanziale riduzione delle emissioni di gas serra al di sotto di specifici parametri.
 
Le imprese che hanno già effettuato la registrazione in occasione della formazione di uno o più Elenchi, in qualità di imprese a forte consumo di energia elettrica o gas naturale, possono accedere al Portale con la username e password già in loro possesso.
Le altre imprese dovranno accreditarsi cliccando sul tasto “Nuova registrazione”.
Dopo aver effettuato l’accesso, utilizzando la Partita IVA come username e la password fornita in fase di registrazione, l’impresa potrà compilare le dichiarazioni.
 
Si precisa che tutte le dichiarazioni risulteranno rese ai sensi degli artt. 46 e 47 del Testo Unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, adottato con il D.P.R. n. 445/2000, con la consapevolezza che, in caso di dichiarazioni mendaci e di falsità negli atti, si incorrerà nelle sanzioni penali previste dal successivo art. 76 e nella decadenza dai benefici, di cui all’art. 75.
 
Entro il 18 dicembre 2026 la Csea pubblicherà sul proprio sito internet l’elenco delle imprese a forte consumo di energia elettrica per l’anno di competenza 2027, distinte per classi di agevolazione.
Per tutte le imprese che presentano la richiesta di ammissione ai benefici, sia durante l’apertura ordinaria del portale che durante la sessione suppletiva, è applicato un contributo in quota fissa a copertura delle spese di gestione sostenute dalla Csea. Il contributo è fisso per anno di competenza, ma variabile di anno in anno. Per le dichiarazioni anno di competenza 2027 è stato fissato dall’Arera pari a:
  • 100,00 € per le imprese che presentano la dichiarazione nella sessione di apertura ordinaria;
  • 500,00 € per le imprese che presentano la dichiarazione nella sessione di apertura suppletiva.
Il pagamento di tale contributo è condizione necessaria per l’inserimento dell’impresa in elenco e non è in alcun caso rimborsabile.
 
In caso di accertamento di pagamenti in misura non conforme, la mancata regolarizzazione, entro 60 giorni dalla ricezione della contestazione da parte della Csea, comporta l’automatica decadenza della dichiarazione e la definitiva esclusione dall’elenco della relativa annualità di competenza.
 
Gli uffici del Consorzio sono a disposizione per ulteriori chiarimenti e per fornire tutto il supporto necessario allo svolgimento delle procedure; le aziende energivore che intendessero utilizzare tale servizio sono invitate a voler segnalare la circostanza, al fine di poter coordinare la raccolta di tutti i dati necessari.
 
(RP/rp)


Circolarità e sostenibilità: in arrivo il nuovo bando di Regione Lombardia

In arrivo il bando “Circolarità e sostenibilità per le PMI lombarde”, nuova misura di Regione Lombardia che intende sostenere la transizione verso modelli produttivi circolari. Saranno finanziati progetti che punteranno a migliorare l’efficienza nell’uso delle risorse, a ridurre gli impatti ambientali,  a prevenire e ridurre la produzione di rifiuti e a rafforzare la competitività delle imprese attraverso l’adozione di modelli produttivi e organizzativi ispirati ai principi dell’economia circolare.

I progetti possono essere presentati da imprese singole o in aggregazione e dovranno comprendere due tipologie di interventi:

  1. studio ambientale propedeutico
  2. progetto di economia circolare, a scelta tra investimento produttivo e/o progetto di innovazione di processo o dell’organizzazione. Tali progetti devono prevedere un investimento minimo di 50.000 euro ed essere riferiti ad almeno uno di questi ambiti:
    1. eco-design di prodotti e materiali
    2. innovazione dei processi produttivi e organizzativi per ridurre consumi e rifiuti
    3. nuovi modelli di business circolari (riuso, rigenerazione, product-as-a-service)
    4. tecnologie per il recupero di materiali complessi.
Il contributo è a fondo perduto, con intensità variabile dal 10% al 70% in funzione del regime di aiuto scelto (de minimis o GBER), della voce di spesa e della dimensione d’impresa.
Le spese dovranno avviarsi dopo la presentazione della domanda e riferirsi alle seguenti categorie di spesa:
  1. studio ambientale: analisi dei flussi, LCA e PEF, carbon e water footprint, studi di fattibilità, progettazione preliminare
  2. macchinari, impianti, attrezzature e soluzioni tecnologiche
  3. hardware, sensori e strumenti digitali di monitoraggio ambientale; software
  4. brevetti, licenze, know-how e ricerca contrattuale
  5. materiali e forniture per prototipi, test e sperimentazioni; certificazioni ambientali
  6. opere edili-murarie e impiantistiche connesse al progetto
Domande: i termini saranno definiti dal bando attuativo che si attende
Valutazione: procedura valutativa a sportello, secondo l’ordine cronologico di presentazione, con punteggio minimo di ammissibilità pari a 60/100.
Maggiori dettagli nella scheda di sintesi scaricabile qui sotto.

Le imprese interessate ad approfondire possono rivolgersi a:
ApiTech Srl – Ufficio Progetti e Finanza agevolata
bandi@api-tech.it

(MVL/am)


“Voucher Cloud & Cybersecurity”: contributi al 50% fino a 20 mila euro

Il bando “Voucher Cloud & Cybersecurity”, misura promossa dal Ministero delle Imprese e del Made in Italy per sostenere l’adozione di servizi e prodotti di cloud computing e cybersecurity da parte delle PMI e lavoratori autonomi, aprirà il prossimo 10 novembre.
Previsti contributi al 50%, fino a un massimo di 20.000 euro.  
Sono finanziabili soluzioni nuove e aggiuntive rispetto a quelle già in uso, oppure più avanzate e sicure, e fornite da soggetti iscritti nell’apposito elenco istituito dal MIMIT.

Queste le categorie di spesa ammissibili:

  1. soluzioni hardware e software di cybersecurity  
  2. servizi cloud infrastrutturali (IaaS) e di piattaforma (PaaS):  
  3. servizi cloud SaaS (contabilità, gestione risorse umane – HRM, ERP/workflow, gestione contenuti – CMS ed e-commerce, CRM, comunicazioni unificate e centralino virtuale – UCC e PABX);
  4. servizi di configurazione, monitoraggio e supporto continuativo, inclusi i servizi professionali, ammissibili nella misura massima del 30% del piano di spesa e connessi agli altri servizi.
Le spese devono essere avviate solo dopo la presentazione della domanda e la ricezione del CUP di progetto, e vanno concluse entro 12 mesi dalla concessione in caso di acquisto diretto o entro 24 mesi in caso di abbonamento.
Requisito di accesso è essere PMI e disporre, al momento della domanda, di un contratto di connettività con velocità minima in download di 30 Mbps.
Domande: dalle ore 12:00 del 10 novembre 2026 fino alle ore 12:00 del 20 gennaio 2027, salvo esaurimento fondi.

La procedura è a sportello, secondo l’ordine cronologico di presentazione delle domande: non è escluso un click day, è quindi opportuno prepararsi per tempo.
Maggiori dettagli nella scheda di sintesi scaricabile qui sotto. 

Le imprese interessate ad approfondire possono rivolgersi a:
ApiTech Srl – Ufficio Progetti e Finanza agevolata
bandi@api-tech.it

(MVL/am)


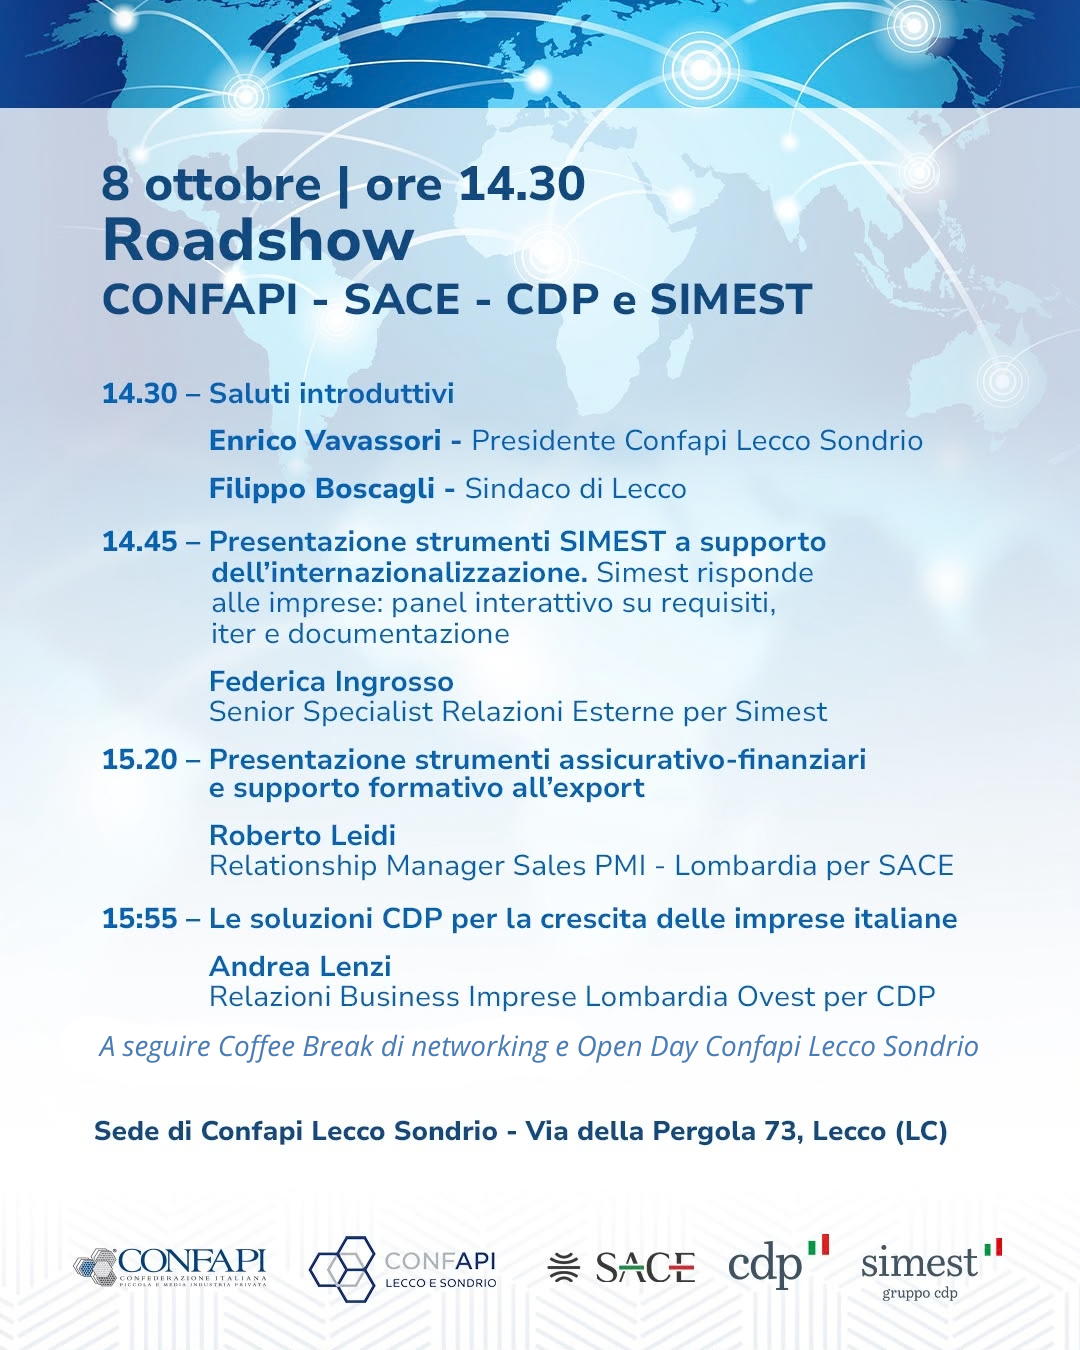
INVITO | Giornata dedicata alle imprese: Roadshow CONFAPI – SACE – CDP – SIMEST e Open Day Servizi Confapi Lecco Sondrio

Invitiamo tutte le aziende associate a una speciale giornata interamente dedicata allo sviluppo, alle opportunità di finanziamento e ai servizi per le PMI, che si terrà giovedì 8 ottobre 2026 presso la sede di Confapi Lecco Sondrio (Via della Pergola 73, Lecco).


L’appuntamento si articolerà in due momenti principali:

Roadshow CONFAPI – SACE – CDP e SIMEST (dalle ore 14:30)
Un incontro fondamentale per conoscere gli strumenti di supporto finanziario, assicurativo e d’internazionalizzazione rivolti alle imprese.
Programma:

  • 14:30 – Saluti introduttivi
    • Enrico Vavassori – Presidente Confapi Lecco Sondrio
    • Filippo Boscagli – Sindaco di Lecco
  • 14:45 – Presentazione strumenti SIMEST a supporto dell’internazionalizzazione
    (Panel interattivo su requisiti, iter e documentazione con Federica Ingrosso, Senior Specialist Relazioni Esterne per Simest)
  • 15:20 – Presentazione strumenti assicurativo-finanziari e supporto formativo all’export
    (Roberto Leidi, Relationship Manager Sales PMI – Lombardia per SACE)
  • 15:55 – Le soluzioni CDP per la crescita delle imprese italiane
    (Andrea Lenzi, Relazioni Business Imprese Lombardia Ovest per CDP)
  •  Coffee break di networking
     
OPEN DAY SERVIZI CONFAPI LECCO SONDRIO
A seguire, presenteremo la panoramica completa dei servizi e delle opportunità che la nostra associazione mette a disposizione delle aziende del territorio:
  • Api Formazione: soluzioni e percorsi per la valorizzazione delle risorse umane.
  • ApiTech: innovazione e soluzioni tecnologiche per la crescita aziendale.
  • Ufficio Estero: orientamento, opportunità e processi di internazionalizzazione.
  • Api Welfare: programmi su misura per il benessere aziendale e organizzativo.
  • Consorzio Adda Energia: condizioni competitive per la fornitura di energia e gas.
Dettagli dell’evento:
  • Data: giovedì 8 ottobre 2026
  • Orario: Roadshow dalle ore 14:30 | Coffee Break e Open Day a seguire
  • Sede: Confapi Lecco Sondrio – Via della Pergola 73, Lecco (LC)
     
Per partecipare è obbligatoria l’iscrizione CLICCANDO QUI


Alleghiamo locandine con programma dell’evento. 

(MP/am)