1

Al via le comunicazione di completamento per gli iper-ammortamenti

Via libera alla presentazione delle comunicazioni di completamento per gli iper-ammortamenti ex art. 1 comma 427 della L. 199/2025, essendo quindi possibile completare l’iter di accesso all’agevolazione.

Con il decreto direttoriale 14 ottobre 2026, pubblicato il 15 ottobre sul sito del MIMIT, è stato infatti disposto l’avvio, dalle ore 12:00 del 15 ottobre, della presentazione da parte delle imprese delle comunicazioni di completamento dell’investimento per gli iper-ammortamenti (agevolazione denominata anche “Nuovo piano transizione 5.0”), in attuazione del DM 7 maggio 2026.

Le comunicazioni vanno presentate esclusivamente tramite il sistema telematico per la gestione della misura disponibile nell’apposita sezione “Area Clienti” del sito internet del GSE (www.gse.it).

Sul sito del GSE è stato inoltre reso disponibile il modello della comunicazione di completamento, nonché le istruzioni operative e la guida alla piattaforma NPTR5 aggiornate.

Dopo la possibilità di presentare la comunicazione preventiva (ex DM 10 giugno 2026) e quella di conferma con acconto minimo del 20% (ex DM 20 luglio 2026), è ora possibile presentare anche le comunicazioni di completamento, vale a dire l’ultima fase della procedura di accesso (ferma restando la necessità di presentare le successive due comunicazioni periodiche di monitoraggio).

Pertanto, le imprese che hanno ricevuto l’esito positivo della comunicazione di conferma e che hanno completato gli investimenti possono accedere al portale del GSE e inviare la comunicazione di completamento dell’investimento, di cui all’art. 3 comma 3 del DM 7 maggio 2026. Sulla base di tale disposizione, al completamento degli investimenti, avvenuta l’interconnessione dei beni materiali e immateriali 4.0, e in ogni caso entro il 15 novembre 2028, l’impresa trasmette una o più comunicazioni di completamento riferite a uno o più beni oggetto della medesima comunicazione di conferma, corredate da attestazioni di possesso della documentazione richiesta.

La comunicazione di completamento deve quindi essere trasmessa una volta conclusi gli investimenti (completamento degli investimenti che, stando all’attuale versione della norma, deve avvenire entro il termine del 30 settembre 2028, salvo eventuali modifiche che saranno introdotte nella prossima legge di bilancio), e comunque entro il termine finale del 15 novembre 2028. Quanto al contenuto, tale comunicazione deve contenere, tra l’altro:

  • gli estremi delle fatture relative ai costi agevolabili (in particolare, secondo le istruzioni operative, vanno registrati i dati delle fatture e/o dei contratti di leasing a saldo necessari a garantire la copertura di almeno il 100% del costo agevolabile);
  • le attestazioni comprovanti il possesso della perizia tecnica asseverata e della certificazione contabile.
La comunicazione di completamento non può comunque avere ad oggetto investimenti in beni diversi o di ammontare superiore rispetto a quelli oggetto della comunicazione di conferma e riporta, per ciascun bene, la data di completamento dell’investimento. Il costo di acquisizione finale di ciascun bene può quindi variare rispetto alle fasi precedenti, ma esclusivamente in diminuzione (in tal senso il GSE, nella sezione dedicata al nuovo piano transizione 5.0).

Nella guida GSE viene precisato che “è possibile trasmettere una o più comunicazioni di completamento riferite a singoli beni o gruppi di beni”.

Sulla base delle indicazioni fornite in alcuni webinar da rappresentanti del MIMIT, potrebbero essere trasmesse:

  • più comunicazioni di completamento, in relazione a singoli beni;
  • comunicazioni di completamento anche in anni successivi.
Ad esempio, ipotizzando un investimento costituito da due beni agevolabili con comunicazione preventiva e di conferma presentate nel 2026, è stato affermato che:
  • se un bene viene consegnato e tale investimento è completato nel 2026, è possibile fare la comunicazione di completamento nel 2026 e accedere alla prima parte dell’iper-ammortamento in relazione a questo bene;
  • se l’altro bene viene invece consegnato nel 2027, non occorre rifare la prenotazione, potendo presentare la comunicazione di completamento separata nel 2027 per tale bene.
Si ricorda che, a norma dell’art. 4 del DM 7 maggio 2026 la maggiorazione è riconosciuta a decorrere dal periodo d’imposta in cui viene inviata la comunicazione di completamento, subordinatamente all’esito positivo della verifica da parte del GSE. Pertanto, per investimenti 4.0 completati e interconnessi nel 2026, la comunicazione di completamento dovrà essere inviata entro fine anno se si intende iniziare a fruire degli iper-ammortamenti già nel modello REDDITI 2027. Per completare il quadro, manca solo l’annunciata circolare operativa.
 

(MF/ms)


Iperammortamento: la certificazione contabile è sottoposta a regole precise

Per espressa previsione normativa, ai fini della spettanza del c.d. iperammortamento, ex art. 1, commi 427-436, Legge n. 199/2025, oltre alla perizia tecnica asseverata per tutti i beni agevolati, è necessaria la certificazione contabile del revisore.

Si ponga attenzione al fatto che l’obbligo di certificazione opera:

  • indipendentemente dall’importo dell’investimento, ed è finalizzato
  • all’attestazione dell’effettivo sostenimento delle spese ammissibili e la loro corrispondenza alla documentazione contabile predisposta dall’impresa (art. 7, comma 1, del D.M. MIMIT-MEF 7 maggio 2026).
Quanto all’individuazione del soggetto abilitato al rilascio, l’art. 7, comma 2, del medesimo Decreto distingue due ipotesi.

Per le imprese soggette a revisione legale dei conti la certificazione è rilasciata dai soggetti incaricati della revisione ai sensi del D.Lgs. 27 gennaio 2010, n. 39; per le imprese non obbligate per Legge alla revisione legale, essa è rilasciata da un revisore legale dei conti o da una società di revisione legale dei conti iscritti nella sezione A del registro di cui all’art. 8 del medesimo Decreto legislativo.

In entrambi i casi è richiesto il possesso di idonee coperture assicurative (art. 7, comma 2, primo periodo).

Nell’assunzione dell’incarico, il revisore legale o la società di revisione devono osservare i principi di indipendenza elaborati ai sensi dell’art. 10 D.Lgs. n. 39/2010; il Decreto richiama, in attesa della loro adozione, quelli previsti dal codice etico IFAC.

La disciplina non prevede un beneficio aggiuntivo per il compenso relativo alla certificazione contabile, neppure per le imprese non obbligate alla revisione legale.

Inoltre, trattandosi di un adempimento necessario per ottenere l’incentivo, si ritiene che il relativo costo non incrementi la base sulla quale calcolare la maggiorazione.

Ai sensi dell’art. 9, comma 2, del D.M. 7 maggio 2026, l’impresa deve conservare e rendere disponibile tutta la documentazione necessaria a verificare la correttezza e la veridicità di quanto dichiarato tramite la piattaforma informatica: perizie, attestazioni, fatture, documenti di trasporto e ogni altro documento relativo all’acquisizione dei beni agevolati.

Il GSE, sulla base della convenzione con il Ministero prevista dall’art. 1, comma 435, Legge n. 199/2025, verifica i requisiti tecnici e i presupposti dell’agevolazione, nonché la conformità degli investimenti ai dati dichiarati, entro i termini dell’art. 43 D.P.R. n. 600/1973 (vedi termini per l’acc.to).

Il GSE può richiedere ulteriore documentazione alle amministrazioni pubbliche interessate.

Si tenga conto che la certificazione deve essere disponibile al momento della comunicazione di completamento: l’art. 3, comma 3, D.M. 7 maggio 2026 richiede infatti che questa sia corredata dalle attestazioni di possesso della documentazione tecnica e contabile prevista dagli artt. 6 e 7.

Occorre quindi coordinare l’incarico al revisore con il completamento dell’investimento e, per i beni degli allegati IV e V Legge n. 199/2025, con l’avvenuta interconnessione.

L’art. 4 del Decreto prevede infatti che la maggiorazione del costo di acquisizione dei beni rileva, ai fini della determinazione delle imposte sui redditi:

  • a decorrere dal periodo d’imposta nel quale l’impresa trasmette al GSE la comunicazione di completamento degli investimenti,
  • sempre che il bene oggetto di investimento sia entrato in funzione entro il medesimo periodo d’imposta.
È dunque necessaria l’avvenuta l’interconnessione dei beni al sistema aziendale di gestione della produzione o alla rete di fornitura posto che la comunicazione di completamento la richiede espressamente.

La fruizione della maggiorazione è, in ogni caso, subordinata alla ricezione della comunicazione di esito positivo delle verifiche effettuate dal GSE rispetto a ciascuna comunicazione di completamento degli investimenti.
 
(MF/ms)


Non previsto il meccanismo del “Recapture” per il nuovo iperammortamento

L’Iperammortamento 2026-2028  risulta caratterizzato da elementi distintivi rispetto ai suoi “antenati”: l’Iper 2017-2019 e i crediti d’imposta 4.0 e 5.0.

Fra queste particolarità spicca l’assenza di un meccanismo di recapture, in caso di cessione a titolo oneroso o trasferimento del bene fuori dal territorio dello Stato durante il periodo di fruizione.

La c.d. recapture affonda le sue radici nella prima edizione dell’Iperammortamento, introdotta dall’art. 7, D.L. n. 87/2018 (c.d. Decreto Dignità) per gli investimenti in beni materiali 4.0 effettuati a decorrere dal 1 4 luglio 2018.

Col passaggio al credito d’imposta la recapture è stata estesa a ogni tipologia di bene agevolabile ed è stato circoscritto temporalmente il periodo di sorveglianza.

La ratio legis è evidente: vincolare l’incentivo a investimenti durevoli e territoriali, escludendo quelli a carattere temporaneo, realizzati al solo fine di fruire dell’incentivo, e quelli solo originariamente nazionali, successivamente destinati a essere utilizzati all’estero.

La norma istitutiva dell’attuale incentivo (art. 1 , commi 427–436, Legge n. 199/2025, c.d. Legge di Bilancio 2026) non prevede, al contrario del passato, alcun obbligo di restituzione delle quote di Iperammortamento già fruite.

Il Comma 432 recita: «Se nel corso del periodo di fruizione della maggiorazione del costo di cui al comma 427 si verifica il realizzo a titolo oneroso del bene oggetto dell’agevolazione ovvero se il bene è destinato a strutture produttive ubicate all’estero, anche se appartenenti allo stesso soggetto, non viene meno la fruizione delle residue quote del beneficio, come originariamente determinate, a condizione che, nello stesso periodo d’imposta del realizzo, l’impresa sostituisca il bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superiori. Nel caso in cui il costo di acquisizione dell’investimento sostitutivo sia inferiore al costo di acquisizione del bene sostituito, la fruizione del beneficio prosegue per le quote residue fino a concorrenza del costo del nuovo investimento».
Ciò significa che, in caso di alienazione o delocalizzazione del bene ad ammortamento in corso, l’impresa incorre esclusivamente nella perdita del diritto alla maggiorazione delle quote residue, salvo applicazione della clausola di salvaguardia del bene sostitutivo.

La deroga per investimenti sostitutivi, eredità del passato, è stata introdotta affinché una norma fiscale non influenzi l’upgrade tecnologico delle imprese, consentendo la fruizione dell’agevolazione nel caso di sostituzione con un bene nuovo, dotato di caratteristiche analoghe o più performanti.

Quindi, la sostituzione di un bene materiale 4.0 (incluso nell’Allegato IV annesso alla Legge n. 1 99/2025) non determina il venir meno delle quote di beneficio residue al soddisfacimento congiunto delle seguenti condizioni:

effettuazione dell’investimento sostitutivo nello stesso periodo d’imposta di realizzo del bene sostituito;
investimento in un bene materiale nuovo dotato di caratteristiche tecnologiche analoghe o superiori a quelle del bene sostituito;
attestazione dell’effettuazione dell’investimento sostituivo, delle caratteristiche tecnologiche e dell’interconnessione del nuovo bene.

Qualora l’investimento sostitutivo risulti di costo inferiore rispetto a quello del bene originario, ferme restando le altre condizioni oggettive e documentali richieste, la fruizione dell’iperammortamento proseguirà fino a concorrenza del minore importo.

Riassumendo, ecco le principali casistiche che si possono verificare:
 

  • cessione onerosa o trasferimento del bene all’estero, avvenuti nel periodo di fruizione senza “contestuale” sostituzione del bene: viene meno l’iperammortamento sulle quote residue senza obbligo di restituzione del beneficio goduto;
  • cessione onerosa o trasferimento del bene all’estero, avvenuti nel periodo di fruizione con “contestuale” sostituzione del bene con uno tecnologicamente analogo o superiore:
  • continua l’iperammortamento fino a concorrenza del costo del bene nuovo, se inferiore a quello originario;
cessione onerosa o trasferimento del bene all’estero, avvenuti oltre il periodo di fruizione: l’intero beneficio è salvo;
  • cessione a titolo gratuito del bene in Italia o trasferimento del bene nel territorio dello Stato, l’intero beneficio è salvo.
(MF/ms)


Tax credit carburante autotrasporto: proroga presentazione istanze al 20 settembre

Più tempo per le imprese del settore autotrasporto per presentare le domande per il tax credit sul carburante ex art. 3 del DL 33/2026.

Le istanze, relative al periodo di riferimento 1° marzo-31 agosto 2026, possono essere infatti presentate fino alle ore 23:59 di domenica 20 settembre 2026. La proroga del termine per la presentazione delle domande, inizialmente fissato al 15 settembre, è stata annunciata dal Ministero dei Trasporti con un apposito comunicato.

In tale comunicato viene precisato che è stato ritenuto utile prorogare il termine di chiusura della piattaforma predisposta per la presentazione delle istanze, per il maggior tempo tecnicamente ammissibile, considerando che le numerose richieste pervenute di autorizzazione all’accesso da parte delle imprese attraverso l’assistenza ha comportato per esse l’impossibilità di presentare l’istanza.

Inoltre, è stato rilevato che molte domande contengono errori nel file_fatture e dunque non vengono accettate dalla piattaforma, ricordando che per regolarizzare l’istanza è necessario procedere ad annullarla e riproporla in maniera corretta.

Il comunicato rileva altresì che l’assistenza offerta per la presentazione delle istanze, contattabile alla mail assistenza-creditogasolio@sogei.it, sarà attiva fino alle ore 18:00 del giorno venerdì 18 settembre 2026. Dopo tale termine non sarà più possibile inviare alcuna richiesta, ma solo accedere alla piattaforma.

L’istanza, si ricorda, va presentata attraverso la piattaforma predisposta dall’Agenzia delle dogane e dei monopoli all’indirizzo http://www.creditocarburantetrasporto.adm.gov.it .

Si ricorda che, a norma dell’art. 2 del DM 28 agosto 2026, il credito d’imposta in commento è riconosciuto alle:

  • imprese, aventi sede legale o stabile organizzazione in Italia, esercenti attività di trasporto di merci indicate all’art. 24-ter comma 2 lett. a), punti 1 e 3, del DLgs. 504/95;
  • imprese, aventi sede legale o stabile organizzazione in Italia, che operano nel settore dell’autotrasporto di persone indicate all’art. 24-ter comma 2 lett. b) del DLgs. 504/95;
  • imprese esercenti le attività di trasporto di cui alla L. 11 agosto 2003 n. 218, in materia di noleggio di autobus con conducente.
  • Tali attività devono essere esercitate con veicoli di classe ambientale euro V e VI.
La lett. a) dell’art. 24-ter comma 2 del DLgs. 504/95 richiamato riguarda le attività di trasporto di merci, con veicoli di massa massima complessiva pari o superiore a 7,5 tonnellate, esercitata da:
  • persone fisiche o giuridiche iscritte nell’albo nazionale degli autotrasportatori di cose per conto di terzi (punto 1);
  • imprese stabilite in altri Stati membri dell’Unione europea, in possesso dei requisiti previsti dalla disciplina dell’Unione europea per l’esercizio della professione di trasportatore di merci su strada (punto 3).
Sono quindi ammesse esclusivamente le imprese iscritte al REN o le imprese straniere esercenti la professione di trasportatore su strada aventi stabile organizzazione in Italia, mentre sono escluse le imprese che effettuano trasporto merci in conto proprio (cfr. FAQ 4 settembre 2026).

La citata lett. b) dell’art. 24-ter comma 2 del DLgs. 504/95 riguarda le attività di trasporto di persone svolta da:

  • enti pubblici o imprese pubbliche locali esercenti l’attività di trasporto di cui al DLgs. 19 novembre 97 n. 422;
  • imprese esercenti autoservizi interregionali di competenza statale di cui al DLgs. 21 novembre 2005 n. 285;
  • imprese esercenti autoservizi di competenza regionale e locale di cui al DLgs. 19 novembre 97 n. 422;
  • imprese esercenti autoservizi regolari in ambito comunitario di cui al regolamento n. 1073/2009.
Il credito d’imposta in commento copre fino al 70% della maggior spesa sostenuta per il carburante nei mesi oggetto dell’agevolazione, da marzo ad agosto 2026, nei limiti delle risorse stanziate.

Nel caso in cui le richieste totali superino lo stanziamento previsto, l’importo del beneficio effettivo per singola impresa sarà comunque riparametrato.

Estensione dell’agevolazione anche al mese di settembre 2026

Si rileva che l’art. 1 comma 4 del DL 157/2026 ha esteso il credito d’imposta in esame anche al mese di settembre 2026, con un incremento di risorse pari a 16 milioni di euro.

In relazione a tale modifica dovrebbero essere rilasciate specifiche modalità attuative.
 

(MF/ms)


Webinar tecnico: “Iper-Ammortamento 2026: le misure attuative”

Informiamo che martedì 15 settembre 2026, alle ore 14.30, si terrà il webinar tecnico focalizzato sui nuovi provvedimenti attuativi dell’Iper-Ammortamento 2026.

Questo seminario online è la replica, per chi non ha potuto partecipare, dell’incontro tenutosi in presenza nella nostra sede il luglio scorso.

L’incontro rappresenta un’importante occasione per orientarsi tra le novità normative e cogliere tempestivamente le opportunità di investimento per le imprese.

Insieme ai nostri esperti, il Dott. Massimo Fumagalli (Commercialista) e l’Ing. Guido Sala, approfondiremo:

  • le opportunità disponibili: i vantaggi fiscali previsti per il nuovo anno.
  • le modalità di accesso: la roadmap e i requisiti per richiedere gli incentivi.
  • i limiti normativi: le criticità e gli aspetti tecnici a cui prestare la massima attenzione per evitare sanzioni.
     

Per partecipare è obbligatoria l’iscrizione CLICCANDO QUI

La mattina del webinar verrà inviato agli iscritti il link per partecipare.

(MS/am)


Bandi e agevolazioni: monitoraggio opportunità settembre 2026

Con la ripresa delle attività dopo la pausa estiva, può essere utile fare il punto su strumenti e opportunità a sostegno degli investimenti delle imprese.

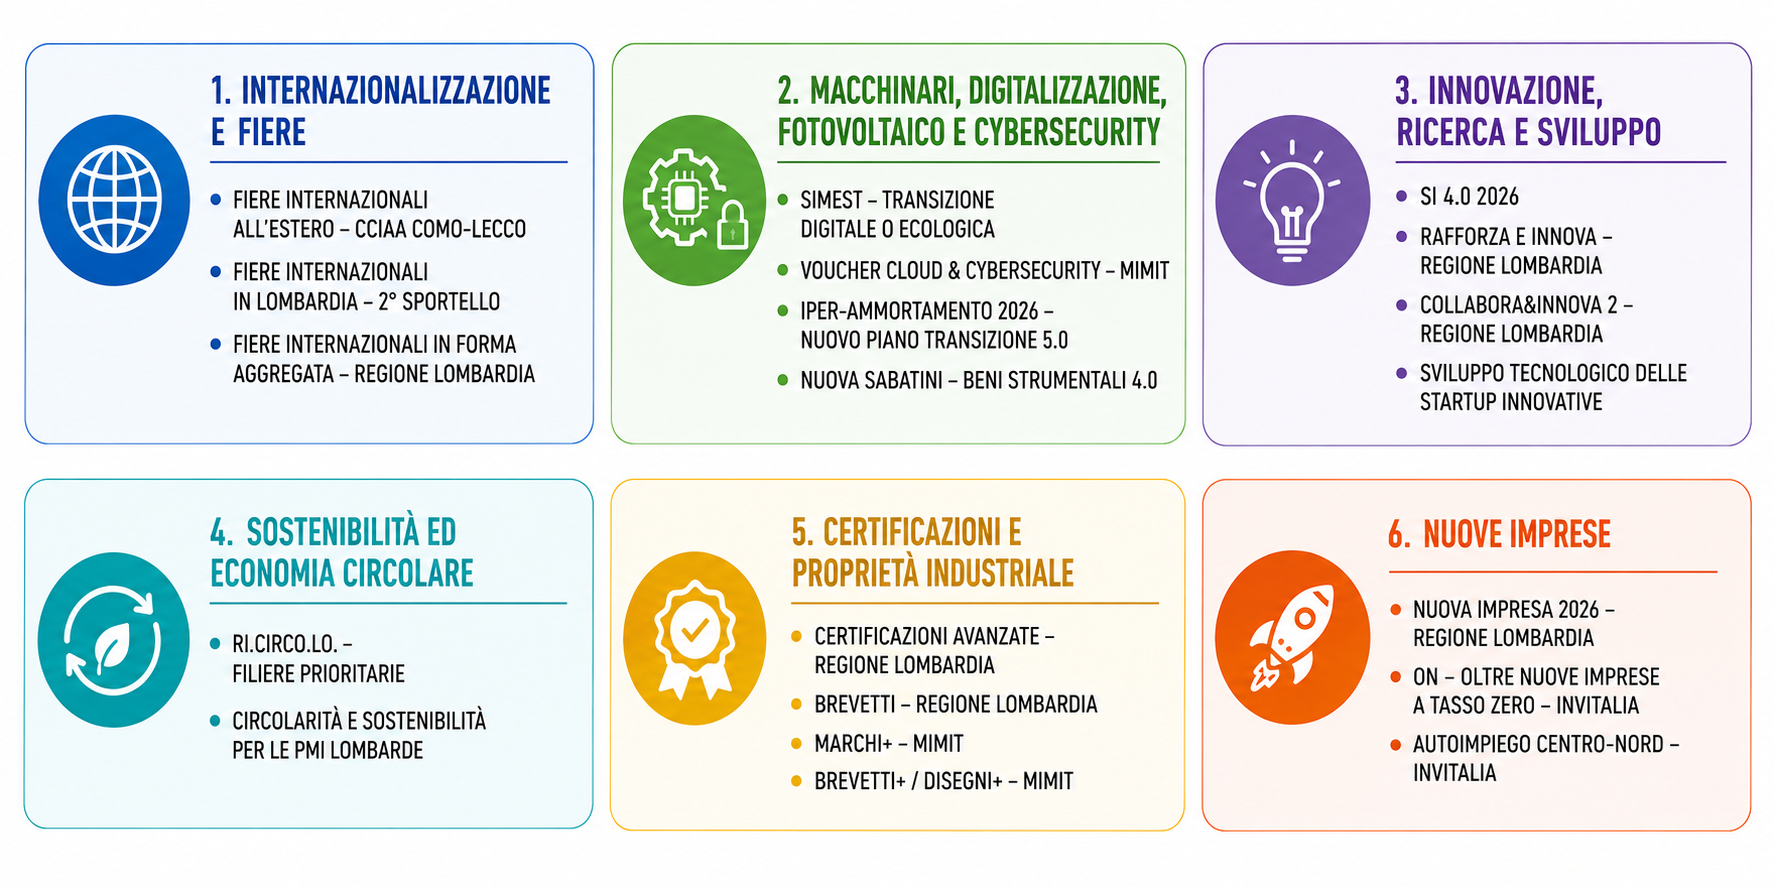
Per offrire un primo orientamento, abbiamo selezionato alcune misure attive o in arrivo. Si tratta di strumenti diversi per tipologia di contributo (fondo perso / finanziamento a tasso zero / agevolazione fiscale) con focus su attività strategiche quali: internazionalizzazione, digitalizzazione, innovazione e sviluppo, sostenibilità.

Nel file scaricabile è disponibile una sintesi con le informazioni principali sulle singole misure. Si tratta di una prima informativa, da approfondire con verifiche personalizzate.
Particolare attenzione va posta alle date di apertura degli sportelli: per alcuni bandi le risorse vengono assegnate in ordine cronologico e diventa quindi determinante presentare domanda subito, all’apertura dello sportello.
 
Per comprendere quali sono le migliori opportunità per sostenere i vostri programmi di investimento, svolgere una verifica di fattibilità e trovare assistenza per gestire tutto l’iter agevolativo, ApiTech è a disposizione delle aziende associate: bandi@api-tech.it – 0341.282822.

(MVL/am)


Bandi e agevolazioni: monitoraggio opportunità

Con la ripresa delle attività dopo la pausa estiva, può essere utile fare il punto su strumenti e opportunità a sostegno degli investimenti delle imprese. Per offrire un primo orientamento, abbiamo selezionato alcune misure attive o in arrivo. Si tratta di strumenti diversi per tipologia di contributo (fondo perso/finanziamento a tasso zero/agevolazioni fiscale) con focus su attività strategiche quali: internazionalizzazione, digitalizzazione, innovazione e sviluppo, sostenibilità.


Nelle pagine che seguono è disponibile una sintesi con le informazioni principali sulle singole misure. Si tratta di una prima informativa, da approfondire con verifiche personalizzate. Particolare attenzione va posta alle date di apertura degli sportelli: per alcuni bandi le risorse vengono assegnate in ordine cronologico e diventa quindi determinante presentare domanda subito, all’apertura dello sportello.
 
Per capire quali sono le migliori opportunità per sostenere i vostri programmi di investimento, svolgere una verifica di fattibilità e trovare assistenza per gestire tutto l’iter agevolativo,
ApiTech è a disposizione alla mail
bandi@api-tech.it


BANDI E AGEVOLAZIONI: MONITOR OPPORTUNITÀ – SETTEMBRE 2026


INTERNAZIONALIZZAZIONE E FIERE
Bando Apertura / modalità Target Investimenti ammissibili Agevolazione
Fiere internazionali all’estero – CCIAA Como-Lecco 10/09/26 ⚠️
CLICK DAY
MPMI con sede legale o unità locale nelle province di Como e Lecco Partecipazione a fiera internazionale all’estero nel 2026: iscrizione, stand, allestimento, catalogo e trasporto Fondo perduto 50%, max €5.000
Fiere Internazionali in Lombardia – 2° sportello Operativo
Procedura a sportello
MPMI lombarde Partecipazione come espositore diretto a 1 o 2 fiere internazionali in Lombardia dal 01/09/2026 al 31/12/2027. Rendicontazione a costi standard semplificati. 50% PMI, fino al 60% per micro/startup; max €15.000 nuovi espositori, €8.000 altre casistiche. Investimento minimo €6.000
Fiere internazionali in forma aggregata – Regione Lombardia Operativo.
Procedura valutativa a sportello
Partenariati di almeno 5 MPMI lombarde Partecipazione a fiere internazionali che si svolgono entro il 31/3/28, afferenti ai diversi settori previsti dal bando. Domanda da presentare 6 mesi prima dell’inizio fiera. Fondo perduto al 90%, max €200.000 per partenariato e per manifestazione fieristica.
MACCHINARI, DIGITALIZZAZIONE, FOTOVOLTAICO E CYBERSECURITY
Bando Apertura / modalità Target Investimenti ammissibili Agevolazione
SIMEST – Transizione Digitale o Ecologica Operativo.

Dal 21/09/26 nuovo focus “AI e Quantum Computing”

Imprese con sede in Italia e almeno 2 esercizi completi e requisiti specifici in base alla sottomisura: esportatrici, energivore, efficientamento energetico, AI Digitalizzazione, software/hardware, Industria 4.0, cloud, cybersecurity, AI, efficientamento energetico e idrico, certificazioni e investimenti patrimoniali Finanziamento agevolato + possibile fondo perduto 10%-30% secondo caratteristiche dell’impresa/progetto
Voucher Cloud & Cybersecurity – MIMIT Dal 10/11/26. Procedura a sportello, possibile CLICK DAY PMI, lavoratori autonomi e professionisti Cloud, cybersecurity, firewall, software di sicurezza, IaaS/PaaS, ERP, CRM, SaaS e servizi collegati 50% fondo perduto, max €20.000. Investimento minimo €4.000
Iper-ammortamento 2026 – Nuovo Piano Transizione 5.0 Operativo
Procedura tramite prenotazione GSE, no click day
Tutte le imprese Beni materiali e immateriali strumentali 4.0 ricompresi negli Allegati IV e V; impianti per autoproduzione di energia rinnovabile e sistemi di stoccaggio
Investimenti agevolabili dal 01/01/2026 al 30/09/2028.
Risparmio fiscale pari a circa il 43% per investimenti fino a €2,5 mln, con maggiorazione fiscale del costo del 180%; 100% oltre €2,5 mln e fino a €10 mln; 50% oltre €10 mln e fino a €20 mln
Nuova Sabatini – beni strumentali 4.0 Operativa.
Investimenti agevolabili solo se avviati successivamente alla domanda
MPMI Acquisto tramite finanziamento bancario o leasing di macchinari, impianti, attrezzature, hardware, software e tecnologie digitali nuovi. Investimenti da €20.000 a €4 mln, con finanziamento/leasing max 5 anni. Prevista anche linea per beni non 4.0 Contributo ad abbattimento tasso interessi, pari indicativamente al 10% dell’investimento per beni 4.0 (7% per beni non 4.0)
INNOVAZIONE, RICERCA E SVILUPPO
Bando Apertura / modalità Target Investimenti ammissibili Agevolazione
SI4.0 2026 Domande entro 25/09/26. Procedura a graduatoria, no ordine cronologico MPMI con sede operativa nelle circoscrizioni camerali di BG, BS e MI-MB-LO Sviluppo di nuove soluzioni 4.0: AI, robotica, IoT, Digital Twin, cybersecurity, cloud, Big Data, software, attrezzature e consulenze 50% fondo perduto, max €30.000. Investimento minimo €25.000
Rafforza e Innova – Regione Lombardia Domande entro 31/03/27, ma risorse in esaurimento. Procedura valutativa a sportello PMI lombarde che realizzano un progetto di trasferimento tecnologico in collaborazione con Organismi di Ricerca Progetti di trasferimento tecnologico e sviluppo di soluzioni innovative, servizi tecnico-scientifici e utilizzo di laboratori degli OdR; ammessi anche materiali, software/licenze e personale dedicato Fondo perduto fisso di €30.000. Investimento minimo €50.000
Collabora & Innova 2 – Regione Lombardia Domande entro il 22/09/26. Procedura valutativa a graduatoria, no click day Partenariati da 3 a 8 soggetti, composti da PMI, grandi imprese e Organismi di Ricerca pubblici/privati; obbligatoria almeno una PMI e un OdR Progetti complessi di ricerca industriale e sviluppo sperimentale, finalizzati allo sviluppo di innovazioni di prodotto/processo e al trasferimento tecnologico Fondo perduto: 60% piccole imprese, 50% medie imprese, 40% grandi imprese e Organismi di Ricerca
Sviluppo Tecnologico delle Startup Innovative Domande entro il 25/11/26. Graduatoria, no click day Startup innovative early stage; in linea generale costituite da ≤36 mesi Prototipi/MVP, test, sperimentazione, ingegnerizzazione, software/hardware, materiali, consulenze, certificazioni e personale 80% fondo perduto, max €1 mln, elevabile a €1,5 mln nelle zone assistite.
Investimento minimo €150.000
SOSTENIBILITÀ ED ECONOMIA CIRCOLARE
Bando Apertura / modalità Target Investimenti ammissibili Agevolazione
Ri.Circo.Lo. – Filiere prioritarie Domande entro il 05/11/26. Graduatoria, no click day PMI lombarde, singole o aggregate Economia circolare nelle filiere plastica/polimeri, tessile, RAEE, batterie, fosforo e materie prime critiche; macchinari, impianti, software, consulenze, sperimentazione Fondo perduto variabile; in de minimis 60% piccole / 50% medie; negli altri regimi fino a €1,5 mln.
Investimento minimo €50.000
Circolarità e sostenibilità per le PMI lombarde Apertura da definire – bando attuativo di prossima pubblicazione MPMI lombarde, singole o aggregazioni di almeno 3 imprese Studio ambientale + investimento in eco-design, efficienza delle risorse, recupero scarti, riciclo, macchinari, impianti, software e tecnologie Fondo perduto variabile, fino a €1 mln per impresa + max €40.000 per studio ambientale.
 Investimento minimo €50.000
CERTIFICAZIONI E PROPRIETÀ INDUSTRIALE
Bando Apertura / modalità Target Investimenti ammissibili Agevolazione
Certificazioni Avanzate – Regione Lombardia 28/07/26 – 30/12/27 salvo esaurimento risorse. Procedura a sportello PMI con sede operativa in Lombardia Certificazioni per filiere strategiche: aerospazio, medicale, automotive, chimica, energia, nucleare, Oil & Gas, cybersecurity; certificazione, consulenze, test e formazione 70% fondo perduto, max €220.000.
Investimento minimo €70.000
Brevetti – Regione Lombardia Aperto dal 25/09/23 PMI lombarde Deposito di nuovi brevetti europei/internazionali ed estensione di brevetti tramite EPO/PCT
Rendicontazione a costi standard
Fondo perduto 80%, elevabile al 90%
Marchi+ – MIMIT Prossima pubblicazione – CLICK DAY MPMI che hanno registrato un marchio UE/internazionale Costi sostenuti per la registrazione di marchi UE presso EUIPO (Misura A) e/o internazionali presso OMPI/WIPO (Misura B) Fondo perduto fino all’80%, max €6.000 per marchio UE; 90%, max €9.000 per marchio OMPI/WIPO (riferimento edizione 2025)
Brevetti+ / Disegni+ – MIMIT Prossima pubblicazione – CLICK DAY MPMI che intendono investire nella valorizzazione economica di brevetti, disegni e modelli Acquisizione di servizi specialistici per progettazione, ingegnerizzazione, industrializzazione e valorizzazione economica del brevetto/disegno/modello Brevetti+: 80%, max €140.000, elevabile all’85% / 100% in specifici casi. Disegni+: 80%, max €60.000 (riferimento edizione 2025
NUOVE IMPRESE
Bando Apertura / modalità Target Investimenti ammissibili Agevolazione
Nuova Impresa 2026 – Regione Lombardia Aperto dal 30/04/26 fino a esaurimento risorse MPMI lombarde nate dopo il 1° giugno 2025; anche lavoratori autonomi e professionisti Beni strumentali, macchinari, attrezzature, arredi, hardware/software, marchi, brevetti, (costi in conto capitale obbligatori per almeno il 50%) +  consulenze, locazione e comunicazione 50% fondo perduto, max €10.000.
Investimento minimo €3.000
ON – Oltre Nuove imprese a tasso zero – Invitalia Operativo.
Procedura a sportello.
Imprese costituite da non più di 60 mesi o persone fisiche che intendono costituire una nuova impresa in forma societaria (oltre la metà numerica dei soci e delle quote composta da giovani 18-35 anni e/o donne Creazione e sviluppo d’impresa: opere, macchinari, impianti, attrezzature, programmi informatici/ICT, brevetti e, nei limiti previsti, capitale circolante Finanziamento a tasso zero fino al 90% delle spese ammissibili (esauriti fondi per quota a fondo perso prima prevista al 10%)
Autoimpiego Centro-Nord – Invitalia Operativo.
Procedura a sportello fino a esaurimento risorse
Giovani 18-34 anni inattivi, inoccupati o disoccupati, disoccupati GOL e working poor, che avviano nuove attività nelle regioni del Centro-Nord Avvio di imprese, lavoro autonomo e attività professionali. Macchinari, impianti, attrezzature, arredi, software/ICT, immobilizzazioni immateriali, servizi specialistici e opere edili nei limiti previsti Voucher 100% fondo perduto fino a €30.000, elevabile a €40.000; in alternativa 65% fondo perduto per programmi fino a €120.000 e 60% per programmi da €120.000 a €200.000
 
 
Per informazioni e assistenza:
ApiTech srl – bandi@api-tech.it


Iper-ammortamento: software agevolabili se iscritti tra le immobilizzazioni

La Legge di Bilancio 2026 (art. 1, commi 427-436, Legge 30 dicembre 2025, n. 199) in luogo dei crediti d’imposta “Industria 4.0” e “Transizione 5.0”, ha riproposto il c.d. “iperammortamento”.


L’agevolazione consiste in una maggiorazione delle quote di ammortamento / canoni di leasing per gli investimenti effettuati dall’1° gennaio 2026 al 30 settembre 2028 in:

  • beni materiali e immateriali strumentali nuovi compresi, rispettivamente, nei nuovi elenchi di cui agli Allegati IV e V alla Legge di Bilancio 2026, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura (beni materiali e immateriali 4.0);
  • beni materiali nuovi strumentali all’esercizio d’impresa finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo anche a distanza, compresi gli impianti per lo stoccaggio dell’energia prodotta (beni materiali che erano oggetto del credito d’imposta transizione 5.0).
Come detto tra i beni agevolabili rientrano anche quelli immateriali individuati dall’Allegato V della Legge n. 199/2025, tra cui software, sistemi e piattaforme digitali destinati all’integrazione dei processi aziendali, ecc.


Il D.M. Mimit-Mef 7 maggio 2026 ha disciplinato gli aspetti applicativi della misura, senza tuttavia fornire chiarimenti sul trattamento dei software acquisiti mediante contratti di licenza d’uso, fattispecie particolarmente diffusa nella prassi aziendale.

In assenza di indicazioni specifiche, appare ancora attuale l’orientamento espresso dalla circolare Mise-Agenzia delle Entrate n. 4/E/2017, che aveva ammesso l’agevolazione nella precedente versione dell’iperammortamento anche per i software acquisiti a titolo di licenza d’uso, purché il relativo diritto fosse iscrivibile tra le immobilizzazioni immateriali alla voce BI3. dello stato patrimoniale, secondo i corretti principi contabili.

La circolare aveva infatti precisato che i software potevano rientrare tra gli investimenti agevolabili “ancorché acquisiti a titolo di licenza d’uso sempre che iscrivibili in bilancio tra le immobilizzazioni immateriali”, richiamando i criteri dell’OIC 24.

Occorre quindi verificare la natura del diritto acquisito.

Secondo l’OIC 24, la voce BI3 “diritti di brevetto industriale e diritti di utilizzazione delle opere dell’ingegno” può comprendere:

  • i costi sia di produzione interna sia di acquisizione esterna dei diritti di utilizzazione delle opere dell’ingegno;
  • i costi per l’acquisizione o la produzione di brevetti per modelli di utilità e per modelli e disegni ornamentali;
  • i costi per i diritti in licenza d’uso di brevetti;
  • i costi relativi all’acquisto a titolo di proprietà, a titolo di licenza d’uso del software applicativo sia a tempo determinato che a tempo indeterminato;
  • i costi sostenuti per la produzione ad uso interno di un software applicativo tutelato ai sensi della Legge sui diritti d’autore;
  • i costi di know-how, sia nel caso in cui sono sostenuti per la produzione interna che nel caso di acquisto da terzi, quando è tutelato giuridicamente.
Per i beni immateriali 4.0 ammessi al beneficio, la deduzione della maggiorazione segue l’art. 103, comma 1, del TUIR: le quote annuali non possono eccedere il 50% del costo, con conseguente fruizione dell’extradeduzione concentrata in due esercizi.


Resta pertanto necessario attendere eventuali ulteriori chiarimenti ufficiali, ma, allo stato attuale, appare prudenziale ritenere agevolabili esclusivamente le licenze software che, in applicazione dei principi contabili, assumono la natura di immobilizzazioni immateriali.
 

(MF/ms)


Tax credit 4.0 anno 2025: entro il 31 luglio le comunicazioni di completamento

Non rispettare il termine comporta il mancato perfezionamento della procedura per la fruizione.

Scade il 31 luglio 2026 il termine previsto dall’art. 2 del DM 15 maggio 2025 per le comunicazioni di completamento necessarie, per i soggetti inclusi nella disponibilità delle risorse, ai fini del credito d’imposta 4.0 relativo agli investimenti prenotati nel 2025 ed effettuati entro il 30 giugno 2026.

L’art. 1 comma 446 della L. 207/2024, si ricorda, ha previsto il riconoscimento, nel rispetto di un limite di spesa specifico, del credito d’imposta 4.0 di cui all’art. 1 comma 1057-bis della L. 178/2020 – vale a dire quello relativo alle imprese che effettuano investimenti in beni strumentali materiali nuovi indicati nell’Allegato A alla L. 232/2016 – anche agli investimenti effettuati dal 1° gennaio 2025 al 31 dicembre 2025, ovvero entro il 30 giugno 2026 ma a condizione che entro il 31 dicembre 2025 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.

A tal fine, il DM 15 maggio 2025, come modificato dal DM 16 giugno 2025, ha approvato i modelli di comunicazione e definito la relativa procedura, prevedendo la necessità di presentare una comunicazione preventiva, rilevante ai fini della prenotazione delle risorse (comunque entro il termine del 31 gennaio 2026), una comunicazione preventiva con acconto, da presentare entro 30 giorni dalla prima, e, da ultimo, una comunicazione di completamento degli investimenti, a seguito del completamento degli stessi.

Si ricorda che in relazione al credito d’imposta 4.0 in esame era stato comunicato l’esaurimento delle risorse disponibili, con possibilità tuttavia di presentare ancora comunicazioni preventive; in caso di nuova disponibilità di risorse, è stato previsto che il GSE ne avrebbe dato comunicazione alle
imprese secondo l’ordine cronologico di trasmissione delle domande.

Tanto premesso, ove siano state presentate la comunicazione preventiva e di acconto nei suddetti termini e sia stato comunicato il via libera da parte del GSE, per poter beneficiare del credito d’imposta per beni materiali 4.0 con ordine e acconto minimo del 20% avvenuti entro il 31 dicembre 2025, gli investimenti avrebbero dovuto essere effettuati, a norma dell’art. 109 del TUIR, entro lo scorso 30 giugno; diversamente il credito d’imposta 4.0 non spetta.

Per gli investimenti ultimati alla data del 30 giugno 2026 (investimenti prenotati nel 2025 ma effettuati nel termine “lungo” del 2026), occorrerà presentare anche la comunicazione di completamento, a norma dell’art. 2 comma 4 del DM 15 maggio 2025, entro il termine del 31 luglio 2026 (cfr. anche FAQ GSE 29 settembre 2025).

Per gli investimenti completati nel 2025 la comunicazione doveva essere invece presentata entro lo scorso 31 marzo 2026. Il mancato invio da parte delle imprese delle comunicazioni nei termini e nelle modalità previste comporta il mancato perfezionamento della procedura per la fruizione del credito d’imposta.

Per quanto esposto, qualora gli investimenti prenotati nel 2025 non siano stati effettuati entro il termine del 30 giugno 2026, o nel diverso caso in cui gli investimenti siano stati effettuati entro tale termine ma non venga presentata la comunicazione di completamento entro il 31 luglio, non si potrà fruire del credito d’imposta 4.0. Per tali beni, per i quali non si può quindi beneficiare del credito 4.0, si potrebbe valutare l’ammissione al nuovo iper-ammortamento ex L. 199/2025, fermo restando che sul punto si attendono indicazioni nell’annunciata circolare.

Il credito d’imposta 4.0 sarà utilizzabile in compensazione nel modello F24 dal decimo giorno del mese successivo a quello della trasmissione dei dati dal Ministero all’Agenzia (cfr. art. 2 comma 8 del DM 15 maggio 2025), in tre quote annuali di pari importo.

Secondo l’Agenzia delle Entrate se l’investimento è completato entro il 30 giugno 2026 si può fruire della prima quota già nel 2026 e della seconda e terza quota rispettivamente dal 2027 e dal 2028 (fermo restando che la quota annuale può essere fruita anche in anni successivi a quello dal quale può essere utilizzata). In tal caso nel modello F24 va utilizzato il codice tributo “7077” e deve essere indicato sempre come anno di riferimento l’anno di completamento comunicato al MIMIT/GSE, in questo caso il 2026, e lo stesso anno 2026 va indicato anche quando si fruisce delle quote di credito negli anni successivi (cfr. FAQ 29 gennaio 2026).

Altro aspetto da considerare è l’indicazione nel modello REDDITI 2026. Le istruzioni per la compilazione del quadro RU con riferimento al codice credito “2L” richiedono infatti l’indicazione degli investimenti anche solo prenotati nel periodo d’imposta oggetto della dichiarazione (entro il 31 dicembre 2025) ma effettuati successivamente, nel termine “lungo” del 30 giugno 2026. A tal fine occorre compilare, oltre al rigo RU5 colonna 2 (in cui indicare il credito maturato), il rigo RU140 nel modello REDDITI 2026, denominato “Investimenti beni strumentali (effettuati dopo la chiusura del periodo d’imposta)”.
 

(MF/ms)


Seminario tecnico “Iperammortamento 2026: le misure attuative” slide utilizzate

Trasmettiamo le slide utilizzate dai relatori, Massimo Fumagalli e Guido Sala, per il seminario tecnico “Iperammortamento 2026: le misure attuative” tenutosi il 7 luglio scorso.


CLICCANDO QUI è possibile scaricare tutto il materiale. 

Ricordiamo che in Associazione è disponibile l’assistenza per le aziende sul tema “Iperammortamento 2026”: 0341.282822, servizi@confapi.lecco.it

(MS/am)