1

IMU 2024: entro il 29 settembre 2025 il ravvedimento per l’omessa dichiarazione

Entro lunedì 29 settembre 2025 è possibile ravvedere l’omessa dichiarazione IMU per l’anno 2024 con un ritardo non superiore a 90 giorni, ai sensi dell’art. 13 comma 1 lett. c) del DLgs. 472/97 (il 90° giorno cade di domenica).

È scaduto infatti lo scorso 30 giugno il termine per presentare le dichiarazioni IMU (se dovute) o IMU ENC (obbligatorie per ciascun anno) riferite all’anno 2024.

A tale riguardo, occorre richiamare l’art. 13 comma 2-ter del DLgs. 472/97 (introdotto dal DLgs. 87/2024, c.d. DLgs. “Sanzioni”), ai sensi del quale “la riduzione della sanzione è, in ogni caso, esclusa nel caso di presentazione della dichiarazione con un ritardo superiore a novanta giorni”.

La disposizione preclude pertanto, per la generalità dei tributi (compresi quelli locali), la possibilità di perfezionare il ravvedimento dell’omessa dichiarazione se è decorso un ritardo superiore a 90 giorni.

L’art. 13 comma 2-ter del DLgs. 472/97 trova applicazione per le violazioni commesse dal 1° settembre 2024, come precisato dall’art. 5 del DLgs. 87/2024, e dunque certamente opera per l’omessa presentazione della dichiarazione IMU per l’anno 2024, che si è consumata il 30 giugno 2025 (termine per la presentazione della dichiarazione).

In forza del citato art. 13 comma 2-ter del DLgs. 472/97, devono pertanto intendersi superati i precedenti chiarimenti ministeriali che, invece, avevano riconosciuto la facoltà di ravvedere la tardiva dichiarazione IMU anche oltre il termine dei 90 giorni: detti chiarimenti evidenziavano che, in materia di tributi locali, non trova applicazione la qualifica della dichiarazione presentata con ritardo superiore a 90 giorni come “omessa”, prevista ai sensi degli artt. 2 comma 7 e 8 comma 6 del DPR 322/98 limitatamente alle dichiarazioni per imposte sui redditi, IRAP e IVA.

Dunque, con riguardo alle omesse dichiarazioni IMU e IMU ENC relative al 2024, è possibile perfezionare il ravvedimento, presentando una dichiarazione tardiva, solo entro il termine del 29 settembre 2025.

Resta in ogni caso fermo che, come per gli altri tributi locali, anche per l’IMU l’avvio di un controllo fiscale da parte del Comune preclude, in ogni caso, la possibilità del contribuente di ravvedersi (art. 13 comma 1-ter del DLgs. 472/97).

Con riferimento al trattamento sanzionatorio, per l’omessa dichiarazione IMU l’art. 1 comma 775 della L. 160/2019 prevede una sanzione che va dal 100% al 200% dell’imposta non versata, con un minimo di 50 euro (se il contribuente, pur avendo omesso la dichiarazione, ha corrisposto l’IMU dovuta, la sanzione è pari a 50 euro).

Peraltro, se la dichiarazione IMU viene presentata entro 30 giorni dal termine (quindi, se la dichiarazione IMU per il 2024 è già stata presentata entro il 30 luglio 2025), la sanzione di cui al citato comma 775 è ridotta a un terzo, ai sensi dell’art. 7 comma 4-bis del DLgs. 472/97 (nella versione post modifiche del DLgs. 87/2024, operante per le violazioni commesse dal 1° settembre 2024).

Alla sanzione per l’omessa dichiarazione IMU di cui all’art. 1 comma 775 della L. 160/2019 (eventualmente ridotta ex art. 7 comma 4-bis del DLgs. 472/97) va poi applicata la riduzione da ravvedimento operoso: perfezionando il ravvedimento (con non oltre 90 giorni di ritardo), la sanzione è di importo pari ad un decimo del minimo, ex art. 13 comma 1 lett. c) del DLgs. 472/97.

Per il perfezionamento del ravvedimento va ricordato che nel termine di 90 giorni occorre presentare la dichiarazione, nonché versare l’IMU eventualmente dovuta con i correlati interessi legali (che maturano giorno per giorno sull’imposta dovuta, ed il cui tasso fissato a partire dal 1° gennaio 2025 è pari al 2%) e la sanzione ridotta secondo i criteri sopra illustrati.

Ipotizzando che la dichiarazione venga presentata il 29 settembre 2025, per il ravvedimento è quindi necessario versare entro tale data anche l’IMU dovuta, con i relativi interessi legali, e la sanzione pari al 10% (1/10 del 100%) dell’IMU non versata (con una sanzione di importo minimo di 5 euro); se è già stata corrisposta l’IMU dovuta, va versata, ai fini del ravvedimento, la sanzione di 5 euro (1/10 di 50 euro).

Omessa dichiarazione anche se non viene dichiarato un singolo immobile

Va evidenziato, infine, che secondo la giurisprudenza di legittimità configura un’ipotesi di omessa dichiarazione (e non di dichiarazione infedele) anche la mancata indicazione, nella dichiarazione IMU, di un singolo immobile (così, tra le altre, Cass. 17 giugno 2021 n. 17298).
 

(MF/ms)


Polizze catastrofali: scadenza all’1 ottobre 2025 per le medie imprese

Si avvicina il termine ultimo, fissato al 1° ottobre, anche per le medie imprese per adeguarsi all’obbligo di stipula delle polizze catastrofali, introdotto dall’art. 1 commi 101 – 111 della L. 213/2023 (legge di bilancio 2024).

Per le grandi imprese, la polizza catastrofale doveva essere stipulata entro il 31 marzo 2025, con la previsione dell’applicazione delle sanzioni decorsi novanta giorni dalla data di decorrenza dell’obbligo assicurativo (dal 30 giugno); le piccole e micro imprese, invece, devono assicurarsi entro il prossimo 31 dicembre.

Al momento, la mancata stipula delle assicurazioni entro i termini di legge comporterà, per chi non si adegua, l’impossibilità di accedere ad alcuni incentivi di competenza della Direzione Generale per gli incentivi alle imprese del Ministero delle Imprese e del made in Italy, individuati dal DM 18 giugno 2025 del MIMIT. Si tratta, in particolare, delle seguenti misure:

  • “Contratti di sviluppo” (art. 43 del DL 25 giugno 2008 n. 112 e DM 9 dicembre 2014);
  • “Interventi di riqualificazione destinati alle aree di crisi industriale ai sensi della Legge 181/89” (DM 24 marzo 2022);
  • “Regime di aiuto finalizzato a promuovere la nascita e lo sviluppo di società cooperative di piccola e media dimensione (Nuova Marcora)“ (DM 4 gennaio 2021 e DM 30 luglio 2025);
  • “Sostegno alla nascita e allo sviluppo di start up innovative in tutto il territorio nazionale (Smart & Start)“ (DM 24 settembre 2014);
  • “Agevolazioni a sostegno di progetti di ricerca e sviluppo per la riconversione dei processi produttivi nell’ambito dell’economia circolare” (DM 11 giugno 2020);
  • “Fondo per la salvaguardia dei livelli occupazionali e la prosecuzione dell’attività d’impresa” (DM 29 ottobre 2020);
  • “Mini contratti di sviluppo” (DM 12 agosto 2024);
  • “Agevolazioni alle imprese per la diffusione e il rafforzamento dell’economia sociale” (DM 3 luglio 2015);
  • “Sostegno per l’autoproduzione di energia da fonti rinnovabili nelle PMI” (DM 13 novembre 2024);
    – “Finanziamento di start-up” (DM 11 marzo 2022);
  • “Supporto a start-up e venture capital attivi nella transizione ecologica” (DM 3 marzo 2022).
Il provvedimento del MIMIT che individua gli incentivi preclusi, si ricorda, riguarda i soli strumenti agevolativi di competenza della Direzione Generale disciplinati da decreti adottati dal solo Ministro delle Imprese e del made in Italy.

L’elenco degli incentivi in esso riportato non è da ritenersi quindi tassativo, essendo in corso il processo di adeguamento della disciplina degli ulteriori incentivi di competenza di altri Ministeri (così l’avviso del Ministero delle Imprese e del made in Italy del 5 agosto 2025).

Lista degli incentivi preclusi da “completare”

Per le domande di agevolazioni (quelle individuate dal MIMIT nel decreto) presentate dalle medie imprese a partire dal prossimo 2 ottobre, quindi, occorrerà indicare, come requisito d’accesso, oltre a quanto richiesto dalla normativa di attuazione di ciascun incentivo, anche l’avvenuta stipula della polizza catastrofale, pena l’impossibilità di accedere all’agevolazione.

Peraltro, l’adempimento dell’obbligo assicurativo dovrà sussistere ed essere verificato anche in occasione dell’erogazione delle agevolazioni concesse.

Si ricorda che le imprese tenute a stipulare le polizze catastrofali sono quelle con sede legale in Italia oppure con sede legale all’estero aventi una stabile organizzazione in Italia, che sono tenute all’iscrizione nel Registro delle imprese ai sensi dell’art. 2188 c.c., indipendentemente dalla sezione (FAQ MIMIT del 1° aprile 2025).

Deve trattarsi, inoltre, di imprese che hanno in proprietà o impiegano per la propria attività almeno uno dei beni elencati dall’art. 2424 comma 1 c.c., sezione Attivo, voce B-II (immobilizzazioni materiali), numeri 1), 2) e 3), vale a dire:

  • terreni e fabbricati,
  • impianti e macchinario,
  • attrezzature industriali e commerciali.
In caso contrario, l’obbligo assicurativo non sussiste.
 

(MF/ms)


Assistenza amministrativa e tecnica nella presentazione di bandi, predisposizione di perizie, diagnosi e dichiarazioni obbligatorie. NUOVO SERVIZIO CONFAPI LECCO SONDRIO

L’Associazione può supportare le aziende interessate nella partecipazione ai bandi a copertura degli investimenti. Confapi Lecco Sondrio può offrire infatti sia una consulenza amministrativa che una consulenza tecnica, laddove necessario.


Si segnalano a titolo esemplificativo le prestazioni di tipo tecnico che si possono erogare, tramite professionisti con i titoli richiesti:

  • Perizie tecniche (ad es. industria 4.0 / transizione 5.0)
  • Diagnosi energetiche
  • Dichiarazioni del rispetto del principio DNSH
  • Protocollo di legalità
  • Etc …
Segnaliamo la possibilità di avvalersi di figure qualificate, con le competenze ed eventualmente la strumentazione necessaria.


Le attività del servizio includono:

  1. valutazione delle opportunità di finanziamento disponibili e applicabili;
  2. redazione delle relazioni tecniche, dichiarazioni o autovalutazioni;
  3. accompagnamento nella partecipazione al bando.
Per l’elenco completo dei servizi offerti visitare il sito dedicato dell’Associazione CLICCARE QUI 


Per maggiori informazioni e per un eventuale preventivo: servizi@confapi.lecco.it , 0341.282822.

(SN/am)


Definizione di caparra e acconto nei contratti preliminari ai fini della imposizione delle imposte

In passato, si era posto il problema di qualificare correttamente le somme corrisposte al contratto preliminare, in modo da applicare l’imposizione adeguata ai fini delle imposte indirette.

Fino al 31 dicembre 2024, infatti, le somme corrisposte a titolo di acconto (non soggetto a IVA) scontavano l’imposta di registro del 3%, mentre le somme corrisposte a titolo di caparra scontavano l’aliquota dello 0,5%. Pertanto, la qualifica come “acconto” o come “caparra” poteva incidere in modo rilevante sulla tassazione.

Alla luce della riforma introdotta dal DLgs. 139/2024, che ha equiparato l’aliquota dell’imposta di registro applicabile sulle caparre e sugli acconti, fissandola in entrambi i casi allo 0,5%, la questione ha perduto rilevanza, ma è interessante notare come il tema si ponga ancora, seppur con effetti più limitati, per gli atti imponibili a IVA.

Oggi, se due soggetti privati stipulano un contratto preliminare che preveda la corresponsione di somme (prima del definitivo) queste – sia che si tratti di acconti che di caparre – sconteranno l’imposta di registro dello 0,50% oppure nella misura inferiore applicabile per il contratto definitivo.

Quindi, ipotizzando un contratto preliminare fuori campo IVA che preveda una caparra o un acconto di 50.000 euro, l’imposta di registro sarà dovuta nella misura di 250 euro, salvo che dal definitivo non derivi l’applicazione di un’imposta in misura inferiore (ad esempio, ove si trattasse dell’acquisto di un terreno con le agevolazioni per la PPC, per le quali l’imposta di registro si applica in misura fissa, al preliminare l’imposta versata sull’acconto o sulla caparra non potrebbe superare i 200 euro). Si ricorda che l’imposta pagata su caparre o acconti va imputata all’imposta principale dovuta per la registrazione del contratto definitivo.

Nel caso appena proposto, il fatto che le somme versate al preliminare siano qualificate come acconti o come caparre è, quindi, indifferente ai fini dell’imposizione finale. Ove, invece, il contratto definitivo sia imponibile a IVA (anche su opzione), l’imposizione (del preliminare) potrebbe mutare.

Infatti, mentre le somme corrisposte a titolo di caparra, avendo funzione di risarcimento del danno da inadempimento, sono fuori campo IVA (fino a che non siano eventualmente imputate a corrispettivo), le somme corrisposte a titolo di acconto realizzano, invece, il presupposto d’imposta. In queste ipotesi, quindi:

  • se le somme versate al preliminare hanno natura di acconto imponibile a IVA scontano l’imposta sul valore aggiunto già al preliminare (e, secondo la risposta Agenzia delle Entrate n. 311/2019, anche l’imposta di registro fissa);
  • se le somme versate al preliminare hanno natura di acconto esente da IVA scontano l’imposta di registro proporzionale se si tratta di immobili abitativi, l’imposta fissa se si tratta di immobili strumentali;
  • se le somme versate al compromesso hanno natura di caparra scontano l’imposta di registro proporzionale e sono fuori campo IVA.
In questi casi permane, quindi, la necessità di qualificare correttamente le somme versate al preliminare.

In linea di principio, se le parti qualificano espressamente e in modo chiaro le somme versate non dovrebbero sorgere dubbi. Talvolta, però, vengono utilizzate formule che possono ingenerare dubbi. Ad esempio, in passato, l’Agenzia delle Entrate (ris. n. 197/2007) era stata chiamata a chiarire la tassazione di una formula particolarmente infelice: “imputazione al prezzo a titolo di caparra confirmatoria e acconto prezzo”. A fronte di questa formula confusa, l’Agenzia aveva affermato che, in caso di mancata qualificazione delle somme o di dubbi sulla natura delle somme, si dovesse optare per la qualifica come acconto.

Tale impostazione è stata confermata nella circolare n. 18/2013, ove si legge che “se per le somme versate in occasione della stipula del contratto preliminare manca una espressa qualificazione o è dubbia l’intenzione delle parti sulla natura delle stesse, tali somme saranno da considerarsi acconti di prezzo”.

Questa indicazione potrebbe tornare ancora utile oggi, seppur solo nei casi di contratti preliminari relativi a definitivi soggetti a IVA.

Occorre, però, chiarire che “l’incertezza” sulla qualificazione delle somme esiste solo in presenza di una mancata qualificazione o di formule “prive di significante” come quella usata nel caso esaminato dalla risposta n. 197/2007. Invece, come già rilevato a suo tempo dal Notariato (Studio n. 185-2011/T) non esiste alcun dubbio ove, ad esempio, il preliminare specifichi che le somme sono versate a titolo di caparra e saranno poi imputate ad acconto. Questa indicazione è perfettamente compatibile con la natura della caparra, che, per espressa previsione dell’art. 1385 c.c., “in caso di adempimento, deve essere restituita o imputata alla prestazione dovuta”. L’indicazione contrattuale sulla volontà di imputare la caparra a corrispettivo (convertendola – di fatto – in acconto) non rende in alcun modo “dubbia” la qualificazione della somma versata al preliminare, ma ne conferma la natura di caparra, in coerenza con l’art. 1385 c.c.


Esempio: contratto preliminare che prevede la corresponsione di 50.000 euro Imposte totali sul compromesso
Preliminare che prevede 50.000 euro di acconto Se il definitivo è imponibile a IVA 200 euro per il preliminare
+
IVA sull’acconto
+
200 euro (imposta di registro su acconto per alternatività, cfr. ris. n. 311/2019)
Se il definitivo è fuori campo IVA 200 euro per il preliminare
+
250 euro sull’acconto (0,5%) o la minore imposta dovuta al definitivo
Preliminare che prevede 50.000 euro di caparra In ogni caso 200 euro per il preliminare
+
250 euro sull’acconto (0,5%) o la minore imposta dovuta al definitivo

 
(MF/ms)


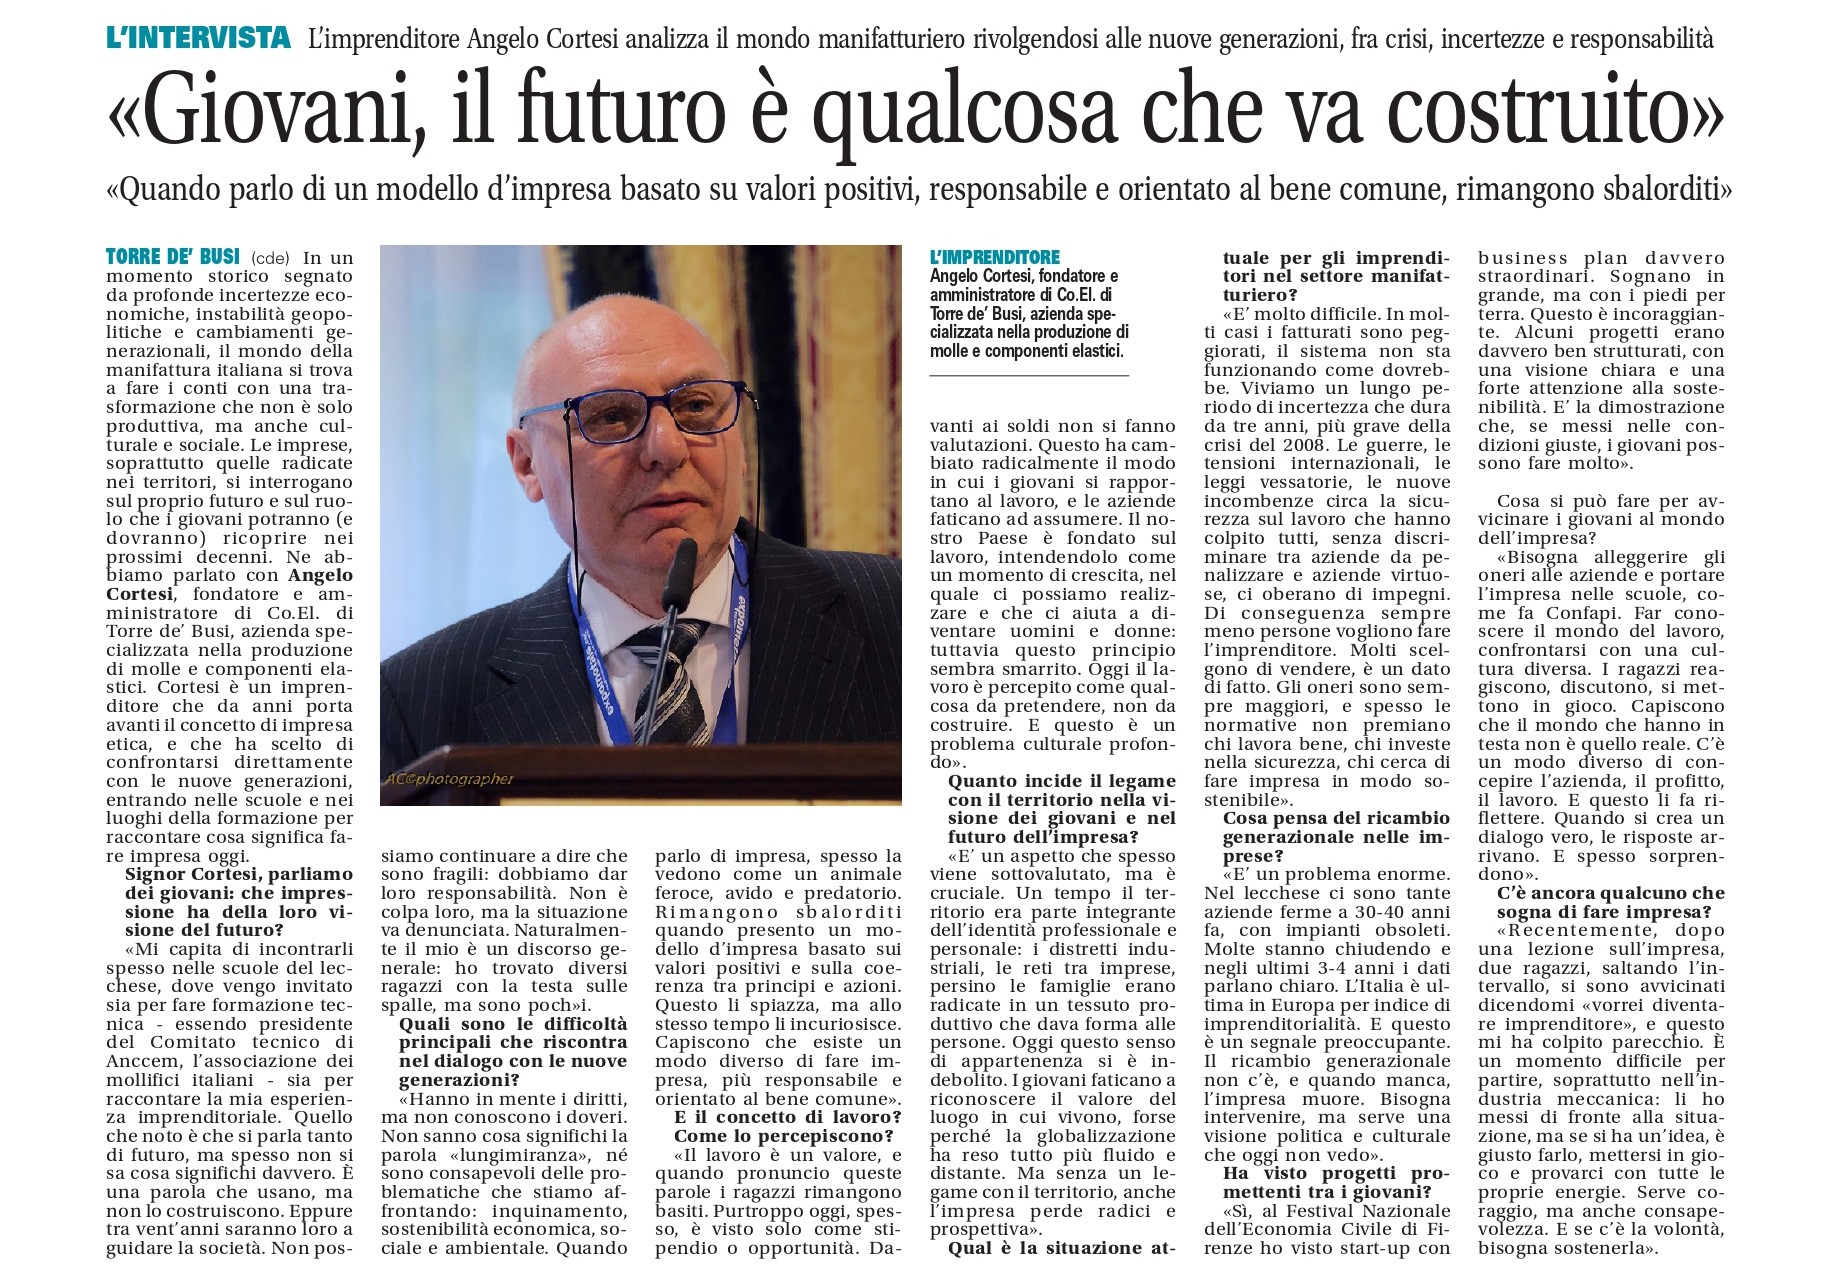
“Giovani, il futuro è qualcosa che va costruito”

Il Giornale di Lecco dell’8 settembre 2025, intervista al nostro consigliere Angelo Cortesi. 


Confapi Lecco Sondrio e Synergie Como: al via progetto di riqualificazione professionale per disoccupati

La domanda incontra l’offerta supportata dalla formazione. Per cercare di far incontrare la richiesta delle aziende, sempre più crescente di personale specializzato, e di trovare un’occupazione per molte persone che la stanno cercando, Confapi Lecco Sondrio, in collaborazione con Synergie Como, agenzia per il lavoro, organizza un progetto di riqualificazione e inserimento professionale per diventare “addetto/a alla produzione”, dedicato alle aziende della provincia di Como.
Il progetto è rivolto ai disoccupati (persone iscritte ai Centri per l’Impiego, privi di occupazione) e inoccupati/inattivi (coloro che non hanno mai avuto un’occupazione o che non sono più attivi sul mercato del lavoro/NEET).
Il corso, in partenza a fine settembre e della durata di un mese, si pone come obiettivo la formazione dei partecipanti nell’ambito del settore metalmeccanico, fornendo una conoscenza teorico e pratica delle principali lavorazioni meccaniche, delle macchine utensili e nozioni delle principali attrezzature in uso.

La durata del corso è di 160 ore all’interno del quale sono previste: 16 ore di formazione sulla sicurezza alto rischio, 64 ore di formazione teorica in aula/laboratorio, 80 ore di formazione pratica in “training on the job” presso le aziende aderenti.
Al termine del percorso le imprese potranno inserire i corsisti con un contratto di somministrazione di 6 mesi (anche frazionati, prevendendo un periodo di prova).
“Su Lecco abbiamo già organizzato vari corsi di riqualificazione in ambito metalmeccanico di questo tipo che hanno registrato un ottimo risultato sia per le aziende sia per i lavoratori. Le nostre imprese nel Comasco ci hanno chiesto di replicare il progetto sul territorio e lo abbiamo fatto insieme a un partner affidato di Confapi a livello nazionale, Synergie. Questi progetti prevedono un percorso di formazione molto efficace in cui si riescono a trasferire le nozioni base al partecipante per poi iniziare a lavorare in un’azienda metalmeccanica”, spiega Marco Piazza direttore di Confapi Lecco Sondrio.
 
Per maggiori informazioni e iscrizioni: erba1@synergie-italia.it, 031.4060390.
 
Anna Masciadri
Ufficio stampa


“Comunità Energetiche Rinnovabili per crescere sostenibili”: evento a Lomazzo, martedì 9 settembre 2025

Si segnala che la Camera di Commercio Como-Lecco e la Rete Lariana per la Sostenibilità, organizzano un nuovo appuntamento multi stakeholder in tema di CER (Comunità energetiche rinnovabili) che si terrà martedì 9 settembre 2025, dalle 16.00 alle 18.00, presso Como Next Innovation Hub – a Lomazzo.

L’incontro è un’occasione di informazione e formazione sulle CER e sulle opportunità di finanziamento per impianti fotovoltaici, rivolto alle imprese ma anche agli amministratori, alle associazioni e ai cittadini per capire come ciascuno, nel suo ruolo, possa giocare la partita della transizione energetica. 

Si invita a consultare il programma nel sito camerale e nella locandina allegata e a procedere all’iscrizione.

(SN/am)


Bando “Ri.Circo.Lo.” settore edilizia, costruzione e demolizione: domande dal 30 settembre 2025

Bando destinato a piccole imprese che producono materiali per l’edilizia, imprese edili, imprese di recupero rifiuti da C&D e da bonifica, imprese che effettuano bonifiche, etc.

Tutti i dettagli del bando sono consultabili nella pagina web dedicata.

Nel mese di luglio è avvenuta l’approvazione con dgr n. 4648 del 01/07/2025 dei criteri del bando su fondi FESR per lo sviluppo dell’economia circolare nella filiera delle costruzioni e delle bonifiche. In agosto invece è stato approvato e pubblicato il bando attuativo, con decreto n. 11309 del 07/08/2025.

E’ possibile presentare le domande dal 30 settembre 2025 fino al 7 novembre 2025.

(SN/am)


“Linea impresa efficiente”: bando regionale per efficientare le PMI, domande dal 16 settembre 2025

La misura è destinata a favorire investimenti per l’efficientamento energetico delle imprese, tramite l’adeguamento o il rinnovo degli impianti produttivi, anche con l’uso di energie rinnovabili, al fine di ridurre l’impatto ambientale, i consumi energetici e le emissioni di gas serra.

E’ stata approvata con decreto n. 9923 dell’11 luglio 2025 dal titolo “Investimenti – Linea impresa efficiente”. Alla pagina del sito di Regione Lombardia si trovano tutte le informazioni necessarie.

Possono presentare domanda le Pmi con sede in Lombardia a partire dal 16 settembre 2025. Procedura valutativa a sportello secondo l’ordine cronologico di invio. Gestore: Finlombarda.
I progetti devono riguardare investimenti dedicati all’efficientamento energetico; determinare una riduzione di almeno il 30% delle emissioni climalteranti registrate in Lombardia; avere un valore compreso tra un importo minimo di 100.000 € e un importo massimo di euro 5.000.000 €.
Il progetto deve essere corredato da una diagnosi energetica che può riguardare l’intera sede o uno o più processi produttivi svolti in tale sede. 

L’agevolazione si compone di:

  • un contributo a fondo perduto;
  • una garanzia regionale gratuita su un finanziamento a medio-lungo termine concesso ed erogato dai soggetti finanziatori.
Per informazioni e supporto potete rivolgervi in associazione: 0341.282822, silvia.negri@confapi.lecco.it.

(SN/am)


AI e transizione ecologica: webinar Unioncamere Lombardia mercoledì 10 settembre 2025

Le tecnologie che impiegano l’intelligenza artificiale possono aiutare le imprese ad essere sostenibili, soprattutto nel campo dell’uso efficiente dell’energia. Di questo tema si discute nella mattinata prevista mercoledì 10 settembre 2025, ore 9.30, in modalità webinar.

L’iniziativa è gratuita ma occorre la registrazione cliccando qui. 

Alleghiamo locandina. 

(SN/am)