1

LIPE quarto trimestre 2024: comunicazione entro il 2 marzo 2026

Entro il prossimo 2 marzo 2026 dovrà essere trasmessa la comunicazione dei dati delle liquidazioni periodiche IVA (Li.Pe.) relative al 4° trimestre 2025.

Tale obbligo, previsto dall’art. 21-bis del D.L. n. 78/2010, richiede l’invio in via telematica tramite la piattaforma “Fatture e Corrispettivi” dell’Agenzia delle Entrate, nel formato XML conforme alle specifiche tecniche.

La comunicazione dovrà riepilogare quanto avvenuto nei mesi di ottobre, novembre e dicembre, con distinta compilazione di più moduli da parte dei contribuenti a liquidazione IVA mensile, oppure, con un unico modulo, i dati del IV trimestre per i contribuenti a liquidazione IVA trimestrale.

La comunicazione deve sintetizzare le operazioni IVA del periodo di riferimento, distinguendo tra operazioni attive: il totale delle operazioni fatturate o soggette a fatturazione; operazioni passive: il totale delle operazioni registrate.

Eventuali inadempimenti sconteranno le sanzioni previste in materia di violazioni circa l’obbligo di trasmissione delle liquidazioni periodiche IVA. C.d. Li.Pe. ex art. 11, comma 2-ter, del D.Lgs. n. 471/1997.

Dunque, l’omessa, incompleta o infedele comunicazione dei dati delle liquidazioni periodiche, prevista dall’art. 21-bis del D.L. 31 maggio 2010, n. 78, è punita con la sanzione amministrativa da euro 500 a euro 2.000. La sanzione è ridotta alla metà se la trasmissione è effettuata entro i quindici giorni successivi alla scadenza stabilita ai sensi del periodo precedente, ovvero se, nel medesimo termine, è effettuata la trasmissione corretta dei dati.

Detto ciò, ad esempio ipotizzando un invio della comunicazione con correzione/invio nei 15 giorni e versamento della sanzione nei 90 gg, il contribuente dovrà versare la sanzione di 27,78 euro (riduzione a 1/9). Laddove invece all’invio della comunicazione nei 15 giorni, corrisponderà un versamento della sanzione post 90 gg sarà necessario versare 31,25 euro (riduzione a 1/8).

Con l’invio della comunicazione oltre i 15 gg le suddette sanzioni salgono rispettivamente a: 55,56 euro e 62,50 euro.
 

Correzione Li.Pe.
Correzioni entro 15 gg (sanzione base 250 euro) Correzioni post 15 gg (sanzione base 500 euro)
Riduzione Importo da versare Ipotesi di ravvedimento Riduzione Importo da versare Ipotesi di ravvedimento
1/9 € 27,78 Entro 90 giorni dal termine di presentazione della Li.Pe. 1/9 € 55,56 Entro 90 giorni dal termine di presentazione della Li.Pe.
1/8 € 31,25 Entro il termine per la presentazione della dichiarazione IVA p.i. 2026 1/8 € 62,50 Entro il termine per la presentazione della dichiarazione IVA p.i. 2026
1/7 € 35,71 Oltre il termine per la dichiarazione IVA p.i. 2026 1/7 € 71,43 Oltre il termine per la dichiarazione IVA p.i. 2026
Per le ulteriori riduzioni si veda l’art. 13, comma 1, lettera b-ter, b-quater e b-quinques del D.Lgs. n. 472/1997 con riduzioni applicabili post attività di controllo dell’Agenzia delle Entrate.
 
 
Se la violazione non viene sistemata neanche con la dichiarazione annuale le omissioni/irregolarità non sono sanate, ai fini del ravvedimento occorre presentare una dichiarazione annuale integrativa, versando la sanzione di cui all’art. 5 del D.Lgs. n. 471/1997, eventualmente ridotta ai sensi dell’art. 13, comma 1, lett. a-bis) e ss, del D.Lgs. n. 472/1997, nonché quella di cui all’art. 11, comma 2-ter, del D.Lgs. n. 471/1997, da versare in misura sempre ridotta a seconda del momento in cui interviene il ravvedimento.

Si veda la risoluzione n. 104/E 2017.

Si ricorda infine che i soggetti passivi possono avvalersi della facoltà ex art. 21-bis del D.L. n. 78/2010, di comunicare con la dichiarazione IVA annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre. La trasmissione del dichiarativo in questo caso dovrà essere effettuato entro il prossimo 2 marzo 2026 (il 28 febbraio cade di sabato): termine che coincide con la scadenza della Li.Pe. del 4° trimestre 2025. A tal fine sarà necessario compilare il quadro VP.
 
(MF/ms)


Dichiarazione Intra-2bis: elevata la soglia per la presentazione mensile

Con la determinazione n. 84415, pubblicata il 4 febbraio dall’Agenzia delle Dogane e dei monopoli, di concerto con l’Agenzia delle Entrate e l’Istituto nazionale di statistica, è stata elevata la soglia per la presentazione dei modelli “INTRA-2 bis” con periodicità mensile.

Sono tenuti all’adempimento i soggetti passivi il cui ammontare totale trimestrale dei suddetti acquisti in almeno uno dei quattro trimestri precedenti sia uguale o superiore a 2.000.000 di euro. La novità si applica a partire dagli invii degli elenchi riepilogativi da effettuarsi entro il 25 febbraio 2026.

Considerato che la soglia precedente era fissata a 350.000 euro e che a decorrere dal 1° gennaio 2022 è stata abolita la possibilità di presentare con periodicità trimestrale gli elenchi INTRA-2 bis (cfr. determinazione Agenzia delle Dogane e dei monopoli n. 493869/2021), si può affermare che dal 2026 si riduce notevolmente il numero dei soggetti interessati.

Le motivazioni di questa semplificazione si possono evincere dalla lettura della determinazione pubblicata. Nel documento si rende noto che:

  • l’Istat, in forza del Regolamento (Ue) 2019/2152, “dispone, dal 2022, della nuova fonte di dati MDE (Micro-Data Exchange, micro-dati di cessioni verso l’Italia ricevuti dagli altri Istituti nazionali di statistica dei Paesi Ue)”;
  • finalità del sistema di scambio dei micro-dati è quella “di ridurre l’onere statistico, fornendo agli Stati membri una fonte aggiuntiva e dettagliata per la compilazione delle statistiche sugli acquisti intracomunitari”;
  • l’Istituto nazionale di statistica riceve dall’Agenzia delle Entrate, mensilmente, i “dati fattura” nell’ambito della convenzione stipulata “per la fruizione dei servizi di cooperazione informatica (prot. n. 0269042 del 18 giugno 2024)”; tale fornitura permette, assieme alla fonte di dati MDE, la parziale sostituzione di quelli raccolti con il modello INTRA-2 bis ai fini della stima degli acquisti intracomunitari, così da consentire l’innalzamento della soglia di obbligatorietà di compilazione del suddetto modello.
Come sottolineato, la modifica è immediatamente operativa, posto che interessa già la vicina scadenza di presentazione degli elenchi relativi al mese di gennaio (25 febbraio 2026).

Si tratta, in ogni caso, dell’unica – pur rilevante – novità contenuta nella determinazione.

L’Agenzia delle Dogane precisa, infatti, che per la comunicazione dei dati di natura fiscale e statistica restano validi i modelli e le specifiche tecniche attualmente in vigore (approvati con determinazione n. 493869/2021). Eventuali variazioni saranno pubblicate sul sito istituzionale dell’Agenzia delle Dogane e dei monopoli con un preventivo avviso.

Posto che restano ferme le altre disposizioni contenute nella determinazione n. 493869/2021, può essere utile ricordare che i modelli INTRA-2 quater continuano a dover essere presentati, con periodicità mensile, da parte dei soggetti passivi che abbiano ricevuto prestazioni di servizi, in almeno uno dei quattro trimestri precedenti, per un ammontare trimestrale uguale o superiore a 100.000 euro.

Non mutano neppure le soglie riferite alle operazioni attive. I modelli INTRA-1 bis e INTRA-1 quater vanno presentati, ai fini fiscali, con periodicità:

  • trimestrale, dai soggetti passivi che hanno realizzato, nei quattro trimestri precedenti a quello di riferimento, un ammontare totale trimestrale di cessioni intracomunitarie di beni o di prestazioni di servizi verso soggetti comunitari non superiore a 50.000 euro;
  • mensile, in tutti gli altri casi (per importi uguali o superiori a 100.000 euro è richiesta anche la compilazione dei dati statistici).
Verifica della soglia distinta per categoria

Può essere utile rammentare che le suddette soglie “operano in ogni caso in maniera indipendente”. In altre parole, “il superamento della soglia per una singola categoria non incide sulla periodicità relativa alle altre tre categorie di operazioni” (provv. Agenzia delle Entrate n. 194409/2017).

Ciò premesso, a titolo meramente esemplificativo, un soggetto passivo che abbia realizzato in un trimestre dell’anno acquisti intracomunitari di beni per 500.000 euro, ricevendo, nel medesimo periodo, servizi intracomunitari per 400.000 euro, non sarà tenuto alla presentazione del modello INTRA-2 bis (alla luce dell’incremento della soglia a 2.000.000 di euro), ma dovrà presentare, con periodicità mensile, il modello INTRA-2 quater.
 

(MF/ms)


Certificazione unica 2026

Con il Provvedimento n. 15707 del 15 gennaio 2026, l’Agenzia delle Entrate ha approvato il modello definitivo della Certificazione Unica 2026 (CU 2026), relativa ai redditi corrisposti nel 2025. Il modello di quest’anno non è un semplice adeguamento formale, ma recepisce la profonda riforma del “cuneo fiscale” e le nuove soglie per i fringe benefit.
 
Il calendario delle scadenze 2026

Per il periodo d’imposta 2025, il cronoprogramma è il seguente:

  • 16 marzo 2026: termine per la trasmissione telematica all’Agenzia delle Entrate e per la consegna della CU “sintetica” al percipiente (dipendenti, parasubordinati e gran parte degli autonomi);
  • 30 aprile 2026: termine per l’invio delle CU contenenti esclusivamente redditi di lavoro autonomo professionale (arte o professione abituale) e provvigioni;
  • 31 ottobre 2026: scadenza per i redditi esenti o non dichiarabili tramite precompilata.
 
Le sanzioni
Resta confermata la sanzione di 100 euro per ogni certificazione omessa, tardiva o errata. In caso di errore, la sanzione non si applica se la trasmissione corretta avviene entro 5 giorni dalla scadenza.
 
Le principali novità del Modello 2026
  1. La novità più rilevante riguarda la trasformazione dell’esonero contributivo in benefici fiscali.
Il sistema è ora diviso in due fasce:
  • redditi fino a 20.000 euro: spetta una “somma aggiuntiva” esente (fino a 960 euro annui), indicata nei nuovi punti da 718 a 741 della CU;
  • redditi tra 20.000 e 40.000 euro: viene riconosciuta un’ulteriore detrazione d’imposta, pari a 1.000 euro per redditi fino a 32.000 euro, che decresce fino ad azzerarsi a 40.000 euro (punto 368).
 
  1. Dal 2025 cambiano le regole per il carico fiscale:
  • figli: la detrazione spetta solo per i figli di età compresa tra 21 e 30 anni. Oltre i 30 anni, la detrazione decade, salvo il caso di figli con disabilità accertata (per i quali non ci sono limiti di età);
  • altri familiari: solo gli ascendenti possono ora essere considerati a carico; sono escluse le altre categorie di familiari precedentemente ammesse.
 
  1. Per i fringe benefit, sono confermate le soglie di esenzione generalizzate: 1.000 euro per i dipendenti senza figli e 2.000 euro per chi ha figli a carico.
 
  1. Per chi è stato assunto a tempo indeterminato nel 2025 e ha trasferito la residenza oltre 100 km, l’esenzione sale fino a 5.000 euro per coprire rimborsi spese di affitto e trasloco (da indicare al punto 476).
 
  1. Il regime delle mance è stato potenziato: la quota agevolabile (imposta sostitutiva 5%) sale dal 25% al 30% del reddito, e il limite di reddito del lavoratore per accedere al beneficio passa da 50.000 a 75.000 euro.
 
  1. La CU 2026 richiede dettagli capillari per i lavoratori sportivi (dilettanti e professionisti under 23), con l’obbligo di indicare i compensi al lordo della franchigia di 15.000 euro e i dati sulla durata del rapporto.
 
  1. Si conferma che, per effetto dell’obbligo di fatturazione elettronica esteso a tutti, i sostituti d’imposta non devono più trasmettere la CU per i compensi erogati a soggetti in regime forfetario o dei minimi.

(MF/ms)


Iper-ammortamenti: proposta revoca vincolo produzione dei beni nei Paesi UE

Gli iper-ammortamenti ex L. 199/2025 saranno riconosciuti per i beni agevolati a prescindere dal luogo di produzione, considerato che sarà eliminato il requisito della produzione in Ue o See.

Lo ha annunciato il Vice Ministro dell’Economia e delle finanze, Maurizio Leo, nel corso della Videoconferenza svoltasi il 5 febbraio.

Si ricorda che possono beneficiare degli iper-ammortamenti gli investimenti in:

  • beni materiali e immateriali 4.0 strumentali nuovi compresi, rispettivamente, nei nuovi elenchi di cui agli Allegati IV e V alla L. 199/2025, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura;
  • beni materiali nuovi strumentali all’esercizio d’impresa finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo anche a distanza, compresi gli impianti per lo stoccaggio dell’energia prodotta.
L’art. 1 comma 427 della L. 199/2025 (legge di bilancio 2026) stabilisce che tali investimenti agevolabili, oltre a essere effettuati dal 1° gennaio 2026 al 30 settembre 2028, devono essere:
  • destinati a strutture produttive ubicate nel territorio dello Stato;
  • prodotti in uno degli Stati membri dell’Unione europea o in Stati aderenti all’Accordo sullo spazio economico europeo.
Il luogo di produzione del bene, secondo l’attuale disposizione normativa, è quindi un requisito fondamentale per l’accesso all’agevolazione.

La bozza del DM attuativo degli iper-ammortamenti, che è stata già inviata dal MIMIT al MEF, aveva meglio disciplinato il requisito del vincolo territoriale legato alla produzione dei beni.

In tale bozza, era previsto che per i beni materiali (tranne gli impianti fotovoltaici), le imprese avrebbero dovuto dotarsi di un certificato di origine rilasciato dalla Camera di Commercio competente, ovvero di una dichiarazione di origine resa dal produttore ai sensi del DPR 445/2000, attestante che il bene è stato integralmente ottenuto ovvero ha subito l’ultima trasformazione sostanziale nel territorio dell’Unione europea o dello Spazio economico europeo, conformemente ai criteri di cui all’art. 60 del Regolamento (Ue) n. 952/2013.

Per i beni immateriali 4.0, la bozza del DM prevedeva una dichiarazione attestante l’origine del software, resa dal produttore o licenziante ex DPR 445/2000 contenente:

  • l’indicazione della sede o delle sedi in cui è stato effettuato lo sviluppo sostanziale del software, inteso come ideazione dell’architettura, scrittura del codice sorgente, testing e debugging;
  • l’attestazione che almeno il 50% del valore delle attività di sviluppo è riconducibile a soggetti operanti stabilmente nel territorio dell’Ue o See;
  • l’indicazione degli eventuali componenti open source di terze parti incorporati nel software, i quali non rilevano ai fini della determinazione dell’origine.
Viste le numerose problematiche emerse in relazione a tale requisito, sono state messe sul tavolo diverse ipotesi per modificare il vincolo territoriale legato alla produzione dei beni.

Secondo quanto affermato dal Vice Ministro Leo, la prima ipotesi era quella di applicare la disciplina dell’iper-ammortamento per gli investimenti fatti nell’ambito dei Paesi del G7. Anche in tal caso erano tuttavia presenti alcune controindicazioni, per cui era stato ipotizzato di estendere anche ai Paesi dell’unione doganale. Alcuni Paesi sarebbero comunque stati esclusi, come ad esempio Corea, Taiwan etc.

Il Viceministro ha quindi annunciato che si sta lavorando con l’obiettivo di eliminare questa limitazione territoriale, facendo in modo che indipendentemente da dove viene effettuato l’investimento, quindi se avviene anche al di fuori di quello che è il perimetro dell’Unione europea e dello Spazio economico europeo, l’investimento potrà fruire dell’iper-ammortamento. Secondo quanto affermato da Leo, tale misura dovrebbe essere inserita “nel prossimo provvedimento legislativo”.

Va da sé che il DM attuativo, che, stando all’art. 1 comma 433 della L. 199/2025, avrebbe dovuto essere emanato entro 30 giorni dall’entrata in vigore della medesima legge, quindi già entro fine gennaio, non sarà ragionevolmente emanato fintanto che non sarà effettivamente approvata tale modifica normativa, con relativo recepimento e adattamento delle disposizioni attuative dell’agevolazione.

Secondo il Presidente del Consiglio nazionale dei dottori commercialisti, Elbano de Nuccio, è positivo l’annuncio del Viceministro Maurizio Leo sull’eliminazione del requisito correlato alla provenienza geografica dei beni strumentali agevolabili, ma sarebbe necessario anche semplificare le procedure, magari riducendo da tre a due le comunicazioni previste, e rendere strutturale l’incentivo, anche oltre il 30 settembre 2028.
 
(MF/ms)


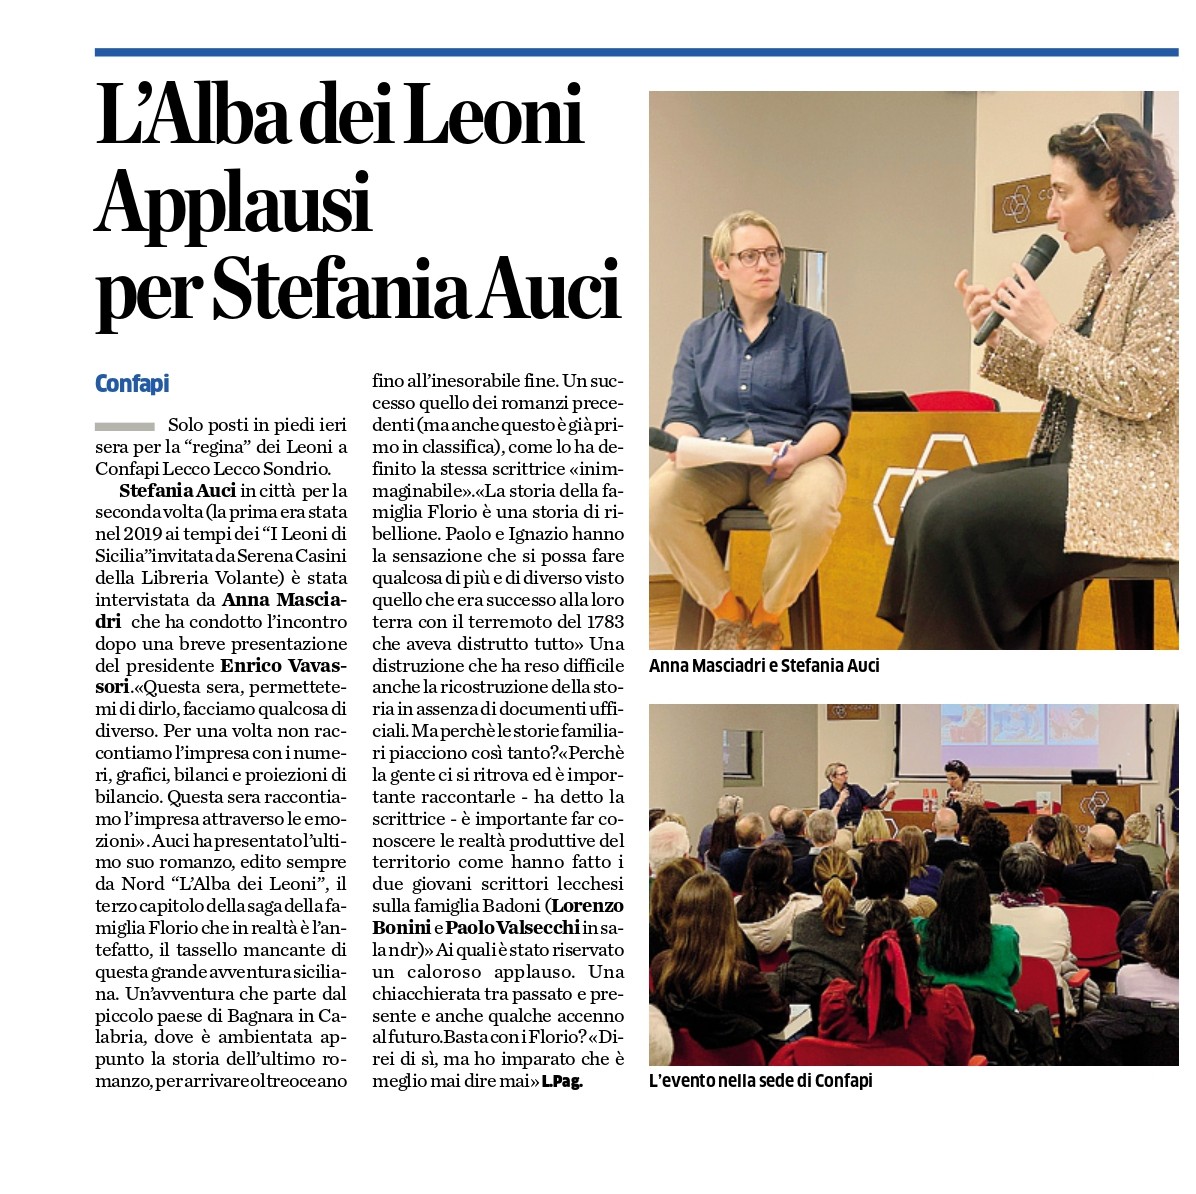
Stefania Auci in Confapi Lecco Sondrio: registrazione presentazione “L’alba dei leoni”

Trasmettiamo la registrazione della presentazione del libro “L’alba dei leoni” con l’autrice Stefania Auci, intervenuta in Confapi Lecco Sondrio martedì scorso. 

CLICCA QUI PER VEDERE LA PRESENTAZIONE

Per chi fosse interessato segnaliamo che presso La Libreria Volante di Lecco (via Bovara 30) sono disponibili copie del libro autografate.

(AM/am)


Stefania Auci in Confapi Lecco Sondrio: rassegna stampa

Gli articoli pubblicati dopo il nostro evento di martedì 10 febbraio: 


Inps calcolo delle contribuzioni: i valori dall’1 gennaio 2026

Con la circolare n. 6 del 30 gennaio 2026, l’Inps comunica i nuovi minimali ai fini contributivi in vigore dal 1° gennaio 2026.
 
È possibile consultare tutte le tabelle relative ai nuovi valori disponibili negli allegati alla circolare: di seguito proponiamo la sintesi dei principali valori per l’anno 2026.
 
Minimali retribuzione giornaliera
Gli importi dei minimali sono sostanzialmente rimasti invariati per effetto della variazione percentuale dell’indice medio del costo della vita calcolato dall’Istat che, per l’anno 2025, è risultata pari al + 1,4%.
Pertanto il limite di trattamento minimo mensile di pensione risulta essere pari a € 611,85, mentre il limite di retribuzione giornaliera risulta equivale a € 58,13.
Di seguito i nuovi minimali giornalieri per l’anno 2026:
 
  Dirigente Impiegato Operaio
Industria € 160,77 € 58,13 € 58,13
Artigianato ——- € 58,13 € 58,13
Commercio € 160,77 € 58,13 € 58,13
 
Lavoratore a part-time
Il minimo orario deve essere conteggiato secondo la seguente formula:
(minimale giornaliero x 6) / (ore settimanali previste dall’orario dei lavoratori a tempo pieno)
Ad esempio, nell’ipotesi di orario di 40 ore settimanali, il procedimento sarà il seguente:
€ 58,13 x 6gg / 40h = € 8,72
 
Lavoratori a domicilio
Il limite minimo di retribuzione giornaliera per i lavoratori a domicilio è ragguagliato a € 58,13.
 
Massimale annuo
Il massimale annuo della base contributiva pensionabile, previsto dall’art. 2 comma 18 della Legge 335/95, da applicarsi per i nuovi iscritti all’INPS dal 1° gennaio 1996 e per coloro che optano per la pensione con il sistema contributivo (solo dal 1° gennaio 2001), viene stabilito per l’anno 2026 a € 122.295,00.
Si rammenta che dal 1° gennaio 2003 è stato soppresso il massimale contributivo, di cui all’art. 3, comma 7, del D. LGS. n. 181/97, previsto per i dirigenti di aziende industriali.
 
Aliquota aggiuntiva 1%
L’aliquota aggiuntiva dell’1% prevista a carico del lavoratore per retribuzioni superiori alla prima fascia di retribuzione pensionabile nell’anno 2026, deve essere applicata su retribuzioni mensili superiori a € 4.685,00 (pari a € 56.224,00 annui).
Ricordiamo che il versamento del contributo aggiuntivo deve essere effettuato con il criterio della mensilizzazione.
 
Rivalutazione dell’importo per prestazioni di maternità obbligatoria
Con riferimento alle istruzioni fornite con circolare n. 181 del 16.12.2002, si comunica che l’importo dell’indennità di maternità obbligatoria a carico del bilancio dello Stato ai sensi di quanto disposto dall’art. 78 del D.Lgs. 26.03.2001 n. 151, per l’anno 2025 è pari a € 2.543.15
 

Retribuzione annua concedibile riferita al congedo straordinario di cui all’art.42, comma 5, del decreto legislativo 26 marzo 2001, n. 151.

L’art. 42, comma 5 e seguenti, del decreto legislativo 26 marzo 2001, n.151 riconosce il diritto a soggetti specificamente individuati di fruire, entro sessanta giorni dalla richiesta, del congedo di cui al comma 2, dell’articolo 4, della legge 8 marzo 2000, n. 53, per assistenza di persone con handicap in situazione di gravità accertata ai sensi dell’articolo 4, comma 1, della legge 5 febbraio 1992, n. 104.
In particolare il comma 5-ter prevede “Durante il periodo di congedo, il richiedente ha diritto a percepire un’indennità corrispondente all’ultima retribuzione, con riferimento alle voci fisse e continuative del trattamento, e il periodo medesimo è coperto da contribuzione figurativa; l’indennità e la contribuzione figurativa spettano fino a un importo complessivo massimo di euro 43.579,06 annui per il congedo di durata annuale. Detto importo è rivalutato annualmente, a decorrere dall’anno 2011, sulla base della variazione dell’indice Istat dei prezzi al consumo per le famiglie di operai e impiegati.”
A tale riguardo si comunica che per gli effetti della rivalutazione la retribuzione annua concedibile riferita al congedo straordinario di cui trattasi non può eccedere, per l’anno 2026, l’importo, arrotondato all’unità di euro, pari a € 57.837,00.
 
Regolarizzazione relative al mese di gennaio 2026
Le aziende potranno regolarizzare le eventuali differenze relative al mese di gennaio 2026 entro il giorno 16 del terzo mese successivo a quello di emanazione della presente circolare (quindi entro il 16 aprile 2026): la regolazizzazione non comporta oneri aggiuntivi.
Ai fini della compilazione del modello UniEmens le aziende utilizzeranno la sezione PosContributiva dello stesso flusso con le seguenti modalità:
  • calcoleranno le differenze tra le retribuzioni imponibili in vigore al 1° gennaio 2026 e quelle assoggettate a contribuzione per lo stesso mese;
  • le differenze così determinate saranno portate in aumento delle retribuzioni imponibili individuali del mese in cui è effettuata la regolarizzazione, da riportare nell’elemento <Imponibile> di <Dati Retributivi> di <Denuncia individuale>, calcolando i contributi dovuti sui totali ottenuti.
In seguito l’istituto provvederà all’aggiornamento delle tabelle con apposito messaggio e nelle sezioni online del proprio portale.
 
(FP/am)


Gestione Separata Inps-aliquote contributive reddito 2026

L’istituto, con la circolare n. 8 del 3 febbraio 2026, determina le aliquote contributive di reddito valevoli per l’anno 2026 da applicare ai soggetti iscritti alla Gestione Separata.
 
Nei contenuti della circolare Inps sono presenti le tabelle riepilogative con le quali è possibile verificare le diverse fattispecie di iscritti alla Gestione Separata, abbinati alle relative aliquote di contribuzione.
Nella generalità dei casi l’aliquota complessiva è confermata e pari al 35,03% composta dalla quota Ivs al 33%, dal contributo malattia-maternità-anf allo 0,72% e dal contributo per il finanziamento del fondo disoccupazione Dis-Coll all’1,31%.
Per le categorie ove il contributo Dis-Coll non è dovuto, l’aliquota complessiva è pari al 33,72%, mentre per i liberi professionisti l’aliquota è pari al 26,07%, comprensiva della quota Iscro (indennità straordinaria di continuità reddituale e operativa) corrispondente allo 0,35%.
Consolidata al 24% l’aliquota per gli iscritti appartenenti ad altre gestioni previdenziali obbligatorie o già pensionati, sia collaboratori che liberi professionisti.
 
Ripartizione dei contributi
La ripartizione degli oneri contributivi è pari a 2/3 a carico del committente e 1/3 a carico del percipiente.
L’azienda committente ha l’obbligo di versare il totale dei contributi calcolati entro il giorno 16 del mese successivo a quello di effettiva corresponsione del compenso, tramite modello F24 telematico.
 
Minimale e massimale contributivo
Il minimale di reddito per l’anno 2026 è pari a € 18.808,00, mentre il massimale è pari a € 122.295,00.
 
Per ottenere l’accredito contributivo di un’intera annualità previdenziale, si devono versare almeno i seguenti importi rivalutati:
  • iscritti con aliquota al 24%: € 4.513,92;
  • professionisti con aliquota del 26,07%: € 4.903,25;
  • collaboratori e assimilati con aliquota del 33,72%: € 6.342,06;
  • collaboratori e assimilati con aliquota del 35,03%: € 6.588,44.
 
(FP/am)


Inps trattamenti di integrazione salariale: variazioni dall’1 gennaio 2026

L’Inps, con la circolare n. 4 del 28 gennaio 2026, comunica gli importi massimi mensili rivalutati e valevoli per l’anno 2026, da corrispondere ai titolari dei trattamenti di integrazione salariale (cassa integrazione ordinaria, straordinaria, agricola e fis), di indennità disoccupazione NASpI e Dis-Coll nonché dell’assegno per lavoratori socialmente utili.

Con la riforma degli ammortizzatori sociali ormai consolidata dall’anno 2022, ai trattamenti di integrazione salariale viene applicato un unico valore massimale ricalcolato secondo la rivalutazione corrispondente all’indice Istat annuo.

Di seguito la tabella riepilogativa dei trattamenti in vigore dal 1° gennaio 2026.
 

TRATTAMENTI DI INTEGRAZIONE SALARIALE
di cui art. 3, comma 5-bis DL 148/2015
Retribuzione massimale dal 1° gennaio 2026
Cassa Integrazione Ordinaria (CIGO)
Casa Integrazione Straordinaria (CIGS)
Cassa Integrazione Salariale Operai Agricoli (CISOA)
Assegno Integrazione Salariale (FIS)
Importo lordo Importo netto
€ 1.423,69 € 1.340,56
Settore Edile e Lapideo (per intemperie stagionali) € 1.708,44 € 1.608,66
INDENNITA’ DI DISOCCUPAZIONE NASpI Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2026 € 1.456,72
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2026 € 1.584,70
(no riduzione 5,84%)
INDENNITA’ DI DISOCCUPAZIONE Dis-Coll Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2026 € 1.456,72
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2026 € 1.584,70
(no riduzione 5,84%)
INDENNITA’ PER ATTIVITA’ SOCIALMENTE UTILI Importo lordo
Importo assegno dal 1° gennaio 2026 € 707,19
(no riduzione 5,84%)
 
(FP/am)


OT23 per la riduzione del premio Inail: scadenza 28 febbraio 2026

Il modello OT23 è disponibile e scaricabile da luglio 2025 sul sito Inail.

Si ricorda che il modello è un’opportunità per ottenere da Inail la riduzione del tasso medio di prevenzione per il 2026 grazie a interventi di miglioramento della salute e sicurezza nei luoghi di lavoro adottati nel corso del 2025, che vadano oltre gli obblighi di legge.
Il tema è stato trattato nei dettagli nelle precedenti circolari Confapi (n.439 e 530 del 2025) a cui si rimanda.

Per fruire della riduzione, l’azienda deve presentare la domanda attraverso la piattaforma online, entro il 28 febbraio 2026. Si ricorda che le imprese fino a 10 addetti possono ottenere la riduzione più alta (28%), le imprese più grandi hanno un vantaggio percentualmente più ridotto ma alto in termini assoluti, tanto più alto è il numero dei lavoratori; si stima una forbice fra 500 e 5000 euro di “sconto Inail” al crescere del numero di addetti.

Per richiedere la riduzione del tasso medio di tariffa, l’azienda deve realizzare un intervento di tipo A (ad alta efficacia prevenzionale e onerosità), oppure due interventi di tipo B (minore efficacia e onerosità).
Si segnala inoltre un generale aggiornamento della documentazione probante a sostegno degli interventi effettuati.

Si raccomanda di consultare con attenzione il modello e di provvedere in autonomia oppure segnalare in associazione la volontà di avvalersi del supporto scrivendo a silvia.negri@confapi.lecco.it entro metà febbraio.

Ricordiamo che Confapi Lecco Sondrio può dare supporto in tre diversi modi, come descritto in allegato.

(SN/am)