1

Detrazioni edilizie: sblocco delle cessioni

Nella riunione del 18 febbraio, il Consiglio dei Ministri ha approvato un decreto legge che introduce misure urgenti per il contrasto alle frodi in materia edilizia e sull’elettricità prodotta da impianti da fonti rinnovabili.

Sono interessate le disposizioni di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche che sono state introdotte dal DL 4/2022 (c.d. decreto “Sostegni-ter”), la cui conversione è prevista entro il 28 marzo.

Preso atto della paralisi che le norme restrittive dell’art. 28 del DL 4/2022 hanno determinato sul versante delle acquisizioni di crediti di imposta anche da parte di intermediari finanziari che non sono stati minimamente toccati dal problema delle frodi fiscali e dei sequestri disposti dall’autorità giudiziaria, il Governo si è attivato per tornare, almeno in parte, sui suoi passi.

Stando alla bozza di DL, l’art. 28 comma 1 del DL 4/2022 sarebbe interamente sostituito e verrebbero modificate quindi sia la lett. a) che la lett. b) del comma 1 dell’art. 121 del DL 34/2020 per confermare, da un lato, il divieto generale di “cessioni successive alla prima”, ma “fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1 settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del presente decreto per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima”.

Come confermato al termine del CdM dal comunicato stampa di Palazzo Chigi, la disposizione prevede che sarà possibile cedere il credito per tre volte e solo in favore di banche, imprese di assicurazione e intermediari finanziari e che lo stesso non possa formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle Entrate.

A tal fine viene introdotto un codice identificativo univoco del credito ceduto per consentire la tracciabilità delle cessioni.

Questo compromesso avrebbe il pregio di consentire una seconda cessione, successiva alla prima, anche da parte di un soggetto diverso da quelli “vigilati” (purché effettuata nei confronti di detti soggetti), preservando in tal modo l’organizzazione “per filiera”, prassi operativa che si caratterizza per una prima cessione, da parte del “piccolo fornitore” che applica lo sconto sul corrispettivo al cliente finale, a favore del “grossista di filiera”, il quale procede poi alla seconda cessione dei crediti di imposta alla banca.

Di contro, avrebbe però il grande difetto di non consentire successive cessioni, da parte dei soggetti “vigilati”, a favore di soggetti “non vigilati”, restringendo significativamente la capacità di assorbimento delle offerte di cessione dei crediti di imposta da parte di contribuenti che pagano le spese e imprese che applicano gli sconti, perché tale capacità di assorbimento diverrebbe limitata alla “capienza complessiva” del comparto di tutti i soggetti “vigilati” medesimi.

Porre vincoli, che “canalizzano” le cessioni successive alla prima verso i soggetti “vigilati”, è senz’altro un giusto accorgimento volto a prevenire e limitare le condotte frodatorie (ora che risulta chiaro, anche a chi ha inizialmente fatto finta di non capire, che questi soggetti hanno precisi obblighi di verificare che i crediti di imposta offerti loro in acquisto corrispondano a lavori effettivamente realizzati o in corso di svolgimento).

Prevedere invece a priori che non possa poi esserci anche una cessione dai soggetti “vigilati” anche ad altri soggetti (quali, ad esempio, gruppi industriali, ma anche semplici persone fisiche), ferma restando poi l’esclusione, per i soggetti “non vigilati” acquirenti, della possibilità di rivendere a loro volta questi crediti, è invece una chiusura del tutto inutile rispetto all’obiettivo di prevenire e limitare le condotte frodatorie.

All’art. 121 del DL 34/2020, inoltre, come anticipato verrebbe introdotto il comma 1-quater, secondo cui i crediti che sono stati oggetto delle opzioni di cui alle lett. a) e b) dell’art. 121 “non possono formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle entrate”.

In pratica, alle comunicazioni della prima cessione o dello sconto in fattura inviate dal 1° maggio 2022, il fornitore (nel caso si sia optato per lo sconto sul corrispettivo) o il primo cessionario (in caso di cessione del credito relativo alla detrazione spettante) devono obbligatoriamente cedere (ove possibile secondo le nuove disposizioni) l’intero ammontare del credito acquisito.

A tal fine, verrebbe attribuito un codice identificativo univoco, da indicare nelle comunicazioni delle eventuali successive cessioni, secondo le modalità definite da un provvedimento.

Mai come in questo caso, tuttavia, sarà opportuno attendere la pubblicazione in Gazzetta Ufficiale di norme che sono ormai da settimane al centro di un dibattito politico e tecnico a dir poco tumultuoso.

(MF/ms)


Tfr: indice di rivalutazione relativo al mese di gennaio 2022


L’Istat ha diffuso l’indice nazionale dei prezzi al consumo per le famiglie di operai ed impiegati, risultato nel mese di gennaio 2022 con indice pari a 107,7.
 
In applicazione dell’art. 5 della Legge n. 297/82, nei casi di risoluzione del rapporto di lavoro dal 15 gennaio 2022 al 14 febbraio 2022, la percentuale di rivalutazione da applicare al Tfr ammonta a 1,184322.%.
 
(FV/fv)


Sterilizzate anche le perdite 2021

Un emendamento al Ddl. di conversione del Dl 228/2021 (c.d. decreto “Milleproroghe”) – approvato dalle Commissioni riunite in sede referente Bilancio e Affari costituzionali della Camera – stabilisce che per le perdite civilistiche emerse nell’esercizio in corso alla data del 31 dicembre 2021 “non si applicano gli articoli 2446, secondo e terzo comma, 2447, 2482-bis, quarto, quinto e sesto comma, e 2482-ter del codice civile e non opera la causa di scioglimento della società per riduzione o perdita del capitale sociale di cui agli articoli 2484, primo comma, numero 4), e 2545-duodecies del codice civile”.

Gli adempimenti ivi previsti sono posticipati all’assemblea che approva il bilancio 2026.

L’emendamento non fa altro che sostituire, nel primo comma dell’art. 6 del Dl 23/2020 convertito, l’attuale riferimento al 31 dicembre 2020 con quello al 31 dicembre 2021. 

Rispetto a tale ultima disposizione appare rimasta isolata la posizione assunta dalla circ. Assonime n. 3/2021, § 4, secondo la quale, a prescindere dalla lettera della norma, sarebbe preferibile una interpretazione che ritenga qualsiasi eventuale incremento delle perdite negli esercizi successivi al 2020, sia esso autonomamente rilevante o meno, assorbito dalla disciplina di posticipazione delle misure di riduzione e ricapitalizzazione dettata dall’art. 6, determinando l’attivazione dei rimedi a tutela del capitale soltanto alla chiusura del quinto esercizio successivo.

A favore di tale soluzione deporrebbe, a giudizio dell’Associazione, il fatto che la previsione intende attribuire alle società un idoneo percorso temporale per uscire dallo stato di difficoltà, non affidando la tutela del ceto creditorio e il potenziale recupero di redditività della gestione ad una meccanica applicazione della disciplina del codice, ma ad una attività gestionale sì ordinaria, ovvero non meramente conservativa, ma responsabilizzata anche alla luce dei nuovi obblighi sanciti dal riformato art. 2086 c.c.

Come segnalato dalla dottrina in modo quasi unanime, invece, la disciplina di cui all’art. 6 del Dl 23/2020 convertito, così come ancora attualmente disegnata, non troverebbe applicazione alle perdite maturate nel 2021 (e negli esercizi successivi), con la conseguenza che le perdite maturate nel 2021 e che “autonomamente” portano il capitale sotto il minimo, devono essere ripianate “senza indugio”, mentre quelle che non intacchino il capitale sociale avrebbero il 2022 come anno di grazia, con obbligo di ripianamento nel 2023.

Si veda, ad esempio, la massima T.A.7 del Comitato Triveneto dei Notai che afferma: “verificandosi negli esercizi successivi a quello 2020 perdite che, da sole o sommate a quelle di esercizi precedenti all’esercizio 2020 (dovendosi sempre escludere dal calcolo il risultato negativo dell’esercizio che comprende il 31 dicembre 2020 se il loro ripianamento è stato rinviato), eccedono di oltre un terzo il capitale sociale riducendolo al di sotto del minimo legale, troveranno piena applicazione le disposizioni contenute negli artt. 2447, 2482-ter e 2484, comma 1, n. 4, c.c.”.

Tutto ciò, si sottolineava, in assenza di un nuovo intervento normativo.

Intervento che è ora in procinto di concretizzarsi e che, se dovesse trovare conferma definitiva, comporterebbe tutte le conseguenze indicate dal citato art. 6 del Dl 23/2020 convertito.

E, quindi, il termine entro il quale la perdita 2021 dovrà risultare diminuita a meno di un terzo, ex artt. 2446 comma 2 e 2482-bis comma 4 c.c., sarà posticipato al quinto esercizio successivo (esercizio 2026); l’assemblea che approverà il bilancio di tale esercizio dovrà ridurre il capitale in proporzione delle perdite accertate (art. 6 comma 2 del Dl 23/2020 convertito).

Nelle ipotesi previste dagli artt. 2447 o 2482-ter c.c. l’assemblea convocata senza indugio dagli amministratori, in alternativa all’immediata riduzione del capitale e al contemporaneo aumento del medesimo a una cifra non inferiore al minimo legale, potrà deliberare di rinviare tali decisioni alla chiusura del quinto esercizio successivo (esercizio 2026).

L’assemblea che approverà il bilancio di tale esercizio dovrà procedere alle deliberazioni di cui agli artt. 2447 o 2482-ter c.c. Fino alla data di tale assemblea, non opererà la causa di scioglimento della società per riduzione o perdita del capitale sociale di cui agli artt. 2484 comma 1 n. 4 e 2545-duodecies c.c. (art. 6 comma 3 del Dl 23/2020 convertito).

Le perdite in questione dovranno essere distintamente indicate nella Nota integrativa con specificazione, in appositi prospetti, della loro origine nonché delle movimentazioni intervenute nell’esercizio (art. 6 comma 4 del Dl 23/2020 convertito).

Si tenga presente, infine, che le perdite da considerare saranno quelle emerse “nell’esercizio in corso alla data del 31 dicembre 2021”.

L’arco temporale preso in considerazione dalla norma, per quanto coincidente per tutte le società con un unico esercizio sociale, non è uguale per ciascuna di esse, ma dipende dalle scelte statutarie individuali sulla data di chiusura dell’esercizio (cfr. la massima Comitato Triveneto dei Notai T.A.2).

Saranno, di conseguenza, da considerare non solo gli esercizi che hanno chiuso al 31 dicembre 2021, ma anche quelli a cavallo d’anno che comprendano la suddetta data (in primis 1 luglio 2021 – 30 giugno 2022).

(MF/ms)


“Ridurre gli orari? Le nostre imprese non sono pronte”

La Provincia del 22 febbraio 2022, parla Mario Gagliardi, vice-direttore di Api Lecco Sondrio, sul tema della settimana lavorativa corta.


Inps trattamenti di integrazione salariale: variazioni dal 1° gennaio 2022

L’Inps, con la circolare n. 26 del 16 febbraio 2022, comunica gli importi massimi mensili rivalutati e valevoli per l’anno 2022, da corrispondere ai titolari dei trattamenti di integrazione salariale (cassa integrazione ordinaria, straordinaria, agricola e fis), di indennità disoccupazione NASpI e Dis-Coll nonché dell’assegno per lavoratori socialmente utili.

A seguito delle prime indicazioni e linee di indirizzo su cui verrà impostata la riforma degli ammortizzatori sociali, con decorrenza 1° gennaio 2022 per i trattamenti di integrazione salariale viene superato il meccanismo delle due fasce di trattamento retributivo, minimale e massimale rispetto alla retribuzione mensile del lavoratore, sostituite da un unico massimale, più alto, annualmente ricalcolato secondo la rivalutazione corrispondente all’indice Istat.

Di seguito la tabella riepilogativa dei trattamenti.


TRATTAMENTI DI INTEGRAZIONE SALARIALE
di cui art. 3, comma 5-bis DL 148/2015
Retribuzione massimale dal 1° gennaio 2022
Cassa Integrazione Ordinaria (CIGO)
Casa Integrazione Straordinaria (CIGS)
Cassa Integrazione Salariale Operai Agricoli (CISOA)
Assegno Integrazione Salariale (FIS)
Importo lordo Importo netto
€ 1.222,51 € 1.151,12
Settore Edile e Lapideo (per intemperie stagionali) € 1.467,01 € 1.381,34
INDENNITA’ DI DISOCCUPAZIONE NASpI Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2022 € 1.250,87
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2022 € 1.360,77
(no riduzione 5,84%)
INDENNITA’ DI DISOCCUPAZIONE Dis-Coll Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2022 € 1.250,87
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2022 € 1.360,77
(no riduzione 5,84%)
INDENNITA’ PER ATTIVITA’ SOCIALMENTE UTILI Importo lordo
Importo assegno dal 1° gennaio 2022 € 607,25
(no riduzione 5,84%)

(FP/fp)


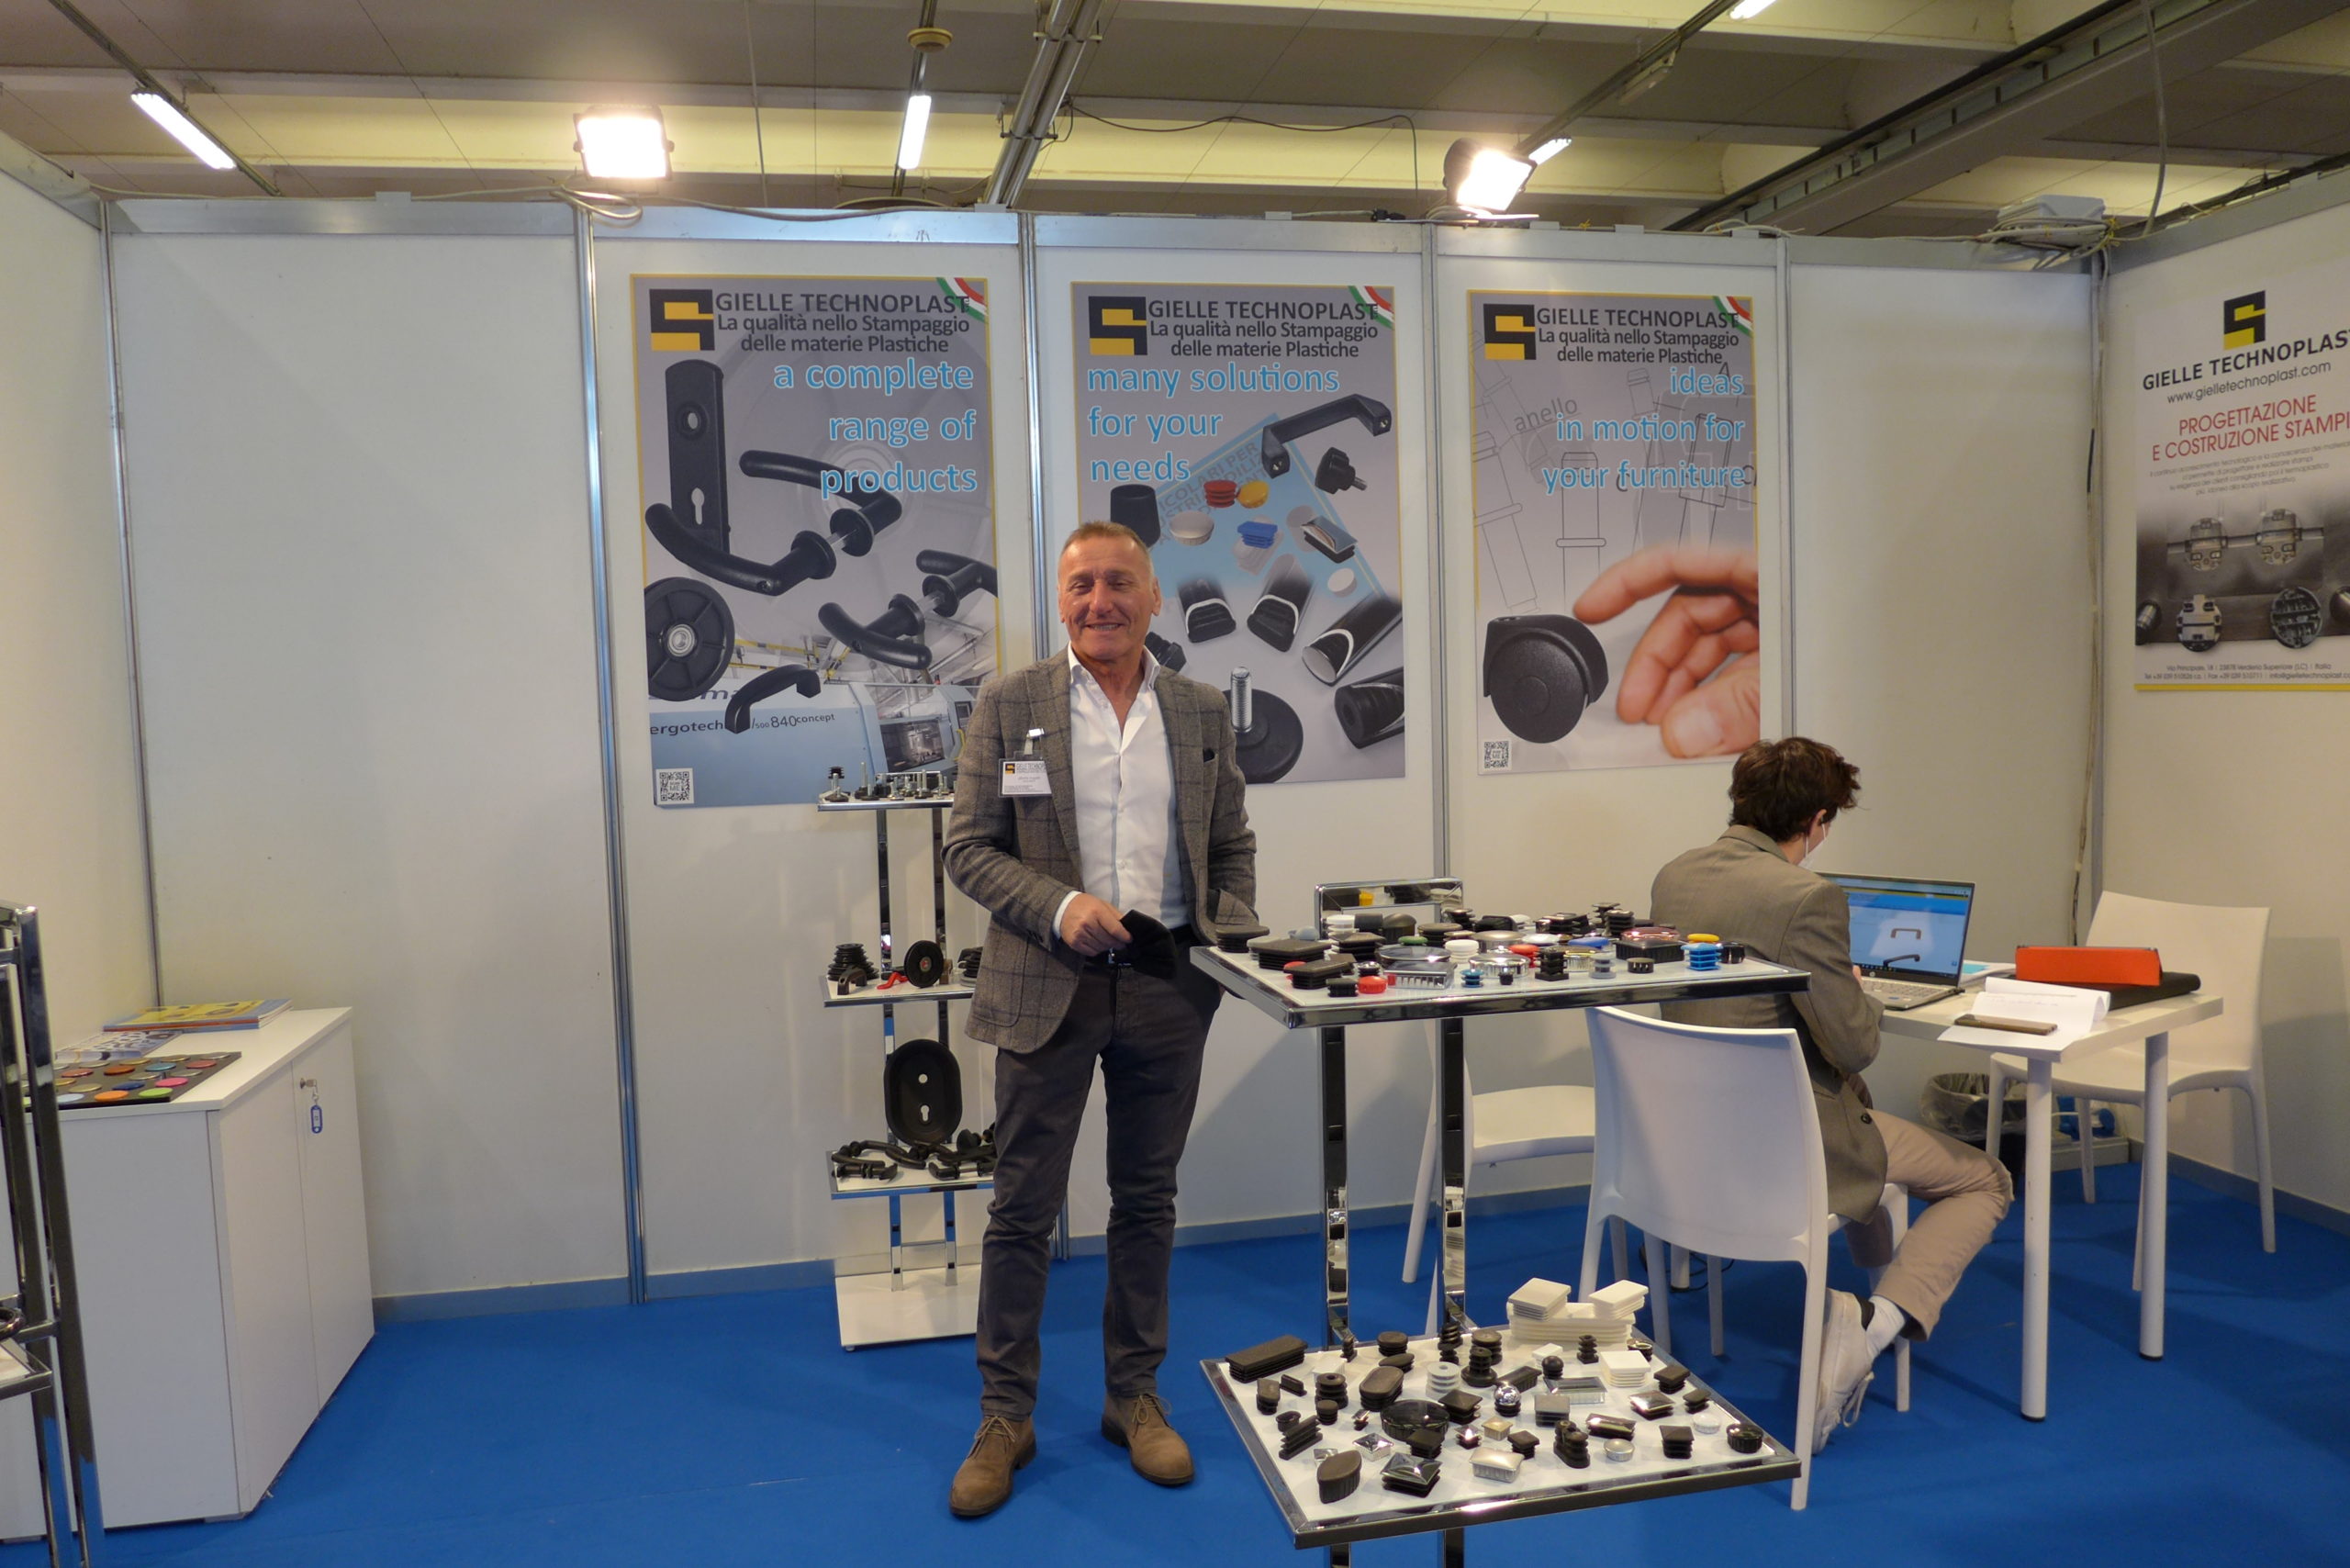
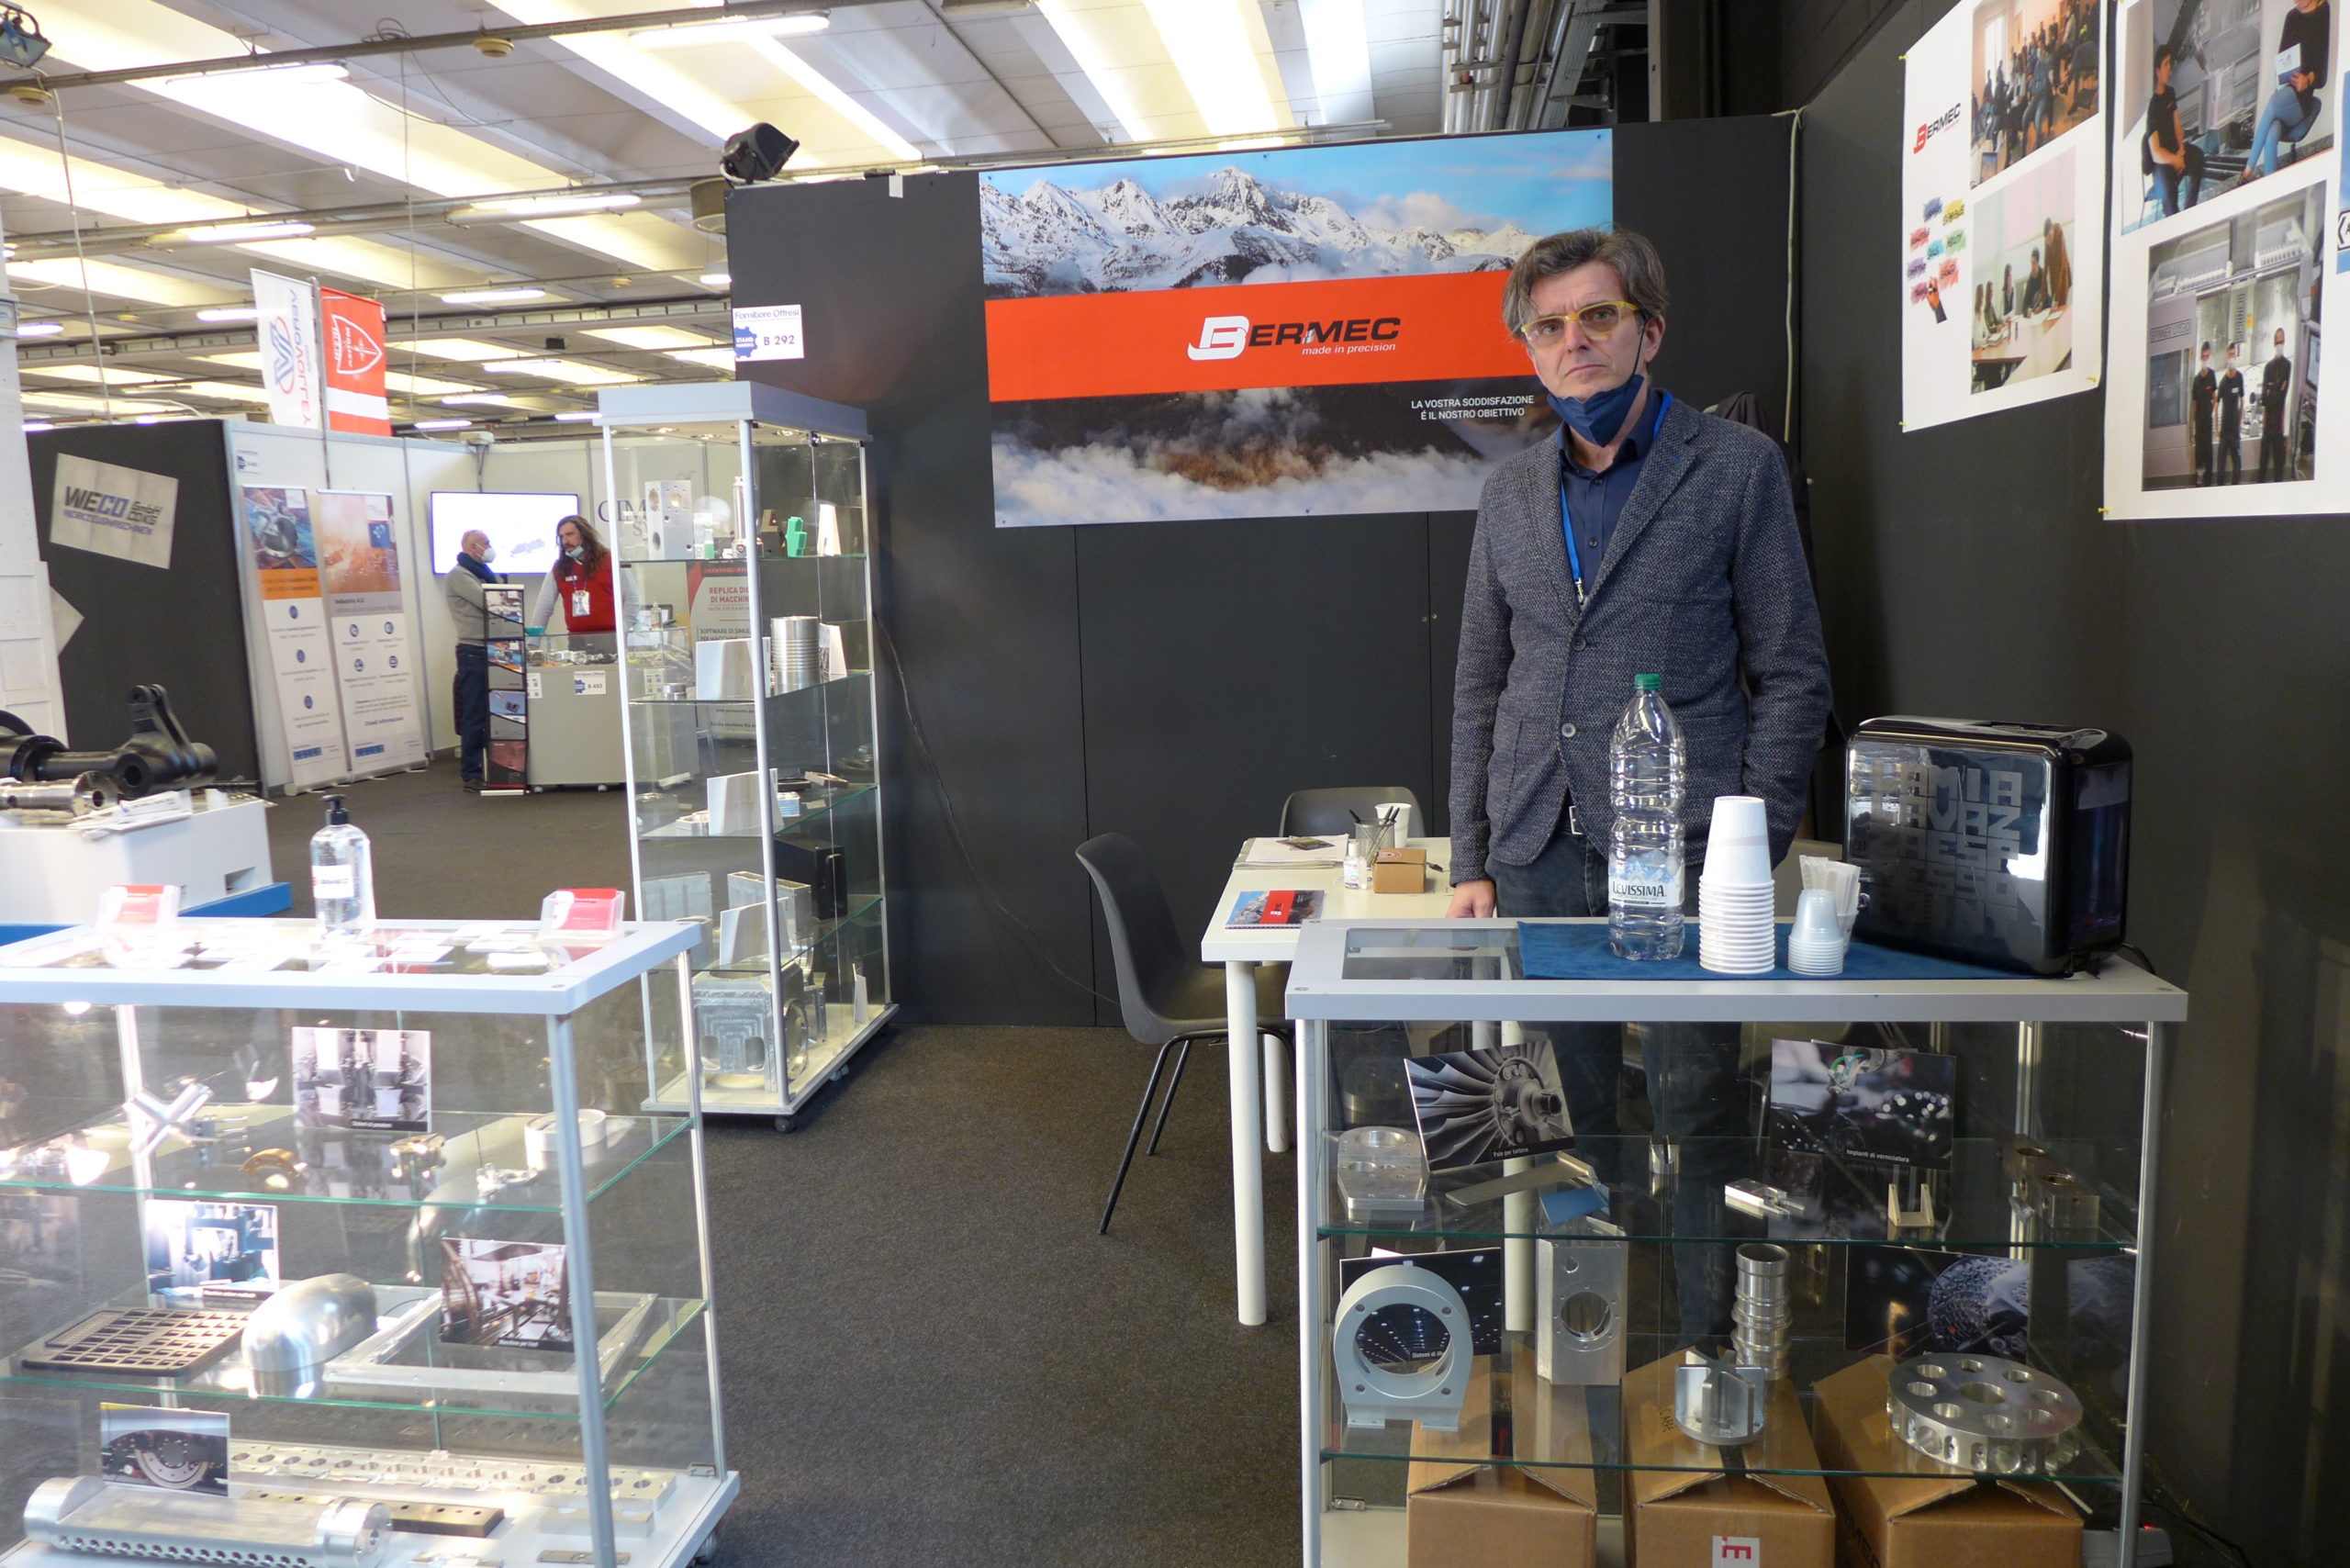
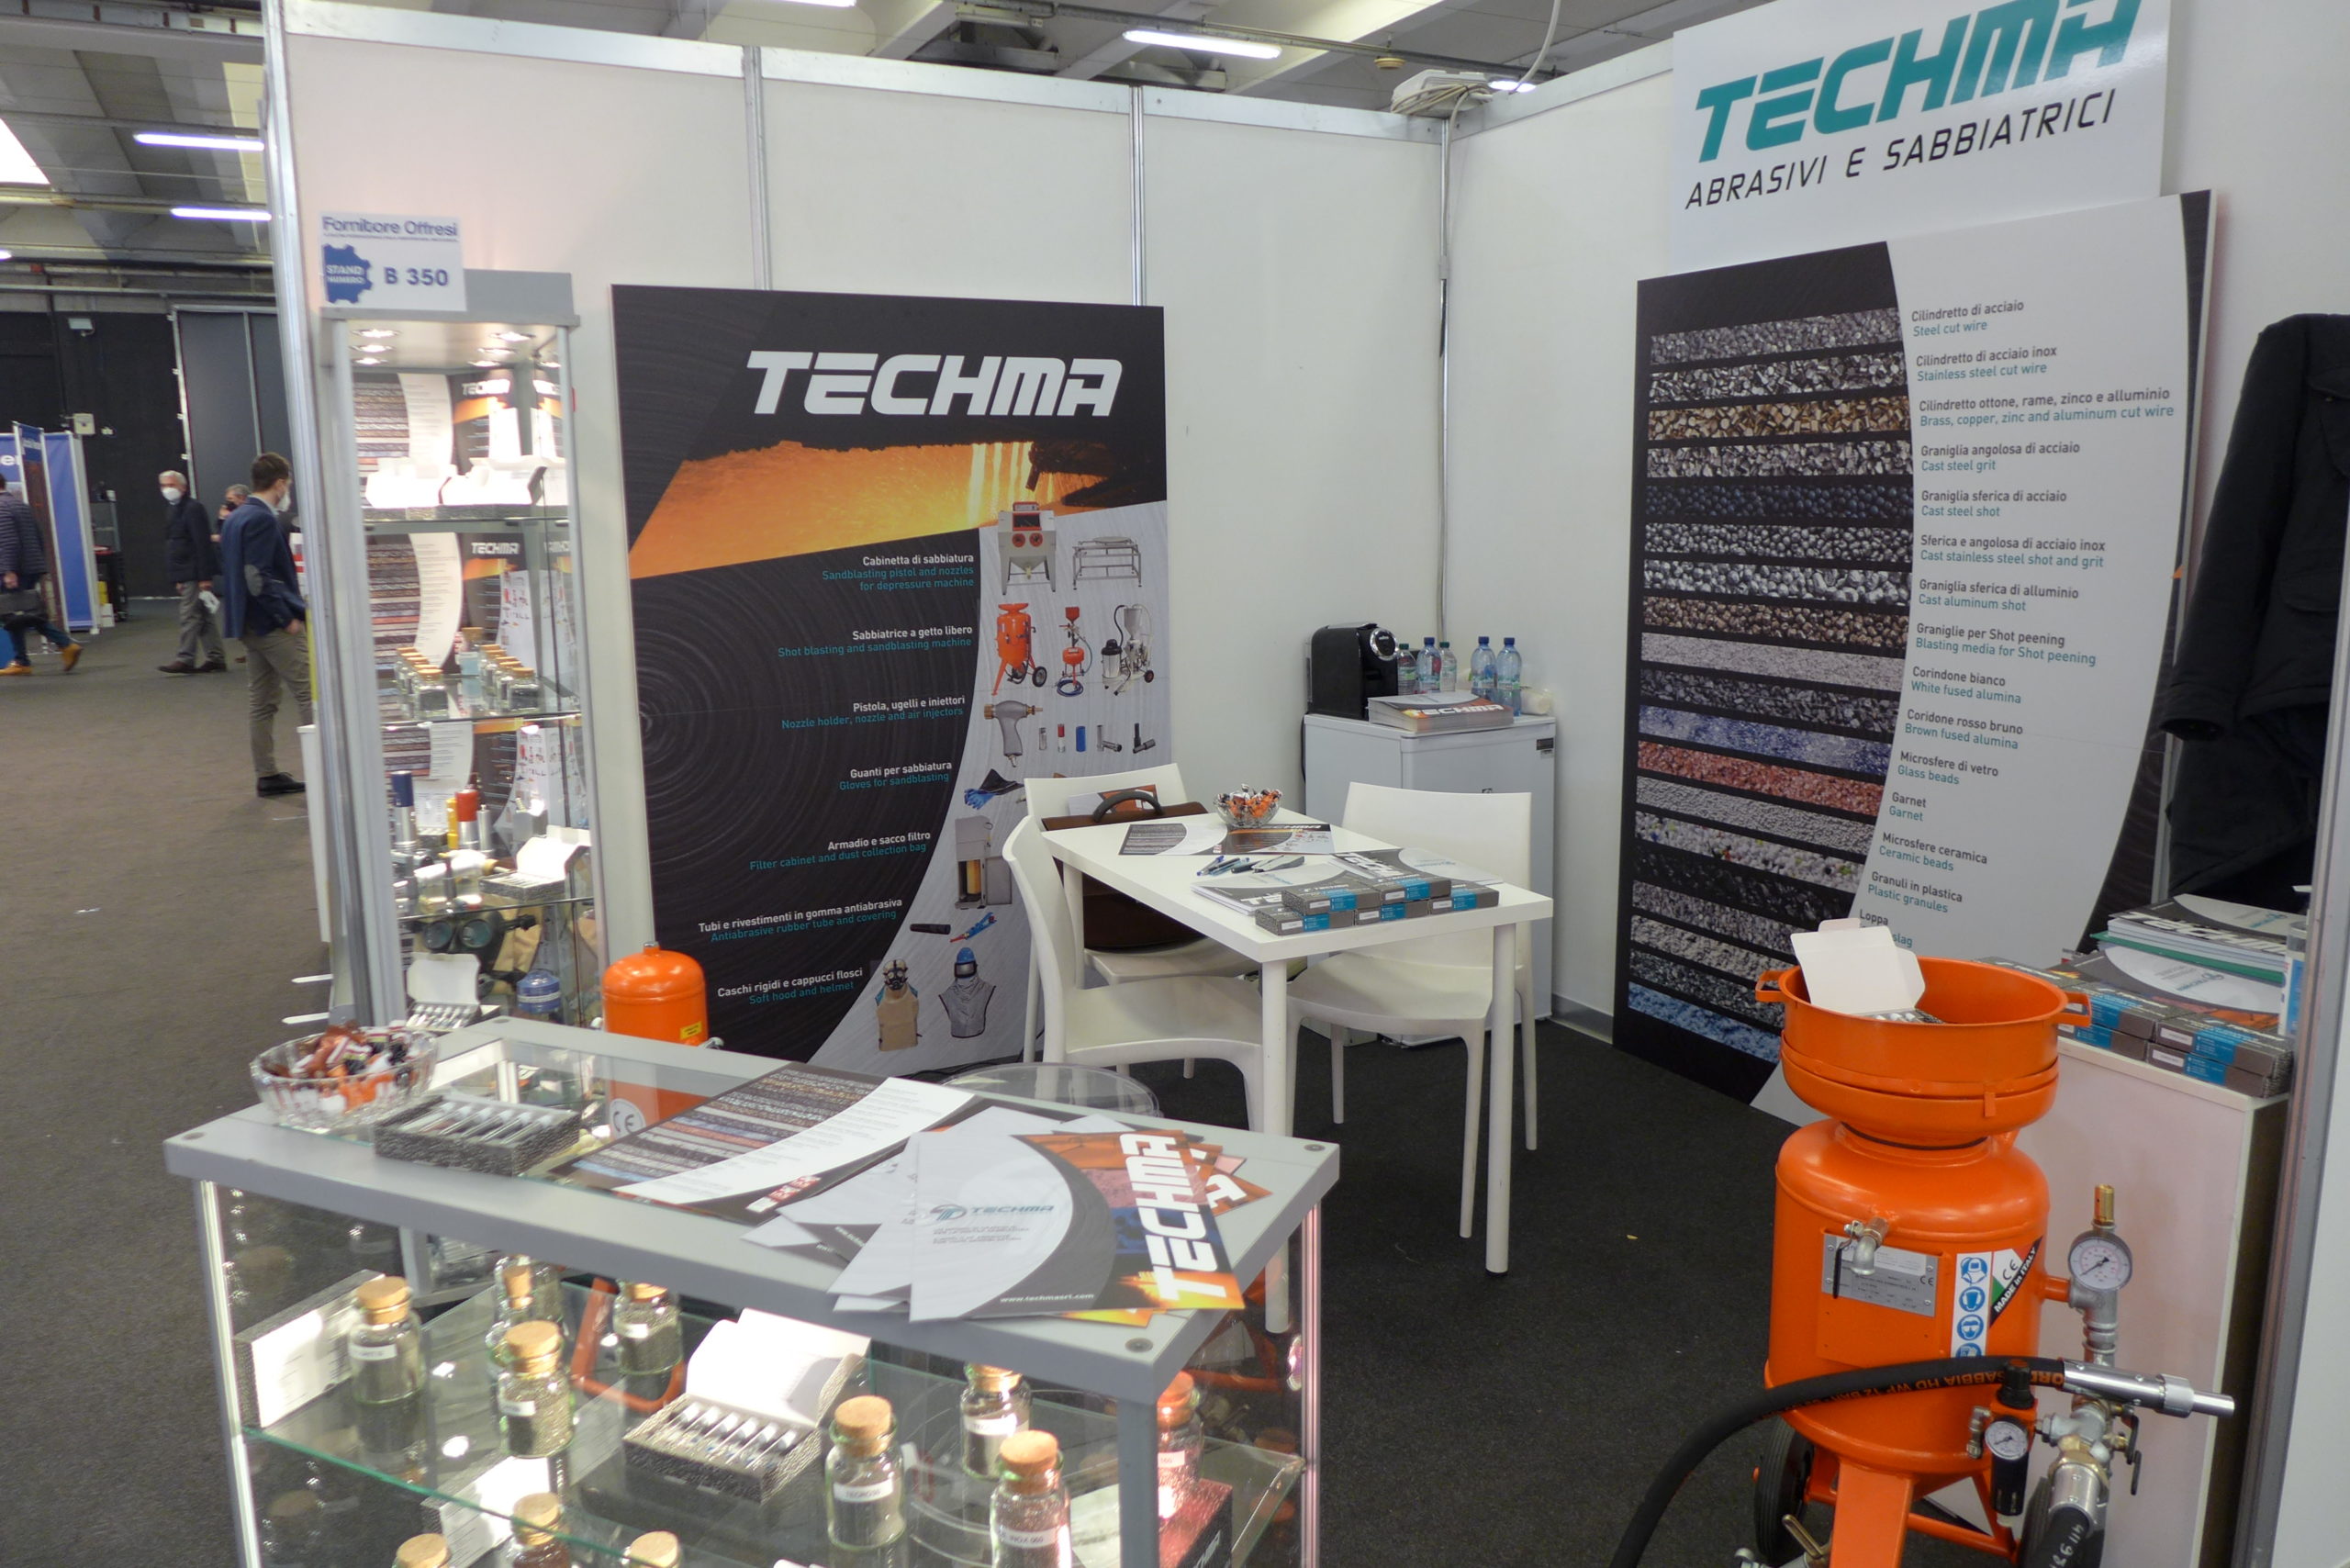
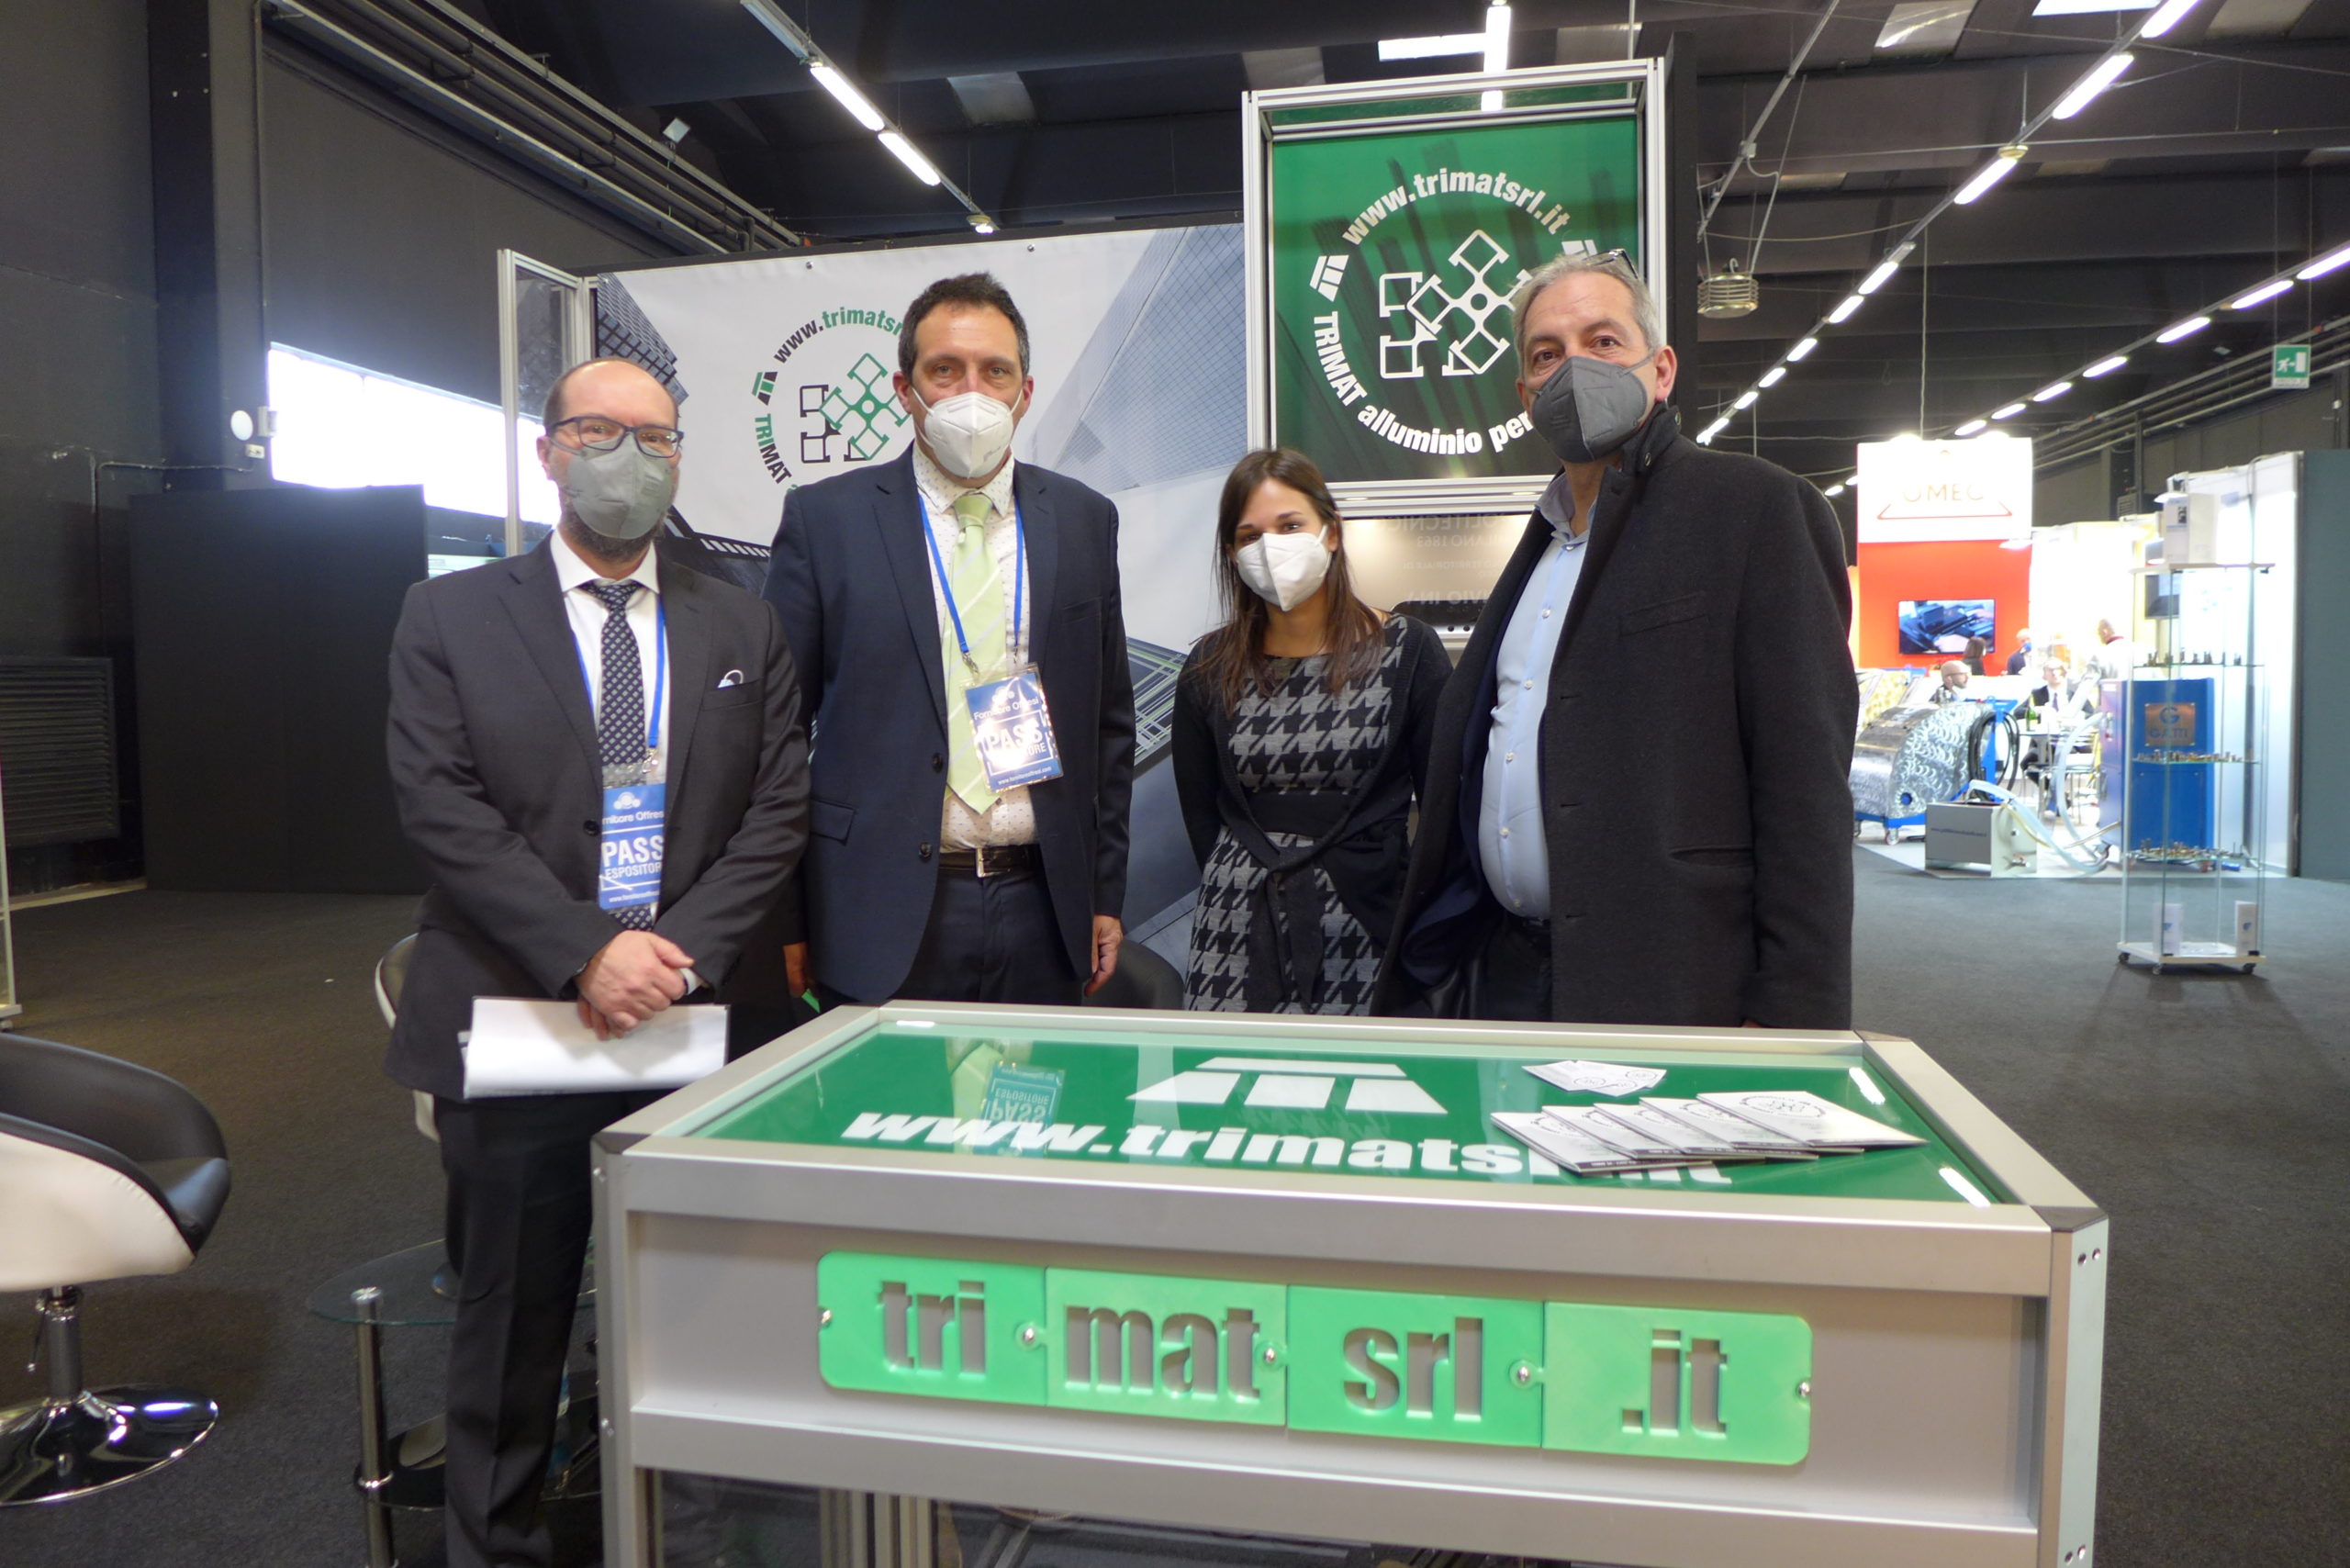
Le nostre aziende a “Fornitore Offresi”: galleria fotografica

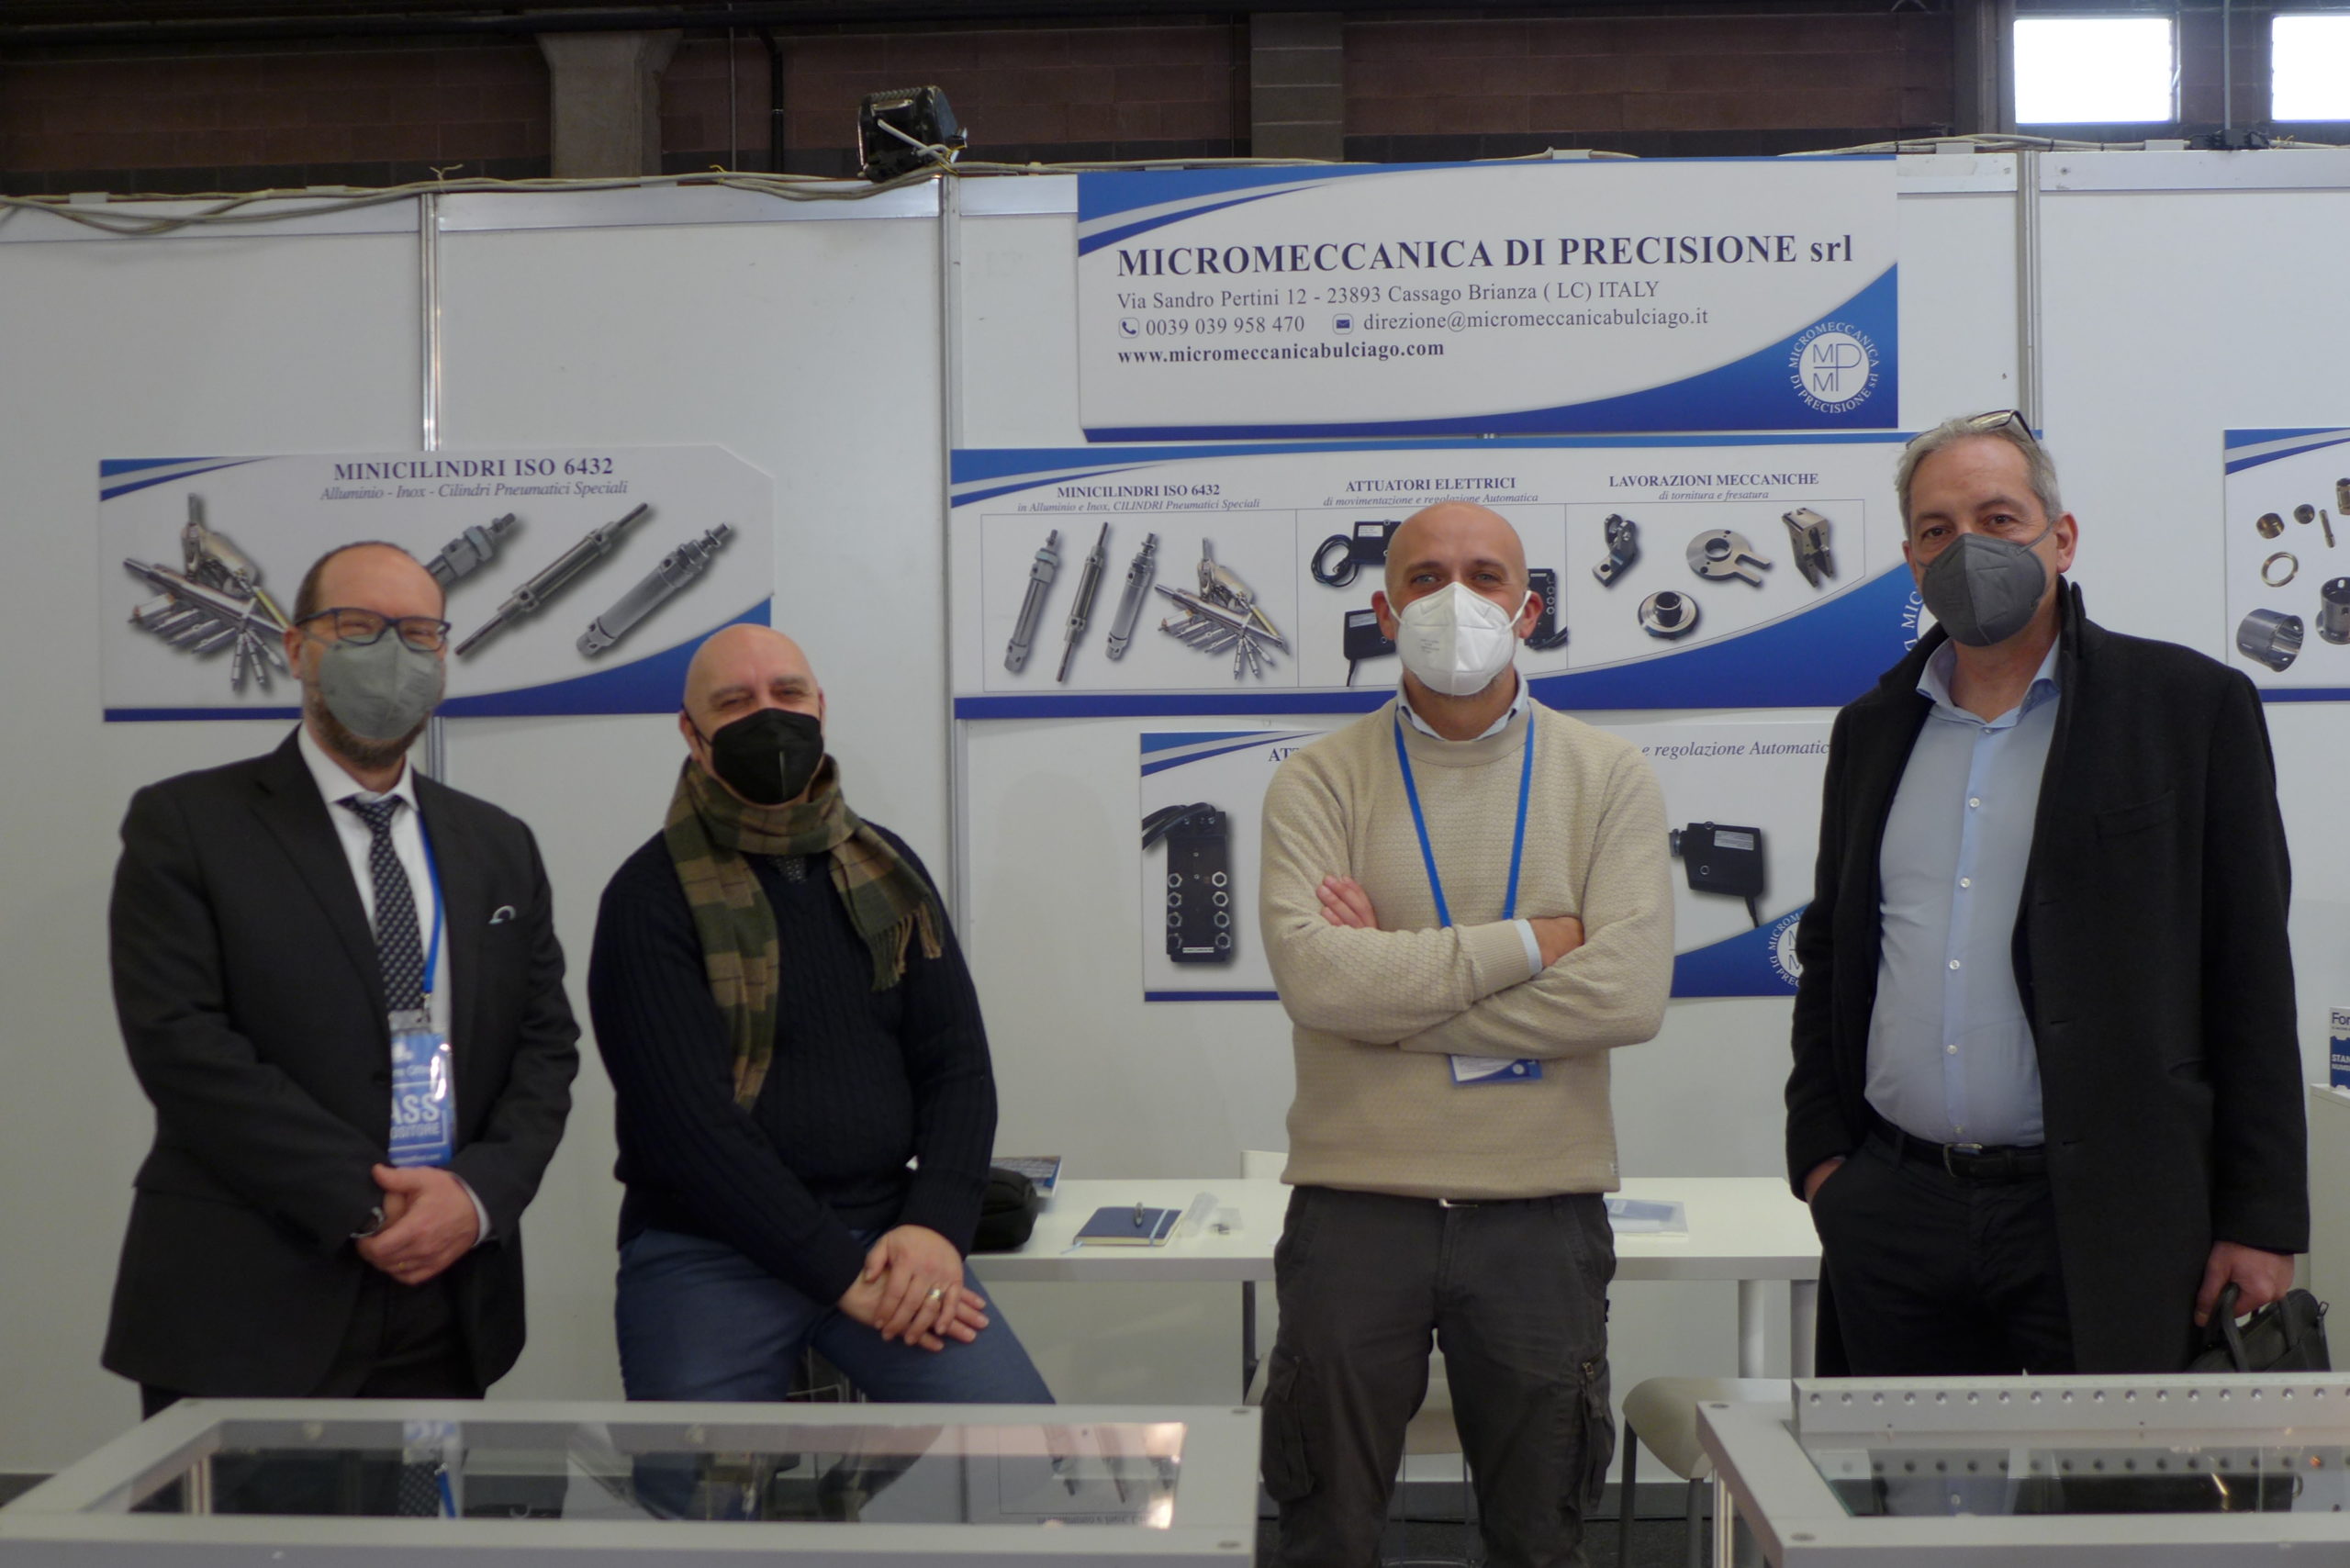
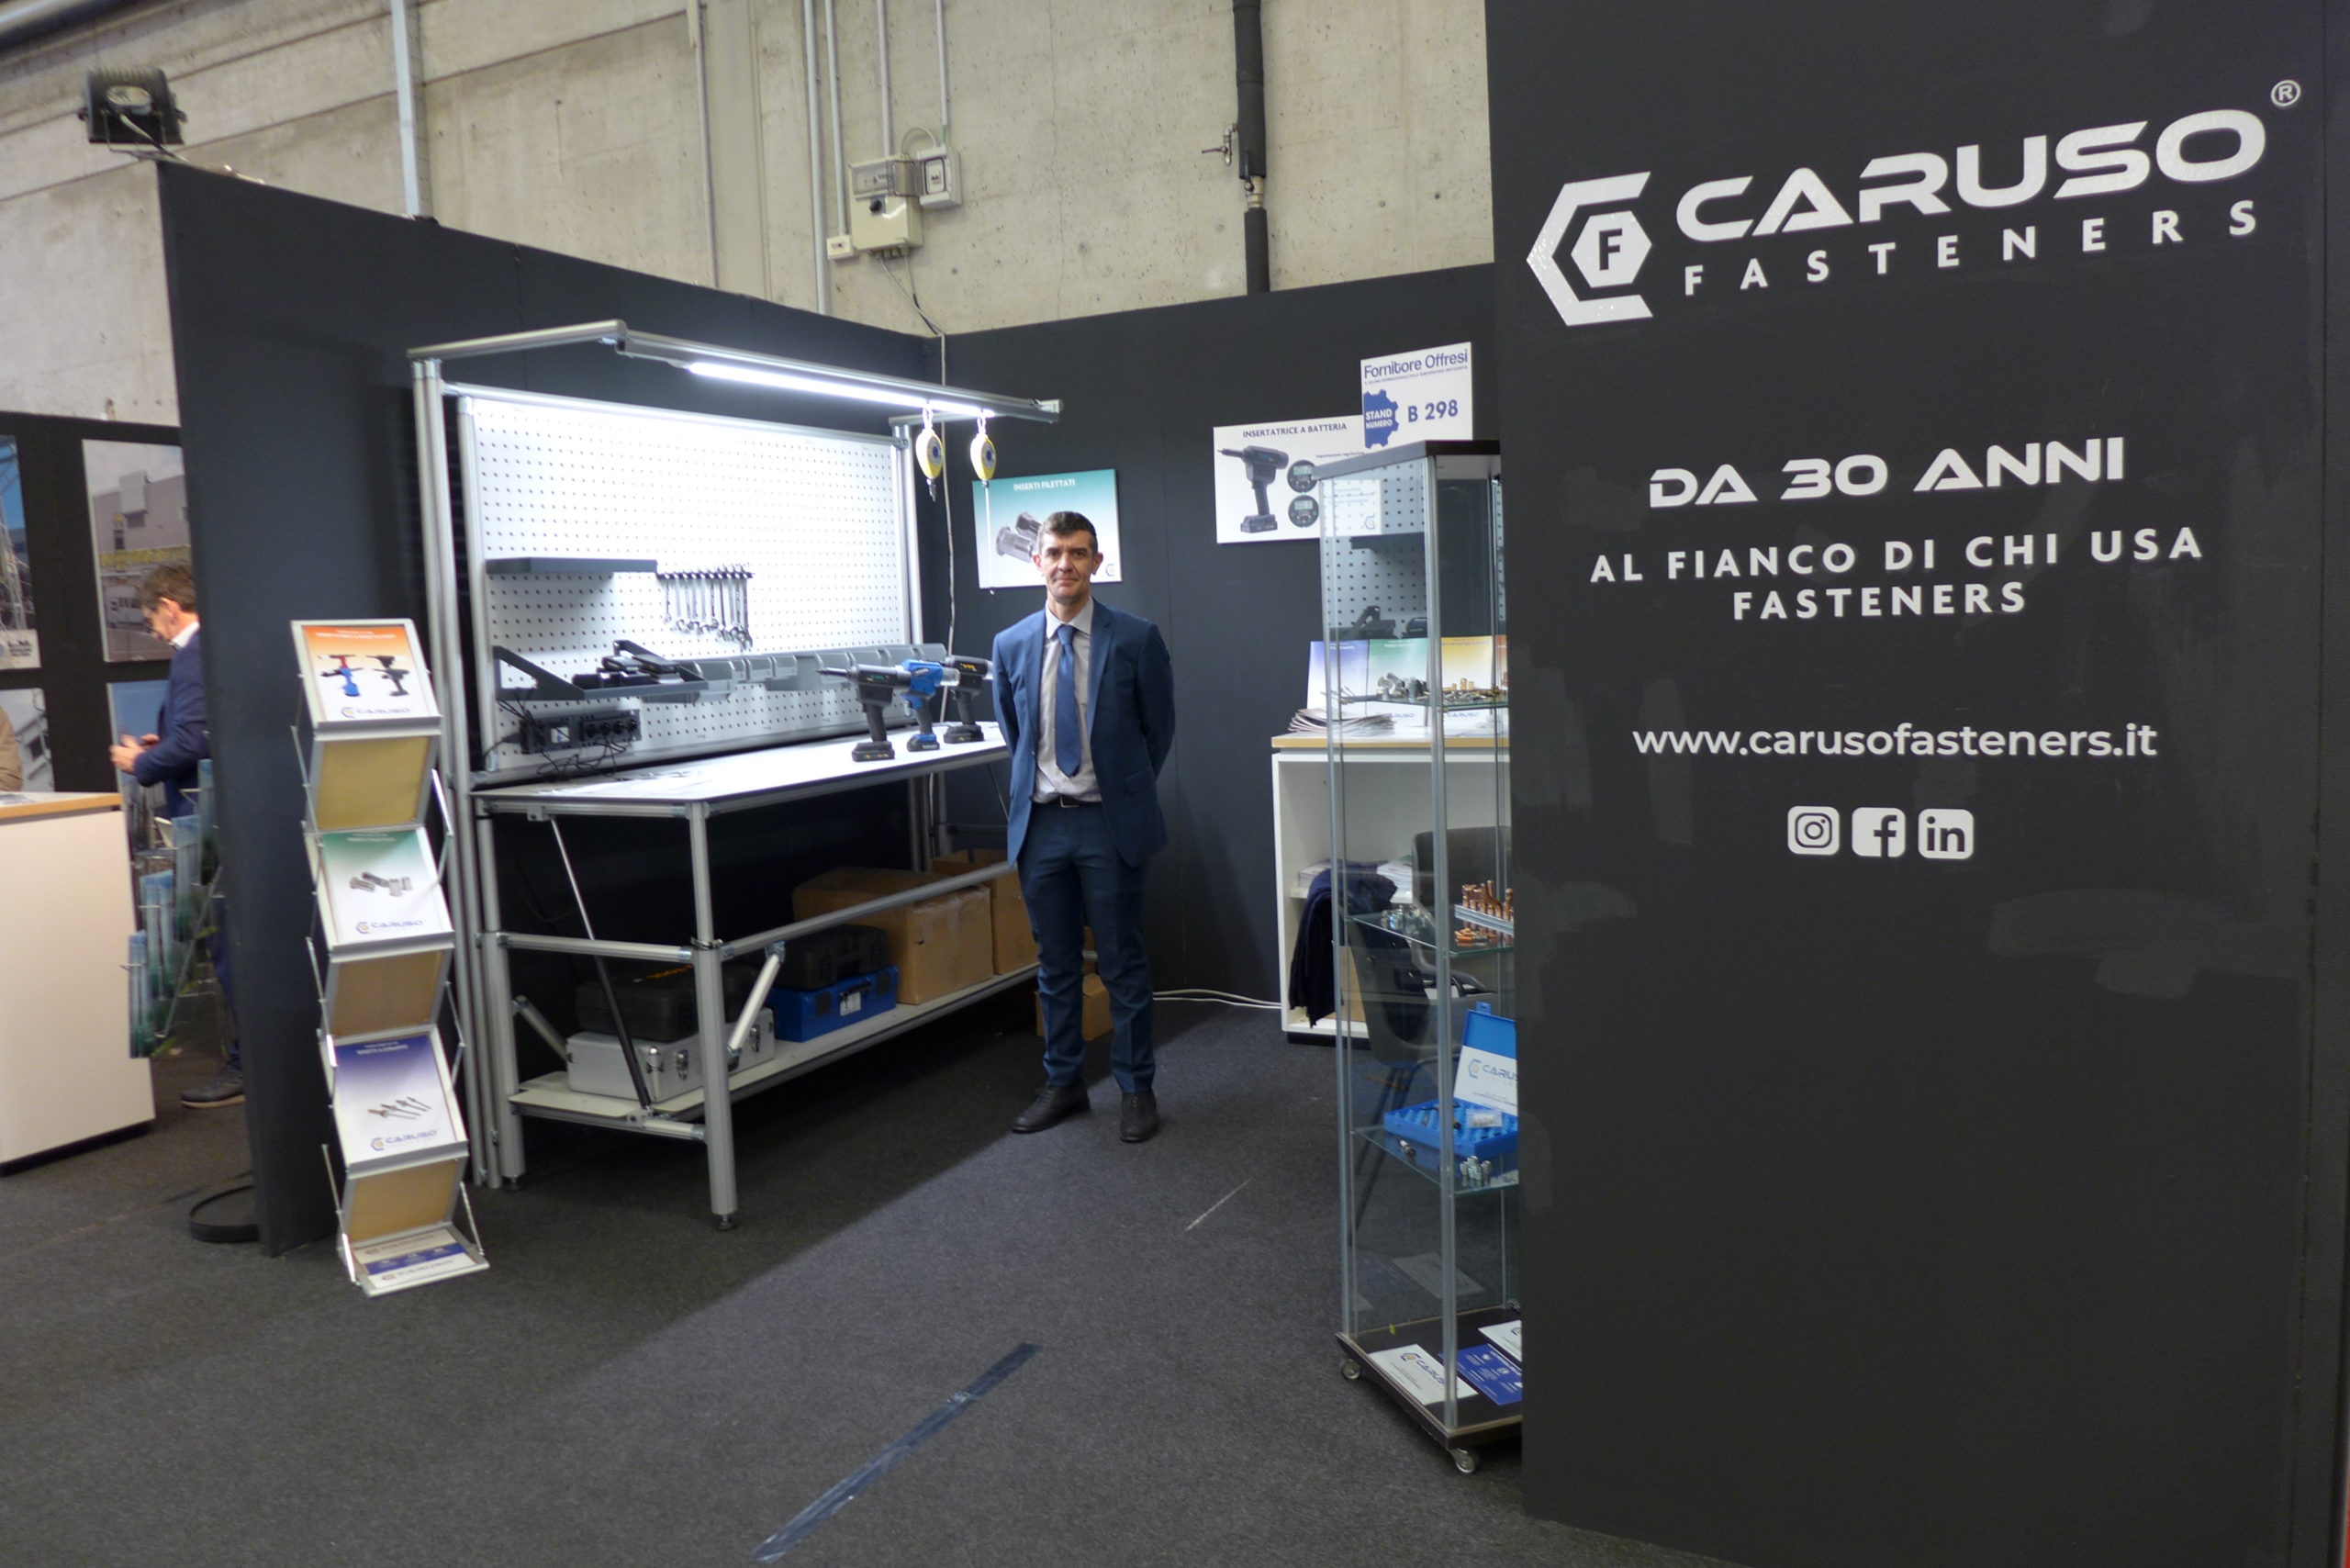
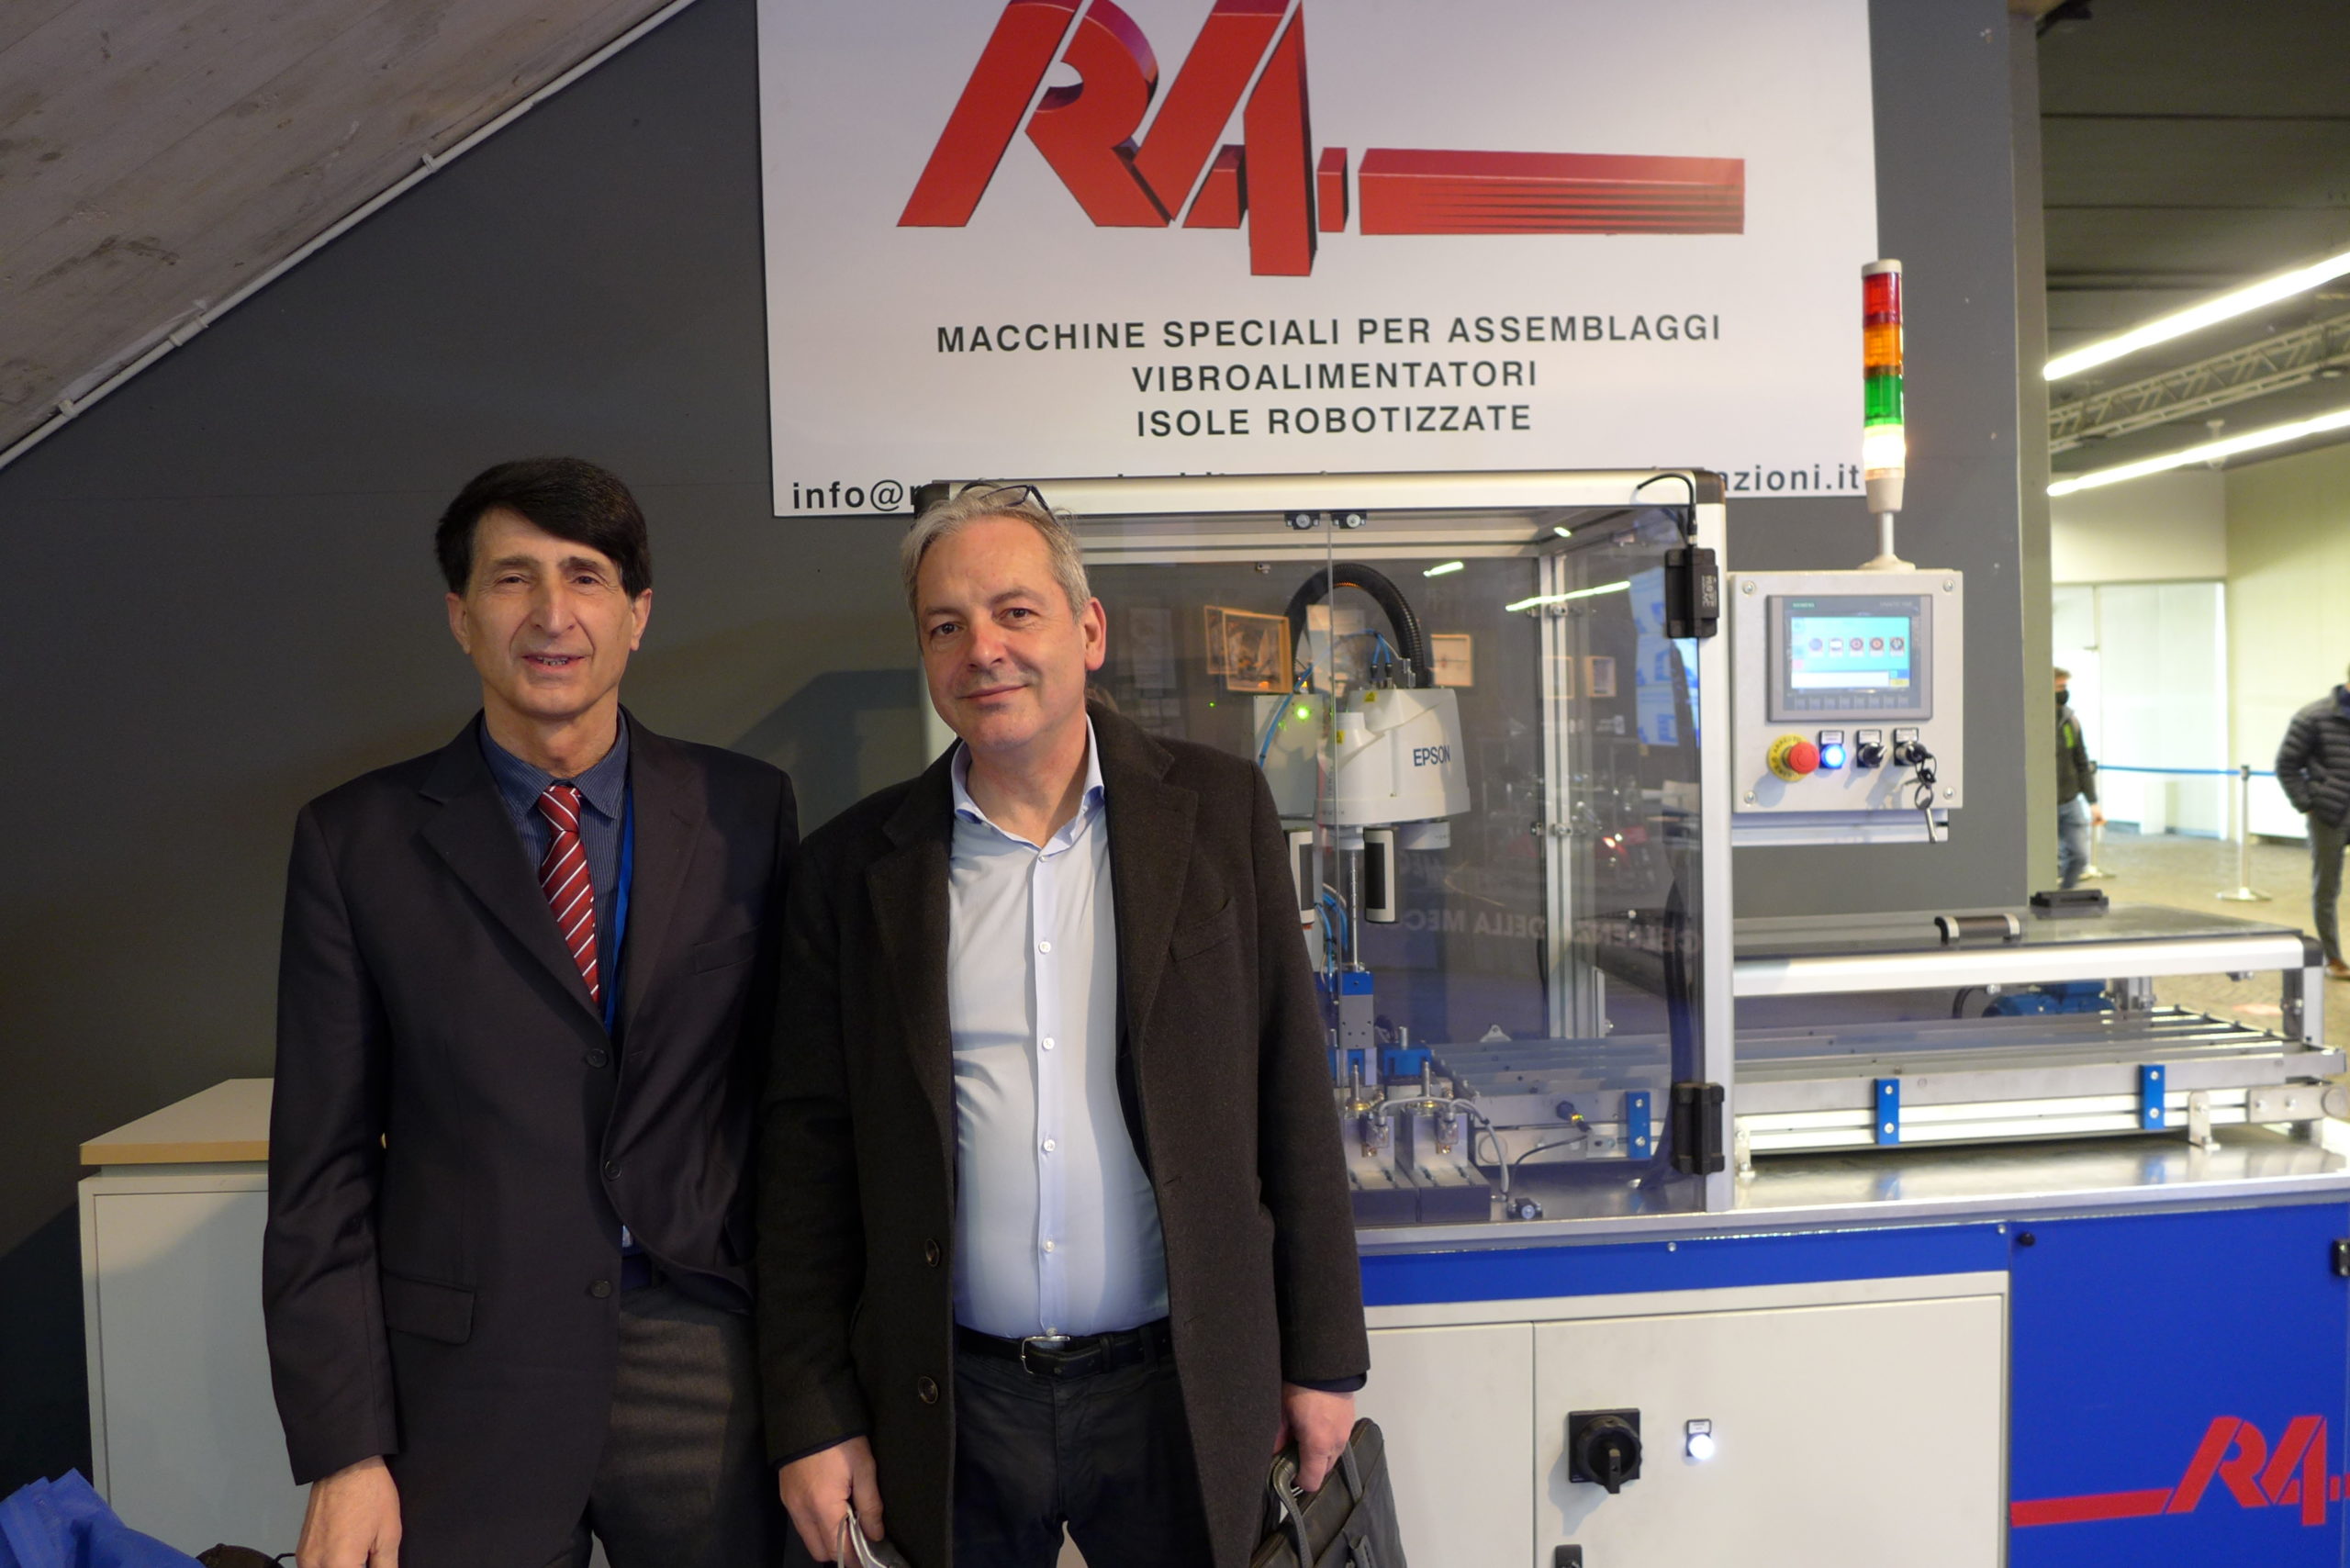
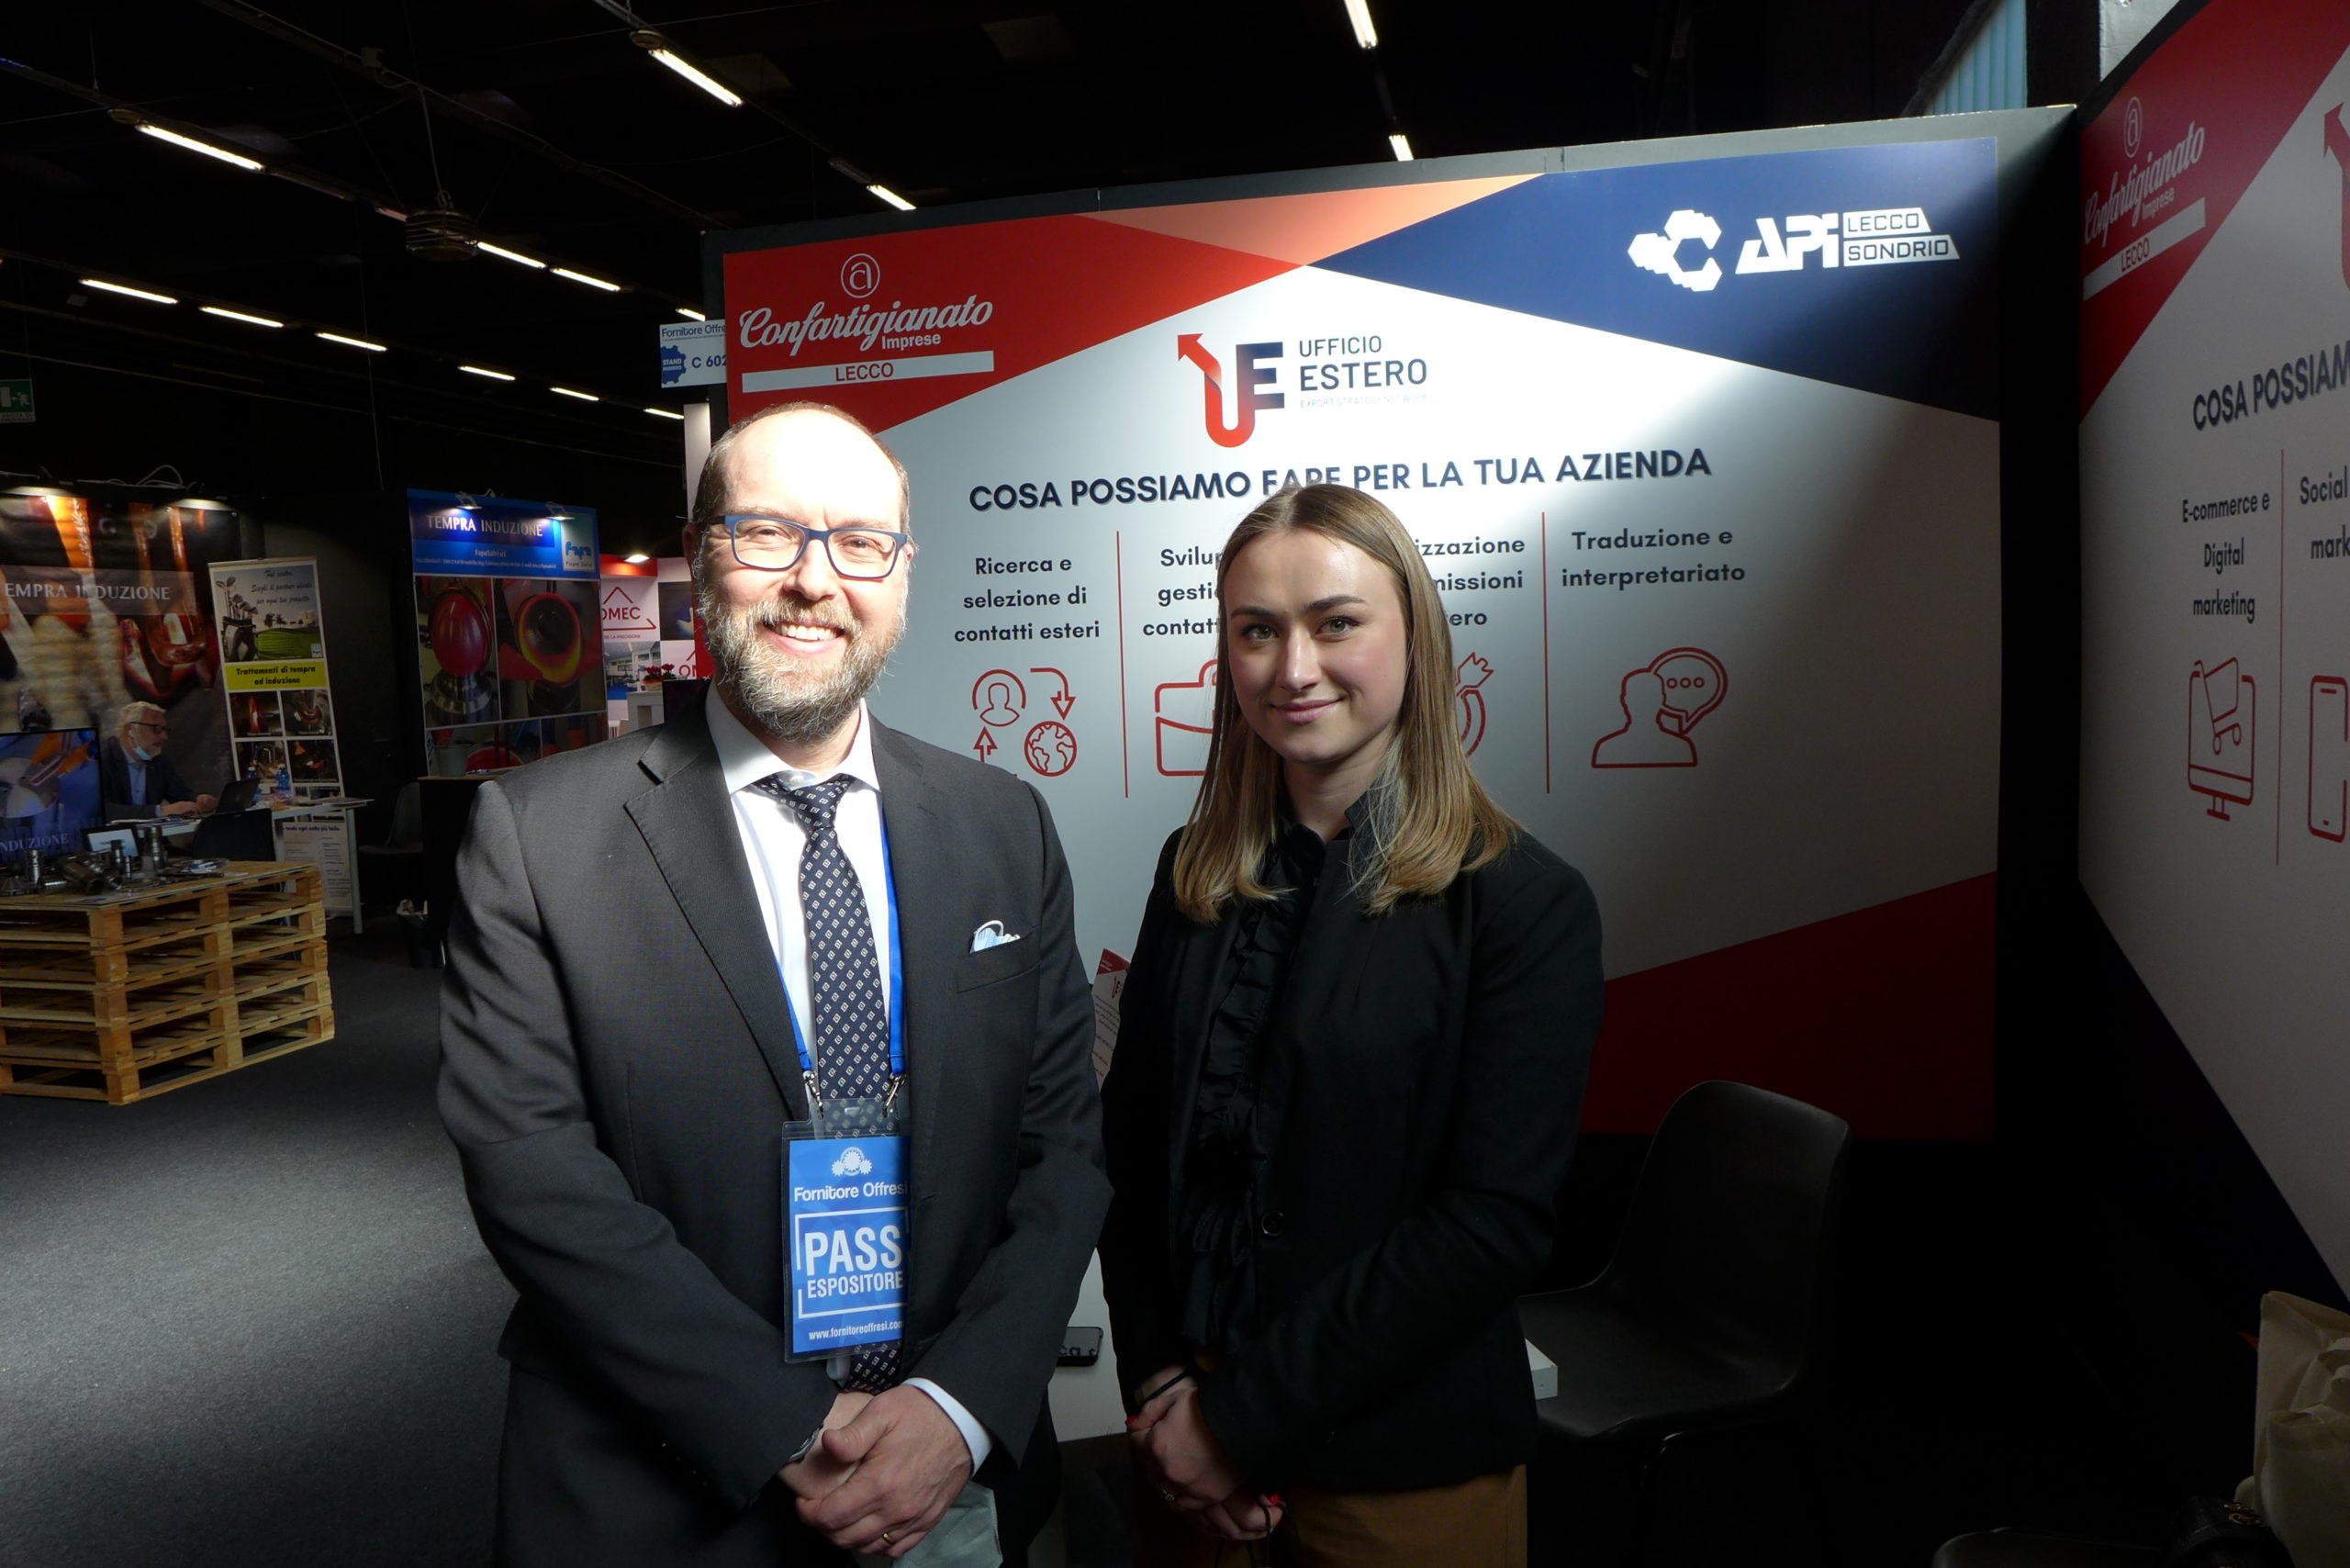
Settimana scorsa si è tenuta la 13esima edizione a Lariofiere di "Fornitore Offresi", la fiera della subfornitura meccanica. 

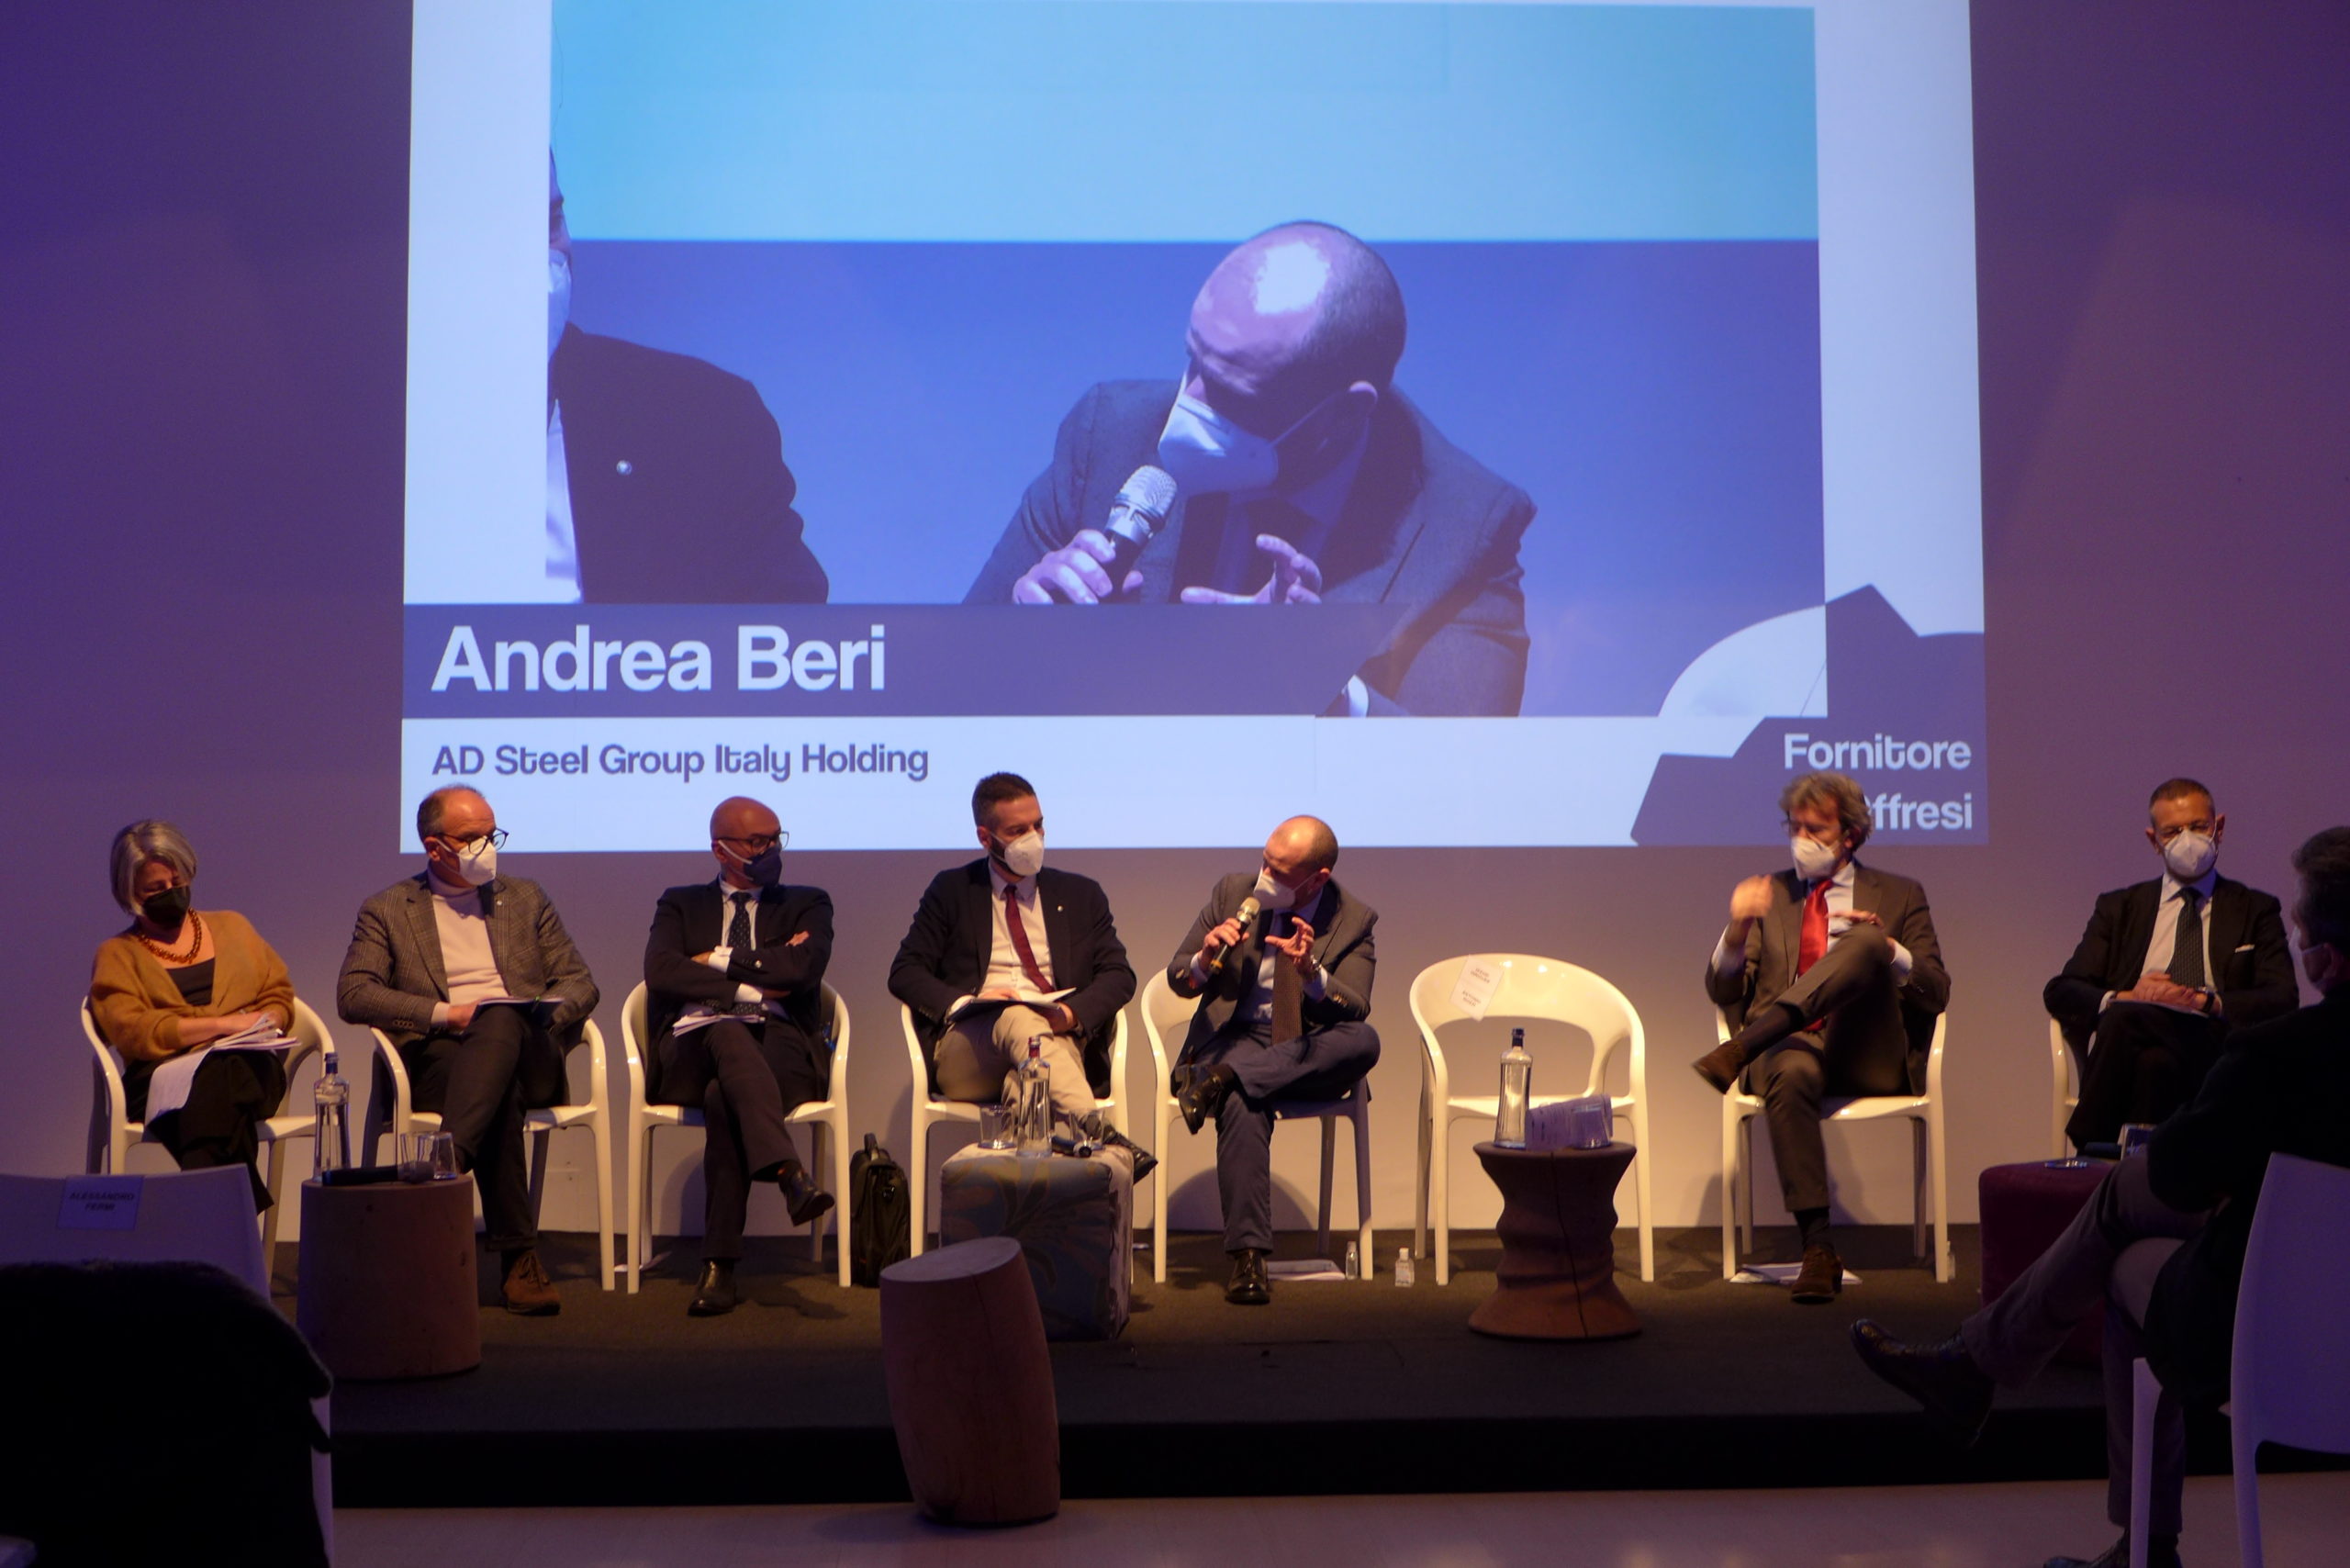
Eravamo presenti con lo stand del nostro Ufficio Estero, mentre al convegno inaugurale dedicato a "Materie prime. Energia. Mercati. Inflazione. Quale futuro per il comparto meccanico?” è intervenuto il nostro consigliere Andrea Beri. 

Nei tre giorni di esposizioni erano presenti queste nostre aziende associate:

  • Micromeccanica di precisione
  • Grignacolor
  • Caruso Fasteners
  • Gielle Technoplast
  • Bermec Precision
  • Techma
  • Trimat
  • R4 Automazioni


Inps: esoneri contributivi per giovani e donne prorogato a giugno 2022

Il messaggio Inps n. 403/2022 informa che gli esoneri contributivi contenuti nella L. 178/2020 e rivolti alle assunzioni di giovani under 36, occupazione femminile e Decontribuzione Sud, sono stati prorogati fino al 30 giugno 2022.

In tal senso, i benefici derivanti da tale norma potranno trovare applicazione anche nel semestre compreso tra il 1° gennaio 2022 e il 30 giugno 2022 e sono previsti tetti massimali di erogazione nelle seguenti misure:

  • € 2,3 milioni per le imprese operanti in tutti gli altri settori.

Inps trattamenti di integrazione salariale: variazioni dal 1° gennaio 2022

L’Inps, con la circolare n. 26 del 16 febbraio 2022, comunica gli importi massimi mensili rivalutati e valevoli per l’anno 2022, da corrispondere ai titolari dei trattamenti di integrazione salariale (cassa integrazione ordinaria, straordinaria, agricola e fis), di indennità disoccupazione NASpI e Dis-Coll nonché dell’assegno per lavoratori socialmente utili.

A seguito delle prime indicazioni e linee di indirizzo su cui verrà impostata la riforma degli ammortizzatori sociali, con decorrenza 1° gennaio 2022 per i trattamenti di integrazione salariale viene superato il meccanismo delle due fasce di trattamento retributivo, minimale e massimale rispetto alla retribuzione mensile del lavoratore, sostituite da un unico massimale, più alto, annualmente ricalcolato secondo la rivalutazione corrispondente all’indice Istat.

Di seguito la tabella riepilogativa dei trattamenti.


TRATTAMENTI DI INTEGRAZIONE SALARIALE
di cui art. 3, comma 5-bis DL 148/2015
Retribuzione massimale dal 1° gennaio 2022
Cassa Integrazione Ordinaria (CIGO)
Casa Integrazione Straordinaria (CIGS)
Cassa Integrazione Salariale Operai Agricoli (CISOA)
Assegno Integrazione Salariale (FIS)
Importo lordo Importo netto
€ 1.222,51 € 1.151,12
Settore Edile e Lapideo (per intemperie stagionali) € 1.467,01 € 1.381,34
INDENNITA’ DI DISOCCUPAZIONE NASpI Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2022 € 1.250,87
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2022 € 1.360,77
(no riduzione 5,84%)
INDENNITA’ DI DISOCCUPAZIONE Dis-Coll Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2022 € 1.250,87
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2022 € 1.360,77
(no riduzione 5,84%)
INDENNITA’ PER ATTIVITA’ SOCIALMENTE UTILI Importo lordo
Importo assegno dal 1° gennaio 2022 € 607,25
(no riduzione 5,84%)

(FP/fp)


Il tracciato dei corrispettivi 2022

Con la corposa consulenza giuridica n. 3 pubblicata il 14 febbraio, l’Agenzia delle Entrate ha dato risposta a una folta serie di quesiti relativi alla modalità di rilevazione delle operazioni al dettaglio mediante il tracciato XML per l’invio dei corrispettivi telematici.

Si tratta della versione 7.0 del tracciato, la cui adozione è obbligatoria dal 1° gennaio 2022. Infatti, come ribadito nel documento di prassi, la precedente versione 6.0 non è più utilizzabile, ed eventuali file trasmessi mediante quest’ultima a partire dal 1° gennaio 2022 sono accettati soltanto se riferiti ad operazioni con data antecedente, purché in ogni caso inviati nei termini di legge, ossia entro 12 giorni dall’effettuazione dell’operazione.

In caso di invio oltre i termini, precisa l’Agenzia, si avrebbe, di fatto, un’omessa trasmissione dei corrispettivi, soggetta a sanzione.

Fra i numerosi chiarimenti resi, relativamente alle modalità di rilevazione e documentazione delle operazioni al dettaglio, si evidenziano, in primis, quelli relativi all’utilizzo dei codici natura volti a identificare le cessioni di beni e le prestazioni di servizi per le quali l’Iva non viene evidenziata sul documento commerciale, vale a dire le operazioni escluse dalla base imponibile Iva (N1), non soggette a imposta (N2), non imponibili (N3) o esenti (N4).

Viene confermato, ad esempio, che le operazioni effettuate dai soggetti in regime forfetario ex L. 190/2014 vanno identificate con codice N2, così come le operazioni considerate fuori campo Iva in applicazione del regime monofase, ai sensi dell’art. 74 comma 2 del Dpr 633/72.

L’Agenzia si sofferma anche sul metodo della ventilazione Iva, chiarendo che i soggetti che si avvalgono di tale modalità di rilevazione dei corrispettivi possono comunque indicare nel documento commerciale, in luogo dell’apposito valore “VI” (istituito allo scopo), l’aliquota Iva del bene ceduto o, eventualmente, il codice natura dell’operazione cui non si applica l’Iva.

Un’ulteriore questione concerne le cessioni della strumentazione per la diagnosi del Covid-19 (nonché le prestazioni strettamente connesse a tale strumentazione) e dei vaccini contro il coronavirus (ivi comprendendo, anche in questo caso, le prestazioni strettamente connesse).

Ai sensi dell’art. 1 commi 452 e 453 della L. 178/2020, le suddette operazioni devono ritenersi esenti da IVA ex art. 10 del Dpr 633/72 con diritto alla detrazione dell’imposta ai sensi dell’art. 19 del medesimo decreto; ne consegue, pertanto, che nel documento commerciale dovrà essere riportato il codice “N4” all’interno del campo 4.1.2 “Natura”.

L’Agenzia precisa che tali beni, se diversi dai farmaci, non rientrano nell’ambito di applicazione del metodo della ventilazione dei corrispettivi. Viene richiamata la circolare n. 26/2020 (§ 2.14), nella quale era stato chiarito che i soggetti passivi che adottano tale meccanismo sono tenuti a “espungere dal totale globale dei corrispettivi la quota degli stessi che si ritiene riconducibile alle cessioni dei beni in questione e sulle quali non è stata applicata l’Iva”.

Altro chiarimento contenuto nel documento di prassi ha riguardato il campo 4.1.15 “Codice Attività”, che potrebbe essere compilato per rappresentare in via separata i corrispettivi riferibili alle attività esercitate, “anche se gestite con un’unica contabilità ai fini Iva”.

È altresì possibile l’emissione di un documento commerciale che riporti in modo “misto” le operazioni riferite a differenti attività. In questo caso, tuttavia, è necessario che il registratore telematico riesca a ricostruire correttamente “il file dei corrispettivi giornalieri da trasmettere, ad ogni chiusura, all’Agenzia delle Entrate, abbinando in modo corretto l’imponibile e l’Iva con il giusto codice Ateco”. Il campo 4.1.15 è, dunque, finalizzato proprio a ricostruire correttamente i ricavi di ciascuna attività e a determinare correttamente la liquidazione Iva.

L’Agenzia ha esaminato, poi, le modalità di documentazione delle operazioni nell’ambito della lotteria degli scontrini. Viene precisato, ad esempio, che se l’esercente rilascia un documento commerciale contenente un codice lotteria, emettendo poi fattura su richiesta del cliente soggetto passivo Iva, il documento commerciale, ove i dati siano già stati trasmessi, dovrà essere annullato (posto che la lotteria riguarda i soli acquisti da parte di privati consumatori).

Si segnalano, infine, tra i numerosi chiarimenti resi, quelli relativi alle modalità di rilevazione delle operazioni effettuate a titolo gratuito, delle operazioni con corrispettivo non riscosso collegati a fatture e di quelle effettuate mediante voucher monouso e multiuso.

Con riferimento a questi ultimi (c.d. “voucher multiuso”), l’Agenzia ha sottolineato che la relativa circolazione, antecedente alla cessione del bene o alla prestazione del servizio, non è soggetta a Iva e rientra fra le operazioni per le quali va indicato il codice N2 nel documento commerciale.

(MF/ms)


Nuovi modelli Intrastat: indicazione origine merce

In base alla determinazione dell’Agenzia delle Dogane e dei monopoli n. 493869/2021, nei modelli Intrastat relativi alle cessioni intracomunitarie (elenco Intra-1 bis) effettuate a partire dal 2022 è necessario indicare il dato relativo all’origine non preferenziale, da individuarsi sulla base delle regole doganali.

Tale informazione, riferita al Paese di origine della merce spedita (colonna 15), rilevante ai fini statistici del modello, è obbligatoria e aggiuntiva rispetto al dato della provincia di provenienza o di produzione dei beni.

Quest’ultimo elemento (provincia di origine o di produzione della merce) è attestato nella colonna 14 del modello Intra-1 bis, mediante la sigla automobilistica della provincia di riferimento (si veda l’elenco 1 secondo le istruzioni aggiornate, di recente, con la determinazione n. 493869/2021).

Qualora non sia un’informazione nota o essa sia estranea all’ambito nazionale, è riportata la provincia di spedizione della merce. 

Per quanto attiene, invece, al campo relativo al Paese di origine dei beni ceduti (colonna 15), lo stesso andrà rappresentato indicando il codice Iso dello Stato di origine della merce, il quale deve essere individuato in funzione di ciò che prevedono l’art. 60 del Regolamento Ue n. 952/2013 (Codice doganale dell’Unione o, in breve, Cdu) e l’art. 31 ss. del Regolamento Ue n. 2446/2015 (Regolamento delegato).

I beni interamente ottenuti in un unico Paese sono considerati originari di tale Paese.

Tra le merci che si considerano “interamente ottenute” in un Paese o territorio, sono stati individuati: i prodotti minerali ivi estratti, i prodotti del regno vegetale ivi raccolti, gli animali vivi, ivi nati e allevati, i prodotti provenienti da animali vivi ivi allevati, i prodotti della caccia e della pesca ivi praticate, ecc.

Più complessa è l’individuazione dell’origine non preferenziale dei beni alla cui produzione contribuiscano due o più Stati.

I beni di questa categoria sono considerati originari del Paese in cui i medesimi hanno subito l’ultima trasformazione o lavorazione sostanziale, economicamente giustificata ed effettuata presso imprese attrezzate, che si sia conclusa con la fabbricazione di un prodotto nuovo o abbia rappresentato una fase importante del processo di fabbricazione.

In merito all’individuazione delle “imprese attrezzate” per la trasformazione o lavorazione sostanziale, si deve tenere conto degli elementi fattuali che attestino la “comprovata sussistenza dei requisiti tecnico-organizzativi che consentano di effettuare quelle lavorazioni / trasformazioni considerate significative ai fini dell’attribuzione dell’origine non preferenziale” (nota Agenzia delle Dogane e dei monopoli n. 70339/2018).

L’art. 34 del Cdu, inoltre, prevede un’elencazione di lavorazioni c.d. “minime”, ossia attività volte solo a migliorare l’aspetto esteriore delle merci o di mera conservazione, le quali sono sempre considerate inidonee al conferimento dell’origine.

Al fine di individuare la lavorazione sostanziale idonea ad attribuire al bene l’origine non preferenziale, è possibile fare riferimento all’allegato 22-01 del Regolamento Delegato, limitatamente ai beni ivi compresi.

Per i beni che, invece, non sono contemplati dal richiamato Allegato, si fa rinvio alle regole di lista indicate dalla Commissione europea – direzione generale TAXUD (https://ec.europa.eu/taxation_customs/table-list-rules-applicable-products-following-classification-cn_en), pur prive di valore vincolante per gli operatori (nota Agenzia delle Dogane n. 70339/2018).

Sul tema, è, inoltre, da considerare il recente Regolamento Ue n. 1934/2021, il quale stabilisce che, in caso di lavorazione o trasformazione minima realizzata in più Paesi, la loro ultima trasformazione sostanziale viene attribuita allo Stato di cui è originaria la maggior parte dei materiali.

Dunque, in base all’appena menzionato Regolamento, qualora il prodotto finale debba essere classificato:

  • nei capitoli da 1 a 29 o da 31 a 40 del sistema armonizzato, la quantificazione della maggior parte dei materiali andrà determinata in base al peso degli stessi;
  • nel capitolo 30 o nei capitoli da 41 a 97 del sistema armonizzato, la maggior parte dei materiali andrà quantificata sulla base del valore degli stessi.
Certificati richiedibili in Camera di Commercio

Il rilascio del certificato che attesta l’origine non preferenziale di un bene è a cura della Camera di Commercio competente in relazione alla sede legale, sede operativa o unità locale del soggetto richiedente (es. speditore, spedizioniere doganale delegato o rappresentante fiscale). La domanda deve essere presentata in modalità telematica, attraverso l’apposita piattaforma delle Camere di Commercio (Cert’o) ed essere firmata digitalmente dal richiedente (nota Ministero dello Sviluppo economico n. 62321/2019).

Da ultimo, si evidenzia che i certificati di origine sono espressamente esclusi dal novero dei documenti che possono essere rilasciati mediante dichiarazione sostitutiva di atto notorio, ai sensi dell’art. 49 comma 1 del Dpr 445/2000.

(MF/ms)