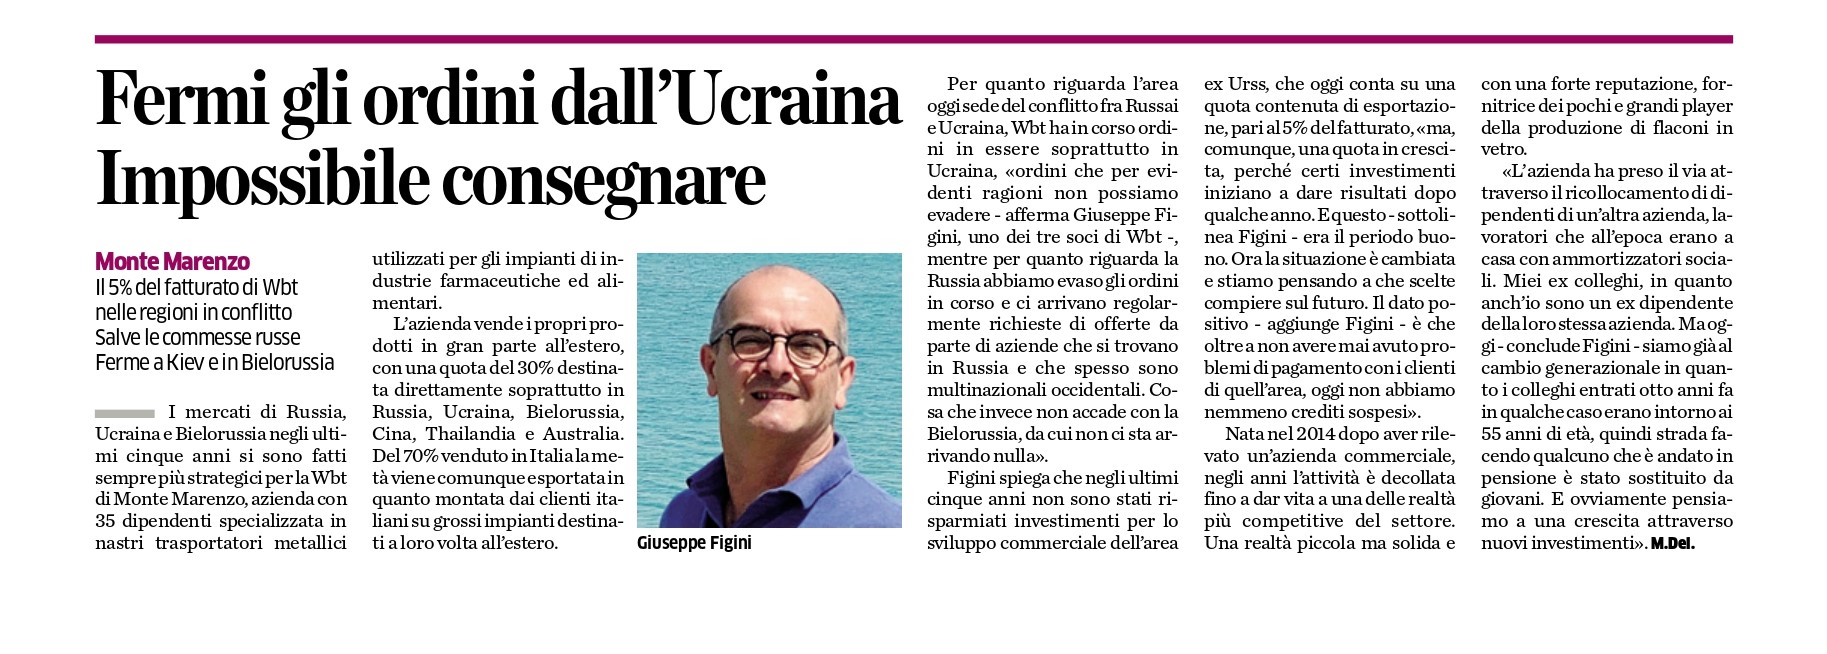
“Fermi gli ordini dall’Ucraina impossibile consegnare”
La Provincia del 31 marzo 2022, la nostra associata Wbt di Monte Marenzo (Lc) parla dei problemi con i paesi in guerra.
La Provincia del 31 marzo 2022, la nostra associata Wbt di Monte Marenzo (Lc) parla dei problemi con i paesi in guerra.
C’è un forte interesse tra le aziende associate per i contributi e le agevolazioni fiscali legati alla trasformazione digitale: il 57% delle imprese attribuisce al tema un rilievo elevato/massimo. Tuttavia, appare poco chiaro come ottenere questi aiuti, nonostante le aspettative legate alle opportunità in arrivo dal Pnrr (Piano nazionale di ripresa e resilienza) siano considerate rilevanti e con ricadute dirette sulla propria realtà aziendale da 4 intervistate su 10, mentre altrettante credono che l’impatto sulla propria impresa sia scarso o nullo.
“L’interessante indagine condotta dal nostro Centro Studi – commenta Luigi Sabadini presidente di Confapindustria Lombardia – fa emergere quattro aspetti di rilievo. Il primo è la personalizzazione del servizio e del prodotto per il cliente per cui le nostre associate sono conosciute nel mondo: il valore delle informazioni scambiato con il cliente è un asset imprescindibile. Il secondo aspetto che emerge, e si lega ovviamente al primo, è la qualità dei nostri prodotti che permette di spostarsi dalla competitività sul prezzo. Il terzo elemento è una bassa diffusione di strumenti come il Cloud ad esempio, non per poca conoscenza dello strumento, ma perché si vuole proteggere i dati e mantenere la riservatezza dei propri prodotti e servizi. La vulnerabilità dei sistemi “open” ci rende molto scettici, la protezione del nostro lavoro e del cliente viene prima di tutto. Riguardo i finanziamenti in arrivo dal Pnrr le imprese lombarde sono interessate ma anche dubbiose perché storicamente siamo poco avvezzi a usare queste agevolazioni, c’è anche poca fiducia nell’interlocutore. In questo caso posso tranquillizzare gli associati e suggerire di affidarsi alle nostre associazioni territoriali dove potranno trovare l’aiuto e tutte le informazioni necessarie per partecipare a questi bandi”.
CLICCANDO QUI è possibile andare sulla sezione “Centro Studi” del nostro sito e scaricare il report completo dell’indagine.
Anna Masciadri
Ufficio Stampa
Gli articoli pubblicati sul premio ricevuto dal responsabile scientifico della nostra divisione innovazione e sviluppo.
Il cittadino Monza e Brianza: Università Bicocca, “Premio giovani talenti” a Matteo Fossati di Biassono e Carlo Antonini di Carate Brianza
MBNEWS: Due brianzoli premiati tra i Giovani talenti di Milano-Bicocca
(FP/fp)
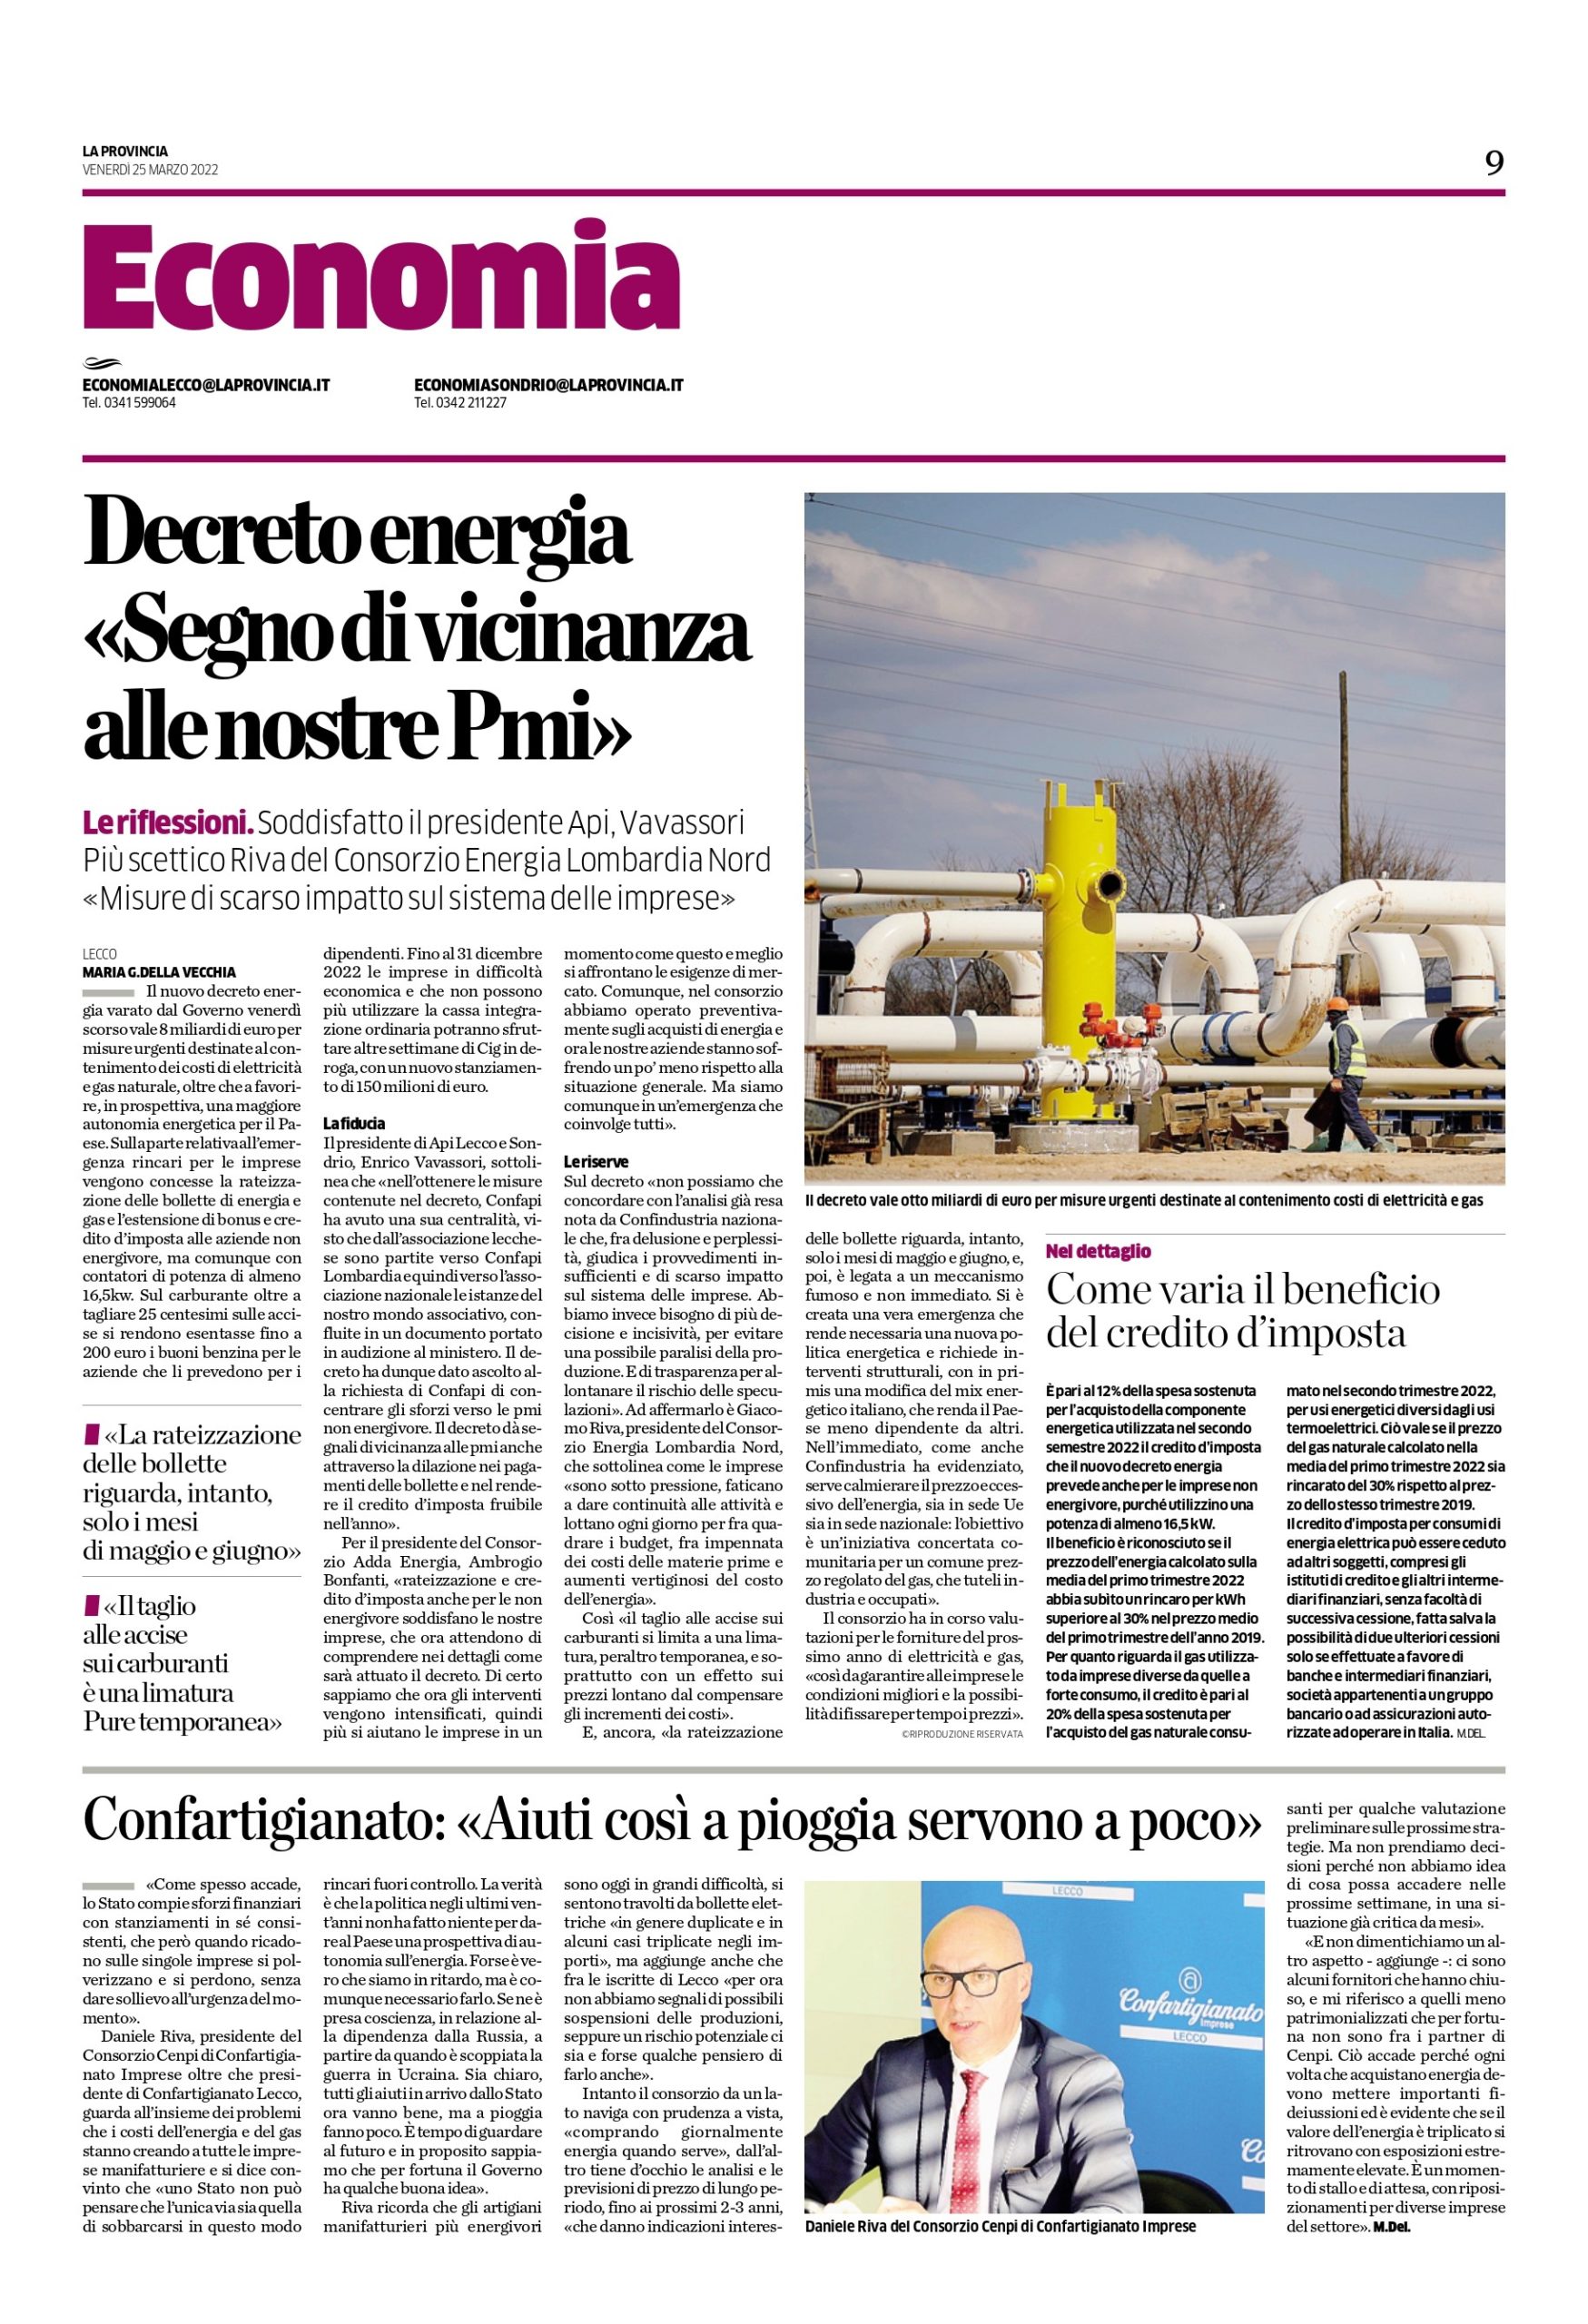
La Provincia del 25 marzo 2022, parlano Enrico Vavassori, presidente della nostra associazione e Ambrogio Bonfanti, presidente del Consorzio Adda Energia.
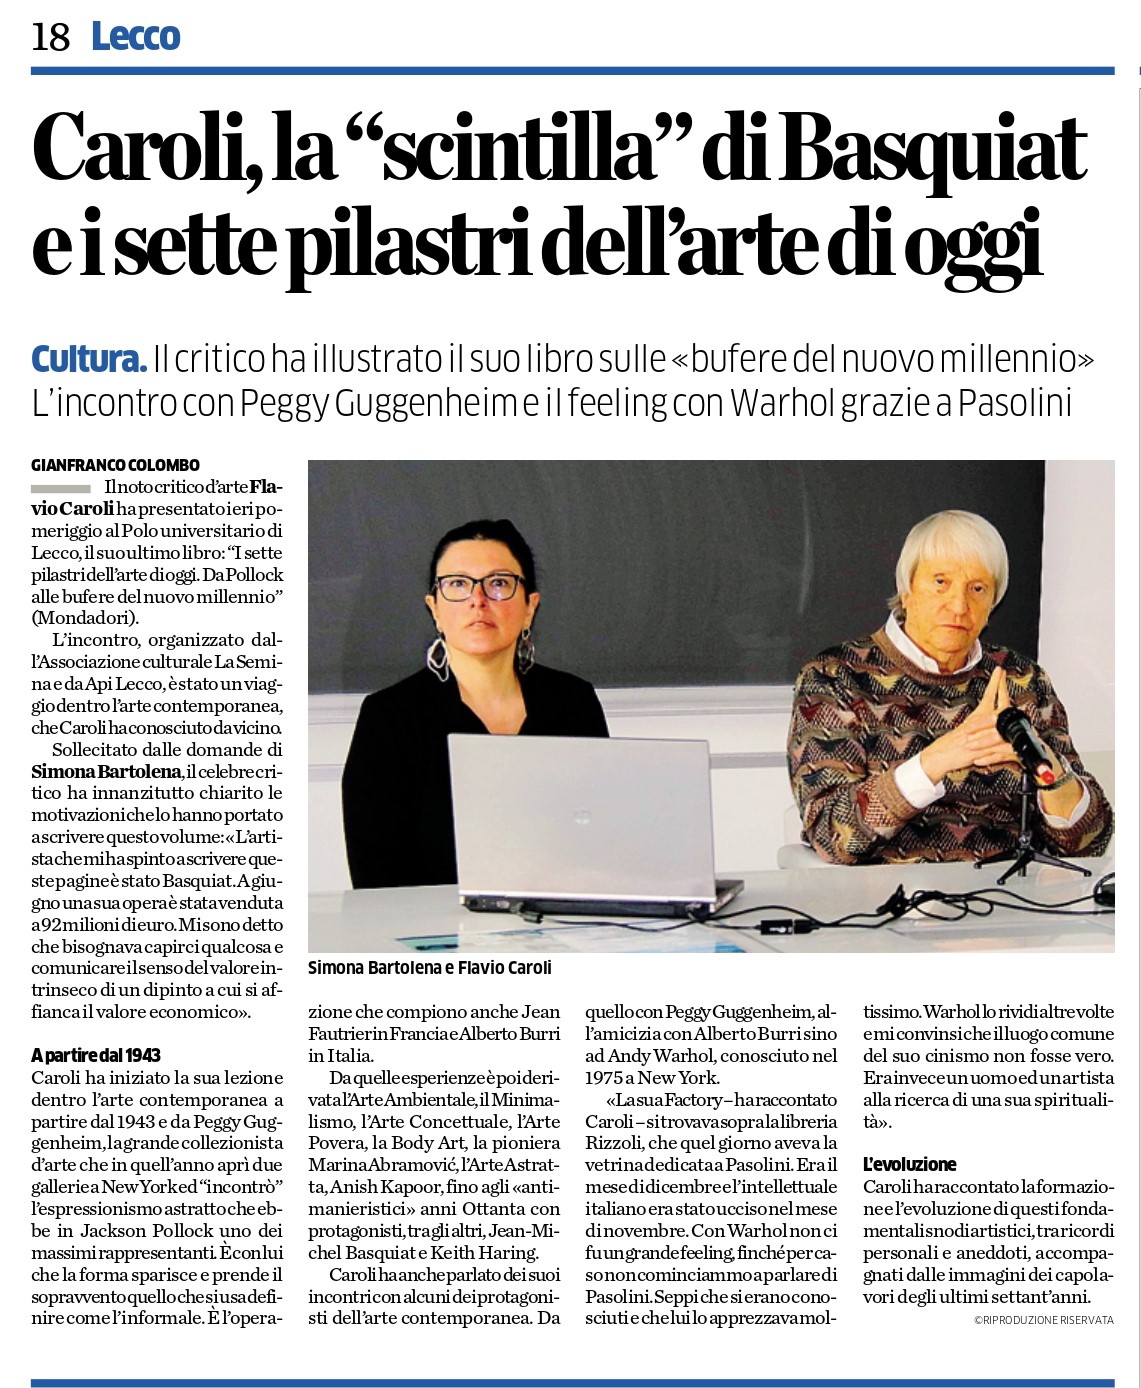
La Provincia del 25 marzo 2022, articolo sull’evento culturale organizzato da La Semina di Merate con Api Lecco Sondrio.
(MP/am)
Le modalità di adempimento si differenziano, comunque, in base alla tipologia di soggetto obbligato.
Le associazioni di protezione ambientale, le associazioni di consumatori, le associazioni, le Onlus, le fondazioni e le cooperative sociali che svolgono attività a favore degli stranieri sono tenute a pubblicare le informazioni relative alle somme erogate dalle Pubbliche Amministrazioni nei propri siti internet o analoghi portali digitali entro il 30 giugno di ogni anno.
Ancorché in riferimento alla formulazione originaria della norma, la circ. Min. Lavoro e Politiche sociali n. 2/2019 ha osservato che, in mancanza del sito internet, risulta possibile adempiere agli obblighi in esame attraverso la pagina Facebook dell’ente oppure il sito internet della relativa rete associativa.
Per quanto riguarda le imprese, occorre distinguere:
Recentemente, l’ANC ha chiesto che ai soggetti in esame sia data la possibilità di assolvere all’obbligo mediante la pubblicazione delle informazioni sul sito internet del professionista intermediario oppure della relativa associazione di categoria. Tuttavia, tale richiesta non è stata recepita, a quanto ci risulta, in un chiarimento ufficiale.
Per quanto attiene all’ambito oggettivo dell’informativa (ovvero “sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria”), lo stesso non sembra comprendere le misure di sostegno all’economia concesse in considerazione dell’emergenza epidemiologica.
Come chiarito dalla circ. Min. Lavoro e Politiche sociali n. 6/2021, rientra tra i vantaggi aventi “carattere generale” (e quindi non è soggetto agli obblighi di pubblicità in esame), anche il contributo del cinque per mille.
Posto che gli obblighi di informativa riguardano gli importi “effettivamente erogati”, ai fini della rendicontazione occorre applicare il criterio di cassa, con possibile disallineamento, in riferimento alle imprese, rispetto agli importi rilevati in bilancio, che seguono il criterio di competenza.
Tra le informazioni da riportare vi sono i dati identificativi del soggetto beneficiario (se l’informativa è fornita su portali di soggetti terzi), i dati identificativi del soggetto erogante, l’importo dell’erogazione ricevuta, il periodo amministrativo di incasso e una breve descrizione della causale dell’attribuzione.
Sono previste, peraltro, alcune semplificazioni per gli aiuti contenuti nel Registro nazionale degli aiuti di Stato di cui all’art. 52 della L. 234/2012.
Gli obblighi di pubblicazione non si applicano, comunque, ove l’importo delle erogazioni sia inferiore a 10.000 euro nel periodo considerato, limite che deve essere riferito, secondo la circ. Min. Lavoro e Politiche sociali n. 2/2019, al totale dei vantaggi ricevuti e non alla singola erogazione.
Si evidenzia, da ultimo, che gli obblighi riguardano gli importi erogati “nell’esercizio finanziario precedente”. Pertanto, nel 2022 devono essere rendicontate le somme erogate nel 2021.
In particolare, con riferimento agli enti non commerciali, alle cooperative sociali che svolgono attività in favore degli stranieri e alle imprese tenute alla pubblicazione sui siti internet l’obbligo informativo deve essere adempiuto entro il 30 giugno 2022.
Con riferimento alle imprese tenute alla pubblicazione nella Nota integrativa, l’obbligo informativo deve, invece, essere adempiuto in sede di approvazione del bilancio relativo all’esercizio 2021.
Ove lo stesso sia approvato nel termine di 180 giorni dalla chiusura dell’esercizio sociale ai sensi degli artt. 2364 comma 2 e 2478-bis comma 2 c.c., anche la pubblicazione delle erogazioni pubbliche viene conseguentemente differita.
Per i soggetti con esercizio sociale non coincidente con l’anno solare, il riferimento temporale per l’informativa sembrerebbe coincidere con il periodo amministrativo (e non con l’anno solare).
(MF/ms)
In particolare, stando alla bozza circolata, viene previsto che, per l’anno 2022, l’importo del valore di buoni benzina o analoghi titoli ceduti a titolo gratuito da aziende private ai lavoratori dipendenti per l’acquisto di carburanti, nel limite di 200 euro per lavoratore, non concorre alla formazione del reddito ai sensi dell’art. 51 comma 3 del Tuir.
Il “bonus carburante” è quindi riconosciuto:
Si ricorda che, in linea generale, ai sensi dell’art. 51 comma 1 del Tuir il reddito di lavoro dipendente è costituito da tutte le somme e i valori in genere, a qualunque titolo percepiti nel periodo d’imposta, anche sotto forma di erogazioni liberali, in relazione al rapporto di lavoro; in deroga al suddetto principio di onnicomprensività, l’art. 51 comma 2 del Tuir elenca tassativamente le somme e i valori che non concorrono, in tutto o in parte, a formare il reddito di lavoro dipendente. L’art. 51 comma 3 individua nel valore normale di cui all’art. 9 del Tuir il criterio generale di valutazione dei beni ceduti e dei servizi prestati al dipendente o ai suoi familiari (C.M. n. 326/97, § 2.3.1).
L’ultimo periodo del comma 3 dell’art. 51 del Tuir stabilisce inoltre che non concorre a formare il reddito di lavoro dipendente il valore dei beni ceduti e dei servizi prestati se, complessivamente, di importo non superiore a 258,23 euro nel periodo d’imposta (limite elevato a 516,46 euro soltanto per il 2020 e 2021).
Se il valore complessivo dei fringe benefit ricevuti dal dipendente è superiore al suddetto limite, lo stesso concorre interamente a formare il reddito (non solo per l’eccedenza).
L’art. 51 comma 3-bis del Tuir dispone inoltre che ai “fini dell’applicazione dei commi 2 e 3, l’erogazione di beni, prestazioni, opere e servizi da parte del datore di lavoro può avvenire mediante documenti di legittimazione, in formato cartaceo o elettronico, riportanti un valore nominale”.
Pertanto, in linea generale, i documenti di legittimazione costituiscono fringe benefit in capo ai dipendenti e beneficiano dell’esclusione da imposizione se di importo inferiore nel periodo d’imposta a 258,23 euro, complessivamente con gli altri fringe benefit ricevuti.
La nuova previsione relativa al “bonus carburante” si affianca al suddetto limite generale di non imponibilità dei fringe benefit.
Il valore dei buoni benzina fino a 200 euro non concorrerebbe quindi al calcolo del limite di 258,23 euro, non incidendo sul superamento della soglia e sulla conseguente tassazione dell’importo di tutti i benefit ricevuti dal dipendente.
Si aggiunge alla soglia dei fringe benefit
In altri termini, per il 2022, il dipendente potrebbe ricevere gratuitamente dall’impresa (su scelta della stessa) buoni benzina non imponibili fino a 200 euro, oltre ad usufruire di altri fringe benefit non tassati sino al limite “tradizionale” di 258,23 euro.
Eventuali buoni benzina riconosciuti oltre il limite di 200 euro dovrebbero invece concorrere al calcolo del suddetto limite.
Dovrebbe altresì trovare applicazione con riferimento ai buoni benzina oggetto della disposizione del decreto in commento l’art. 6 del Dm 25 marzo 2016, in base al quale i documenti di legittimazione non possono essere utilizzati da persona diversa dal titolare, né possono essere monetizzati o ceduti a terzi; i buoni devono dare diritto ad un solo bene, prestazione, opera o servizio per l’intero valore nominale, senza integrazioni a carico del titolare (cfr. circ. Agenzia delle Entrate 15 giugno 2016 n. 28, § 2.4).
Lato impresa, si ricorda che il costo sostenuto per l’acquisto dei buoni benzina rientrerebbe tra i costi deducibili per la società ai sensi dell’art. 95 del Tuir.
(MF/ms)
Si ricorda alle Aziende Associate che il 31 marzo 2022 scade il termine per la presentazione della denuncia dei volumi di acqua prelevati da fonti autonome (pozzi, sorgenti, corsi d’acqua superficiali) relativi all’anno 2021.
La scadenza riguarda solo chi si approvvigiona al di fuori dell’acquedotto pubblico.
La denuncia deve essere indirizzata alla competente Provincia.
Per la Provincia di Lecco cliccare qui.
Per la Provincia di Sondrio cliccare qui
Canoni demaniali 2022 per l’uso delle acque pubbliche
Si ricorda inoltre che, entro il 30 giugno 2022, scade il termine per il pagamento anticipato del canone demaniale previsto per l’utilizzo delle acque pubbliche dell’anno in corso (il termine è stato introdotto dall’art. 7, comma 3, della Legge Regionale 35/2016). La tabella aggiornata dei canoni e altri dettagli si trovano per tutti sul sito regionale.
Regione Lombardia invia ai soggetti titolari di concessione e per ogni utenza di acqua pubblica, un avviso di scadenza del pagamento che riporterà la somma da versare e le modalità per effettuare il pagamento.
Il sito della Provincia di Sondrio riporta questa scadenza.
(SN/bd)