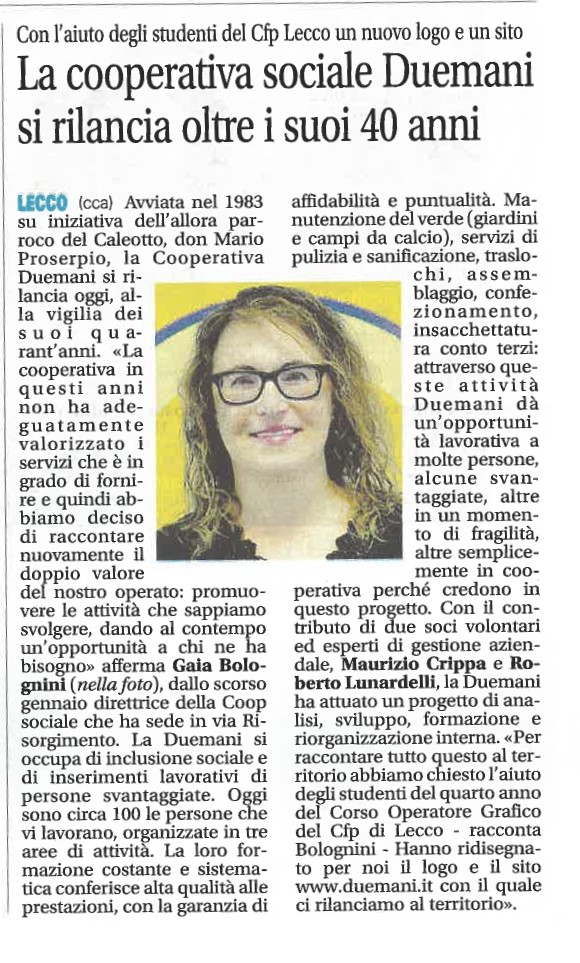
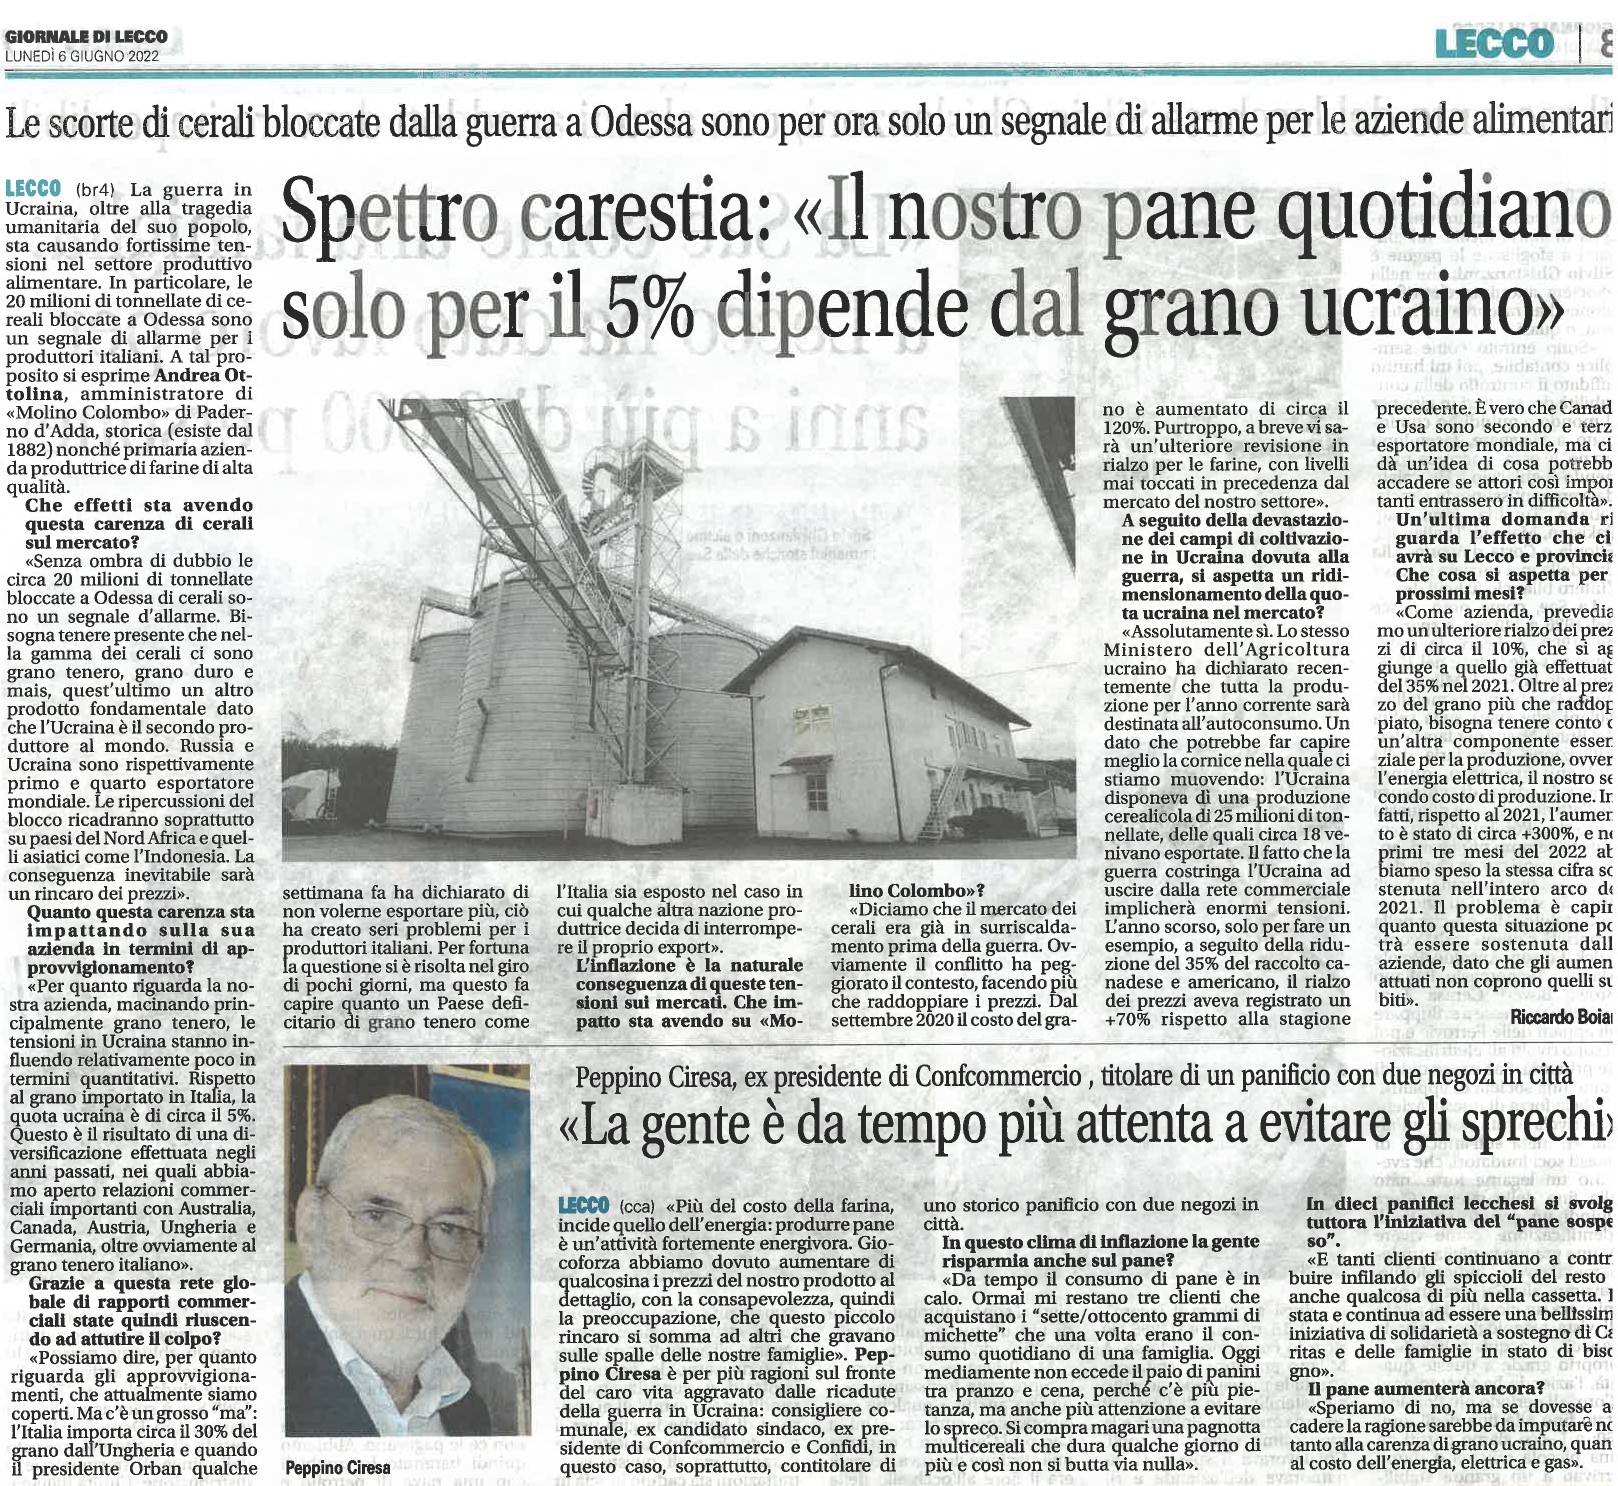
La cooperativa Duemani si rilancia oltre i suoi 40 anni
Il Giornale di Lecco del 6 giugno 2022, servizio sulla nostra associata Cooperativa Duemani di Lecco.
Il Giornale di Lecco del 6 giugno 2022, servizio sulla nostra associata Cooperativa Duemani di Lecco.
Il Giornale di Lecco del 6 giugno 2022, intervista a Andrea Ottolina, amministratore delegato della Molino Colombo.
La Provincia del 6 giugno 2022, il titolare della A&B Sistemi Luigi Brusadelli parla di sicurezza informatica nelle aziende.
La sperimentazione del Rentri “Registro Elettronico per la Tracciabilità dei Rifiuti” è stata condotta finora prevalentemente con le software house con lo scopo di garantire una interoperabilità efficace alle aziende che già ora usano un software per registrare le movimentazioni di rifiuti.
Al momento, tutte le imprese hanno la possibilità di accedere ad un “prototipo” del Rentri per compilare la propria scheda anagrafica e per provare ad utilizzare il registro cronologico, ma non ci sono ancora le parti per la gestione dei formulari.
Si segnala che Confapi, unitamente ad altre sigle che rappresentano le imprese, ha formulato alcune osservazioni e le ha inviate al Mite “Ministero della Transizione Ecologica” per chiedere di affrontare le criticità ancora esistenti ed evitare di mettere in uso uno strumento non efficace.
Per conoscenza, si allega il “manifesto” inviato al Ministero.
(SN/bd)
(SN/am)
In particolare, il documento propone un approfondimento sulle ricadute del provvedimento sugli imballaggi oggetto del perimetro di applicazione, facilitando l’interpretazione della norma grazie a molteplici esempi pratici delle tipologie di imballaggio coinvolte, e una sezione di Faq che verrà ampliata grazie all’interazione e alle domande delle imprese e degli altri stakeholder.
Queste Linee Guida trattano un tema di grande rilevanza e con ricadute importanti sul mercato, sul mondo delle imprese, e sugli attori che si occupano del fine vita degli imballaggi; è per questo che è stato importante indire una consultazione pubblica, alla quale è possibile partecipare fino al 24 giugno 2022.
La piattaforma adottata per la consultazione consente, previa identificazione, di inviare a Conai segnalazioni sul documento, commentando direttamente il testo. Il contributo di tutti è molto importante per l’elaborazione di Linee Guida condivise, complete e esaustive: vi invitiamo quindi a consultare il documento e inviare le vostre segnalazioni.
Il documento consolidato, che recepirà le segnalazioni pervenute in questo mese di consultazione, sarà presentato nell’ambito di un webinar che si terrà il 18 luglio 2022 alle ore 11.
(SN/bd)
L’Albo ha creato una pagina dedicata alle domande frequenti, con la quale fornisce risposte ai quesiti in tema di normativa, per comprendere meglio gli aspetti più operativi. I quesiti sono suddivisi in base alla categoria di iscrizione all’albo.
Le Faq vengono aggiornate regolarmente con particolare attenzione ai temi di maggiore attualità.
(SN/bd)
In particolare, la nuova disposizione prevede un incremento della misura del credito d’imposta per le Pmi in presenza di determinate condizioni.
Nello specifico, viene disposto che “le aliquote del credito d’imposta del 50 per cento e del 40 per cento previste dall’articolo 1, comma 211, della legge 27 dicembre 2019, n. 160, per le spese di formazione del personale dipendente finalizzate all’acquisizione o al consolidamento delle competenze nelle tecnologie rilevanti per la trasformazione tecnologica e digitale delle imprese, sono rispettivamente aumentate al 70 per cento e al 50 per cento”.
Pertanto, il credito d’imposta in relazione alle suddette spese viene incrementato:
Nessuna modifica per le grandi imprese, per le quali il credito d’imposta per la formazione 4.0 resta fissato in misura pari al 30% delle spese ammissibili, con limite massimo annuale pari a 250.000 euro.
Riepilogando, a seguito delle modifiche apportate, il credito d’imposta per la formazione 4.0 è quindi riconosciuto nella misura del:
L’art. 22 comma 2 del Dl 50/2022 dispone inoltre che con riferimento ai progetti di formazione avviati successivamente “alla data di entrata in vigore del presente decreto”, vale a dire successivamente al 18 maggio 2022, che non soddisfino le suddette condizioni previste, le misure del credito d’imposta sono rispettivamente diminuite al 40% (per le piccole imprese) e al 35% (per le medie imprese).
Non è stata modificata la disposizione prevista nel citato art. 1 comma 211 della L. 160/2019 secondo cui la misura del credito d’imposta è aumentata per tutte le imprese, fermo restando i limiti massimi annuali, al 60% nel caso in cui i destinatari della formazione ammissibile rientrino nelle categorie dei lavoratori dipendenti svantaggiati o molto svantaggiati, come definite dal decreto del Ministro del Lavoro e delle politiche sociali del 17 ottobre 2017.
Si rileva inoltre che l’art. 22 del Dl “Aiuti” non interviene sul termine ultimo dell’agevolazione, che resta quindi, allo stato attuale, fissato al 31 dicembre 2022.
(MF/ms)
A partire dal decreto “Antifrodi” (art. 1 comma 1 del Dl 157/2021) e dalla legge di bilancio 2022 (art. 1 comma 29 della L. 234/2021), per finire con il decreto “Aiuti” (Dl 50/2022) e il decreto “Ucraina” (Dl 21/2022, conv. L. 51/2022), l’ultimo semestre è stato ricco di novità normative fra le quali rientrano l’obbligo di richiedere il visto di conformità nel caso di esercizio delle opzioni per sconto/cessione del credito di imposta, corrispondente alla detrazione “edilizia” altrimenti spettante, e per fruire del superbonus 110% direttamente in dichiarazione, l’obbligo di ottenere un’asseverazione di congruità delle spese, l’indicazione dei contratti collettivi (CCNL) nell’atto di affidamento dei lavori e nelle relative fatture e le molteplici modifiche alle disposizioni che regolano le cessioni dei crediti d’imposta derivanti da interventi edilizi successive alla prima.
L’art. 1 comma 29 della L. 234/2021 (legge di bilancio 2022), infatti, per le spese sostenute negli anni dal 2020 al 2024 (2025 limitatamente alle spese agevolabili con il superbonus di cui all’art. 119 del Dl 34/2020), ha esteso alla quasi totalità delle detrazioni “edilizie” la possibilità di optare per lo sconto sul corrispettivo o la cessione del credito di cui all’art. 121 del Dl 34/2020 (l’opzione, peraltro, è stata estesa anche alle spese sostenute dal 1° gennaio 2022 per gli interventi di recupero del patrimonio edilizio volti alla realizzazione di autorimesse o posti auto pertinenziali anche a proprietà comune di cui all’art. 16-bis comma 1 lett. d) del Tuir).
Con riguardo a questa opzione, come ricorda la circ. n. 19/2022 dell’Agenzia delle Entrate, sino all’entrata in vigore dell’art. 28 del Dl 4/2022 (decreto “Sostegni-ter”), la catena di “cessioni successive alla prima” era senza limiti quantitativi al numero di cessioni e senza limiti di tipo soggettivo sulla platea dei possibili cessionari “successivi”.
La disciplina, tuttavia, è stata modificata prima dall’art. 28 del Dl 4/2022, poco dopo dall’art. 1 del Dl 13/2022, poi ancora dalla legge di conversione del Dl 4/2022, dall’art. 29-bis del Dl 17/2022 e per finire dall’art. 14 comma 1 lett. b) del Dl 50/2022.
In sostanza, allo stato attuale, la disciplina recata dall’art. 121 del Dl 34/2020 consente una prima cessione (direttamente da parte del beneficiario oppure da parte del fornitore che ha applicato lo sconto sul corrispettivo) a favore di qualsivoglia terzo cessionario e due ulteriori cessioni a favore però soltanto di “soggetti vigilati”.
Quarta cessione dei crediti per le opzioni presentate da maggio
Per le comunicazioni di opzione (cessione o sconto sul corrispettivo) presentate a partire dal 1° maggio 2022, è possibile una ulteriore e ultima cessione solo da parte delle banche, ovvero delle società appartenenti ad un gruppo bancario, a favore dei “clienti professionali privati di cui all’articolo 6, comma 2-quinquies, del decreto legislativo 24 febbraio 1998, n. 58, che abbiano stipulato un contratto di conto corrente con la banca stessa, ovvero con la banca capogruppo, senza facoltà di ulteriore cessione”.
Nell’ultimo paragrafo, infine, la circolare n. 19/2022 si occupa della disposizione contenuta nel comma 43-bis dell’art. 1 della L. 234/2021, inserito dall’art. 28-quater comma 1 del Dl 4/2022 in sede di conversione nella L. 25/2022, secondo cui per i lavori edili avviati successivamente al 27 maggio 2022 di cui all’allegato X al Dlgs. 81/2008, il cui importo è complessivamente superiore a 70.000 euro, i benefici previsti dagli artt. 119, 119-ter, 120 e 121 del Dl 34/2020, oltre al bonus facciate, bonus mobili di cui all’art. 16 comma 2 del Dl 63/2013 e bonus verde, possono essere riconosciuti solo se nell’atto di affidamento dei lavori è indicato che i lavori edili sono eseguiti da datori di lavoro che applicano i contratti collettivi del settore edile, nazionale e territoriali, stipulati dalle associazioni datoriali e sindacali comparativamente più rappresentative sul piano nazionale ai sensi dell’art. 51 del Dlgs. 81/2015.
L’obbligo, che sussiste soltanto quando ci sono dei lavoratori dipendenti, deve essere rispettato anche nel caso in cui il contratto di affidamento dei lavori sia stipulato per il tramite di un general contractor ovvero nel caso in cui i lavori edili siano oggetto di subappalto.
(MF/ms)
Particolare rilievo assumono i chiarimenti aventi ad oggetto le nuove cause di esclusione previste per il periodo d’imposta 2021: trattasi di situazioni nell’ambito delle quali gli effetti economici negativi della pandemia (ancora in corso) si sono manifestati con tale significatività da non consentire, potenzialmente, una corretta applicazione degli Isa nonostante gli specifici correttivi previsti.
Più precisamente, per il periodo d’imposta 2021, gli Isa non trovano applicazione per i contribuenti che:
Tali contribuenti, però, potranno esimersi dall’acquisizione dei dati “precalcolati” potendosi limitare, come detto, alla sola compilazione del modello. In particolare, i soggetti esclusi in forza delle nuove previsioni devono:
Elenco dei codici attività esclusi per il periodo d’imposta 2021
14.11.00 – Confezione di abbigliamento in pelle e similpelle
14.20.00 – Confezione di articoli in pelliccia
47.71.40 – Commercio al dettaglio di pellicce e di abbigliamento in pelle
49.31.00 – Trasporto terrestre di passeggeri in aree urbane e suburbane
49.32.10 – Trasporto con taxi
49.32.20 – Trasporto mediante noleggio di autovetture da rimessa con conducente
49.39.01 – Gestioni di funicolari, ski-lift e seggiovie se non facenti parte dei sistemi di transito urbano o suburbano
49.39.09 – Altre attività di trasporti terrestri di passeggeri nca
59.14.00 – Attività di proiezione cinematografica
79.11.00 – Attività delle agenzie di viaggio
79.12.00 – Attività dei tour operator
79.90.19 – Altri servizi di prenotazione e altre attività di assistenza turistica non svolte dalle agenzie di viaggio nca
79.90.20 – Attività delle guide e degli accompagnatori turistici
85.52.01 – Corsi di danza
90.04.00 – Gestione di teatri, sale da concerto e altre strutture artistiche
92.00.02 – Gestione di apparecchi che consentono vincite in denaro funzionanti a moneta o a gettone (limitatamente alla raccolta delle giocate per conto del concessionario mediante gli apparecchi per il gioco lecito con vincite in denaro di cui all’articolo 110, comma 6, Tulps, in veste di esercenti o possessori degli apparecchi medesimi)
93.11.10 – Gestione di stadi
93.11.20 – Gestione di piscine
93.11.30 – Gestione di impianti sportivi polivalenti
93.11.90 – Gestione di altri impianti sportivi nca
93.13.00 – Gestione di palestre
93.19.92 – Attività delle guide alpine
93.21.01 – Gestione di parchi di divertimento, tematici e acquatici, nei quali sono in genere previsti spettacoli, esibizioni e servizi
93.21.02 – Gestione di attrazioni e attività di spettacolo in forma itinerante (giostre) o di attività dello spettacolo viaggiante svolte con attrezzature smontabili, in spazi pubblici e privati
93.29.10 – Discoteche, sale da ballo night-club e simili
93.29.30 – Gestione di apparecchi che non consentono vincite in denaro funzionanti a moneta o a gettone
93.29.90 – Altre attività di intrattenimento e di divertimento nca
94.99.20 – Attività di organizzazioni che perseguono fini culturali, ricreativi e la coltivazione di hobby
94.99.90 – Attività di altre organizzazioni associative nca
(MF/ms)