1

Cooperativa Dimensione Lavoro: Open Day giovedì 15 ottobre

Desideriamo segnalare un’importante iniziativa promossa dalla nostra azienda associata Dimensione Lavoro Cooperativa Sociale O.N.L.U.S., attiva a Valmadrera dal 1985.

La Cooperativa ha il piacere di invitare le aziende del territorio al proprio Open Day, in programma per giovedì 15 ottobre 2026, ore 17 presso la sede di via Promessi Sposi 144 a Valmadrera

Dimensione Lavoro è una realtà consolidata che impiega 33 persone, inclusi lavoratori con disabilità o in situazioni di fragilità, coniugando qualità operativa e inclusione sociale.

I principali servizi offerti alle imprese comprendono:

  • lavorazioni di laboratorio: assemblaggio, montaggio, controllo qualità, selezione e confezionamento.

  • logistica e trasporti: servizio di ritiro e consegna merci gestito direttamente con mezzi propri (furgoni e camioncini).

  • servizi di pulizia: sanificazione e igienizzazione di uffici, spazi aziendali, condomini e strutture scolastiche.

Collaborare con Dimensione Lavoro consente alle aziende di accedere agli strumenti previsti dalla normativa per l’inserimento lavorativo e la responsabilità sociale d’impresa, tra cui:

  • Convenzioni ex Art. 12 (Legge 68/1999)

  • Convenzioni ex Art. 14 (D.Lgs. 276/2003)

  • Collaborazioni ai sensi della Legge 381/1991 (Art. 4)

L’Open Day del 15 ottobre nasce dalla volontà della Cooperativa di aprire le porte alle imprese del territorio, presentare i propri reparti e sviluppare nuove sinergie lavorative. L’acquisizione di nuove commesse è fondamentale per garantire continuità e sostenibilità a una realtà che offre un contributo concreto al nostro tessuto sociale ed economico.

Durante la visita sarà possibile conoscere da vicino le attività svolte, la struttura dei laboratori e approfondire le opportunità di collaborazione.

Per ragioni organizzative, vi invitiamo a confermare la presenza contattando direttamente la Cooperativa: 0341 200252, info@dimensione-lavoro.it


OT23 Modello anno 2027: chiarimenti attraverso le nuove Faq di settembre 2026

Con riferimento alle precedenti circolari n. 428 del 30/07/2026 e n. 497 del 10/09/2026 sullo stesso tema, si segnala che l’Inail ha fornito chiarimenti sul modello in scadenza a febbraio 2027.

Il prerequisito dell’osservanza delle disposizioni obbligatorie in materia di salute e sicurezza nei luoghi di lavoro era in precedenza riferito alla situazione al 31 dicembre dell’anno precedente a quello a cui si riferisce la domanda; ora invece vale il principio secondo cui il datore di lavoro conserva il diritto ai benefici normativi e contributivi previsti in caso di regolarizzazione delle violazioni entro i termini indicati dagli organi di vigilanza, sulla base delle specifiche disposizioni di legge (Legge n.56/2024 che ha introdotto il comma 1175-bis nell’art.1 della Legge 296/2006).

Gli altri chiarimenti riguardano diversi aspetti, tra cui: impianti elettrici, formazione e microformazione, modelli organizzativi, gestione dei near mess e dispositivi uomo a terra. Qui si allega la scheda che è comunque disponibile anche sul sito Inail, contenente le singole faq (sono 44), correlate ai singoli punti del modello OT23.

Si ricorda che l’associazione, contattando Silvia Negri (silvia.negri@confapi.lecco.it – 0341.282822), può fornire un servizio di assistenza a questo proposito, si veda l’allegato.

(SN/am)


Certificazioni industriali avanzate: contributi a fondo perduto fino al 70%

Per operare nelle filiere produttive strategiche sono sempre più necessarie certificazioni, approvazioni regolatorie e qualifiche tecniche: un prerequisito di accesso e, allo stesso tempo, una leva di competitività.
Regione Lombardia sostiene i percorsi di certificazione delle PMI lombarde con questa nuova misura, finalizzata a rafforzare l’offerta produttiva locale, favorire l’ingresso di nuovi operatori nelle filiere industriali, ridurre la dipendenza da fornitori extra-europei e sviluppare filiere corte e integrate sul territorio.

In particolare, il bando finanzia con contributi a fondo perduto, fino al 70%, l’acquisto di servizi di consulenza e di sostegno all’innovazione finalizzati all’ottenimento di una delle seguenti certificazioni:

  • Aerospazio: AS/EN 9100, NADCAP, EASA Part 21 e relative subpart applicabili, compliance DO178C / DO 254;
  • Dispositivi medici: ISO 13485, MDR 2017/745, FDA 21 CFR 820;
  • Automotive: IATF 16949, ISO 26262;
  • Industria chimica / processi: ATEX, IEC 61511, Responsible Care;
  • Energia e infrastrutture critiche: IEC 61508, IEC 62443;
  • Industria nucleare: ASME Section III, RCC-M, ISO 19443;
  • Oil & Gas: API Q1, API Q2, ISO 27001, ISO 29001;
  • Cybersecurity / ICT: Common Criteria (ISO 15408), EUCC, ISO 27017, ISO 27018, IEC 62443.
Ciascuna impresa può scegliere una sola certificazione, eventualmente abbinata a una del settore Cybersecurity/ICT.

Le spese devono essere sostenute dopo la presentazione della domanda e possono riferirsi a:

  • costi verso enti certificatori;
  • consulenza specialistica, anche per la predisposizione della documentazione tecnica;
  • test, validazioni e prove tecniche presso laboratori;
  • formazione del personale coinvolto nei processi certificati.
Non sono ammissibili i rinnovi, il mantenimento o le certificazioni già in possesso dell’impresa.
Investimento minimo: 70.000,00 euro.

Contributo: a fondo perduto, pari al 70% delle spese ammissibili, fino a 220.000,00 euro.
Procedura valutativa a sportello.
Domande dal 28 luglio 2026 fino alle ore 15:00 del 30 dicembre 2027, salvo esaurimento fondi.

Le imprese interessate ad approfondire possono rivolgersi a:
Api-Tech – Ufficio Progetti e Finanza agevolata: bandi@api-tech.it

(MVL/am)


Bandi aperti per partecipare a fiere internazionali, all’estero e in Lombardia

E’ ancora possibile presentare domanda su  due misure attive a favore delle imprese che partecipano a fiere internazionali, all’estero e in Lombardia:
 
1) “Fiere internazionali all’estero 2026”– pmi attive nelle province di Como e Lecco
Aperto lo scorso 10 settembre il bando promosso dalla Camera di Como-Lecco per sostenere la partecipazione delle PMI a fiere internazionali all’estero, in programma dal 1/1/2026 al 31/12/2026.
La misura prevede contributi a fondo perduto al 50%, fino a un massimo di 5.000 euro.
Possono accedere le PMI attive nelle province di Como e Lecco.
Non possono partecipare le imprese già assegnatarie del contributo nell’edizione 2025 dello stesso bando.
Sono ammissibili i costi sostenuti per: iscrizione alla fiera; affitto e allestimento dello spazio espositivo; servizi e forniture connessi allo stand, quali energia elettrica, pulizia e assicurazioni obbligatorie; iscrizione al catalogo ufficiale; trasporto del materiale di allestimento ed espositivo effettuato e fatturato da soggetti terzi.
Domande: dal 10 settembre in base all’ordine cronologico di presentazione ed entro il 10 ottobre 2026, salvo esaurimento fondi.

Le imprese beneficiarie avranno l’obbligo di:
– svolgere un tool di assessment disponibile sul portale sostegnoexport.it;
– partecipare al percorso di formazione obbligatorio e gratuito previsto da bando e organizzato dalla Camera di Commercio.
 
B) “Fiere internazionali in Lombardia” – Pmi lombarde 
Attualmente aperta, sino ad esaurimento risorse, la seconda edizione del bando promosso da Regione e dedicato a sostenere la partecipazione delle PMI lombarde a fiere internazionali in Lombardia.
Il bando ammette manifestazioni fieristiche in programma in Lombardia nel periodo dal 01/09/2026 al 31/12/2027 e inserite nel calendario “Fiere internazionali” di Regione
Possono accedere le PMI lombarde, anche eventualmente già beneficiarie del medesimo bando nella prima edizione 2024-2026.
La misura prevede contributi a fondo perduto al 50%, elevabile sino al 60% per micro imprese/startup innovative, fino a un massimo di 8.000/15.000 euro.
Il calcolo del contributo e la rendicontazione segue una procedura semplificata, in base ai mq di plateatico acquistati secondo i costi standard stabiliti da Regione.
Domande: sportello aperto sino ad esaurimento risorse
Procedura a sportello in base all’ordine cronologico di presentazione.

Per maggiori informazioni:
ApiTech srl –Ufficio Progetti e Finanza agevolata bandi@api-tech.it

(MVL/am)


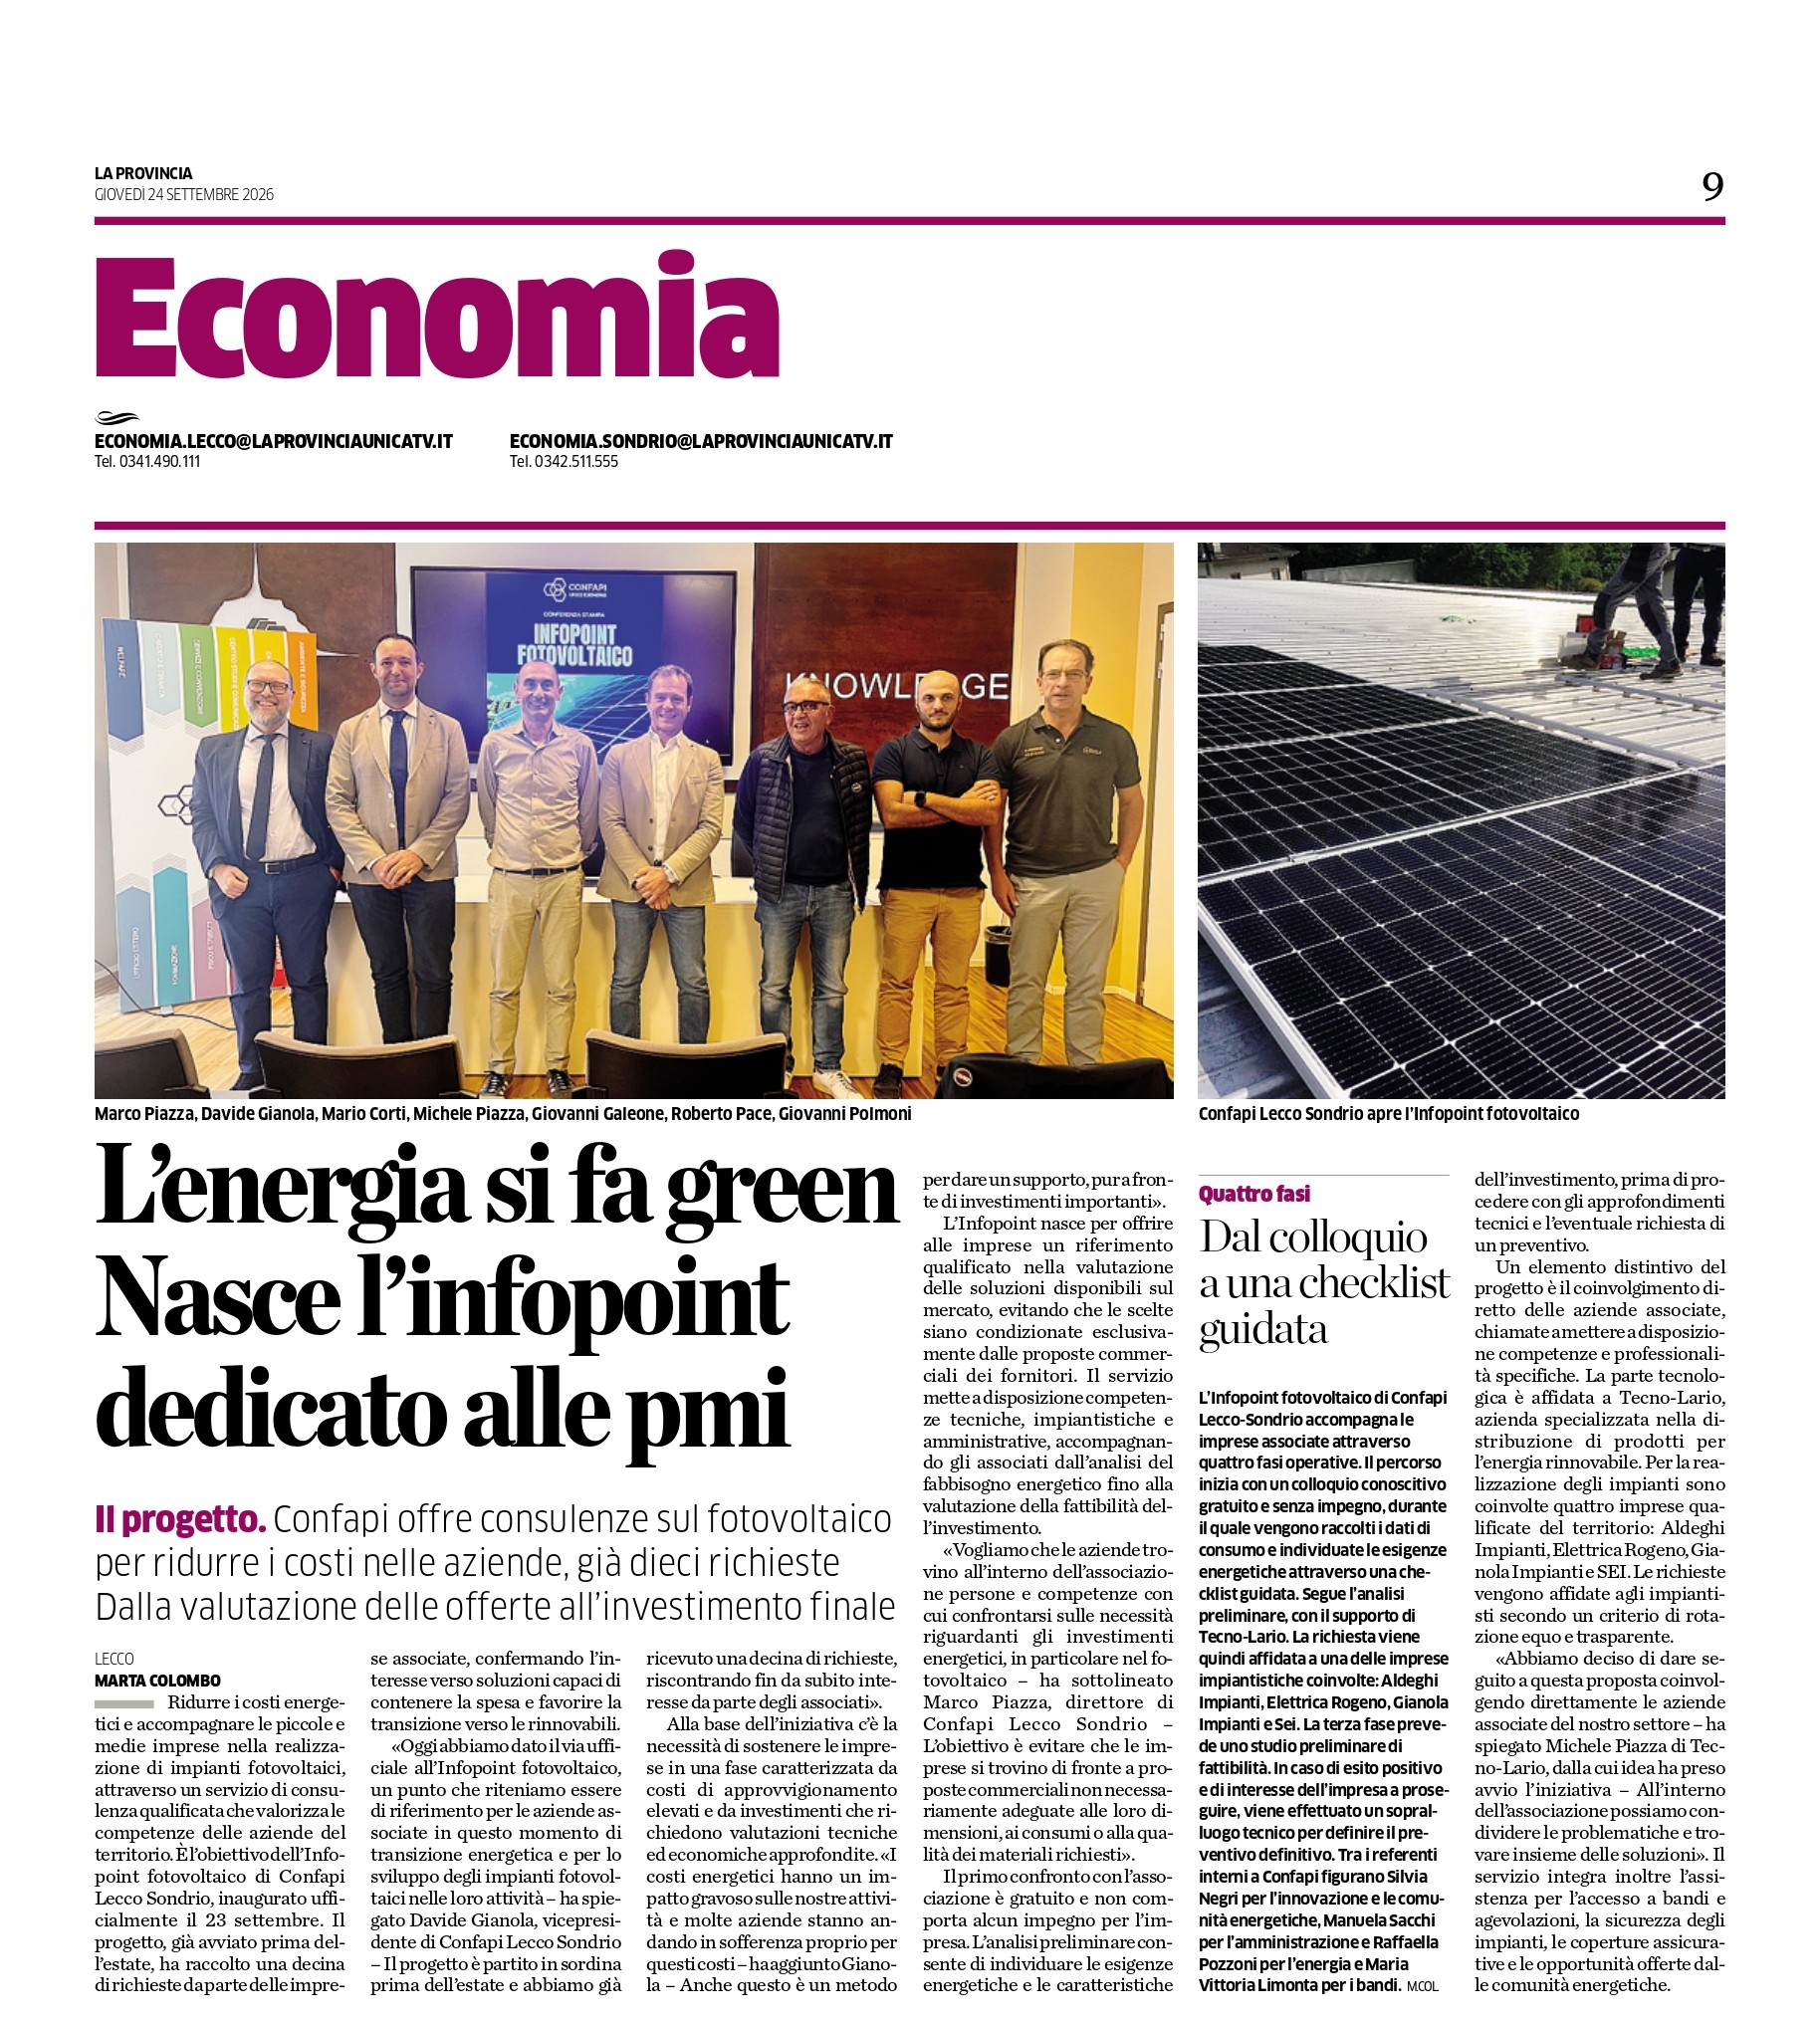
Infopoint fotovoltaico: rassegna stampa

Gli articoli pubblicati dopo la conferenza stampa di presentazione del servizio mercoledì 23 settembre:

La Provincia (in allegato): Quando l’energia si fa green Nasce l’Infopoint dedicato alle pmi

Lecconotizie CONFAPI LECCO SONDRIO Infopoint fotovoltaico: Confapi Lecco Sondrio al fianco delle aziende con un nuovo servizio
 
LeccoToday CONFAPI LECCO SONDRIO: Transizione energetica, Confapi Lecco apre l’Infopoint fotovoltaico per le imprese
 
Prima Lecco CONFAPI LECCO SONDRIO: Confapi Lecco-Sondrio: “Infopoint fotovoltaico, un supporto qualificato per la transizione energetica delle aziende”
 
La Provincia.it CONFAPI LECCO SONDRIO Confapi Lecco-Sondrio lancia l’Infopoint fotovoltaico per le imprese
 
LeccoFM CONFAPI LECCO SONDRIO DA CONFAPI UN INFOPOINT SUL FOTOVOLTAICO AZIENDALE
 
UnicaTV: CONFAPI LECCO SONDRIO Inaugurato l’Infopoint fotovoltaico


Disciplina delle perdite su crediti aggiornata al codice della crisi

Nel nuovo TUIR i riferimenti alla legge fallimentare sono stati sostituiti con le disposizioni vigenti.

L’art. 110 comma 9 del DLgs. 117/2026, che dal 2027 sostituirà l’attuale TUIR (vale a dire, il DPR 917/86, applicabile fino al 31 dicembre 2026), amplia agli istituti regolati dal DLgs. 14/2019 la disciplina delle perdite su crediti vantati verso debitori sottoposti a procedure concorsuali.

Viene così “indirettamente” attuato quanto previsto dall’art. 9 comma 1 lett. a) n. 3) della L. 111/2023 (legge delega di riforma fiscale), ai sensi del quale i relativi DLgs. attuativi dovevano estendere a tutti gli istituti disciplinati dal DLgs. 14/2019 le disposizioni previste dagli artt. 88 comma 4-ter e 101 comma 5 dell’attuale TUIR.

Come già osservato nel DPR da ultimo citato la delega fiscale è stata attuata soltanto dal lato del debitore.

Riguardo alle perdite su crediti, invece, l’applicazione delle regole di deducibilità previste dall’art. 101 comma 5 del TUIR appare certa soltanto con riferimento alla liquidazione giudiziale e alla composizione negoziata della crisi.

Riguardo al primo istituto, infatti, l’art. 349 comma 1 del DLgs. 14/2019 dispone che, nelle disposizioni normative vigenti, i termini “fallimento”, “procedura fallimentare”, “fallito”, nonché le espressioni dagli stessi termini derivate, devono intendersi sostituite, rispettivamente, con le espressioni “liquidazione giudiziale”, “procedura di liquidazione giudiziale” e “debitore assoggettato a liquidazione giudiziale” e loro derivati, con salvezza della continuità delle fattispecie.

Per quanto sopra, la liquidazione giudiziale può già ritenersi compresa tra le procedure concorsuali che consentono la deducibilità “in ogni caso” della perdita su eventuali crediti vantati verso i debitori ad esso sottoposti dalla data della relativa sentenza dichiarativa. Pertanto, a partire da tale momento, la perdita è comunque deducibile senza la necessità di fornire la dimostrazione degli elementi certi e precisi.

La perdita è, inoltre, deducibile “in ogni caso” se il debitore è assoggettato a procedure estere equivalenti alla stessa liquidazione giudiziale, previste in Stati o territori con i quali esiste un adeguato scambio di informazioni.

Per quanto riguarda la composizione negoziata, se essa è conclusa tramite contratto o accordo di cui all’art. 23 comma 1 lett. a) e c) del DLgs. 14/2019 o accordo di ristrutturazione di cui all’art. 23 comma 2 lett. b) dello stesso DLgs. 14/2019, si applicano le misure di favore previste in materia di perdite su crediti e sopravvenienze attive da esdebitamento (art. 25-bis comma 5 del DLgs. 14/2019).

Pertanto, le perdite derivanti dal mancato incasso di un credito nell’ambito della composizione negoziata sono deducibili in ogni caso (ex art. 101 comma 5 del TUIR), senza la necessità di fornire la prova degli elementi certi e precisi (cfr. la circ. Agenzia delle Entrate n. 5/2026, § 3.8), dalla pubblicazione nel Registro delle imprese:

  • del contratto o dell’accordo di cui all’art. 23 comma 1 lett. a) e c) del DLgs. 14/2019;
  • oppure dell’accordo di ristrutturazione di cui all’art. 23 comma 2 lett. b) dello stesso DLgs. 14/2019.
Il “nuovo” TUIR (come detto, DLgs. 117/2026, applicabile dal 1° gennaio 2027) supera la questione, dal momento che, in base al citato art. 110 comma 9, le perdite su crediti sono deducibili “in ogni caso” se il debitore, in alternativa:
  • è assoggettato a procedure concorsuali;
  • ha concluso un accordo di ristrutturazione dei debiti omologato ai sensi dell’art. 57 del DLgs. 14/2019;
  • ha concluso accordi in esecuzione di piani attestati di risanamento ai sensi dell’art. 56 del citato DLgs. 14/2019;
  • è assoggettato a procedure estere equivalenti, previste in Stati o territori con i quali esiste un adeguato scambio di informazioni.
Viene poi confermato che il debitore si considera assoggettato a procedura concorsuale dalla data della sentenza dichiarativa della liquidazione giudiziale o del provvedimento che ordina la liquidazione coatta amministrativa o del decreto di ammissione alla procedura di concordato preventivo o della sentenza di omologazione dell’accordo di ristrutturazione o del decreto che dispone la procedura di amministrazione straordinaria delle grandi imprese in crisi o, per le procedure estere equivalenti, dalla data di ammissione ovvero, per i predetti accordi in esecuzione di piani attestati di risanamento, dalla data di iscrizione nel Registro delle imprese.
 

(MF/ms)


Non previsto il meccanismo del “Recapture” per il nuovo iperammortamento

L’Iperammortamento 2026-2028  risulta caratterizzato da elementi distintivi rispetto ai suoi “antenati”: l’Iper 2017-2019 e i crediti d’imposta 4.0 e 5.0.

Fra queste particolarità spicca l’assenza di un meccanismo di recapture, in caso di cessione a titolo oneroso o trasferimento del bene fuori dal territorio dello Stato durante il periodo di fruizione.

La c.d. recapture affonda le sue radici nella prima edizione dell’Iperammortamento, introdotta dall’art. 7, D.L. n. 87/2018 (c.d. Decreto Dignità) per gli investimenti in beni materiali 4.0 effettuati a decorrere dal 1 4 luglio 2018.

Col passaggio al credito d’imposta la recapture è stata estesa a ogni tipologia di bene agevolabile ed è stato circoscritto temporalmente il periodo di sorveglianza.

La ratio legis è evidente: vincolare l’incentivo a investimenti durevoli e territoriali, escludendo quelli a carattere temporaneo, realizzati al solo fine di fruire dell’incentivo, e quelli solo originariamente nazionali, successivamente destinati a essere utilizzati all’estero.

La norma istitutiva dell’attuale incentivo (art. 1 , commi 427–436, Legge n. 199/2025, c.d. Legge di Bilancio 2026) non prevede, al contrario del passato, alcun obbligo di restituzione delle quote di Iperammortamento già fruite.

Il Comma 432 recita: «Se nel corso del periodo di fruizione della maggiorazione del costo di cui al comma 427 si verifica il realizzo a titolo oneroso del bene oggetto dell’agevolazione ovvero se il bene è destinato a strutture produttive ubicate all’estero, anche se appartenenti allo stesso soggetto, non viene meno la fruizione delle residue quote del beneficio, come originariamente determinate, a condizione che, nello stesso periodo d’imposta del realizzo, l’impresa sostituisca il bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superiori. Nel caso in cui il costo di acquisizione dell’investimento sostitutivo sia inferiore al costo di acquisizione del bene sostituito, la fruizione del beneficio prosegue per le quote residue fino a concorrenza del costo del nuovo investimento».
Ciò significa che, in caso di alienazione o delocalizzazione del bene ad ammortamento in corso, l’impresa incorre esclusivamente nella perdita del diritto alla maggiorazione delle quote residue, salvo applicazione della clausola di salvaguardia del bene sostitutivo.

La deroga per investimenti sostitutivi, eredità del passato, è stata introdotta affinché una norma fiscale non influenzi l’upgrade tecnologico delle imprese, consentendo la fruizione dell’agevolazione nel caso di sostituzione con un bene nuovo, dotato di caratteristiche analoghe o più performanti.

Quindi, la sostituzione di un bene materiale 4.0 (incluso nell’Allegato IV annesso alla Legge n. 1 99/2025) non determina il venir meno delle quote di beneficio residue al soddisfacimento congiunto delle seguenti condizioni:

effettuazione dell’investimento sostitutivo nello stesso periodo d’imposta di realizzo del bene sostituito;
investimento in un bene materiale nuovo dotato di caratteristiche tecnologiche analoghe o superiori a quelle del bene sostituito;
attestazione dell’effettuazione dell’investimento sostituivo, delle caratteristiche tecnologiche e dell’interconnessione del nuovo bene.

Qualora l’investimento sostitutivo risulti di costo inferiore rispetto a quello del bene originario, ferme restando le altre condizioni oggettive e documentali richieste, la fruizione dell’iperammortamento proseguirà fino a concorrenza del minore importo.

Riassumendo, ecco le principali casistiche che si possono verificare:
 

  • cessione onerosa o trasferimento del bene all’estero, avvenuti nel periodo di fruizione senza “contestuale” sostituzione del bene: viene meno l’iperammortamento sulle quote residue senza obbligo di restituzione del beneficio goduto;
  • cessione onerosa o trasferimento del bene all’estero, avvenuti nel periodo di fruizione con “contestuale” sostituzione del bene con uno tecnologicamente analogo o superiore:
  • continua l’iperammortamento fino a concorrenza del costo del bene nuovo, se inferiore a quello originario;
cessione onerosa o trasferimento del bene all’estero, avvenuti oltre il periodo di fruizione: l’intero beneficio è salvo;
  • cessione a titolo gratuito del bene in Italia o trasferimento del bene nel territorio dello Stato, l’intero beneficio è salvo.
(MF/ms)


Confapi Lecco Sondrio: “Infopoint fotovoltaico”, un supporto qualificato per la transizione energetica delle aziende

La transizione energetica e il contenimento dei costi di approvvigionamento rappresentano priorità strategiche fondamentali per la competitività e la sostenibilità delle piccole e medie imprese. Tuttavia, la valutazione e la realizzazione di un impianto fotovoltaico si scontrano spesso con un mercato complesso e frammentato, caratterizzato da offerte aggressive o standardizzate promosse dai grandi player, che non sempre garantiscono adeguata qualità e assistenza nel tempo.
Per rispondere concretamente a questa esigenza, in Confapi Lecco Sondrio è attivo l’InfoPoint Fotovoltaico: un nuovo servizio pensato per offrire alle aziende associate una guida qualificata e trasparente, facendo leva sulle competenze espresse direttamente dalla rete associativa.
I punti di forza del nuovo servizio. Indipendenza e tutela dell’associato: garantisce un’analisi orientata esclusivamente al reale fabbisogno aziendale, evitando soluzioni preconfezionate o condizionate da meri interessi commerciali. Competenza e fiducia di filiera: valorizza il know-how di impiantisti ed esperti qualificati dell’Associazione per un confronto diretto, etico e professionale tra imprenditori. Efficienza decisionale: azzera le perdite di tempo nella comparazione di preventivi eterogenei e facilita le valutazioni preliminari tramite parametri oggettivi.
L’InfoPoint affianca l’impresa a 360 gradi lungo tutto il percorso decisionale e realizzativo, coprendo diversi ambiti strategici. Analisi tecnica e dimensionamento: studio del fabbisogno energetico, verifica delle superfici, selezione di pannelli e sistemi di accumulo. Sicurezza e conformità: valutazione degli aspetti strutturali, della sicurezza sul lavoro e della normativa antincendio. Manutenzione e performance: indicazioni per la gestione e la manutenzione programmata dell’impianto nel tempo. Finanza agevolata e incentivi: individuazione di bandi regionali e nazionali, agevolazioni fiscali e finanziamenti dedicati. Innovazione energetica e tutela: opportunità di adesione alle Comunità Energetiche Rinnovabili (CER) e analisi delle coperture assicurative più idonee.
Il servizio segue un iter operativo chiaro e trasparente. Incontro preliminare e check-list: l’azienda effettua un colloquio conoscitivo presso gli uffici associativi e raccoglie i dati di consumo tramite una check-list guidata dall’esperto tecnologico. Instradamento a rotazione: definita l’esigenza, la richiesta viene affidata a uno degli impiantisti qualificati dell’associazione secondo un criterio di rotazione equo e trasparente. Studio di fattibilità e offerta: l’impiantista elabora lo studio preliminare e, in caso di esito positivo, effettua un sopralluogo per definire il preventivo definitivo. Assistenza globale: in parallelo si attivano i moduli di consulenza relativi a incentivi, sicurezza, assicurazioni e CER (Comunità energetiche rinnovabili), fornendo all’imprenditore tutti gli elementi necessari per decidere in totale chiarezza.
L’InfoPoint, infine, si avvale di una squadra qualificata composta da eccellenze del territorio e della rete associativa. Esperti tecnologie: Tecno-Lario (azienda leader nella distribuzione di prodotti per l’energia rinnovabile e mobilità elettrica). Impiantisti qualificati: Aldeghi Impianti, Elettrica Rogeno, Gianola Impianti, SEI. Finanza agevolata e bandi: Confapi Lecco Sondrio. Sicurezza, antincendio, CER e assicurazioni: esperti e professionisti d’area. Tutoraggio associativo: referenti interne.

“L’Infopoint fotovoltaico – spiega Davide Gianola, vicepresidente di Confapi Lecco Sondrio – ha un valore speciale: nasce direttamente dall’idea di un nostro associato, il collega Michele Piazza di Tecno-Lario, che ringrazio per la visione e la concretezza. Un grazie sincero va anche a tutte le aziende che hanno creduto e aderito a questa iniziativa. Vedere una risposta così pronta è la dimostrazione concreta che le nostre imprese sanno ancora fare rete, condividere risorse e fare sistema attraverso Confapi Lecco Sondrio. Da imprenditore e da Vicepresidente, ne sono davvero orgoglioso. L’obiettivo del progetto è chiaro: accompagnare le imprese nell’adozione del fotovoltaico, in modo rapido, efficace e sicuro. Vogliamo mettere a disposizione di tutti il know-how d’eccellenza già presente nella nostra rete associativa, per abbattere le complessità, soprattutto quelle burocratiche, ed evitare inutili intoppi. L’Infopoint nasce per questo: trasformare la transizione energetica in un’opportunità concreta, guidati dalla forza e dalle competenze della nostra associazione“.

Anna Masciadri
Ufficio stampa 


Spedizioni extra Ue: nuova proroga per il contributo nazionale di due euro

Slitta ancora l’applicazione del contributo nazionale di due euro sulle spedizioni di modico valore provenienti da Paesi extra UE.

L’art. 4 del D.L. 17 settembre 2026, n. 162, pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre e in vigore dal 18 settembre, infatti sostituisce nell’art. 5, comma 1, del D.L. 27 marzo 2026, n. 38, convertito dalla Legge 22 maggio 2026, n. 88, la data del 1° ottobre 2026 con quella del 1° dicembre 2026.

Si tratta del terzo rinvio della misura introdotta dalla Legge di Bilancio 2026.

Il contributo:

  • avrebbe dovuto trovare applicazione dal 1° gennaio 2026;
  • l’art. 5 del D.L. n. 38/2026 ne aveva escluso l’applicazione per le spedizioni importate anteriormente al 1° luglio 2026;
  • successivamente, l’art. 15 del D.L. 26 giugno 2026, n. 107 aveva spostato il termine al 1° ottobre.
Con il nuovo intervento, dunque, la riscossione del contributo viene differita di ulteriori due mesi.

La disciplina è contenuta nell’art. 1, commi 126-128, della Legge 30 dicembre 2025, n. 199. Il comma 126 ha istituito, nel rispetto della normativa unionale in materia doganale e fiscale, un contributo destinato alla copertura delle spese amministrative correlate agli adempimenti doganali relativi alle spedizioni di modico valore provenienti da Paesi terzi.

L’ambito applicativo è definito dalla stessa norma.

Infatti, il contributo riguarda:

  • le spedizioni di beni provenienti da Paesi non appartenenti all’Unione europea e
  • aventi un valore dichiarato non superiore a 150 euro.
In base al comma 127, l’importo è pari a 2 euro per ciascuna spedizione ed è riscosso dagli Uffici delle dogane all’atto dell’importazione definitiva delle merci.

Il successivo comma 128 precisa che l’applicazione deve avvenire in coerenza con il Regolamento UE n. 952/2013, che istituisce il Codice doganale dell’Unione.

Sul piano operativo, le prime istruzioni applicative sono state fornite dall’Agenzia delle dogane e dei monopoli con la circolare n. 37 del 30 dicembre 2025, successivamente modificata dalla circolare n. 1/2026.

Dopo i precedenti interventi di proroga, l’Amministrazione doganale aveva indicato nel 1° ottobre 2026 la data di avvio della contabilizzazione e della riscossione del contributo, facendo comunque rinvio alle istruzioni operative già impartite.

La nuova modifica legislativa sposta ora la decorrenza al 1° dicembre 2026.

Resta distinta dalla misura nazionale la disciplina unionale introdotta dal Regolamento UE 2026/382 del Consiglio, che dal 1° luglio 2026 ha soppresso la franchigia dai dazi doganali per le spedizioni di modico valore e previsto, in via transitoria, un dazio doganale forfettario di 3 euro per articolo per le vendite a distanza di beni importati in spedizioni di valore intrinseco non superiore a 150 euro.

Le relative modalità applicative sono state definite dal Regolamento di esecuzione UE 2026/1200 della Commissione del 5 giugno 2026.

(MF/ms)


Esenzione pagamento bollo auto

Nella riunione del 16 settembre, il Consiglio dei Ministri ha approvato il DL recante “Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale”.

Tra le misure di maggior rilievo, viene introdotta l’esenzione dalla tassa automobilistica (c.d. bollo auto) dovuta nel 2027 per le vetture di piccola e media potenza.

L’agevolazione è prevista a favore delle persone fisiche (a prescindere da requisiti di reddito o ISEE) e riguarda i versamenti della tassa automobilistica dovuti nel periodo compreso tra il 1° gennaio e il 31 dicembre 2027.

In particolare, l’esenzione si riferisce:

  • agli autoveicoli con alimentazione a benzina o gasolio (anche in combinazione con altra fonte di propulsione, come ad esempio quelli ad alimentazione ibrida) e potenza fino a 80 kW;
  • ai motocicli e ai ciclomotori con alimentazione a benzina o gasolio, senza limiti di potenza (purché il contribuente non possieda autoveicoli agevolabili).
Ogni soggetto passivo potrà tuttavia beneficiare dell’agevolazione soltanto per un veicolo posseduto.

A tale riguardo, giova richiamare che, in base all’art. 5 comma 32 del DL 953/82 (recentemente modificato dall’art. 16 del DLgs. 147/2026), al pagamento del bollo auto (o tassa automobilistica) sono tenuti coloro che risultano essere dal Pubblico registro automobilistico (PRA):

  • proprietari;
  • usufruttuari;
  • acquirenti con patto di riservato dominio;
  • utilizzatori a titolo di locazione finanziaria;
  • utilizzatori a titolo di locazione a lungo termine senza conducente.
Alla luce dell’agevolazione in commento, per i possessori di più autoveicoli che astrattamente rientrano nella misura agevolativa, l’esenzione dal bollo auto spetta solo con riferimento all’autovettura dotata di minore potenza (espressa in kW).

Se gli autoveicoli posseduti dal contribuente sono dotati di pari potenza, allora l’esenzione va applicata all’autovettura per la quale sarebbe dovuta la tassa automobilistica di importo minore.

Come precisato, l’esenzione dal bollo auto riguarda anche motocicli e ciclomotori, ma soltanto se il contribuente non possiede alcun autoveicolo agevolabile (ossia di potenza fino a 80 kW). In caso contrario, l’esenzione dalla tassa automobilistica va riconosciuta solo all’autoveicolo di potenza fino a 80 kW, mentre resta dovuto il bollo auto per il motociclo o il ciclomotore.

Dunque, se il soggetto passivo possiede un’auto con potenza di oltre 80 kW (non agevolabile) e una moto, l’esenzione dal bollo auto si applica alla moto (unico veicolo che rientra nell’ambito applicativo dell’esenzione).

Al contrario, se il contribuente possiede un’auto di potenza fino a 80 kW (rientrante nell’ambito applicativo dell’esenzione) e una moto, l’esenzione si applica soltanto all’auto, mentre resta dovuta la tassa automobilistica per la moto.

Se l’auto è agevolabile, resta dovuto il bollo sulla moto

Se il soggetto passivo possiede più motocicli, l’esenzione si applica a uno solo di questi, individuato con un meccanismo analogo a quello sopra illustrato per gli autoveicoli.

In particolare, in caso di più motocicli posseduti dal medesimo contribuente, l’esenzione andrà applicata solo a quello di minore potenza (espressa in kW).

Se i motocicli posseduti dal medesimo contribuente hanno pari potenza, l’esenzione compete solo per quello per cui sarebbe dovuta la tassa automobilistica di minore importo.

Qualora, invece, il soggetto passivo possieda più ciclomotori agevolabili, l’esenzione spetterà solo per quello che presenta data di prima immatricolazione più remota.

Quanto all’ambito territoriale, l’agevolazione si applica anche nelle Regioni a statuto speciale e nelle Province autonome di Trento e Bolzano, previo accordo con ciascuna autonomia titolare del tributo.

Va segnalato, infine, che, per compensare le minori entrate derivanti dall’esenzione dal bollo auto, viene previsto un trasferimento di risorse a favore delle Regioni e delle Province autonome di Trento e Bolzano (enti a cui compete il gettito della tassa automobilistica).
 

(MF/ms)