1

Versamenti da cartelle di pagamento rinviati a fine marzo

Il decreto legge 30 gennaio 2021 n. 7 ha nuovamente apportato modifiche alla legislazione emergenziale che riguardano sia i termini di versamento delle somme derivanti da cartelle di pagamento sia i termini, iniziali e finali, di notifica degli atti impositivi.
Viene in primo luogo modificato l’art. 68 del DL 18/2020 posticipando di un ulteriore mese (dal 31 gennaio 2021 al 28 febbraio 2021) la sospensione dei termini di versamento derivanti da cartelle di pagamento, accertamenti esecutivi e avvisi di addebito INPS.
Ai sensi del menzionato art. 68, “i versamenti oggetto di sospensione devono essere effettuati in unica soluzione entro il mese successivo al termine del periodo di sospensione”, di conseguenza il pagamento slitta al 31 marzo 2021.
Sono da ritenersi sospese altresì le rate da dilazioni dei ruoli ex art. 19 del DPR 602/73 che scadono dall’8 marzo 2020 al 28 febbraio 2021; il pagamento deve quindi avvenire entro il 31 marzo 2021.
La sospensione vale, oltre che per gli avvisi di addebito INPS, altresì per gli accertamenti esecutivi dei Comuni e altri enti locali, soggetti alla proroga come sancisce l’art. 68 del DL 18/2020, per le ingiunzioni fiscali e accertamenti doganali.
Secondo il censurabile orientamento da sempre fatto proprio dall’Agenzia delle Entrate, la sospensione non trova applicazione per gli accertamenti esecutivi emessi dalla stessa (per tutte, vedasi la circolare 20 marzo 2020 n. 5).
Poi, si incide sul termine dell’art. 152 del DL 34/2020, sospendendo sino al 28 febbraio 2021 (e non più sino al 31 gennaio 2021) i pignoramenti di salari e stipendi, nonché le procedure di blocco dei pagamenti delle Pubbliche Amministrazioni.
Lo stesso dovrebbe potersi dire per le attività cautelari, si pensi al fermo e all’ipoteca esattoriale.
Relativamente ai termini di notifica, non viene intaccato l’art. 68 comma 4-bis lettera b) ultimo periodo del DL 18/2020, secondo cui tutti i termini, di prescrizione e di decadenza, che scadono nel 2020 in merito alla notifica delle cartelle di pagamento slittano automaticamente al 31 dicembre 2022. L’anno 2016 (dichiarazione presentata nel 2017), continua pertanto a scadere, se si tratta di liquidazione automatica, non il 31 dicembre 2020 bensì il 31 dicembre 2022.
Viene però modificato l’art. 157 del DL 34/2020, posticipando l’emissione degli avvisi bonari da liquidazione automatica, comunicazioni di liquidazione IVA e controllo formale (nonché di altri atti “minori” come il recupero delle tasse di concessione governativa e delle tasse automobilistiche).
Questi avrebbero dovuto essere emessi tra il 1° febbraio 2021 e il 31 gennaio 2022, ora si posticipa prevedendo che l’emissione avverrà tra il 1° marzo 2021 e il 28 febbraio 2022.
Viene di conseguenza introdotta una breve proroga dei termini di notifica delle relative cartelle di pagamento, proroga che non è più di un anno bensì di quattordici mesi. Dunque, per effetto dell’art. 157 comma 3 del DL 34/2020 così come modificato dal DL 7/2021:
  • in relazione alla dichiarazione presentata nel 2018 (anno d’imposta 2017), il termine per la notifica della cartella da 36-bis scade non il 31 dicembre 2021 ma il 28 febbraio 2023;
  • per la dichiarazione presentata nel 2018 (anno d’imposta 2017) e nel 2017 (anno d’imposta 2016), il termine per la notifica della cartella da 36-ter scade, rispettivamente, il 29 febbraio 2024 (e non il 31 dicembre 2022) e il 28 febbraio 2023 (e non il 31 dicembre 2021).
Sui termini di notifica degli altri atti impositivi, viene modificato l’art. 157 comma 1 del DL 34/2020. La notifica sarebbe dovuta avvenire, prima del decreto legge 7, dal febbraio 2021 al 31 gennaio 2022, ora, può avvenire dal marzo 2021 al 28 febbraio 2022.
Rimane fermo che l’emissione dell’atto deve essere avvenuta entro il 31 dicembre 2020.
Rimane lo slittamento al 2022 dei termini per le cartelle scaduti a fine 2020
Ciò non riguarda solo gli accertamenti esecutivi (relativi a imposte sui redditi, IVA e IRAP) ma ogni atto impositivo (avvisi di recupero dei crediti d’imposta, avvisi di liquidazione …), con l’eccezione della fiscalità locale.
Tenendo conto di quanto esposto, entro il 31 dicembre 2020 avrebbero dovuto essere emessi gli accertamenti imposte sui redditi, IVA e IRAP relativi all’annualità 2015 modello UNICO 2016 (2014 modello UNICO 2015 qualora ci sia stata l’omessa dichiarazione). La notifica avverrà però dal marzo 2021 al 28 febbraio 2022.
Va ricordato che, ai sensi degli artt. 43 del DPR 600/73 e 57 del DPR 633/72 (nella versione antecedente alla L. 208/2015, che opera dalle dichiarazioni presentate nel 2017, relative al 2016), l’accertamento va notificato, a pena di decadenza, entro il 31.12 del quarto anno successivo a quello di presentazione della dichiarazione (quinto anno se si tratta di dichiarazione omessa).
(MF/ms)


Conou 2021: novità per i produttori di oli minerali

Ad inizio anno la presente circolare intende segnalare il sito internet del Consorzio degli Oli, al quale aderiscono per legge coloro che immettono sul mercato gli oli minerali. Si chiama Consorzio Nazionale per la gestione, la raccolta e il trattamento degli Oli minerali Usati e si occupa di garantire la raccolta degli oli usati e il loro trattamento per evitare inquinamento e recuperare materie prime.

Lo statuto è stato aggiornato nel 2017 ed è consultabile sul sito del consorzio.

Con Decreto Ministeriale (in Gazzetta Ufficiale lo scorso 21 gennaio 2021), il Ministero dell’Economia e delle Finanze, ha aggiornato le modalità e i termini di accertamento, la riscossione e il versamento del contributo dovuto dalle imprese partecipanti al Conou.

Il Conou, nato quasi 40 anni fa come Consorzio Obbligatorio degli Oli Usati con Dpr 691/1982 (in ottemperanza alla direttiva 75/439/Cee), è stato il primo ente ambientale nazionale dedicato alla raccolta differenziata di un rifiuto pericoloso. Assicura su tutto il territorio nazionale la raccolta degli oli minerali usati, che vengono destinati in via prioritaria all’industria della rigenerazione. I soggetti ai quali le aziende consegnano gli oli usati (codice Cer pericoloso, famiglia 13), appartengono a questo consorzio che si avvale di alcuni impianti sul territorio nazionale per il trattamento di questi oli, che possono essere soggetti a rigenerazione, combustione o termodistruzione, come da spiegazione nell’apposita pagina del sito del Conou.

(SN/bd)


Pile e accumulatori: comunicazione annuale 2021

La scadenza per la presentazione della comunicazione annuale è il 31 marzo 2021 ed è prevista dal D.Lgs. 188 del 2008. Il sistema è attivo dal 20 gennaio e richiede l’inserimento dei dati sulle quantità di pile e accumulatori immesse sul mercato nel corso del 2020. Riguarda i produttori iscritti al Registro Nazionale Pile e Accumulatori e le modalità di compilazione e trasmissione non sono variate rispetto all’anno precedente.

La scrivania personale è accessibile dalla home page del portale Registro Pile cliccando su “Scrivania per i produttori”. L’accesso deve essere effettuato mediante CNS o SPID intestati al legale rappresentante o di altro soggetto precedentemente delegato. Una volta fatto l’accesso, la funzione da selezionare è “comunicazione pile”.

Non è previsto il versamento di alcun diritto di segreteria. Se l’impresa non ha immesso alcuna quantità sul mercato, la comunicazione va presentata ugualmente, indicando valori pari a 0. La compilazione è assistita da funzioni di aiuto specifiche per ogni pagina. La mancata compilazione comporta una sanzione amministrativa pecuniaria da 2.000 a 20.000 euro.

(SN/bd)


“Il disastro di interi settori si legge nei numeri del Pil”

La Provincia di Lecco 3 febbraio 2021, parla il presidente di Api Lecco Sondrio Luigi Sabadini. 


Finanziamenti agevolati con bando regionale “Credito Adesso Evolution”

Da lunedì 1 febbraio per le Piccole e Medie Imprese della Lombardia è possibile ottenere finanziamenti per liquidità con contributo a fondo perso di Regione Lombardia che azzera gli interessi.
 
Riapre infatti l’agevolazione prevista da “Credito Adesso Evolution”, che prevede finanziamenti mediante l’intermediazione di una banca che deve essere scelta da un elenco di istituti convenzionati tra quelli indicati di seguito.
 
Una volta stipulato il finanziamento, Regione Lombardia eroga alla ditta un contributo a fondo perso pari agli interessi che l’azienda dovrà riconoscere in base al piano di ammortamento.
 
Beneficiari sono le imprese manifatturiere, attività di servizi, imprese di costruzione, diverse attività di commercio all’ingrosso e al dettaglio, il settore alberghiero ricettivo e della ristorazione e bar, liberi professionisti e studi associati con partite Iva. I richiedenti devono essere in attività da almeno due anni.
 
Il finanziamento può arrivare sino a 800 mila euro ma non può superare il 25% del fatturato dichiarato.
 
Il rimborso in rate semestrali può arrivare a sei anni, con due anni di preammortamento.
 
La domanda di ammissione prevede un iter burocratico che rende non brevi i tempi di erogazione. Da considerare inoltre che, nonostante si tratti di un finanziamento incentivato dalla Regione, Finlombarda opera una normale istruttoria bancaria sulla base dei dati finanziari aziendali e in presenza di criticità economiche non da esito alla concessione.
 
Per questa operazione non sono previste spese o commissioni, anche da parte della banca intermediaria. Finlombarda potrà chiedere, a seguito di valutazione, la garanzia da parte di un Confidi o del Fondo Centrale di Garanzia.
 
I finanziamenti sono concessi in ordine di protocollazione delle domande, per cui è importante la tempestività nella presentazione.
 
Banche convenzionate
Il finanziamento può avvenire solo attraverso una tra le banche che hanno stipulato la convenzione per intermediare con la Regione, mediante Finlombarda:
 
Banca Santa Giulia – Banca Valsabbina – Cassa Rurale ed Artigiana di Borgo San Giacomo – Banca di Credito Cooperativo Laudense Lodi – Cassa Rurale ed Artigiana di Cantù Banca – Banca di Credito Cooperativo di Treviglio – Banca della Valsassina Credito Cooperativo – Cassa Padana Banca – Banca di Credito Cooperativo del Basso Sebino – BCC di Lezzeno – Banca del Territorio Lombardo – BCC dell’Oglio e del Serio – BCC Triuggio e Valle del Lambro – Creval – BCC di Brescia – BCC del Garda – Cassa Rurale Valsabbia Giudicarie Paganella – BNL Banca Nazionale del Lavoro – Credito Padano – Banca di Credito Cooperativo – Banca Popolare di Sondrio – Confidi Systema – BCC Bergamasca e Orobica – Banca Centropadana Credito Cooperativo – BCC Bergamo e Valli – BCC Barlassina.

(MP/mp)


Ccnl Uniontessile-Confapi: accordo su posticipo aumento tabellare gennaio 2021

Le aziende interessate potranno utilizzare le linee guida contenute nel verbale e sottoscrivere un accordo con le Rsu, unitamente alle OO.SS. territoriali.

In allegato il verbale dell'incontro. 

(FP/fp)


Inps: nuova causale per integrazioni salariali Covid19

L’istituto ha pubblicato il messaggio n. 406 del 29 gennaio 2021 e fornisce le prime indicazioni operative utili alla trasmissione online delle domande relative ai trattamenti di integrazione salariale per Covid19.
Ricordiamo che, come da previsione della legge di bilancio n. 178 del 30 dicembre 2020, gli interventi sono possibili per un massimo di n. 12 settimane nel periodo 1° gennaio – 31 marzo 2021.
La nuova causale denominata “Covid19 L.178/20”, già disponibile nella procedura online, può essere utilizzata per gli interventi di cassa integrazione ordinaria, in deroga e assegno ordinario.
Tutti gli interventi di integrazione salariale non prevedono pagamenti di contributo addizionale da parte del datore di lavoro.
Viene mantenuto il criterio di trasmissione delle istanze entro la fine del mese successivo rispetto alla periodo in cui hanno avuto inizio le sospensioni: ad esempio, considerato che la legge di bilancio è entrata in vigore il 1° gennaio 2021, il termine ultimo per la trasmissione delle istanze iniziate nel mese di gennaio 2021 è il giorno 28 febbraio 2021.
Da

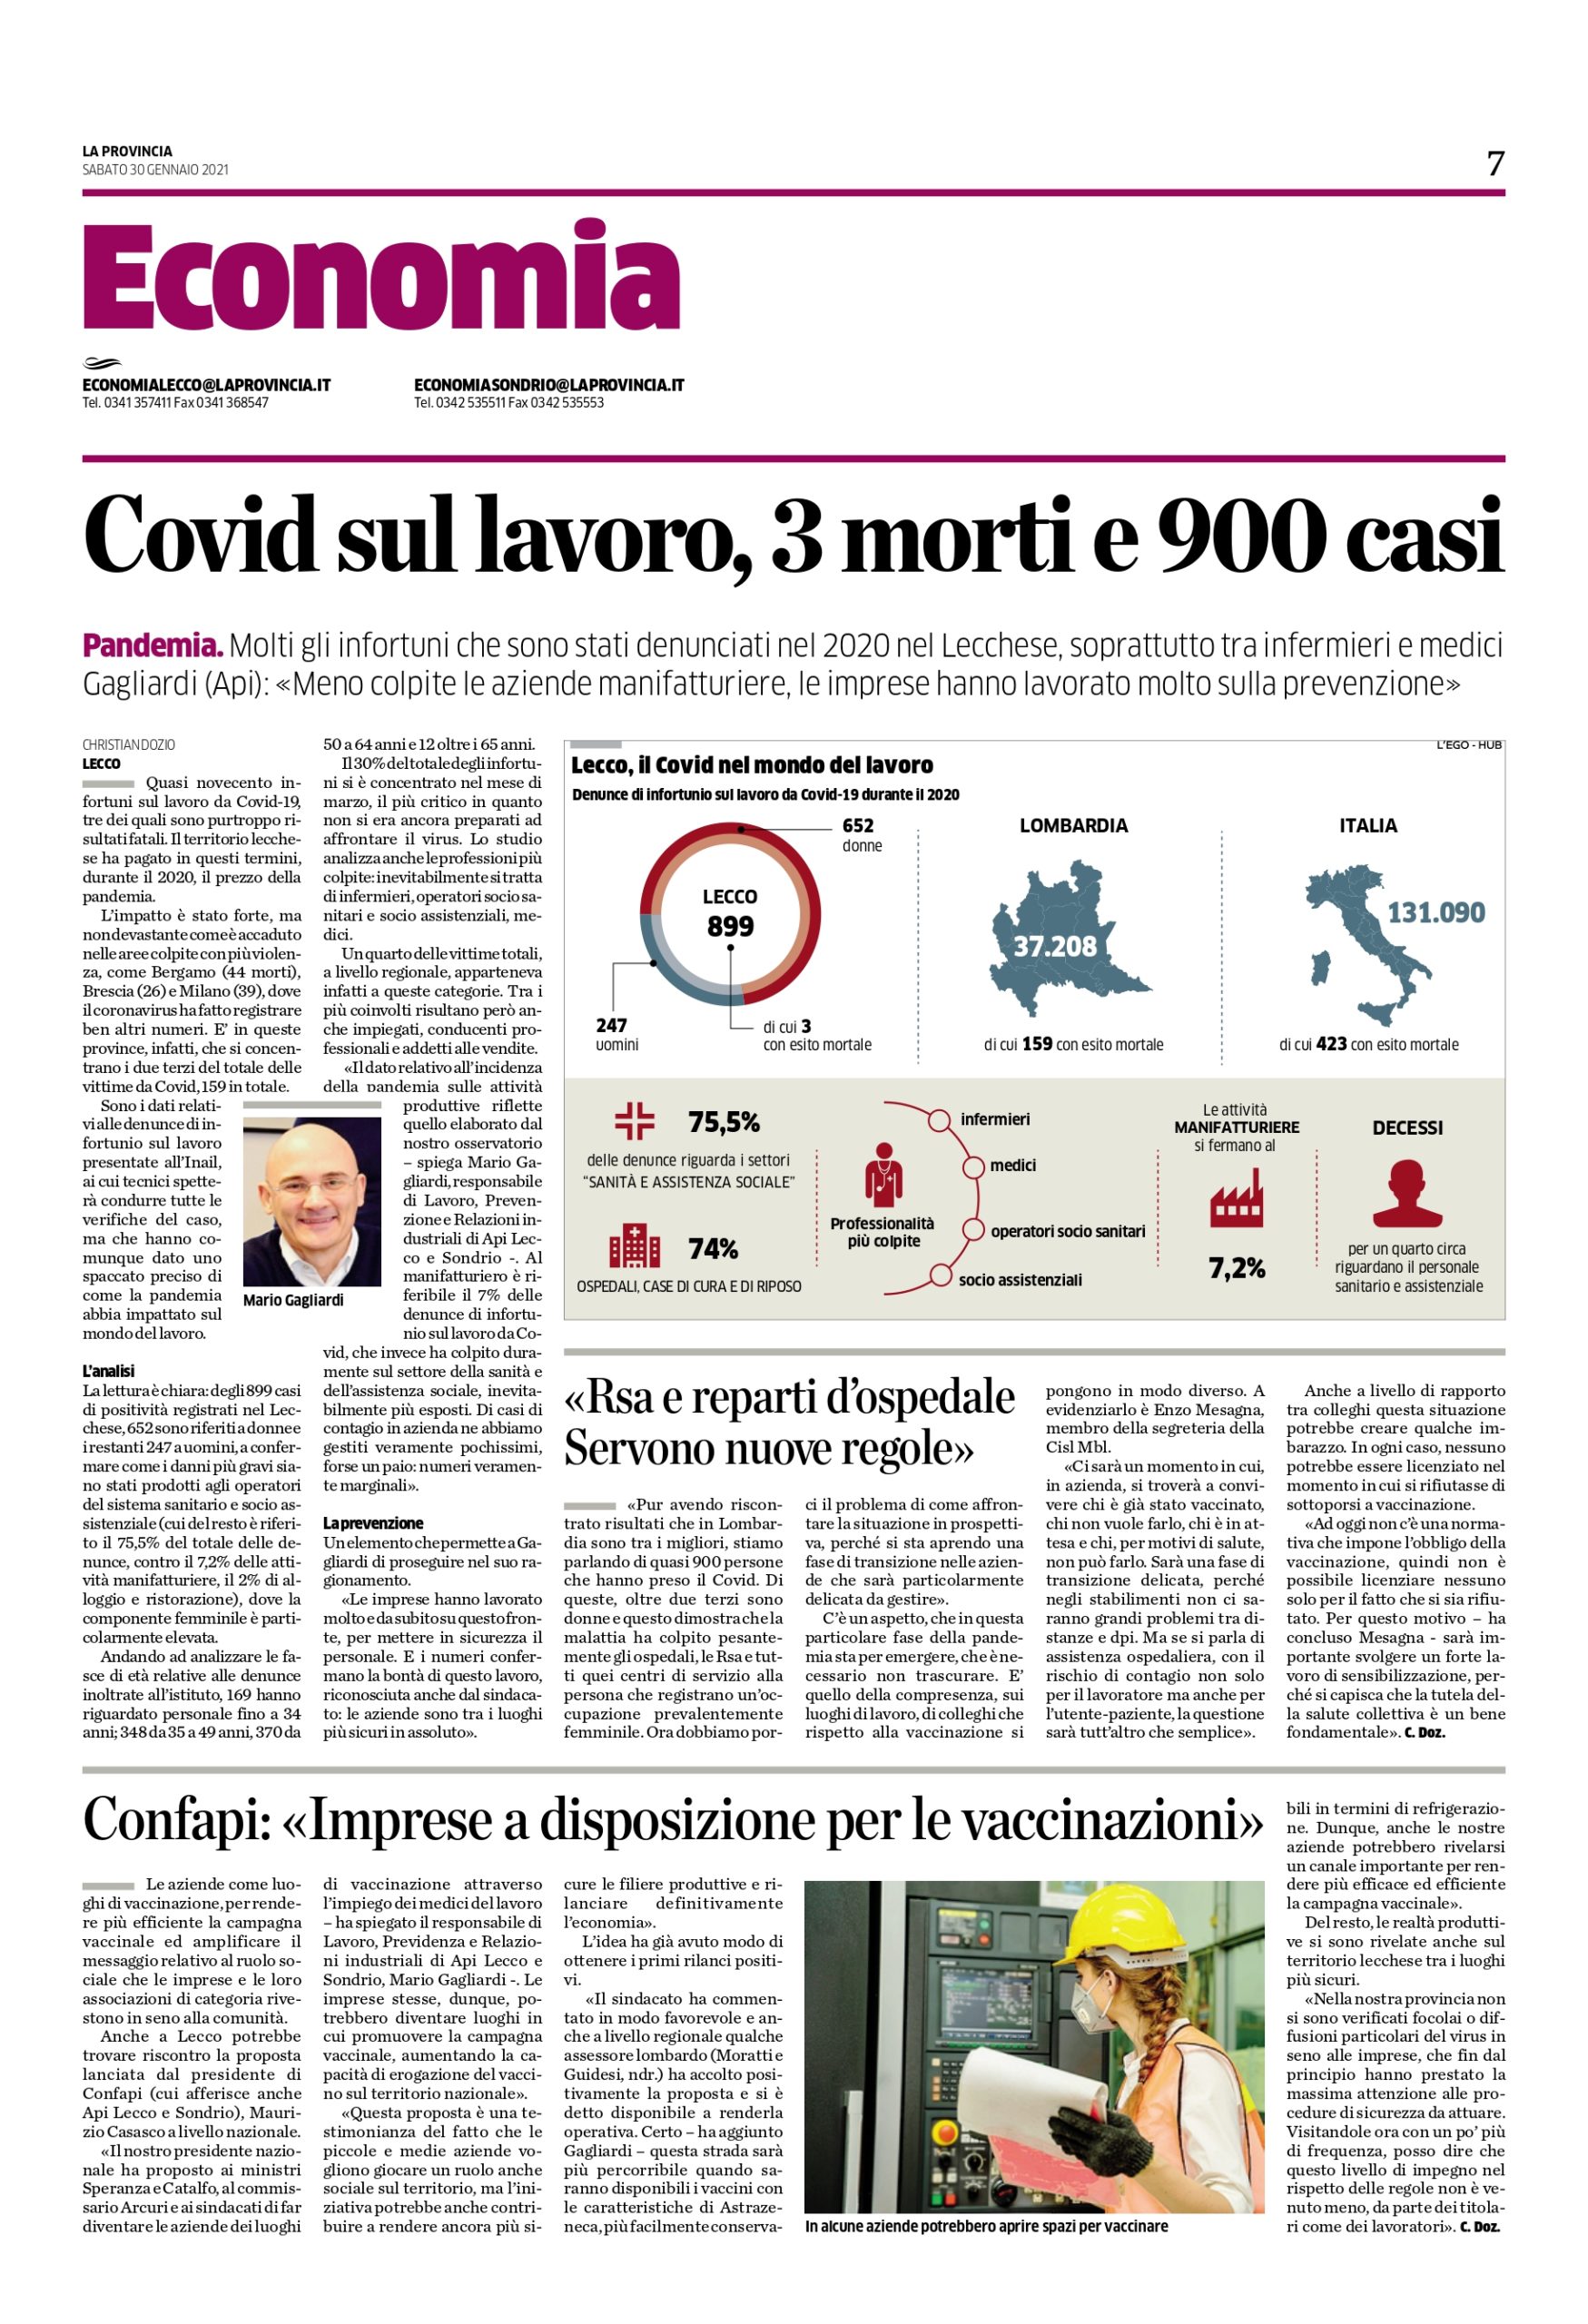
Covid sul lavoro, 3 morti e 900 casi

La Provincia di Lecco, 30 gennaio 2021, parla Mario Gagliardi, vice-direttore Api Lecco Sondrio.


Modello Ot23: scadenza febbraio 2021

Come ogni anno a fine febbraio è fissata la scadenza entro la quale si può presentare il modello on line per la richiesta di riduzione del tasso di premio Inail che l’azienda paga per ogni lavoratore. Il modello Ot23 (ex Ot24) è stato ristrutturato in modo significativo nel corso del 2020, come comunicato nelle circolari associative dedicate a questo tema.

Il modello da compilare è on line da tempo, si trova sul sito Inail scorrendo verso il basso fino all’ultima voce “riduzione del tasso medio per prevenzione, anno 2021”.

Come si anticipava nelle citate circolari di giugno (n. 280 del 11 giugno 2020 e anche n.292 del 18 giugno 2020), ci sono molte novità in tema di microformazione, controllo a distanza delle attrezzature antincendio, test alcolemici prima di mettersi alla guida, sistemi di aspirazione per allontanare inquinanti chimici, fisioterapia per contrastare disturbi muscolo scheletrici.

Il servizio Ambiente e Sicurezza di Api resta e disposizione per venire incontro ad eventuali dubbi di merito o esigenze specifiche.

(SN/bd)


Le principali novità della dichiarazione Iva 2021

Con provvedimento n. 13095/2021 del 15.01.2021 è stato approvato il modello Iva 2021 e le relative istruzioni per la compilazione.
Tra le principali novità presenti nel modello di quest’anno, da trasmettere entro il 30 aprile, si evidenzia l’esenzione Iva per le cessioni di beni necessari per il contenimento e la gestione dell’emergenza Covid-19, l’estensione del regime forfetario all’attività di oleoturismo, alcune modifiche alla disciplina delle prestazioni di servizi di telecomunicazione, teleradiodiffusione ed elettronici rese a committenti non soggetti passivi, nonché un nuovo rigo riservato ai soggetti che hanno usufruito dei provvedimenti agevolativi di sospensione dei versamenti emanati a seguito dell’emergenza sanitaria da Covid-19. Sono state introdotte, inoltre, alcune semplificazioni in materia di dichiarazioni d’intento, a seguito della soppressione dell’obbligo di comunicazione delle dichiarazioni ricevute dagli esportatori abituali.
Con riferimento alle cessioni di determinati beni utili a contrastare la diffusione del Covid-19, si ricorda che l’articolo 124 D.L. 34/2020 ha introdotto l’esenzione Iva fino al 31 dicembre 2020; gli stessi, a decorrere dal 1° gennaio 2021 scontano l’Iva al 5%.
Inoltre, il comma 453 della Legge di bilancio 2021 ha previsto, dal 20 dicembre 2020 al 31 dicembre 2022, l’esenzione Iva per le cessioni di vaccini anti Covid-19, autorizzati dalla Commissione europea o dagli Stati membri, e per le prestazioni di servizi strettamente connesse a tali vaccini. Entrambe le disposizioni garantiscono il diritto alla detrazione dell’imposta, ai sensi dell’articolo 19, comma 1, D.P.R. 633/1972.
La dichiarazione Iva 2021 accoglie, pertanto, le operazioni attive e passive riferite alle cessioni esenti dei richiamati prodotti.
Dal lato vendite, il cedente dovrà indicare nel rigo VE33 l’ammontare delle operazioni esenti di cui all’articolo 10 D.P.R. 633/1972, ricomprendendo anche le operazioni esenti di cui all’articolo 124 D.L. 34/2020 e all’articolo 1, comma 453, L. 178/2020.
Nel quadro VF, sezione 3-A, rigo VF34, è stato introdotto un nuovo campo 9 per tenere conto, in sede di determinazione della percentuale di detrazione, delle cessioni di beni di cui all’articolo 124 D.L. 34/2020 e all’articolo 1, comma 453, L. 178/2020.
Sul versante degli acquisti, invece, il cessionario espone nel Rigo VF16, campo 2, gli acquisti esenti Iva in argomento.
Nel quadro VA, sezione 2, è stato inserito il nuovo rigo VA16 riservato ai soggetti che hanno usufruito dei provvedimenti agevolativi di sospensione dei versamenti, emanati a seguito dell’emergenza sanitaria da Covid-19.
In particolare, il rigo è riservato ai soggetti che, essendone legittimati, non hanno effettuato nel 2020, alle scadenze previste, i versamenti Iva – compreso il saldo relativo al 2019 – avvalendosi delle disposizioni di sospensione.

In casella 1 occorre inserire il codice reperibile dalla “Tabella versamenti sospesi Covid-19” posta in Appendice. Il campo 2 accoglie l’importo dei versamenti sospesi in virtù della disposizione normativa individuata dal codice indicato nella casella 1.
I soggetti che, nel corso del periodo d’imposta, hanno sospeso i versamenti in base a diverse disposizioni dovranno compilare più campi per indicare gli importi sospesi, in relazione a ciascuna disposizione normativa di cui gli stessi hanno usufruito.
Il rigo va compilato anche dalle società, in possesso delle caratteristiche che consentono individualmente di beneficiare delle disposizioni di sospensione emanate a seguito dell’emergenza sanitaria da Covid-19, che abbiano partecipato nel 2020 ad una procedura di liquidazione Iva di gruppo, consentendo a detta procedura di escludere dalla liquidazione periodica di gruppo la componente a debito riferibile a dette società, oppure di sospendere l’intero versamento della procedura stessa (circolare 11/E/2020, risposta 2.16).
Nel quadro VQ è stata prevista la nuova colonna 7 riguardante l’ammontare dell’Iva periodica versata a seguito della ripresa dei versamenti dopo la sospensione per eventi eccezionali, nel periodo compreso tra il giorno successivo alla data di presentazione della dichiarazione relativa al 2019 e la data di presentazione della dichiarazione relativa al presente anno d’imposta.
I soggetti che hanno fruito di particolari agevolazioni (sospensione dei termini di adempimenti e versamenti d’imposta) per effetto del verificarsi di eventi eccezionali devono comunque indicare nel quadro VH (qualora debba essere compilato, ovvero nel quadro VP), in corrispondenza dei singoli periodi (mesi o trimestri), gli importi a debito risultanti dalle liquidazioni periodiche e dell’acconto.
Nella sezione 3, è stato previsto il nuovo rigo VL41, per indicare nel campo 1, la differenza, se positiva, tra l’Iva periodica dovuta e l’Iva periodica versata; nel campo 2, la differenza, se positiva, tra il credito che si sarebbe generato qualora l’Iva periodica dovuta fosse stata interamente versata entro la data di presentazione della dichiarazione annuale (“credito potenziale”) e il credito effettivamente liquidato nel rigo VL33.
Per quanto riguarda, invece, gli oneri gravanti sui fornitori degli esportatori abituali, si ricorda che l’articolo 12-septies D.L. 34/2019 ha ridefinito la disciplina delle dichiarazioni d’intento prevedendo la soppressione dell’obbligo di comunicazione delle dichiarazioni d’intento ricevute in apposito quadro della dichiarazione annuale Iva, oltre che dell’obbligo di tenere un registro delle dichiarazioni d’intento. Conseguentemente, il quadro VI è stato soppresso.
Resta fermo, invece, l’onere di verificare che la dichiarazione d’intento sia stata emessa prima dell’effettuazione dell’operazione, definita dall’articolo 6 D.P.R. 633/1972.
Tale adempimento può essere assolto, indistintamente, in uno dei seguenti modi:

  • avvalendosi della funzionalità offerta dall’Agenzia delle entrate – Consultazioni delle dichiarazioni d’intento destinatario – all’interno del “Cassetto fiscale” del contribuente;
  • utilizzando la procedura di controllo “senza registrazione”, inserendo il numero di protocollo della dichiarazione d’intento, composto di due parti: la prima, formata da 17 cifre (es. 20060120341234567), la seconda (progressivo), di 6 cifre, separata dalla prima dal segno “-” oppure “/” (es. 000001).
Nel Quadro VO, sezione 1, è stato previsto infine il rigo VO16, riservato ai soggetti che effettuano le prestazioni di servizi indicate nell’articolo 7-octies nei confronti di committenti non soggetti passivi stabiliti in Stati membri dell’Unione europea diversi dall’Italia. Nella sezione 2, rigo VO26, è stata inserita la casella 2 per comunicare la revoca dell’opzione in precedenza esercitata. Nella sezione 3, è stato introdotto il rigo VO36, riservato ai soggetti che esercitano l’attività oleoturistica e comunicano di aver optato per l’applicazione dell’Iva e del reddito nei modi ordinari. (MF/ms)