1

Greenpass50+: il sistema automatizzato per il controllo del certificato per le aziende con oltre 50 addetti

Nella sezione “Servizi” del proprio portale istituzionale l’Inps ha introdotto una nuova procedura di verifica automatizzata delle certificazioni verdi Covid-19, integrata con la Piattaforma Nazionale Dgc.

Il sistema è accessibile unicamente ai datori di lavoro pubblici e privati che occupano più di 50 dipendenti e consente di sottoporre a controllo automatico tutti i lavoratori presenti sul luogo di lavoro o in smart working e conserva traccia dell’avvenuta verifica del green pass per le successive 24 ore.

L’accesso ai dati avviene previo accreditamento dell’azienda e individuazione dei verificatori incaricati.

Tutti i dettagli si trovano nel messaggio n. 3589 del 21 ottobre 2021 che è direttamente scaricabile dal sito Inps.

(SN/am)


Transizione 4.0: pubblicati i modelli di comunicazione al Mise

Con tre distinti decreti direttoriali firmati lo scorso 6 ottobre il Mise ha stabilito modelli, contenuti, modalità e termini di invio delle comunicazioni previste dalle rispettive discipline dei crediti d’imposta appartenenti al Piano Transizione 4.0.

La comunicazione al Mise è adempimento disposto ex lege in relazione alle seguenti misure agevolative:

  • credito d’imposta per investimenti in beni strumentali nuovi 4.0, di cui ai commi 189 e 190 dell’articolo 1, L. 160/2019 e di cui ai commi 1056, 1057 e 1058 dell’articolo 1, L. 178/2020;
  • credito d’imposta R&S&I&D, di cui ai commi 200, 201, 202 e 203 dell’articolo 1, L. 160/2019 e ss.mm.ii.;
  • credito d’imposta formazione 4.0, di cui ai commi 46-56 dell’articolo 1, L. 205/2017 e ss.mm.ii.
Restano pertanto esclusi dalla comunicazione gli investimenti in beni strumentali nuovi, materiali e immateriali, ordinari, ovvero non inclusi negli allegati A e B annessi alla L. 232/2016.

Ciascuno dei tre decreti direttoriali si preoccupa, al comma 5 dell’articolo 1, di formalizzare l’assenza di conseguenze in caso di mancato invio del modello al Mise:

  • l’inadempimento non comporta la disapplicazione o la revoca dell’agevolazione;
  • il mancato invio non determina effetti in sede di controllo dell’amministrazione finanziaria;
  • i dati e le informazioni indicati sono acquisiti solo a fini di monitoraggio dell’andamento, diffusione ed efficacia delle misure del Piano Transizione 4.0.
Si esaminano di seguito le caratteristiche dei differenti modelli di comunicazione allegati ai decreti direttoriali, per ciascuna tipologia di credito d’imposta.
 
Credito d’imposta per investimenti beni strumentali 4.0

Il modello di comunicazione richiede l’indicazione di dati anagrafici ed economici dell’impresa, con separata esposizione dei seguenti investimenti:

  • sezione A – investimenti in beni strumentali materiali di cui all’allegato A, L. 232/2016;
  • sezione B – investimenti in beni strumentali immateriali di cui all’allegato B, L. 232/2016.
Nel frontespizio sono richieste, oltre ai dati anagrafici e alle informazioni sull’appartenenza ad un gruppo, indicazioni circa la fruizione in periodi d’imposta precedenti dell’iper ammortamento, circa l’impiego di innovation manager con fruizione del relativo voucher, nonché dati sul progetto d’investimento (se afferente a un nuovo stabilimento, al rinnovamento di uno stabilimento esistente o entrambi) e individuazione delle tecnologie abilitanti 4.0 a cui si ricollegano gli investimenti effettuati.

Nella sezione A, relativa agli investimenti in beni materiali 4.0, è richiesta la puntuale classificazione all’interno dei tre gruppi dell’allegato A alla L. 232/2016, con indicazione dei relativi costi agevolabili e l’eventuale fruizione di altre sovvenzioni pubbliche sulle medesime spese.

Nella sezione B, relativa agli investimenti in beni immateriali 4.0, è richiesta la puntuale classificazione all’interno dell’allegato B della L. 232/2016 con indicazione dei relativi costi agevolabili e l’eventuale fruizione di altre sovvenzioni pubbliche sulle medesime spese.

In relazione alla sezione B si segnala tuttavia che l’elenco non risulta aggiornato con l’integrazione delle seguenti voci 21, 22 e 23 introdotte dalla Legge di Bilancio 2018: “sistemi di gestione della supply chain finalizzata al drop shipping nell’e-commerce; software e servizi digitali per la fruizione immersiva, interattiva e partecipativa, ricostruzioni 3D, realtà aumentata; software, piattaforme e applicazioni per la gestione e il coordinamento della logistica con elevate caratteristiche di integrazione delle attività di servizio (comunicazione intra-fabbrica, fabbrica-campo con integrazione telematica dei dispositivi on-field e dei dispositivi mobili, rilevazione telematica di prestazioni e guasti dei dispositivi on-field).”

Il modello, redatto secondo lo schema disponibile sul sito ministeriale decreto direttoriale 6 ottobre 2021 – modello comunicazione credito d’imposta beni strumentali (mise.gov.it), deve essere firmato digitalmente dal legale rappresentante dell’impresa ed inviato tramite pec all’indirizzo benistrumentali4.0@pec.mise.gov.it.

Il termine per l’invio è differenziato in base alla disciplina applicabile:

  • investimenti ricadenti sotto la L. 160/2019 entro il 31.12.2021;
  • investimenti ricadenti sotto la L. 178/2020 entro la data di presentazione della dichiarazione dei redditi relativa ad ogni periodo d’imposta di effettuazione degli investimenti, dunque per gli investimenti effettuati dal 16.11.2020 al 31.12.2020 entro il prossimo 30.11.2021.
 
Credito d’imposta R&S&I&D

Il modello di comunicazione richiede l’indicazione di dati anagrafici ed economici dell’impresa, con separata indicazione in cinque sezioni distinte dei seguenti investimenti:

  • sezione A – investimenti in attività di R&S, di cui al comma 200, articolo 1, L. 160/2019;
  • sezione B1 – investimenti in attività di IT, di cui al comma 201, articolo 1, L. 160/2019;
  • sezione B2 – investimenti in attività di IT 4.0, di cui al comma 203, articolo 1, L. 160/2019;
  • sezione B3 – investimenti in attività di IT green, di cui al comma 203, articolo 1, L. 160/2019;
  • sezione C – investimenti in attività di design e ideazione estetica di cui al comma 202, articolo 1, L. 160/2019.
In ciascuna sezione sono richiesti dati relativi ai progetti quali titolo, ambito scientifico e/o tecnologico di afferenza, periodo di realizzazione degli investimenti ed eventuali obiettivi di innovazione digitale 4.0 e transizione ecologica, nonché le spese eleggibili distinte per tipologia e per attività sostenute direttamente dall’impresa o commissionate a imprese del gruppo.

Per ogni tipologia d’investimento è richiesta l’indicazione dell’eventuale fruizione di altre sovvenzioni pubbliche sulle medesime spese.

Il modello, redatto secondo lo schema disponibile sul sito ministeriale decreto direttoriale 6 ottobre 2021 – modello comunicazione credito d’imposta per ricerca e sviluppo, innovazione tecnologica, design e ideazione estetica (mise.gov.it), deve essere firmato digitalmente dal legale rappresentante dell’impresa ed inviato tramite pec all’indirizzo cirsid@pec.mise.gov.it.

Il termine per l’invio è differenziato in base al periodo d’imposta di sostenimento delle spese ammissibili:

  • investimenti effettuati nel periodo d’imposta successivo a quello in corso al 31.12.2019 (per la generalità dell’impresa 2020), entro il 31.12.2021;
  • investimenti effettuati nei periodi d’imposta successivi, entro la data di presentazione della relativa dichiarazione dei redditi.
(MF/ms)


Acconti di imposta 2021: versamento secondo acconto entro il 30 novembre

Martedì 30 novembre 2021 scade il termine per il versamento del secondo acconto delle imposte sui redditi.

Come ogni anno il pagamento degli acconti d’imposta Ires, Irpef e Irap si preannuncia particolarmente complicato. Potrebbe infatti essere conveniente effettuare un “ricalcolo” degli acconti determinati con il metodo storico e determinare gli stessi sulla base del metodo previsionale.
 
Si ricorda che entro il prossimo 30 novembre andrà versato anche il secondo acconto Inps per i soggetti iscritti, la cedolare secca sulle locazioni e Ivie/Ivafe.
 
La scadenza di novembre non interessa le addizionali Irpef poiché:

  • per l’addizionale comunale Irpef l’acconto va versato entro il termine di versamento del saldo Irpef;
  • per l’addizionale regionale non sono dovuti acconti.
 
L’acconto Irpef è dovuto se l’imposta dichiarata in quell’anno (riferita, quindi, all’anno precedente), al netto delle detrazioni, dei crediti d’imposta, e delle ritenute, è superiore a 51,00 euro.

Se l’acconto Ires dovuto non supera 257,52 euro deve essere versato in un’unica soluzione entro il 30 novembre.
 
Per la seconda rata d’acconto il versamento deve essere fatto in un’unica soluzione, senza possibilità di rateazione.

Compensazione

Il versamento della seconda rata d’acconto può essere compensato sia verticalmente (utilizzando crediti per imposte e/o contributi della stessa natura e nei confronti dello stesso Ente impositore e senza la necessità di utilizzare il modello F24) che orizzontalmente (utilizzando crediti per imposte e/o contributi di natura diversa e/o nei confronti di Enti impositori diversi, fatte salve le restrizioni vigenti).

Ricordiamo che il limite massimo dei crediti di imposta rimborsabili in conto fiscale e/o compensabili è di 700.000 euro, per ciascun anno solare.

Per l’anno 2021, il limite massimo di crediti d’imposta e di contributi compensabili nel modello F24, è però stato elevato a 2 milioni di euro dall’art. 22, D.L. n. 73/2021 (Decreto “Sostegni-bis”) che, in considerazione della situazione di crisi derivante dall’emergenza sanitaria da Covid-19, ha aumentato la soglia al fine di incrementare la liquidità delle imprese, favorendo lo smobilizzo dei crediti tributari e contributivi attraverso l’istituto della compensazione “orizzontale” di cui all’art. 17, D.Lgs. n. 241/1997.
 
Codici tributo

I versamenti degli acconti Irpef, Ires ed Irap vanno effettuati tramite modello F24 con i seguenti codici tributo:

4034 – anno di riferimento 2021 – IRPEF acconto – seconda rata o pagamento in unica soluzione
2002 – anno di riferimento 2021 – IRES acconto – seconda rata o pagamento in unica soluzione
3813 – anno di riferimento 2021 – IRAP acconto – seconda rata o pagamento in unica soluzione
 
Gli acconti possono essere calcolati con due metodi alternativi: il metodo “storico” e quello “previsionale”.
 
Il metodo storico

Il metodo storico prevede che i versamenti da effettuare a titolo di acconto (primo e secondo acconto) siano determinati sulla base delle imposte dovute per il periodo d’imposta precedente.

Le percentuali applicabili in caso di utilizzo del metodo storico sarebbero pari al 100% sia per l’Irpef che per l’Ires che per l’Irap.

Il metodo previsionale

In alternativa all’applicazione del metodo storico è sempre facoltà del contribuente commisurare i versamenti in acconto sulla base dell’imposta che si prevede di determinare per l’anno di competenza (c.d. “metodo previsionale”).

La previsione deve considerare l’imposta dovuta per l’anno in corso, al netto delle detrazioni, crediti d’imposta e ritenute d’acconto: per ricalcolare l’acconto con il metodo previsionale si deve quindi considerare la situazione reddituale completa.

Per le persone fisiche, in particolare, la previsione dell’Irpef dovuta non potrà limitarsi alla quantificazione dei redditi (di lavoro, professionali o d’impresa) ma dovrà considerare anche gli oneri deducibili o detraibili, le detrazioni, i crediti d’imposta e le eventuali ritenute subite.
 
Regime minimi/forfetario

Per i soggetti in regime dei contribuenti minimi e in regime forfetario l’imposta sostitutiva deve essere versata in acconto e a saldo negli stessi termini e con le stesse modalità previste per il versamento IRPEF:
  • acconto non dovuto, qualora l’imposta dovuta e desunta dal rigo “Differenza” del quadro LM sia pari o inferiore a 51,00 euro;
  • acconto in unica soluzione, qualora l’imposta dovuta sia superiore a 51,00 euro ma non a 257,52 euro, da versare nella misura del 100% entro il 30 novembre;
  • acconto in due rate, qualora l’imposta dovuta sia superiore a 257,52 euro.
 
Chi accede a tali regimi nel primo anno d’imposta 2021 non è tenuto al versamento degli acconti dell’imposta sostitutiva: il soggetto verserà l’eventuale saldo dell’IRPEF per l’anno precedente e di eventuali altre imposte sostitutive (es. cedolare secca), mentre nulla è dovuto a titolo di acconto dell’imposta sostitutiva per il regime forfetario.
 
Rideterminazione acconti obbligatoria

Anche quest’anno, in alcuni casi, sarà necessario procedere al ricalcolo obbligatorio degli acconti determinati con il metodo storico.

  • Irpef/Ires noleggio occasionale imbarcazioni – L’acconto è calcolato includendo gli imponibili nel reddito complessivo e senza tener conto dell’applicazione per l’anno precedente dell’imposta sostitutiva agevolata.
  • Irpef/benzinai – La deduzione forfetaria non può essere considerata in sede di acconto con il metodo storico.
  • Sopravvenienze attive derivanti da contributi ricevuti dalle imprese sottoposte a procedure di crisi – L’art. 14, comma 2, D.L. n. 18/2016 ha previsto per i contributi ricevuti nel periodo d’imposta in corso alla data di entrata in vigore del decreto una deduzione dal reddito ripartita in cinque quote costanti da effettuarsi nelle dichiarazioni dei redditi relative ai cinque periodi d’imposta successivi. Occorre quindi determinare l’acconto dovuto per i periodi d’imposta per i quali è stata operata tale deduzione considerando, quale imposta del periodo precedente, quella che si sarebbe determinata in assenza delle disposizioni del citato articolo.
(MF/ms)


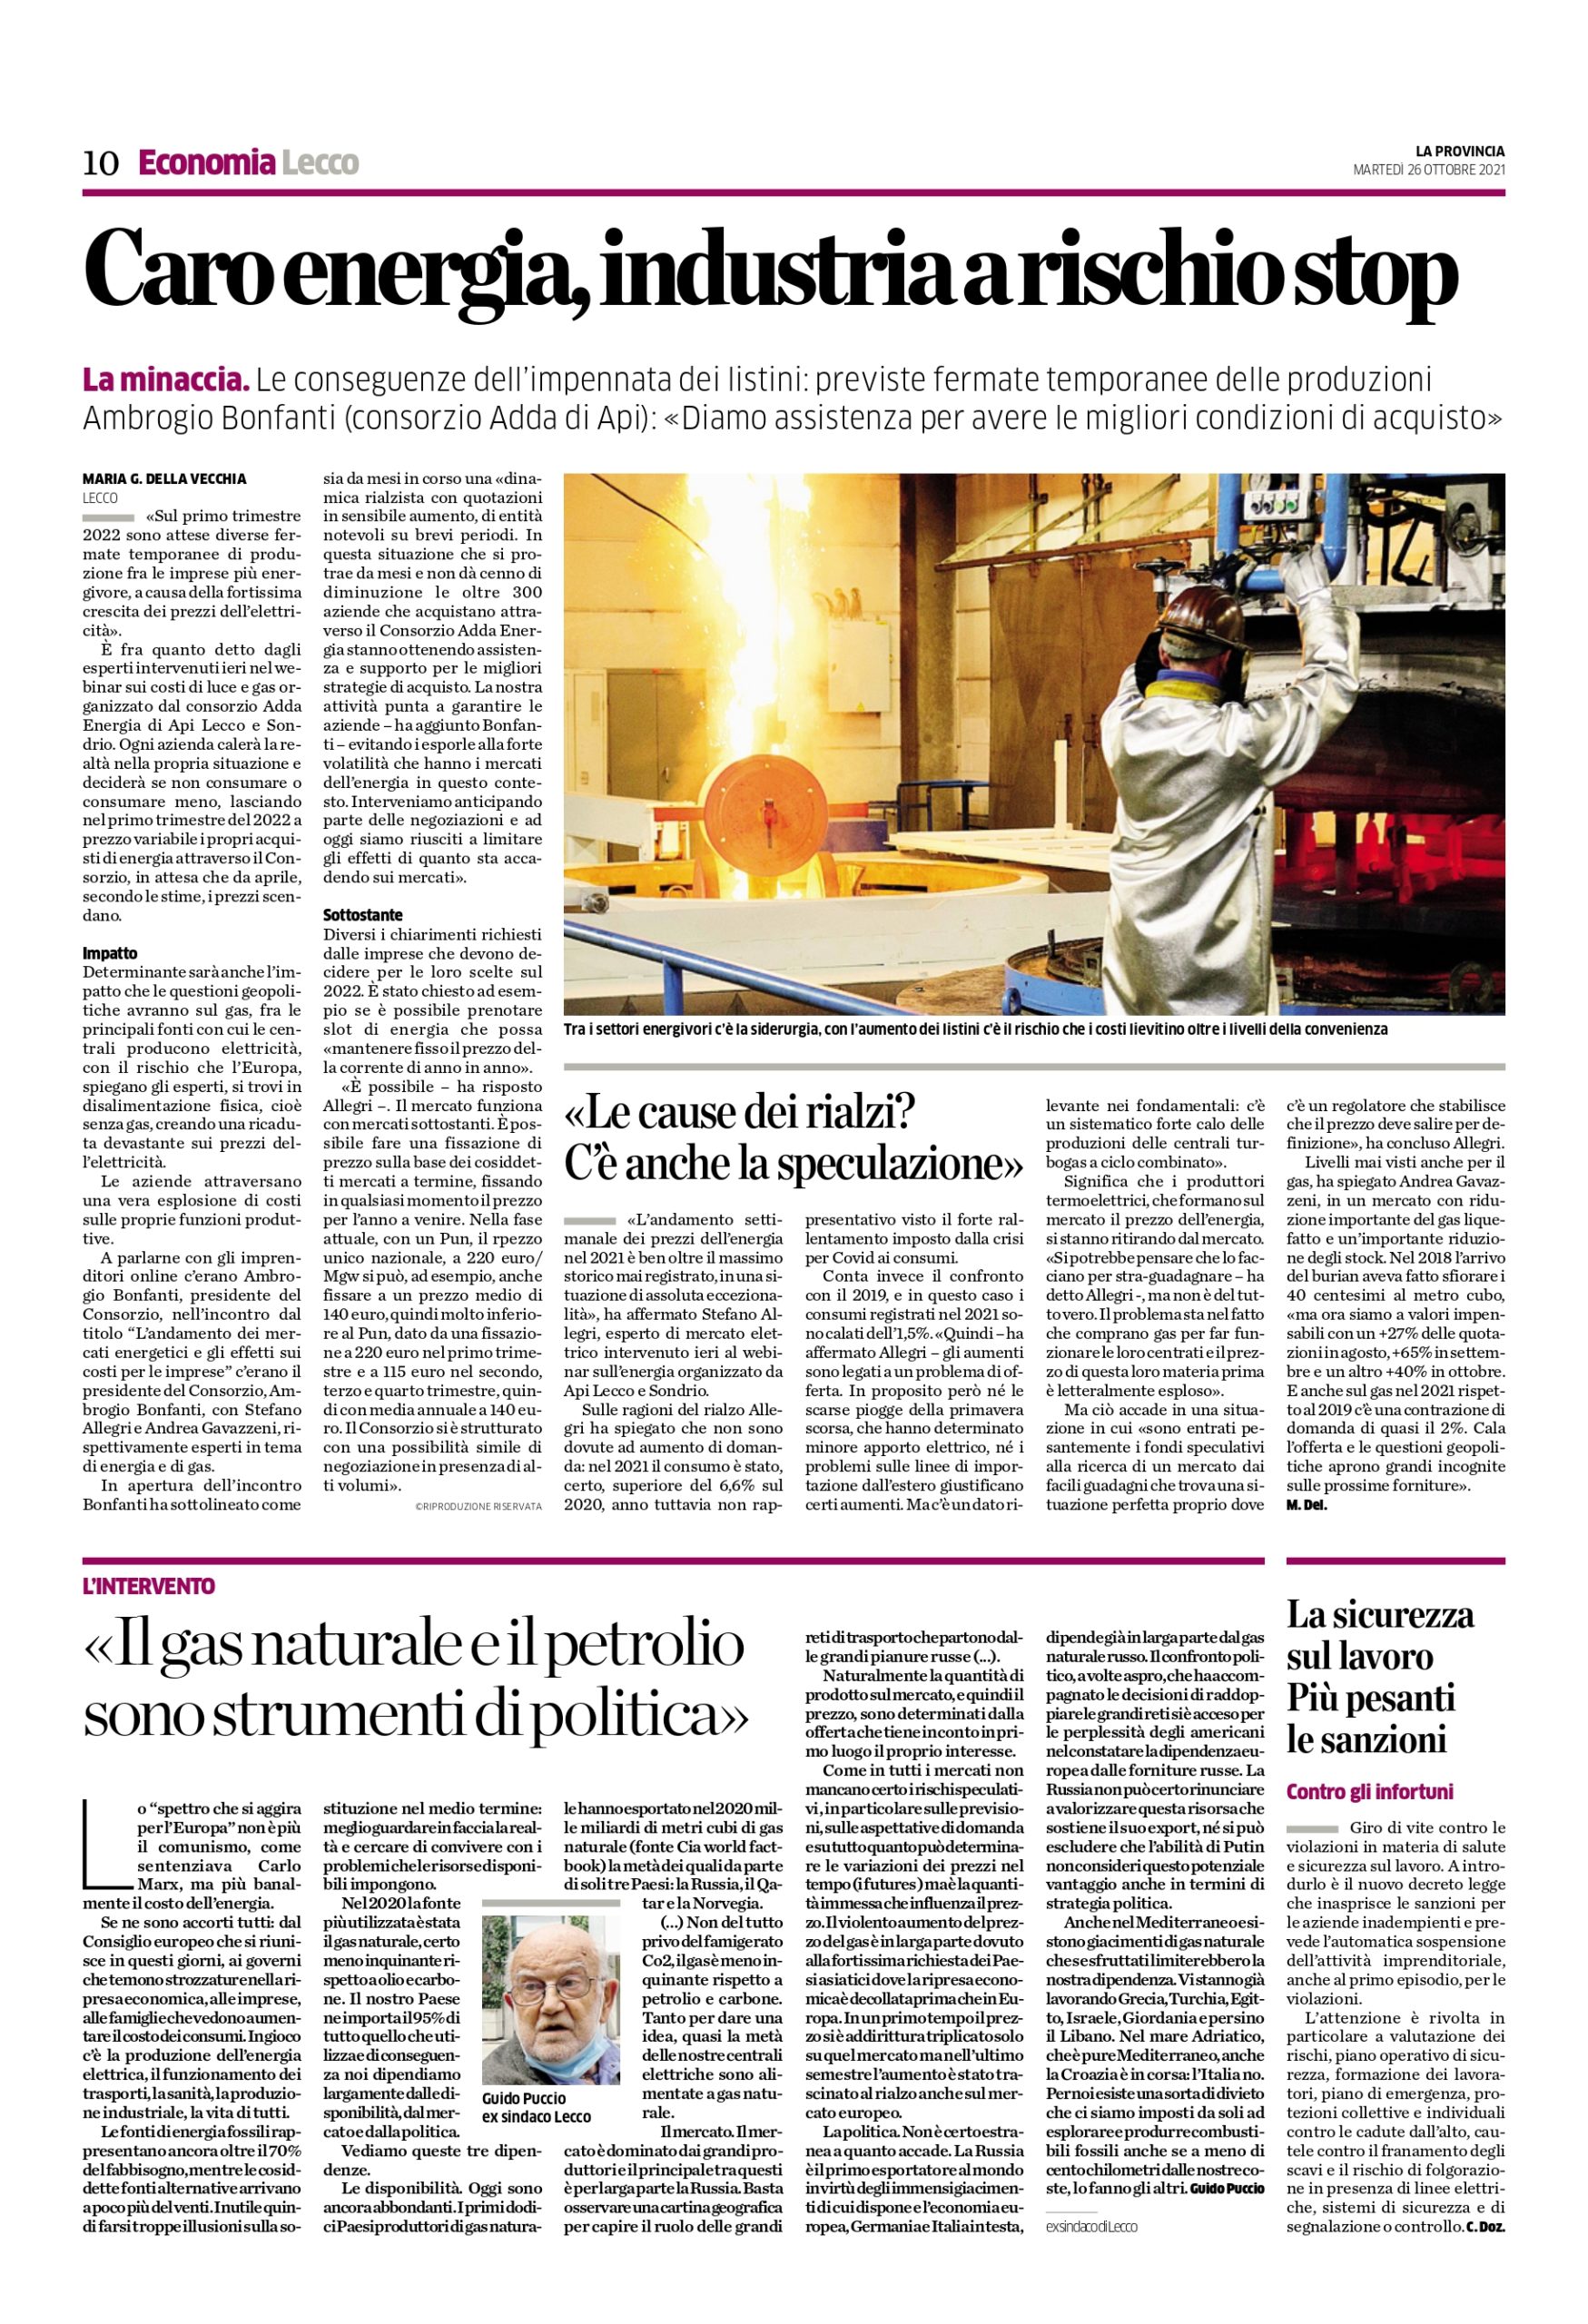
Caro energia, industria a rischio stop

La Provincia del 26 ottobre 2021, speciale sul webinar organizzato dal Consorzio Adda Energia dedicato al rincaro dei prezzi di energia e gas.


Materiale del webinar “L’andamento dei mercati energetici e gli effetti sui costi per le imprese”

Lunedì 25 ottobre scorso il Consorzio Adda Energia ha tenuto il webinar dal titolo: “L’andamento dei mercati energetici e gli effetti sui costi per le imprese” in cui sono intervenuti:

  • Ambrogio Bonfanti, presidente del Consorzio Adda Energia
     
  • Stefano Allegri, esperto in tema energia elettrica
     
  • Andrea Gavazzeni, esperto in tema gas

CLICCANDO QUI è possibile rivedere la registrazione del webinar.

Alleghiamo le slide proiettate dai relatori. 

(RP/am)


Covid-19: congedo per i genitori di figli minori in didattica a distanza o in quarantena

E’ stato reintrodotto dal Decreto Legge 21 ottobre 2021, n. 146 (art. 9) il congedo, fruibile in modalità giornaliera ed oraria, per i dipendenti genitori di figlio convivente minore di anni 14, per periodi corrispondenti in tutto o in parte alla durata:
  • della sospensione dell’attività didattica o educativa in presenza del figlio,
  • dell’infezione da SARS-CoV-2 del figlio,
  • della quarantena del figlio disposta dal Dipartimento di prevenzione della azienda sanitaria locale (ASL) territorialmente competente a seguito di contatto ovunque avvenuto.
Tale congedo avrà decorrenza dal 22 ottobre e fino al 31 dicembre 2021.

Nel caso di figlio con disabilità grave (accertata ai sensi dell’articolo 3, comma 3, della Legge 5 febbraio 1992, n. 104) il beneficio è concesso senza vincolo di età.

Durante la fruizione del congedo è erogata, in luogo della retribuzione, un’indennità pari al 50 per cento della retribuzione stessa (calcolata secondo quanto previsto dall’articolo 23 del T.U. sulla maternità), ed è riconosciuta la contribuzione figurativa.
Gli eventuali periodi di congedo parentale ordinario fruiti dai genitori a decorrere dall’inizio dell’anno scolastico 2021/2022 e fino alla data del 22 ottobre 2022 per gli eventi sopra specificati, possono essere convertiti, a domanda, nel congedo di cui trattasi.
In caso di figli di età compresa fra 14 e 16 anni, uno dei genitori, alternativamente all’altro, ha diritto, per le medesime causali di cui sopra, di astenersi dal lavoro senza corresponsione di retribuzione o indennità nè riconoscimento di contribuzione figurativa, con divieto di licenziamento e diritto alla conservazione del posto di lavoro.
Per i giorni in cui un genitore fruisce del congedo oppure non svolge alcuna attività lavorativa o è sospeso dal lavoro, l’altro genitore non può fruire del medesimo congedo, salvo che sia genitore anche di altri figli minori di anni quattordici avuti da altri soggetti che non stiano fruendo di alcuna
delle stesse misure.
Le modalità operative per accedere al congedo devono essere stabilite dall’Inps.
 

(FV/fv)


“Mobility Manager” per le aziende con oltre 100 dipendenti

Con la presente si ricorda che il Decreto interministeriale che si allega, n. 179 del 12 maggio 2021, ha previsto che, allo scopo di raggiungere un sistema di mobilità realmente sostenibile, le imprese e le pubbliche amministrazioni con più di 100 dipendenti hanno l’obbligo di adottare, entro il 31 dicembre di ogni anno, un Piano degli Spostamenti Casa-Lavoro (Pscl).

Nella precedente circolare Api n.110 del 3 marzo 2021 avevamo già precisato che l’obbligo riguarda le imprese e le pubbliche amministrazioni ubicate in un capoluogo di Regione, in una Città metropolitana, in un capoluogo di Provincia oppure in un Comune con popolazione superiore a 50.000 abitanti.
Le imprese e le pubbliche amministrazioni che non rientrano tra quelle citate possono comunque procedere facoltativamente alla nomina del mobility manager aziendale.

Sul sito del Mite a cui si rimanda, sono specificati altri dettagli.

Al Mobility Manager aziendale sono attribuite le seguenti funzioni:

  • promozione, attraverso l’elaborazione del Pscl, della realizzazione di interventi per l’organizzazione e la gestione della domanda di mobilità del personale dipendente, al fine di consentire la riduzione strutturale e permanente dell’impatto ambientale derivante dal traffico veicolare nelle aree urbane e metropolitane;
  • supporto all’adozione del Pscl;
  • adeguamento del Pscl anche sulla base delle indicazioni ricevute dal Comune territorialmente competente, elaborate con il supporto del mobility manager d’area;
  • verifica dell’attuazione del Pscl, anche ai fini di un suo eventuale aggiornamento, attraverso il monitoraggio degli spostamenti dei dipendenti e la valutazione, mediante indagini specifiche, del loro livello di soddisfazione.
Api Lecco Sondrio resta disponibile per approfondire la materia e supportare iniziative condivise.

(SN/bd)


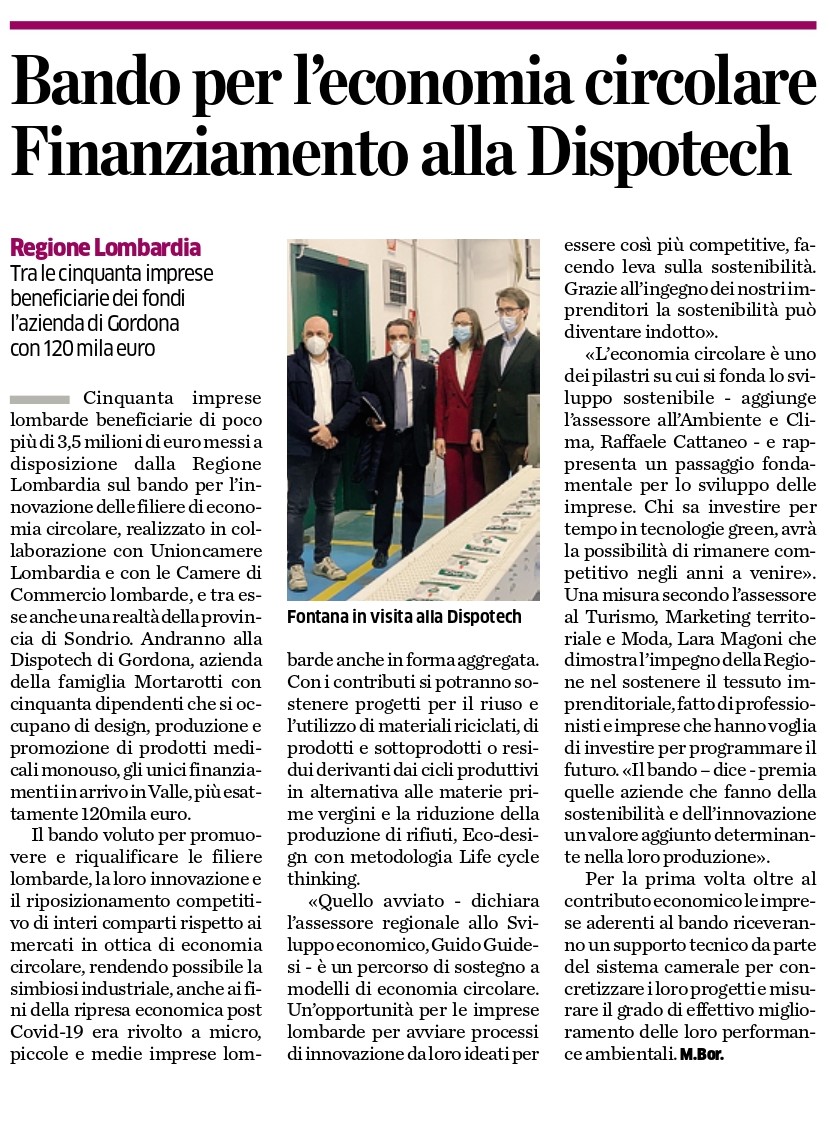
Bando per l’economia circolare. Finanziamento alla Dispotech

La Provincia del 20 ottobre 2021, servizio sulla nostra associata Dispotech di Gordona (Sondrio).


Webinar: “L’andamento dei mercati energetici e gli effetti sui costi per le imprese”

Informiamo le aziende associate che lunedì 25 ottobre 2021, alle ore 11, è in programma il webinar sull’andamento dei mercati di energia elettrica e gas che da tempo hanno assunto una dinamica rialzista, mostrando quotazioni in aumento con variazioni in brevi periodi anche di notevole entità.
Durante il seminario online verranno analizzati i fattori di crescita delle quotazioni, gli effetti sui costi per le aziende e le prospettive future dei mercati.

Interverranno:

  • Ambrogio Bonfanti, presidente Consorzio Adda Energia costituito nell’ambito di Api Lecco Sondrio
     
  • Stefano Allegri, esperto in tema di energia elettrica 
     
  • Andrea Gavazzeni, esperto in tema di gas  

Per iscriversi al webinar CLICCARE QUI

 
La mattina di lunedì 25 ottobre, poi, vi invieremo alla mail che avete indicato il link per partecipare.

(RP/am)


Superbonus 110%: gestione dei “Sal”

Il comma 1-bis dell’art. 121 del Dl 34/2020 prevede che l’opzione di sconto in fattura, o cessione del credito di imposta corrispondente alla detrazione “edilizia” altrimenti spettante, possa essere esercitata in relazione a ciascuno stato di avanzamento dei lavori.

Ai sensi dell’art. 14 comma 1 lett. d) del Dm 7 marzo 2018 n. 49, lo “stato di avanzamento dei lavori” (in acronimo, “SAL”), è uno dei documenti contabili “predisposti e tenuti dal direttore dei lavori o dai direttori operativi o dagli ispettori di cantiere, se dal medesimo delegati, che devono essere firmati contestualmente alla compilazione rispettando la cronologia di inserimento dei dati”, il quale “riassume tutte le lavorazioni e tutte le somministrazioni eseguite dal principio dell’appalto sino ad allora.

Tale documento, ricavato dal registro di contabilità, è rilasciato nei termini e modalità indicati nella documentazione di gara e nel contratto di appalto, ai fini del pagamento di una rata di acconto; a tal fine il documento deve precisare il corrispettivo maturato, gli acconti già corrisposti e, di conseguenza, l’ammontare dell’acconto da corrispondere, sulla base della differenza tra le prime due voci”.

Testualmente, il comma 1-bis in argomento stabilisce che “L’opzione di cui al comma 1 può essere esercitata in relazione a ciascuno stato di avanzamento dei lavori”, mentre il comma 1 stabilisce che “I soggetti che sostengono, negli anni 2020 e 2021, spese per gli interventi elencati al comma 2 possono optare (…)”.

Solo con riguardo alle spese relative a interventi che possono beneficiare del superbonus 110%, di cui all’art. 119 del Dl 34/2020, il comma 1-bis aggiunge che, ai fini dell’opzione per la cessione della detrazione o lo sconto sul corrispettivo:

  • i Sal non possono essere più di due per ciascun intervento complessivo;
  • ciascun Sal deve riferirsi ad almeno il 30% del medesimo intervento.
A una prima lettura della norma, sembrerebbe quindi che l’esercizio delle opzioni sia sempre subordinato, oltre che al sostenimento delle spese, anche all’avvenuta esecuzione dei lavori cui le spese si riferiscono, con possibilità di riferire la loro avvenuta esecuzione non soltanto all’avvenuta ultimazione dei medesimi, ma anche all’avvenuta liquidazione di un Sal da parte del direttore dei lavori.

Tuttavia, valorizzando il fatto che il primo periodo del comma 1-bis dell’art. 121 del Dl 34/2020 recita testualmente che l’opzione “può” essere esercitata in relazione a ciascuno stato di avanzamento dei lavori, non che “deve”, il Mef, in risposta all’interrogazione in Commissione Finanze alla Camera n. 5-06307 del 7 luglio 2021, ha affermato che, per gli interventi che beneficiano, sulle relative spese, di detrazioni “edilizie” diverse da quelle spettanti in misura superbonus, ai sensi dell’art. 119 del Dl 34/2020, è possibile esercitare le opzioni di cui all’art. 121 del Dl 34/2020 “anche qualora non siano previsti stati di avanzamento dei lavori […] ferma restando la necessità che gli interventi oggetto dell’agevolazione siano effettivamente realizzati”.

Ai fini del calcolo del raggiungimento della percentuale minima di completamento del Sal pari al 30%, richiesta per poter esercitare le opzioni relativamente a spese sostenute per interventi non ancora ultimati, la risposta a interpello dell’Agenzia n. 538/2020 ha innanzitutto chiarito che rilevano le spese il cui sostenimento è stimato per l’ultimazione dell’intervento, non i tetti massimi di spesa agevolata.

Pare peraltro pacifico che, sin dal primo Sal, le spese detraibili possano essere oggetto di opzione ex art. 121 del Dl 34/2020 per l’intero ammontare ammesso, ossia fino a concorrenza dei tetti massimi di detraibilità previsti in relazione alle diverse detrazioni “edilizie”. In altre parole, pare pacifico che non sussista alcun obbligo di “spalmare” il tetto massimo di detraibilità in misura proporzionale alla percentuale di completamento dei lavori che corrisponde al Sal liquidato.

In presenza di capitolati di appalto che si articolano in più interventi distinti, tra quelli che possono fruire del superbonus, la percentuale di completamento del SAL va valutata rispetto alla spesa preventivata con riguardo a ciascun singolo intervento, se e nella misura in cui questo dato di dettaglio è rinvenibile dal relativo capitolato di appalto di cui si va a liquidare un Sal.

L’impostazione che precede ha trovato l’avallo della Dre Veneto, in occasione dell’interpello n. 907-1595/2021, sul caso di un intervento complessivo che ricomprendeva sia interventi di efficienza energetica, sia interventi di miglioramento sismico, ma pare corretto ritenere questa impostazione estensibile a tutti i singoli interventi aventi una loro specifica “individuazione fiscale” tra quelli di efficienza energetica (i due tipi di interventi “trainanti” e i diversi tipi di interventi “trainati”), nonché tra gli altri tipi di interventi “trainati” previsti dalla disciplina dell’art. 119 del Dl 34/2020.

(MF/ms)