1

Indagine su digitalizzazione e Pnrr: le imprese lombarde puntano sul “know-how” interno

Il Centro Studi di Confapindustria Lombardia ha condotto un’indagine riguardo i temi “Digitalizzazione e Pnrr”, a cui hanno partecipato un campione di 300 pmi iscritte al sistema Confapi, il 48% di queste sono del settore metalmeccanico, di medie dimensioni, con un numero di dipendenti al di sotto delle 50 unità.
Il questionario sottolinea con forte caratterizzazione le principali fonti di vantaggio competitivo: le pmi si focalizzano sulla implementazione propria del “know-how” interno ai confini aziendali (51% dei rispondenti), mentre 2 su 10 concentrano la superiorità competitiva su tecnologia proprietaria (un ulteriore 14%) e capacità di sviluppo delle tecnologie (6%).
Riguardo alla gestione caratteristica e alle conoscenze aziendali più della metà delle imprese di piccole e medie dimensioni lombarde (51%) fornisce prodotti altamente personalizzati su specifica del cliente. Un ulteriore e significativo 33% degli intervistati realizza una parziale personalizzazione, modulando la produzione per realizzare più prodotti standard ma con possibili varianti su specifica del cliente; 1 su 10 produce singoli prodotti standard con possibili varianti.
Tra le priorità delle imprese intervistate, spicca il monitoraggio della performance della produzione: assume massimo rilievo per il 34% degli intervistati e un rilievo comunque elevato per altre 3 su 10.
La digitalizzazione sta entrando in modo deciso nelle nostre aziende, concentrandosi sulle dimensioni vitali dell’impresa: per il 53% delle intervistate nei processi produttivi e nelle competenze richieste alle risorse umane; è in corso di completamento nel prossimo triennio per quasi 4 imprese su 20.
Per quanto riguarda i sistemi di protezione informatica tra le imprese di Confapindustria Lombardia sono poco utilizzati i sistemi Cloud, Fog e Quantum computing e intelligenza artificiale. Nel caso dell’adozione di sistemi cyber fisici il 91% delle imprese intervistate alza un secco no.
Più condivisi i sistemi digitali legati a controllo della qualità e operatività della produzione: l’adozione di queste soluzioni supera di gran lunga le soluzioni digitali legate al magazzino e i sistemi di prototipazione rapida (no nel 67% dei casi). Controllo della qualità Qms, Erp, Mes non solo sono di ben più ampia diffusione, ma assumono tendenzialmente un forte rilievo.

C’è un forte interesse tra le aziende associate per i contributi e le agevolazioni fiscali legati alla trasformazione digitale: il 57% delle imprese attribuisce al tema un rilievo elevato/massimo. Tuttavia, appare poco chiaro come ottenere questi aiuti, nonostante le aspettative legate alle opportunità in arrivo dal Pnrr (Piano nazionale di ripresa e resilienza) siano considerate rilevanti e con ricadute dirette sulla propria realtà aziendale da 4 intervistate su 10, mentre altrettante credono che l’impatto sulla propria impresa sia scarso o nullo.
“L’interessante indagine condotta dal nostro Centro Studi – commenta Luigi Sabadini presidente di Confapindustria Lombardia – fa emergere quattro aspetti di rilievo. Il primo è la personalizzazione del servizio e del prodotto per il cliente per cui le nostre associate sono conosciute nel mondo: il valore delle informazioni scambiato con il cliente è un asset imprescindibile. Il secondo aspetto che emerge, e si lega ovviamente al primo, è la qualità dei nostri prodotti che permette di spostarsi dalla competitività sul prezzo. Il terzo elemento è una bassa diffusione di strumenti come il Cloud ad esempio, non per poca conoscenza dello strumento, ma perché si vuole proteggere i dati e mantenere la riservatezza dei propri prodotti e servizi. La vulnerabilità dei sistemi “open” ci rende molto scettici, la protezione del nostro lavoro e del cliente viene prima di tutto. Riguardo i finanziamenti in arrivo dal Pnrr le imprese lombarde sono interessate ma anche dubbiose perché storicamente siamo poco avvezzi a usare queste agevolazioni, c’è anche poca fiducia nell’interlocutore. In questo caso posso tranquillizzare gli associati e suggerire di affidarsi alle nostre associazioni territoriali dove potranno trovare l’aiuto e tutte le informazioni necessarie per partecipare a questi bandi”.

CLICCANDO QUI è possibile andare sulla sezione “Centro Studi” del nostro sito e scaricare il report completo dell’indagine.

Anna Masciadri 
Ufficio Stampa


Istituto Fiocchi: richiesta disponibilità materiale elettrico dismesso

Informiamo le Aziende Associate che l’Istituto di Istruzione Superiore Fiocchi di Lecco chiede alle imprese aiuto nel reperimento di materiali/attrezzature utili per le attività laboratoriali che vengono quotidianamente svolte dagli studenti iscritti a percorsi statali e regionali ad indirizzo elettrico, elettronico e automazione.
Si tratta di circa 350 ragazzi impegnati per diverse ore settimanali, in funzione dalla classe e dell’indirizzo, nella realizzazione di impianti elettrici civili e industriali, quadri di distribuzione, quadri di automazione e bordo macchina.

L’Istituto, spiega, ha risorse proprie con le quali si impegna all’acquisto periodico di materiale di consumo e altre attrezzature utili per le attività sopra indicate, ma i costi per mantenere a livelli adeguati laboratori e magazzini sono ingenti. In quest’ottica chiede alle aziende del territorio di valutare la possibilità di donare all’Istituto del materiale di settore che potrebbe essere nelle vostre disponibilità per dismissioni/sostituzioni di impianti o altre analoghe situazioni; tali materiali, non riutilizzabili per la realizzazione di nuovi impianti, potrebbero invece essere utili per gli studenti come ad esempio cavi, sezionatori, interruttori automatici magneto-termici, relè differenziali, salva-motori, teleruttori, apparecchi/dispositivi per impiantistica civile residenziale, dispositivi per quadristica di distribuzione e automazione, carpenteria per quadri, sensori di vario tipo.

Per chi avesse a disposizione questo materiale e volesse donarlo può contattare i professori Rondinelli e Quaranta a questi recapiti: 0341.363310, info@istitutofiocchi.it.

(MP/am)


Carlo Antonini di Apitech premiato dalla Bicocca

Gli articoli pubblicati sul premio ricevuto dal responsabile scientifico della nostra divisione innovazione e sviluppo. 

Il cittadino Monza e Brianza: Università Bicocca, “Premio giovani talenti” a Matteo Fossati di Biassono e Carlo Antonini di Carate Brianza
 
MBNEWS: Due brianzoli premiati tra i Giovani talenti di Milano-Bicocca


Lavori usuranti e lavoro notturno: comunicazione entro il 31 marzo 2022

I datori di lavoro che hanno impiegato nell’anno 2021 dipendenti in lavorazioni c.d. “usuranti” o in lavoro notturno, devono predisporre entro il 31 marzo 2022 la comunicazione obbligatoria modello LAV_US al Ministero del Lavoro e Politiche Sociali attraverso l’applicazione “usuranti” presente sul portale ministeriale cliclavoro
 
Modalità di comunicazione
A seguito delle nuove disposizioni ministeriali, l’accesso all’ applicazione “usuranti” è possibile solo con credenziali Spid o Cie e per le modalità di compilazione guidata rimandiamo alla nuova guida resa disponibile al link dedicato.
Ricordiamo che la comunicazione è di tipo statistico e la sua funzione è quella di fornire un monitoraggio dei periodi in cui ogni lavoratore ha svolto lavori di cui all’art. 1, co. 1. lettere da a) a d) del D.Lgs. n.67/2011 ovvero:
  1. Il lavoro usurante ai sensi del D.M. 19 maggio 1999;
  2. Il lavoro usurante notturno;
  3. Il lavoro usurante a catena;
  4. Il lavoro usurante autisti.
Per quanto riguarda la tipologia di comunicazione, inizio del lavoro a catena, evidenziamo che per la stessa i tempi d’invio del modello LAV_US sono entro i 30 giorni dal suo inizio.
Segnaliamo che nel modello vanno inseriti i dati anagrafici aziendali e dei singoli lavoratori impegnati nelle attività usuranti, suddivisi per unità produttiva ove svolgono attività; il caricamento è possibile anche attraverso un file massivo in formato.csv.
Il modello appare con le seguenti sezioni da compilare:
  • “datore di lavoro”, in cui vanno indicati i dati aziendali;
  • “dati Inps“, con l’indicazione del codice statistico contributivo, codice di autorizzazione e n. matricola;
  • “dati Inail” con l’indicazione del codice cliente Inail;
  • “altro Ente” in cui va indicato l’eventuale altro ente a cui l’azienda risulta iscritta;
  • “elenco delle unità produttive” in cui vanno indicate le unità produttive nelle quali sono impiegati lavoratori in attività usuranti (anche in somministrazione), riportando i loro dati anagrafici, il codice fiscale e il periodo nel quale ha svolto le lavorazioni usuranti;
  • “dati di invio”.
Sanzioni
È prevista una sanzione amministrativa da € 500,00 a € 1.500,00 in caso di mancata osservazione dell’obbligo di comunicazione.
 
Servizio di assistenza
Le richieste di chiarimento possono essere inoltrate al servizio di assistenza attivato dalla Direzione generale per le politiche dei servizi per il lavoro attraverso il format da compilare all’indirizzo dedicato, oltre alle risposte a quesiti FAQ
da consultare prima della compilazione.

(FP/fp)


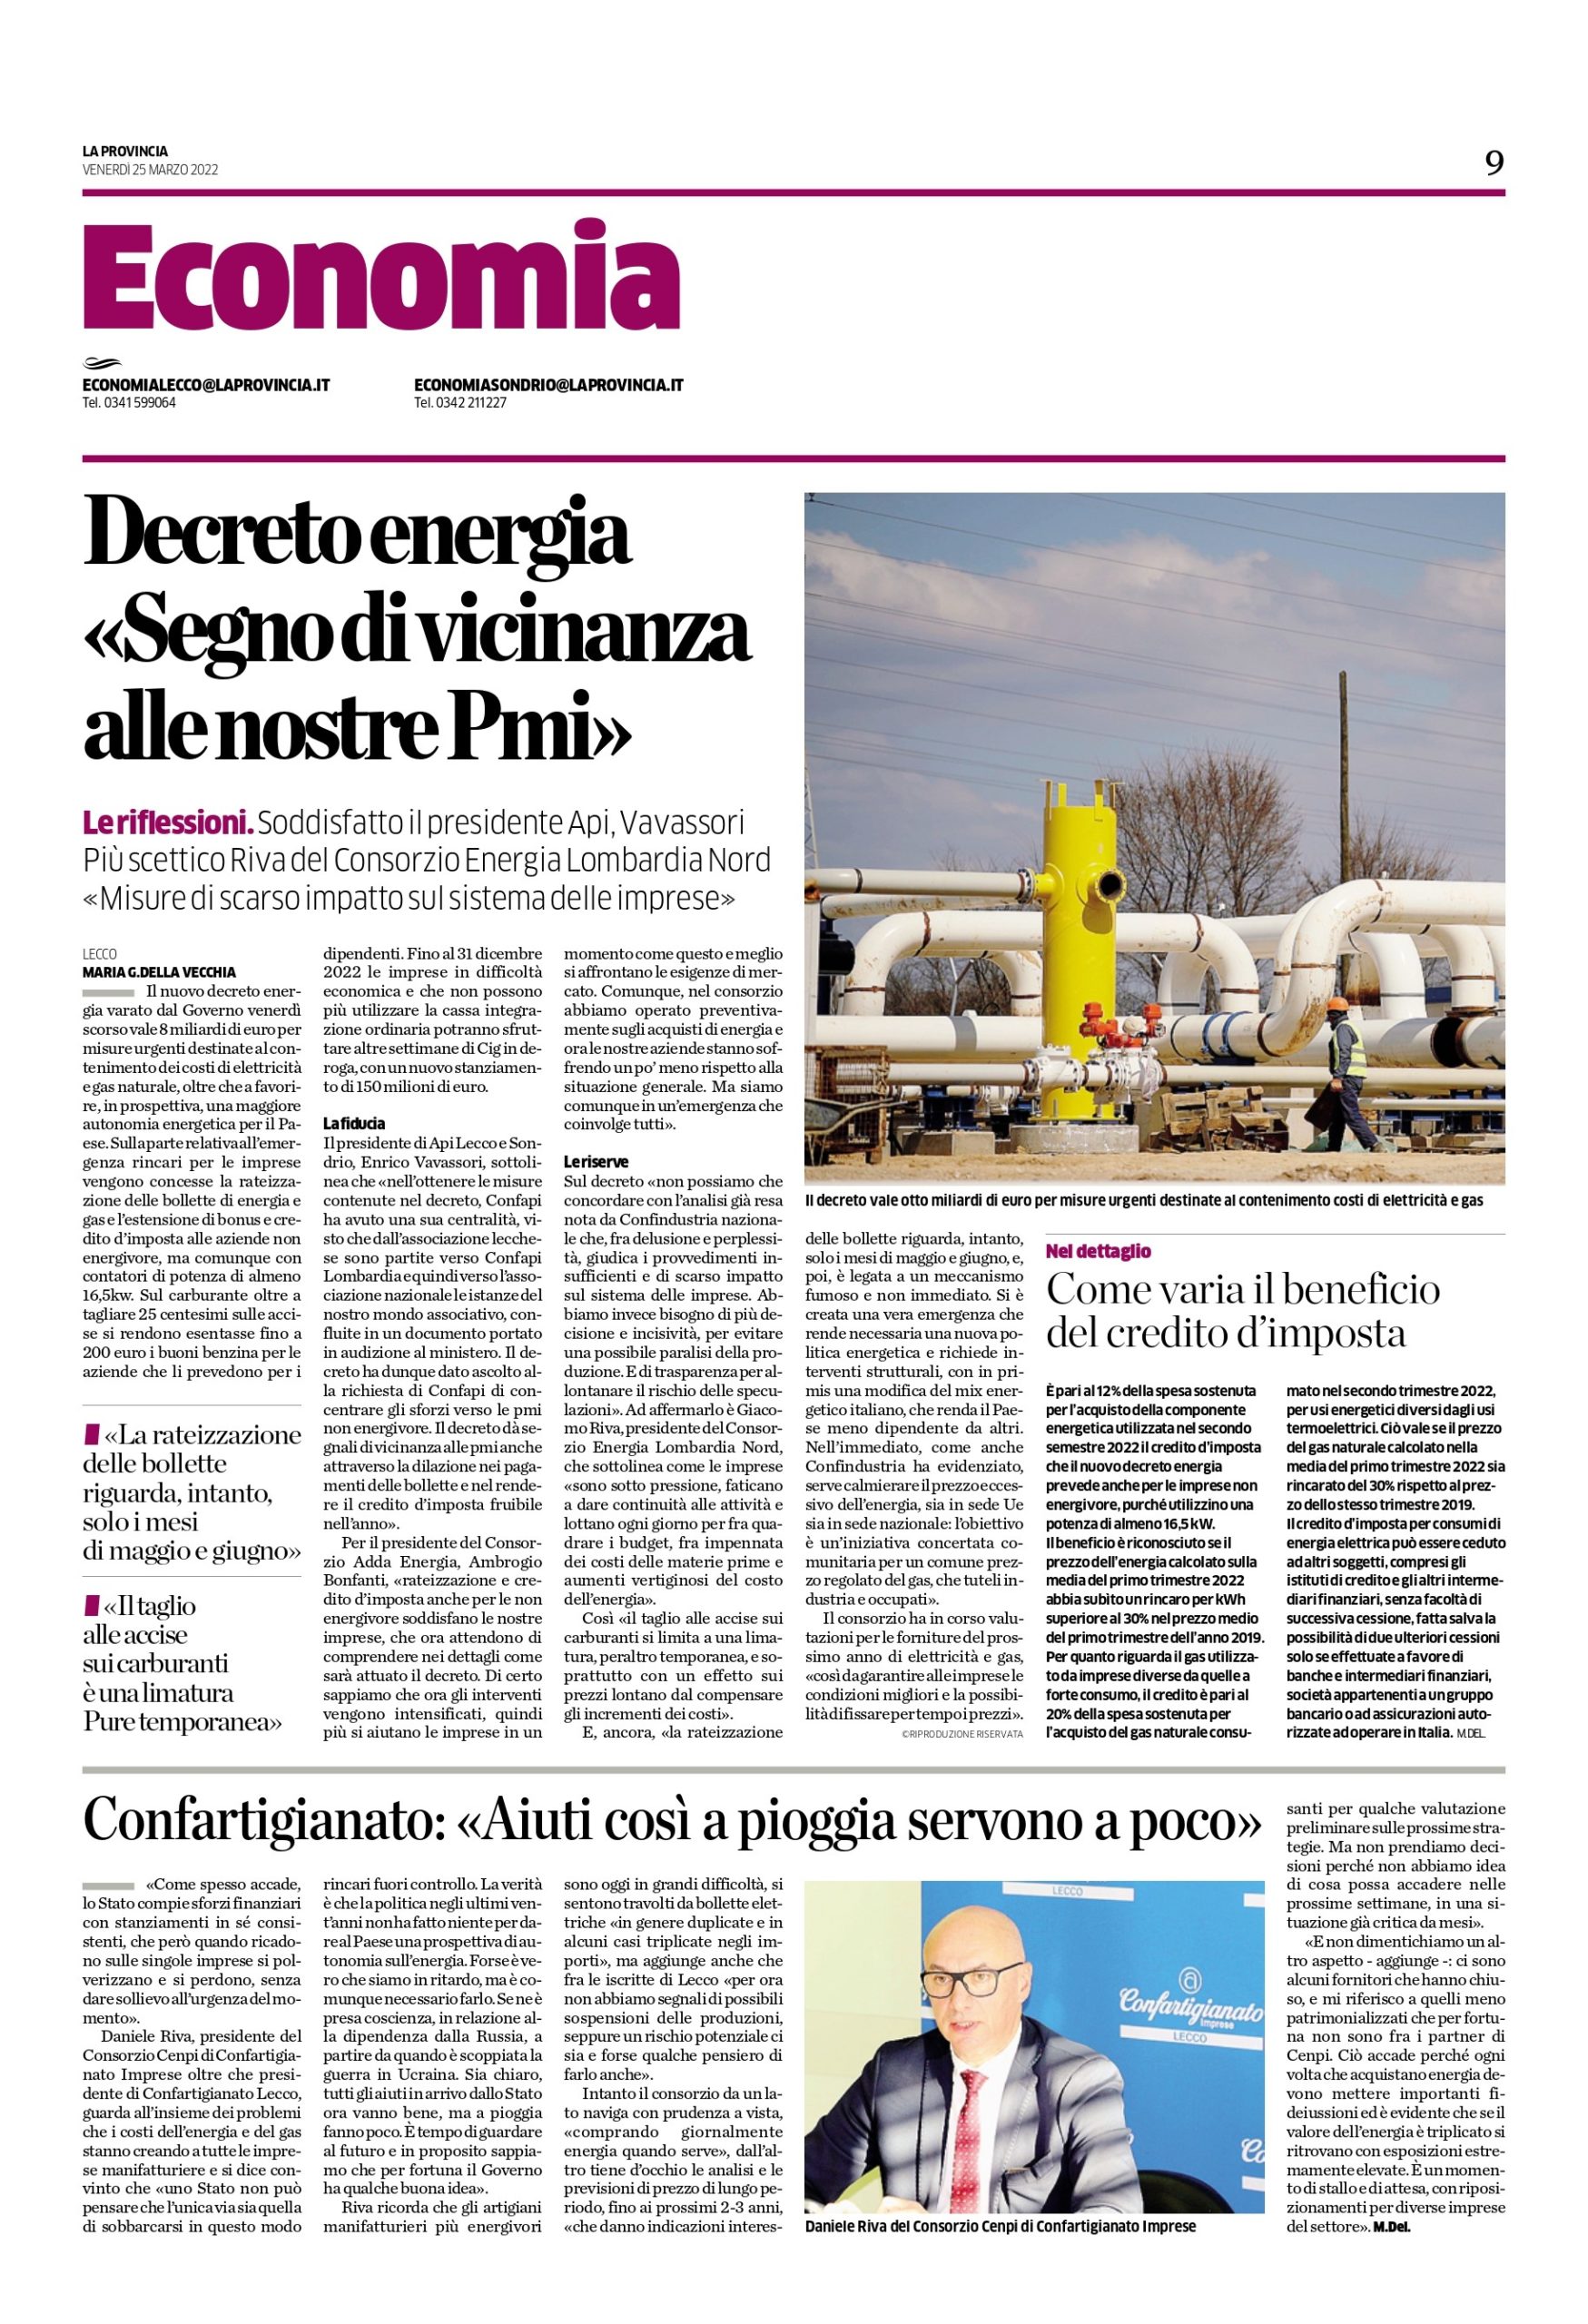
Decreto energia: “Segno di vicinanza alle nostre pmi”

La Provincia del 25 marzo 2022, parlano Enrico Vavassori, presidente della nostra associazione e Ambrogio Bonfanti, presidente del Consorzio Adda Energia.


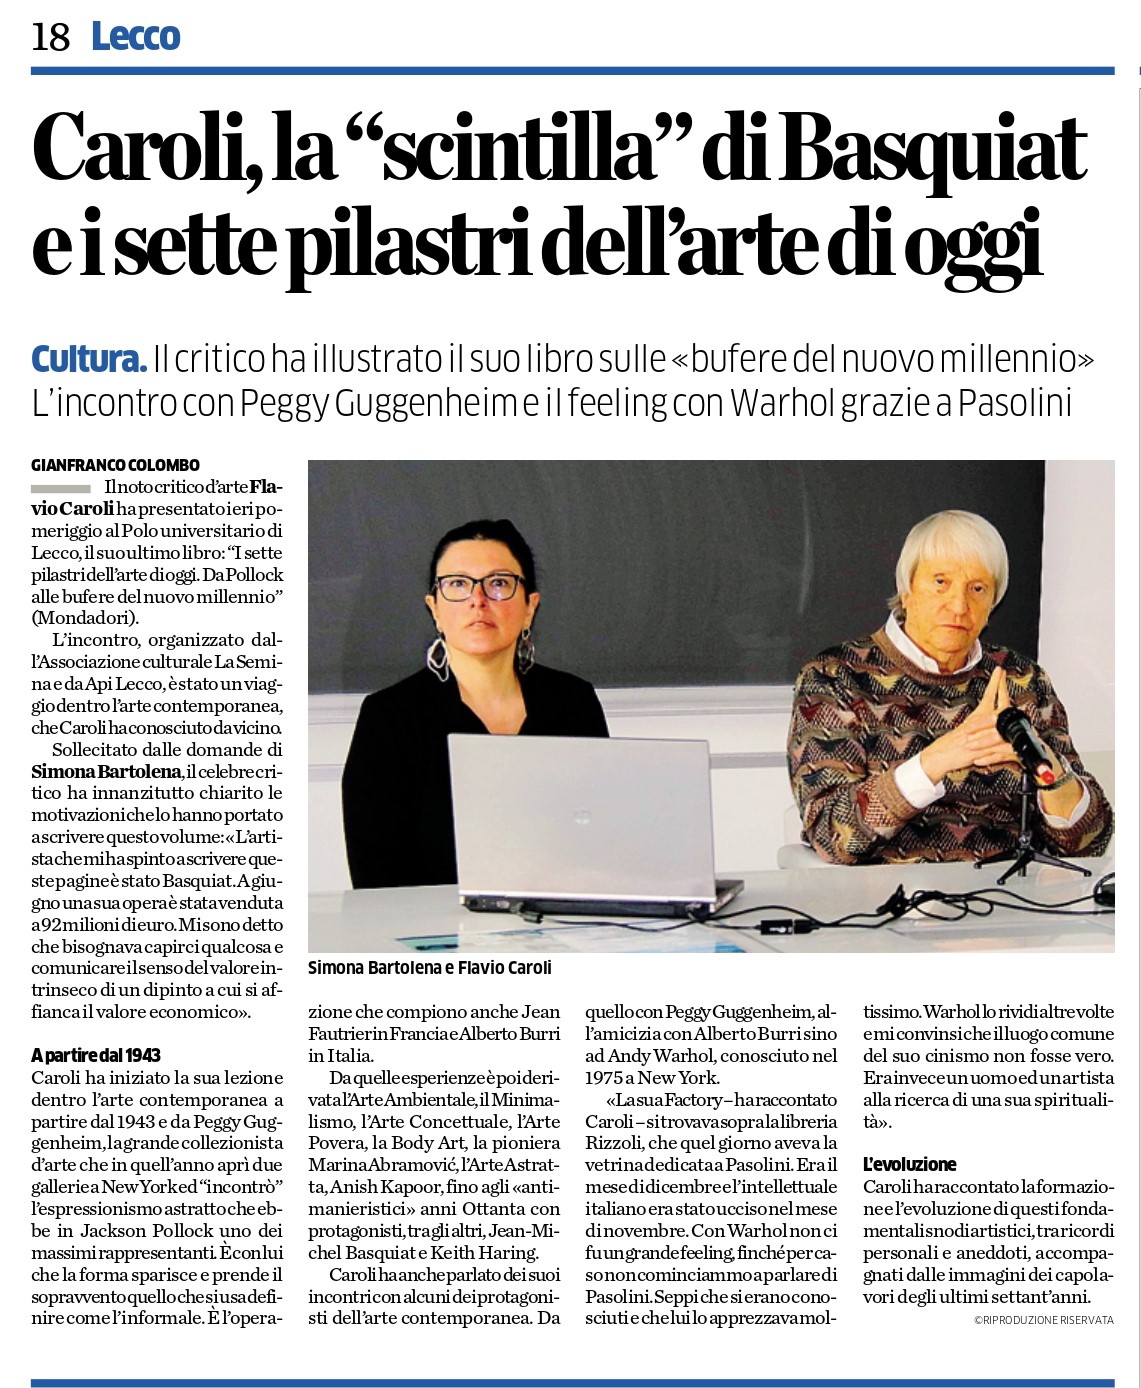
Caroli: la “scintilla” di Basquiat e i sette pilastri dell’arte di oggi

La Provincia del 25 marzo 2022, articolo sull’evento culturale organizzato da La Semina di Merate con Api Lecco Sondrio. 


Confapi: webinar 31 marzo, ore 18.30, con Giulio Tremonti: “Uscire dalla crisi”

Confapi organizza per giovedì 31 marzo 2022, ore 18.30, il webinar “Uscire dalla crisi“, questo il programma degli interventi:
 
  • “La guerra e le conseguenze sulle imprese e sulla attività produttiva“, Giulio Tremonti Presidente Aspen Istitute Italia
     
  • “Prospettive per le pmi nello scenario attuale: le priorità“, Stefano Barrese, Chief of retail and Sme Bank Division Banca Intesa Sanpaolo
     
  • “Le soluzioni di Intesa Sanpaolo per le pmi nello scenario attuale“, Anna Roscio Executive Director, Direzione Sales and Marketing Imprese Intesa Sanpaolo
 
CLICCA QUI per collegarti al webinar giovedì 31 marzo alle ore 18.30.

(MP/am)


Pubblicazione erogazioni pubbliche: indicazione nel bilancio 2021

Il termine per l’approvazione del bilancio 2021 coincide con quello per la pubblicazione delle informazioni sulle erogazioni pubbliche ricevute ex art. 1 commi 125-129 della L. 124/2017, da parte delle imprese tenute ad inserire tale informativa nella Nota integrativa. 

Le modalità di adempimento si differenziano, comunque, in base alla tipologia di soggetto obbligato.

Le associazioni di protezione ambientale, le associazioni di consumatori, le associazioni, le Onlus, le fondazioni e le cooperative sociali che svolgono attività a favore degli stranieri sono tenute a pubblicare le informazioni relative alle somme erogate dalle Pubbliche Amministrazioni nei propri siti internet o analoghi portali digitali entro il 30 giugno di ogni anno.

Ancorché in riferimento alla formulazione originaria della norma, la circ. Min. Lavoro e Politiche sociali n. 2/2019 ha osservato che, in mancanza del sito internet, risulta possibile adempiere agli obblighi in esame attraverso la pagina Facebook dell’ente oppure il sito internet della relativa rete associativa. 

Per quanto riguarda le imprese, occorre distinguere:

  • i soggetti obbligati all’iscrizione nel Registro delle imprese, che devono pubblicare le informazioni sulle erogazioni pubbliche nella Nota integrativa del bilancio d’esercizio e dell’eventuale bilancio consolidato;
  • i soggetti che redigono il bilancio in forma abbreviata e i soggetti comunque non tenuti alla redazione della Nota integrativa (imprenditori individuali, società di persone e micro imprese), che assolvono all’obbligo mediante pubblicazione delle informazioni su propri siti internet, secondo modalità liberamente accessibili al pubblico, o, in mancanza, sui portali digitali delle associazioni di categoria di appartenenza entro il 30 giugno di ogni anno.
A tal ultimo riguardo, non è mai stato chiarito se, qualora le imprese tenute ad inserire l’informativa sul sito internet decidano di redigere la Nota integrativa in via facoltativa, l’obbligo di trasparenza possa essere assolto all’interno della Nota stessa oppure se le informazioni debbano comunque essere riportate (anche mediante rinvio o per estratto) sul sito web.

Recentemente, l’ANC ha chiesto che ai soggetti in esame sia data la possibilità di assolvere all’obbligo mediante la pubblicazione delle informazioni sul sito internet del professionista intermediario oppure della relativa associazione di categoria. Tuttavia, tale richiesta non è stata recepita, a quanto ci risulta, in un chiarimento ufficiale.

Per quanto attiene all’ambito oggettivo dell’informativa (ovvero “sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria”), lo stesso non sembra comprendere le misure di sostegno all’economia concesse in considerazione dell’emergenza epidemiologica.

Come chiarito dalla circ. Min. Lavoro e Politiche sociali n. 6/2021, rientra tra i vantaggi aventi “carattere generale” (e quindi non è soggetto agli obblighi di pubblicità in esame), anche il contributo del cinque per mille.

Posto che gli obblighi di informativa riguardano gli importi “effettivamente erogati”, ai fini della rendicontazione occorre applicare il criterio di cassa, con possibile disallineamento, in riferimento alle imprese, rispetto agli importi rilevati in bilancio, che seguono il criterio di competenza.

Tra le informazioni da riportare vi sono i dati identificativi del soggetto beneficiario (se l’informativa è fornita su portali di soggetti terzi), i dati identificativi del soggetto erogante, l’importo dell’erogazione ricevuta, il periodo amministrativo di incasso e una breve descrizione della causale dell’attribuzione.

Sono previste, peraltro, alcune semplificazioni per gli aiuti contenuti nel Registro nazionale degli aiuti di Stato di cui all’art. 52 della L. 234/2012.

Gli obblighi di pubblicazione non si applicano, comunque, ove l’importo delle erogazioni sia inferiore a 10.000 euro nel periodo considerato, limite che deve essere riferito, secondo la circ. Min. Lavoro e Politiche sociali n. 2/2019, al totale dei vantaggi ricevuti e non alla singola erogazione.

Si evidenzia, da ultimo, che gli obblighi riguardano gli importi erogati “nell’esercizio finanziario precedente”. Pertanto, nel 2022 devono essere rendicontate le somme erogate nel 2021.

In particolare, con riferimento agli enti non commerciali, alle cooperative sociali che svolgono attività in favore degli stranieri e alle imprese tenute alla pubblicazione sui siti internet l’obbligo informativo deve essere adempiuto entro il 30 giugno 2022.

Con riferimento alle imprese tenute alla pubblicazione nella Nota integrativa, l’obbligo informativo deve, invece, essere adempiuto in sede di approvazione del bilancio relativo all’esercizio 2021.

Ove lo stesso sia approvato nel termine di 180 giorni dalla chiusura dell’esercizio sociale ai sensi degli artt. 2364 comma 2 e 2478-bis comma 2 c.c., anche la pubblicazione delle erogazioni pubbliche viene conseguentemente differita.

Per i soggetti con esercizio sociale non coincidente con l’anno solare, il riferimento temporale per l’informativa sembrerebbe coincidere con il periodo amministrativo (e non con l’anno solare).

(MF/ms)


“Bonus carburante” per i dipendenti

Il nuovo Dl 21 marzo 2022 n. 21, recante misure urgenti per contrastare gli effetti economici e umanitari della crisi ucraina – firmato il 21 marzo dal Presidente della Repubblica Mattarella e in corso di pubblicazione in Gazzetta Ufficiale – introduce il c.d. “bonus carburante” per i dipendenti.

In particolare, stando alla bozza circolata, viene previsto che, per l’anno 2022, l’importo del valore di buoni benzina o analoghi titoli ceduti a titolo gratuito da aziende private ai lavoratori dipendenti per l’acquisto di carburanti, nel limite di 200 euro per lavoratore, non concorre alla formazione del reddito ai sensi dell’art. 51 comma 3 del Tuir.

Il “bonus carburante” è quindi riconosciuto:

  • temporaneamente, per il solo 2022;
  • in relazione ad eventuali cessioni gratuite da parte di aziende private ai propri lavoratori dipendenti di buoni benzina o analoghi titoli per l’acquisto di carburante;
  • nel limite dell’importo di valore di tali buoni pari a 200 euro per lavoratore.
Sulla base della formulazione letterale della norma, i buoni benzina potrebbero essere riconosciuti anche ad un solo dipendente, non essendo richiesto che l’erogazione liberale sia concessa alla generalità o a categorie di dipendenti come invece avviene in relazione ad altre ipotesi di esclusione dal reddito previste dall’art. 51 comma 2 del Tuir.

Si ricorda che, in linea generale, ai sensi dell’art. 51 comma 1 del Tuir il reddito di lavoro dipendente è costituito da tutte le somme e i valori in genere, a qualunque titolo percepiti nel periodo d’imposta, anche sotto forma di erogazioni liberali, in relazione al rapporto di lavoro; in deroga al suddetto principio di onnicomprensività, l’art. 51 comma 2 del Tuir elenca tassativamente le somme e i valori che non concorrono, in tutto o in parte, a formare il reddito di lavoro dipendente. L’art. 51 comma 3 individua nel valore normale di cui all’art. 9 del Tuir il criterio generale di valutazione dei beni ceduti e dei servizi prestati al dipendente o ai suoi familiari (C.M. n. 326/97, § 2.3.1).

L’ultimo periodo del comma 3 dell’art. 51 del Tuir stabilisce inoltre che non concorre a formare il reddito di lavoro dipendente il valore dei beni ceduti e dei servizi prestati se, complessivamente, di importo non superiore a 258,23 euro nel periodo d’imposta (limite elevato a 516,46 euro soltanto per il 2020 e 2021).

Se il valore complessivo dei fringe benefit ricevuti dal dipendente è superiore al suddetto limite, lo stesso concorre interamente a formare il reddito (non solo per l’eccedenza).

L’art. 51 comma 3-bis del Tuir dispone inoltre che ai “fini dell’applicazione dei commi 2 e 3, l’erogazione di beni, prestazioni, opere e servizi da parte del datore di lavoro può avvenire mediante documenti di legittimazione, in formato cartaceo o elettronico, riportanti un valore nominale”.

Pertanto, in linea generale, i documenti di legittimazione costituiscono fringe benefit in capo ai dipendenti e beneficiano dell’esclusione da imposizione se di importo inferiore nel periodo d’imposta a 258,23 euro, complessivamente con gli altri fringe benefit ricevuti.

La nuova previsione relativa al “bonus carburante” si affianca al suddetto limite generale di non imponibilità dei fringe benefit.

Il valore dei buoni benzina fino a 200 euro non concorrerebbe quindi al calcolo del limite di 258,23 euro, non incidendo sul superamento della soglia e sulla conseguente tassazione dell’importo di tutti i benefit ricevuti dal dipendente.

Si aggiunge alla soglia dei fringe benefit

In altri termini, per il 2022, il dipendente potrebbe ricevere gratuitamente dall’impresa (su scelta della stessa) buoni benzina non imponibili fino a 200 euro, oltre ad usufruire di altri fringe benefit non tassati sino al limite “tradizionale” di 258,23 euro.

Eventuali buoni benzina riconosciuti oltre il limite di 200 euro dovrebbero invece concorrere al calcolo del suddetto limite.

Dovrebbe altresì trovare applicazione con riferimento ai buoni benzina oggetto della disposizione del decreto in commento l’art. 6 del Dm 25 marzo 2016, in base al quale i documenti di legittimazione non possono essere utilizzati da persona diversa dal titolare, né possono essere monetizzati o ceduti a terzi; i buoni devono dare diritto ad un solo bene, prestazione, opera o servizio per l’intero valore nominale, senza integrazioni a carico del titolare (cfr. circ. Agenzia delle Entrate 15 giugno 2016 n. 28, § 2.4).

Lato impresa, si ricorda che il costo sostenuto per l’acquisto dei buoni benzina rientrerebbe tra i costi deducibili per la società ai sensi dell’art. 95 del Tuir.

(MF/ms)


Verso la fine dell’emergenza Covid-19: novità in vista del 31 marzo 2022

A fronte della campagna vaccinale che ha prodotto una protezione estesa della popolazione italiana, il Governo sta indicando le modalità di uscita dalla gestione emergenziale per affrontare la gestione del rischio Covid-19 in una forma ordinaria.

Sul sito del Governo sono disponibili i provvedimenti di alleggerimento delle norme di comportamento, che comprendono una graduale riduzione dell’uso del green pass dalla data di cessazione dello stato di emergenza.
In particolare si sottolinea che il 31 marzo 2022 cessa lo stato di emergenza Covid-19.

Dal 1° aprile è possibile per tutti, compresi gli over 50, accedere ai luoghi di lavoro con il green pass base (anche da tampone) e dal 1° maggio verrà eliminato l’obbligo.
Fino al 31 dicembre resta l’obbligo vaccinale con la sospensione dal lavoro per gli esercenti le professioni sanitarie e i lavoratori negli ospedali e nelle Rsa.

Informazioni più dettagliate sono consultabili al link sul sito del governo.

Si attendono ancora informazioni relative all’eventuale venire meno, in tutto o in parte, degli obblighi previsti nel protocollo condiviso del 6 aprile 2021, che è stato recepito negli ambienti di lavoro. Non appena possibile daremo le informazioni disponibili.

(SN/bd)