1

Api Lecco Sondrio a Roma per i 75 anni di Confapi. Premiate Dispotech, Ita e Mab

Una delegazione di Api Lecco Sondrio composta da circa una trentina di persone, imprenditori e personale della struttura, ha preso parte questa mattina all’Auditorium della Conciliazione a Roma all’evento di celebrazione per i 75 anni di Confapi, la Confederazione della piccola e media industria italiana.
A guidare la delegazione lecchese il presidente dell’associazione Enrico Vavassori che rappresenta circa 500 associate del territorio, il vice e referente per la provincia di Sondrio Massimo Mortarotti, il presidente di Confapindustria Lombardia Luigi Sabadini, la presidente del Gruppo Giovani Imprenditori Laura Silipigni e il direttore Marco Piazza.
Il convegno si è aperto con la relazione del presidente di Confapi Christian Camisa, a seguire sono intervenuti anche rappresentanti del Governo come il vicepresidente del Consiglio dei Ministri e ministro degli Esteri Antonio Tajani, il ministro delle Imprese e del Made in Italy Adolfo Urso, il vicepresidente del Consiglio e ministro delle Infrastrutture e dei Trasporti Matteo Salvini.
Momento importante di confronto la tavola rotonda dal titolo ”Il mercato del lavoro del futuro: nuove regole di ingaggio?” a cui hanno partecipato Monsignor Vincenzo Paglia Presidente della Pontificia Accademia per la Vita, Carolina Sansoni co-founder di Talkin Pills, Carlo Alberto Carnevale Maffè professore associato dell’Università Bocconi, Carlo Pisani professore ordinario dell’Università Tor Vergata e Cristian Camisa Presidente di Confapi.
Al termine del convegno sono state premiate alcune aziende del sistema Confapi che si sono particolarmente distinte in questi anni, tre le imprese associate ad Api Lecco Sondrio hanno ricevuto questo riconoscimento Dispotech srl di Gordona (presenti il presidente Massimo Mortarotti e il direttore generale Emanuele Mortarotti), Ita Spa di Calolziocorte (presente Andrea Beri amministratore delegato) e Metallurgica Alta Brianza di Lecco (presente il titolare Guido Baggioli).

Anna Masciadri
Ufficio Stampa


Lavori usuranti e lavoro notturno: comunicazione on-line entro il 17 aprile 2023

I datori di lavoro che hanno impiegato nell’anno 2022 dipendenti in lavorazioni c.d. “usuranti” o in lavoro notturno, devono predisporre entro il 31 marzo 2023 la comunicazione obbligatoria modello LAV_US al Ministero del Lavoro e Politiche Sociali attraverso l’applicazione “usuranti” presente sul portale ministeriale cliclavoro
 
Modalità di comunicazione
A seguito delle nuove disposizioni ministeriali, l’accesso all’ applicazione “usuranti” è possibile solo con credenziali Spid o Cie. Ricordiamo che la comunicazione è di tipo statistico e la sua funzione è quella di fornire un monitoraggio dei periodi in cui ogni lavoratore ha svolto lavori di cui all’art. 1, co. 1. lettere da a) a d) del D.Lgs. n.67/2011 ovvero:
  1. Il lavoro usurante ai sensi del D.M. 19 maggio 1999;
  2. Il lavoro usurante notturno;
  3. Il lavoro usurante a catena;
  4. Il lavoro usurante autisti.
 
Per quanto riguarda la tipologia di comunicazione, inizio del lavoro a catena, evidenziamo che per la stessa i tempi d’invio del modello LAV_US sono entro i 30 giorni dal suo inizio.
 
Segnaliamo che nel modello vanno inseriti i dati anagrafici aziendali e dei singoli lavoratori impegnati nelle attività usuranti, suddivisi per unità produttiva ove svolgono attività; il caricamento è possibile anche attraverso un file massivo in formato.csv.
Il modello appare con le seguenti sezioni da compilare:
  • “datore di lavoro”, in cui vanno indicati i dati aziendali;
  • “dati Inps“, con l’indicazione del codice statistico contributivo, codice di autorizzazione e n. matricola;
  • “dati Inail” con l’indicazione del codice cliente Inail;
  • “altro Ente” in cui va indicato l’eventuale altro ente a cui l’azienda risulta iscritta;
  • “elenco delle unità produttive” in cui vanno indicate le unità produttive nelle quali sono impiegati lavoratori in attività usuranti (anche in somministrazione), riportando i loro dati anagrafici, il codice fiscale e il periodo nel quale ha svolto le lavorazioni usuranti;
  • “dati di invio”.
 
Sanzioni
È prevista una sanzione amministrativa da € 500,00 a € 1.500,00 in caso di mancata osservazione dell’obbligo di comunicazione.
 
Servizio di assistenza
Le richieste di chiarimento possono essere inoltrate al servizio di assistenza attivato dalla Direzione generale per le politiche dei servizi per il lavoro attraverso il format da compilare all’indirizzo oltre alle risposte a quesiti FAQ
da consultare prima della compilazione.

 
(FP/fp)


Fatturazione elettronica: non è sanzionato il codice natura errato

Sin dall’introduzione dell’obbligo di fatturazione elettronica, ha sollevato dubbi la questione relativa alle conseguenze sanzionatorie derivanti da un’errata indicazione, nei file XML, dei c.d. “codici natura”, che definiscono il trattamento delle operazioni per le quali non è applicata l’IVA.

Il tema è stato marginalmente affrontato nella circ. n. 6/2023, in cui l’Agenzia delle Entrate ha considerato violazioni meramente formali – in linea di principio non sanzionabili – quelle derivanti dall’emissione di fatture elettroniche via SdI che pur riportando un’errata indicazione del “codice natura”, sono correttamente computate nella liquidazione periodica IVA.

Nella risposta fornita, l’Agenzia delle Entrate osserva che il c.d. “codice natura” non sarebbe un elemento previsto dall’art. 21 del Dpr 633/72; un’eventuale errata indicazione che non incida sulla corretta liquidazione dell’imposta costituirebbe, dunque, una violazione meramente formale.

Fermo restando che l’impiego di un “codice natura” in luogo di un altro non è mai suscettibile di incidere sulla liquidazione periodica dell’IVA (riguardando operazioni per le quali non è dovuto l’addebito dell’imposta in rivalsa), è forse opportuno effettuare un distinguo tra le differenti tipologie utilizzate.

Per le operazioni soggette al meccanismo del reverse charge “interno”, non risulta alcun obbligo di evidenziare la particolare fattispecie applicata, benché l’art. 17 comma 5 del Dpr 633/72 richieda l’annotazione “inversione contabile” da parte del cedente o prestatore e la circ. Agenzia delle Entrate n. 14/2015 (§ 10) anche l’indicazione della norma di riferimento.

Per tale tipologia, dunque, la precisazione della circ. Agenzia delle Entrate n. 6/2023 in merito alla natura meramente formale di un’eventuale violazione commessa sarebbe conforme al dettato normativo: si pensi alla classificazione di una prestazione di servizi con il codice “N6.3” (Subappalto nel settore edile) in luogo del codice “N6.7” (Prestazioni comparto edile e settori connessi), al ricorrere dei requisiti sia per la disciplina di cui all’art. 17 comma 6 lett. a) del Dpr 633/72 che per la successiva di cui alla lett. a-ter).

Allo stesso modo, non è imposto normativamente di riportare in fattura un richiamo all’adozione del regime forfetario da parte di coloro che se ne sono avvalsi, anche se, in base alla relazione illustrativa della L. 190/2014 e alla circ. Agenzia delle Entrate n. 14/2015, § 7, è comunque richiesta l’indicazione della circostanza che l’operazione risulta in “franchigia da IVA”.

Non risulterebbe sanzionabile, quindi, nemmeno un errore commesso nell’emissione di un file XML senza la corretta indicazione del codice “N2.2” per i soggetti in regime forfetario, ferma la necessità di un comportamento concludente ai fini dell’adozione del regime.

Tuttavia, in differenti ipotesi, in cui la natura dell’operazione è espressamente richiesta dall’art. 21 commi 6 e 6-bis del Dpr 633/72, potrebbero ancora sussistere dei dubbi in merito a una possibile configurazione della violazione come “formale” (e, quindi, sanzionabile), non avendo fornito la circ. n. 6/2023 specifici esempi di fatturazione.

È infatti obbligatorio riportare sul documento (sia esso in formato elettronico via SdI o meno) le indicazioni relative al fatto che l’operazione è “non soggetta”, “non imponibile”, “esente”, in regime del margine ovvero che essa è effettuata nei confronti di un soggetto passivo che è debitore dell’imposta in un altro Stato membro dell’Unione europea (annotazione “inversione contabile”) o che l’operazione è “non soggetta” a IVA in quanto effettuata al di fuori dell’Ue.

Se è pur vero, dunque, come rilevato dall’Agenzia nella circolare n. 6/2023, che l’art. 21 del Dpr 633/72 non fa esplicito riferimento al “codice natura”, è altrettanto vero che tale codifica risulta indispensabile al fine dell’inserimento nel file XML delle indicazioni in ordine a esenzione, non soggezione o non imponibilità.

Dette annotazioni sono espressamente richieste dalla norma per le fatture cartacee; i codici natura ne rappresenterebbero, quindi, la sostanziale “trasposizione” in quelle elettroniche via Sdi.

Si aggiunga, infine, che in alcuni casi, come quello delle operazioni non imponibili, l’indicazione della tipologia di codice fornisce all’Amministrazione finanziaria anche elementi che rilevano ai fini dei controlli, come la verifica delle prove dell’esportazione (codice “N3.1”) o dei requisiti delle operazioni intracomunitarie (codice “N3.2”) o, ancora, l’applicazione del regime di non imponibilità possibile solo a seguito della verifica dell’avvenuta ricezione della dichiarazione d’intento (“N3.5”; cfr. provv. Agenzia delle Entrate n. 293390/2021).

In conclusione, l’interpretazione contenuta nella circolare n. 6/2023 non può che essere accolta positivamente, perseguendo un intento di semplificazione ed escludendo misure sanzionatorie per violazioni che risultano meramente formali. Il chiarimento non dovrebbe, tuttavia, essere applicato in modo generalizzato, occorrendo sempre una valutazione “caso per caso” della sussistenza di elementi – come l’incidenza sui controlli o sulle liquidazioni periodiche – che renderebbero inevitabile l’irrogazione di sanzioni.
 

(MF/ms)


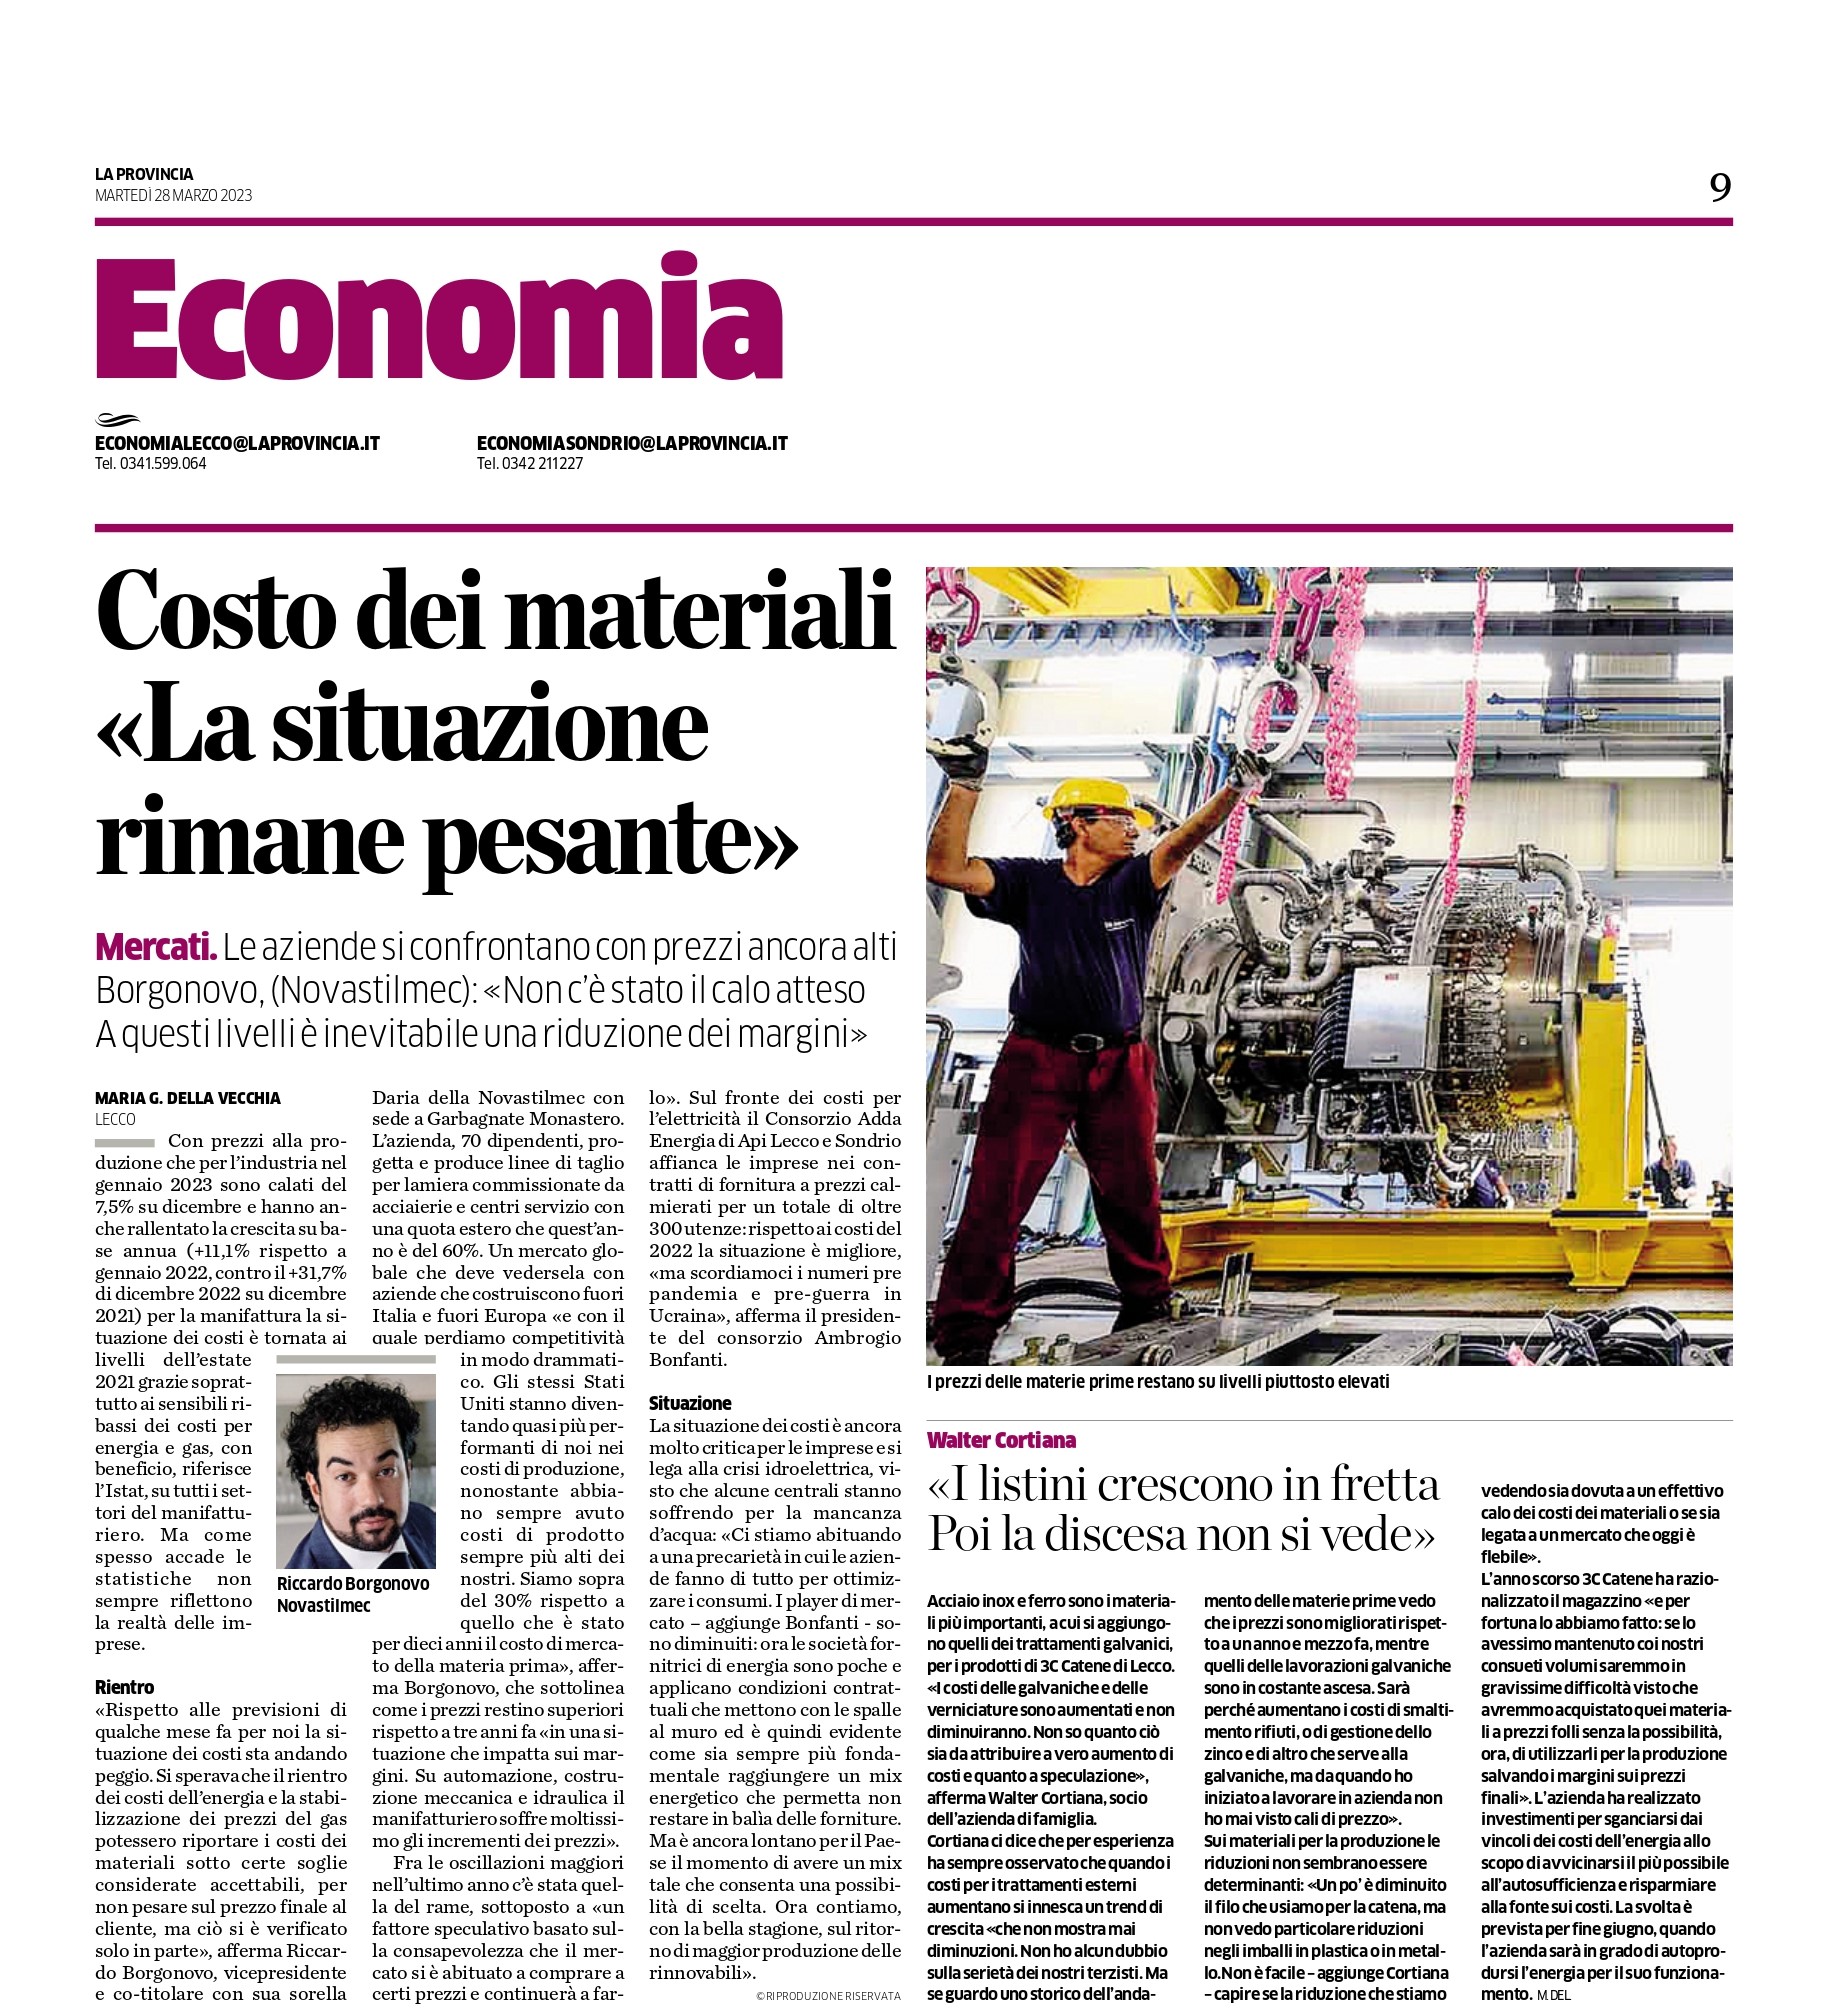
Costo dei materiali la situazione rimane pesante

La Provincia del 28 marzo 2023, parla Riccardo Borgonovo della nostra associata Novastilmec.


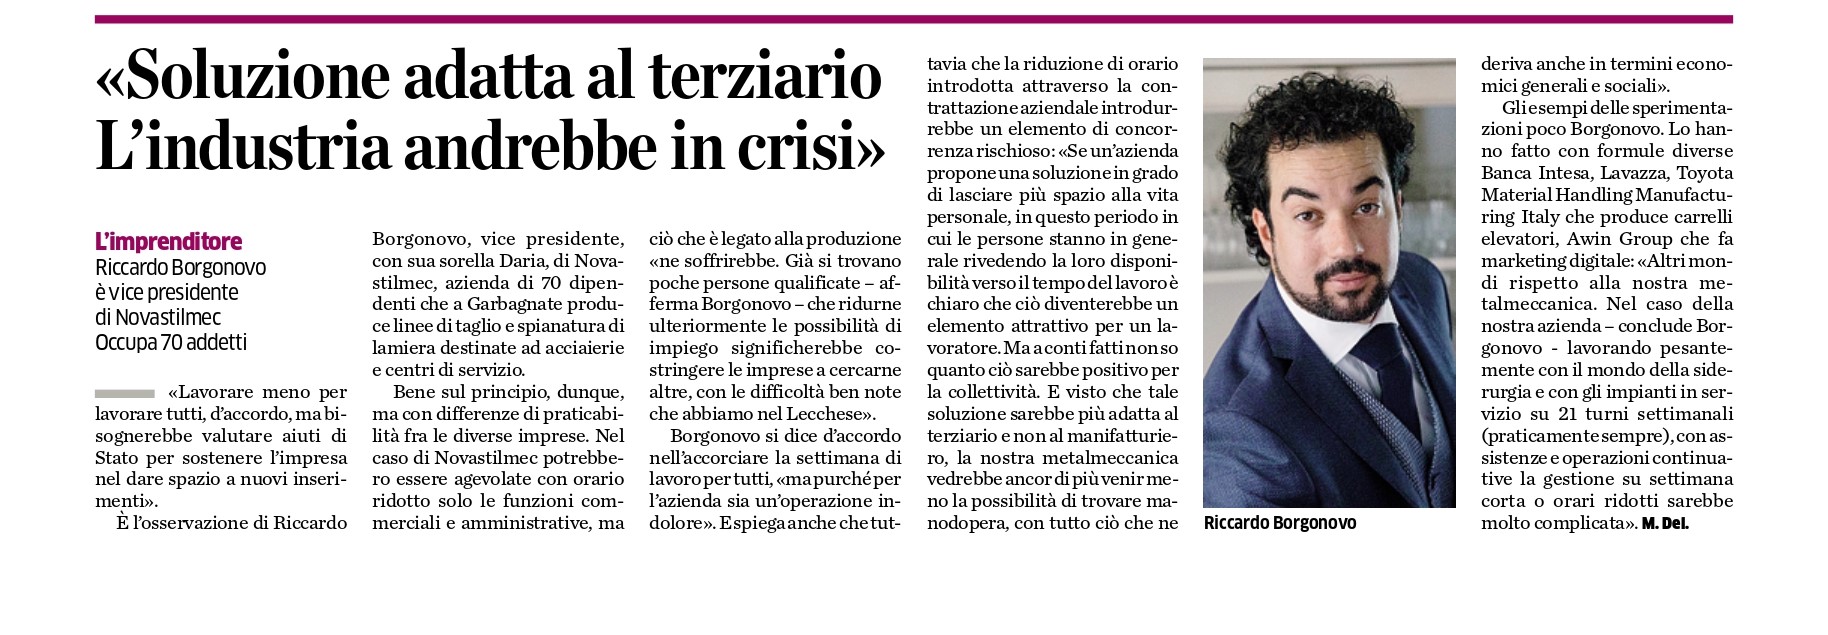
“Soluzione adatta al terziario L’industria andrebbe in crisi”

La Provincia del 27 marzo 2023, Riccardo Borgonovo della Novastilmec parla della settimana corta lavorativa. 


Imprese e territorio, parola ai direttori: Marco Piazza (API)

Intervista del direttore di Api Lecco Sondrio Marco Piazza con Lecconotizie. 

Per leggerla CLICCARE QUI.


Il bilancio idrico nelle imprese

L’acqua è una risorsa importante anche per le aziende di produzione. Oltre alla disponibilità per l’uso igienico potabile che va garantito al personale, l’acqua è spesso impiegata negli impianti, nei sistemi di raffreddamento, nei processi di lavorazione, negli scambiatori di calore, come additivo vero e proprio, nelle formulazioni chimiche, nei lavaggi industriali. Si allega un breve elenco delle proprietà chimiche dell’acqua, associate alla presenza di alcune sostanze disciolte in varie concentrazioni.
La carenza idrica che stiamo vivendo, collegata al cambiamento climatico, costringe anche le imprese a riconsiderare gli usi dell’acqua, a valutare le possibilità di riuso interno, magari in circuiti chiusi, a studiare i modi per diminuire gli sprechi, per abbassare la dispersione per evaporazione, ove possibile, ad impostare un monitoraggio puntuale per intervenire su eventuali perdite.

Un’azienda che voglia essere sostenibile non può non provare a fare il suo bilancio idrico, per controllare i flussi in ingresso e uscita, per ottimizzare la risorsa il più possibile. Se non avete mai affrontato il tema e vi interessa un supporto su questo aspetto, anche in vista di migliorare i sistemi di gestione ambientale interna, contattate l’associazione scrivendo a silvia.negri@api.lecco.it.


Webinar “Etichettatura ambientale degli imballaggi” giovedì 30 marzo ore 11

A seguito del nuovo obbligo di etichettatura ambientale per tutti gli imballaggi immessi al consumo in Italia, Confapi, in collaborazione con Conai, organizza per giovedì 30 marzo ore 11 un webinar per illustrare i principali contenuti delle Linee Guida pubblicate dal Ministero dell’Ambiente e della Sicurezza Energetica per il corretto adempimento da parte delle imprese e rispondere ai quesiti che i partecipanti possono anche anticipare in fase di iscrizione.

Per partecipare è necessario iscriversi CLICCANDO QUI

Una volta confermata la presenza, i partecipanti riceveranno in prossimità dell’evento all’indirizzo email indicato nel form, il link di accesso per partecipare all’incontro.

(SN/am)


Valute estere febbraio 2023

Agli effetti delle norme dei titoli I e II del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, come modificato dal decreto legislativo 12 dicembre 2003, n. 344, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dalla Banca d’Italia sulla base delle quotazioni di mercato sono accertate per il mese di febbraio 2023 come segue:


  Per 1 Euro
Dinaro Algerino 146,249
Peso Argentino 205,2916
Dollaro Australiano 1,5514
Real Brasiliano 5,5386
Dollaro Canadese 1,44
Corona Ceca 23,7124
Renminbi (Yuan)Cina Repubblica Popolare 7,3244
Corona Danese 7,4447
Yen Giapponese 142,377
Rupia Indiana 88,5004
Corona Norvegese 10,9529
Dollaro Neozelandese 1,7016
Zloty Polacco 4,7415
Sterlina Gran Bretagna 0,8855
Nuovo Leu Rumeno 4,9087
Rublo Russo 0
Dollaro USA 1,0715
Rand (Sud Africa) 19,1765
Corona Svedese 11,1725
Franco Svizzero 0,9905
Dinaro Tunisino 3,3293
Hryvnia Ucraina 39,1794
Forint Ungherese 384,914


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di febbraio, sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/ms)


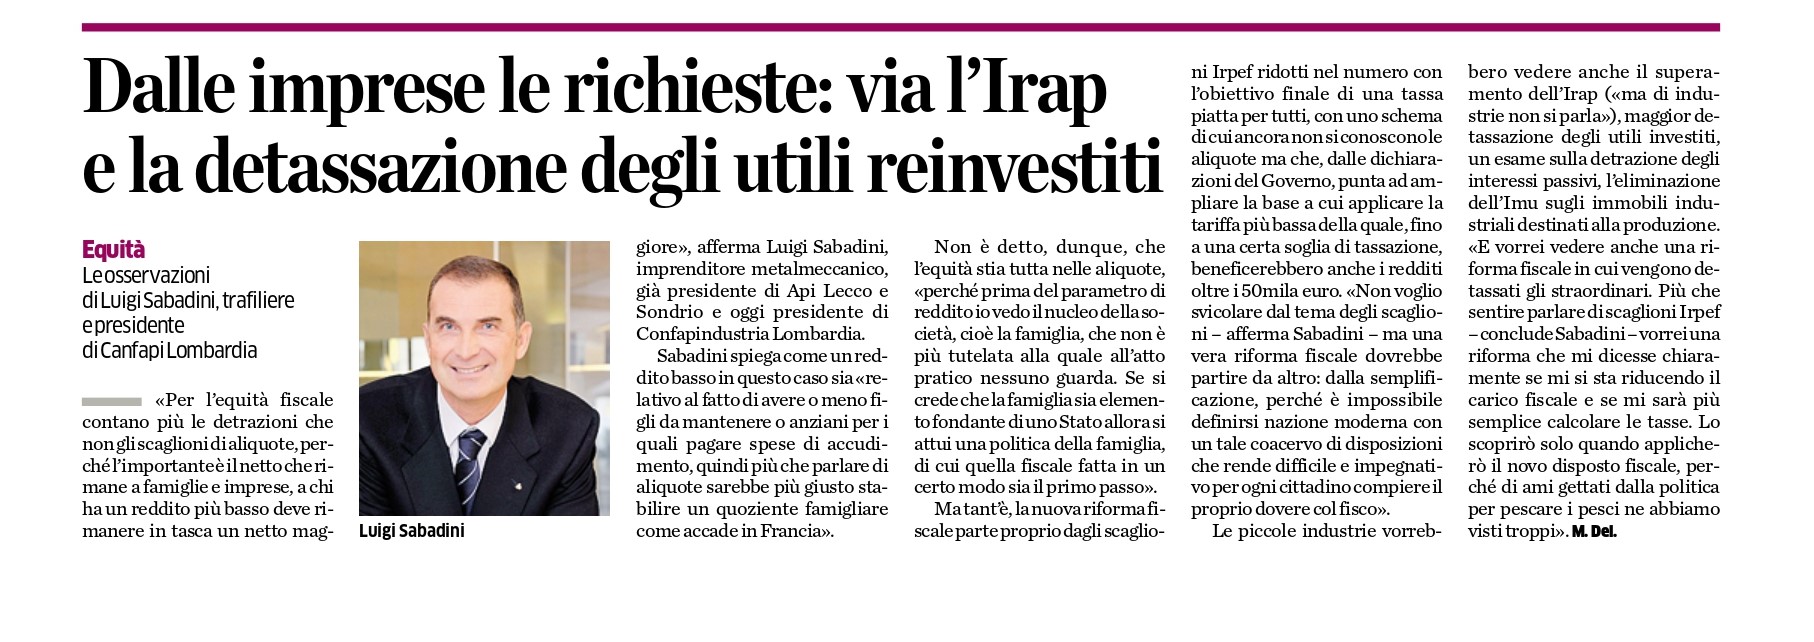
Dalle imprese le richieste: via l’Irap e la detassazione degli utili reinvestiti

La Provincia del 21 marzo 2023, il presidente di Confapindustria Lombardia Luigi Sabadini commenta la riforma fiscale.