1

Esterometro: operazioni da dichiarare e da escludere

Per le operazioni effettuate a decorrere dal 1° luglio 2022, il c.d. “esterometro” si presenta secondo nuove modalità, vale a dire trasmettendo al SdI un file XML contenente i dati delle cessioni e prestazioni che intercorrono con controparti non stabilite in Italia.

Anche per contemperare il fatto che la comunicazione è adesso espletata, in modo “puntuale”, per singola operazione, il legislatore ha previsto l’esclusione per ciascun acquisto di beni e servizi non rilevante territorialmente ai fini Iva in Italia ai sensi degli artt. da 7 a 7-octies del Dpr 633/72, che sia di importo non superiore a 5.000 euro.

Lo dispone l’art. 12 del Dl 73/2022 (conv. L. 122/2022), c.d. decreto “Semplificazioni fiscali”, in vigore dal 22 giugno 2022.

Nel confermare l’esclusione per i predetti acquisti, laddove l’ammontare non superi 5.000 euro (valore da intendersi comprensivo dell’eventuale imposta), la circ. Agenzia delle Entrate n. 26/2022 ha ribadito che, a livello più generale, il c.d. “esterometro” monitora qualsiasi operazione in cui una delle parti è “estera” a prescindere dal fatto che essa sia o meno rilevante, ai fini Iva, nel territorio nazionale.

In sintesi, l’esclusione dall’adempimento, limitata agli acquisti, richiede l’assenza del presupposto territoriale del tributo (art. 7 ss. del Dpr 633/72).

Viceversa, a prescindere dall’importo, è bene rilevare che la comunicazione è dovuta per tutti gli acquisti territorialmente rilevanti ai fini Iva in Italia, ancorché esenti o non imponibili.

Un caso piuttosto frequente, a livello aziendale, è rappresentato dalle commissioni addebitate dalle società che offrono servizi digitali di pagamento, spesso non stabilite in Italia (es. Paypal).

Le somme sono generalmente di piccolo importo (non superiore a 5.000 euro). Tuttavia, esse rappresentano il corrispettivo di una prestazione di servizi rilevante ai fini Iva, seppure esente in quanto avente natura finanziaria (art. 10 comma 1 n. 1) del Dpr 633/72 e art. 135 par. 1 lett. d) della direttiva 2006/112/Ce).

In merito all’acquisto di servizi esenti, ai fini del c.d. “esterometro”, si era espressa la risposta a interpello Agenzia delle Entrate n. 91/2020, avente a oggetto i servizi di pagamento elettronici forniti da una società del Regno Unito a una società italiana, addebitando a quest’ultima specifiche fee sulle transazioni elettroniche effettuate.

L’acquisto effettuato dal soggetto passivo nazionale richiede, ai sensi dell’art. 17 comma 2 del Dpr 633/72, l’“integrazione” della fattura ricevuta (nel caso di fornitore Ue) o l’emissione di autofattura (nel caso di fornitore extra Ue), indicando il titolo di esenzione e annotando il documento sia nel registro degli acquisti che nel registro delle vendite (circ. Agenzia delle Entrate n. 12/2010, § 3.1).

A livello gestionale, il file xml relativo all’acquisto effettuato, in quanto riferito a un’operazione priva di imposta, dovrà essere compilato con il codice “N4” relativo alle operazioni esenti da IVA (secondo le specifiche tecniche versione 1.7).

In un’ottica di semplificazione, sarebbe auspicabile estendere anche a questa categoria di acquisti l’esclusione della comunicazione al di sotto dell’ammontare di una certa soglia, anche in ossequio al principio di effettività dell’Iva.

Acquisto di biglietti aerei da valutare

Un aspetto non ancora esaminato a livello ufficiale, in seguito all’introduzione della soglia da parte del Dl 73/2022, concerne gli acquisti in parte “fuori campo” e in parte non imponibili ai fini Iva, come nell’ipotesi dei biglietti aerei relativi a tratte internazionali.

Nella misura in cui la registrazione avviene scindendo la quota di corrispettivo fuori campo Iva ex art. 7-quater comma 1 lett. b) del Dpr 633/72 (cioè 62% per la distanza percorsa fuori dal territorio dello Stato) rispetto alla quota non imponibile ex art. 9 comma 1 n. 1 del Dpr  633/72 (cioè 38% per la distanza percorsa nel territorio nazionale), entrambi gli importi dovrebbero essere comunicati nell’ambito del c.d. “esterometro”.

Trattandosi di un’operazione rappresentata con un unico documento, non sembrerebbe possibile beneficiare dell’esclusione per gli acquisti di importo non superiore a 5.000 euro, formalmente riferita ai soli “acquisti di beni e servizi non rilevanti territorialmente ai fini Iva in Italia” e non a quelli che rilevano nel territorio dello Stato seppur in misura parziale (38%).

Si rammenta che, in base a una diversa impostazione, fondata sulla lettura della circ. Agenzia delle Entrate n. 37/2011 (§ 4.3), non sarebbe dovuta l’emissione dell’autofattura per le prestazioni di trasporto aereo, per effetto dell’esonero dall’obbligo di fatturazione previsto dall’art. 22 comma 1 n. 3) del Dpr 633/72. In assenza della fattura o di altro documento, si potrebbe ritenere che non sussista nemmeno l’obbligo di presentazione del c.d. “esterometro”, ai sensi dell’art. 1 comma 3-bis del Dlgs. 127/2015, adattando i chiarimenti forniti sul punto nella circolare n. 26/2022 in relazione alle operazioni (attive) ex art. 22 nei confronti di “privati consumatori”.

(MF/ms)


Dal 2023 soglia più alta per il differimento del bollo su fattura elettronica

Entro il prossimo 30 settembre dovrà essere effettuato il versamento dell’imposta di bollo sulle fatture elettroniche emesse nel secondo trimestre solare.

La scadenza interessa altresì coloro che nel primo trimestre dovevano complessivamente un’imposta di importo non superiore a 250 euro.

Il versamento può essere, infatti, effettuato, senza applicazione di interessi e sanzioni (art. 6 del Dm 17 giugno 2014):

  • per il primo trimestre, nei termini previsti per il versamento dell’imposta relativa al secondo trimestre solare dell’anno di riferimento (30 settembre 2022), laddove l’ammontare dell’imposta da versare per le e-fatture emesse nel primo trimestre solare dell’anno non superi 250 euro;
  • per il primo e secondo trimestre, nei termini previsti per il versamento dell’imposta relativa al terzo trimestre solare dell’anno di riferimento (30 novembre 2022), qualora l’ammontare dell’imposta da versare per le e-fatture emesse nel primo e secondo trimestre solare dell’anno non superi, complessivamente, 250 euro.
Questa particolare agevolazione interesserà, dal prossimo anno, una platea di contribuenti molto più ampia, in ragione del sensibile innalzamento della soglia operato dall’art. 3 commi 4 e 5 del Dl 73/2022 (c.d. decreto “Semplificazioni fiscali”).

Per effetto delle disposizioni contenute in tale norma, a decorrere dalle fatture emesse dal 1° gennaio 2023 detta soglia passerà, infatti, dagli attuali 250 euro a 5.000 euro.

Si ricorda che, in forza del principio di alternatività tra Iva e imposta di bollo (art. 6 della Tabella B allegata al Dpr 642/72), il tributo, pari a 2 euro, risulta dovuto se la fattura, di importo superiore a 77,47 euro, documenta, in estrema sintesi:

  • operazioni fuori campo IVA, per assenza del requisito oggettivo;
  • operazioni fuori campo IVA per assenza del presupposto territoriale (artt. 7 ss. del Dpr 633/72);
  • operazioni esenti da IVA ex art. 10 del Dpr 633/72;
  • operazioni non imponibili relative a particolari fattispecie (è il caso, ad esempio, delle cessioni ad esportatori abituali);
  • operazioni effettuate da soggetti aderenti ai regimi di vantaggio (art. 27 commi 1 e 2 Dl 98/2011) o forfetario (art. 1 commi 54-89 L. 190/2014).
Occorre, tuttavia, sottolineare alcune questioni concernenti la recente novità legislativa.

Va, innanzitutto, rilevato che il citato decreto “Semplificazioni fiscali” ha modificato la norma che aveva introdotto l’agevolazione (art. 17 comma 1-bis del Dl 26 ottobre 2019 n. 124), innalzando la soglia per il differimento a 5.000 euro, senza emendare, tuttavia, l’art. 6 del Dm 17 giugno 2014, che disciplina le modalità di versamento del tributo e che resta “ancorato” all’importo di 250 euro.

Tale ultima disposizione prevede, infatti, tuttora, che la soglia che consente il differimento del versamento dell’imposta di bollo relativa ai primi due trimestri dell’anno sia pari a 250 euro (limite stabilito dall’art. 1 del Dm 4 dicembre 2020).

Pare quindi necessario un intervento legislativo per rendere coerenti le disposizioni e consentire la piena attuazione dell’agevolazione.

Resta poi invariato un ulteriore disallineamento di natura terminologica, che solo apparentemente non ha carattere sostanziale. Come la precedente, anche l’attuale versione dell’art. 17 del Dl 124/2019 consente di prorogare il versamento qualora l’importo dovuto sia “inferiore” alla soglia stabilita.

L’art. 6 del citato Dm 17 giugno 2014 prevede, invece, che il beneficio si possa ottenere qualora il quantum da versare “non superi l’importo” previsto.

Volendo esemplificare e restando alla disciplina attualmente vigente:

  • in base all’interpretazione letterale dell’art. 17 del Dl 124/2019, qualora nel primo trimestre, l’importo dovuto risultasse esattamente pari a 250 euro, non si potrebbe beneficiare del differimento;
  • secondo quanto disposto dall’art. 6 del Dm 17 giugno 2014 (che disciplina le modalità di versamento), anche tale importo è, invece, compreso nell’agevolazione.
Laddove l’attesa modifica del Dm 17 giugno 2014 si limitasse a sostituire il valore della soglia (da 250 a 5.000 euro) e non modificasse la terminologia, permarrebbe la necessità di un coordinamento.

Va rilevato, infine, come non sia stato operato alcun cambiamento per quanto concerne il periodo di riferimento. L’agevolazione continua, infatti, a riguardare esclusivamente i primi due trimestri solari, per i quali, nella migliore delle ipotesi, si può arrivare a differire il pagamento entro il 30 novembre, mentre non è prevista alcuna semplificazione per gli ultimi sei mesi dell’anno.

(MF/ms)


Elezioni politiche 2022: permessi elettorali ai dipendenti

Domenica 25 settembre 2022 dalle 7.00 alle 23.00 si svolgeranno le operazioni di votazione per le consultazioni elettorali per le elezioni politiche.
 
Evidenziamo che anche in questa occasione i lavoratori dipendenti chiamati ad adempiere funzioni presso i seggi elettorali (presidente, segretario, scrutatore, rappresentante di lista o di gruppo di candidati), hanno diritto di assentarsi dal lavoro per il periodo corrispondente alla durata delle operazioni di seggio.
 
Per quanto riguarda il trattamento economico previsto per i suddetti lavoratori, i giorni di assenza sono considerati, a tutti gli effetti, giorni di attività lavorativa.
 
Quanto sopra significa che:
  • Per le giornate lavorative (di norma il lunedì), il lavoratore ha diritto a fruire del medesimo trattamento economico e normativo che sarebbe spettato in caso di prestazione lavorativa effettiva;
  • Per le giornate festive e non lavorative (di norma il sabato e la domenica), il lavoratore ha diritto ad altrettante quote della retribuzione normale in aggiunta allo stipendio ordinario (1/26, o il diverso divisore previsto dal Ccnl, per i dipendenti retribuiti in misura fissa; 6 ore e 40 minuti nell’ipotesi di distribuzione dell’orario su 6 giorni, 8 ore nell’ipotesi di “settimana corta”, per i dipendenti retribuiti in relazione all’effettiva prestazione lavorativa). E’ facoltà dell’azienda concedere al lavoratore la possibilità di usufruire, per ogni giornata festiva o non lavorativa, riposi compensativi anziché il suddetto trattamento economico.
 
In merito alla documentazione necessaria per poter fruire del diritto ad assentarsi dal lavoro per tutto il periodo di durata delle operazioni elettorali, i lavoratori devono presentare al datore di lavoro:
  • Preventivamente, i documenti di nomina o di incarico;
  • Successivamente, un attestato firmato dal Presidente del seggio con l’indicazione delle giornate di presenza al seggio e dell’orario di chiusura delle operazioni di scrutinio (per i lavoratori che assolvono l’incarico di Presidente, la certificazione viene vistata dal Vice-Presidente).
 
Al fine di consentire l’esercizio del diritto di voto, il datore di lavoro è tenuto a riconoscere ai propri dipendenti, se richiesto, un permesso (non retribuito o da imputare in conto ferie o permessi annui retribuiti) per raggiungere il Comune di residenza.
 
Per quanto concerne il trattamento contributivo e fiscale, ricordiamo che:
  • la retribuzione corrisposta dai datori di lavoro ai lavoratori che adempiono funzioni presso gli uffici elettorali è soggetta a tutti i contributi previdenziali ed assistenziali ed all’imposta sul reddito delle persone fisiche (Irpef);
  • le somme erogate dalle aziende a tale titolo sono ulteriormente deducibili dal reddito di impresa.

 
(FV/fv)


Credito imposta energia e gas: proroga ai mesi di ottobre e novembre 2022

Proroga e rafforzamento per i tax credit alle imprese per l’acquisto di energia e gas per i mesi di ottobre e novembre 2022, con ampliamento alle imprese non energivore con contatori di potenza pari o superiore a 4,5 kw.

Queste le principali novità del c.d. Dl “Aiuti-ter”, approvato il 16 settembre dal Consiglio del Ministri, così come emerge dal comunicato stampa del Governo.

Secondo le bozze circolate, alle imprese energivore sarebbe riconosciuto un credito d’imposta pari al 40% delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nei mesi di ottobre e novembre 2022.

A tal fine, i costi per kWh della componente energia elettrica, calcolati sulla base della media del terzo trimestre 2022 ed al netto delle imposte e degli eventuali sussidi, devono aver subìto un incremento del costo per kWh superiore al 30% relativo al medesimo periodo dell’anno 2019, anche tenuto conto di eventuali contratti di fornitura di durata stipulati dall’impresa.

Tale credito d’imposta sarebbe riconosciuto anche in relazione alla spesa per l’energia elettrica prodotta dalle imprese e dalle stesse autoconsumata nei mesi di ottobre e novembre 2022.

Per le imprese “gasivore” sarebbe riconosciuto un credito d’imposta pari al 40% della spesa sostenuta per l’acquisto del medesimo gas, consumato nei mesi di ottobre e novembre 2022, per usi energetici diversi dagli usi termoelettrici.

L’agevolazione sarebbe riconosciuta qualora il prezzo di riferimento del gas naturale, calcolato come media, riferita al terzo trimestre 2022, dei prezzi di riferimento del Mercato Infragiornaliero (MI-GAS) pubblicati dal Gestore dei mercati energetici (GME), abbia subito un incremento superiore al 30% del corrispondente prezzo medio riferito al medesimo trimestre dell’anno 2019.

Novità rilevante per le imprese non energivore.
Verrebbe infatti ampliata la platea dei beneficiari, riconoscendo l’agevolazione non più con riferimento alle imprese dotate di contatori di energia elettrica di potenza disponibile pari o superiore a 16,5 kw (come nelle precedenti versioni dell’agevolazione), ma riducendo il suddetto limite a 4,5 kw.

Pertanto, alle imprese non energivore dotate di contatori di energia elettrica di potenza disponibile pari o superiore a 4,5 kW, sarebbe riconosciuto un credito d’imposta pari al 30% della spesa sostenuta per l’acquisto della componente energetica, effettivamente utilizzata nei mesi di ottobre e novembre 2022, comprovato mediante le relative fatture d’acquisto, qualora il prezzo della stessa, calcolato sulla base della media riferita al terzo trimestre 2022, al netto delle imposte e degli eventuali sussidi, abbia subito un incremento del costo per kWh superiore al 30% del corrispondente prezzo medio riferito al medesimo trimestre dell’anno 2019.

Alle imprese “non gasivore” sarebbe poi riconosciuto un credito d’imposta pari al 40% della spesa sostenuta per l’acquisto del medesimo gas, consumato nei mesi di ottobre e novembre 2022, per usi energetici diversi dagli usi termoelettrici (fermo restando l’incremento del 30% del prezzo medio di riferimento del gas naturale).

Anche in tal caso, per i crediti relativi alle imprese non energivore e non gasivore sarebbe inoltre prevista la possibilità di richiedere la comunicazione al venditore con i dati relativi all’agevolazione.

Stando alle bozze circolate, i nuovi crediti d’imposta non dovrebbero essere utilizzati entro il 31 dicembre 2022 come i precedenti, ma potrebbero essere utilizzati in compensazione mediante il modello F24 entro la data del 31 marzo 2023 oppure del 30 giugno 2023.

Utilizzo entro il 31 marzo o il 30 giugno 2023

A tal fine, non si applicano i limiti alle compensazioni di cui all’art. 1 comma 53 della L. n. 244/2007 e all’art. 34 della L. n. 388/2000.

Resta inoltre ferma l’irrilevanza fiscale anche per tali crediti.

Anche i nuovi crediti d’imposta sono cedibili, solo per intero, dalle imprese beneficiarie ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di soggetti “vigilati”.

I crediti dovranno essere comunque utilizzati dal cessionario entro il 31 marzo 2023 o il 30 giugno 2023.

Si rileva altresì che, stando alla bozza del Dl “Aiuti-ter”, il credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività agricola e della pesca sarebbe esteso agli acquisti effettuati nel quarto trimestre 2022, anche in relazione a quello utilizzato per il riscaldamento delle serre e dei fabbricati produttivi adibiti all’allevamento degli animali.

Il credito relativo al carburante utilizzato per mezzi trainanti sarebbe riconosciuto anche alle imprese esercenti l’attività agromeccanica.

(MF/rp)


Elezioni politiche 2022 dibattito in Api: rassegna stampa

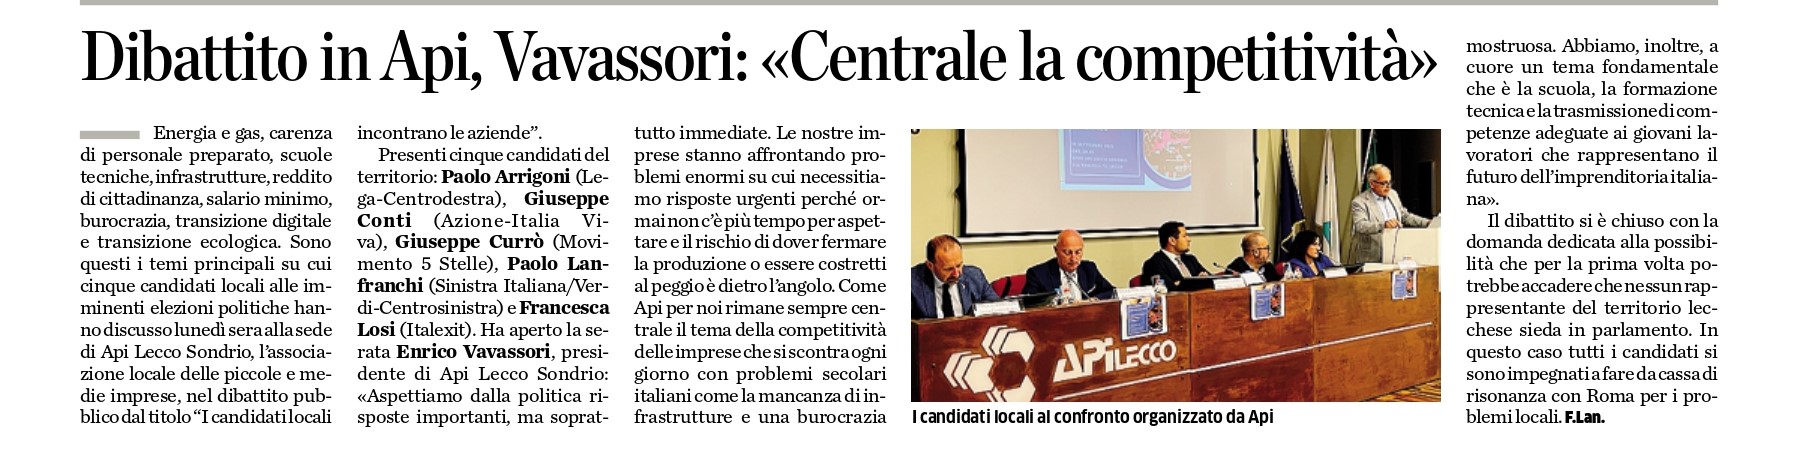
Gli articoli pubblicati dopo il dibattito pubblico che si è tenuto nella sede di Api Lecco Sondrio lunedì 19 settembre 2022.


Le aziende Api chiedono alla politica risposte immediate su energia, scuola, burocrazia e infrastrutture

Energia e gas, carenza di personale preparato, scuole tecniche, infrastrutture, reddito di cittadinanza, salario minimo, burocrazia, transizione digitale e transizione ecologica. Sono questi i temi principali su cui cinque candidati locali alle imminenti elezioni politiche hanno discusso ieri sera presso la sede di Api Lecco Sondrio nel dibattito pubblico dal titolo “I candidati locali incontrano le aziende” moderato dalla giornalista Katia Sala.
Presenti Paolo Arrigoni (Lega-Centrodestra), Giuseppe Conti (Azione-Italia Viva), Giovanni Currò (Movimento 5 Stelle), Paolo Lanfranchi (Sinistra Italiana/Verdi-Centrosinistra) e Francesca Losi (Italexit).


Ha aperto la serata Enrico Vavassori, presidente di Api Lecco Sondrio: “Aspettiamo dalla politica risposte importanti, ma soprattutto immediate. Le nostre imprese stanno affrontando problemi enormi su cui necessitiamo risposte urgenti perché ormai non c’è più tempo per aspettare e il rischio di dover fermare la produzione o essere costretti al peggio è dietro l’angolo. Come Api per noi rimane sempre centrale il tema della competitività delle imprese che si scontra ogni giorno con problemi secolari italiani come la mancanza di infrastrutture e una burocrazia mostruosa. Abbiamo, inoltre, a cuore un tema fondamentale che è la scuola, la formazione tecnica e la trasmissione di competenze adeguate ai giovani lavoratori che rappresentano il futuro dell’imprenditoria italiana”.

Si è chiuso il dibattito con la domanda dedicata alla possibilità che per la prima volta potrebbe accadere che nessun rappresentante del territorio lecchese sieda in parlamento. In questo caso tutti i candidati si sono impegnati davanti agli imprenditori a farsi da cassa di risonanza con Roma per i problemi locali.

Anna Masciadri
Ufficio Stampa 


Tfr: indice di rivalutazione relativo al mese di agosto 2022

L’Istat ha diffuso l’indice nazionale dei prezzi al consumo per le famiglie di operai ed impiegati, risultato nel mese di agosto 2022 con indice pari a 112,3.
 
In applicazione dell’art. 5 della Legge n. 297/82, nei casi di risoluzione del rapporto di lavoro dal 15 agosto 2022 al 14 settembre 22, la percentuale di rivalutazione da applicare al Tfr ammonta a 5,943503%.

 
(FV/fv)


“Credito Adesso Evolution”: riapre lo sportello

Regione Lombardia ha deliberato un incremento della dotazione finanziaria di questa misura per l’ottenimento di nuovi finanziamenti a tasso zero e contributi in conto interesse per le imprese lombarde.

Soggetti beneficiari:
PMI e MIDCAP aventi sede operativa in Lombardia, attive da almeno 24 mesi, con media dei ricavi tipici degli ultimi due (o tre) esercizi chiusi pari ad almeno euro 120.000 con codice Ateco primario previsto dal bando.

Finanziamento richiedibile e sue caratteristiche:
Il singolo finanziamento chirografario richiesto non potrà superare il 25% della media dei ricavi tipici risultanti dagli ultimi due esercizi contabilmente chiusi alla data di presentazione della domanda, entro i seguenti limiti:

. per le PMI – tra euro 30.000 ed euro 800.000
. per le MID CAP – tra euro 100.000 ed euro 1.500.000

Il finanziamento avrà una durata compresa tra minimo 24 mesi e massimo 72 mesi a cui si aggiunge il preammortamento tecnico necessario per allineare la scadenza delle rate alla prima scadenza utile.
Nel caso di utilizzo della garanzia del Fondo Centrale di Garanzia la durata del finanziamento, comprensiva del periodo di preammortamento e del periodo di preammortamento tecnico, non potrà superare i 72 mesi.
Il finanziamento prevede un rimborso amortizing con rata semestrale a quota capitale costante.
Interessi: tasso Euribor a 6 mesi + spread in base alla classe di rischio.
 
Caratteristiche dell’agevolazione
A parziale copertura degli oneri connessi al Finanziamento, Finlombarda concede un contributo in conto interessi pari al 3% in termini di minore onerosità del finanziamento e, comunque, in misura tale da non superare il tasso definito per il finanziamento ed in ogni caso pari ad un valore massimo di euro 70.000.
 
La domanda di partecipazione va presentata esclusivamente su Bandi On Line dalle ore 10.30 del 15 Settembre 2022 fino ad esaurimento delle risorse finanziarie disponibili.
 
Per maggiori informazioni cliccare qui.

(MP/ms)


Firmato il decreto “Fondo Nuove Competenze”

Il Ministero del Lavoro e delle politiche sociali ha comunicato la firma, da parte del Ministro Orlando, di un decreto volto a regolare il Fondo Nuove Competenze.

Ricordiamo che il Fondo Nuove Competenze è il programma atto a guidare la formazione dei lavoratori occupati nell’ambito del Piano Nazionale Nuove Competenze, riformato in ottica di transizione digitale ed ecologica e rifinanziato con un miliardo di euro per tali finalità.

Il decreto conterrà, tra le altre, le seguenti misure:

  • Orientamento della formazione alla creazione di competenze digitali e green.
  • Rafforzamento della qualità ed efficacia dei programmi formativi.
  • Valorizzazione dei fondi interprofessionali per l’accesso al FNC; per i datori di lavoro che non hanno fondi interprofessionali la formazione dovrà essere erogata da enti accreditati a livello nazionale o regionale.
  • Il Fondo copre i costi del 100% dei contributi assistenziali e previdenziali e del 60% della retribuzione oraria delle ore destinate alla formazione; è prevista una premialità per chi intraprende percorsi di riduzione dell’orario di lavoro a parità di salario.
Per quanto riguarda la gestione della misura, sarà responsabile l’Agenzia Nazionale per le Politiche Attive del Lavoro, che ad ottobre pubblicherà l’avviso per le candidature da parte delle aziende.
Il provvedimento è attualmente in attesa della controfirma del Ministero dell’Economia e delle Finanze.

Trovate a questo Link il comunicato del Ministero.

(SB/am)


Guida Ats Brianza per prevenire la trasmissione del Covid negli ambienti di lavoro

Si segnala che la guida predisposta da Ats Brianza per il lavoro sicuro rispetto al Covid19 è on line con aggiornamento di agosto 2022.

Contiene il recepimento di tutte le modifiche che le norme applicabili alle imprese introducono nella gestione del rischio da Covid19.

Se non lo avete già fatto, vi invitiamo a consultarla: guida gestione rischio Covid, Ats Brianza, versione 3.1 rev. 5 del 17/08/2022, in giallo le parti modificate.

Per quanto riguarda il protocollo anticovid nelle aziende, le indicazioni dopo l’estate sono rimaste invariate, come da circolare Api n.378 del 7 luglio 2022; il protocollo attualmente vigente è valido fino al 31 ottobre 2022 (salvo che le condizioni epidemiologiche dovessero peggiorare in modo repentino).

(SN/bd)