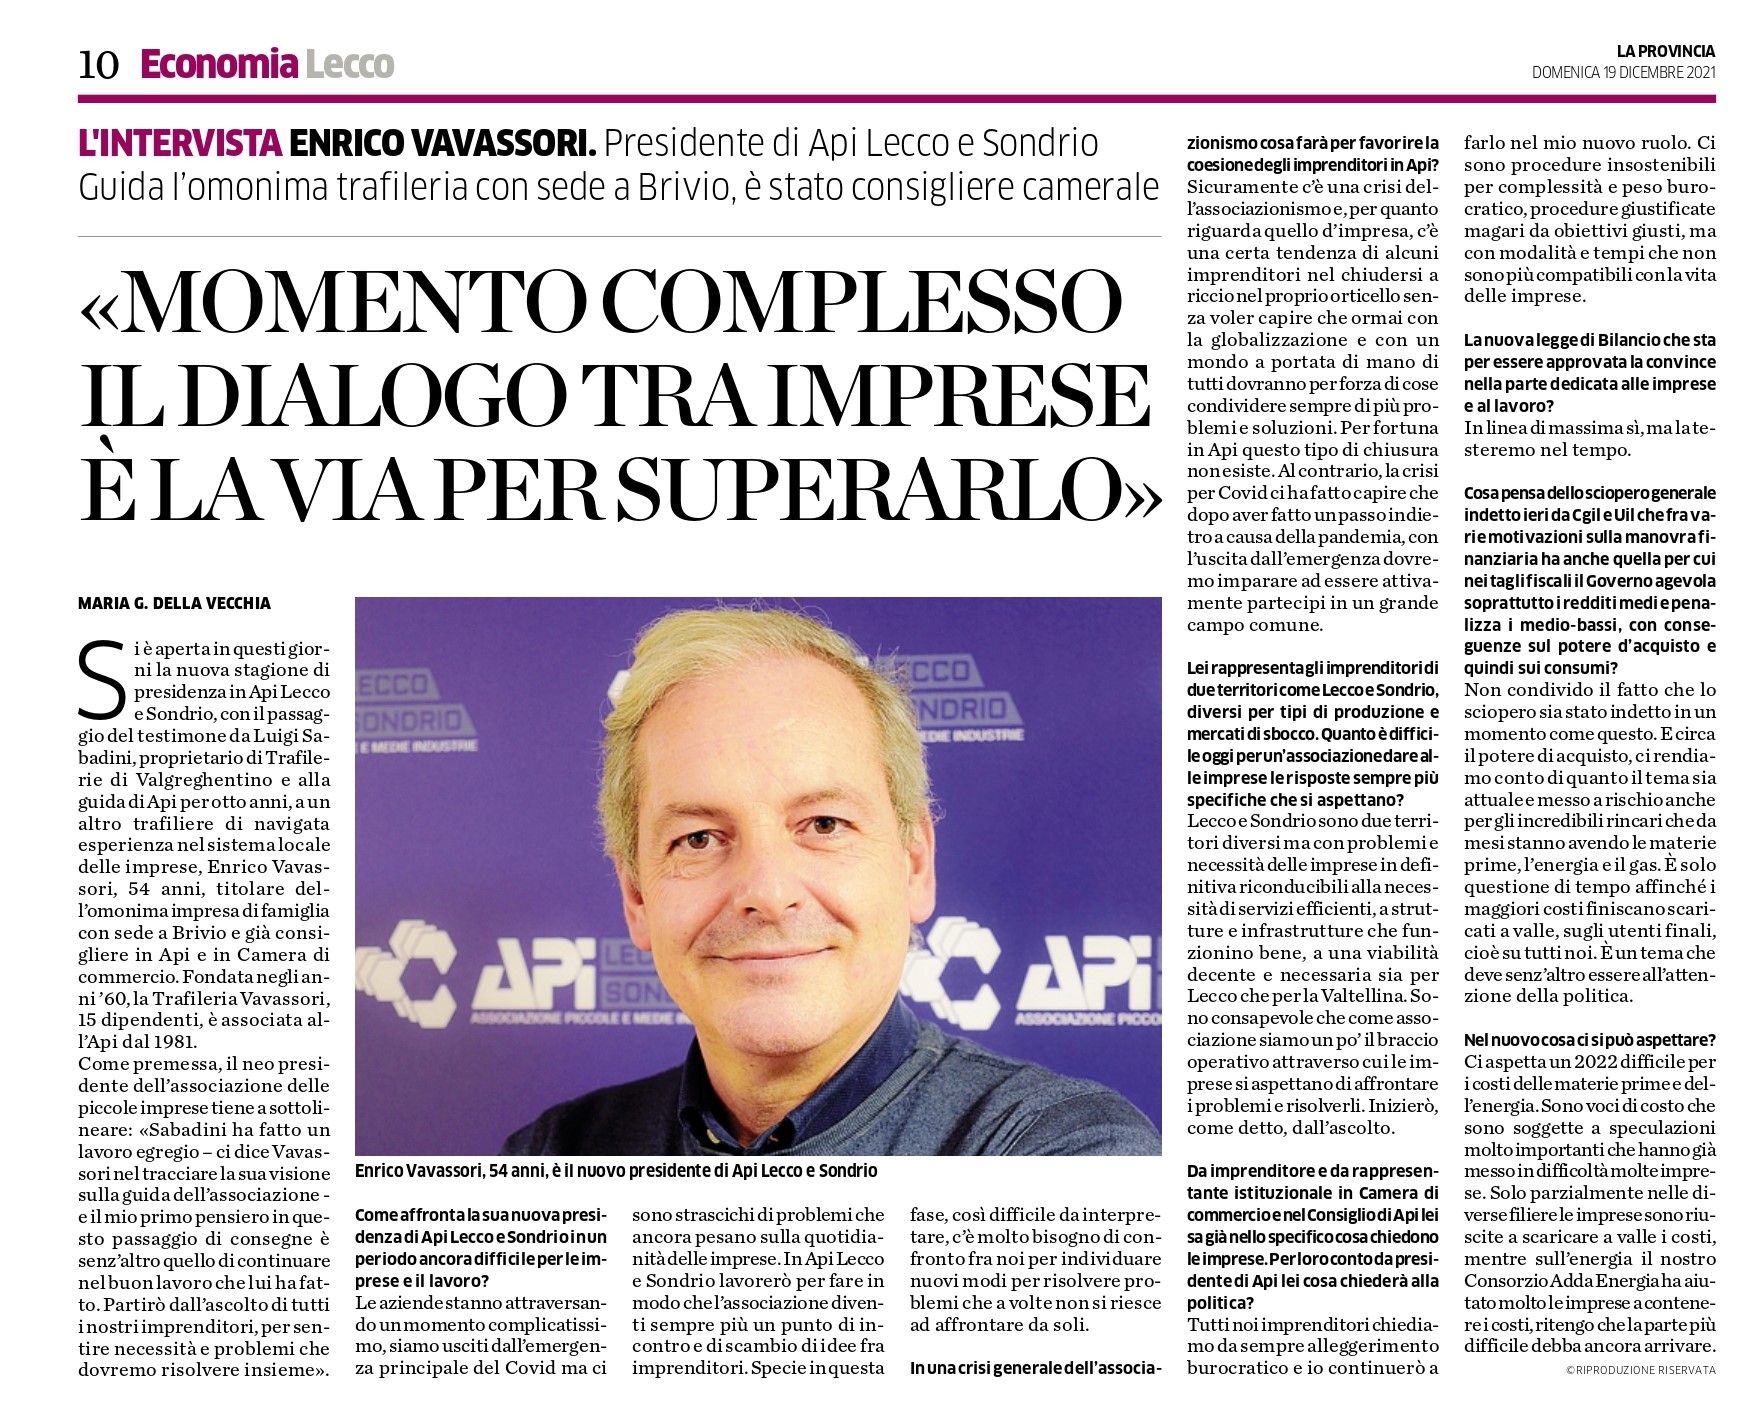
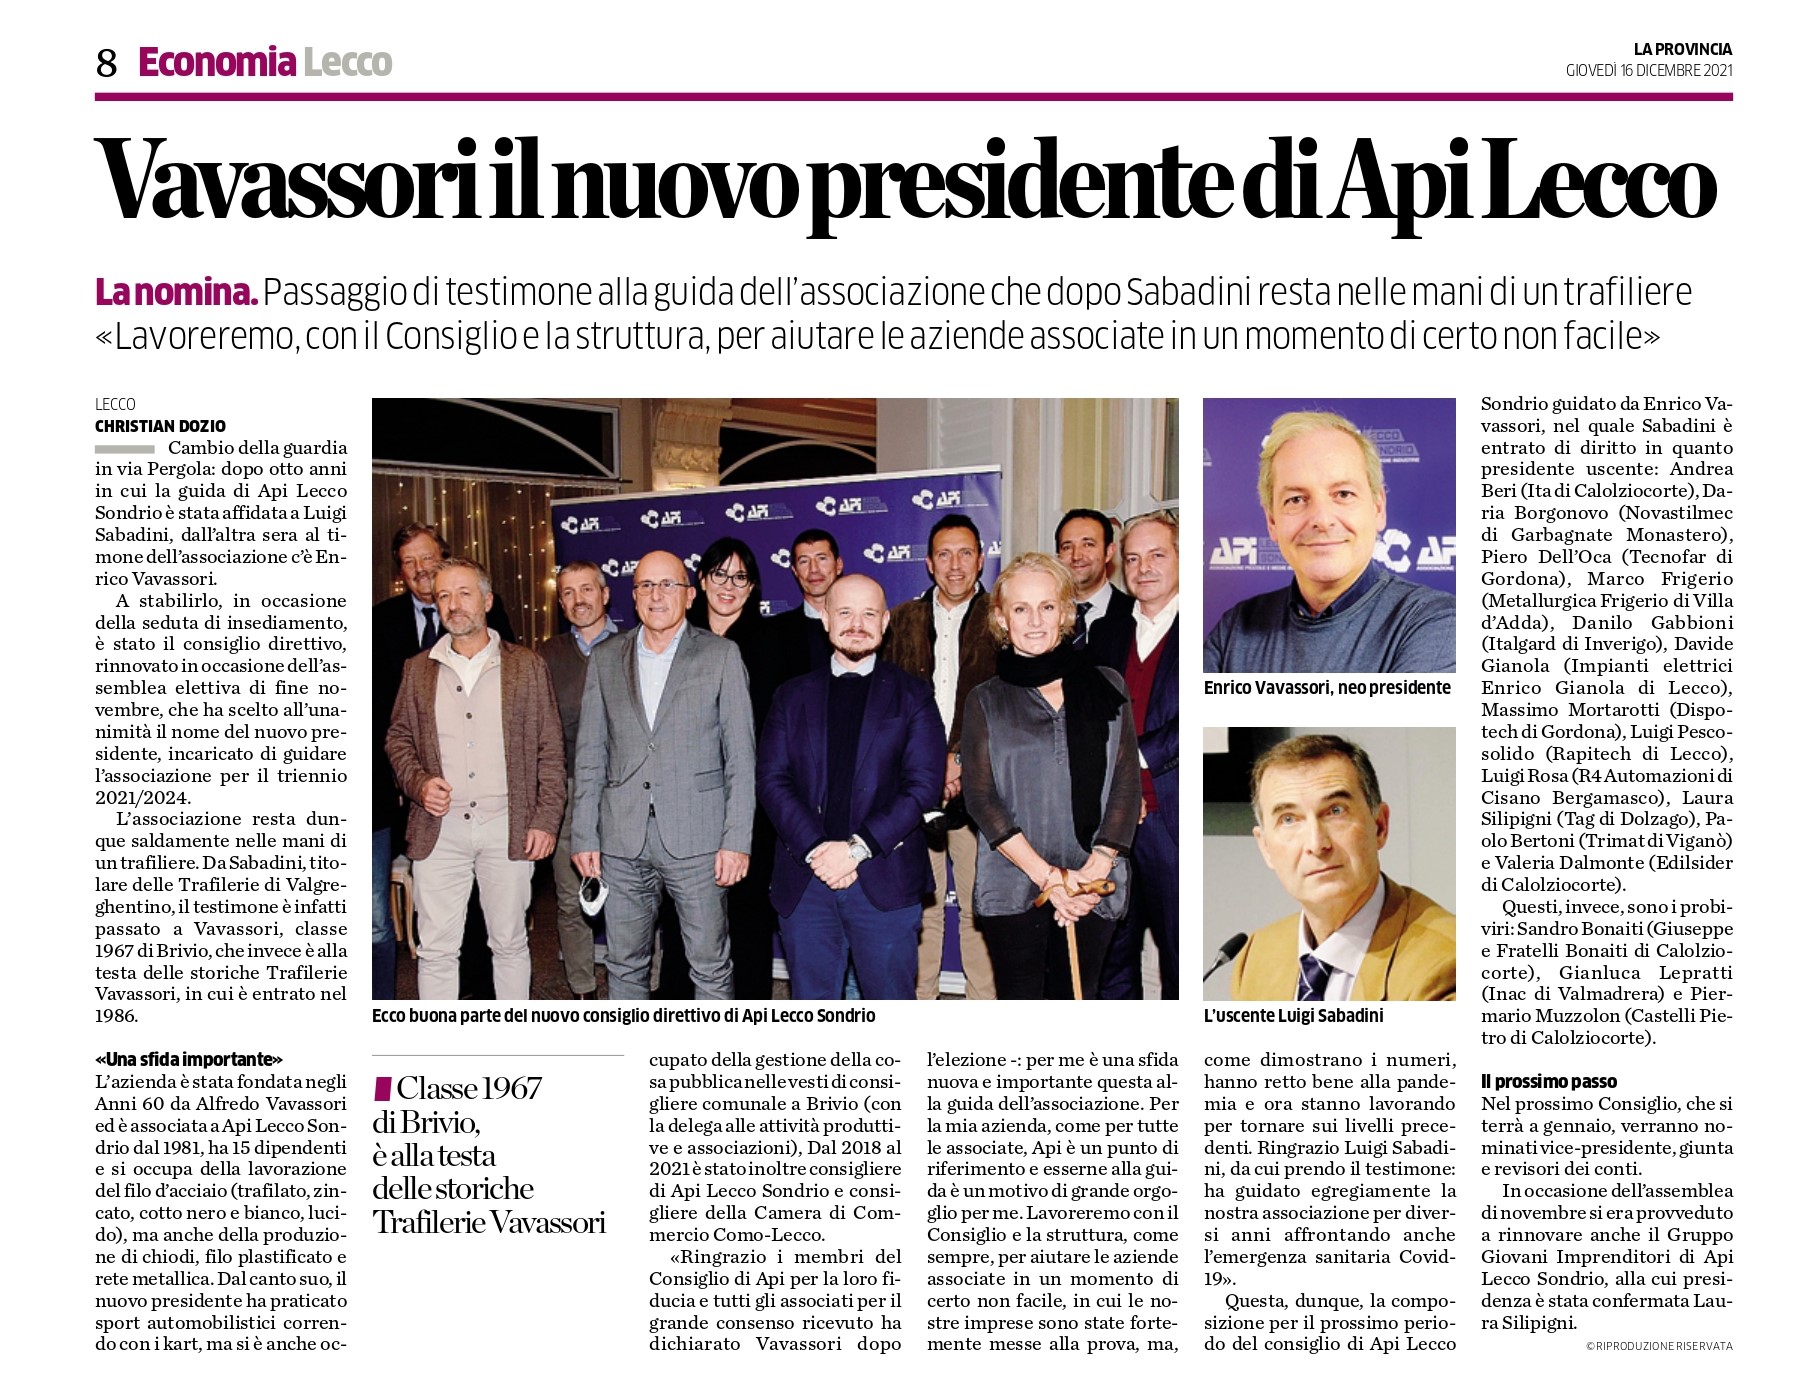
La Provincia intervista Enrico Vavassori
La Provincia del 19 dicembre 2021, intervista a Enrico Vavassori.
La Provincia del 19 dicembre 2021, intervista a Enrico Vavassori.
La direttiva europea Sup (single plastic use) è stata recepita in Italia ed entra in vigore il 14 gennaio 2022. Il decreto di recepimento n.196 dell’8 novembre 2021 è stato pubblicato nella Gu del 30 novembre 2021, n. 285 attuativo della direttiva Ue 2019/904 (cosiddetta direttiva Sup) che prescriveva agli Stati membri dell’Unione di promuovere la transizione verso un modello di economia circolare e di adottare un diversificato ventaglio di misure al fine di ridurre l’incidenza sull’ambiente e sulla salute umana di determinati prodotti in plastica e, in particolare, dei prodotti in plastica monouso, i quali, essendo destinati ad avere un’unica applicazione di brevissima durata, rappresentano uno scarto ad alto rischio di dispersione e di abbandono nell’ambiente soprattutto acquatico; il decreto punta a promuovere prodotti e materiali innovativi e sostenibili e comportamenti responsabili rispetto alla gestione dei rifiuti in plastica. Comprende restrizioni all’immissione sul mercato; requisiti di marcatura; responsabilità estesa del produttore (Epr).
Previste sanzioni fino a 25.000 euro per immissione di prodotti non conformi sul mercato o per la mancata partecipazione ai sistemi, salvo che il fatto costituisca reato.
Si allega il testo integrale del decreto 8 novembre 2021, n. 196, che riporta in allegato l’elenco dei prodotti di plastica monouso soggetti alle restrizioni.
(SN/bd)
La vera novità, già annunciata nelle scorse settimane, consiste nell’estensione dell’obbligo ai soggetti passivi che si avvalgono della franchigia per le piccole imprese di cui all’art. 282 della direttiva 2006/112/Ce.
La proroga al 31 dicembre 2024 non determina alcun reale mutamento nel sistema “ordinario” di fatturazione elettronica delle operazioni B2B e B2C, né la necessità di operare modifiche legislative, posto che il testo dell’art. 1 comma 3 del D.lgs. 127/2015 (che ha introdotto l’adempimento) non prevede un termine di decadenza dell’obbligo; non può dirsi altrettanto per quanto attiene all’estensione della misura a minimi e forfetari, atteso che la medesima norma ne dispone, attualmente, l’esonero.
Essendo, quindi, indispensabile un intervento legislativo, è presumibile che la novità riguardante i soggetti che beneficiano di regimi agevolati non entri in vigore dal prossimo 1° gennaio 2022, ma in un momento successivo.
In questo senso, va considerato, in primis, che, in termini sistematici, “le disposizioni tributarie non possono prevedere adempimenti a carico dei contribuenti la cui scadenza sia fissata anteriormente al sessantesimo giorno dalla data della loro entrata in vigore o dell’adozione dei provvedimenti di attuazione in esse espressamente previsti” (art. 3 della L. 212/2000, c.d. “Statuto del contribuente”).
Secondariamente occorre che venga individuato un “veicolo” legislativo per l’introduzione della norma nell’ordinamento interno.
Una prima soluzione potrebbe consistere nell’inserimento di uno specifico emendamento all’interno della legge di bilancio 2022, in corso di approvazione, benché i tempi appaiano ormai molto stretti.
Parrebbe più probabile (ma anche in questo caso il condizionale è d’obbligo) che sia introdotta una disposizione specifica nell’usuale Dl. “milleproroghe” di fine anno, mediante la quale sia consentita, ancora per un periodo limitato, l’adozione della fattura cartacea per minimi e forfetari. In questo senso sarebbe sufficiente una modifica dell’art. 1 comma 3 ultimo periodo del D.lgs. 127/2015, che garantisse la possibilità di usufruire dell’esonero sino a un termine stabilito (ad esempio, per un ulteriore semestre).
In via residuale, potrebbe essere scelta la strada della “delega fiscale”; in questo caso, tuttavia, i tempi si potrebbero dilatare, in contrasto con i desiderata dell’Amministrazione finanziaria che necessiterebbe di disporre prima possibile di dati che le sono utili nella lotta all’evasione.
Nella richiesta alla Commissione Ue, l’Italia ha, infatti, sottolineato come l’estensione dell’ambito di applicazione della fattura elettronica ai soggetti che si avvalgono della franchigia per le piccole imprese “potenzierebbe la capacità dell’Agenzia delle entrate di lottare contro la frode e l’evasione dell’imposta sul valore aggiunto (Iva), fornendo un quadro completo delle fatture emesse da tutti i soggetti passivi” (cfr. proposta Commissione Ue del 5 novembre scorso).
Resta da capire quale sarà il destino dei soggetti che hanno esercitato l’opzione di cui agli artt. 1 e 2 della L. 398/91 (associazioni sportive dilettantistiche), attualmente esonerati dall’obbligo di fatturazione elettronica se nel periodo d’imposta precedente hanno conseguito proventi dall’esercizio dell’attività commerciale per un importo non superiore a 65.000 euro (o tenuti ad assicurare che il documento venga emesso “per loro conto dal cessionario o committente soggetto passivo d’imposta”, nel caso in cui abbiano superato detto importo ex art. 1 comma 3 del D.lgs. 127/2015).
Sulla base di quanto stabilito dalla decisione assunta dal Consiglio Ue, infatti, si potrebbe ipotizzare che anche tali soggetti siano chiamati a emettere e-fatture via SdI.
Sempre con riferimento all’ambito soggettivo, resta confermato che l’obbligo di emissione di fattura elettronica mediante Sistema di Interscambio riguarda esclusivamente “i soggetti stabiliti sul territorio italiano”. Permane, quindi, l’esclusione per i soggetti che non sono residenti o stabiliti e che possiedono esclusivamente un numero identificativo ex art. 35-ter del Dpr 633/72 o hanno nominato un rappresentante fiscale.
In questo contesto appare un unicum la definizione del perimetro soggettivo della fatturazione elettronica per le operazioni intercorse con la Repubblica di San Marino. Il Dm 21 giugno 2021, che introduce tale obbligo dal 1° luglio 2022, include, infatti, nell’ambito di applicazione non soltanto i soggetti passivi “residenti” o “stabiliti”, ma anche gli operatori semplicemente “identificati in Italia” (art. 1 del Dm 21 giugno 2021).
(MF/ms)
Il comma 3 della citata norma consente infatti la fruizione alternativa, tramite riconoscimento di un credito d’imposta, del rendimento nozionale Ace di cui all’articolo 1 Dl. 201/2011, per gli incrementi di capitale proprio effettuati nell’esercizio successivo a quello in corso al 31.12.2020.
La conversione dell’Ace in credito d’imposta si ottiene moltiplicando il rendimento nozionale, pari agli incrementi di capitale proprio effettuati nel 2021 entro un massimo di 5 milioni di euro e valutati al 15%, per l’aliquota Ires o Irpef in vigore nel periodo d’imposta in corso al 31.12.2020.
L’articolo 19, comma 6, Dl. 73/2021 offre tre modalità di fruizione alternative del credito d’imposta “Super Ace”:
La finestra temporale per l’invio della Comunicazione decorre dal 20.11.2021 fino al termine ordinario per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta successivo a quello in corso al 31.12.2020.
La Comunicazione Ace può essere trasmessa anche con riferimento a singoli incrementi di capitale proprio ed eventuali incrementi di capitale proprio successivi sono oggetto di ulteriori Comunicazioni Ace in cui deve essere omesso il riporto degli incrementi indicati nelle Comunicazioni già validamente presentate.
L’istituzione del codice tributo per la compensazione in F24 consente dunque la fruizione a coloro che hanno già provveduto all’invio di anche solo una singola comunicazione all’Agenzia delle entrate e hanno ricevuto:
Il campo “anno di riferimento” deve essere valorizzato con l’anno d’imposta a cui si riferisce il credito, dunque, per la generalità delle imprese con periodo d’imposta coincidente con l’anno solare, il 2021.
Come di consueto, il modello F24 che espone l’utilizzo in compensazione del credito d’imposta deve essere presentato esclusivamente tramite i servizi telematici dell’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento.
Se l’importo compensato, anche tenuto conto dei precedenti utilizzi, eccede l’ammontare massimo spettante come risultante dalle comunicazioni validamente presentate e consultabile nel “Cassetto fiscale” del contribuente al link “Crediti Iva / Agevolazioni utilizzabili”, il relativo modello F24 è scartato.
(MF/ms)
Gli pubblicati sull’elezione del nuovo presidente di Api Lecco Sondrio Enrico Vavassori.
La Provincia: Vavassori nuovo presidente di Api Lecco
Lecconotizie: API. Enrico Vavassori è il nuovo presidente delle piccole medie imprese lecchesi
LeccoToday: È Enrico Vavassori il nuovo presidente di Api Lecco Sondrio
Lecco FM: Vavassori nuovo presidente Api Lecco Sondrio
L’Istat ha diffuso l’indice nazionale dei prezzi al consumo per le famiglie di operai ed impiegati, risultato nel mese di novembre 2021 con indice pari a 105,7.
(FV/fv)
Si ricorda che la guida per il lavoro in sicurezza in tempo di Covid-19 è in continuo aggiornamento da parte della Ats Brianza e che recepisce regolarmente tutte le modifiche che le norme applicabili alle imprese introducono nella gestione del rischio da Covid-19.
Vi invitiamo a consultarla: Guida Ats Brianza versione 2.19 del 13/12/2021, in giallo le parti modificate.
Allo stessa pagina del sito si trova l’accesso al portale per il tracciamento dei casi Covid-19 che deve essere usato dal medico, in collaborazione con l’azienda, in tutti i casi in cui occorre segnalare dei contatti stretti di una caso positivo al Covid.
(SN/bd)
Il Consiglio dei Ministri ha recentemente approvato la proroga dello stato di emergenza, ma si attende la pubblicazione del decreto.
La proroga produce conseguenze che riguardano diversi aspetti organizzativi di contrasto alla pandemia, tra i quali il controllo del Green Pass dei lavoratori. Come si comunicava nella circolare Api n. 520 del 23 settembre 2021 l’obbligo del controllo del Green Pass in fase di accesso ai luoghi di lavoro, in vigore dal 15 ottobre 2021 in capo ai datori di lavoro, secondo apposita procedura interna aziendale, rimane obbligatorio fino alla nuova scadenza del 31 marzo 2022 anziché terminare con il 31 dicembre 2021.
(SN/bd)
Si tratta di un versamento autonomo che rappresenta un anticipo del pagamento d’imposta dovuto in relazione (circ. Agenzia delle Entrate n. 28/2017):
A titolo esemplificativo, inoltre, sono esonerati dal versamento i soggetti passivi che hanno cessato l’attività nel corso del 2021 e non sono tenuti a effettuare alcuna liquidazione periodica dell’imposta relativa al mese di dicembre 2021 (contribuenti mensili) oppure all’ultimo trimestre 2021 (contribuenti trimestrali).
Considerata la possibilità di applicare il metodo più favorevole di determinazione dell’acconto Iva, sono esonerati “di fatto” da tale versamento, per esempio, coloro che hanno iniziato l’attività nel 2021 oppure che prevedono di evidenziare un credito Iva nell’ultima liquidazione (mensile o trimestrale) relativa al 2021 o nella dichiarazione Iva per detto anno (C.M. n. 52/91).
I soggetti passivi tenuti a versare l’acconto Iva 2021 possono quantificare il relativo ammontare adottando una delle seguenti modalità:
Il versamento non può essere rateizzato
Il versamento dell’acconto Iva deve essere effettuato, a mezzo modello F24, utilizzando il codice tributo:
Per ulteriori approfondimenti sull’acconto Iva 2021, si rinvia alla Procedura pratica n. 60.
(MF/ms)
Con il rinvio della nuova disciplina, la comunicazione delle operazioni con soggetti non stabiliti sarà effettuata, ancora per tutto il primo semestre 2022, secondo le attuali modalità e termini.
Ciò significa, tra l’altro, che dovranno essere trasmessi i dati, su base massiva, trimestralmente:
Solo a partire da quella data, sarà obbligatorio l’invio dei dati delle operazioni transfrontaliere via SdI, con il formato della fattura elettronica.
Al riguardo, sono già state aggiornate le specifiche tecniche della e-fattura, con provv. Agenzia delle Entrate n. 293384/2021 (che ha modificato il provv. n. 89757/2018), prevedendo tra l’altro che:
Sino a quella data, resta facoltativa la trasmissione via SdI dei dati delle operazioni che intercorrono con soggetti non stabiliti, essendo la fattura elettronica pienamente sostitutiva dell’obbligo comunicativo, ai sensi dell’art. 1 comma 3-bis del D.lgs. 127/2015.
Resta, quindi, possibile per i soggetti passivi nazionali:
Le novità non riguardano i soggetti non residenti, identificati ai fini Iva in Italia direttamente o mediante nomina di un rappresentante fiscale, i quali permangono esonerati all’adempimento.
Attualmente, stando ai chiarimenti dell’Agenzia delle Entrate (circolare n. 14/2019), sono esonerati dalla comunicazione i soggetti che operano in base al regime c.d. “di vantaggio” e al regime forfetario per gli autonomi.
È da osservare, però, che alla luce della prospettata introduzione dell’obbligo di fatturazione elettronica anche per tali soggetti (si veda la decisione del Consiglio Ue del 13 dicembre 2021), tale esonero dovrà essere riconsiderato.
Regime sanzionatorio aggiornato dal 1° gennaio
L’art. 1 comma 1104 della L. 178/2020 (legge di bilancio 2021) ha anche previsto un nuovo regime sanzionatorio per le violazioni connesse alla comunicazione in esame, riferito alle “operazioni effettuate a partire dal 1° gennaio 2022”.
Il Dl 146/2021, nel differire al 1° luglio 2022 le novità relative alle modalità e ai termini di invio dei dati delle operazioni di cui al c.d. “esterometro”, non ha altresì adeguato i termini per l’applicabilità del nuovo regime sanzionatorio.
Pertanto, attualmente l’art. 11 comma 2-quater del D.lgs. 471/97 è modificato, per le operazioni dal 1° gennaio 2022, prevedendo l’applicazione di una sanzione amministrativa pari a 2 euro, per ciascuna fattura non trasmessa correttamente o non trasmessa tempestivamente, e modificando, in particolare, il limite massimo.
Il nuovo importo massimo della sanzione è pari a 400 euro su base mensile, riducibile alla metà (entro il nuovo limite massimo di 200 euro per ciascun mese), se la trasmissione dei dati è effettuata entro i 15 giorni successivi ai termini previsti dall’art. 1 comma 3-bis del D.lgs. 127/2015.
(MF/ms)