1

Imprese elettrivore titolari di punti di prelievo che alimentano anche altri soggetti: chiarimenti dell’Arera sulla delibera n. 256/2026/R/eel

Facciamo seguito alla nostra circolare n. 501 del 17 settembre 2026 per informare che l’Arera ha pubblicato un chiarimento per le imprese elettrivore titolari di punti di prelievo che alimentano anche altri soggetti.
A seguito dell’entrata in vigore della delibera Arera n. 256/2026/R/eel – con la quale la stessa Arera aveva previsto che le imprese elettrivore devono dichiarare se hanno “ospiti” sotto i loro POD -, sono emersi dubbi sull’individuazione e la definizione di soggetti economici che assorbono energia in contesti produttivi in condivisione, riconducibili a unica unità di consumo, cioè ai casi in cui sia configurabile una sola unità immobiliare o un insieme di unità immobiliari che possono essere aggregate in un’unica unità di consumo, con l’unico POD nella esclusiva titolarità del soggetto richiedente l’agevolazione per energivori.

Ferma restando la necessaria assenza di clienti nascosti nell’area produttiva dell’energivoro intestatario del POD (cioè di soggetti che prelevano energia per uso proprio e che ai sensi della definizione di unità di consumo sono tenuti a richiedere un proprio punto di connessione alla rete di distribuzione), l’Arera, con nota del 23 settembre u.s., ha precisato che l’intento della delibera “è di perimetrare e distinguere precisamente l’energia prelevata dall’intestatario del POD richiedente l’agevolazione per lo svolgimento della propria attività produttiva (energia che ha diritto a usufruire dell’agevolazione) dall’energia elettrica prelevata dall’intestatario del POD per la fornitura di servizi ai terzi non riconducibile alla propria attività produttiva (energia non avente diritto all’agevolazione)”.
L’Arera ha chiarito che “si ritiene che possa essere ricompresa nell’energia prelevata per lo svolgimento della propria attività produttiva dall’intestatario del POD richiedente l’agevolazione, non solo l’energia elettrica utilizzata direttamente dal titolare del POD nei propri processi produttivi, ma anche l’energia elettrica messa a disposizione di parti terze che operano nel perimetro dell’impianto del suddetto titolare e che agiscono per suo conto”. Più in dettaglio, rientra nell’energia che ha diritto a usufruire dell’agevolazione quella messa a disposizione delle parti terze e utilizzata al fine di svolgere attività integrate o funzionali al processo produttivo del soggetto energivoro (manutenzione e gestione dei suoi impianti, etc) o attività che per obblighi normativi gli competono (servizio mensa obbligatorio ai sensi della normativa nazionale, attività imposte dalle autorità pubbliche per finalità ambientali o di pubblica utilità, pulizia e igienizzazione degli spazi di lavoro, riscaldamento e condizionamento dei suddetti spazi, etc) o ancora rientrino nei servizi che il datore di lavoro mette usualmente a disposizione dei propri dipendenti (a titolo di esempio l’energia elettrica funzionale ad alimentare le apparecchiature per la somministrazione di bevande, snack, etc).

Con la delibera n. 256/2026/R/eel l’Arera ha inoltre dato disposizioni alla Csea affinché il portale per la raccolta delle dichiarazioni per l’anno 2027 sia adeguato per disciplinare le imprese elettrivore con “ospiti” sotto i loro POD (cioè se sotto allo stesso POD operano più soggetti giuridici) prevedendo che le stesse imprese, in fase di accesso alle agevolazioni, debbano inoltrare alla Csea entro 30 giorni una relazione tecnica rilasciata da EGE o ESCo con le caratteristiche della specifica configurazione con sottomisura, pena la decadenza totale delle agevolazioni per l’anno di competenza e il recupero integrale degli importi eventualmente già riconosciuti.

Posto che per consentire di acquisire e gestire correttamente tale casistica, i sistemi informativi e i processi di gestione dell’agevolazione della Csea non sono ancora adeguati, con la Delibera n. 344/20269/E/eel, l’Arera ha previsto per l’annualità 2027 modalità temporanee di riconoscimento dell’agevolazione per le imprese elettrivore con “ospiti”: è sospeso per le imprese, limitatamente a tale annualità, l’obbligo di inoltro della relazione tecnica prevista, pur mantenendo quello di dichiarare se l’impresa energivora è titolare di POD che alimentano unità di consumo nelle quali sono presenti soggetti che prelevano energia, indirettamente tramite lo stesso POD, per attività non funzionali allo svolgimento delle propria attività produttiva.
Restiamo comunque a disposizione per eventuali chiarimenti dovessero necessitare.
 
(RP/rp)
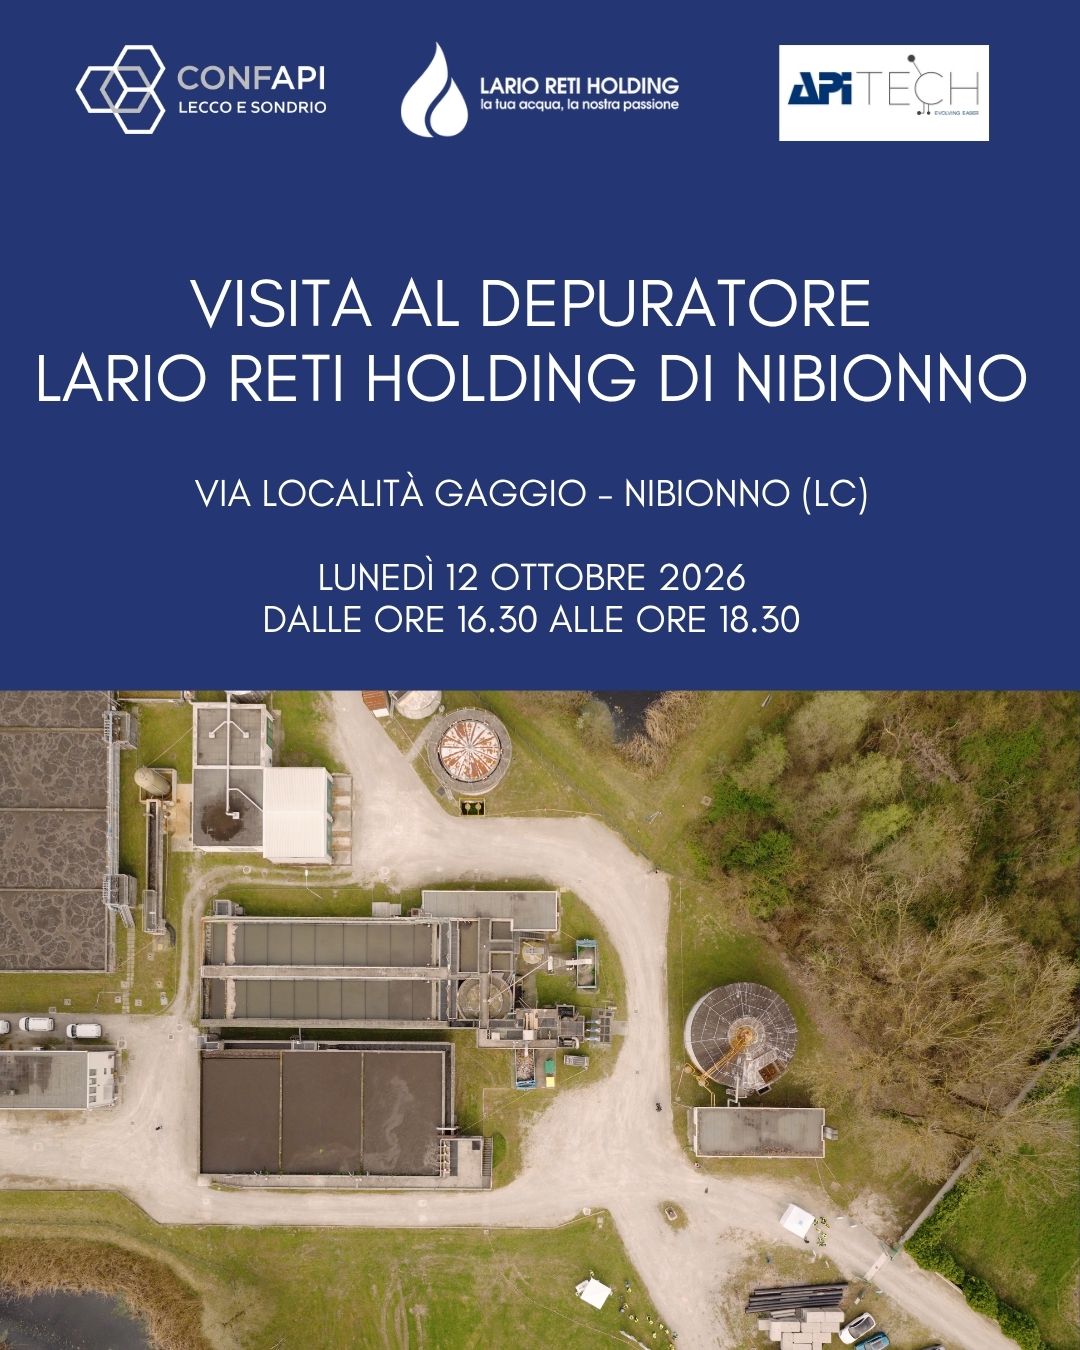


Visita guidata del depuratore Lario Reti Holding di Nibionno: lunedì 12 ottobre, ore 16.30

Nuovo appuntamento sul territorio dedicato alla sostenibilità e all’innovazione tecnologica nella gestione delle risorse.

Lunedì 12 ottobre alle ore 16.30 Confapi Lecco Sondrio organizza, per i propri associati, una visita guidata esclusiva presso il depuratore di Nibionno di Lario Reti Holding.
L’impianto, situato in via Località Gaggio a Nibionno (LC), rappresenta un’infrastruttura strategica per il nostro territorio:

  • Innovazione e investimenti: costruito nel 1980, è stato recentemente oggetto di un importante intervento di ammodernamento da oltre 2,6 milioni di euro, concluso nel 2022.
  • Capacità e territorio: tratta i reflui di otto comuni della zona (Barzago, Barzanò, Bulciago, Cassago Brianza, Costa Masnaga, Cremella, Nibionno e Sirtori), servendo circa 30.000 abitanti equivalenti.
  • Sostenibilità ambientale: integra al suo interno un avanzato sistema di fitodepurazione, un’area umida ecologica che sfrutta piante e microfauna per il filtraggio naturale delle acque reflue.

La visita sarà un’occasione fondamentale per approfondire da vicino le soluzioni adottate per la tutela dell’ambiente e l’efficientamento delle infrastrutture idriche locali.
 
Dettagli dell’evento:

  • Data: Lunedì 12 ottobre 2026
  • Orario: dalle 16.30 alle 18.30
  • Luogo: Depuratore di Nibionno – via Località Gaggio, Nibionno (LC)

 
 Per iscriversi alla visita cliccare qui

In allegato locandina. 


Agevolazioni sulle forniture di gas naturale – imprese “gasivore”: apertura portale per le dichiarazioni relative all’annualità di competenza 2027

Informiamo le Aziende Associate che ai sensi del DM Mite (ora Mase) 21.12.2021, nonché della deliberazione n. 541/2022/R/gas dell’Arera (l’Autorità di Regolazione Reti, Energia e Ambiente Autorità per l’energia), la Csea, Cassa per i servizi energetici e ambientali, con circolare n. 46/2026/GAS ha reso noto che dal 30 settembre u.s. è possibile accedere al Portale Gasivori per la raccolta, nel corso della sessione ordinaria, delle dichiarazioni per l’annualità di competenza 2027.
 
L’accesso al portale sarà consentito fino alle ore 23:59 del 16 novembre 2026.
 
Decorso il suddetto termine, l’iscrizione all’elenco delle imprese a forte consumo di gas naturale per l’annualità di competenza 2027 sarà possibile solo ed esclusivamente in occasione della sessione suppletiva, secondo le modalità e le tempistiche stabilite agli artt. 4.4 e 4.13 dell’Allegato A alla Delibera Arera n. 541/2022/R/gas.
 
Il Portale telematico della Csea per la presentazione delle dichiarazioni gasivori è accessibile al seguente link: http://gasivori.csea.it/.
 
Le aziende che hanno già effettuato la registrazione in occasione della formazione di uno o più elenchi in qualità di imprese a forte consumo di energia elettrica o gas naturale, possono accedere al Portale con la username e password già in loro possesso.
Le altre imprese dovranno accreditarsi cliccando sul tasto “Nuova registrazione”.
 
Dopo aver effettuato l’accesso, utilizzando la Partita IVA come username e la password fornita in fase di registrazione, l’impresa potrà compilare la dichiarazione.
 
Entro il 18 dicembre 2026 la Csea pubblicherà sul proprio sito internet l’elenco delle imprese a forte consumo di gas naturale per l’anno di competenza 2027, distinte per classi di agevolazione.
 
Per tutte le imprese che presentano la richiesta di ammissione ai benefici, sia durante l’apertura ordinaria del portale che durante la sessione suppletiva, sarà applicato un contributo in quota fissa a copertura delle spese di gestione sostenute dalla CSEA.
Il contributo è fisso per anno di competenza, ma variabile di anno in anno.
Per le dichiarazioni anno di competenza 2027 il contributo è stato fissato dall’Arera pari a:
•       600 € per le imprese che presentano la dichiarazione nella sessione di apertura ordinaria;
•    1.000 € per le imprese che presentano la dichiarazione nella sessione di apertura suppletiva.
Il pagamento di tale contributo è condizione necessaria per l’inserimento dell’impresa in elenco e non è in alcun caso rimborsabile.
In caso di accertamento di pagamenti in misura non conforme, la mancata regolarizzazione, entro 60 giorni dalla ricezione della contestazione da parte della Csea, comporta l’automatica decadenza della dichiarazione e la definitiva esclusione dall’elenco della relativa annualità di competenza.
 
Ricordiamo che possono accedere alle agevolazioni previste per le imprese a forte consumo di gas naturale i soggetti giuridici che soddisfano i seguenti requisiti:
  • hanno un consumo medio annuo di gas naturale pari ad almeno 1 GWh/anno (pari a 94.582 Smc/anno con PCS 38,1 MJ/Smc) nel periodo di riferimento, intendendo per anno di competenza 2027 il triennio costituito dagli anni 2023, 2024 e 2025;
  • operano nei settori di cui all’Allegato 1 (riportato in allegato) al DM Mite n. 541 del 21.12.2021. La verifica è effettuata assumendo il codice Ateco prevalente indicato nella dichiarazione IVA relativa all’anno 2025;
  • al momento della presentazione della domanda adottano misure per l’uso efficiente dell’energia in conformità al D.Lgs. n. 102/2014 (sistema di gestione conforme alle norme ISO 50001 o titolari di diagnosi energetica in corso di validità e che abbiamo attuato un intervento di efficientamento) e che non versino in situazioni di difficoltà (ai sensi della Comunicazione della Commissione Europea C(2014) 249/1).
 
Le agevolazioni vengono applicate direttamente in fattura a riduzione della componente tariffaria RE o REt in misura differenziata a seconda della classificazione della gasivorità (indice IVAL o IFAT) dell’azienda, definita in funzione dei dati di bilancio, rapportati al prezzo di riferimento del gas che per l’anno 2027 l’Arera ha definito pari a 0,4986 €/Smc per i clienti direttamente allacciati alla rete di trasporto e 0,5745 €/Smc per i clienti su rete locale (come riportato nell’allegata determinazione dell’Arera del 23.09.2026 – DSME 4/2026).
 
I livelli di contribuzione minima alla componente RE e REt sono stabiliti come segue:
 
  • per le imprese caratterizzate da un indice di intensità gasivora su VAL (IVAL) maggiore o uguale al 20% il livello di contribuzione agli oneri RE e REt è pari al minor valore tra quello riportato al caso 1 in funzione dell’intensità gasivora su VAL (IVAL) e il valore applicabile riportato nel caso 2
 
Caso 1
•   1,5% del VAL se 20% ≤ IVAL < 30% (classe di agevolazione VAL.1)
•   0,8% del VAL se 30% ≤ IVAL < 40% (classe di agevolazione VAL.2)
•   0,6% del VAL se 40% ≤ IVAL < 50% (classe di agevolazione VAL.3)
•   0,5 % del VAL se IVAL ≥ 50% (classe di agevolazione VAL.4)
 
  • per le imprese caratterizzate da un indice di intensità gasivora su VAL (IVAL) inferiore al 20% il livello di contribuzione agli oneri RE e REt è pari a quello riportato al caso 2, in funzione dell’intensità gasivora su FAT (IFAT)
 
Caso 2
•   Se IFAT >= 2% si corrisponde il 20% della RE o REt
•   Se IFAT < 2% si corrisponde il 100% della RE o REt.
 
A decorrere dal 1° gennaio 2027 la componente REt è fissato a 4,37 c€/Smc.
 
Nel caso in cui il VAL e l’intensità gasivora rispetto al VAL (IVAL) risultino negativi, l’impresa non può accedere ai benefici ed essere inserita nell’elenco delle imprese a forte consumo di gas naturale.
 
Gli uffici del Consorzio restano a disposizione per ulteriori chiarimenti e per fornire tutto il supporto necessario allo svolgimento delle procedure; le aziende gasivore che intendessero utilizzare tale servizio sono invitate a voler segnalare la circostanza, al fine di poter coordinare la raccolta di tutti i dati necessari.
 
(RP/rp)


Dichiarazione redditi 2024: in arrivo le comunicazioni di anomalia tra e-fatture e ricavi

Con il provvedimento del 5 ottobre 2026, protocollo n. 271072/2026, l’Agenzia delle Entrate definisce le modalità di comunicazione delle anomalie riscontrate nei confronti dei contribuenti che, nel periodo d’imposta 2023, hanno emesso fatture elettroniche o trasmesso corrispettivi telematici senza far concorrere, in tutto o in parte, tali operazioni alla determinazione del reddito d’impresa indicato nei quadri RF, RG o LM del modello Redditi 2024.

L’attività di controllo si basa sul confronto tra i dati delle fatture elettroniche e dei corrispettivi giornalieri memorizzati e trasmessi telematicamente e le informazioni riportate nella dichiarazione dei redditi.

Le comunicazioni saranno inviate dall’Agenzia mediante posta elettronica certificata al domicilio digitale del contribuente. Le stesse informazioni saranno inoltre consultabili nell’area riservata del sito dell’Agenzia, nella sezione “L’Agenzia scrive” del Cassetto fiscale e del portale “Fatture e Corrispettivi”.

In particolare, la comunicazione conterrà:

  • gli elementi identificativi del contribuente e della dichiarazione dei redditi interessata;
  • il numero identificativo della comunicazione,
  • la data di emissione,
  • il codice atto
  • il periodo d’imposta di riferimento;
  • le modalità attraverso cui il contribuente potrà chiedere chiarimenti o segnalare all’Amministrazione finanziaria elementi, fatti e circostanze non conosciuti dal Fisco, che possano giustificare l’irregolarità rilevata;
  • le istruzioni operative per correggere eventuali errori o omissioni tramite ravvedimento operoso, beneficiando della riduzione delle sanzioni prevista dalla normativa.
In presenza di errori od omissioni, il contribuente potrà regolarizzare la propria posizione mediante ravvedimento operoso ai sensi dell’articolo 13 del decreto legislativo n. 472/1997, beneficiando della riduzione delle sanzioni in funzione del tempo trascorso.

La regolarizzazione resta possibile salvo la notifica di atti di liquidazione, accertamento, irrogazione delle sanzioni o specifiche comunicazioni di irregolarità. 

(MF/ms)


“Corso per imprenditori sull’intelligenza artificiale I livello edizione 2026”: ultimi posti disponibili

L’Intelligenza Artificiale sta rapidamente trasformando il panorama aziendale, offrendo opportunità senza precedenti per innovazione ed efficienza. Consapevoli di questa evoluzione, Confapi Lecco Sondrio è lieta di presentarvi una proposta formativa di base esclusiva e mirata sull’Intelligenza Artificiale, pensata specificamente per le esigenze delle nostre aziende associate e rivolta solo agli imprenditori e imprenditrici.
Questo percorso nasce da un’attenta analisi dei fabbisogni formativi emersi dalla nostra indagine, che ha evidenziato aspettative sulle applicazioni dell’AI e le legittime preoccupazioni sui rischi del suo utilizzo. L’obiettivo è fornire agli imprenditori gli strumenti e le competenze per navigare in questo nuovo scenario, trasformando la conoscenza teorica in capacità pratiche e immediatamente applicabili alla quotidianità lavorativa, raggiungendo un livello di autonomia nell’utilizzo di alcuni dei più efficaci strumenti di AI oggi disponibili.
 
Strutturato secondo il collaudato modello di apprendimento esperienziale di Kolb, il corso è rivolto esclusivamente agli imprenditori/imprenditrici delle PMI delle nostre aziende associate, provenienti dai settori metalmeccanico, manifatturiero e dei servizi. Per garantire l’omogeneità del gruppo e la reale efficacia del percorso, saranno richiesti requisiti minimi di accesso, che prevedono un’ottima familiarità con il sistema MS Office e competenze di base nell’utilizzo di modelli linguistici avanzati, come ChatGPT, per il supporto a compiti testuali e analitici.

Il corso, completamente gratuito, avrà una durata di  16 ore e si svolgerà presso il Politecnico di Milano – Aula A1.1, presso il Polo Territoriale di Lecco (via Previati 1/C) con i docenti del Politecnico Ing. Marco Tarabini e Ing. Manuel Roveri.
Sarà strutturato in 4 moduli con un taglio pratico e interattivo ed è riservato a 30 imprenditori. 

A seguito di iscrizione, la frequenza è da ritenersi obbligatoria. L’onere economico del corso è interamente sostenuto da Confapi Lecco Sondrio con posti limitati.

In caso di mancata partecipazione, verrà applicata una penale di € 400,00 a copertura dei costi sostenuti dall’Associazione.

In allegato il programma del corso. 
 
Per iscriversi, compilare il form cliccando qui

Le iscrizioni chiudono il 9 ottobre 2026. 

(SB/am)


Agenzia delle Dogane: dal 2027 nuova piattaforma per la trasmissione degli Intrastat

Per la presentazione degli elenchi riferiti a periodi inclusi nel 2027, la piattaforma telematica diventerà l’unico strumento disponibile per la compilazione e la trasmissione dei dati.

L’Agenzia delle dogane e dei monopoli accelera il percorso di digitalizzazione degli adempimenti Intrastat con il rilascio della nuova evoluzione dell’applicativo Intr@web online.

Con un avviso pubblicato il 22 luglio, l’Amministrazione ha, infatti, comunicato che dal prossimo 14 ottobre sarà disponibile la nuova versione della piattaforma, dotata delle funzionalità User to system (U2S).

La novità riguarda gli operatori che compilano e trasmettono direttamente gli elenchi Intrastat.

Attraverso il nuovo sistema U2S sarà possibile effettuare la compilazione e l’invio manuale degli elenchi, inclusi i file nel formato scambi.cee e i file Csv, direttamente tramite la piattaforma online.

Per gli elenchi relativi a periodi compresi nell’anno 2026, gli utenti potranno utilizzare il nuovo Intr@web, ma resteranno comunque disponibili alcuni strumenti alternativi da utilizzare nel caso in cui la piattaforma online risultasse temporaneamente indisponibile o presenti anomalie.

In particolare, Adm manterrà attivi il pacchetto Intr@web versione 27000 e il servizio Intra online, quest’ultimo destinato soprattutto alla compilazione manuale di elenchi di dimensioni ridotte.

La fase transitoria avrà però una durata limitata.

L’Agenzia ha, infatti, chiarito che per la presentazione degli elenchi riferiti a periodi inclusi nel 2027, Intr@web diventerà l’unico strumento disponibile per la compilazione e la trasmissione dei dati. Di conseguenza, il pacchetto Intr@web versione 27000 e il servizio Intra online saranno definitivamente dismessi a partire dall’8 febbraio 2027.

Un altro passaggio rilevante è previsto dal 4 novembre 2026, quando nello stesso ambiente entreranno in funzione anche i nuovi servizi System to system (S2S).

Si tratta di servizi informatici destinati agli operatori che utilizzano propri software gestionali e che consentiranno lo scambio automatizzato delle informazioni tra i sistemi aziendali e quelli dell’Agenzia delle dogane.

In questa fase, particolare attenzione sarà dedicata alla corretta gestione dei flussi di comunicazione tra gli applicativi degli operatori economici e i servizi di Adm per la ricezione degli elenchi Intrastat.

Sui nuovi servizi S2S l’Agenzia richiama un precedente avviso dedicato alla pubblicazione relativi tracciati.

Parallelamente saranno disponibili nel nuovo ambiente anche i servizi oggi erogati tramite il Servizio telematico doganale (Std), anche questi destinati a uscire progressivamente di scena, poiché Adm ne ha annunciato la dismissione nel corso del 2027.

Le Dogane ricordano, infine, che l’accesso ai nuovi servizi U2S e S2S sarà consentito esclusivamente previa autenticazione nell’area riservata del sito istituzionale Adm secondo le modalità indicate nell’apposito allegato all’avviso.
 

(MF/ms)


Controllo incrociato Pos-RT: in arrivo le segnalazioni di anomalia

Stanno arrivando in questi giorni le lettere di compliance a commercianti ed esercenti relative alle possibili anomalie riscontrate dal Fisco tra i dati dei pagamenti elettronici ricevuti tramite POS e gli importi riportati nelle fatture elettroniche e nei corrispettivi comunicati all’Agenzia delle Entrate.

Oggetto del controllo

In via preliminare, è bene ricordare le due variabili che l’Agenzia delle Entrate mette a confronto per rilevare l’infrazione:

  • Dati POS (i flussi trasmessi dagli acquirer): si tratta delle informazioni afferenti all’insieme dei pagamenti elettronici (transazioni tramite carte di credito, di debito, prepagate o altre app di pagamento) effettivamente accettati, autorizzati e registrati. Questi dati vengono trasmessi in via telematica all’Anagrafe tributaria direttamente dagli intermediari gestori dei circuiti di pagamento (gli acquirer bancari).
  • Variabile RT (i corrispettivi telematici): si tratta dell’insieme delle operazioni memorizzate all’atto dell’emissione del documento commerciale e trasmesse in via aggregata (totali giornalieri) dal Registratore Telematico (RT). L’elemento discriminante è la modalità di pagamento indicata sullo scontrino: solo i documenti commerciali nei quali l’operatore ha selezionato come modalità di incasso il “pagamento elettronico” confluiscono nel relativo totale XML giornaliero inviato telematicamente al Fisco.
Secondo la formulazione originaria della norma, in presenza di discrepanza tra queste due fonti di dati, seppure non vi sia evasione di imposta (il documento commerciale è comunque emesso e contabilizzato), il contribuente compie una violazione sanzionabile.

Sanzioni ed evoluzione normativa

La norma prevede una sanzione di 100 euro per ciascuna trasmissione errata (leggasi disallineata), con un massimo di 1.000 euro a trimestre, e senza possibilità di ridurre la sanzione avvalendosi delle disposizioni in materia di cumulo giuridico.

Inoltre, il mancato allineamento dei dati telematici POS-RT non si esaurisce nella pur pesante sanzione pecuniaria di 100 euro per singola trasmissione giornaliera.

Occorre infatti ricordare che tale violazione rileva anche sotto il profilo della sanzione accessoria di cui all’art. 12, comma 2, del D.Lgs. n. 471/1997, che prevede la sospensione della licenza o dell’autorizzazione all’esercizio dell’attività (da tre giorni a un mese, elevata da un mese a sei mesi qualora l’importo complessivo dei corrispettivi oggetto di contestazione eccedesse i 50.000 euro) in caso di quattro distinte violazioni commesse in giorni diversi nell’arco di un quinquennio.

L’art. 33 del D.Lgs. 7 agosto 2026, n. 148 (noto come Decreto correttivo o Decreto “Omnibus”) interviene riformando l’impianto sanzionatorio dei corrispettivi telematici, istituendo una specifica causa di non punibilità sotto forma di franchigia per i disallineamenti tra registrazioni di cassa e flussi finanziari dei pagamenti elettronici.

La disposizione introduce una soglia di tolleranza pari al 5%, inserendo alla lettera a) del comma 1 una modifica diretta all’ultimo periodo dell’art. 11, comma 2-quinquies, del D.Lgs. n. 471/1997.

Segnalazioni di anomalia del Fisco

Come detto, in questi giorni gli esercenti si stanno vedendo recapitare segnalazioni per cui:

  • i pagamenti elettronici ricevuti tramite Pos (con la specificazione dell’esclusione dei pagamenti in contanti o ricevuti in altre modalità)
  • risultano di importo più alto rispetto a quello delle fatture elettroniche e dei corrispettivi inviati all’agenzia delle Entrate nell’ambito dello stesso arco temporale.
Ricevuta la comunicazione il contribuente può:
  1. giustificare l’anomalia: fornendo chiarimenti o segnalando eventuali dati o elementi utili attraverso il canale di assistenza Civis;
  2. adeguarsi alla comunicazione, sanando la propria posizione con il ravvedimento operoso.
 

(MF/ms)


Confapi Lecco Sondrio ospita il Roadshow per le imprese di Sace, Simest e CDP

Confapi Lecco Sondrio promuove una giornata di alto profilo strategico e formativo rivolta al tessuto imprenditoriale locale, non solo alle aziende associate. Giovedì 8 ottobre, la sede dell’associazione in via della Pergola 73 sarà il centro dove accogliere aziende, professionisti e istituzioni per una doppia iniziativa focalizzata sullo sviluppo economico, sui finanziamenti all’export e sui servizi avanzati per la competitività aziendale.
Si comincia alle ore 14.30 con la tappa lecchese del Roadshow di Confapi, Sace (Servizi assicurativi e finanziari per le imprese), CDP (Cassa depositi e prestiti) e Simest (Soluzioni per l’internazionalizzazione delle imprese). L’apertura dei lavori vedrà un confronto diretto tra le imprese e i principali player della finanza agevolata e del sostegno al Made in Italy. I saluti introduttivi saranno affidati a Enrico Vavassori, Presidente di Confapi Lecco Sondrio, e a Filippo Boscagli, Sindaco di Lecco. A seguire, un articolato programma di interventi tecnici illustrerà opportunità concrete di sviluppo ed export: “Strumenti Simest a supporto dell’internazionalizzazione”, un panel interattivo su requisiti, iter e documentazione con Federica Ingrosso (Senior Specialist Relazioni Esterne per SIMEST). Seguirà l’intervento su “Strumenti assicurativo-finanziari e supporto formativo all’export” a cura di Roberto Leidi (Relationship Manager Sales PMI – Lombardia per SACE). Chiuderà la prima parte “Le soluzioni CDP per la crescita delle imprese italiane” di Andrea Lenzi (Relazioni Business Imprese Lombardia Ovest per CDP).
La giornata proseguirà con la presentazione integrata della dei servizi che Confapi Lecco Sondrio mette a disposizione delle PMI per affrontare le sfide del mercato: Api Formazione, percorsi strategici per lo sviluppo e la valorizzazione del capitale umano. ApiTech: soluzioni e progetti di transizione digitale e innovazione tecnologica. Ufficio Estero: consulenza operativa e orientamento ai processi di internazionalizzazione. Welfare: progetti su misura per il benessere organizzativo e aziendale. Consorzio Adda Energia: strategie e tutele per l’approvvigionamento energetico a condizioni competitive.

L’evento è aperto a tutte le aziende interessate a partecipare, anche le non associate, per partecipare è necessario iscriversi compilando il form a questo link
“Siamo estremamente orgogliosi di ospitare presso la nostra sede una giornata di tale rilevanza per il tessuto produttivo del nostro territorio – spiega il direttore dell’associazione Marco Piazza -. Riunire in un unico appuntamento i principali player nazionali dello sviluppo economico come SACE, CDP e SIMEST, insieme alla presentazione integrata di tutti i nostri servizi associativi, dimostra la volontà di Confapi Lecco Sondrio di essere un punto di riferimento concreto e proattivo per le PMI. In un contesto economico complesso e in continua evoluzione, offrire alle nostre imprese sia le chiavi per accedere ai mercati internazionali e ai finanziamenti strategici, sia il supporto quotidiano su formazione, innovazione tecnologica, energia e welfare, significa dare risposte chiare ed efficaci alle loro esigenze di crescita. Invito tutti gli imprenditori a partecipare: sarà un’importante occasione di confronto, aggiornamento e networking”.

Anna Masciadri
Ufficio stampa


Valute estere agosto 2026

Art. I

Agli effetti delle norme dei titoli I e II del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, come modificato dal decreto legislativo 12 dicembre 2003, n. 344, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dalla Banca d’Italia sulla base delle quotazioni di mercato sono accertate per il mese di agosto 2026 come segue:


  Per 1 Euro
Dinaro Algerino 154,1016
Peso Argentino 1737,289
Dollaro Australiano 1,6325
Real Brasiliano 5,9684
Dollaro Canadese 1,6123
Corona Ceca 24,1788
Renminbi (Yuan)Cina Repubblica Popolare 7,8092
Corona Danese 7,4755
Yen Giapponese 184,1019
Rupia Indiana 110,6529
Corona Norvegese 10,9274
Dollaro Neozelandese 1,9623
Zloty Polacco 4,3096
Sterlina Gran Bretagna 0,85606
Nuovo Leu Rumeno 5,2493
Rublo Russo 0
Dollaro USA 1,1593
Rand (Sud Africa) 18,7357
Corona Svedese 11,0232
Franco Svizzero 0,9362
Dinaro Tunisino 3,3814
Hryvnia Ucraina 51,811
Forint Ungherese 363,3824


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di agosto, sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.


Qualificazione dei tecnici manutentori antincendio: il nuovo sistema è a regime da fine settembre 2026

Il periodo transitorio, più volte prorogato, si è concluso il 25 settembre 2026 e dal 26 settembre 2026 è a regime il sistema di qualificazione dei tecnici manutentori antincendio, previsto dal D.M. 1° settembre 2021.

Sul sito dei Vigili del Fuoco ci sono i dettagli di questa norma.

Le attività di manutenzione dei presidi antincendio possono quindi essere svolte esclusivamente da tecnici in possesso della qualificazione prevista dal decreto (TMQ Tecnico Manutentore Qualificato). La nuova figura, grazie alle conoscenze e competenze acquisite attraverso sessioni formative teoriche e pratiche, è l’unica titolata a svolgere le manutenzioni obbligatorie.
L’aspirante tecnico manutentore antincendio, per esercitare l’attività di manutenzione nel settore antincendio per uno (o più di uno) degli specifici Presidi antincendio che sono stati previsti dal Legislatore (i vari Presidi sono indicati rispettivamente con le sigle P1, P2, P3, P4, P5, P6, P7, P8.1, P8.2, P9, P10, P11, P12, P13 e P14) deve sostenere un esame davanti ad un’apposita Commissione del Corpo Nazionale dei Vigili del fuoco.
Sono previsti due tipi di esame, rispettivamente Esame completo (caso 1), a seguito della frequenza del corso di formazione previsto dal Legislatore, svolto presso i Soggetti formatori accreditati; Esame ridotto (caso 2), a cui possono accedere gli aspiranti tecnici manutentori antincendio che sono già in possesso, alla data del 25 settembre 2022, degli specifici requisiti richiesti dal Legislatore. 

Si invitano gli addetti alla sicurezza e/o gli Rspp delle imprese a far verificare i contratti in essere per gli interventi sui presidi antincendio oggetto di manutenzione per acquisire la documentazione di qualifica dei tecnici impiegati. In base alle normative vigenti in materia di salute e sicurezza sul lavoro (D.lgs. 81/2008, art. 26) e ai criteri specifici introdotti dal D.M. 1 settembre 2021 (Decreto Controlli), bisogna richiedere:
• Attestato di Tecnico Manutentore Qualificato: rilasciato dal Corpo Nazionale dei Vigili del Fuoco a seguito del superamento dell’esame teorico-pratico, completo del dettaglio per specifico presidio.
La qualifica non è generica: occorre verificare la corrispondenza esatta tra le attrezzature presenti in azienda e l’abilitazione del tecnico (es. un tecnico qualificato solo per gli estintori non può effettuare la manutenzione delle porte tagliafuoco o degli impianti sprinkler).
Regime Transitorio: in attesa dell’esame, si può accettare la ricevuta di presentazione dell’istanza di esame inviata telematicamente ai Vigili del Fuoco entro il 25 settembre 2026 (deroga temporanea fino al 31 marzo 2027).

Per dimostrare l’effettivo adempimento degli obblighi di manutenzione agli organi di controllo (ATS, Vigili del Fuoco), il fornitore qualificato deve tassativamente rilasciare:

  • Rapporto di intervento / Verbale di manutenzione: firmato dal Tecnico Manutentore Qualificato al termine di ogni controllo periodico. Deve contenere l’elenco dei presidi controllati, l’esito dei test e le eventuali anomalie riscontrate o parti sostituite.
  • Aggiornamento del Registro Antincendio: il manutentore deve datare e firmare il registro dei controlli dell’azienda (cartaceo o digitale) a riprova dell’avvenuta manutenzione, come richiesto dall’Art. 3, comma 2 del D.M. 1 settembre 2021.
(SN/am)