1

Detrazioni edilizie: riassunto di tutti gli aggiornamenti

È stata pubblicata il 27 maggio la corposa circolare dell’Agenzia delle Entrate n. 19, che era stata anticipata dal Direttore Ruffini lo scorso 6 maggio, con la quale sono forniti chiarimenti in relazione alle disposizioni che negli ultimi mesi hanno interessato le detrazioni “edilizie” e le regole per la loro cessione, mediante sconto sul corrispettivo o cessione ai sensi dell’art. 121 del Dl 34/2020.

A partire dal decreto “Antifrodi” (art. 1 comma 1 del Dl 157/2021) e dalla legge di bilancio 2022 (art. 1 comma 29 della L. 234/2021), per finire con il decreto “Aiuti” (Dl 50/2022) e il decreto “Ucraina” (Dl 21/2022, conv. L. 51/2022), l’ultimo semestre è stato ricco di novità normative fra le quali rientrano l’obbligo di richiedere il visto di conformità nel caso di esercizio delle opzioni per sconto/cessione del credito di imposta, corrispondente alla detrazione “edilizia” altrimenti spettante, e per fruire del superbonus 110% direttamente in dichiarazione, l’obbligo di ottenere un’asseverazione di congruità delle spese, l’indicazione dei contratti collettivi (CCNL) nell’atto di affidamento dei lavori e nelle relative fatture e le molteplici modifiche alle disposizioni che regolano le cessioni dei crediti d’imposta derivanti da interventi edilizi successive alla prima.

L’art. 1 comma 29 della L. 234/2021 (legge di bilancio 2022), infatti, per le spese sostenute negli anni dal 2020 al 2024 (2025 limitatamente alle spese agevolabili con il superbonus di cui all’art. 119 del Dl 34/2020), ha esteso alla quasi totalità delle detrazioni “edilizie” la possibilità di optare per lo sconto sul corrispettivo o la cessione del credito di cui all’art. 121 del Dl 34/2020 (l’opzione, peraltro, è stata estesa anche alle spese sostenute dal 1° gennaio 2022 per gli interventi di recupero del patrimonio edilizio volti alla realizzazione di autorimesse o posti auto pertinenziali anche a proprietà comune di cui all’art. 16-bis comma 1 lett. d) del Tuir).

Con riguardo a questa opzione, come ricorda la circ. n. 19/2022 dell’Agenzia delle Entrate, sino all’entrata in vigore dell’art. 28 del Dl 4/2022 (decreto “Sostegni-ter”), la catena di “cessioni successive alla prima” era senza limiti quantitativi al numero di cessioni e senza limiti di tipo soggettivo sulla platea dei possibili cessionari “successivi”.

La disciplina, tuttavia, è stata modificata prima dall’art. 28 del Dl 4/2022, poco dopo dall’art. 1 del Dl 13/2022, poi ancora dalla legge di conversione del Dl 4/2022, dall’art. 29-bis del Dl 17/2022 e per finire dall’art. 14 comma 1 lett. b) del Dl 50/2022.

In sostanza, allo stato attuale, la disciplina recata dall’art. 121 del Dl 34/2020 consente una prima cessione (direttamente da parte del beneficiario oppure da parte del fornitore che ha applicato lo sconto sul corrispettivo) a favore di qualsivoglia terzo cessionario e due ulteriori cessioni a favore però soltanto di “soggetti vigilati”.

Quarta cessione dei crediti per le opzioni presentate da maggio

Per le comunicazioni di opzione (cessione o sconto sul corrispettivo) presentate a partire dal 1° maggio 2022, è possibile una ulteriore e ultima cessione solo da parte delle banche, ovvero delle società appartenenti ad un gruppo bancario, a favore dei “clienti professionali privati di cui all’articolo 6, comma 2-quinquies, del decreto legislativo 24 febbraio 1998, n. 58, che abbiano stipulato un contratto di conto corrente con la banca stessa, ovvero con la banca capogruppo, senza facoltà di ulteriore cessione”.

Nell’ultimo paragrafo, infine, la circolare n. 19/2022 si occupa della disposizione contenuta nel comma 43-bis dell’art. 1 della L. 234/2021, inserito dall’art. 28-quater comma 1 del Dl 4/2022 in sede di conversione nella L. 25/2022, secondo cui per i lavori edili avviati successivamente al 27 maggio 2022 di cui all’allegato X al Dlgs. 81/2008, il cui importo è complessivamente superiore a 70.000 euro, i benefici previsti dagli artt. 119, 119-ter, 120 e 121 del Dl 34/2020, oltre al bonus facciate, bonus mobili di cui all’art. 16 comma 2 del Dl 63/2013 e bonus verde, possono essere riconosciuti solo se nell’atto di affidamento dei lavori è indicato che i lavori edili sono eseguiti da datori di lavoro che applicano i contratti collettivi del settore edile, nazionale e territoriali, stipulati dalle associazioni datoriali e sindacali comparativamente più rappresentative sul piano nazionale ai sensi dell’art. 51 del Dlgs. 81/2015.

L’obbligo, che sussiste soltanto quando ci sono dei lavoratori dipendenti, deve essere rispettato anche nel caso in cui il contratto di affidamento dei lavori sia stipulato per il tramite di un general contractor ovvero nel caso in cui i lavori edili siano oggetto di subappalto.

(MF/ms)


Indici ISA 2021: le novità commentate dall’Agenzia delle Entrate

Nella giornata del 25 maggio, è stata pubblicata sul sito dell’Agenzia delle entrate la circolare 18/E/2022, dedicata agli Indici sintetici di affidabilità fiscale (c.d. Isa) per il periodo d’imposta 2021.

Particolare rilievo assumono i chiarimenti aventi ad oggetto le nuove cause di esclusione previste per il periodo d’imposta 2021: trattasi di situazioni nell’ambito delle quali gli effetti economici negativi della pandemia (ancora in corso) si sono manifestati con tale significatività da non consentire, potenzialmente, una corretta applicazione degli Isa nonostante gli specifici correttivi previsti.

Più precisamente, per il periodo d’imposta 2021, gli Isa non trovano applicazione per i contribuenti che:

  • hanno subito una diminuzione dei ricavi di cui all’articolo 85, comma 1., esclusi quelli di cui alle lettere c), d) ed e), ovvero dei compensi di cui all’articolo 54, comma 1, Tuir, di almeno il 33 per cento nel periodo d’imposta 2021 rispetto al periodo d’imposta 2019;
  • hanno aperto la partita Iva a partire dal 1° gennaio 2019;
  • esercitano, in maniera prevalente, le attività economiche individuate da specifici codici attività, richiamati al termine del presente contributo.
Come anche previsto l’anno scorso, i contribuenti che possono beneficiare delle cause di esclusione sono comunque tenuti alla comunicazione dei dati economici, contabili e strutturali previsti all’interno dei relativi modelli.

Tali contribuenti, però, potranno esimersi dall’acquisizione dei dati “precalcolati” potendosi limitare, come detto, alla sola compilazione del modello. In particolare, i soggetti esclusi in forza delle nuove previsioni devono:

  • dichiarare nel quadro RE/RF/RG del modello Redditi la specifica causa di esclusione;
  • compilare il modello Isa prescindendo dall’importazione delle variabili precalcolate e senza effettuare il calcolo;
  • allegare il modello Isa al modello Redditi.
Nei confronti di tali contribuenti, tuttavia, come anche previsto l’anno scorso e coerentemente con quanto già precisato per coloro per i quali sussiste una causa di esclusione dall’applicazione degli Isa, è preclusa la possibilità di accedere ai benefici premiali previsti dall’articolo 9-bis, comma 11, D.L. 50/2017.

Elenco dei codici attività esclusi per il periodo d’imposta 2021

14.11.00 – Confezione di abbigliamento in pelle e similpelle
14.20.00 – Confezione di articoli in pelliccia
47.71.40 – Commercio al dettaglio di pellicce e di abbigliamento in pelle
49.31.00 – Trasporto terrestre di passeggeri in aree urbane e suburbane
49.32.10 – Trasporto con taxi
49.32.20 – Trasporto mediante noleggio di autovetture da rimessa con conducente
49.39.01 – Gestioni di funicolari, ski-lift e seggiovie se non facenti parte dei sistemi di transito urbano o suburbano
49.39.09 – Altre attività di trasporti terrestri di passeggeri nca
59.14.00 – Attività di proiezione cinematografica
79.11.00 – Attività delle agenzie di viaggio
79.12.00 – Attività dei tour operator
79.90.19 – Altri servizi di prenotazione e altre attività di assistenza turistica non svolte dalle agenzie di viaggio nca
79.90.20 – Attività delle guide e degli accompagnatori turistici
85.52.01 – Corsi di danza
90.04.00 – Gestione di teatri, sale da concerto e altre strutture artistiche
92.00.02 – Gestione di apparecchi che consentono vincite in denaro funzionanti a moneta o a gettone (limitatamente alla raccolta delle giocate per conto del concessionario mediante gli apparecchi per il gioco lecito con vincite in denaro di cui all’articolo 110, comma 6, Tulps, in veste di esercenti o possessori degli apparecchi medesimi)
93.11.10 – Gestione di stadi
93.11.20 – Gestione di piscine
93.11.30 – Gestione di impianti sportivi polivalenti
93.11.90 – Gestione di altri impianti sportivi nca
93.13.00 – Gestione di palestre
93.19.92 – Attività delle guide alpine
93.21.01 – Gestione di parchi di divertimento, tematici e acquatici, nei quali sono in genere previsti spettacoli, esibizioni e servizi
93.21.02 – Gestione di attrazioni e attività di spettacolo in forma itinerante (giostre) o di attività dello spettacolo viaggiante svolte con attrezzature smontabili, in spazi pubblici e privati
93.29.10 – Discoteche, sale da ballo night-club e simili
93.29.30 – Gestione di apparecchi che non consentono vincite in denaro funzionanti a moneta o a gettone
93.29.90 – Altre attività di intrattenimento e di divertimento nca
94.99.20 – Attività di organizzazioni che perseguono fini culturali, ricreativi e la coltivazione di hobby
94.99.90 – Attività di altre organizzazioni associative nca

(MF/ms)


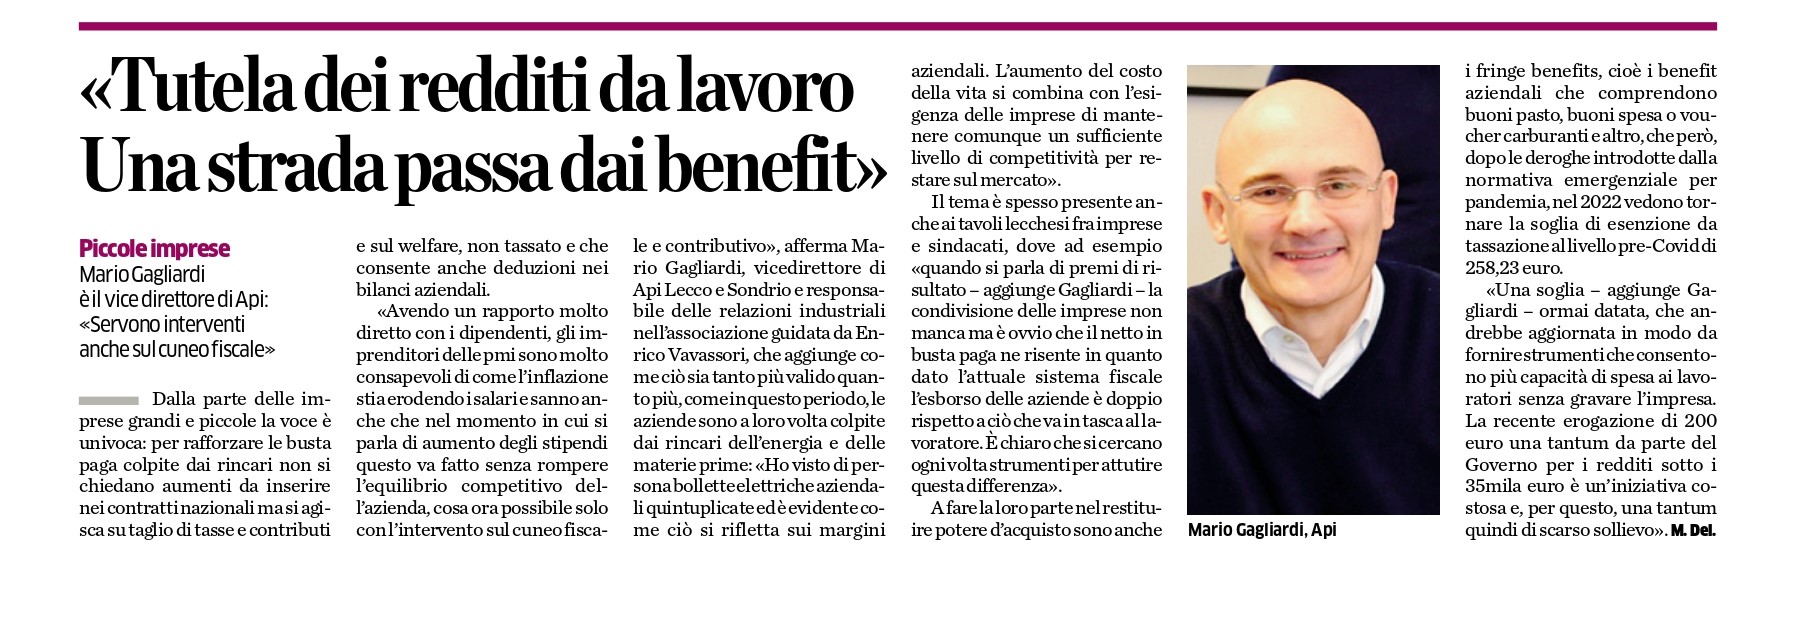
“Tutela dei diritti da lavoro. Una strada passa dai benefit”

Inserto “Imprese e lavoro” della Provincia di lunedì 30 maggio 2022, parla il vicedirettore di Api Lecco Sondrio Mario Gagliardi. 


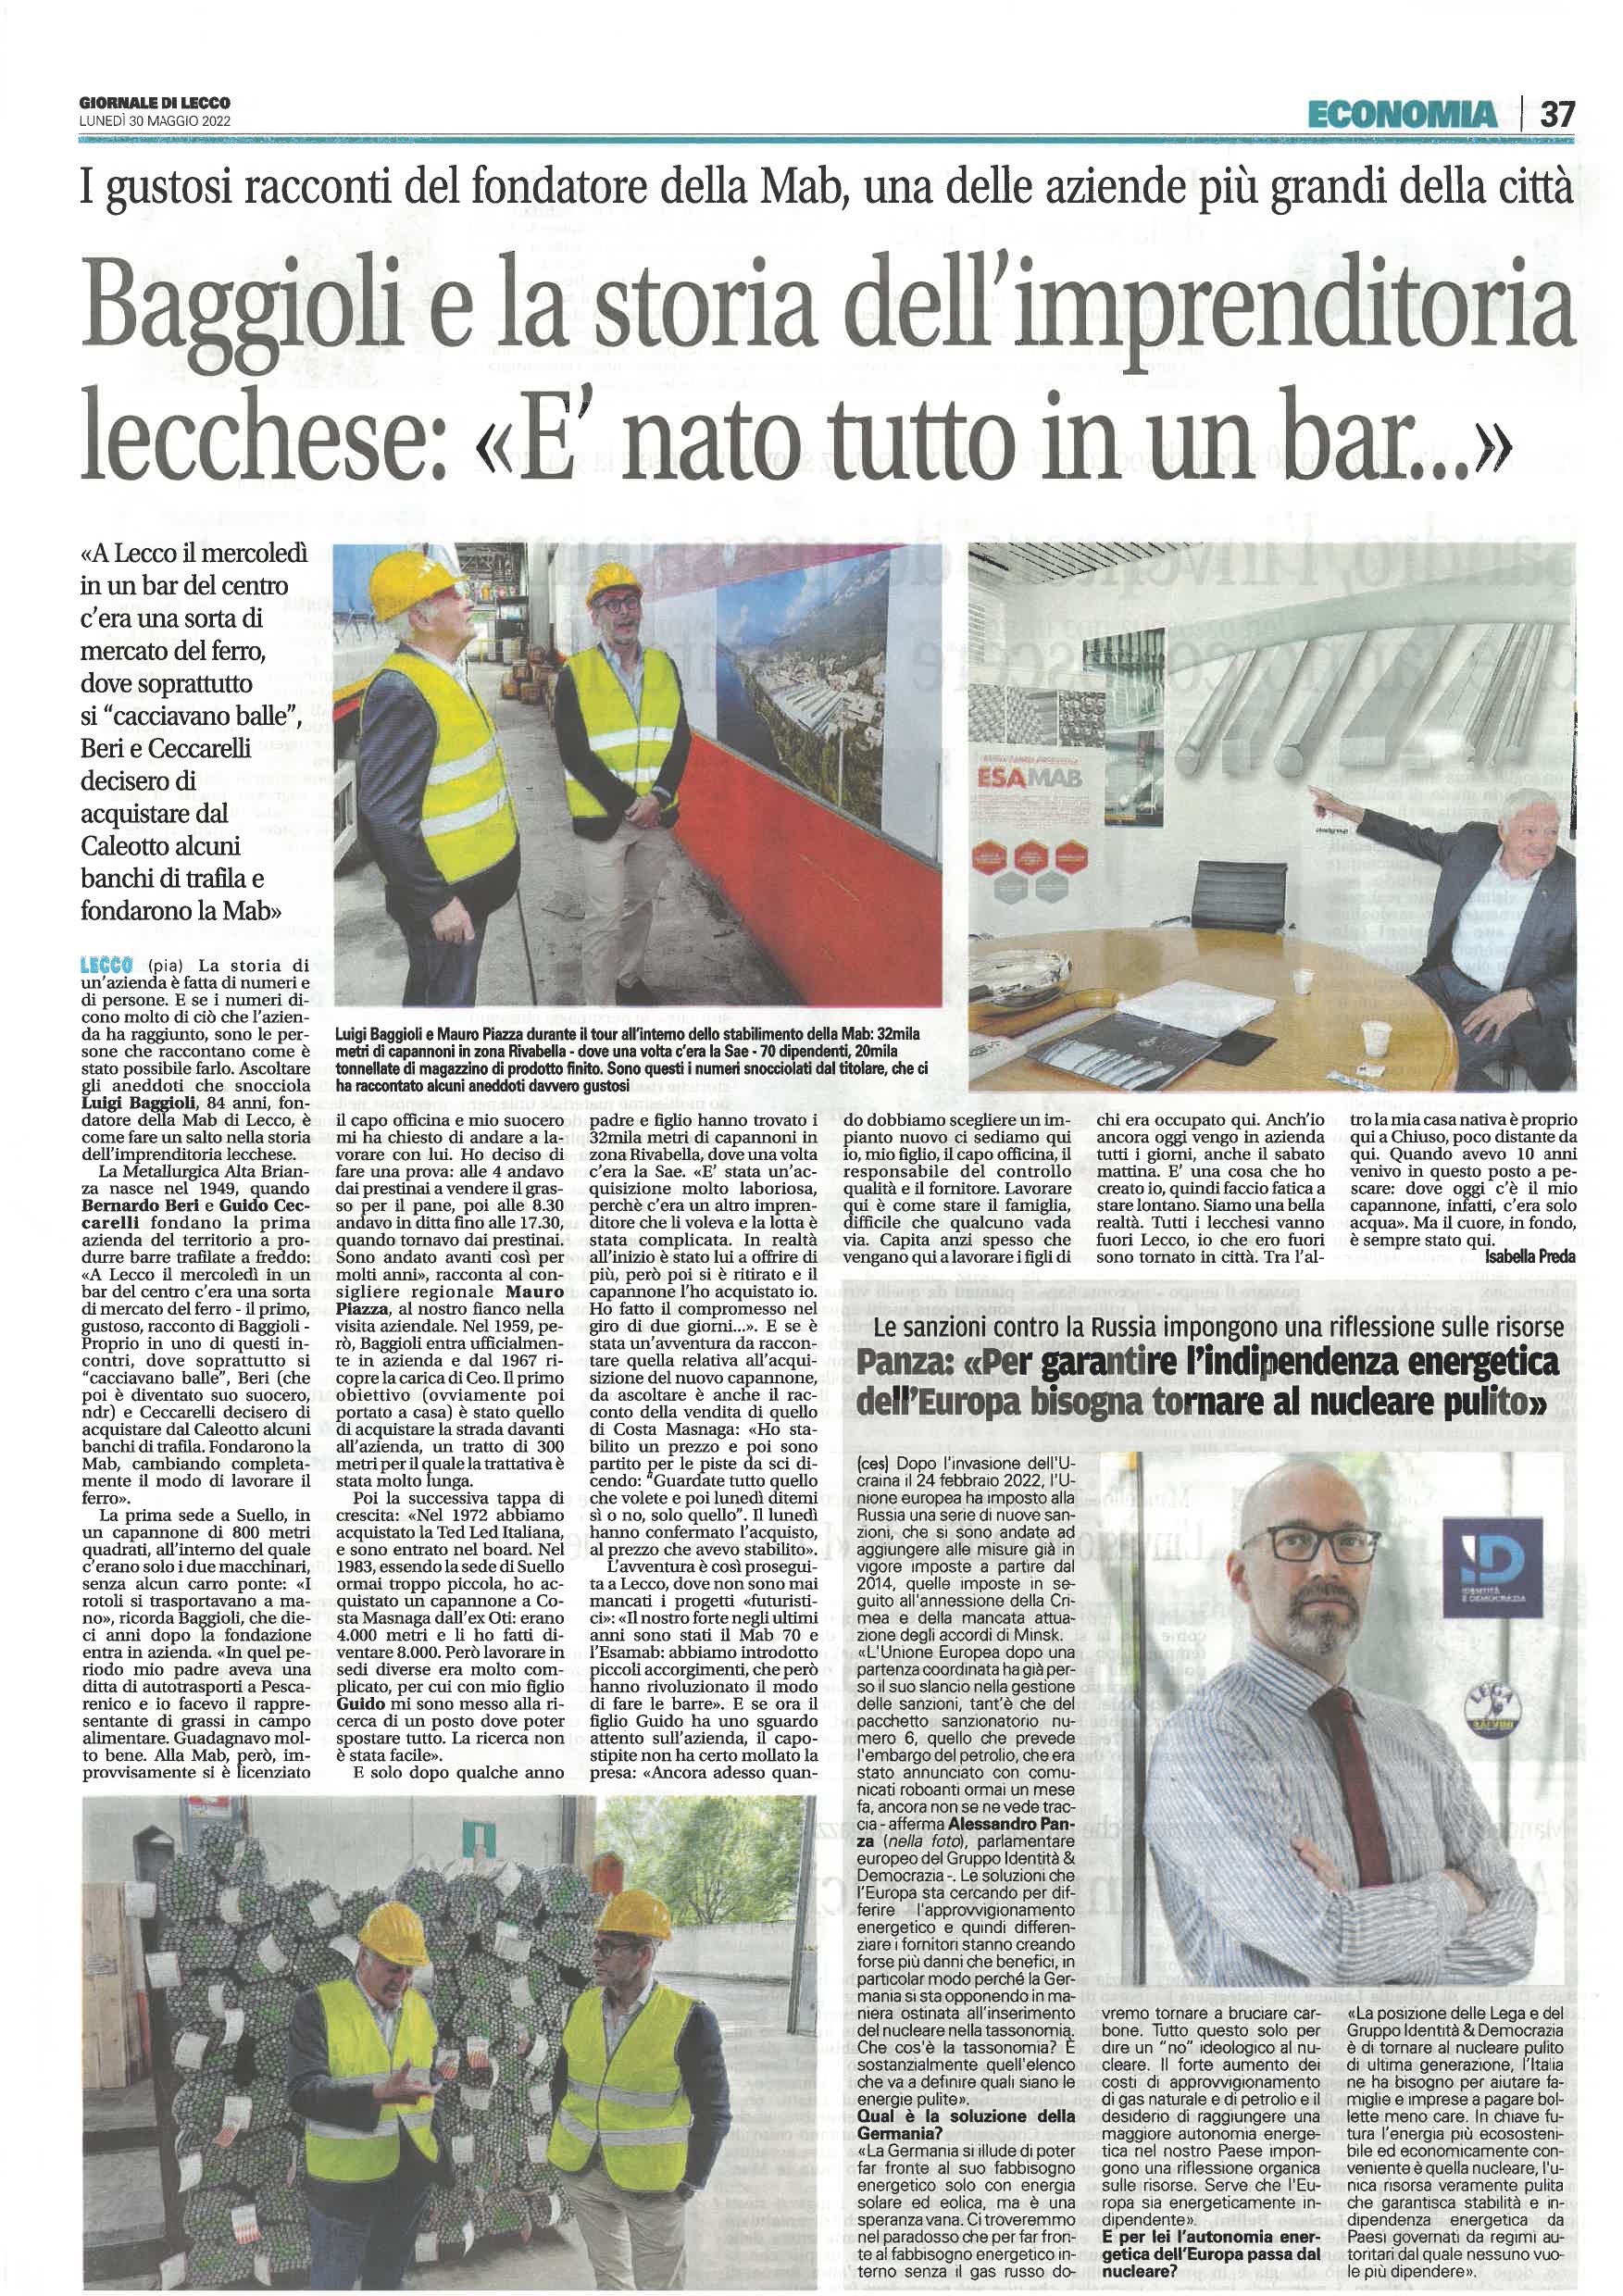
Baggioli e la storia dell’imprenditoria lecchese: “E’ nato tutto in un bar…”

Il Giornale di Lecco del 30 maggio 2022, servizio dedicato alla nostra associata MAB.


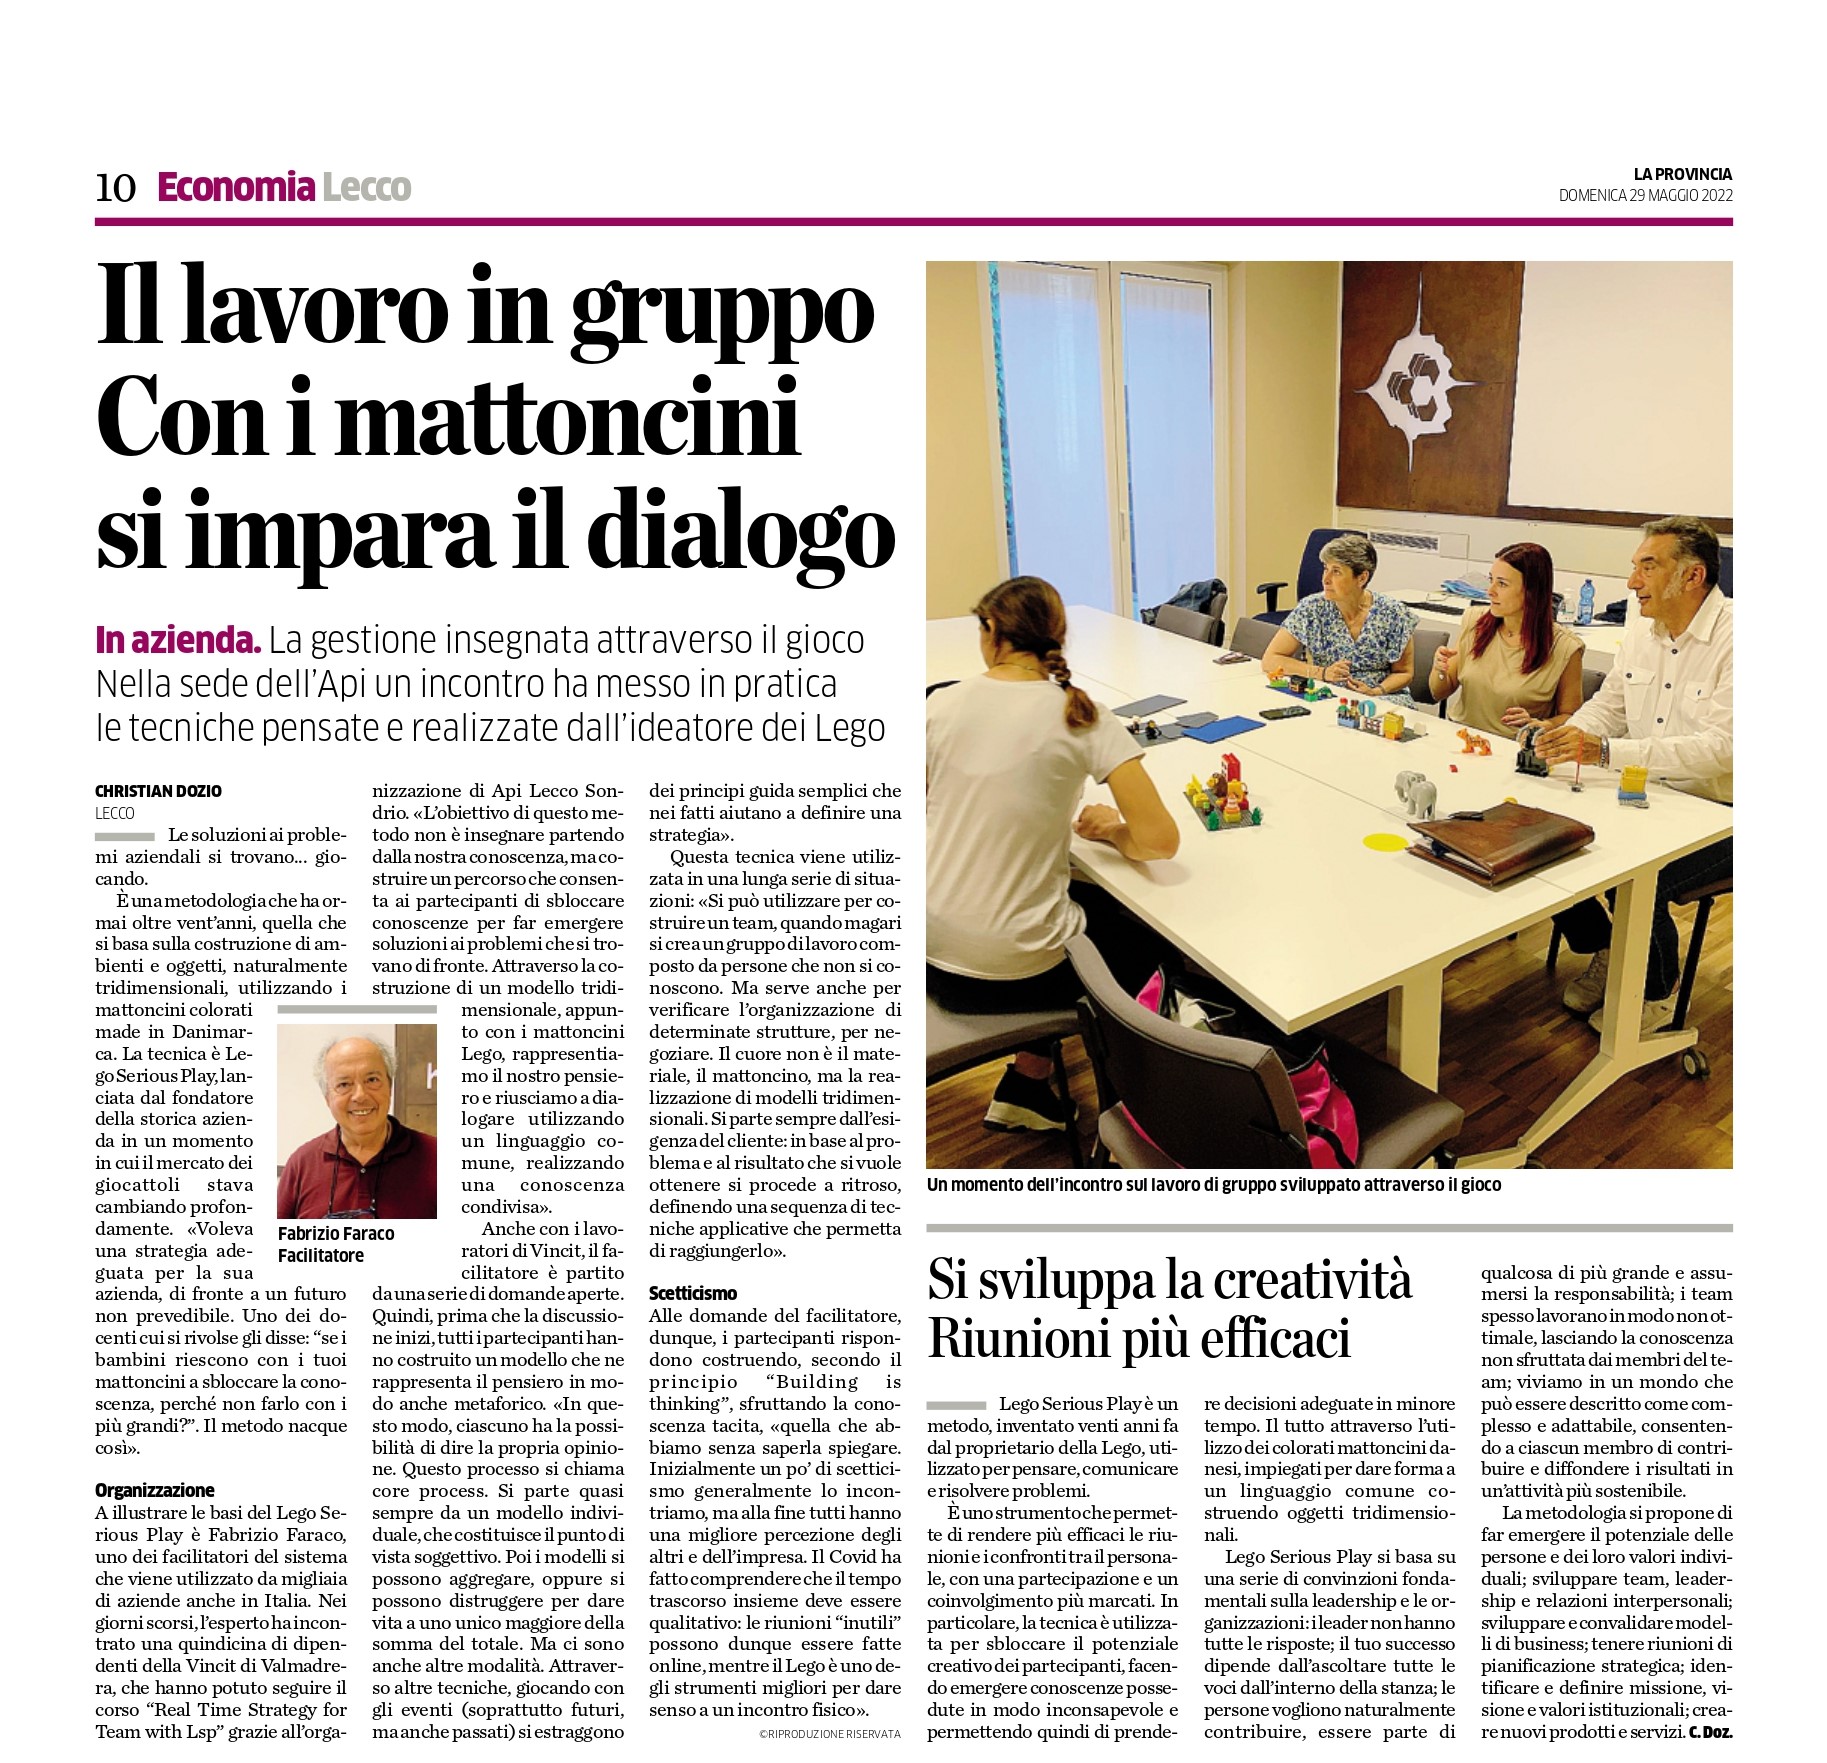
Il lavoro in gruppo Con i mattoncini si impara il dialogo

La Provincia del 19 maggio 2022, approfondimento su di un nostro corso di formazione dedicato al team building.


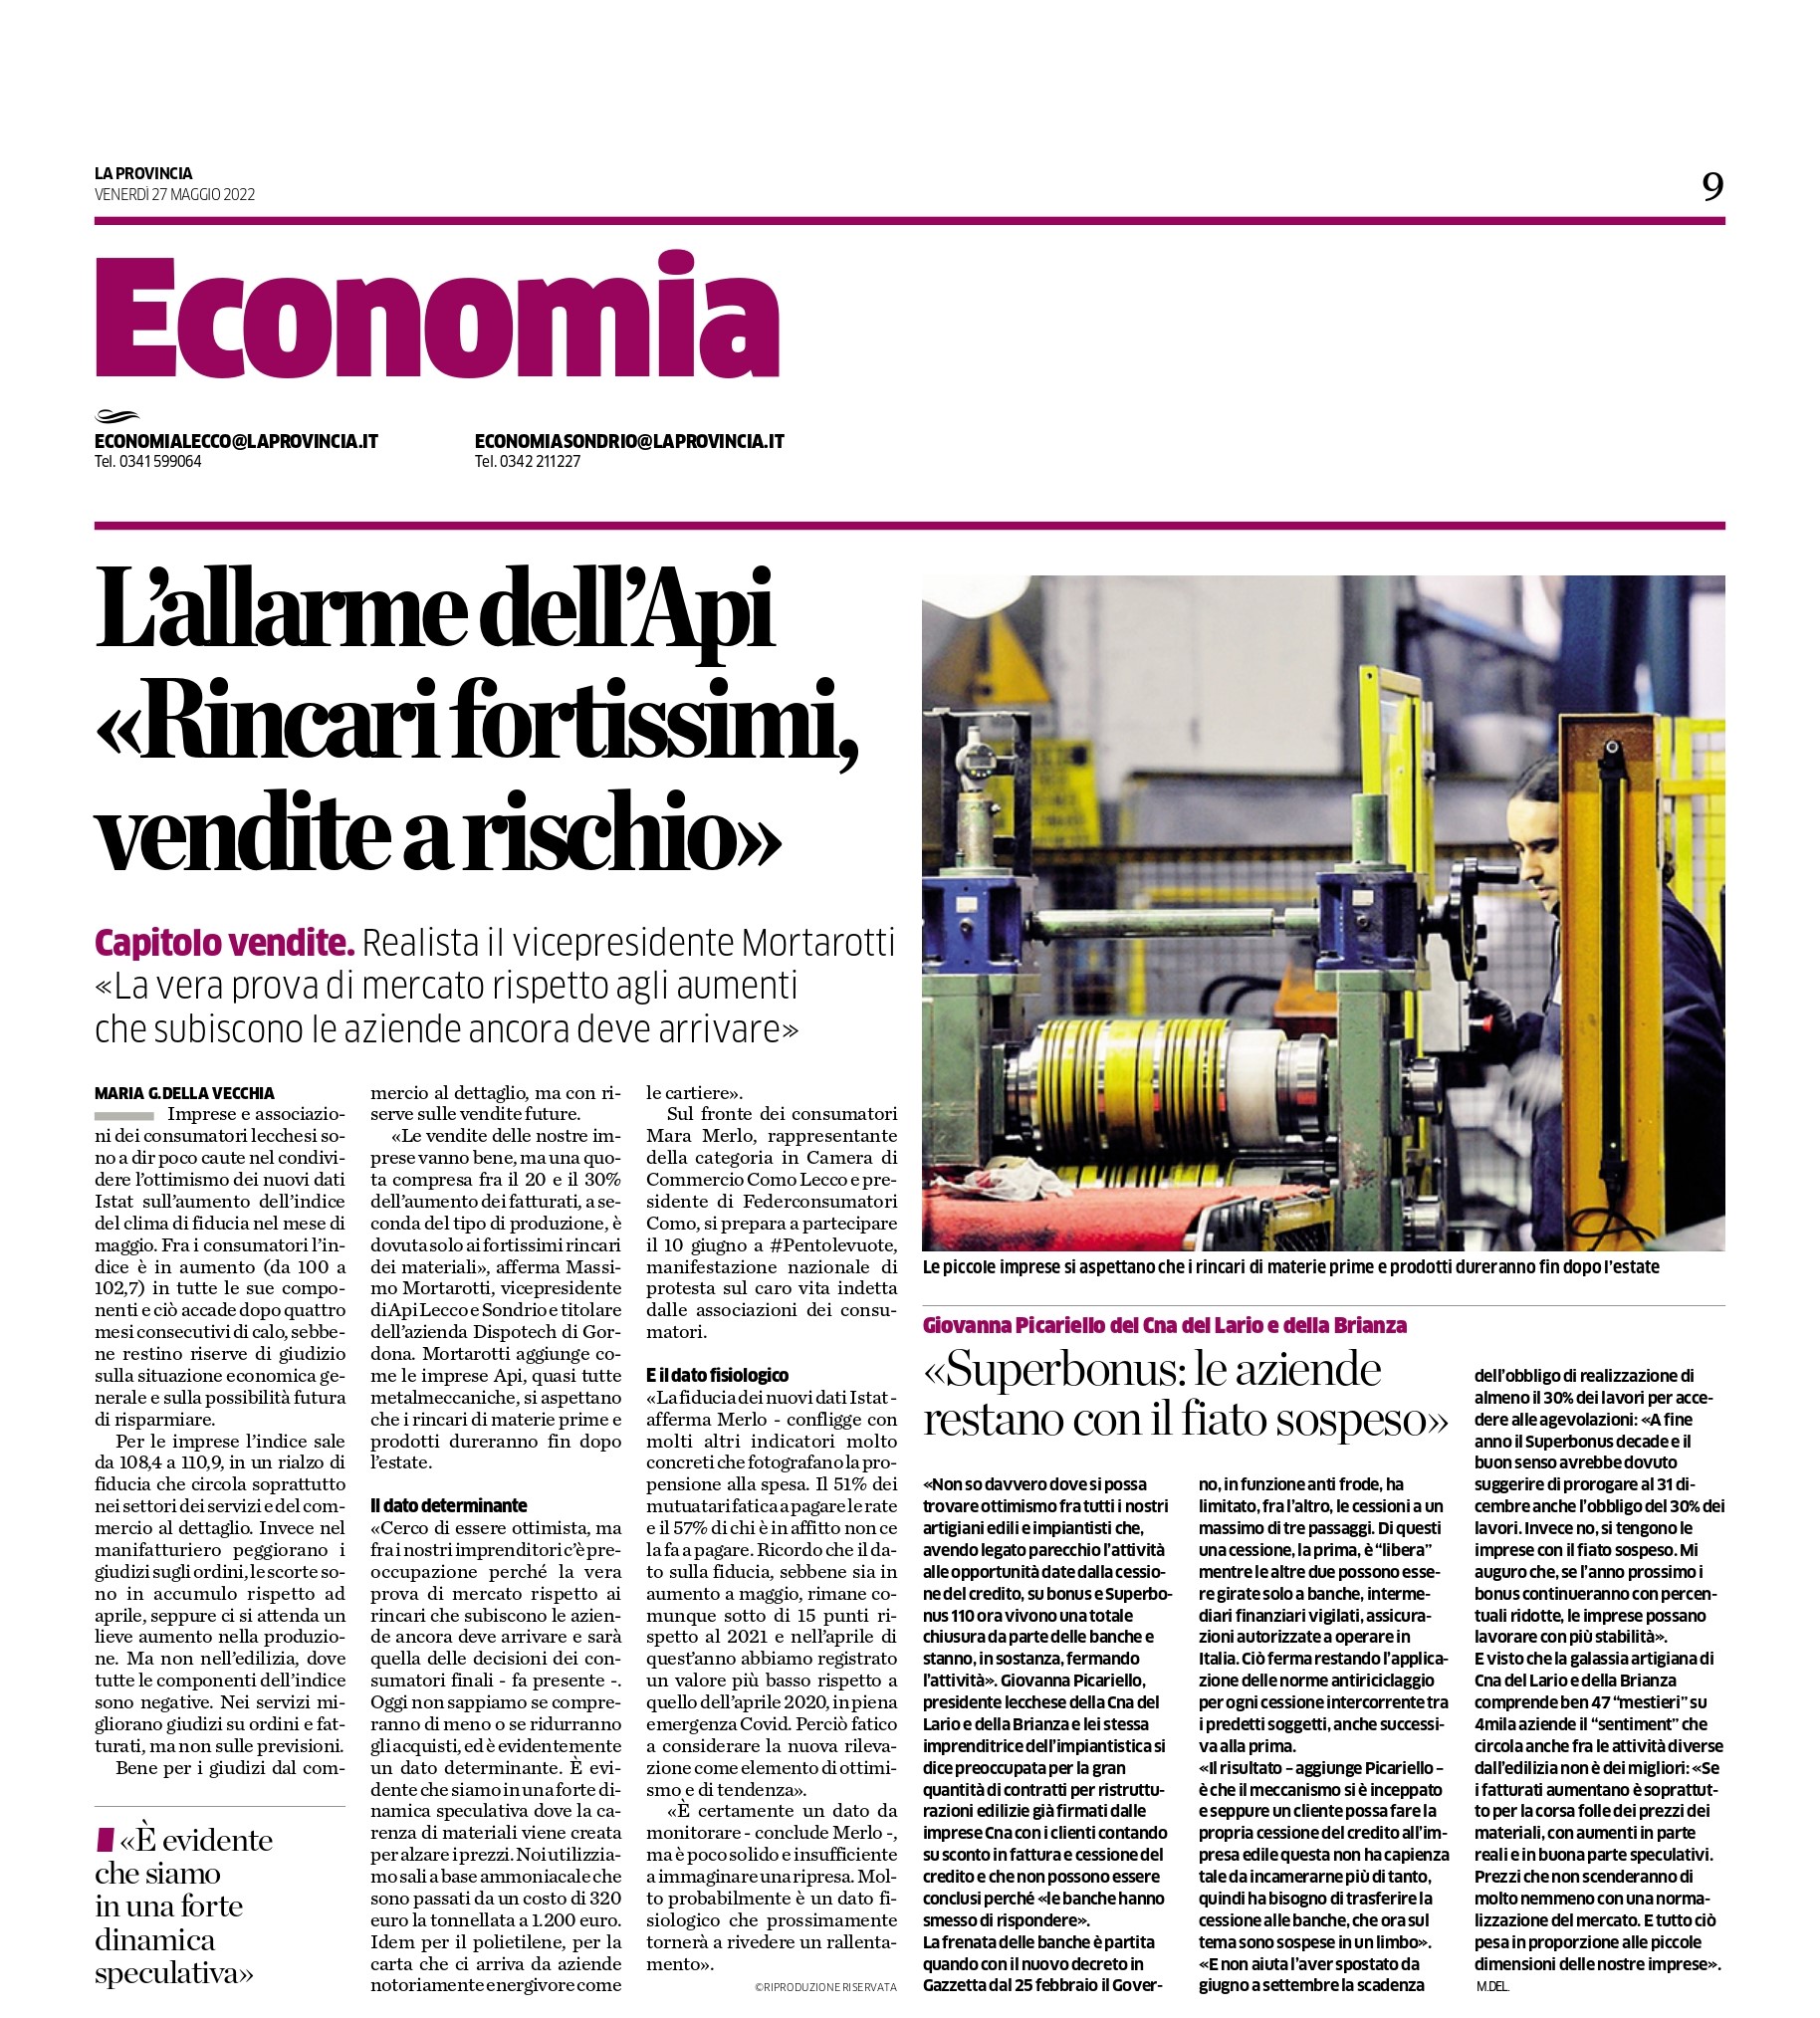
L’allarme dell’Api: “Rincari fortissimi, vendite a rischio”

La Provincia del 27 maggio 2022, commenta i dati Istat Massimo Mortarotti, vicepresidente di Api Lecco Sondrio.


“Officina cinema”: rassegna stampa

Gli articoli pubblicati dopo la chiusura del cineforum a tema lavoro organizzato dal nostro Gruppo Giovani Imprenditori.

Lecconotizie: GRUPPO GIOVANI API LECCO SONDRIO: Cala il sipario su “Officina cinema”: 250 spettatori per i tre film a tema lavoro
 
LeccoToday: GRUPPO GIOVANI API LECCO SONDRIO: Si chiude “Officina cinema”: 250 spettatori per i 3 film a tema lavoro
 
Prima Lecco e Prima Merate: Si chiude “Officina cinema”: 250 spettatori per i tre film a tema lavoro


Si chiude “Officina cinema”: 250 spettatori per i tre film a tema lavoro

Si è chiuso ieri sera “Officina cinema” il cineforum a tema lavoro organizzato dal Gruppo Giovani Imprenditori di Api Lecco Sondrio che quest’anno festeggia i trent’anni di fondazione.
Quasi 100 persone hanno partecipato alla proiezione conclusiva che ha raccontato la storia di Joy Mangano, l’imprenditrice e inventrice del mocio. Presenti in sala oltre ai vertici dell’Associazione delle piccole e medie industrie del territorio, il Presidente Enrico Vavassori, il direttore Marco Piazza e la presidente del Gruppo Giovani Laura Silipigni, anche la presidente della Provincia di Lecco Alessandra Hofmann e il presidente di Acel Giuseppe Borgonovo.

Il cineforum nel corso delle tre serate con la proiezione dei film “Il capo perfetto”, “In guerra” e “Joy”, ha visto la partecipazione totale di 250 persone: “Siamo ovviamente molto soddisfatti – commenta Laura Silipigni, presidente del Gruppo Giovani -, il numero di spettatori che è venuto al Nuovo Cinema Aquilone è andato anche oltre alle nostre aspettative. Abbiamo scelto il tema del lavoro perché ovviamente è un argomento che conosciamo molto bene e infatti i tre film rappresentano temi o problematiche che viviamo ogni giorno: cosa significa fare l’imprenditore oggi, la responsabilità sociale delle imprese e l’imprenditorialità femminile. Ringrazio don Davide Milani e tutto lo staff del Nuovo Cinema Aquilone per la collaborazione e anche il critico cinematografico Gian Luca Pisacane che ci ha guidato alla scoperta di questi tre bellissimi film”.

“La grande partecipazione ai tre film di “Officina cinema” ci ha reso molto orgogliosi della nostra proposta culturale che a quanto pare è stata apprezzata – spiega il presidente di Api Lecco Sondrio Enrico Vavassori -. Siamo l’Api, l’associazione delle piccole e medie industrie del territorio e parlare di lavoro attraverso l’arte è la chiave migliore per fare una proposta che ci riguarda da vicino, ma soprattutto coinvolge tutti”.

Anna Masciadri
Ufficio Stampa


Fornitura energia: chiarimenti per l’applicazione del credito di imposta

Trasmettiamo in allegato la circolare dell’Agenzia delle Entrate nella quale vengono chiarite le modalità di calcolo del credito d’imposta per le aziende energivore relativamente al primo e al secondo trimestre 2022 e per le aziende non energivore relativamente al secondo trimestre 2022, ai sensi dei Decreti che si sono susseguiti da inizio anno (Decreto sostegni ter, Decreto energia, Decreto Ucraina e Decreto Aiuti) per il contenimento degli effetti degli incrementi dei prezzi dell’energia elettrica.
 
In estrema sintesi, la circolare definisce:
  • quali sono i clienti finali che possono essere ritenuti “energivori” ai fini della possibilità di accesso al credito di imposta (i soggetti cioè che risultano iscritti nell’elenco dell’anno 2022 delle imprese a forte consumo di energia elettrica della CSEA – Cassa per i Servizi Energetici e Ambientali);
  • quali sono i costi sostenuti nelle fatture per le forniture elettriche da considerare ai fini del calcolo della componente energia elettrica (sia ai fini della verifica dei requisiti per l’accesso al credito di imposta sia ai fini del calcolo dello stesso credito di imposta):
  • l’energia elettrica (incluse le perdite di rete);
  • il dispacciamento (inclusi i corrispettivi relativi alla copertura dei costi per il mercato della capacità o ai servizi di interrompibilità);
  • la commercializzazione.
Si tratta, sostanzialmente, della macrocategoria abitualmente indicata nella fattura di cortesia complessivamente alla voce “spesa per la materia prima”. Non concorrono al calcolo del costo medio, né costituiscono spese agevolabili, le spese di trasporto, le coperture finanziarie sugli acquisti di energia elettrica e le imposte.
 
Ricordiamo che i crediti d’imposta per le imprese energivore sono destinati ai soggetti i cui costi per kWh della componente energetica (energia, perdite, dispacciamento e commercializzazione) hanno subìto un incremento superiore al 30% del costo medio:
  • fra il quarto trimestre 2021 e il quarto trimestre 2019, tenuto conto anche di eventuali contratti di fornitura di durata stipulati dall’impresa (credito spettante nella misura del 20% in relazione ai consumi effettivi del primo trimestre 2022 ai sensi dell’articolo n. 15 del D.L. 4/2022);
  • fra il primo trimestre 2022 e il primo trimestre 2019, tenuto conto anche di eventuali contratti di fornitura di durata stipulati dall’impresa (credito spettante nella misura del 25% in relazione ai consumi effettivi del secondo trimestre 2022 ai sensi dell’articolo n. 4 del D.L. 17/2022 e dell’articolo n. 5 del D.L. 21/2022).
A favore delle imprese diverse dalle energivore, con potenza disponibile uguale o superiore a 16,5 kW, è riconosciuto dall’articolo n. 3 del Decreto Legge n. 21/2022 un credito d’imposta nella misura pari al 12% se i costi per kWh della componente energetica (energia, perdite, dispacciamento e commercializzazione) hanno subìto un incremento superiore al 30% del costo medio fra il primo trimestre 2022 e il primo trimestre 2019. Per tali imprese l’art. 2 del Decreto Legge 17 maggio 2022 n. 50 pubblicato in Gazzetta Ufficiale ha previsto che la percentuale del credito spettante in relazione ai consumi effettivi del secondo trimestre 2022 è portata dal 12 al 15%.
 
Per consentire l’utilizzo in compensazione del credito di imposta e, quindi, tramite il modello F24, l’Agenzia delle Entrate ha istituito i seguenti codici tributo:
“6960”, denominato “credito d’imposta a favore delle imprese energivore (primo trimestre 2022)”;
“6961”, denominato “credito d’imposta a favore delle imprese energivore (secondo trimestre 2022)”;
“6963”, denominato “credito d’imposta a favore delle imprese non energivore (secondo trimestre 2022)”.
In sede di compilazione del modello F24, i suddetti codici tributo sono esposti nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.
Nel campo “anno di riferimento” è indicato l’anno di sostenimento della spesa, nel formato “AAAA”.

La circolare dell’Agenzia delle Entrate, a cui si rimanda per una attenta lettura, fornisce inoltre altri chiarimenti in merito all’applicazione, al cumulo e alla cedibilità del credito d’imposta.
 
Restiamo comunque a disposizione per eventuali ulteriori chiarimenti dovessero necessitare.
 

(RP/rp)


Credito imposta energia elettrica e gas: novità normative

Informiamo le Aziende Associate che è stato pubblicato in Gazzetta Ufficiale il Decreto Legge 17 maggio 2022 n. 50 recante “Misure urgenti in materia di politiche energetiche nazionali, produttività delle imprese e attrazione degli investimenti, nonché in materia di politiche sociali e di crisi Ucraina” che prevede l’incremento delle percentuali del credito d’imposta:
  • per i soggetti diversi dalle imprese a forte consumo di gas è aumentata la percentuale del credito sul secondo trimestre 2022 dal 20% al 25%;
  • per i soggetti a forte consumo di gas sullo stesso periodo è applicato lo stesso incremento (dal 20% al 25%);
  • per i clienti non energivori con potenza disponibile di almeno 16,5 kW la percentuale del secondo trimestre 2022 è portata dal 12 al 15% (art. 2).
Alle imprese a forte consumo di gas, il beneficio del credito d’imposta è esteso al primo trimestre 2022 con un’aliquota del 10% della spesa sostenuta per l’acquisto di gas consumato nel primo trimestre del 2022 per usi energetici diversi dagli usi termoelettrici, qualora il prezzo medio del gas sul mercato infragiornaliero (MI-GAS del GME) del quarto trimestre 2021 sia superiore al 30% del medesimo costo rilevato nel quarto trimestre 2019 (art. 3).

Di seguito riportiamo un riepilogo delle attuali disposizioni sul credito di imposta con i relativi riferimenti normativi:


  % credito imposta Riferimenti normativi
Energia elettrica 1° trimestre 2022 2° trimestre 2022 1° trimestre 2022 2° trimestre 2022
Energivori 20 25 Decreto Legge 27.01.2022, n. 4, art. 15, convertito in Legge n. 25 del 28.03.2022 Decreto Legge 21.03.2022, n. 21, art. 5, convertito in Legge n. 51 del 20.05.2022
Non energivori – 15   Decreto Legge 17.05.2022, n. 50, art. 2
 
  % credito imposta Riferimenti normativi
Gas 1° trimestre 2022 2° trimestre 2022 1° trimestre 2022 2° trimestre 2022
Gasivori 10 25 Decreto Legge 17.05.2022, n. 50, art. 4 Decreto Legge 17.05.2022, n. 50, art. 2
Non Gasivori – 25   Decreto Legge 17.05.2022, n. 50, art. 2


Ricordiamo che i crediti di imposta per acquisto di energia elettrica e gas naturale sono utilizzabili in compensazione entro il 31.12.2022 e sono cedibili per intero.
 
Per consentire l’utilizzo in compensazione del credito di imposta sui consumi di gas e, quindi, tramite il modello F24, l’Agenzia delle Entrate ha istituito i seguenti codici tributo:
“6962” denominato “credito d’imposta a favore delle imprese a forte consumo gas naturale (secondo trimestre 2022);
“6964” denominato “credito d’imposta a favore delle imprese diverse da quelle a forte consumo gas naturale (secondo trimestre 2022).

Per i codici tributo relativi all’energia elettrica si rimanda alla circolare n. 304 del 26 maggio 2022.

In sede di compilazione del modello F24, i suddetti codici tributo sono esposti nella sezione “Erario”, nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.
Nel campo “anno di riferimento” è indicato l’anno di sostenimento della spesa, nel formato “AAAA”.
 
Restiamo comunque a disposizione per eventuali ulteriori chiarimenti dovessero necessitare.
 

(RP/rp)