1

Webinar: accordo Ue-Mercosur 3 luglio ore 15

Informiamo le aziende associate che il 3 luglio 2026, dalle ore 15 alle ore 17, di terrà il webinar "Accordo UE-Mercosur: opportunità, impatti e strumenti operativi per le PMI italiane", promosso in collaborazione con l'Agenzia ICE, il Ministero degli Affari Esteri e della Cooperazione Internazionale e le principali sigle datoriali tra cui Confapi, Confartigianato e CNA.

E' un appuntamento dedicato alle imprese interessate ad approfondire le prospettive offerte da uno dei più importanti accordi commerciali tra l'Unione Europea e i Paesi del Mercosur. Durante l'incontro verranno analizzati i principali impatti dell'accordo sul commercio internazionale, le opportunità di accesso ai mercati sudamericani per le aziende italiane e gli strumenti operativi utili per affrontare al meglio i processi di internazionalizzazione. Saranno, inoltre, approfonditi aspetti legati alle procedure doganali, alle regole di origine e alle strategie per cogliere nuove occasioni di business nei mercati di riferimento. 

Per partecipare è nevessario registrarsi cliccando su questo link: Scheda di adesione | WEBINAR Accordo UE – Mercosur: Opportunità, impatti e strumenti operativi per le PMI italiane

(FM/am)


Transizione energetica. Napoli: PMI protagoniste del cambiamento

Il vicepresidente di Confapi Francesco Napoli è intervenuto alla tavola rotonda “Humanising Energy. Progetti e lessici per la transizione energetica”, organizzata nell’ambito della prima tappa del roadshow “Humanizing Energy – Italia in Classe A”, dedicato alla sostenibilità energetica in ambito urbano.
L’iniziativa, promossa dal Ministero dell’Ambiente e della Sicurezza Energetica, da ENEA, dall’Ordine degli Architetti PPC di Roma e provincia e dal Comune di Roma, ha riunito istituzioni, professionisti, ricercatori e imprese per un confronto sulle sfide della rigenerazione urbana e della transizione energetica.
Nel corso del suo intervento, Napoli ha ribadito il ruolo centrale delle piccole e medie imprese nel processo di trasformazione energetica del Paese.
“Per le piccole e medie imprese la sostenibilità non è uno slogan, ma una necessità concreta che si misura quotidianamente con i costi dell’energia, la competitività sui mercati, la capacità di innovare e creare occupazione”.
Il vicepresidente di Confapi ha sottolineato come le PMI stiano già investendo in efficientamento energetico, fonti rinnovabili e innovazione, evidenziando però la necessità di un quadro stabile e di strumenti adeguati a sostegno degli investimenti.
“Le PMI rappresentano oltre il 90% del tessuto produttivo italiano. Senza il loro pieno coinvolgimento e senza misure capaci di accompagnarne gli investimenti, nessuna transizione sarà realmente possibile. Servono politiche industriali che garantiscano stabilità, accesso al credito, semplificazione amministrativa, certezza normativa e investimenti nella formazione, affinché le imprese possano programmare il proprio futuro e non limitarsi a rincorrere continui cambiamenti di scenario”.
Particolare attenzione è stata dedicata al tema del costo dell’energia e alla necessità di rafforzare le infrastrutture energetiche, soprattutto nel Mezzogiorno, dove la crescita delle fonti rinnovabili rischia di essere frenata dai limiti delle reti elettriche.
“Garantire energia sicura, sostenibile e competitiva non è soltanto una questione ambientale, ma una priorità strategica per la crescita del Paese, per la competitività delle imprese e per la tutela dell’occupazione”.
Napoli ha inoltre evidenziato l’importanza di accompagnare lo sviluppo delle rinnovabili con sistemi di accumulo energetico, reti intelligenti e una pianificazione infrastrutturale adeguata.
“Per rendere efficaci gli investimenti nelle rinnovabili non basta aumentare la capacità installata. Occorre sviluppare contestualmente sistemi di accumulo energetico, reti intelligenti e infrastrutture in grado di distribuire e valorizzare l’energia prodotta”.
Nel corso del dibattito è stato infine affrontato il tema della rigenerazione urbana e territoriale come leva strategica per lo sviluppo sostenibile, la riduzione dei consumi energetici e la crescita economica dei territori.


Slitta al 1° ottobre il contributo nazionale sui pacchi in arrivo extra UE

Nell’ambito del DL recante misure urgenti per l’attuazione del PNRR, approvato il 22 giugno dal Consiglio dei Ministri, come reso noto nel comunicato stampa di Palazzo Chigi al termine della riunione, è stato stabilito lo slittamento al 1° ottobre 2026 dell’applicazione del contributo di 2 euro sulle spedizioni di provenienza extra-Ue di valore non superiore a 150 euro.

Il contributo è stato istituito con la legge di bilancio 2026 (art. 1 commi 126-128 della L. 199/2025), ma non ha ancora trovato efficacia, essendo già stato differito al 1° luglio 2026.

Nell’imminenza dell’applicazione del contributo, dunque, il Governo interviene posticipandola al prossimo 1° ottobre.

In base alle previsioni iniziali, il prelievo avrebbe dovuto riguardare le spedizioni dichiarate per l’immissione in libera pratica registrate dal 1° gennaio 2026, ma il DL 38/2026 ne aveva già fatto slittare l’efficacia al 1° luglio.

Il contributo è destinato alla copertura delle spese amministrative correlate agli adempimenti doganali relativi alle spedizioni di valore modesto provenienti da Paesi terzi. Per espressa previsione normativa, il contributo si applica alle spedizioni di beni provenienti da Stati extra Ue, quando il valore dei beni dichiarato in dogana non è superiore a 150 euro.

Come confermato dalla circ. Agenzia delle Dogane e dei monopoli n. 4/2026, il contributo, per la funzione che gli è stata attribuita, non si qualifica come diritto doganale.

Di diversa natura è invece il nuovo dazio forfetario, di importo pari a 3 euro – istituito dal Regolamento Ue n. 382/2026, nell’ambito di una più ampia riforma doganale unionale – il quale si applica dal 1° luglio, anche in questo caso per i soli beni inclusi in spedizioni di valore non superiore a 150 euro.

Il differimento di tre mesi del contributo nazionale evita, quindi, che i due prelievi possano, quantomeno per il momento, sommarsi.

A riguardo del nuovo dazio forfetario unionale, sono state fornite le prime istruzioni con un apposito documento della Commissione europea.

Inoltre, sul sito della Commissione ulteriori chiarimenti sono stati resi sotto forma di “Questions & Answers”, aggiornate da ultimo il 22 giugno. Tra gli aspetti trattati, la conferma che il nuovo dazio forfetario si applica anche alle spedizioni di beni destinati a clienti situati nel territorio doganale Ue, pure quando questo è estraneo all’ambito dell’IVA unionale (es. Isole Canarie o Campione d’Italia).

Punti di contatto con la “handling fee” da novembre

Se, dunque, l’intervento di rinvio del contributo di 2 euro risultava urgente per evitare la sovrapposizione con il citato dazio forfetario di 3 euro dal 1° luglio, resta ancora da chiarire il rapporto del citato contributo sia con quest’ultimo prelievo, sia con la nuova handling fee prevista a livello europeo, ossia un contributo di gestione sulle spedizioni di modico valore finalizzato a compensare i costi sostenuti dalle autorità doganali per l’immissione in libera pratica di merci oggetto di vendite a distanza conformi alle norme e agli standard Ue.

Si tratta di una misura ancora in fase di definizione, prevista nell’ambito della riforma del Codice doganale dell’Unione, sulla quale, però, è stato raggiunto un accordo lo scorso 26 marzo tra il Parlamento europeo e il Consiglio Ue, prospettandone l’applicazione non oltre il 1° novembre 2026.

Peraltro, alla handling fee dovrebbero potersi affiancare anche commissioni di gestione “nazionali”, istituite dagli Stati membri, purché destinate a coprire servizi differenti.

Il rinvio del contributo nazionale al 1° ottobre, dunque, non risolve le criticità legate all’incerta qualificazione del prelievo e al suo coordinamento con le altre misure previste a livello unionale, ma consente soltanto di prendere tempo in attesa di ulteriori soluzioni.

L’intervento normativo, infatti, risponde solo in parte alle istanze avanzate dalle imprese, e in particolare dal settore della logistica, che auspicavano, piuttosto, l’abrogazione del contributo, evidenziando come esso abbia già prodotto distorsioni sui traffici commerciali e logistici, spostando i flussi verso
Paesi Ue che non applicano contributi nazionali.
 

(MF/ms)


ADR: da giugno 2026 controlli più uniformi

La Circolare del Ministero delle Infrastrutture n. 17221 del 16 giugno 2026 ha definito la procedura operativa per la gestione delle segnalazioni di irregolarità sui controlli ADR nel trasporto di merci pericolose. Attua il Decreto interministeriale del 13 aprile 2026 introducendo un nuovo modello di lista di controllo informatizzata.

  • Si tratta di una check-list digitale uniforme per la verbalizzazione su strada delle non-conformità legate al trasporto di merci pericolose.
  • Sostituisce le disposizioni precedenti (seguendo la circolare n. 7987 del 19 marzo 2026) e si allinea all’entrata in vigore del nuovo pacchetto di regole europee per i controlli stradali.
  • Facilita lo scambio di dati digitali tra gli organi accertatori (come la Polizia Stradale) e gli uffici della Motorizzazione Civile.
(SN/am)


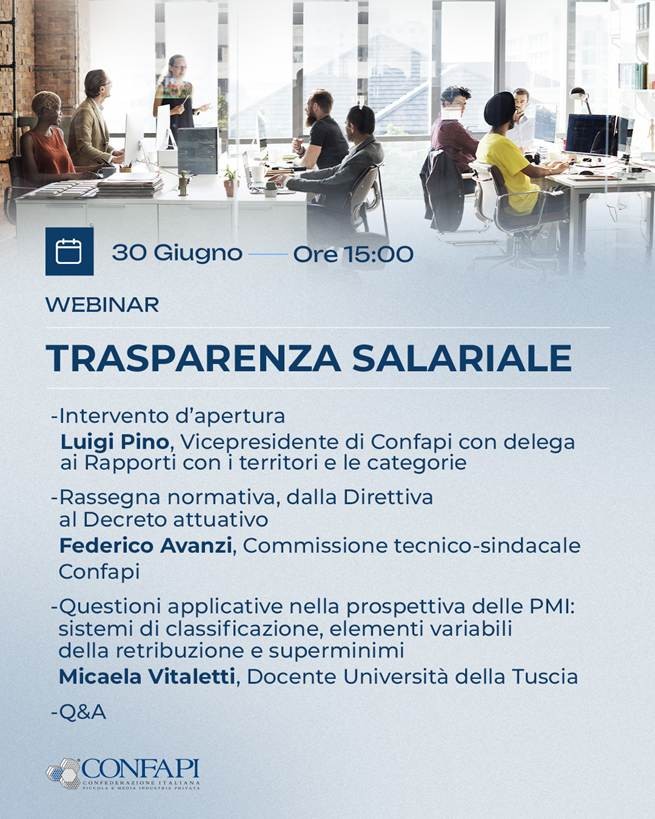
Webinar “Decreto Trasparenza salariale”: martedì 30 giugno ore 15

Informiamo le Aziende Associate che martedì 30 giugno 2026, alle ore 15, Confapi organizza il webinar “Trasparenza salariale” sulla nuova direttiva UE che anche l’Italia dovrà applicare.

Per partecipare è obbligatoria l’iscrizione cliccando qui 

Il link di collegamento sarà inviato, previa registrazione, la mattina dello stesso 30 giugno.

Alleghiamo locandina.

Cliccando qui è possibile leggere la nostra circolare sul decreto pubblicato in Gazzetta Ufficiale. 

(MP/am)


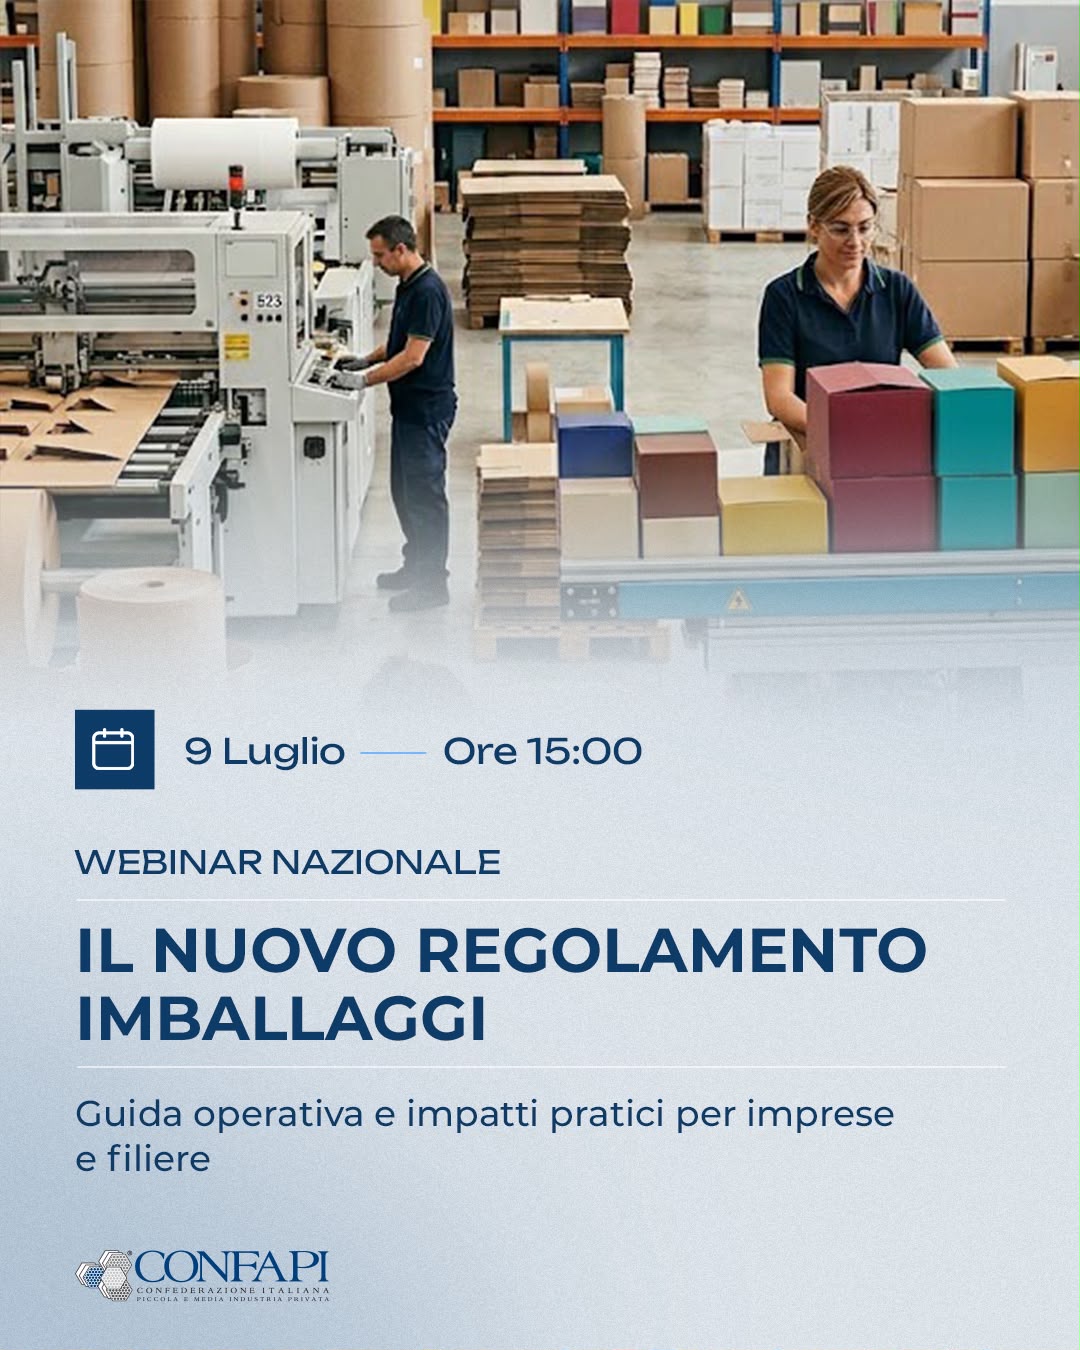
Regolamento PPWR su imballaggi e rifiuti di imballaggio: webinar Confapi 9 luglio 2026

Il PPWR è il Regolamento UE 2025/40 (PPWR – Packaging and Packaging Waste Regulation) ed è direttamente applicabile in tutta l’Unione Europea.

L’obiettivo è quello di standardizzare in Europa i criteri di sostenibilità del packaging e responsabilizzare l’intera catena del valore. Fin dalle prime fasi del negoziato a Bruxelles, Confapi ha esercitato una forte azione di rappresentanza a tutela delle piccole e medie imprese italiane. Grazie a questo intervento, il testo finale include salvaguardie fondamentali quali:

  • tempi di adeguamento progressivi, garantendo finestre temporali adeguate a consentire una transizione tecnologica e contrattuale sostenibile, senza shock per le catene di fornitura;
  • deroghe e flessibilità per le microimprese, con l’esenzione da diversi target di riutilizzo e una semplificazione burocratica per le realtà industriali minori (fino a 10 dipendenti e 2 milioni di fatturato).
Per conoscere da vicino i contenuti della normativa e le scadenze, in particolare per sapere cosa bisogna fare entro il 12/08/2026, gli associati sono invitati al webinar Confapi di giovedì 9 luglio, ore 15.

Nelle successive comunicazioni daremo indicazioni per iscriversi.
 
(SN/am)


Ondate di calore: gestione del rischio per la salute dei lavoratori

Con riferimento alle linee guida del Ministero della Salute, in data 9 giugno 2026, il presidente di Regione Lombardia ha firmato l’ordinanza n. 484 anticaldo, finalizzata a tutelare la salute e la sicurezza dei lavoratori esposti alle alte temperature.

L’ordinanza disciplina il divieto di attività lavorativa all’aperto tra le 12.30 e le 16.00 nelle aree edili, cave, aziende agricole e florovivaistiche, limitatamente ai giorni in cui la mappa giornaliera pubblicata quotidianamente sul sito del Progetto Worklimate di INAIL-CNR riferita a: “lavoratori esposti al sole” con “attività fisica intensa” alle ore 12, segnali un livello di rischio “ALTO”.
La limitazione ha validità fino al 23 settembre 2026.
1) qualora l’azienda operi in uno dei settori citati dall’Ordinanza (agricolo e florovivaistico, cantieri edili
all’aperto e cave) deve provvedere a consultare il sito https://app.worklimate.it/ordinanza-caldo-lavoro
2) inserire i dati richiesti e verificare il livello di rischio
3) qualora il software restituisca un livello di rischio ALTO sospendere l’attività nella fascia oraria definita
dall’Ordinanza.
La mancata osservanza del divieto comporta sanzioni secondo quanto previsto dall’art. 650 del Codice Penale, che prevede l’arresto fino a tre mesi o un’ammenda fino a 206 euro.
 
In tutte le altre lavorazioni all’aperto e nelle lavorazioni che avvengono in ambienti chiusi non climatizzati, sono raccomandate le “Linee di indirizzo per la protezione dei lavoratori dal calore e dalla radiazione solare”, che citano misure come:
– limitare o evitare il lavoro nelle ore più calde della giornata;
– limitare i tempi di esposizione mediante rotazione del personale;
– favorire l’acclimatazione tramite pause per l’approvvigionamento di acqua e il riposo all’ombra;
– utilizzare ambienti di passaggio se si deve accedere a locali con forte sbalzo termico;
– vestiario idoneo, comodo, di fibre naturali e con colori chiari;
– corretta idratazione ed alimentazione;
– evitare di lavorare in solitario.

(SN/am)


CCNL Unionmeccanica: verbale accordo su minimi, indennità di trasferta e reperibilità

Si informano le aziende del comparto metalmeccanico che. a seguito della pubblicazione da parte dell’ISTAT del dato IPCA consuntivato 2025, si è proceduto a valutare l’adeguamento dei minimi retributivi, indennità di trasferta e indennità di reperibilità in vigore alla data del 1° giugno 2026.

Essendo il valore dell’IPCA quantificato in 1,9%, i minimi retributivi non subiranno alcun adeguamento rispetto alle previsioni disciplinate nel rinnovo del 24 luglio 2025.

Sono state adeguate le indennità di trasferta e l’indennità di reperibilità.

Si trasmette in allegato alla presente il verbale di accordo siglato da Unionmeccanica Confapi, Fim-Cisl, Fiom-Cgil e Uilm-Uil in data 17 giugno 2026.

 
(FV/fv)


Comunicazioni di compliance Iva 2026: al via i controlli su dichiarazioni omesse, quadro ve e reverse charge

Con il Provvedimento n. 172588 del 9 giugno 2026, l’Agenzia delle Entrate ha definito le modalità di invio delle nuove comunicazioni per la promozione dell’adempimento spontaneo relative alle dichiarazioni IVA 2026 riferite al periodo d’imposta 2025.

L’attività di controllo si basa sull’incrocio dei dati delle fatture elettroniche, dei corrispettivi telematici e delle operazioni soggette a reverse charge, consentendo all’Amministrazione finanziaria di individuare omissioni dichiarative e possibili incongruenze.

Il Provvedimento si inserisce nel solco delle misure di compliance previste dalla Legge n. 190/2014 e valorizza ulteriormente il patrimonio informativo derivante dalla digitalizzazione degli adempimenti IVA.

Nuova campagna di compliance IVA per il periodo d’imposta 2025

L’Agenzia delle Entrate prosegue il percorso di rafforzamento degli strumenti di compliance preventiva attraverso il Provvedimento del Direttore dell’Agenzia n. 172588 del 9 giugno 2026, emanato in attuazione dell’art. 1, commi da 634 a 636, della Legge 23 dicembre 2014, n. 190.

Il Provvedimento individua le modalità operative con cui saranno messe a disposizione dei contribuenti e della Guardia di Finanza le informazioni relative a possibili anomalie riscontrate nelle dichiarazioni IVA relative all’anno d’imposta 2025.

L’obiettivo perseguito dall’Amministrazione finanziaria è quello di favorire la regolarizzazione spontanea degli errori e delle omissioni prima dell’avvio di attività accertative vere e proprie, consentendo ai contribuenti di beneficiare dell’istituto del ravvedimento operoso disciplinato dall’art. 13 del D.Lgs. n. 472/1997, come modificato dal D.Lgs. n. 87/2024.

Le anomalie oggetto di segnalazione

Grazie alle informazioni contenute nelle fatture elettroniche emesse e ricevute e nei corrispettivi telematici memorizzati e trasmessi all’Agenzia delle Entrate, verranno individuate tre principali tipologie di anomalie.

La prima riguarda la mancata presentazione della dichiarazione IVA 2026 relativa al periodo d’imposta 2025, con la possibilità di presentarla entro 90 giorni decorrenti dal 30 aprile 2026 utilizzando lo strumento del ravvedimento operoso.

La seconda concerne la presentazione della dichiarazione senza la compilazione del quadro VE, ovvero con un ammontare di operazioni attive dichiarate non superiore a 1.000 euro e comunque inferiore rispetto alle cessioni imponibili risultanti dalle fatture elettroniche e dai corrispettivi trasmessi. Ai fini del controllo, l’Agenzia considera il volume d’affari indicato nel rigo VE50 aumentato dell’importo delle cessioni di beni ammortizzabili e dei passaggi interni indicati nel rigo VE40.

La terza fattispecie riguarda i contribuenti che hanno presentato la dichiarazione IVA senza compilare il quadro VJ, pur risultando destinatari di operazioni soggette al meccanismo dell’inversione contabile (reverse charge) documentate da fatture elettroniche ricevute. In questo caso l’Agenzia verifica il corretto assolvimento degli obblighi dichiarativi connessi all’applicazione del reverse charge.

Tabella riepilogativa delle anomalie individuate
 

Anomalia rilevata Fonte dei dati utilizzati Possibile regolarizzazione
Omessa presentazione della dichiarazione IVA 2026 Fatture elettroniche e corrispettivi telematici Presentazione della dichiarazione entro 90 giorni decorrenti dal 30 aprile 2026 e ravvedimento
Dichiarazione senza quadro VE o con operazioni attive fino a 1.000 euro non coerenti con i dati disponibili Fatture elettroniche emesse e corrispettivi telematici Dichiarazione integrativa e ravvedimento
Dichiarazione senza quadro VJ in presenza di operazioni soggette a reverse charge Fatture elettroniche ricevute Dichiarazione integrativa e ravvedimento
 
 
Come saranno trasmesse le comunicazioni

Le comunicazioni saranno inviate direttamente al domicilio digitale del contribuente tramite posta elettronica certificata (PEC). Contestualmente, i dettagli delle anomalie riscontrate saranno consultabili all’interno dell’area riservata del sito dell’Agenzia delle Entrate, sia nella sezione “L’Agenzia scrive” del Cassetto fiscale sia nel portale “Fatture e Corrispettivi”.

Tra le informazioni contenute nella comunicazione figurano:

  • i dati identificativi del contribuente;
  • il numero e la data della comunicazione;
  • il codice atto e il periodo d’imposta interessato;
  • gli estremi della dichiarazione IVA eventualmente trasmessa;
  • le modalità per fornire chiarimenti o segnalare circostanze non conosciute dall’Amministrazione;
  • le istruzioni per procedere alla regolarizzazione delle violazioni riscontrate.
Il ruolo del ravvedimento operoso

Particolare rilievo assume il richiamo all’istituto del ravvedimento operoso.

I contribuenti che non hanno presentato la dichiarazione IVA relativa al 2025 possono ancora regolarizzare la propria posizione mediante presentazione della dichiarazione entro novanta giorni dalla scadenza ordinaria del 30 aprile 2026 e versando imposte, interessi e sanzioni ridotte ai sensi dell’art. 13, comma 1, lettera c), del D.Lgs. n. 472/1997.

Coloro che, invece, hanno presentato la dichiarazione ma con errori od omissioni potranno trasmettere una dichiarazione integrativa e versare le maggiori imposte eventualmente dovute, gli interessi e le sanzioni ridotte previste dal medesimo art. 13 del D.Lgs. n. 472/1997.

Il Provvedimento precisa, inoltre, che restano autonomamente dovute le sanzioni riferite alle cosiddette violazioni prodromiche.

Un aspetto particolarmente rilevante, evidenziato nelle motivazioni del Provvedimento, riguarda la possibilità di accedere al ravvedimento anche quando il contribuente abbia già avuto formale conoscenza dell’avvio di attività istruttorie o verifiche fiscali, purché non sia stato notificato un atto impositivo, una comunicazione di irregolarità ex artt. 36-bis del D.P.R. n. 600/1973 e 54-bis del D.P.R. n. 633/1972 o un controllo formale ai sensi dell’art. 36-ter del D.P.R. n. 600/1973.

Controlli sempre più basati sui dati digitali

Il Provvedimento conferma l’evoluzione del sistema dei controlli IVA verso modelli fondati sull’utilizzo massivo dei dati acquisiti attraverso la fatturazione elettronica e la trasmissione telematica dei corrispettivi. L’incrocio automatico delle informazioni consente all’Agenzia delle Entrate di individuare tempestivamente anomalie dichiarative, riducendo il ricorso agli accertamenti tradizionali e favorendo forme di collaborazione preventiva con il contribuente.

Per professionisti, imprese e consulenti fiscali diventano, quindi, fondamentale verificare la coerenza tra i dati trasmessi mediante fatture elettroniche, corrispettivi telematici e contenuto della dichiarazione annuale IVA, con particolare attenzione ai quadri VE e VJ, che rappresentano oggi uno dei principali punti di controllo dell’Amministrazione finanziaria.
 

(MF/ms)


Regione Lombardia: è on line lo sportello antidumping

Si informa che sul portale istituzionale di Regione Lombardia è stata pubblicata una pagina dedicata allo Sportello Antidumping.

L’iniziativa è finalizzata a supportare le imprese lombarde nella tutela contro la concorrenza sleale derivante da pratiche di dumping e a promuovere una maggiore conoscenza degli strumenti europei di difesa commerciale.

La pagina fornisce informazioni sul funzionamento dello sportello, sugli strumenti disponibili e sulle modalità con cui le imprese possono segnalare situazioni che meritano un approfondimento.

Il contenuto è consultabile al seguente link: https://www.regione.lombardia.it/attivita-produttive-imprese/red-sportello-antidumping

(MS/ms)