1

Emissioni, rifiuti e scarichi: scadenziario aziendale delle attività connesse agli aspetti ambientali

Confapi Lecco Sondrio può supportare la gestione ambientale delle imprese con numerosi servizi, elencati nella pagina dedicata del sito dell’associazione.

Poiché il Testo Unico Ambientale D.lgs. 152/2006 e smi, così come recepito nella normativa applicabile alle imprese e/o nelle autorizzazioni obbligatorie (Aia o Aua), richiede dei monitoraggi e dei controlli periodici sugli impatti ambientali, Confapi offre il servizio di creazione di uno scadenziario, con verifica ed eventuale scrittura o revisione delle procedure aziendali interne per il monitoraggio corretto e costante dei consumi (idrici ed energetici) e della registrazione dei dati sugli impatti (analisi chimiche a emissioni in atmosfera, scarichi idrici e rifiuti).
Nel dettaglio, le attività di supporto per la gestione ambientale sono le seguenti:

  1. Predisposizione o verifica del calendario esistente delle scadenze delle prescrizioni obbligatorie, specificando le responsabilità interne.
  2. Supporto per il monitoraggio e la registrazione dei dati ambientali, analisi e valutazioni ai fini del miglioramento e della sostenibilità.
  3. Predisposizione di un bilancio ambientale o di sostenibilità per la parte ambiente, che evidenzia gli impatti nel tempo.
Per maggiori informazioni rivolgetevi in associazione scrivendo a servizi@confapi.lecco.it  oppure telefonare chiedendo di Silvia Negri 0341282822.

(SN/am)


RENTRI: dal 16 settembre 2026 formulario digitale (X-Fir) a regime

Sono ormai agli sgoccioli i “tempi supplementari” di cui il sistema ha goduto per abituarsi all’uso del Fir digitale, anche detto X-Fir. All’approssimarsi del 16 settembre, quando i soggetti obbligati non possono più usare il Fir cartaceo, per coloro che avessero ancora incertezze e dubbi sulla gestione corretta, si segnalano nuovamente le fonti che descrivono tutti i passaggi per la creazione, la firma digitale e la trasmissione a Rentri del X-Fir:
che descrivono nel dettaglio tutti i passaggi per la creazione del Fir e la sua gestione successiva.
Firma remota: per chi non avesse ancora provveduto, si sollecita l’attenzione alla creazione della firma remota direttamente da Rentri, (nell’area personale: voce interoperabilità, emissione certificati digitali), in modo che sia sempre disponibile sul proprio pc quando occorre firmare digitalmente un formulario.
La trasmissione a Rentri del X-Fir deve rispettare i tempi di annotazione dello scarico del rifiuto sul registro, cioè, per i produttori di rifiuti, entro 10 gg lavorativi dalla data del trasporto.
La trasmissione al Rentri dei movimenti digitali di carico e scarico rifiuti deve avvenire entro il mese successivo a quello della registrazione stessa.
Sanzioni
A decorrere dal 16 settembre 20206, risultano applicabili le sanzioni previste per la mancata o incompleta trasmissione al RENTRI dei dati contenuti nei registri e nei FIR (art. 258 comma 10-bis del DLgs. 152/2006 “Codice dell’ambiente”). In particolare, per la mancata o incompleta trasmissione dei dati informativi con le tempistiche e le modalità stabilite, è prevista l’applicazione di una sanzione amministrativa pecuniaria da 500 a 2.000 euro per i rifiuti non pericolosi e da 1.000 a 3.000 euro per i rifiuti pericolosi.

Si ricorda che sono ancora in corso i webinar gratuiti condotti dall’albo gestori, già segnalati in precedenza.

Per maggiori info: silvia.negri@confapi.lecco.it, 0341.282822.

(SN/am)


Sportello Circolarità mercoledì 23 settembre: strumenti gratuiti per imprese sostenibili

Il prossimo 23 settembre alle ore 14:30 viene illustrato lo Sportello Circolarità, nato per offrire alcuni strumenti di valutazione di circolarità, applicabili alle imprese.
L’incontro, fruibile solo online, prevede la presentazione del servizio e dei suoi obiettivi. A seguire sono previste assistenze personalizzate per 15 imprese (tramite un bando dedicato). 

Dettagli sul sito camerale.

Programma

  • L’importanza dell’Economia Circolare per la competitività aziendale: il caso PPWR
  • Principi di circolare economy: modelli ed esempi pratici
  • Presentazione e simulazione d’uso dei Tool RE-FIL
 
La partecipazione allo Sportello Circolarità è aperta alle imprese di tutte le filiere
L’iniziativa estende il precedente progetto RE-FIL ECO2 a beneficio di altre aziende del territorio.
Nella precedente ricerca, sono stati prodotti tre tool operativi dedicati alle filiere tessile, meccanica e multisettore, che ora vengono messi a disposizione di tutte le imprese lariane. Si tratta di supporti pratici e intuitivi, progettati per integrare efficacemente i modelli di economia circolare nei processi aziendali.

Nota sui destinatari: lo Sportello è aperto a tutti, alle imprese lariane e ai partner (clienti/fornitori) delle aziende già coinvolte in RE-FIL ECO2.
Si allega locandina.

Per informazioni in associazione, potete contattare Silvia Negri

(SN/am)


Iva: modificati i termini per la detrazione sugli acquisti

L’art. 12 del D.Lgs. 7 agosto 2026, n. 148, correttivo “Omnibus” della riforma fiscale, amplia in misura significativa il periodo entro il quale può essere esercitato il diritto alla detrazione dell’IVA sugli acquisti.

Modificando gli artt. 19 e 25 del D.P.R. n. 633/1972, la disposizione consente di esercitare la detrazione, al più tardi, con la dichiarazione relativa al secondo anno successivo a quello in cui il diritto è sorto e, parallelamente, estende il termine per la registrazione delle fatture di acquisto.

Particolarmente rilevante è inoltre l’eliminazione, dall’art. 25, del riferimento al “medesimo anno”, che modifica la gestione delle fatture ricevute a cavallo d’anno e consente, in presenza delle condizioni richieste, di imputare la detrazione al periodo in cui l’imposta è divenuta esigibile anche quando la fattura viene ricevuta nell’anno successivo.

La modifica, in vigore dal 12 agosto 2026, restituisce alle imprese un margine temporale più ampio per i controlli sui documenti di acquisto, senza modificare i presupposti sostanziali e formali che governano la nascita e l’esercizio del diritto alla detrazione.

In allegato termini della modifica.

(MF/ms)


Riforma codice doganale: prima scadenza operativa il 1° novembre 2026 per la handling fee

Il Consiglio UE ha dato il via libera alla riforma del Codice doganale, con una prima scadenza operativa al 1° novembre 2026 per l’introduzione della handling fee europea sulle piccole spedizioni e-commerce, destinata a coprire i costi di monitoraggio dei flussi in entrata e a contrastare il fenomeno dell’ultra fast-fashion, che da anni genera gravi danni economici, ambientali e sociali.

Piattaforme extra-UE diventano importatori responsabili

Una delle novità di sistema è la qualificazione delle piattaforme di e-commerce di paesi terzi come “importatori” ai fini doganali: saranno loro a dover:

  • assolvere le formalità previste
  • pagare i dazi per le merci spedite nell’Unione,
  • esonerando il consumatore finale europeo da tali oneri.
Per garantire il rispetto delle regole, il testo prevede un regime sanzionatorio specifico: nei casi più gravi di non conformità sono contemplate multe fino al 6% del valore annuo delle merci importate nell’anno precedente, la revoca di privilegi doganali e, in ipotesi estreme, limitazioni all’accesso al mercato UE

Handling fee

La handling fee è un contributo di gestione, distinto dai dazi: l’entità dello stesso è ancora da determinare, ma troverà spazio nel testo definitivo che dovrà essere approvato dal Parlamento europeo entro il mese di settembre.

Sul punto si ricorda che già la tassa di 3 euro, in vigore dall’1.7.2026 ha avuto come effetto un calo delle importazioni di piccoli pacchi provenienti dalla Cina tra il 30% ed il 40% incidendo significativamente alcuni operatori come Temu, Shein e Ali-express.

Nuova agenzia decentrata per le dogane

La riforma istituisce l’Eu customs authority (Euca), con sede a Lille e operatività dal 2027, chiamata a:

  • analizzare i dati costantemente aggiornati sulle importazioni e sulle esportazioni nel nuovo centro doganale digitale europeo;
  • coordinare la governance dell’unione doganale attraverso il nuovo Customs data hub, piattaforma centrale di scambio dati tra operatori e autorità nazionali.
Il data hub sarà obbligatorio per l’e-commerce dal 1° luglio 2028 e progressivamente per tutti gli operatori fino al 2034.
Regole diverse, invece, per gli operatori economici di fiducia e certificati – “Trust and Check” – che al rispetto di rigidi e rigorosi requisiti:
  • beneficeranno di procedure doganali semplificate;
  • potranno mettere in circolazione nei 27 stati le loro merci senza un intervento doganale attivo.
 
(MF/ms)


Imposta di bollo fatture elettroniche secondo trimestre: scadenza il 30 settembre

Entro il prossimo 30 settembre, i soggetti passivi che nel periodo aprile-giugno 2026 hanno emesso fatture elettroniche con l’indicazione sull’assolvimento dell’imposta di bollo, devono provvedere al relativo pagamento.

L’obbligo riguarda tutti i titolari di partita IVA che hanno emesso, tra il 1° aprile e il 30 giugno 2026, fatture elettroniche soggette a bollo, ossia fatture senza IVA di importo superiore a 77,47 euro.

L’imposta di bollo si applica in misura fissa di 2 euro a fattura in presenza delle condizioni previste dalla normativa.

Il pagamento può avvenire:

  • tramite il portale “Fatture e Corrispettivi” dell’Agenzia delle Entrate, utilizzando la funzionalità di addebito diretto su conto corrente;
  • in alternativa, tramite modello F24, utilizzando il codice tributo 2522 e indicando l’anno di riferimento 2026;
  • fermo restando la chance di ravvedimento operoso ex art. 13 del D.Lgs. n. 472/1997.
Grazie alle previsioni di cui all’art. 3, comma 4, del D.L. n. 73/2022, è ammesso il versamento cumulativo dell’imposta se l’importo dovuto per il primo e secondo trimestre non supera 5.000 euro complessivi.

In questo caso, il pagamento può essere rinviato al 30 novembre 2026 insieme all’imposta dovuta per il terzo trimestre.

Tuttavia, se la soglia viene superata, resta l’obbligo di versare entro il 30 settembre.

Nel D.Lgs. 1° agosto 2025, n. 123 – Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti – la regola dei 5.000 euro è stata riprodotta nell’art. 152, comma 2.

I codici tributo da utilizzare per il versamento del quantum dovuto nel termine lungo 30 novembre “sono quelli relativi ai trimestri per i quali l’imposta di bollo è dovuta”, ovvero 2521 per il primo trimestre e/o 2522 per il secondo trimestre. 2523 per l’imposta di bollo sulle fatture elettroniche – terzo trimestre.

Ai fini dell’individuazione del trimestre di riferimento, per le fatture elettroniche emesse nei confronti di privati (B2B e B2C) vengono considerate quelle in cui:

  • la data di consegna, contenuta nella “ricevuta di consegna” rilasciata al termine dell’elaborazione, è precedente alla fine del trimestre;
  • la data di messa a disposizione (contenuta nella eventuale “ricevuta di impossibilità di recapito) è precedente alla fine del trimestre.
Dunque una fattura elettronica datata e trasmessa al Sistema di Interscambio il 30 giugno, la cui data di consegna attestata nella ricevuta è il 1° luglio, viene considerata, ai fini del bollo, tra le fatture relative al terzo trimestre.
  Messa a disposizione elenchi A e B Data limite modifiche elenco B Visualizzazione importo dovuto imposta di bollo Scadenza versamento imposta di bollo
1° trim 15 aprile 30 aprile 15 maggio 31 maggio (*) (**)
2° trim 15 luglio 10 settembre 20 settembre 30 settembre (**)
3° trim 15 ottobre 31 ottobre 15 novembre 30 novembre
4° trim 15 gennaio
dell’anno successivo
31 gennaio
dell’anno successivo
15 febbraio
dell’anno successivo
28 febbraio
dell’anno successivo (***)
(*) Se l’importo dovuto per il primo trimestre non supera 5.000 euro, il versamento può essere eseguito entro il 30 settembre.
(**) Se l’importo dovuto complessivamente per il primo e secondo trimestre non supera 5.000 euro, il versamento può essere eseguito entro il 30 novembre.
(***) Se l’anno è bisestile il versamento può essere eseguito entro il 29 febbraio.
 
(MF/ms)


Auto aziendali: gli optional incidono sul fringe benefit

Il Decreto Omnibus (D.Lgs. 7 agosto 2026, n. 148) riscrive le regole di determinazione del fringe benefit dell’auto aziendale concessa in uso promiscuo dando rilevanza, non solo alle somme relative alla mera concessione dell’auto ma anche ai c.d. “optional” in precedenza non considerati dal legislatore.

In sostanza, l’intervento recato dall’art. 2 del Decreto di agosto ha:

  • mantenuto il criterio convenzionale basato su 15.000 km per costo chilometrico ACI, confermando le percentuali già previste dalla Legge di Bilancio 2025 (del 50%, 20% e 10% a seconda del tipo di alimentazione del veicolo);
  • rivisto la disciplina transitoria, estendendo la clausola di salvaguardia ai veicoli ordinati entro il 31 dicembre 2024 e concessi in uso promiscuo entro il 31 dicembre 2025, anziché entro il 30 giugno 2025.
  • introdotto due nuove maggiorazioni del fringe benefit: dopo il 31 dicembre del quinto anno successivo a quello di prima immatricolazione, il valore del fringe benefit è incrementato del 50%. Inoltre, scatterà un aumento del 5% del valore del fringe benefit fin dal primo anno di assegnazione per accessori o allestimenti (optional) non valorizzati nelle tabelle ACI e non acquistati direttamente dal lavoratore.
La norma prevede tuttavia che, ai fini della determinazione del fringe benefit dell’auto aziendale concessa in uso promiscuo:
  • rileveranno anche le somme eventualmente addebitate al dipendente per accessori e allestimenti del veicolo
  • le quali sono portate in diminuzione del valore convenzionale secondo il nuovo art. 51, comma 4, lett. a), TUIR.
Viene quindi sconfessato, apertamente, l’orientamento fornito dall’Agenzia delle Entrate con la risposta n. 233/E del 2025. In quell’occasione, nel contesto normativo previgente, il Fisco aveva negato la possibilità di scomputare la ritenuta effettuata al dipendente per gli optional da questi scelti ai fini della determinazione del fringe benefit. L’impostazione era:
  • penalizzante per il lavoratore: che si trovata una trattenuta applicata sull’importo netto in busta, senza poterla “scomputare” dal fringe benefit;
  • giustificata dal “principio di simmetria” tra non imponibilità del maggior valore dell’auto e correlata irrilevanza dell’importo trattenuto.
Post Decreto correttivo invece, nel caso di optional non direttamente acquistati dal lavoratore:
  • l’importo del fringe benefit viene maggiorato di un importo forfettario pari al 5%;
  • le trattenute vengono invece scomputate in via analitica.
Scenario Impatto sul valore del fringe benefit
Optional aggiunti dall’azienda (non inclusi in tabelle ACI) Aumento 5% del valore calcolata con tabelle ACI
Optional pagati dal dipendente Nessuna variazione (valore ACI e relative %)
 
(MF/ms)


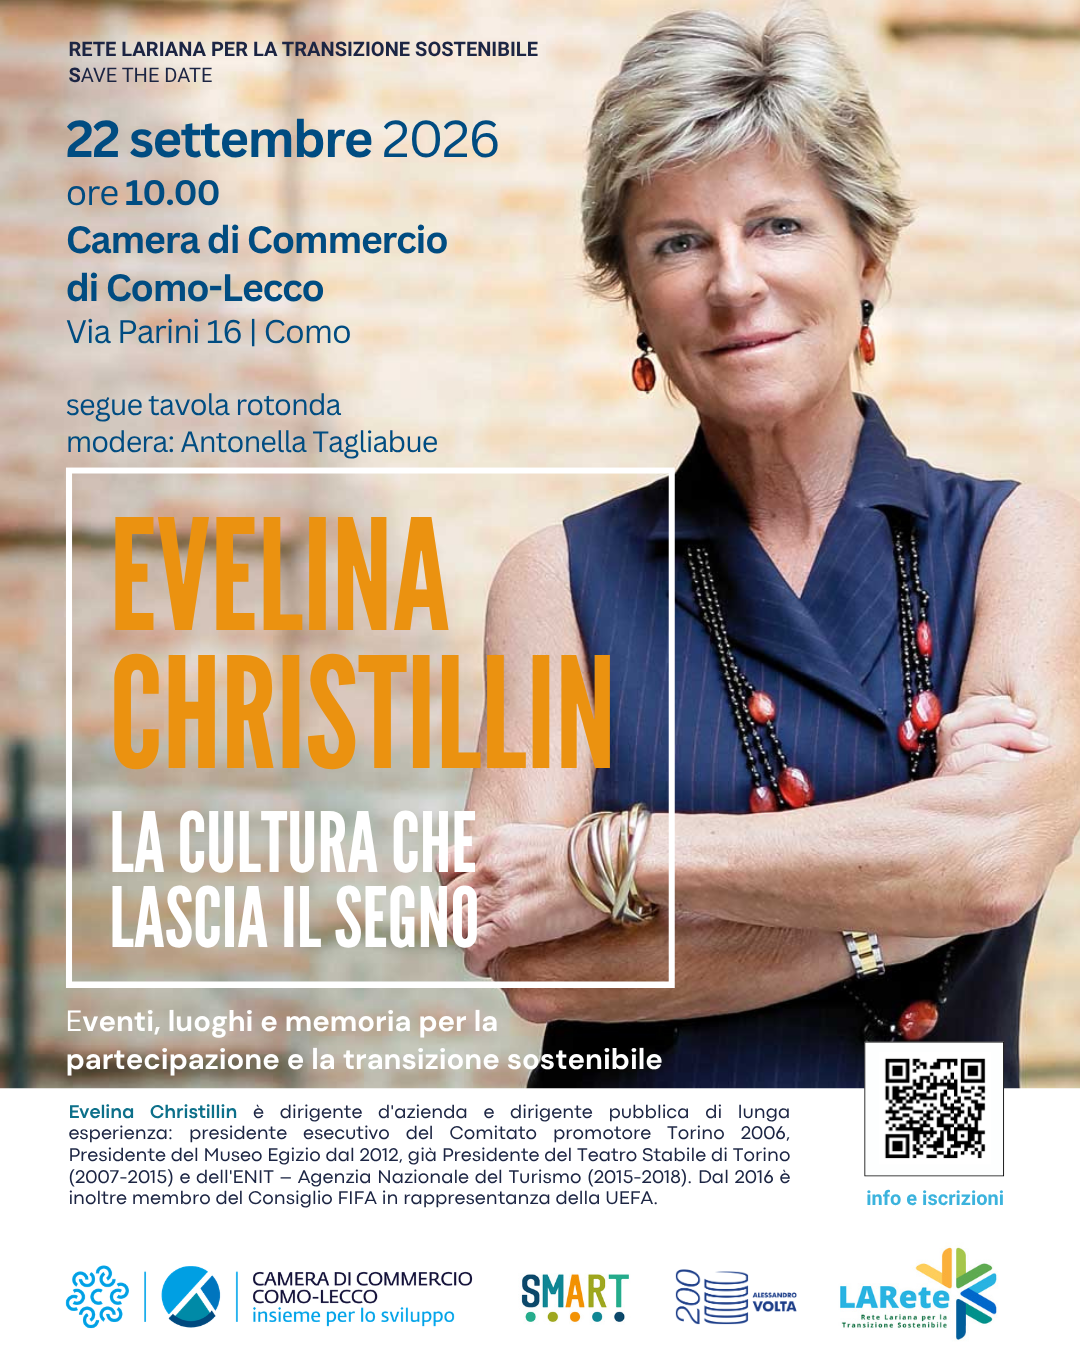
“Evelina Christillin: la cultura che lascia il segno”: martedì 22 settembre 2026 ore 10

Nell’ambito delle attività della Rete Lariana per la Transizione Sostenibile, si segnala l’evento di martedì 22 settembre 2026 ore 10.00 presso la Camera di Commercio Como-Lecco, Via Parini 16, Como.

Evelina Christillin terrà la lectio magistralis dal titolo “LA CULTURA CHE LASCIA IL SEGNO: EVENTI, LUOGHI E MEMORIA PER LA PARTECIPAZIONE E LA TRANSIZIONE SOSTENIBILE”.
L’evento è rivolto a tutte le imprese, le associazioni e gli altri enti del territorio lariano, come occasione di condivisione dell’esperienza di una personalità prestigiosa, per rilanciare e alimentare il networking e l’impegno a connettere lavoro e cultura.
Partendo dalla sua esperienza alla guida di grandi eventi e istituzioni culturali, l’intervento di Evelina Christillin offre uno spunto di riflessione su come cultura, sport, valorizzazione dei luoghi e memoria collettiva possano diventare leve concrete di partecipazione civica e transizione sostenibile per i territori.
La relatrice è una dirigente d’azienda, dirigente pubblica e dirigente sportiva italiana, nata a Torino il 27 novembre 1955, nota soprattutto per il suo impegno nello sport, nella cultura e nelle istituzioni museali.

Questo il link di iscrizione: https://forms.gle/UkTDYdXjjKN516k57

In allegato: locandina con il save the date.

All’incontro seguirà una tavola rotonda con gli stakeholder locali e il light lunch.

Nel pomeriggio proseguono i lavori per gli aderenti alla rete lariana ma anche per i nuovi che intendono avvicinarsi al gruppo di lavoro.

Se volete più informazioni e/o intendete partecipare, segnalatelo in associazione a Silvia Negri: silvia.negri@confapi.lecco.it

(SN/am)


Formazione sicurezza chimica MOCA: corsi disponibili in associazione

Con la presente si segnala che nell’offerta formativa di Confapi Lecco Sondrio, sono stati introdotti una serie di corsi sulla sicurezza chimica, per i materiali che vengono a contatto con alimenti (MOCA), che si aggiungono a quelli sui temi ambientali e sulle diverse tipologie di certificazioni.
La trattazione è rivolta a produttori di imballi o utilizzatori, ed è declinata in base ai materiali:
  • Legno e sughero
  • Carta, plastica e altri imballaggi alimentari
Invitiamo tutti gli associati a consultare le proposte di corsi sul sito dedicato e ad avanzare eventuali richieste specifiche che possono essere comunque organizzate ad hoc e finanziate dal Fapi.

Alcuni corsi sono già programmati, altri invece possono essere programmati non appena ci viene inviata la segnalazione di interesse.

Se ci sono richieste su temi specifici, scrivete pure in associazione, contattate Silvia Negri o Stefania Beretta, in modo da valutare e formalizzare nuove proposte: silvia.negri@confapi.lecco.it, formazione@confapi.lecco.it

(SN/am)


Laboratorio RE-FIL ECO2: tutela della biodiversità e rimozione del carbonio. Percorso formativo gratuito da ottobre 2026 ad aprile 2027

Per le imprese che vogliono iniziare o continuare a formarsi e ad investire sulle tematiche della sostenibilità, si segnala un nuovo percorso formativo gratuito ideato per guidare le imprese del territorio lariano verso le nuove sfide della sostenibilità ecologica. Il percorso nasce nell’ambito del progetto di Unioncamere “Transizione energetica e sostenibile”, promosso a valere sul Fondo di Perequazione 2025 – 2026.
Il programma (ottobre 2026 – aprile 2027) affronta in modo pratico temi centrali per il futuro dei mercati: 
  • tutela della biodiversità e gestione dei rischi ambientali;
  • gestione dell’impronta carbonica (carbon footprint) nelle strategie aziendali;
  • rendicontazione efficace degli impatti ambientali positivi generati. 
La partecipazione al percorso formativo è completamente gratuita ed è aperta a imprese, enti e organizzazioni del territorio lariano. Per garantire la massima efficacia e interattività delle attività laboratoriali, potranno partecipare fino a un massimo di 8 imprese.
Con il titolo “laboratorio di Economia Circolare: tutela della biodiversità e carbon removal – RE-FIL ECO2” il percorso offre formazione specialistica di alto livello e stimola le sinergie tra le imprese locali. 
Il percorso si articola in due fasi complementari, per un totale di 7 appuntamenti: 
  1. Workshop laboratoriali (Formazione teorico-pratica)
Analisi dei rischi nature-related, individuazione degli hotspot di fragilità ecologica locale e definizione di strumenti pratici per misurare dipendenze, impatti e potenziale rigenerativo. 
Quattro incontri (da 2 a 4 ore ciascuno) distribuiti tra ottobre 2026 e aprile 2027 (in presenza e/o online)
  1. Visite sul territorio (Formazione sul campo)
Studio sul campo delle migliori pratiche di incremento della biodiversità e rimozione del carbonio, visite ad aree pilota e confronto diretto con i referenti dei progetti territoriali già avviati. 
Tre uscite sul territorio tra gennaio e marzo 2027
Modalità di partecipazione: le candidature verranno selezionate e accolte in base all’ordine cronologico di iscrizione. Per presentare la candidatura della propria azienda, è necessario iscriversi tramite la compilazione dell’apposito modulo online.

In associazione, si può contattare Silvia Negri se interessati: silvia.negri@confapi.lecco.it

(SN/am)