1

Mase: effetti della nuova classificazione Ateco 2025

A seguito dell’entrata in vigore dei nuovi codici Ateco 2025, si è reso necessario chiarire gli effetti della riclassificazione sui settori inclusi nell’Allegato 1 della Comunicazione della Commissione Europea 2022/C 80/01 (CEEAG) e nell’Allegato 1 del Decreto Ministeriale n. 541 del 21 dicembre 2021, adottati prima dell’entrata in vigore della nuova versione NACE Rev. 2.1, con l’obiettivo di dare certezza sui settori agevolabili alla Csea e alle imprese che, tramite il portale dedicato, presentano la dichiarazione per l’inserimento nell’elenco delle imprese elettrivore e/o gasivore ai fini dell’accesso all’agevolazione.
 
Il Mase, al termine delle interlocuzioni con gli Uffici della Commissione europea, ha pertanto fornito alla Csea indicazioni operative per recepire l’aggiornamento normativo nell’ambito delle agevolazioni a favore delle imprese a forte consumo di energia (elettrivore) e di gas naturale (gasivore), indicando che “il principio interpretativo secondo il quale, nel presupposto che l’eleggibilità del settore debba essere mantenuta per i settori ritenuti eleggibili in base alla valutazione effettuata dalla Commissione in sede di classificazione NACE Rev. 2, l’approccio corretto è quello di seguire un’analisi basata sulla descrizione dell’attività sostanziale. In altri termini, l’attività ritenuta meritevole di agevolazione dovrebbe rimanere tale anche a seguito della riclassificazione e a prescindere dalla denominazione formale attribuita con la riclassificazione”.
A tal fine, il MASE ha trasmesso una tabella di corrispondenza riportata in allegato (Allegato A).
 
Pertanto, ai fini della presentazione dell’istanza di accesso alla misura agevolativa, le imprese sono tenute a indicare, nel campo “Codice Ateco prevalente indicato nella dichiarazione IVA relativa all’ultimo anno del periodo di riferimento”, il codice dell’attività economica effettivamente svolta, come riportato nel “Modello IVA 2025 – periodo d’imposta 2024”.
 
Il requisito d’accesso sarà verificato in relazione al citato Allegato A.
 
Restiamo comunque a disposizione per eventuali chiarimenti dovessero necessitare.
 
(RP/rp)
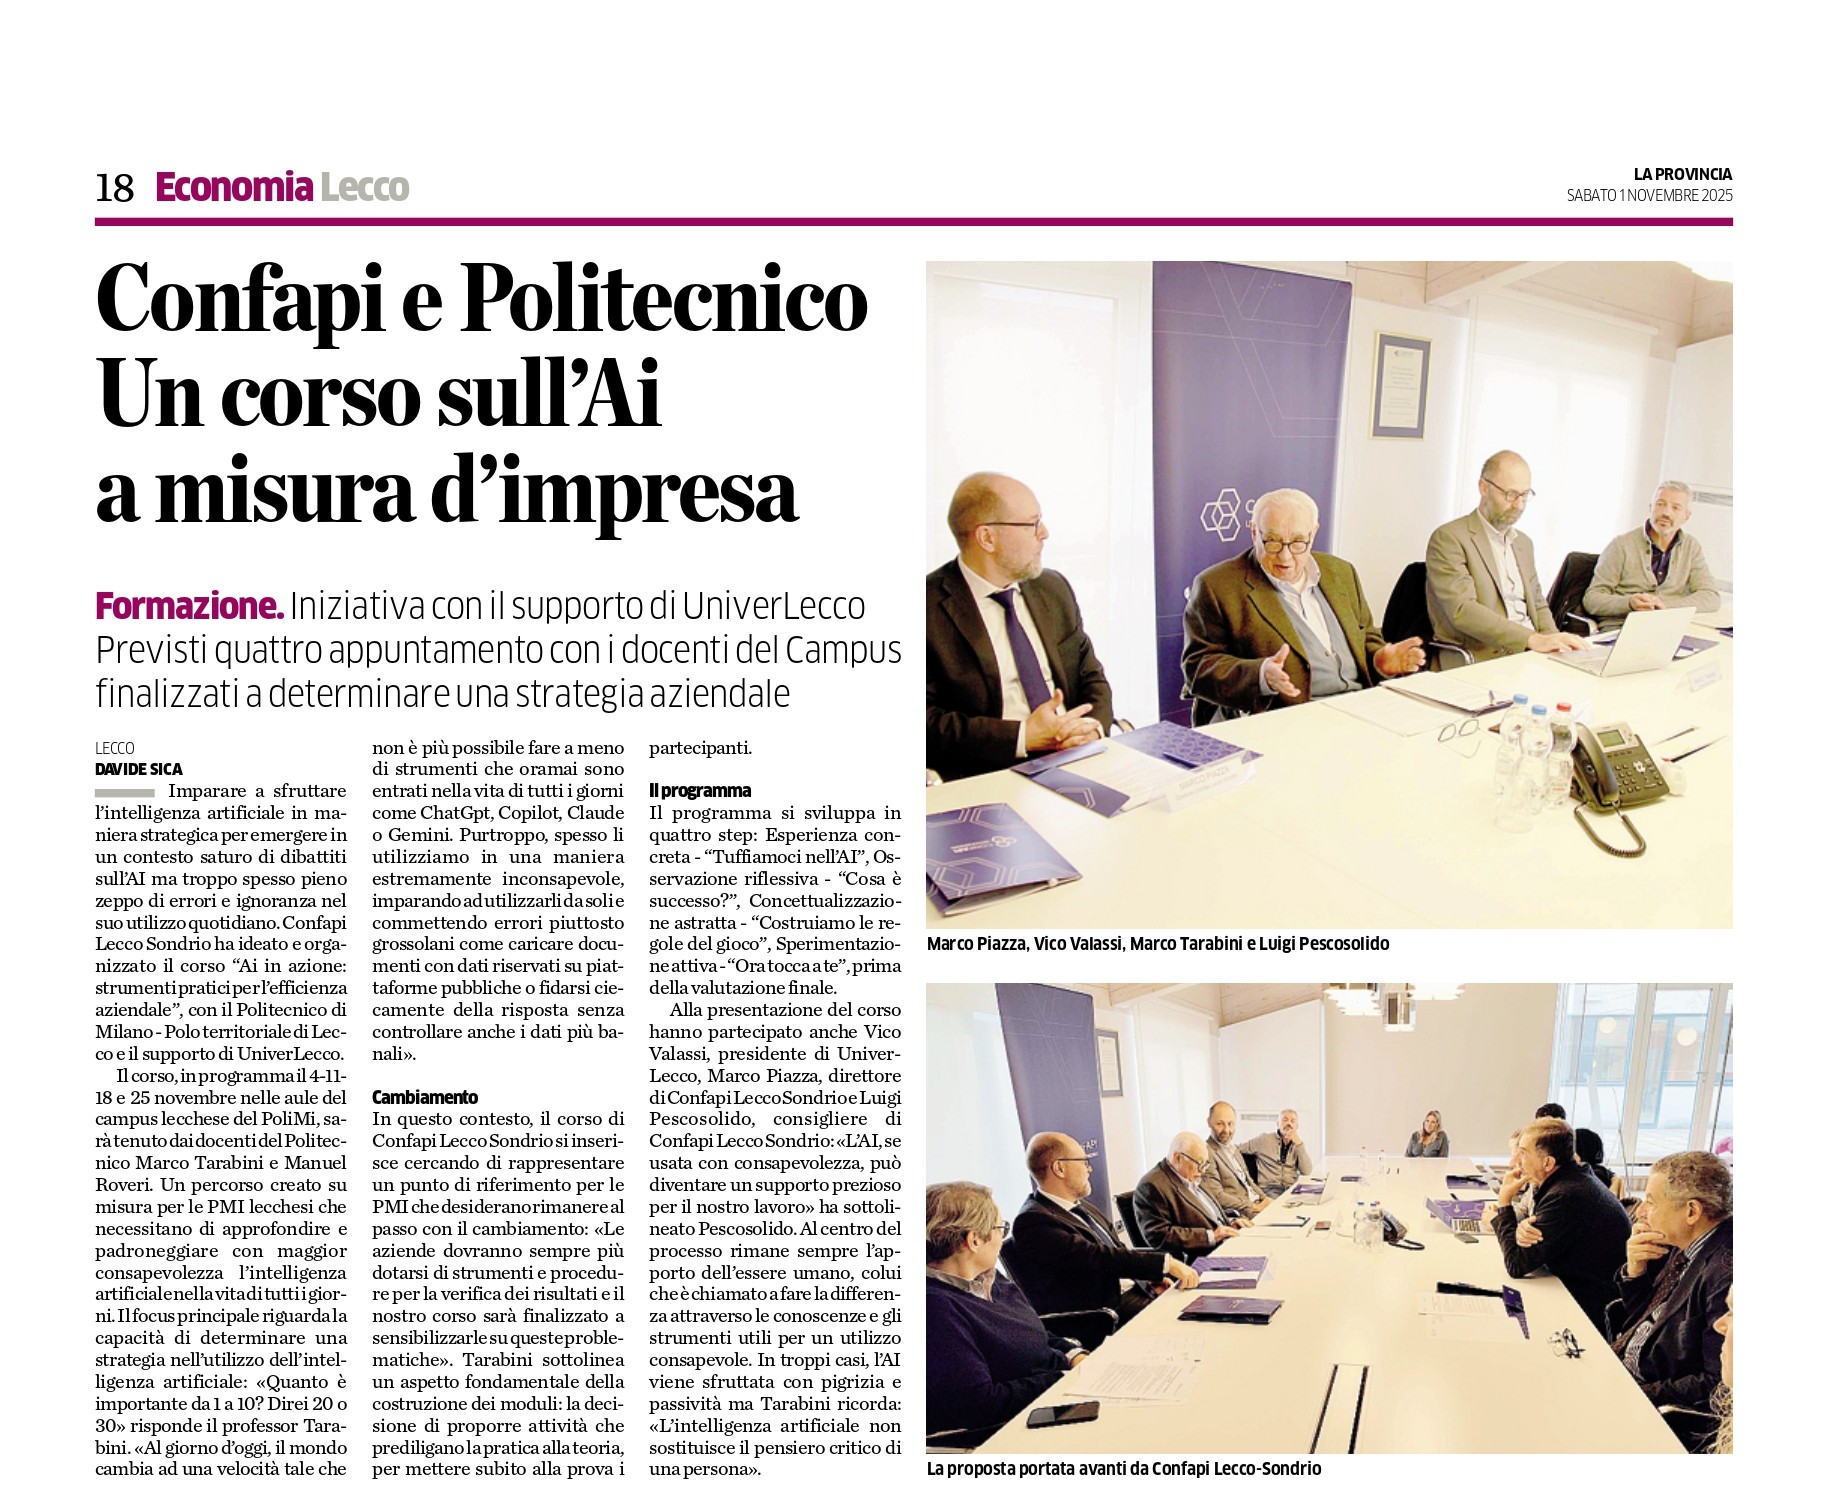


Corso AI Confapi Lecco Sondrio – Politecnico di Lecco: rassegna stampa

Gli articoli pubblicati dopo la conferenza stampa di presentazione. 

La Provincia, in allegato: Confapi e Politecnico Un corso sull’Ai a misura di impresa

Il Giornale di Lecco, in allegato: Le pmi di Confapi vanno a lezione di IA

 
Lecconotizie: Le Pmi di Confapi Lecco Sondrio a lezione di intelligenza artificiale
 
LeccoToday: PMI lecchesi a scuola di intelligenza artificiale: “Così miglioreremo il lavoro di tutti i giorni”

Lecco FM: intervista a Luigi Pescosolido “Ai in azione: strumenti pratici per l’efficienza aziendale”


Confapi: forum Italia-Messico

Trasmettiamo, per le aziende interessate, l’incontro che si terrà a Roma il 18 novembre.

“Business & Investment Forum Messico-Italia 2025 – 18 novembre – Roma”
La Camera di Commercio del Messico in Italia (CaMexItal) e l’Ambasciata del Messico ci hanno invitato a partecipare alla Seconda Edizione del Business & Investment Forum Messico-Italia 2025, che si terrà martedì 18 novembre, dalle ore 14:30 alle ore 18:30, presso la sede di Unioncamere (Piazza Sallustio 21, Roma).

Al termine dei lavori è prevista una Cena di Gala presso l’Hotel St. Regis.
In allegato trovate le informative con i link di registrazione.

Chi fosse interessato a partecipare può scrivere a comunicazione@confapi.lecco.it

(MP/am)


Taxi volanti: una realtà che bussa alle porte, non solo fantascienza

Il Giornale di Lecco del 3 novembre 2025, articolo sulla nostra associata di Valmadrera CE2K.


Le pmi di Confapi Lecco Sondrio a lezione di intelligenza artificiale

Un corso “tagliato su misura” sulle esigenze delle pmi lecchesi, sulle loro richieste specifiche e su come l’intelligenza artificiale li possa aiutare nel lavoro di tutti i giorni, ma anche far fare il salto di qualità alla loro azienda.
Presentato questa mattina il corso “AI in azione: strumenti pratici per l’efficienza aziendale” ideato e organizzato da Confapi Lecco Sondrio in collaborazione con il Politecnico di Milano – Polo territoriale di Lecco e sostenuto da UniverLecco.
Il corso si terrà il 4-11-18-25 novembre presso le aule dell’università lecchese e vedrà coinvolti 30 imprenditori associati a Confapi Lecco Sondrio e sarà tenuto dai docenti del Politecnico Marco Tarabini e Manuel Roveri.
La peculiarità di questo corso è quella di essere stato costruito sulle esigenze delle pmi del territorio; gli imprenditori, infatti, la scorsa estate hanno risposto a un questionario relativo alla loro conoscenza dell’intelligenza artificiale e le applicazioni industriali che potrebbero aiutarli nel lavoro. In base alle risposte il Politecnico ha costruito il programma del corso che si sviluppa in quattro moduli: Esperienza concreta – “Tuffiamoci nell’AI”, Osservazione riflessiva – “Cosa è successo?”, Concettualizzazione astratta – “Costruiamo le regole del gioco”, “Sperimentazione attiva – Ora tocca a te” con valutazione finale.

“L’obiettivo del corso è far capire agli imprenditori come funziona l’AI, cosa c’è dietro e quali sono i suoi limiti – spiega Luigi Pescosolido, consigliere Confapi Lecco Sondrio e ApiTech -. L’AI se usata con consapevolezza può di­ventare un supporto prezioso per il nostro lavoro. Pensiamo, ad esem­pio, alla manutenzione predittiva: fornendo i dati storici, l’AI può individuare in anticipo guasti o criti­cità. È un modo per rendere il lavoro più efficiente e ridurre i tempi di fermo. Confapi offre servizi importanti per le pmi, e iniziative come questa sono la prova che la nostra associazione è lungimirante”.

Anna Masciadri
Ufficio stampa


Energy Release 2.0: pubblicato il decreto che modifica il meccanismo

Informiamo le Aziende Associate che, a seguito della registrazione alla Corte dei Conti, il Ministero dell’Ambiente e della Sicurezza Energetica – Mase, ha pubblicato sul proprio portale il Decreto che modifica il meccanismo dell’Energy Release, aggiornandolo in esito alle interlocuzioni con la Commissione Europea.

Il decreto ha previsto l’introduzione di una procedura competitiva per la selezione dei soggetti incaricati della realizzazione di nuova capacità di generazione e della restituzione dell’energia anticipata e l’inserimento di una clausola che evita l’eventuale sovra-remunerazione dell’investimento nello sviluppo di impianti a fonti rinnovabili al termine dei venti anni contrattuali, anche tenendo conto dell’anticipazione triennale dell’energia a prezzo calmierato.

Entro la metà del mese di novembre il Mase approverà le Regole Operative aggiornate dal GSE, unitamente agli schemi contrattuali che disciplineranno l’anticipazione e la successiva restituzione dell’energia a 65 €/MWh; entro l’anno è intenzione del Mase garantire alle aziende energivore l’accesso al beneficio e nei primi mesi del 2026 avviare la procedura per i nuovi impianti destinati alla restituzione dell’energia.

Restiamo comunque a disposizione per eventuali ulteriori chiarimenti dovessero necessitare e per fornire gli aggiornamenti utili sul tema non appena disponibili.

(RP/rp)


Emissioni in atmosfera: slide del webinar con ARPA

Il webinar del 24 ottobre scorso con Arpa era rivolto alle imprese che, avendo impianti con emissioni in atmosfera, autorizzati come attività in deroga o come AUA (Autorizzazioni Uniche Ambientali), sono suscettibili di controlli da parte delle autorità competenti (Arpa e Provincia).

OCSE e ARPA Lombardia, in collaborazione con le associazioni datoriali, hanno proposto un incontro gratuito in modalità webinar sul tema dei controlli alle emissioni in atmosfera, finalizzato al miglioramento delle conoscenze tecniche sul tema emissivo e dei comportamenti gestionali nelle imprese.

Si allegano le tre dispense, ovvero le slides degli interventi.

Contando sulla consapevolezza acquisita, si auspica che le carenze legate al mancato adempimento delle prescrizioni autorizzative possano essere superate.

L’associazione è a disposizione per l’eventuale supposto in questo campo, telefonate o scrivete a silvia.negri@confapi.lecco.it.

(SN/am)


Ottobre 2025: decreto legge in materia di sicurezza sul lavoro

Il Consiglio dei Ministri ha approvato un decreto-legge che introduce misure urgenti per la tutela della salute e della sicurezza sui luoghi di lavoro e in materia di protezione civile.


Il provvedimento tocca alcuni temi come:

  • rafforzamento della formazione: l’obbligo di aggiornamento periodico degli RLS viene esteso anche alle imprese con meno di 15 dipendenti.
  • Si innalza il livello qualitativo degli enti accreditati che erogano la formazione in materia, demandando a un accordo Stato-Regioni l'individuazione di criteri e requisiti di accreditamento.
  • sicurezza studenti (scuola-lavoro): si rafforza la tutela assicurativa INAIL per gli studenti impegnati nei percorsi di formazione scuola-lavoro, estendendo la copertura anche agli infortuni occorsi nel tragitto casa-lavoro e viceversa.
  • near miss e prevenzione: si promuovono linee guida per l’identificazione, il tracciamento e l’analisi dei mancati infortuni (c.d. near miss) da parte delle imprese con più di quindici dipendenti.
  • visite mediche aggiuntive: si introduce una nuova tipologia di visita medica nei confronti del lavoratore qualora vi sia il ragionevole motivo di ritenere che si trovi sotto l’effetto di sostanze stupefacenti o alcoliche;
A questo link il testo completo del comunicato stampa del Governo:


L’intervento mira a un rafforzamento della cultura della sicurezza, all’incremento della prevenzione e alla riduzione degli infortuni in ogni ambito lavorativo.

(SN/am)


Convegno: “Dalla crisi alla ripartenza: strumenti, tutele e responsabilità condivise nella composizione negoziata della crisi”

La Camera di Commercio Como-Lecco organizza giovedì 6 novembre, dalle ore 14.30 alle ore 16.30, il convegno dal titolo “Dalla crisi alla ripartenza: strumenti, tutele e responsabilità condivise nella composizione negoziata della crisi”.

L’incontro si terrà a Como presso la sede della Camera di Commercio nell’Auditorium G. Scacchi in via Parini 16.

In allegato trovate la locandina, il programma e il link per iscriversi. 

(MP/am)


Investimenti 4.0: chiarimenti sui benefici del credito di imposta e dell’iper-ammortamento

Per gli investimenti in beni materiali 4.0 una data rilevante è quella del 31 dicembre 2025, soprattutto alla luce delle novità previste dal Ddl. di bilancio 2026.

Ai sensi dell’art. 1 comma 446 della L. 207/2024, per gli investimenti in beni materiali 4.0 (quelli di cui all’Allegato A alla L. 232/2016) effettuati dal 1° gennaio 2025 al 31 dicembre 2025, il credito d’imposta ex art. 1 comma 1057-bis della L. 178/2020 spetta nel limite di spesa di 2,2 miliardi di euro, con obbligo di presentazione di apposita comunicazione al MIMIT ai fini della fruizione del credito d’imposta, rilevando l’ordine cronologico di presentazione.

Tale agevolazione spetta anche per gli investimenti effettuati nel termine “lungo” del 30 giugno 2026, a condizione che entro la data del 31 dicembre 2025 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.

Il credito d’imposta per i beni materiali 4.0, ai sensi della citata disposizione, è previsto nella misura del:

  • 20% per la quota di investimenti fino a 2,5 milioni;
  • 10% per investimenti tra 2,5 e 10 milioni;
  • 5% per investimenti tra 10 e 20 milioni.
Quindi, ad esempio, per un investimento pari a 2 milioni di euro, il credito d’imposta è pari a 400.000 euro.

Si ricorda che tale credito d’imposta può essere utilizzato in compensazione in F24 (codice tributo “7077”), ai sensi dell’art. 17 del DLgs. 241/97, in tre quote annuali di pari importo.

Il credito va quindi utilizzato a scomputo dei versamenti dovuti da effettuarsi mediante il modello F24 (quindi, ad esempio, IVA, contributi previdenziali, ritenute IRPEF dei dipendenti, ecc). Tale modalità di utilizzo consente di beneficiare del credito anche ai soggetti che determinano il reddito con criteri forfetari o con l’applicazione di regimi di imposta sostitutiva (che non potrebbero invece fruire della nuova maggiorazione delle quote di ammortamento deducibili, non determinando il reddito in modo analitico).

Pertanto, le imprese che intendono fruire del summenzionato credito d’imposta, fermi restando gli obblighi di comunicazione previsti (cfr. DM 15 maggio 2025 e DM 16 giugno 2025), entro il 31 dicembre 2025 devono effettuare gli investimenti o effettuare la prenotazione, con versamento dell’acconto minimo del 20%, per poi effettuare gli investimenti entro fine giugno 2026.

Secondo quanto previsto dall’art. 94 del Ddl. di bilancio 2026 trasmesso al Senato (che nella prima bozza circolata era l’art. 95), il nuovo iper-ammortamento non si applica agli investimenti che beneficiano delle disposizioni di cui all’art. 1 comma 446 della L. 207/2024.

Pertanto, qualora si intenda beneficiare dei nuovi iper-ammortamenti per investimenti effettuati nel 2026, i titolari di reddito d’impresa non dovranno effettuare la suddetta prenotazione entro il 31 dicembre 2025.

Senza prenotazione nel 2025, troverebbe quindi applicazione, ove confermata, la nuova maggiorazione del costo di acquisto, prevista in misura pari, di base, al:

  • 180%, fino a 2,5 milioni di euro;
  • 100% oltre 2,5 e fino a 10 milioni;
  • 50% oltre 10 e fino a 20 milioni.
Il relativo risparmio fiscale, con aliquota IRES del 24%, sarebbe quindi, rispettivamente, del 43,2%, 24% e 12%.

Considerando l’esempio precedente, se un’impresa nel 2026 effettua investimenti per 2 milioni di euro, la maggiorazione complessiva sarebbe pari a 3,6 milioni di euro. Il risparmio fiscale, con aliquota IRES del 24%, sarebbe quindi di 864.000 euro.

Maggiorazione spalmata sulla durata dell’ammortamento

La maggiorazione potrebbe essere portata in deduzione, in aggiunta a quella relativa al costo ordinario, per la durata del periodo di ammortamento fiscale ai sensi dell’art. 102 del TUIR, ferma restando la necessità di presentare apposite comunicazioni che saranno meglio definite con successivo decreto.

Tale agevolazione riguarderebbe inoltre soltanto le imposte sui redditi, non l’IRAP.

Qualora la deduzione da iper-ammortamento generi una perdita fiscale, questa dovrebbe essere deducibile secondo le regole ordinarie del TUIR.

Si evidenzia che la nuova maggiorazione spetterebbe anche per i beni immateriali 4.0 (di cui all’Allegato B alla L. 232/2016), mentre il credito d’imposta ex L. 178/2020 per tali beni non è più previsto dal 2025 (tranne in caso di investimenti effettuati entro il 30 giugno 2025 per i quali era stata effettuata la prenotazione nel 2024).

Da ultimo, anche con riferimento al credito d’imposta disciplinato dall’art. 96 del Ddl. di bilancio 2026, pari al 40% per gli investimenti fino a un milione di euro, che sarebbe riconosciuto alle imprese attive nel settore della produzione primaria di prodotti agricoli e nel settore della pesca e dell’acquacoltura che effettuano investimenti 2026 in beni materiali e immateriali strumentali nuovi 4.0, si afferma che tale incentivo non si applica agli investimenti che beneficiano delle disposizioni di cui all’art. 1 comma 446 della L. 207/2024.
 

(MF/ms)