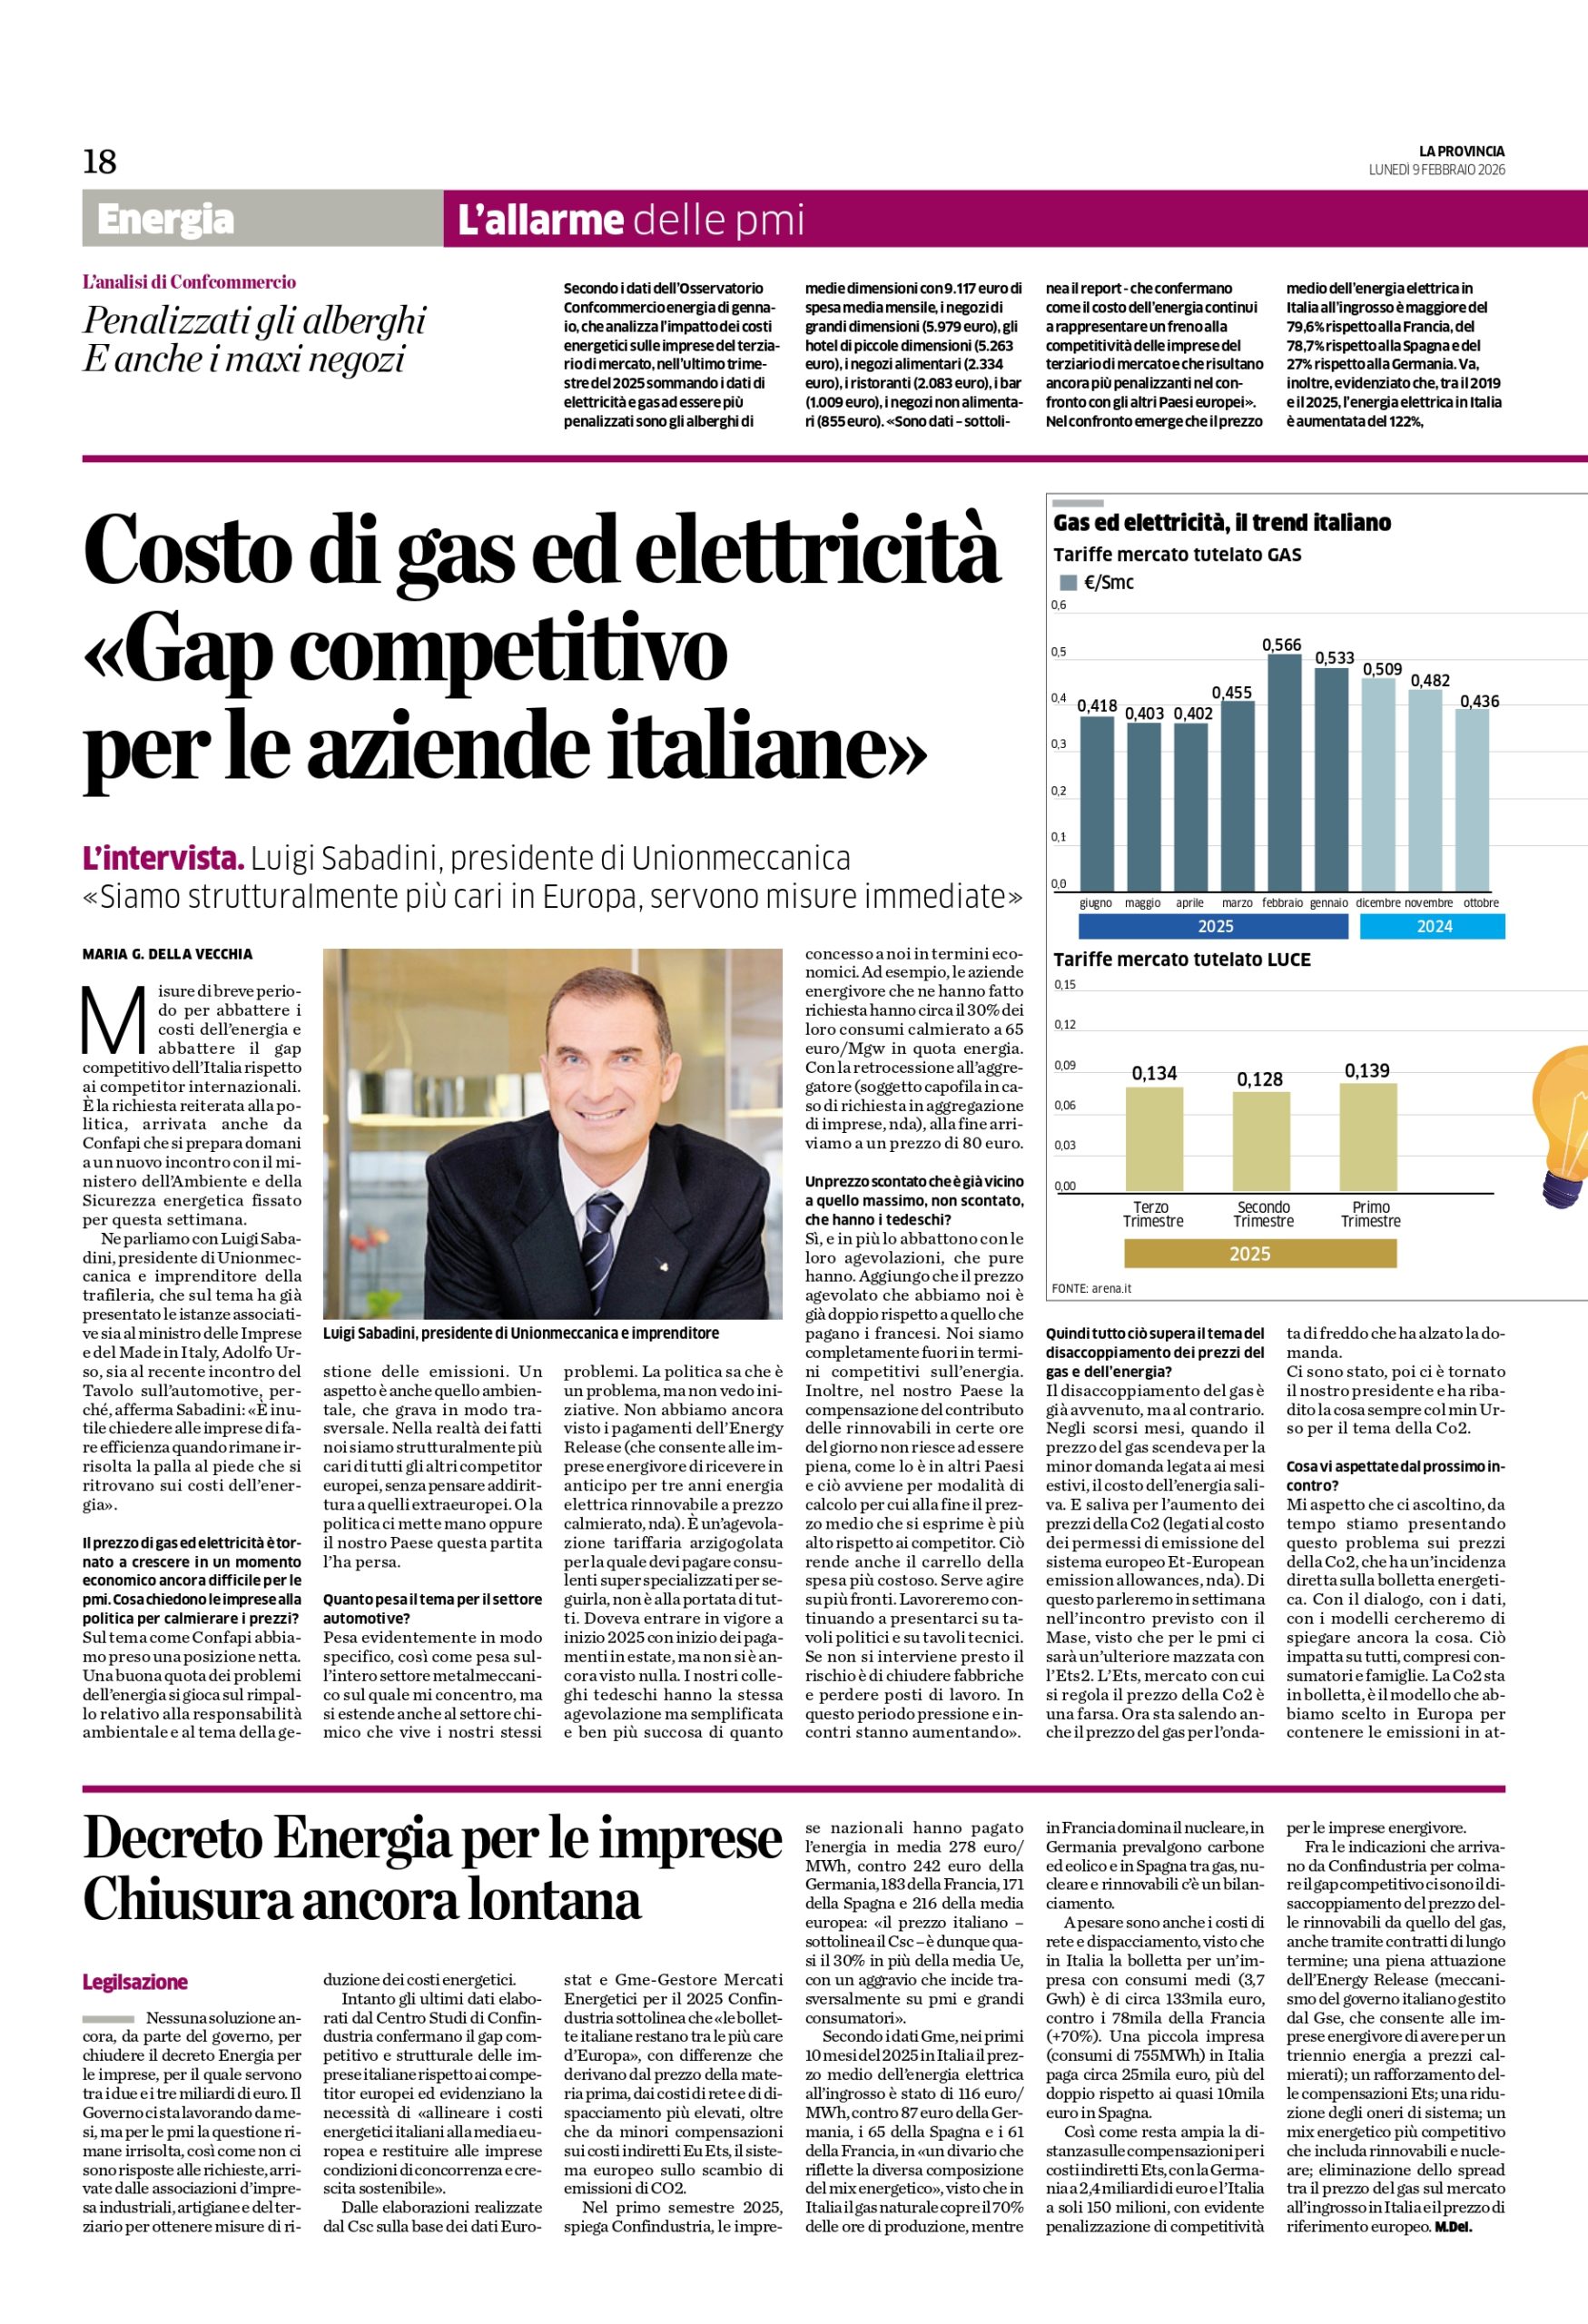
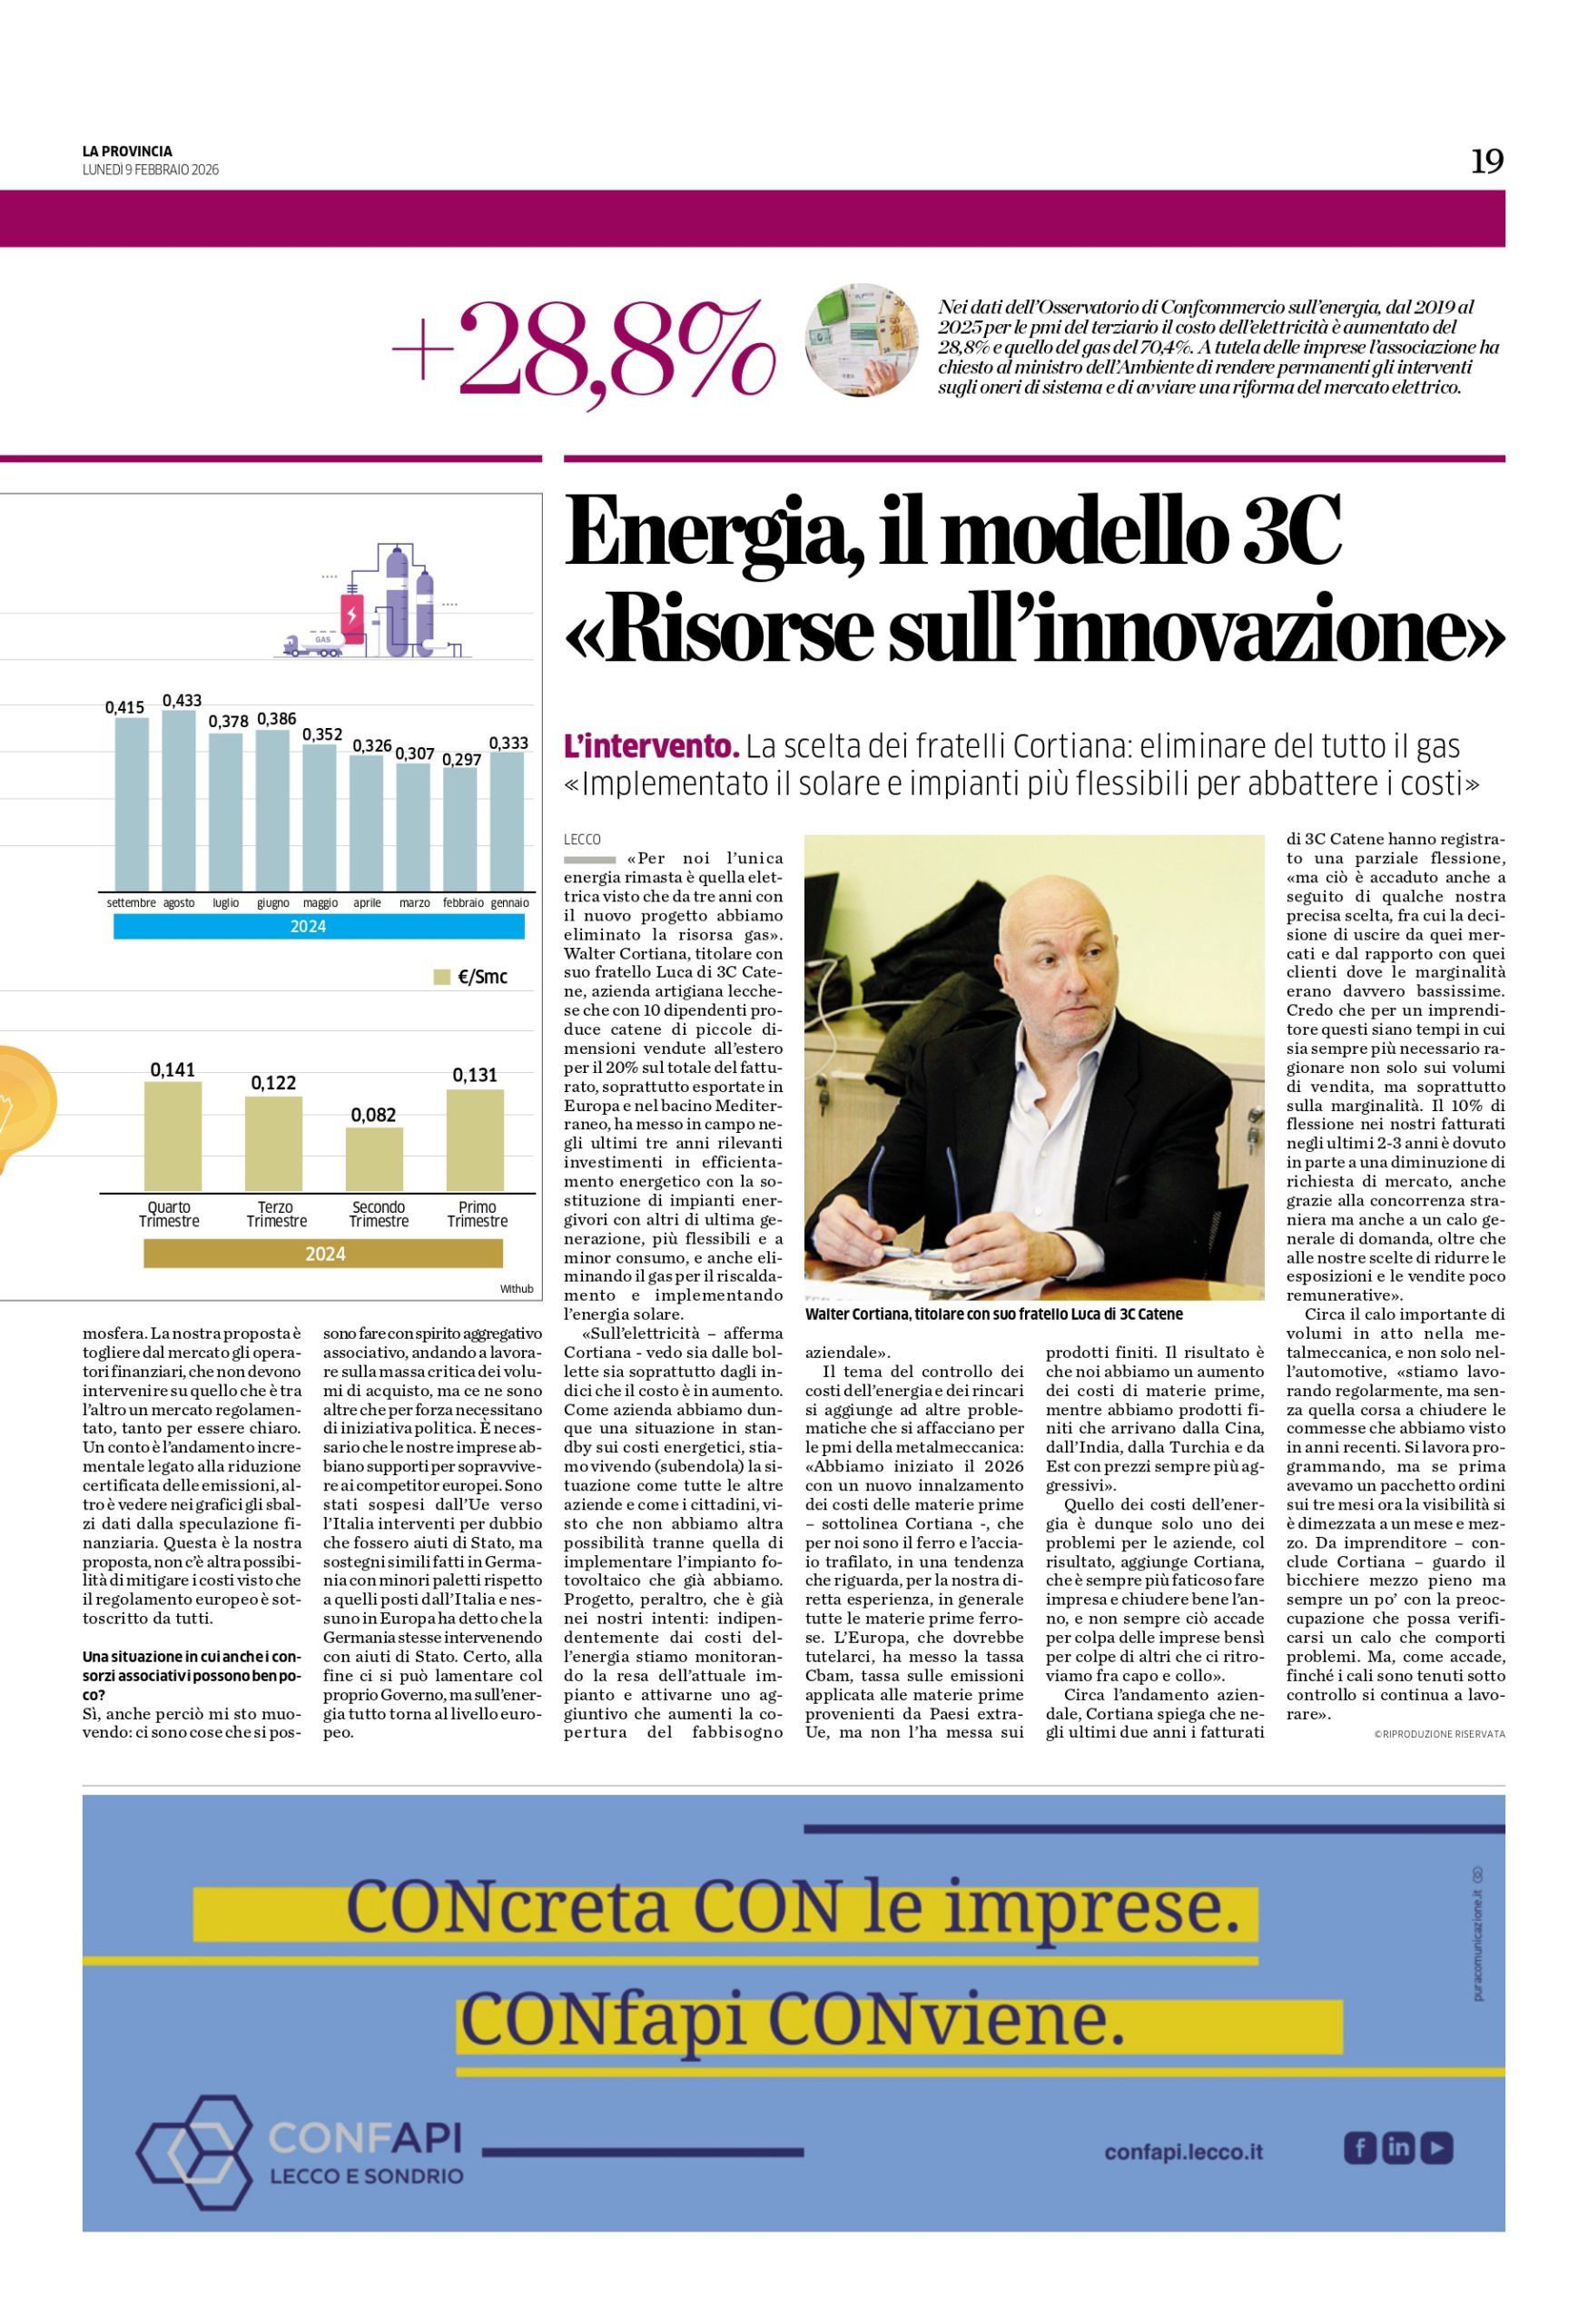
Costo di gas ed elettricità “Gap competitivo per le aziende italiane”
L’intervista rilasciata da Luigi Sabadini, consigliere Consorzio Adda Energia.
L’intervista rilasciata da Luigi Sabadini, consigliere Consorzio Adda Energia.
MILANO FINANZA del 30/01/2026
articolo a firma del Presidente CRISTIAN CAMISA
Giovani e occupazione, Confapi propone al governo un «Patto per talenti Stem»
L’obiettivo è trattenere i laureati in Italia, aumentando l’attrattività degli stipendi e sostenendo la produttività delle PMI, con misure sostenibili per lo Stato
Le piccole e medie industrie italiane affrontano quotidianamente, come ha sottolineato anche il governatore della Banca d`Italia Fabio Panetta, un ristagno della produttività che dura da un quarto di secolo e un vincolo demografico che minaccia la stessa sopravvivenza economica. Il governatore ha anche posto l’accento sull`emigrazione dei giovani laureati che tocca ormai il 10% del totale, con punte preoccupanti tra ingegneri e informatici, e che rappresenta una perdita per l`intera collettività.
Per Confapi questa non è solo una statistica, ma un freno diretto all`innovazione delle nostre imprese, che faticano a reperire quelle competenze tecniche necessarie per compiere il balzo tecnologico richiesto dai mercati globali. Nata nel 1947, Confapi rappresenta oggi oltre 116 mila imprese private, con 1,2 milioni di addetti in tutti i settori industriali e 63 sedi territoriali e distrettuali, in ogni regione d`Italia. Per rispondere alle criticità evidenziate da Banca d`Italia Confapi ha elaborato una proposta concreta, già sottoposta al governo, tesa a contrastare il fenomeno dei cervelli in fuga, per tutti quei giovani laureati che emigrano all`estero dopo essersi formati.
È un «Patto per i Talenti Stem», una strategia per contrastare la fuga dei laureati in discipline tecnico-scientifiche (Stem), rispondere alla crescente domanda delle imprese di personale neolaureato altamente qualificato e trattenere i laureati meritevoli che altrimenti emigrerebbero. La proposta si fonda su tre pilastri principali. 1) Aumentare l`attrattività degli stipendi italiani: un laureato in Germania guadagna l`80% in più e in Francia il 30% in più rispetto a un coetaneo italiano.
La nostra proposta prevede che l`impresa a parità di costo possa attrarre i migliori talenti essendo esonerata dal pagamento all`Inps della componente contributiva, che verrebbe comunque trasferita direttamente in busta paga al lavoratore. In questo modo le offerte delle imprese italiane diventano competitive con l`estero rendendo lo stipendio lordo uguale al netto. 2) Stabilizzare e valorizzare il merito: gli incentivi devono riservati ad assunzioni a tempo indeterminato di laureati Stem under 30 e con almeno 100/110 di voto di laurea. 3) Sostenere la produttività delle pmi. È il segmento più colpito dalla carenza di capitale umano qualificato. Con questa misura l`azienda, anziché versare i contributi previdenziali per il lavoratore neoassunto, li riconoscerebbe in busta paga mentre lo Stato riconoscerebbe i contributi figurativi al lavoratore per un periodo massimo di 5 anni.
Nel complesso si tratta misure ad alto rendimento sociale, che non gravano in modo permanente sui conti pubblici perché limitate nel tempo e con costi sostenibili per lo Stato. La nostra simulazione si basa su un target annuale di 5-6.000 neolaureati Stem, con un tetto salariale lordo annuo tra i 30.000 e 40.000 euro. La quantificazione stimata è ben al di sotto dei 100 milioni per il primo anno.
Una misura del genere sarebbe un segnale importante per la capacità di attrazione dei talenti e la crescita qualitativa della nuova base da cui emergeranno, nei prossimi anni, giovani manager in grado di crescere rapidamente, assumere ruoli di gestione e guidare i processi di innovazione, con un impatto positivo per la produttività e, in ultima analisi, per il tessuto sociale italiano.
Inviamo alle aziende associate i risultati della ricerca “Il lavoro nelle PMI della metalmeccanica: un’indagine conoscitiva presso le imprese e i lavoratori”, promossa dall’Ente Bilaterale Metalmeccanici (E.B.M.) e realizzata in collaborazione con REF, società che opera con ricerche e consulenze personalizzate ed osservatori indipendenti.
L’iniziativa è stata presentata il 19 gennaio scorso presso il CNEL, alla presenza del Ministro del Lavoro e delle Politiche Sociali, Marina Calderone, dei Segretari Generali Nazionali di FIM, FIOM e UILM e della Presidenza di Unionmeccanica, a conferma della rilevanza istituzionale dei temi affrontati.
In allegato potete scaricare la presentazione.
Trasmettiamo, in allegato e scaricabili, le slide utilizzate dall’Ing. Guido Sala durante il seminario tecnico del 5 febbraio scorso dal titolo “Industria 4.0 e Conto Termico 3.0 Applicazioni e vantaggi”.
Per maggiori info contattare l’associazione: silvia.negri@confapi.lecco.it
(SN/am)
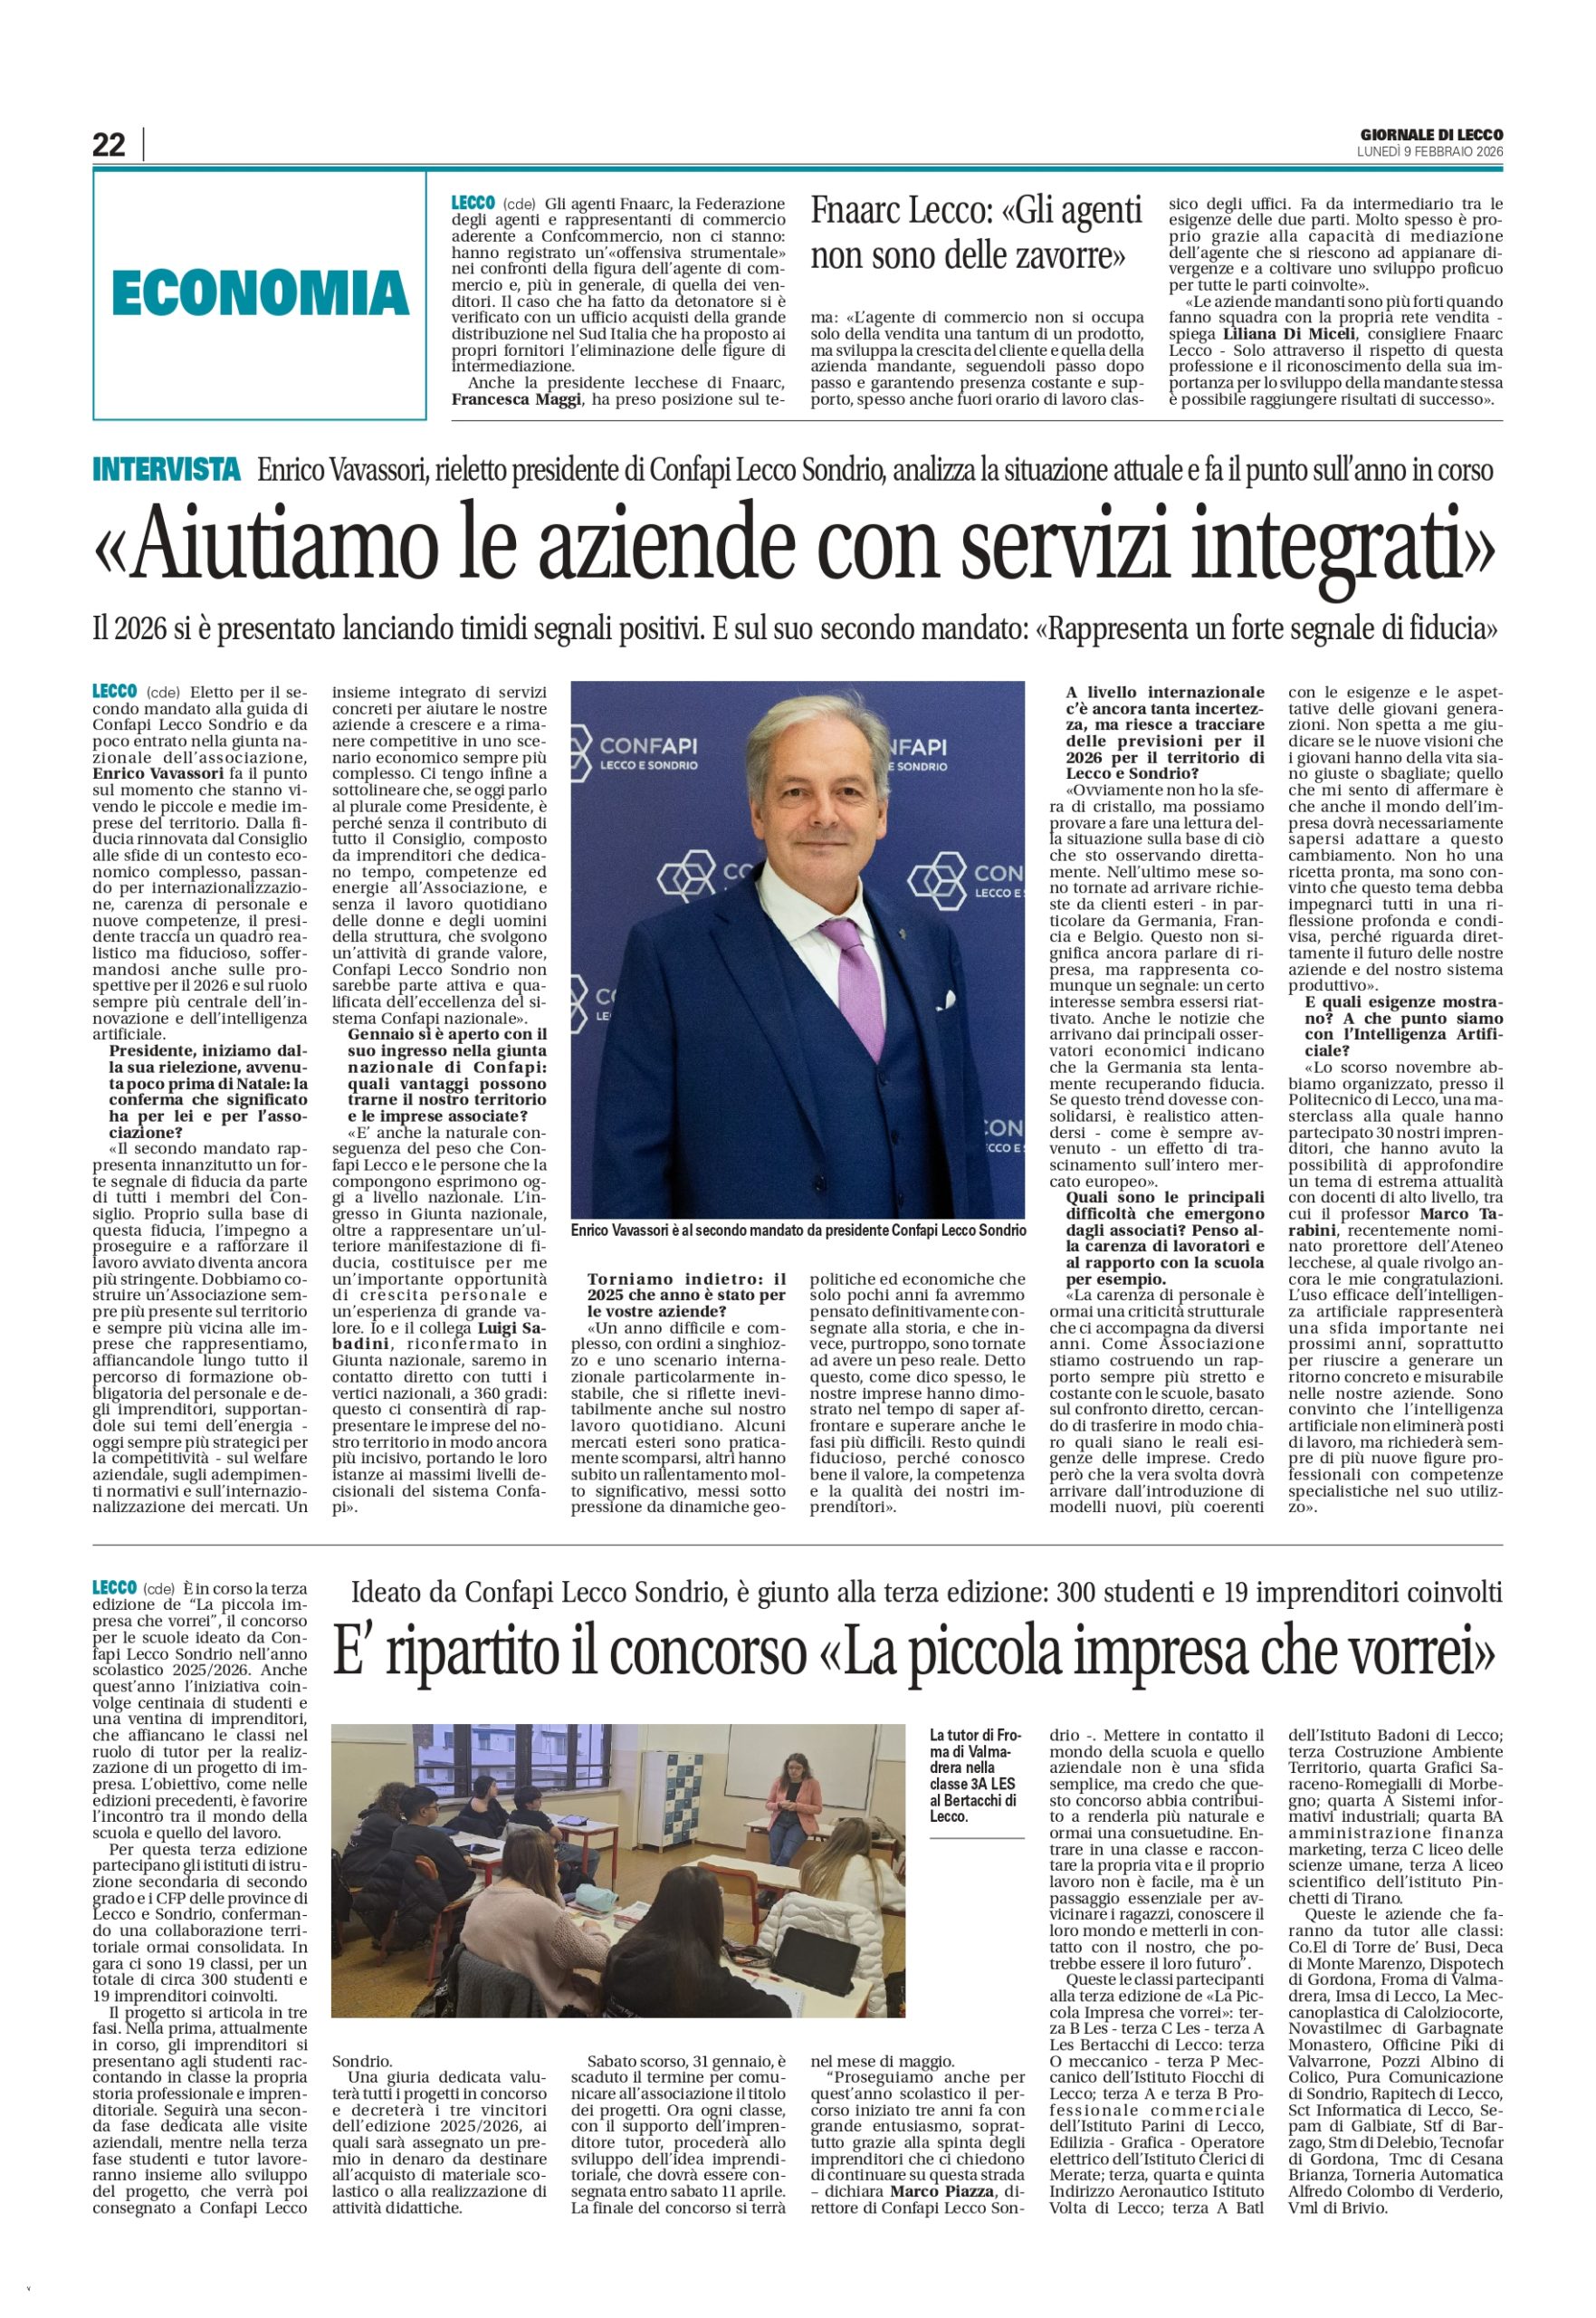
L’intervista del presidente Enrico Vavassori rilasciata al Giornale di Lecco lunedì 9 febbraio 2026.
Come espressamente previsto dall’art. 171 del decreto, le nuove disposizioni si applicano a decorrere dal 1° gennaio 2027 (invece che dal 1° gennaio 2026, come era stato originariamente previsto dallo schema di decreto).
L’efficacia del Testo unico IVA è, quindi, allineata a quella stabilita per altri Testi unici, il cui differimento al 2027 è stato previsto dal DL “Milleproproghe” (art. 1 comma 9 del DL 100/2025).
Il Testo unico di cui al nuovo DLgs. 10/2026 si compone di 171 articoli e include, al suo interno, le disposizioni che sono attualmente contenute nel DPR 633/72, nel DL 331/93, nel DLgs. 127/2015, nonché le numerose altre norme IVA presenti in ulteriori leggi e decreti. A far data dal 1° gennaio 2027, i citati decreti saranno di conseguenza abrogati.
La revisione delle disposizioni in materia di IVA ha carattere “compilativo” e traspone in un unico corpus normativo la vigente disciplina relativa all’imposta, senza modificarne la formulazione, abrogando contestualmente quelle ad oggi vigenti.
Gli argomenti inseriti nel Testo unico IVA sono ordinati, in linea di principio, sulla base del sommario della direttiva 2006/112/Ce. In questo modo, le disposizioni nazionali risultano sistematizzate, per buona parte, in modo coerente con la disciplina unionale.
Il nuovo ordine di collocamento delle disposizioni, nel DLgs. 10/2026, prevede in sequenza:
Sul piano del contenuto, vi sono comunque alcuni sviluppi rispetto alle disposizioni attualmente vigenti.
Ad esempio, l’attuale art. 8 del DPR 633/72 (art. 45 del DLgs. 10/2026 secondo la nuova numerazione), in tema di esportazioni, è riformulato con la condizione che, ai fini del regime di non imponibilità IVA, “l’esportazione deve risultare dalla prova di uscita doganale”, eliminando il riferimento alla bolla di accompagnamento, non più utilizzata in Dogana quale prova di uscita dei beni.
Tra le altre modifiche, si evidenzia l’aggiornamento dei riferimenti normativi per alcune aliquote IVA adottate nel settore dell’edilizia.
L’attuale rimando normativo presente nella Tabella A, parte III, allegata al DPR 633/72 (nn. 127-terdecies, 127-quaterdecies e 127-quinquiesdecies) alla L. 457/78 (sebbene abrogata) è sostituita, nel DLgs. 10/2026 (Tabella, parte IV), con il rinvio al vigente Testo unico dell’edilizia (art. 3 comma 1 del DPR 380/2001).
Sono state implementate le disposizioni, in tema di IVA, modificative del DPR 633/72, emanate successivamente all’approvazione dello schema di decreto recante il Testo unico.
Tra queste, si evidenzia il DLgs. 186/2025 (c.d. decreto “Terzo settore e IVA”), il quale ha:
Inoltre, rispetto alla versione approvata in via preliminare, il Testo unico tiene conto di ulteriori disposizioni introdotte recentemente, ossia:
(MF/ms)
Oltre a dover soddisfare i vari requisiti di accesso, infatti, durante il biennio concordato il reddito d’impresa è soggetto alle particolari regole di determinazione definite dall’art. 16 del DLgs. 13/2024 che, partendo dal reddito concordato proposto dall’Agenzia delle Entrate, prescrivono di aggiungere o di togliere le diverse voci reddituali (es. plus/minusvalenze, sopravvenienze) che si realizzano durante i periodi di efficacia del CPB.
Al riguardo, è stato precisato in diverse occasioni che le voci oggetto di questa “rettifica” sono quelle individuate dalla norma citata, per cui l’importo di altre componenti non espressamente contemplate non deve essere ulteriormente scomputato in sede di calcolo del reddito (FAQ 8 ottobre 2024 n. 12 e 25 ottobre 2024 n. 10).
In sede di dichiarazione dei redditi, il reddito effettivamente conseguito non rileva ai fini impositivi in quanto il risultato ottenuto nei quadri reddituali (RF e RG) secondo i criteri ordinari è sostituito dal reddito concordato rettificato determinato nel quadro CP.
Atteso che, allo stato attuale, l’iper-ammortamento non è espressamente contemplato tra le voci da rettificare dall’art. 16 del DLgs. 13/2024, nei periodi in cui è efficace il concordato preventivo biennale, la maggior deduzione relativa all’investimento agevolato non sarebbe effettivamente fruibile, anche se esposta nel quadro reddituale della dichiarazione dei redditi (RF o RG).
La situazione descritta è quella in cui si trovano tutti i soggetti che, avendo aderito al CPB 2025-2026, effettuano un investimento agevolato nel 2026, i quali, almeno per la quota di iper-ammortamento relativa al primo anno, non potrebbero beneficiare concretamente della deduzione.
Si consideri, ad esempio, il caso di acquisto di un bene 4.0 nel 2026 da parte di un soggetto che ha aderito al CPB per il 2025-2026. Ipotizzando la decorrenza dell’iper-ammortamento dallo stesso 2026 (quindi REDDITI 2027), in presenza di tutti i requisiti richiesti, posto che nel 2026 non è di fatto utilizzata la prima quota dell’agevolazione per effetto dell’adesione al CPB, ci si chiede come gestire l’agevolazione negli anni successivi qualora il soggetto non aderisca più al concordato.
Sulla base di quanto affermato in passato dalla circ. Agenzia delle Entrate n. 4/2017 (§§ 5.4 e 6.4) in relazione ai vecchi super e iper-ammortamenti, qualora in un periodo d’imposta si fruisca dell’agevolazione in misura inferiore al limite massimo consentito, il differenziale non dedotto non potrà essere recuperato in alcun modo nei periodi d’imposta successivi, se non con gli ordinari strumenti che consentono la rettifica a favore del reddito imponibile per il periodo d’imposta di competenza (es. dichiarazione integrativa).
Nel caso di specie, tuttavia, si ritiene che la variazione in diminuzione da iper-ammortamenti relativa al 2026, che sarà comunque indicata nel modello REDDITI 2027, ma non sarebbe considerata ai fini del reddito concordato in assenza di specifica disposizione, non possa essere in alcun modo utilizzata negli anni successivi.
Una volta esaurita l’efficacia del concordato, le quote successive di iper-ammortamento dovrebbero però tornare a essere rilevanti secondo i criteri ordinari, posto che il reddito da considerare ai fini impositivi risulterebbe quello dei quadri reddituali nei quali l’agevolazione è esposta.
Diversa la situazione per coloro che dovranno valutare l’adesione al CPB 2026-2027; per essi si tratterà di verificare il maggior beneficio tra la fruizione dell’iper-ammortamento oppure la definizione del reddito concordato, con tutti i vantaggi che questo istituto comporta.
Proprio a fronte di tale situazione, non è escluso (anzi è auspicabile) un prossimo intervento del legislatore volto a integrare l’art. 16 del DLgs. 13/2024.
Si ricorda, infatti, che l’elenco delle voci da rettificare ai fini del CPB è stato già integrato dall’art. 13 del DLgs. 81/2025 con l’inserimento della maggiorazione del costo del lavoro per le nuove assunzioni, spettante ai sensi dell’art. 4 del DLgs. 216/2023 (c.d. “super deduzione per nuove assunzioni”).
Questa integrazione è diventata efficace a decorrere dalle opzioni esercitate per l’adesione al CPB 2025-2026, con esclusione del CPB 2024-2025.
Se la medesima impostazione dovesse essere replicata con riguardo all’iper-ammortamento, un’eventuale modifica dell’art. 16 avrebbe effetto a partire dal CPB 2026-2027.
(MF/ms)
Nello specifico, viene previsto che, a partire dalle ore 12:00 del 30 gennaio 2026, le imprese che in data successiva al 6 novembre 2025 hanno presentato istanze risultate rispondenti tecnicamente ai requisiti di ammissibilità previsti dal decreto “Transizione 5.0”, di cui all’art. 38 del DL 2 marzo 2024 n. 19 convertito, potranno inviare le successive comunicazioni sulla Piattaforma informatica del GSE.
Si tratta delle imprese che hanno presentato le istanze in data successiva al 6 novembre 2025, quindi dopo il DM 6 novembre 2025 che ha annunciato l’esaurimento delle risorse disponibili, con possibilità però di presentare comunque le domande.
Tali imprese potranno quindi ora procedere con l’iter, presentando le ulteriori comunicazioni richieste.
Il comunicato ha però precisato che “l’eventuale avanzamento delle suddette istanze non implica, a oggi, il conseguente riconoscimento del credito di imposta utilizzabile in compensazione”.
Il comunicato del GSE ricorda infine che, secondo quanto disposto dall’art. 12 comma 6 del DM 24 luglio 2024, l’impresa è tenuta ad inserire sulla piattaforma informatica l’apposita comunicazione di completamento, contenente le informazioni necessarie a individuare il progetto di innovazione completato, entro il 28 febbraio 2026.
Occorre quindi comunque rispettare il suddetto termine del 28 febbraio 2026.
Ai fini del completamento dell’investimento, che doveva avvenire entro il 31 dicembre 2025, a norma dell’art. 4 comma 4 del DM 24 luglio 2024, il progetto di innovazione si intende completato alla data di effettuazione dell’ultimo investimento che lo compone, e in particolare:
(MF/ms)
Si sollecitano in particolare le pmi sotto i 10 addetti che non avessero ancora provveduto (terzo scaglione): consultare la pagina con le istruzioni.
Il FIR Digitale detto xFIR deve essere sottoscritto con firma remota da ogni operatore (produttore/detentore, trasportatore e destinatario) che interviene nella movimentazione dei rifiuti.
Questo richiede l’iscrizione al Rentri, l’utilizzo dei sistemi di supporto o dei software interoperabili e l’attivazione della firma remota del xFIR.
La procedura per avere a disposizione la firma remota dell’operatore, da inserire su xFIR vidimato digitalmente è nelle slide che alleghiamo nuovamente. Si precisa che i produttori possono operare sul web da un pc e non hanno l’obbligo di scaricare la APP del RENTRI su dispositivi portatili (telefoni o tablet), anche se in alcuni casi questa possibilità potrebbe fare comodo ai magazzinieri o alle figure più operative.
Il certificato di firma remota RENTRI è valido solo nel RENTRI ed è riferito all’Operatore, è utilizzabile solo in presenza di connessione ad una rete internet
L’attivazione delle funzionalità complete correlate all’apertura del FIR digitale avverrà nella giornata di giovedì 12 febbraio 2026, in modo da consentire l’utilizzo del FIR in formato digitale a decorrere dalla giornata di venerdì 13 febbraio 2026.
Si segnalano le ultime notizie sul sito dell’albo gestori e sul sito del Rentri.
(SN/am)