1

Valute estere ottobre 2021

Art. I
Agli effetti delle norme del titolo I del testo unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dall’ Uic sulla base di quotazione di mercato sono accertate per il mese di ottobre 2021 come segue:


  Per 1 Euro
Dinaro Algerino 159,1055
Peso Argentino 115,0269
Dollaro Australiano 1,5669
Real Brasiliano 6,4204
Dollaro Canadese 1,4436
Corona Ceca 25,4955
Renminbi Yuan Cina Repubblica Popolare 7,45
Corona Danese 7,4398
Yen Giapponese 131,2124
Rupia Indiana 86,9571
Corona Norvegese 9,8143
Dollaro Neozelandese 1,6452
Zloty Polacco 4,5909
Lira Sterlina 0,84694
Leu Rumeno 4,948
Rublo Russo 82,7727
Dollaro USA 1,1601
Rand Sud Africa 17,23
Corona Svedese 10,0557
Franco Svizzero 1,0708
Dinaro Tunisino 3,2751
Hryvnia Ucraina 30,5906
Forint Ungherese 360,8219


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di ottobre sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/bd)


Assemblea Api Lecco Sondrio 2021: rassegna stampa

Gli articoli pubblicati dopo la nostra Assemblea elettiva tenutasi il 30 novembre 2021.

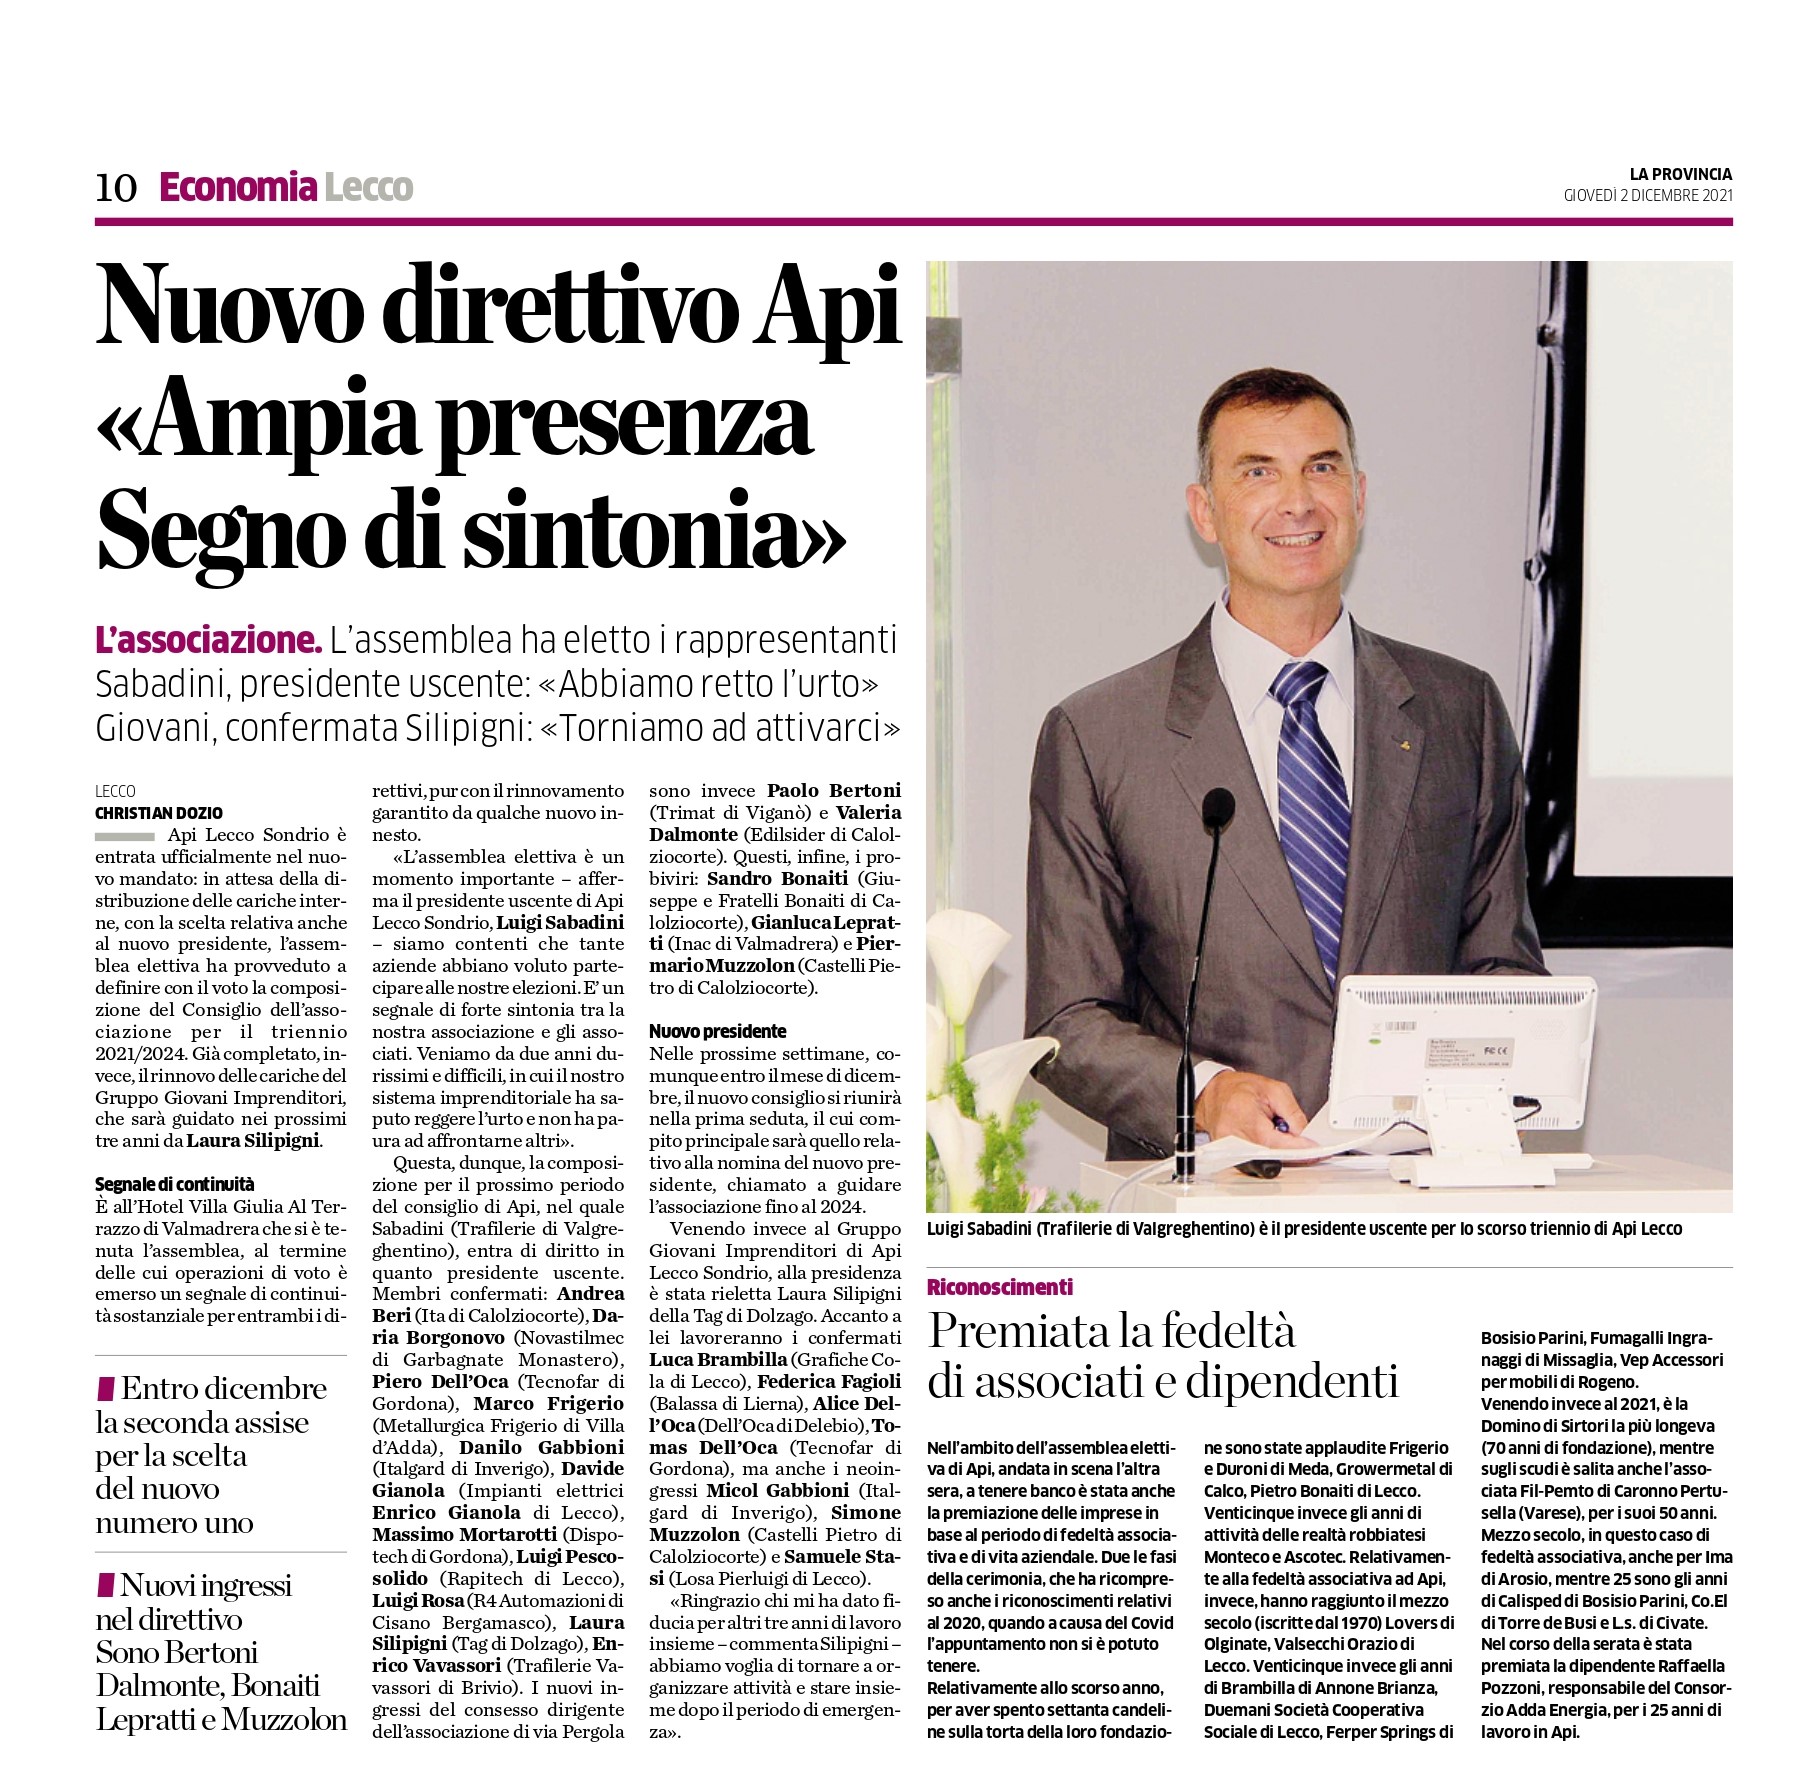
La Provincia: Nuovo direttivo Api: “Ampia presenza e segno di sintonia”

Lecconotizie: Imprese. Eletto il nuovo consiglio di API e dei Giovani Imprenditori
 
Lecconotizie: Piccole medie imprese ‘storiche’: un premio da Api alle proprie associate
 
Lecco Today: Api Lecco e Sondrio elegge il nuovo Consiglio e conferma Laura Silipigni a capo dei giovani


Gruppo Giovani Imprenditori: API-ricena di Natale

Il Gruppo Giovani Imprenditori di Api Lecco Sondrio organizza l’ “API-ricena di Natale” mercoledì 15 dicembre alle ore 19.00 presso il bar “Imbarcadero” di Lecco (Lungo Lario Cesare Battisti, 3).

Si allega la scheda di adesione da inviare alla Segreteria del Gruppo (Stefania Giussani) entro venerdì 10 dicembre tramite mail all’indirizzo gruppogiovani@api.lecco.it.

(SG/sg)


Consegna del Green Pass in azienda: approfondimenti

Come si anticipava con la circolare della scorsa settimana, n. 634 del 25 novembre 2021, spetta al datore di lavoro la decisione in ordine all’esonero dalle verifiche periodiche, qualora i lavoratori decidano volontariamente di consegnare il proprio Green Pass.

Per applicare correttamente questa opzione bisogna considerare alcuni risvolti non trascurabili in termini di organizzazione interna e di Privacy, per questo si raccomanda di tenere conto di quanto segue:

• informare i lavoratori della facoltà riconosciuta dall’art. 9-septies, comma 5, terzo periodo del DL n. 52/2021 di consegnare al datore di lavoro il proprio green pass ma anche di segnalare tempestivamente qualsiasi variazione della validità del documento. Si allega un fac simile di lettera e di modulo che i lavoratori potrebbero utilizzare per avvalersi della facoltà di consegnare il green pass. L’informativa verso i lavoratori costituisce parte integrante e sostanziale della procedura aziendale sui controlli dei Green Pass.

• prevedere la modalità di consegna delle certificazioni verdi Covid19, individuando con atto formale i soggetti incaricati a riceverli e a controllarli. Si ritiene, infatti, che, a seguito della ricezione della copia del green pass, il soggetto incaricato debba comunque effettuare un controllo una tantum (mediante la App VerificaC19) per accertarsi dell’autenticità, della validità e dell’integrità della certificazione ricevuta.

• sotto il profilo della protezione di dati personali, in azienda occorre: 1) integrare l’informativa privacy, fornendo le informazioni in ordine alla comunicazione, alla custodia e alla consultazione del green pass (ex multis, finalità del trattamento: esonero del lavoratore intestatario della certificazione dalle verifiche continuative/periodiche previste dalla procedura aziendale; base giuridica: consenso del lavoratore ai sensi art. 9-septies, comma 5, terzo periodo del DL n. 52/2021; revocabilità in qualsiasi momento del consenso; facoltatività del conferimento dei dati; retention: salvo revoca da parte del lavoratore, fino alla scadenza dell’obbligo di green pass per l’accesso ai luoghi di lavoro); 2) applicare alla consegna e alla conservazione (e alla successiva distruzione) delle copie delle certificazioni verdi Covid19 le misure tecniche e organizzative adottate per la trasmissione e la conservazione dei c.d. dati sensibili (es. certificati medici).

• infine è possibile limitare ai lavoratori che non consegnano copia del Green Pass l’esecuzione dei controlli ai sensi della procedura aziendale esistente (da revisionare) e attraverso gli strumenti di controllo prescelti (es. app VerificaC19; portale istituzionale Inps; sistemi integrati).

Come sempre siamo a disposizione per chiarimenti.
 

(SN/bd)


Eletto il nuovo Consiglio e Laura Silipigni confermata Presidente Giovani Imprenditori

Lecco, 1 dicembre 2021 – Ieri sera all’Hotel Villa Giulia Al Terrazzo di Valmadrera (Lecco) si è tenuta l’Assemblea elettiva di rinnovo delle cariche della nostra associazione: del Consiglio e del Gruppo Giovani Imprenditori che saranno in carica nel triennio 2021-2024.
Le urne hanno dato un segnale di continuità per entrambi i consigli con qualche nuovo innesto.
“L’Assemblea elettiva è un momento importante – afferma il Presidente uscente di Api Lecco Sondrio Luigi Sabadini – siamo contenti che tante aziende abbiano voluto partecipare alle nostre elezioni. E’ un segnale di forte sintonia tra la nostra associazione e gli associati. Veniamo da due anni durissimi e difficili, in cui il nostro sistema imprenditoriale ha saputo reggere l’urto e non ha paura ad affrontarne altri”.
Consiglio Api Lecco Sondrio 2021-2024

Membri confermati: Andrea Beri (Ita di Calolziocorte), Daria Borgonovo (Novastilmec di Garbagnate Monastero), Piero Dell’Oca (Tecnofar di Gordona), Marco Frigerio (Metallurgica Frigerio di Villa d’Adda), Danilo Gabbioni (Italgard di Inverigo), Davide Gianola (Impianti elettrici Enrico Gianola di Lecco), Massimo Mortarotti (Dispotech di Gordona), Luigi Pescosolido (Rapitech di Lecco), Luigi Rosa (R4 Automazioni di Cisano Bergamasco), Laura Silipigni (Tag di Dolzago), Enrico Vavassori (Trafilerie Vavassori di Brivio).
Nuovi consiglieri: Paolo Bertoni (Trimat di Viganò) e Valeria Dalmonte (Edilsider di Calolziocorte).
Probiviri: Sandro Bonaiti (Giuseppe e Fratelli Bonaiti di Calolziocorte), Gianluca Lepratti (Inac di Valmadrera) e Piermario Muzzolon (Castelli Pietro di Calolziocorte).
Luigi Sabadini (Trafilerie di Valgreghentino), entra di diritto in Consiglio come Presidente uscente.
Al primo Consiglio, che si terrà a dicembre, verrà nominato il nuovo Presidente di Api Lecco Sondrio che sarà in carica per il prossimo triennio.
 
Gruppo Giovani Imprenditori Api Lecco Sondrio 2021-2024
Viene rieletta come Presidente Laura Silipigni della Tag di Dolzago.
Consiglieri confermati: Luca Brambilla (Grafiche Cola di Lecco), Federica Fagioli (Balassa di Lierna), Alice Dell’Oca (Dell’Oca di Delebio), Tomas Dell’Oca (Tecnofar di Gordona).
 
 
Nuovi entrati: Micol Gabbioni (Italgard di Inverigo), Simone Muzzolon (Castelli Pietro di Calolziocorte) e Samuele Stasi (Losa Pierluigi di Lecco).
“Ringrazio chi mi ha dato fiducia per altri tre anni di lavoro insieme – commenta la Presidente Laura Silipigni – abbiamo voglia di tornare a organizzare attività e stare insieme dopo il periodo di emergenza. Dò il benvenuto ai tre nuovi membri della squadra, che porteranno sicuramente idee e entusiasmo”.
 
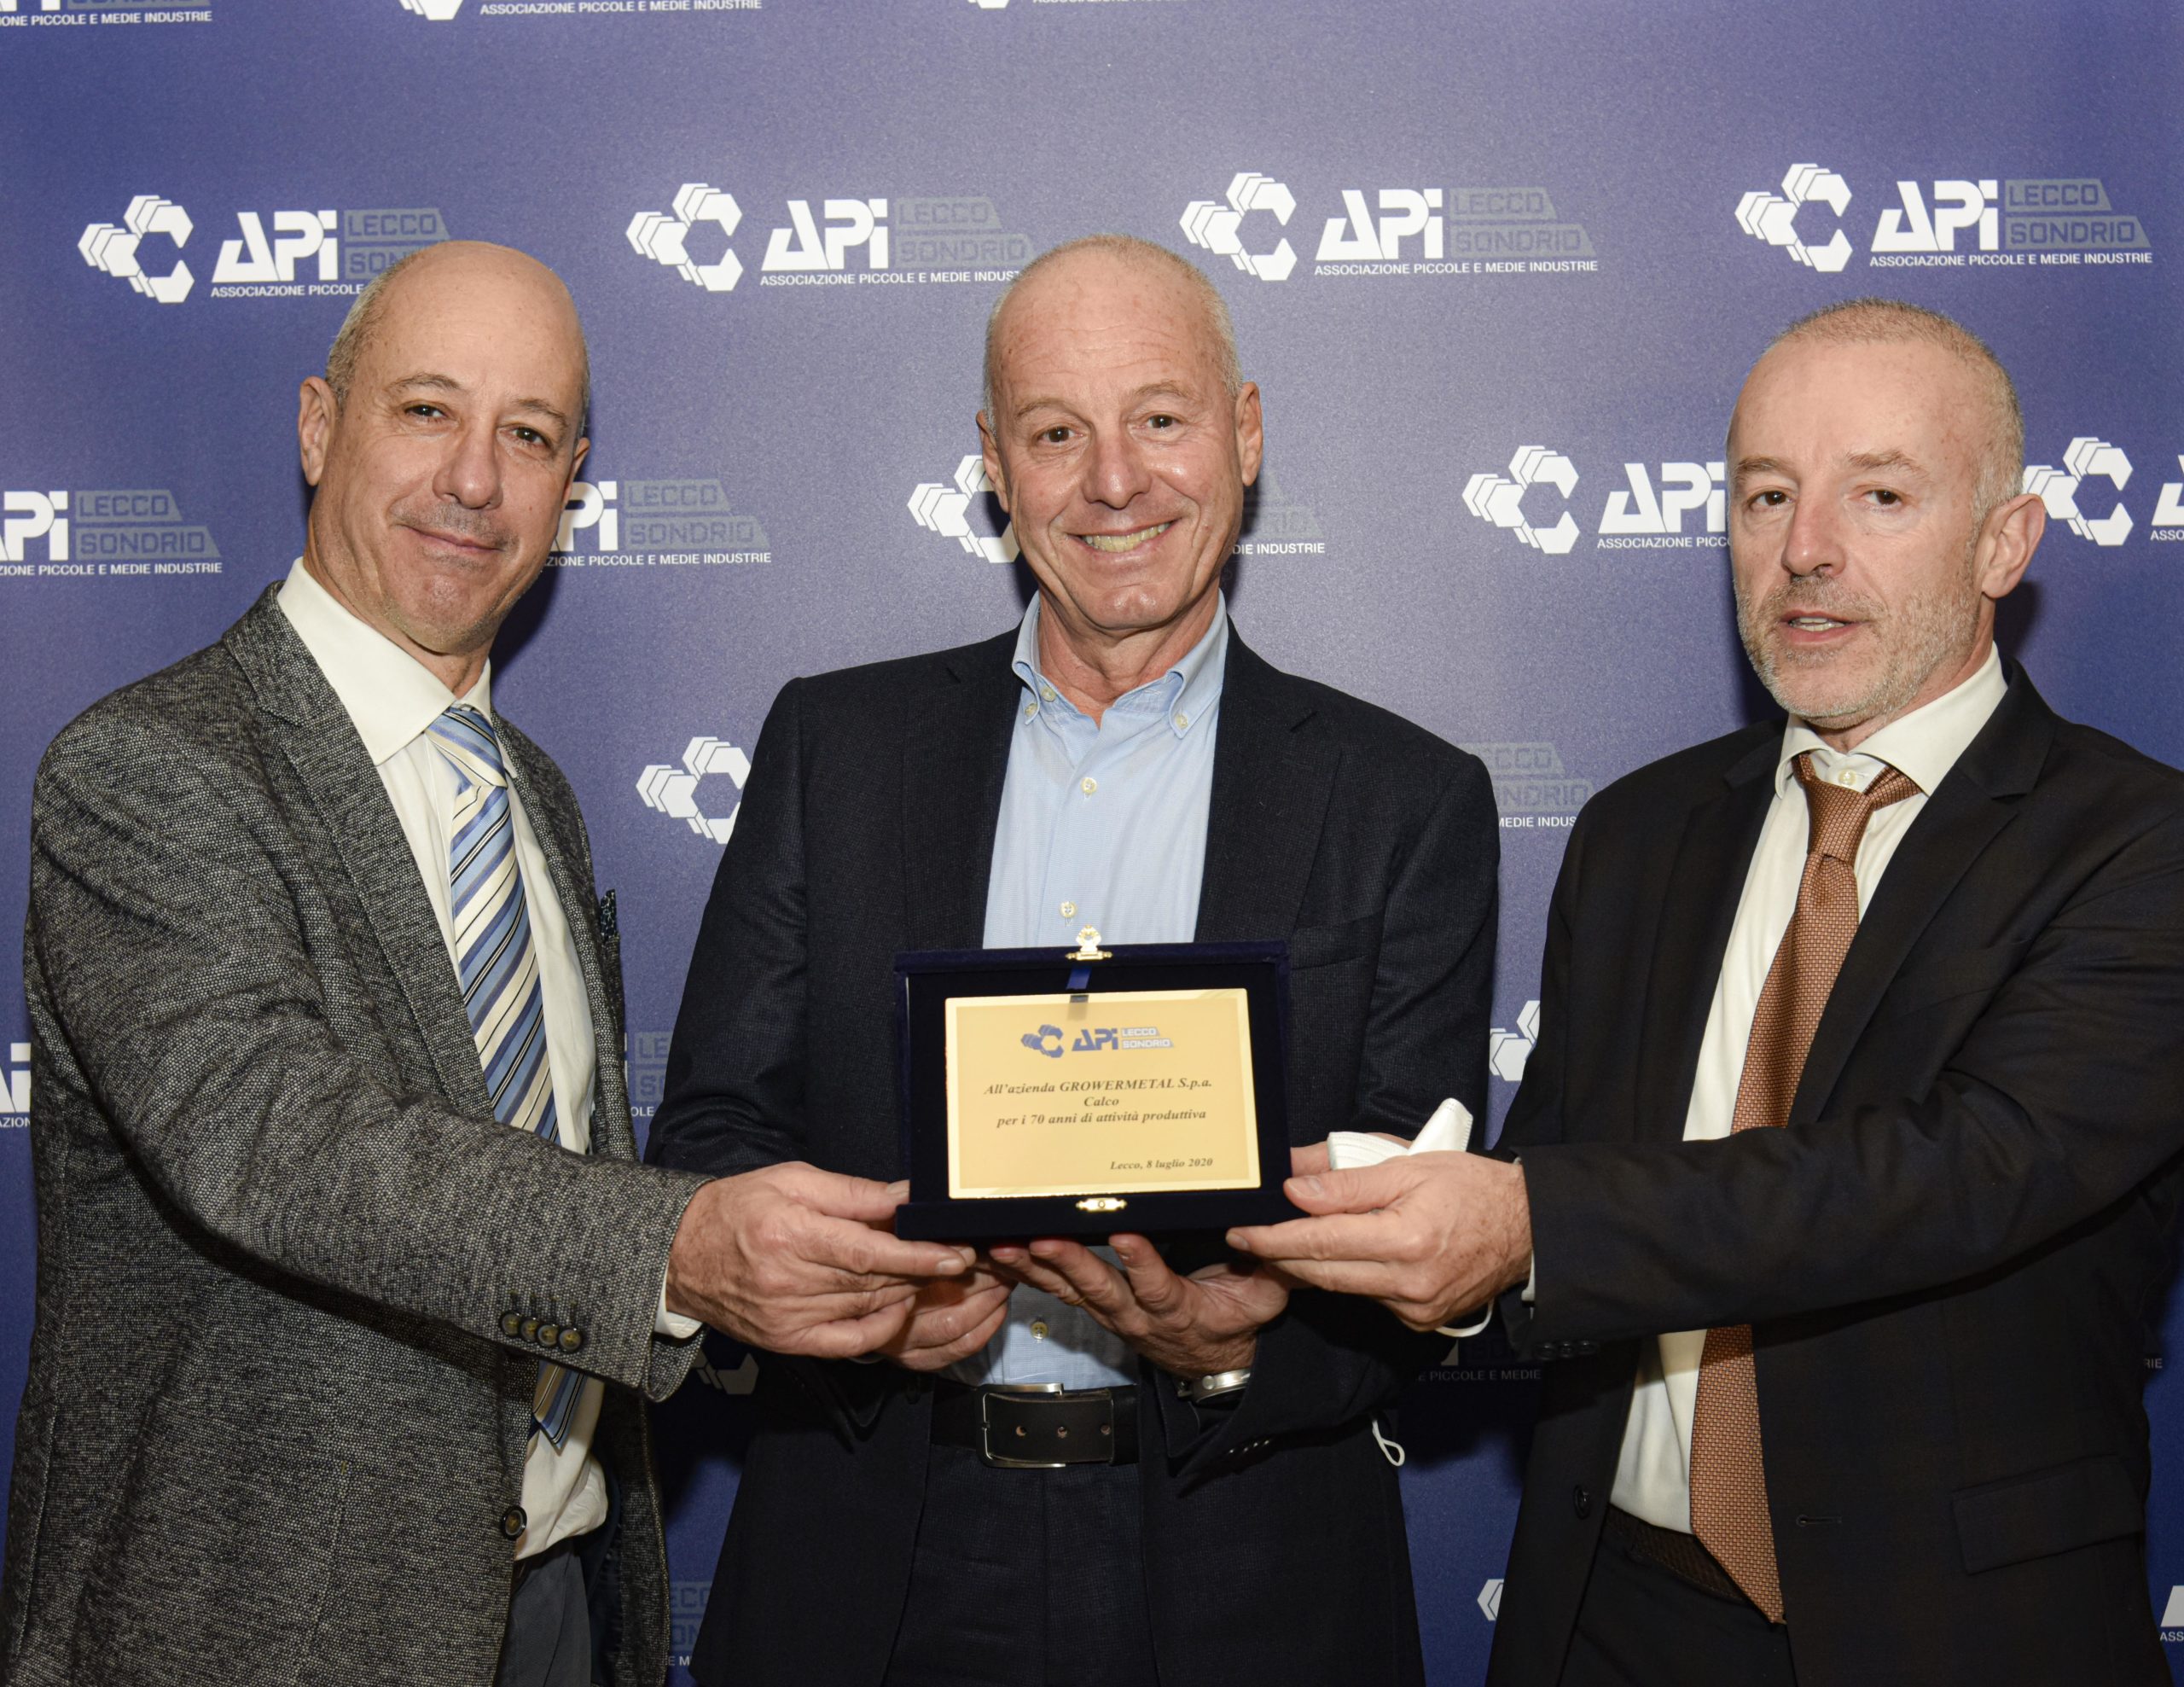
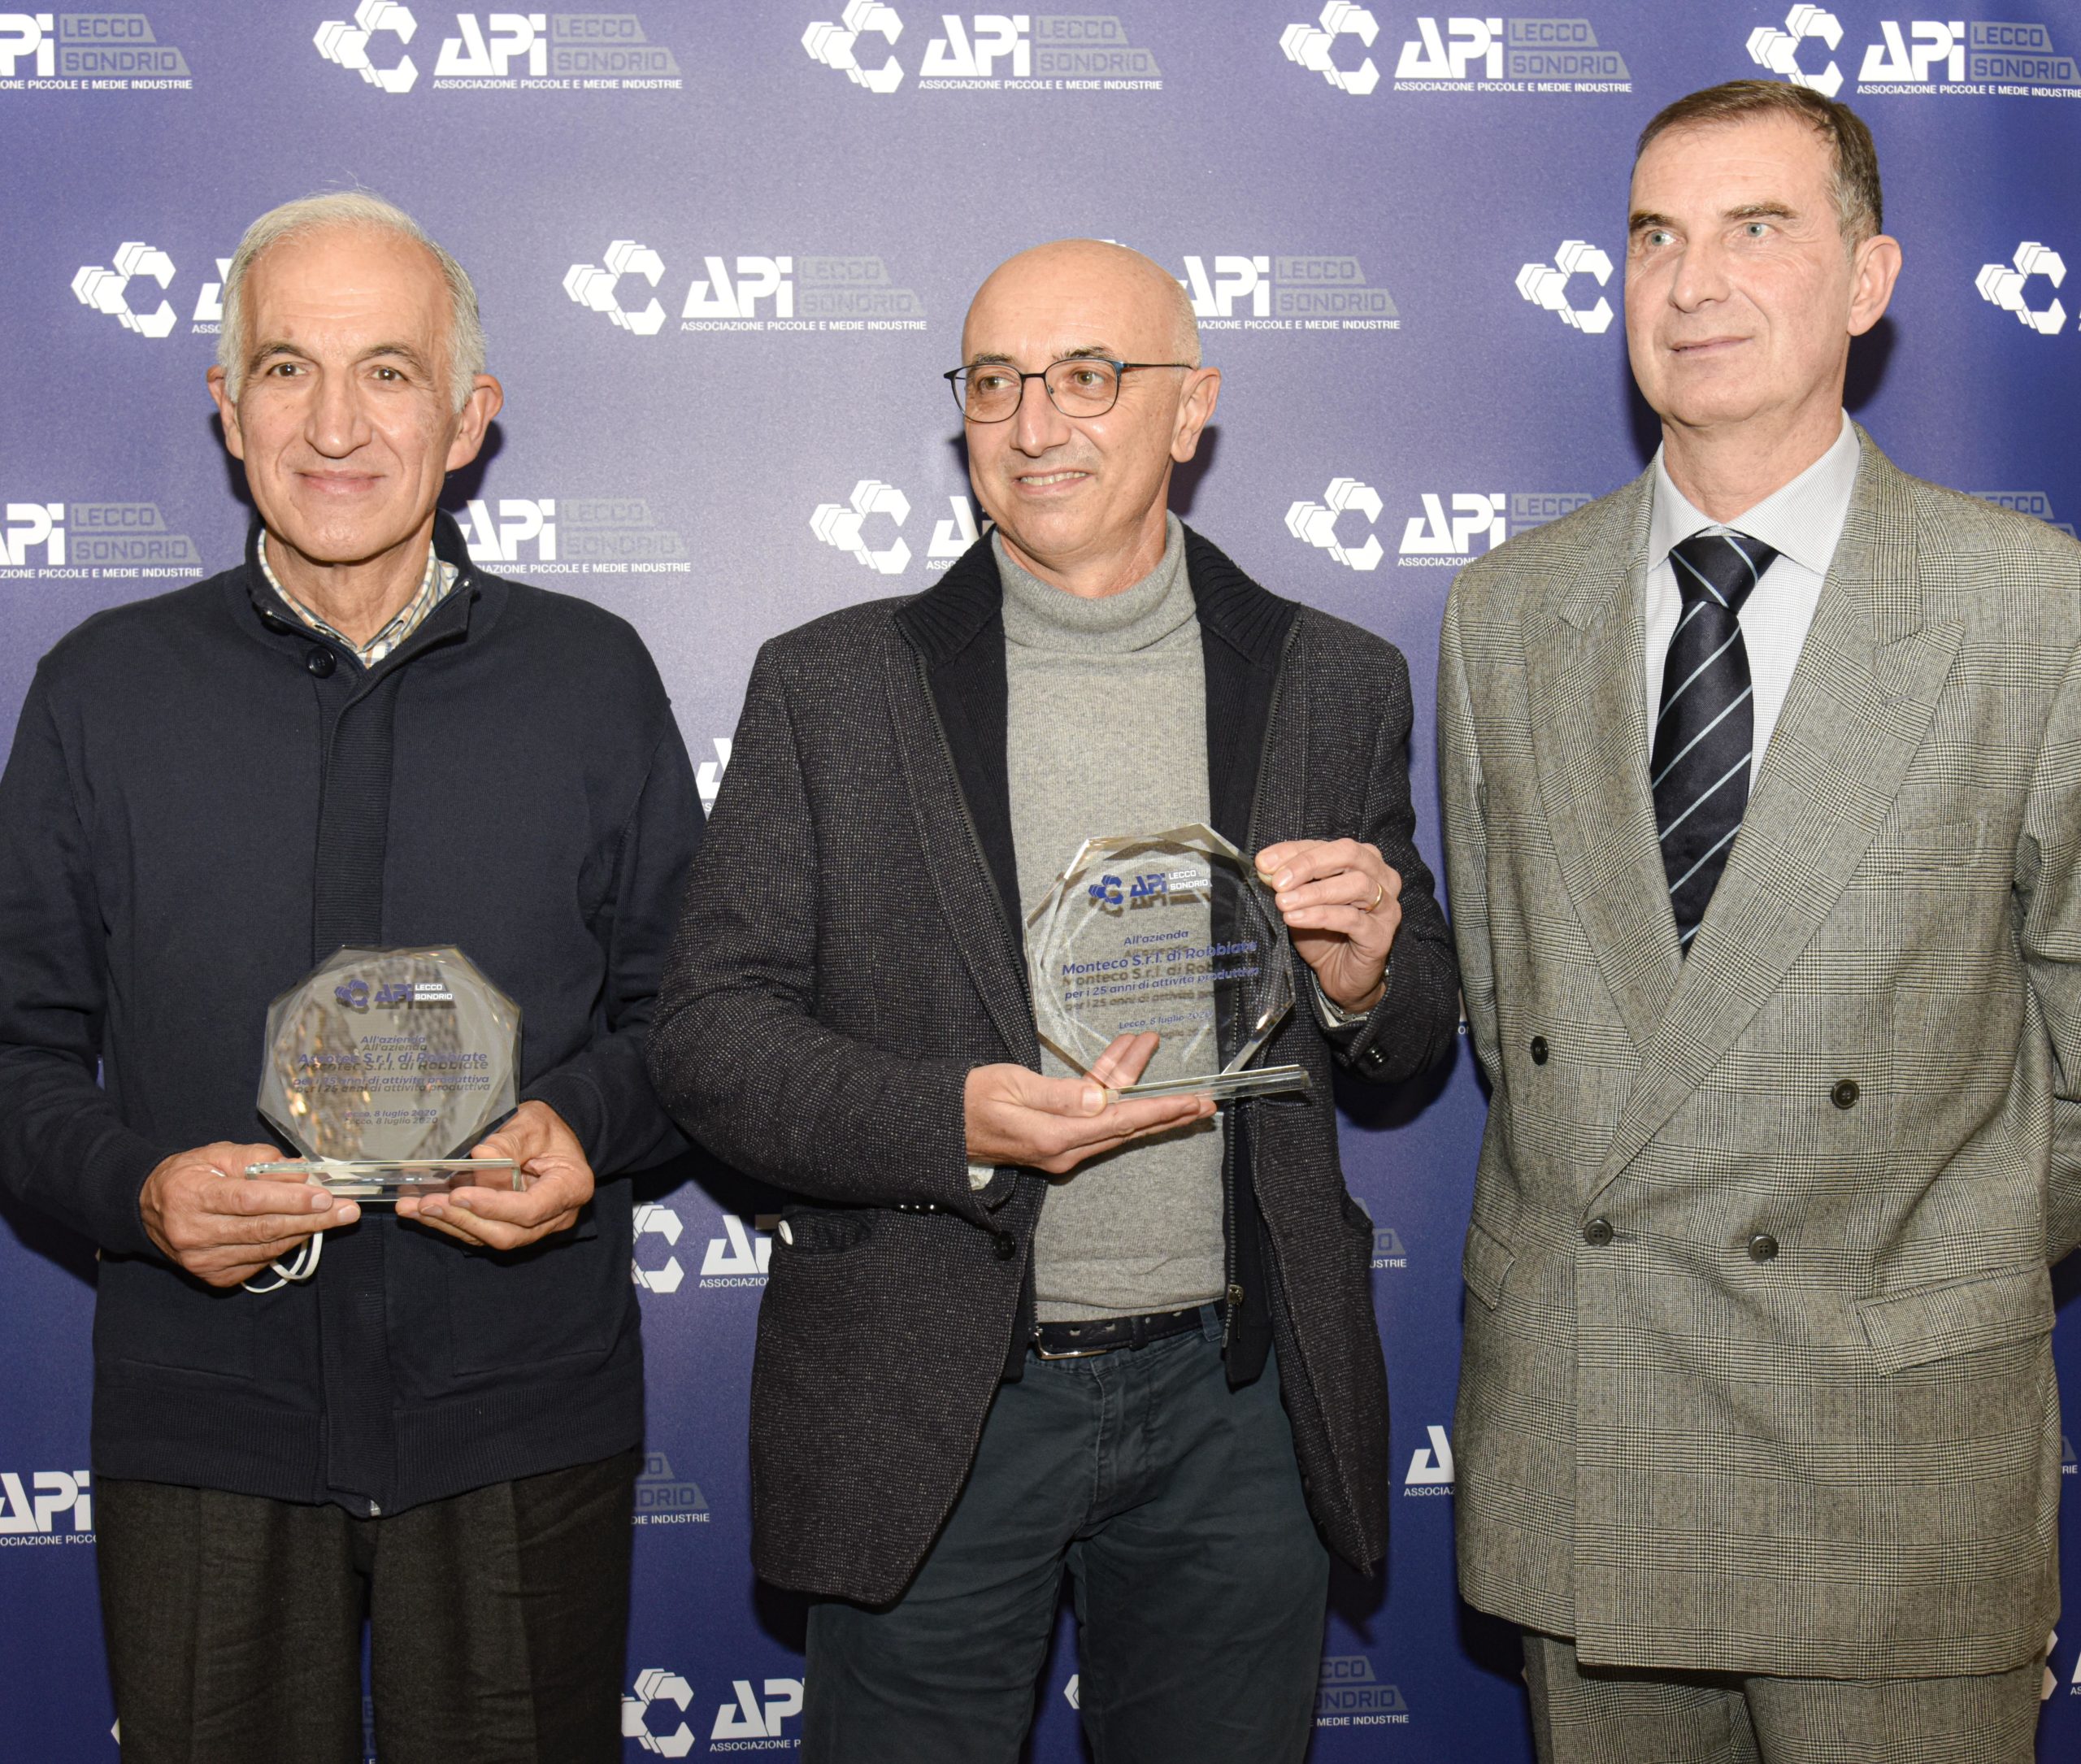
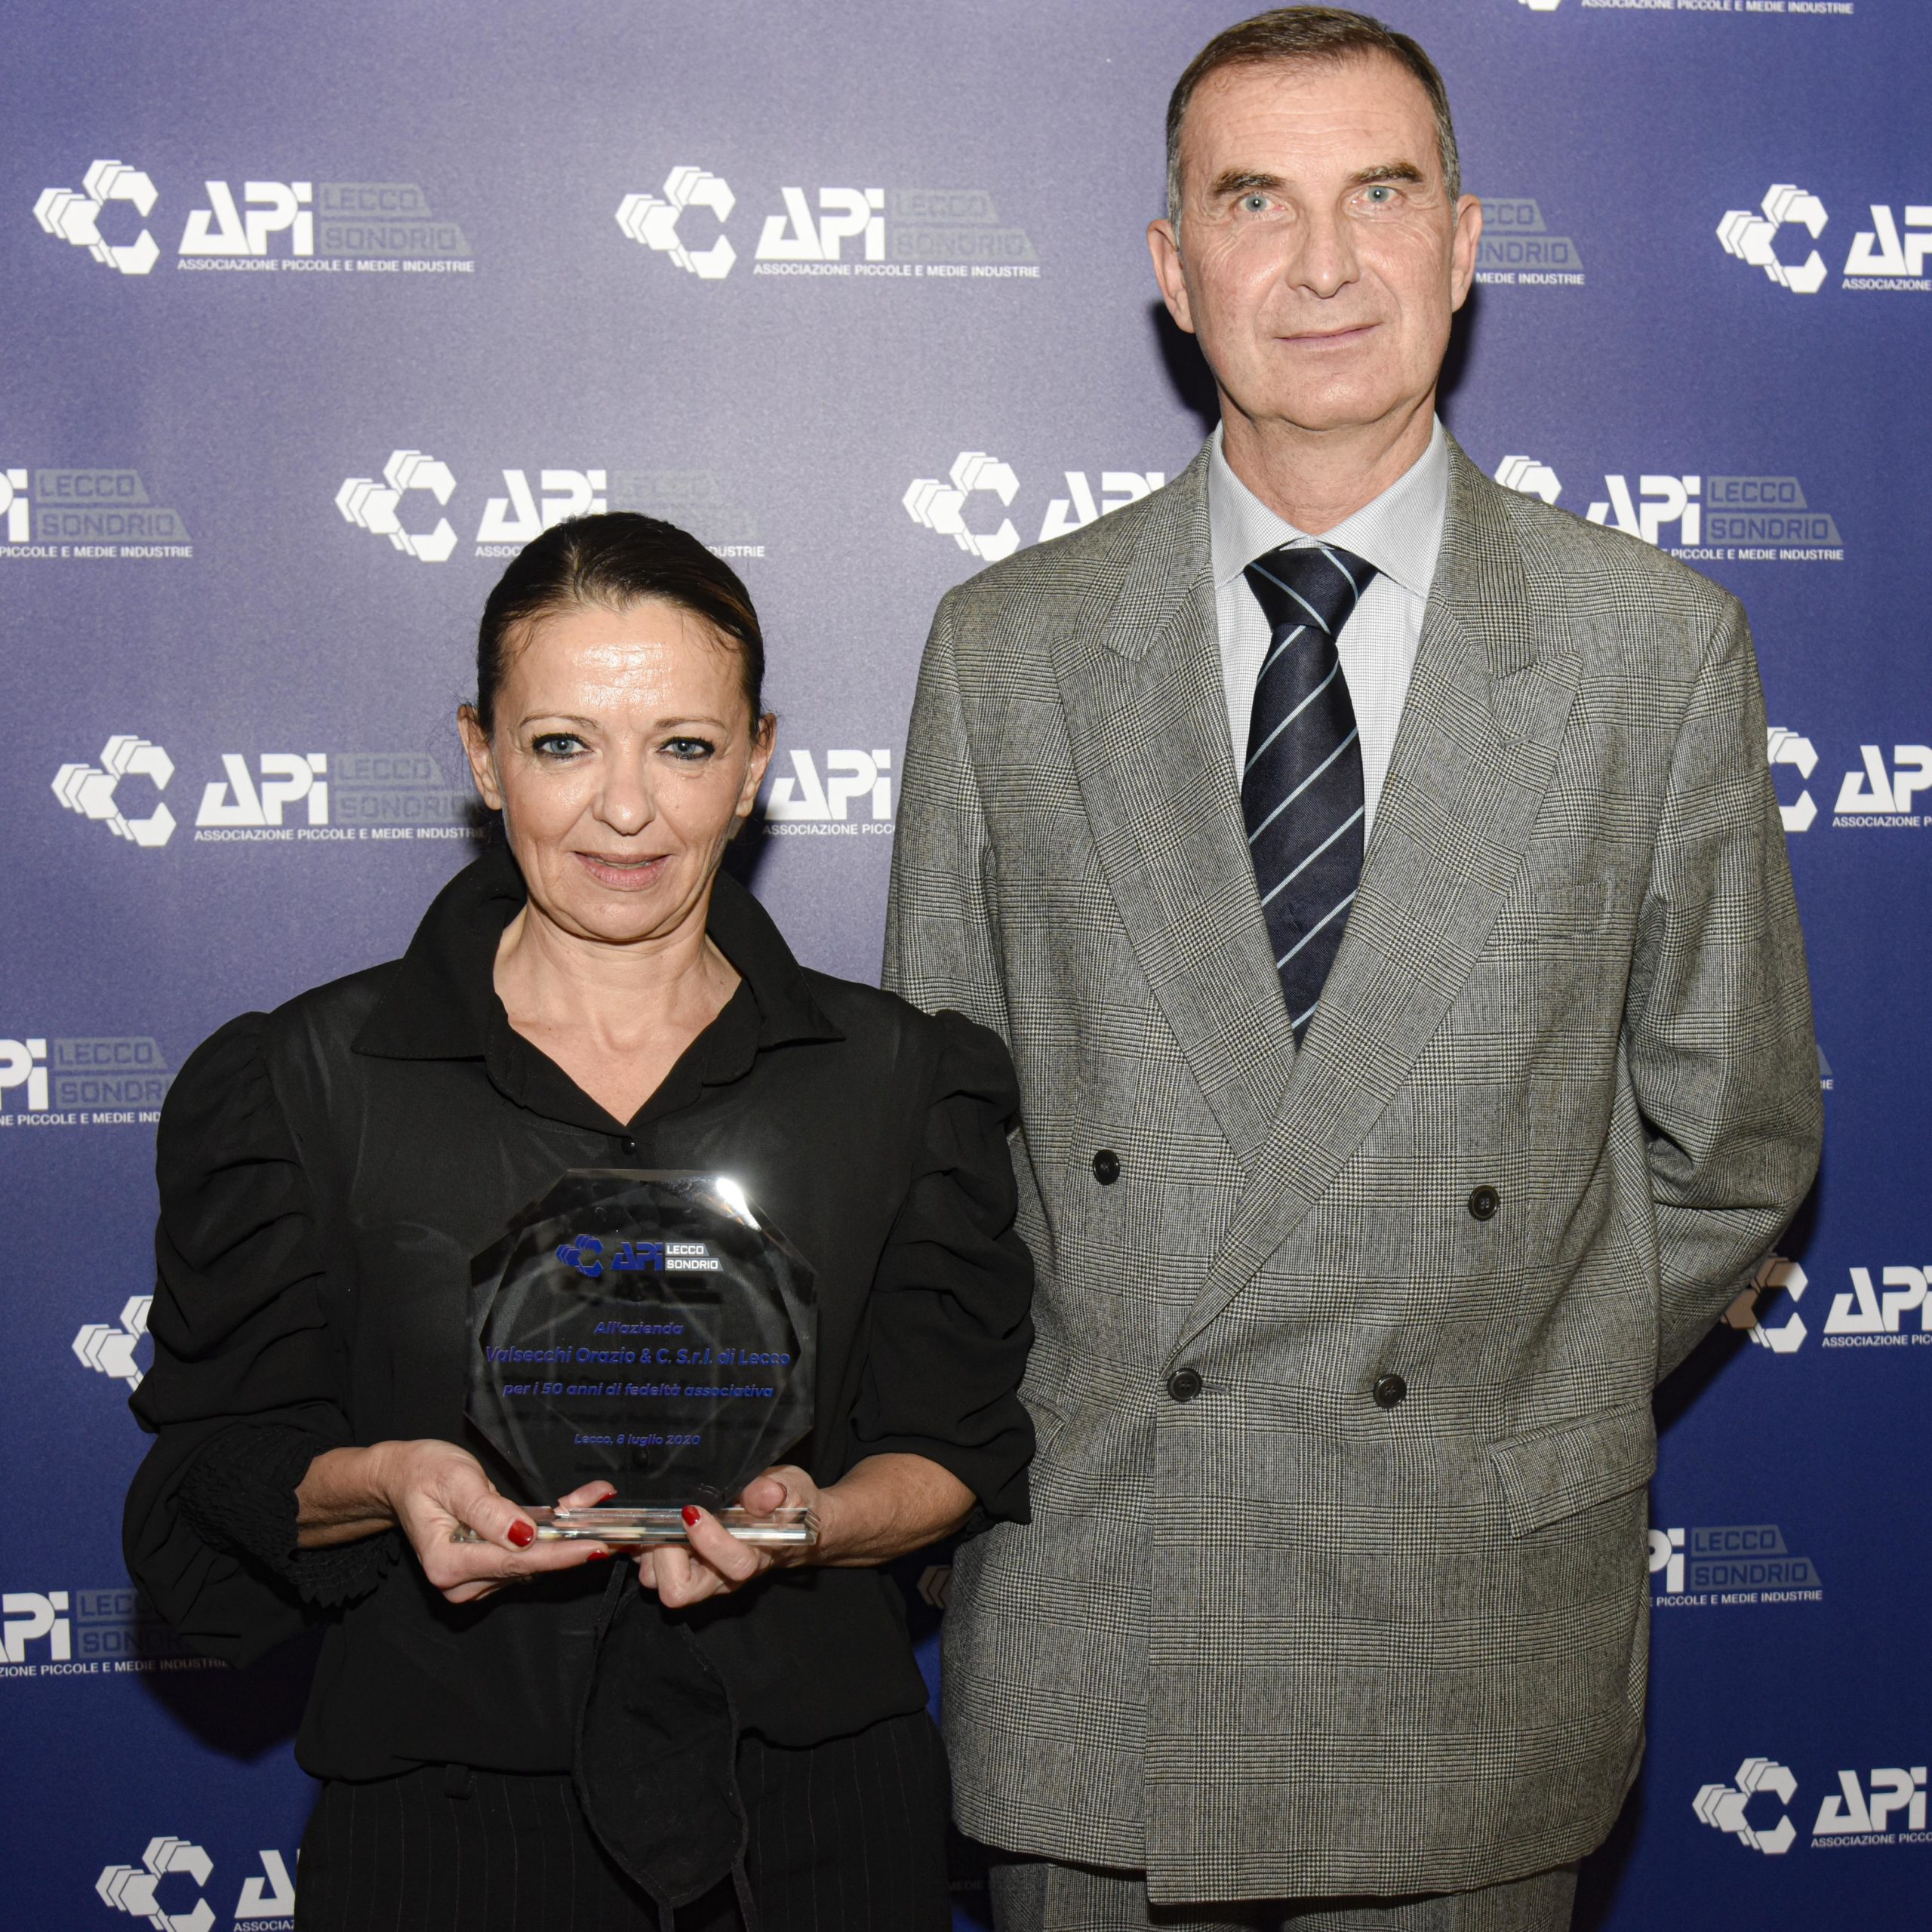
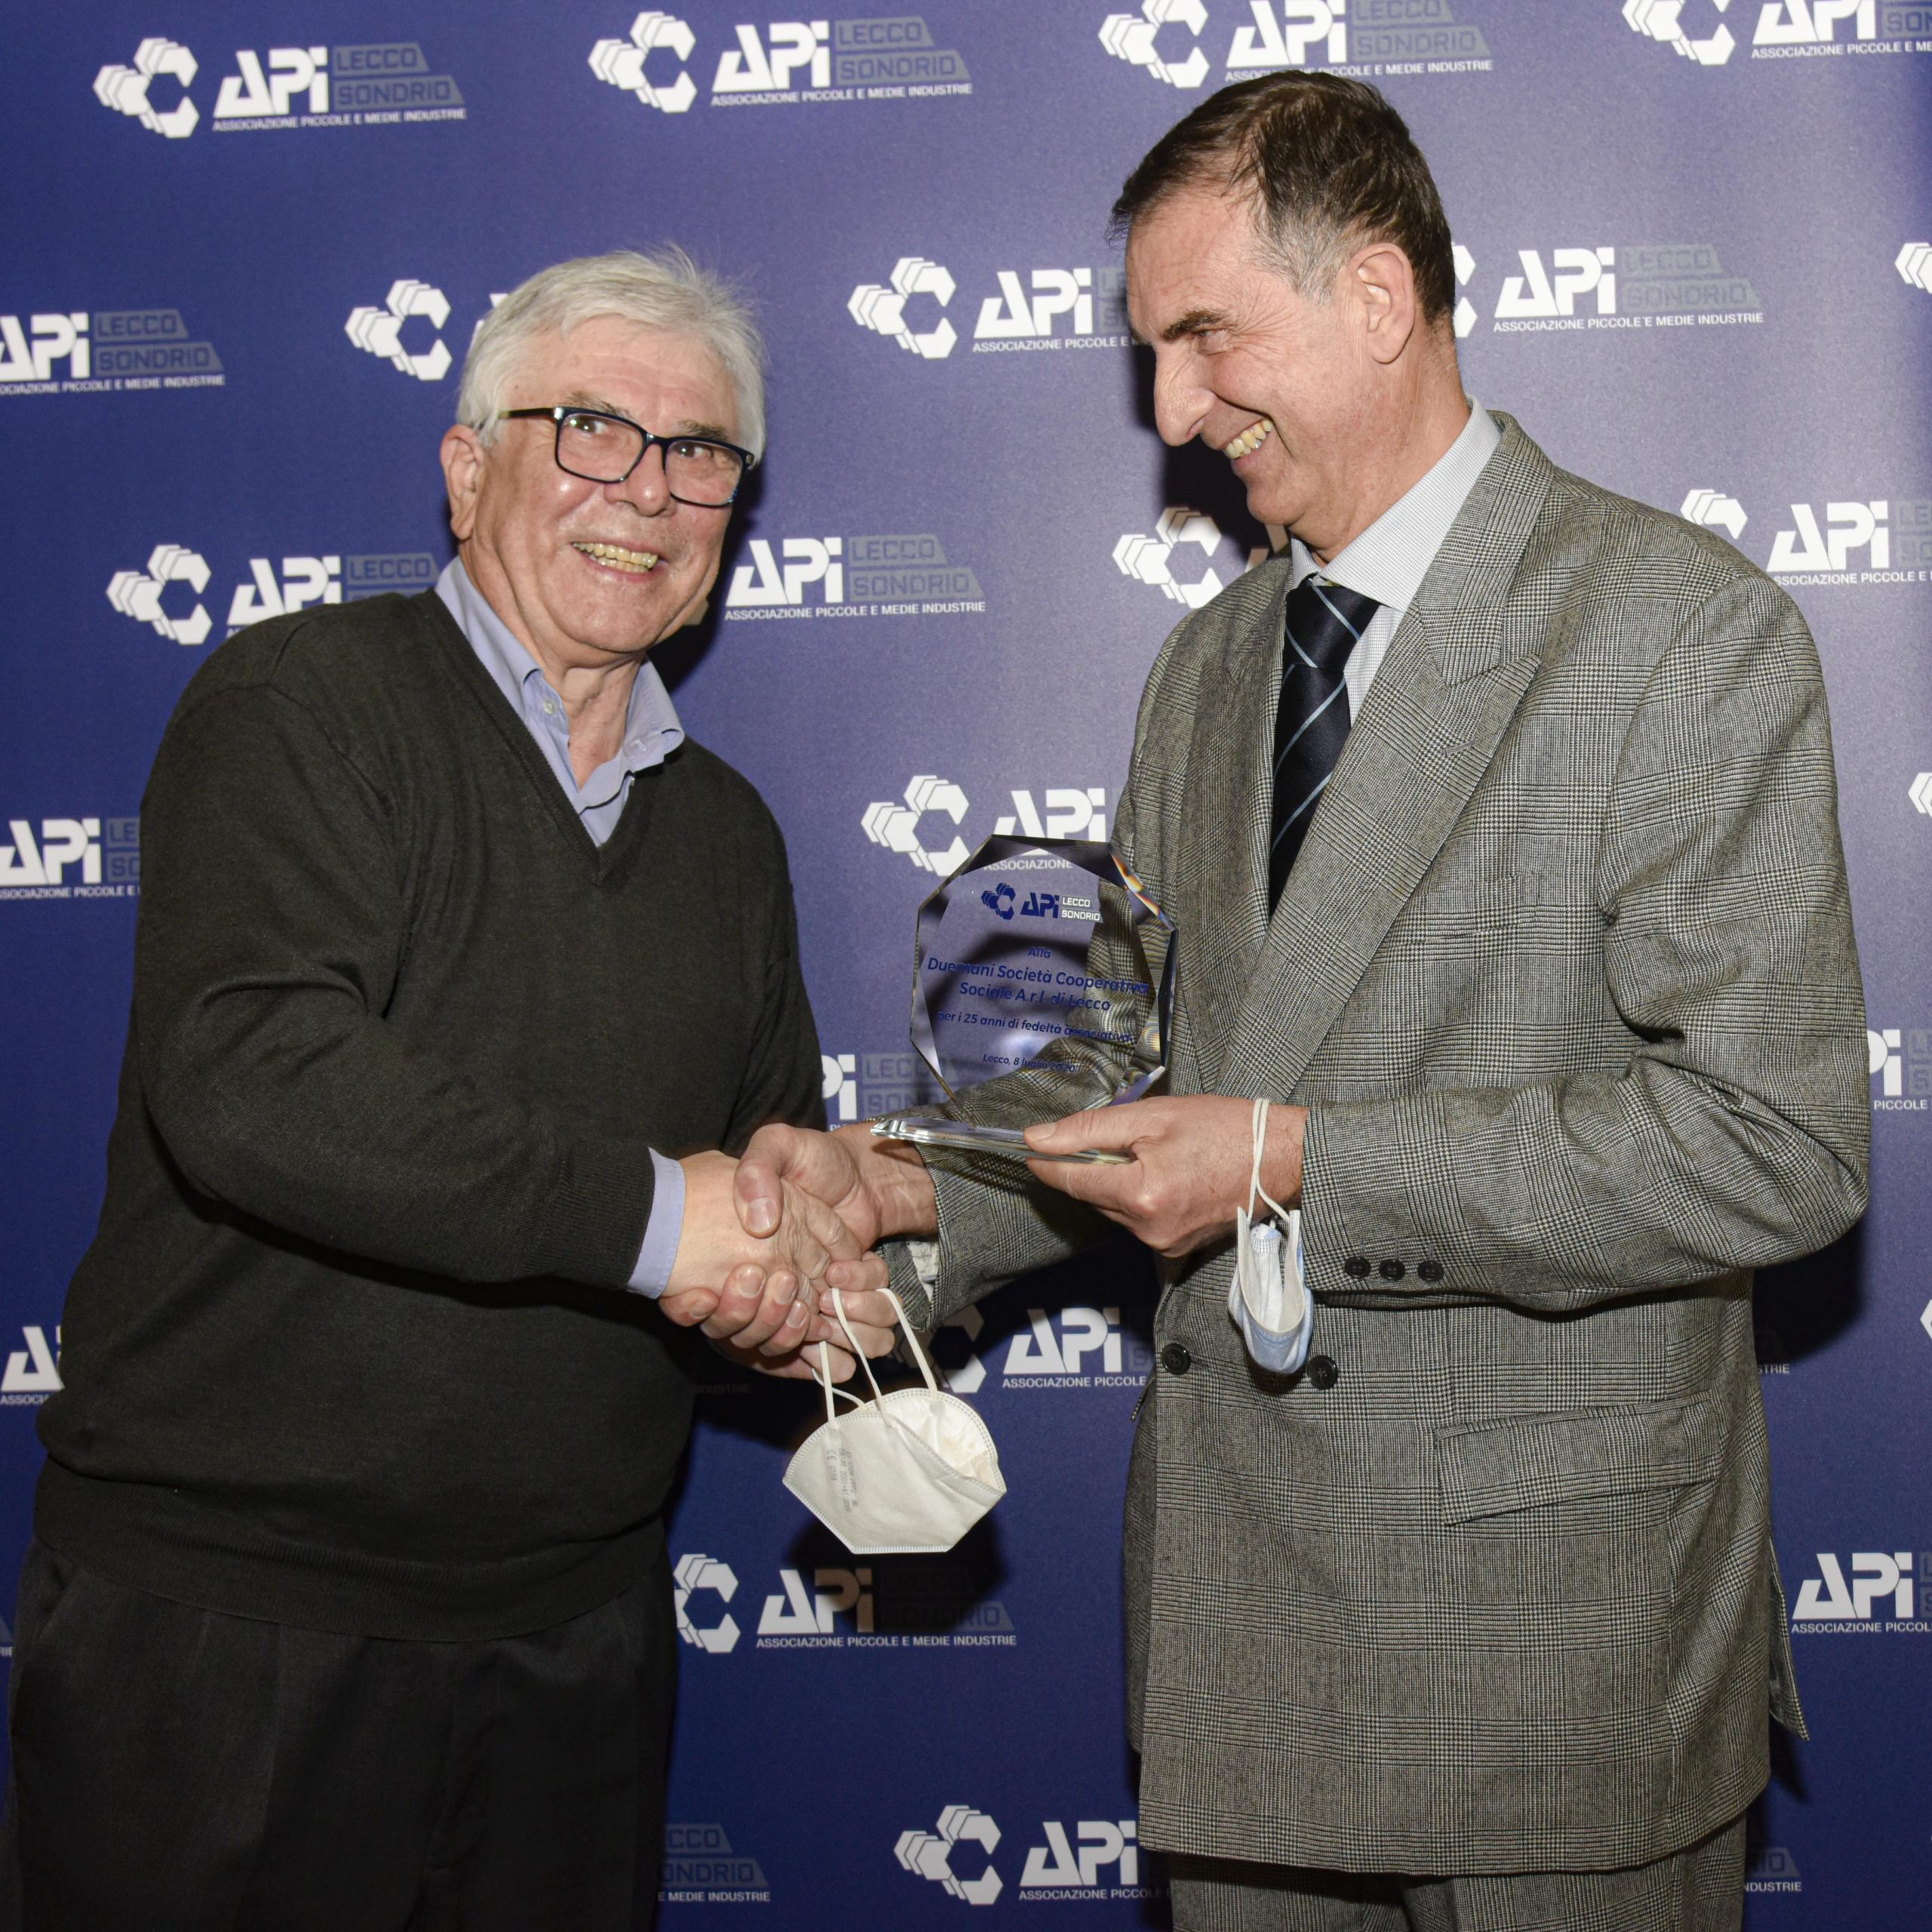
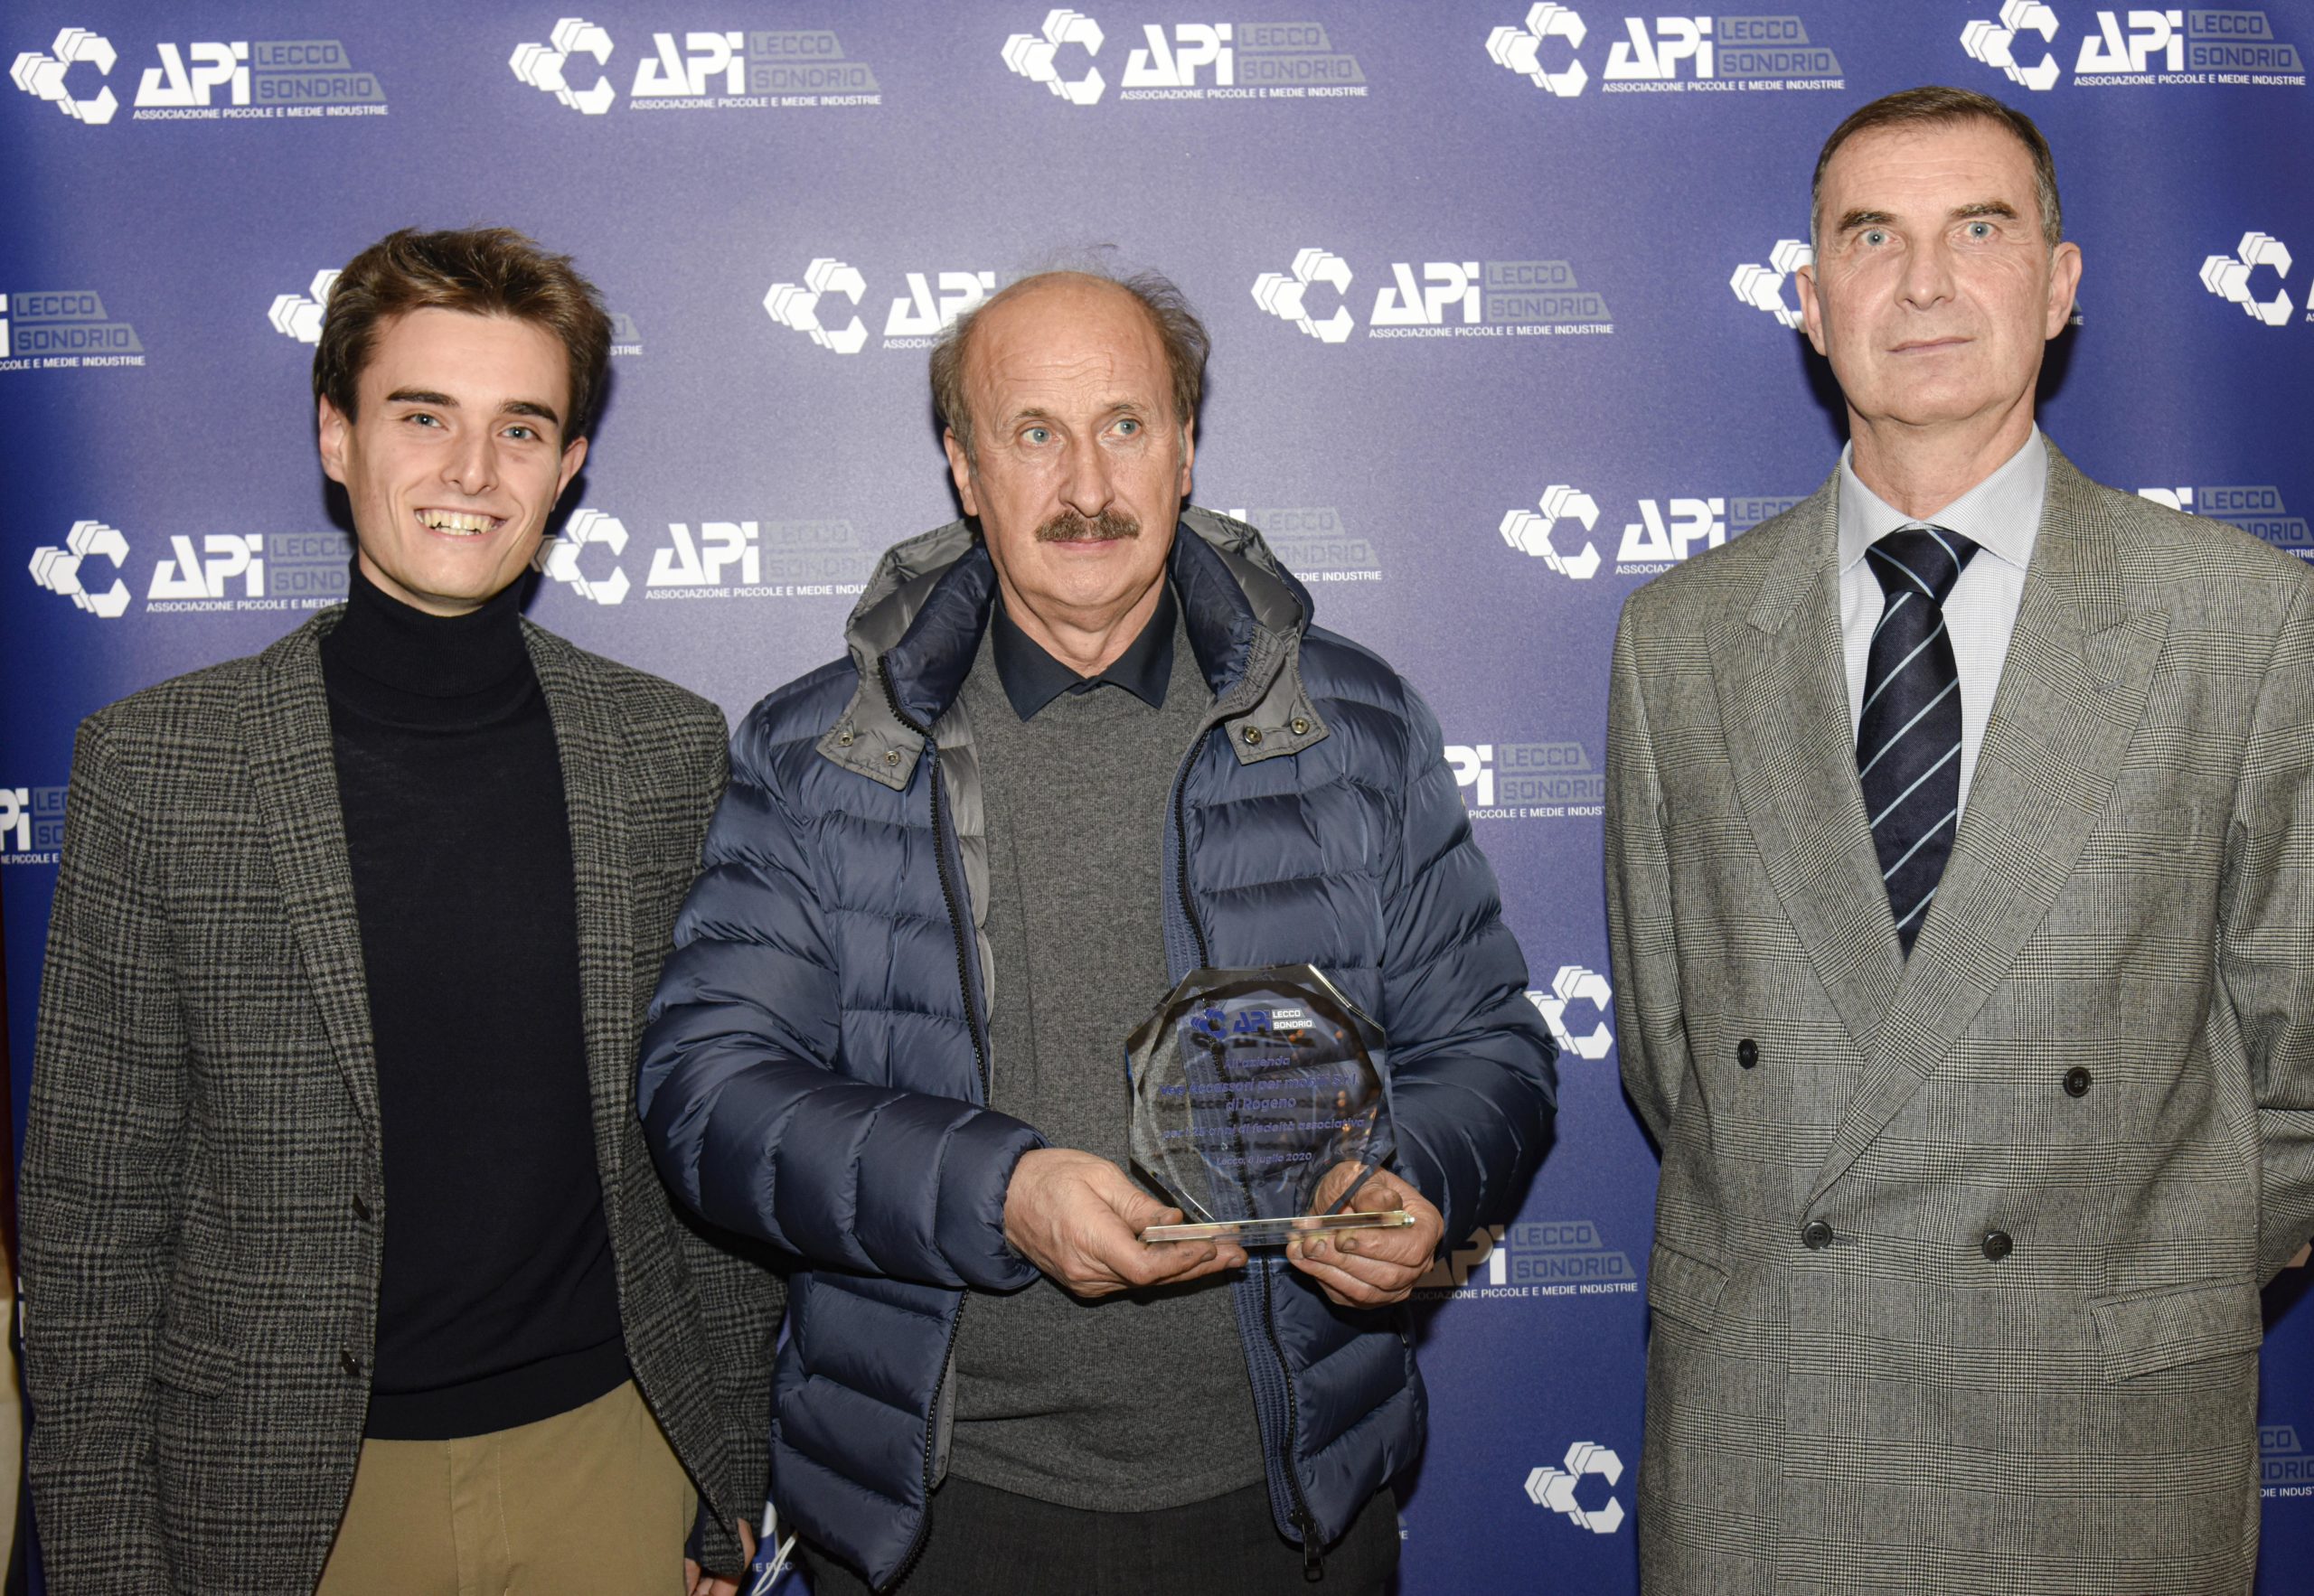
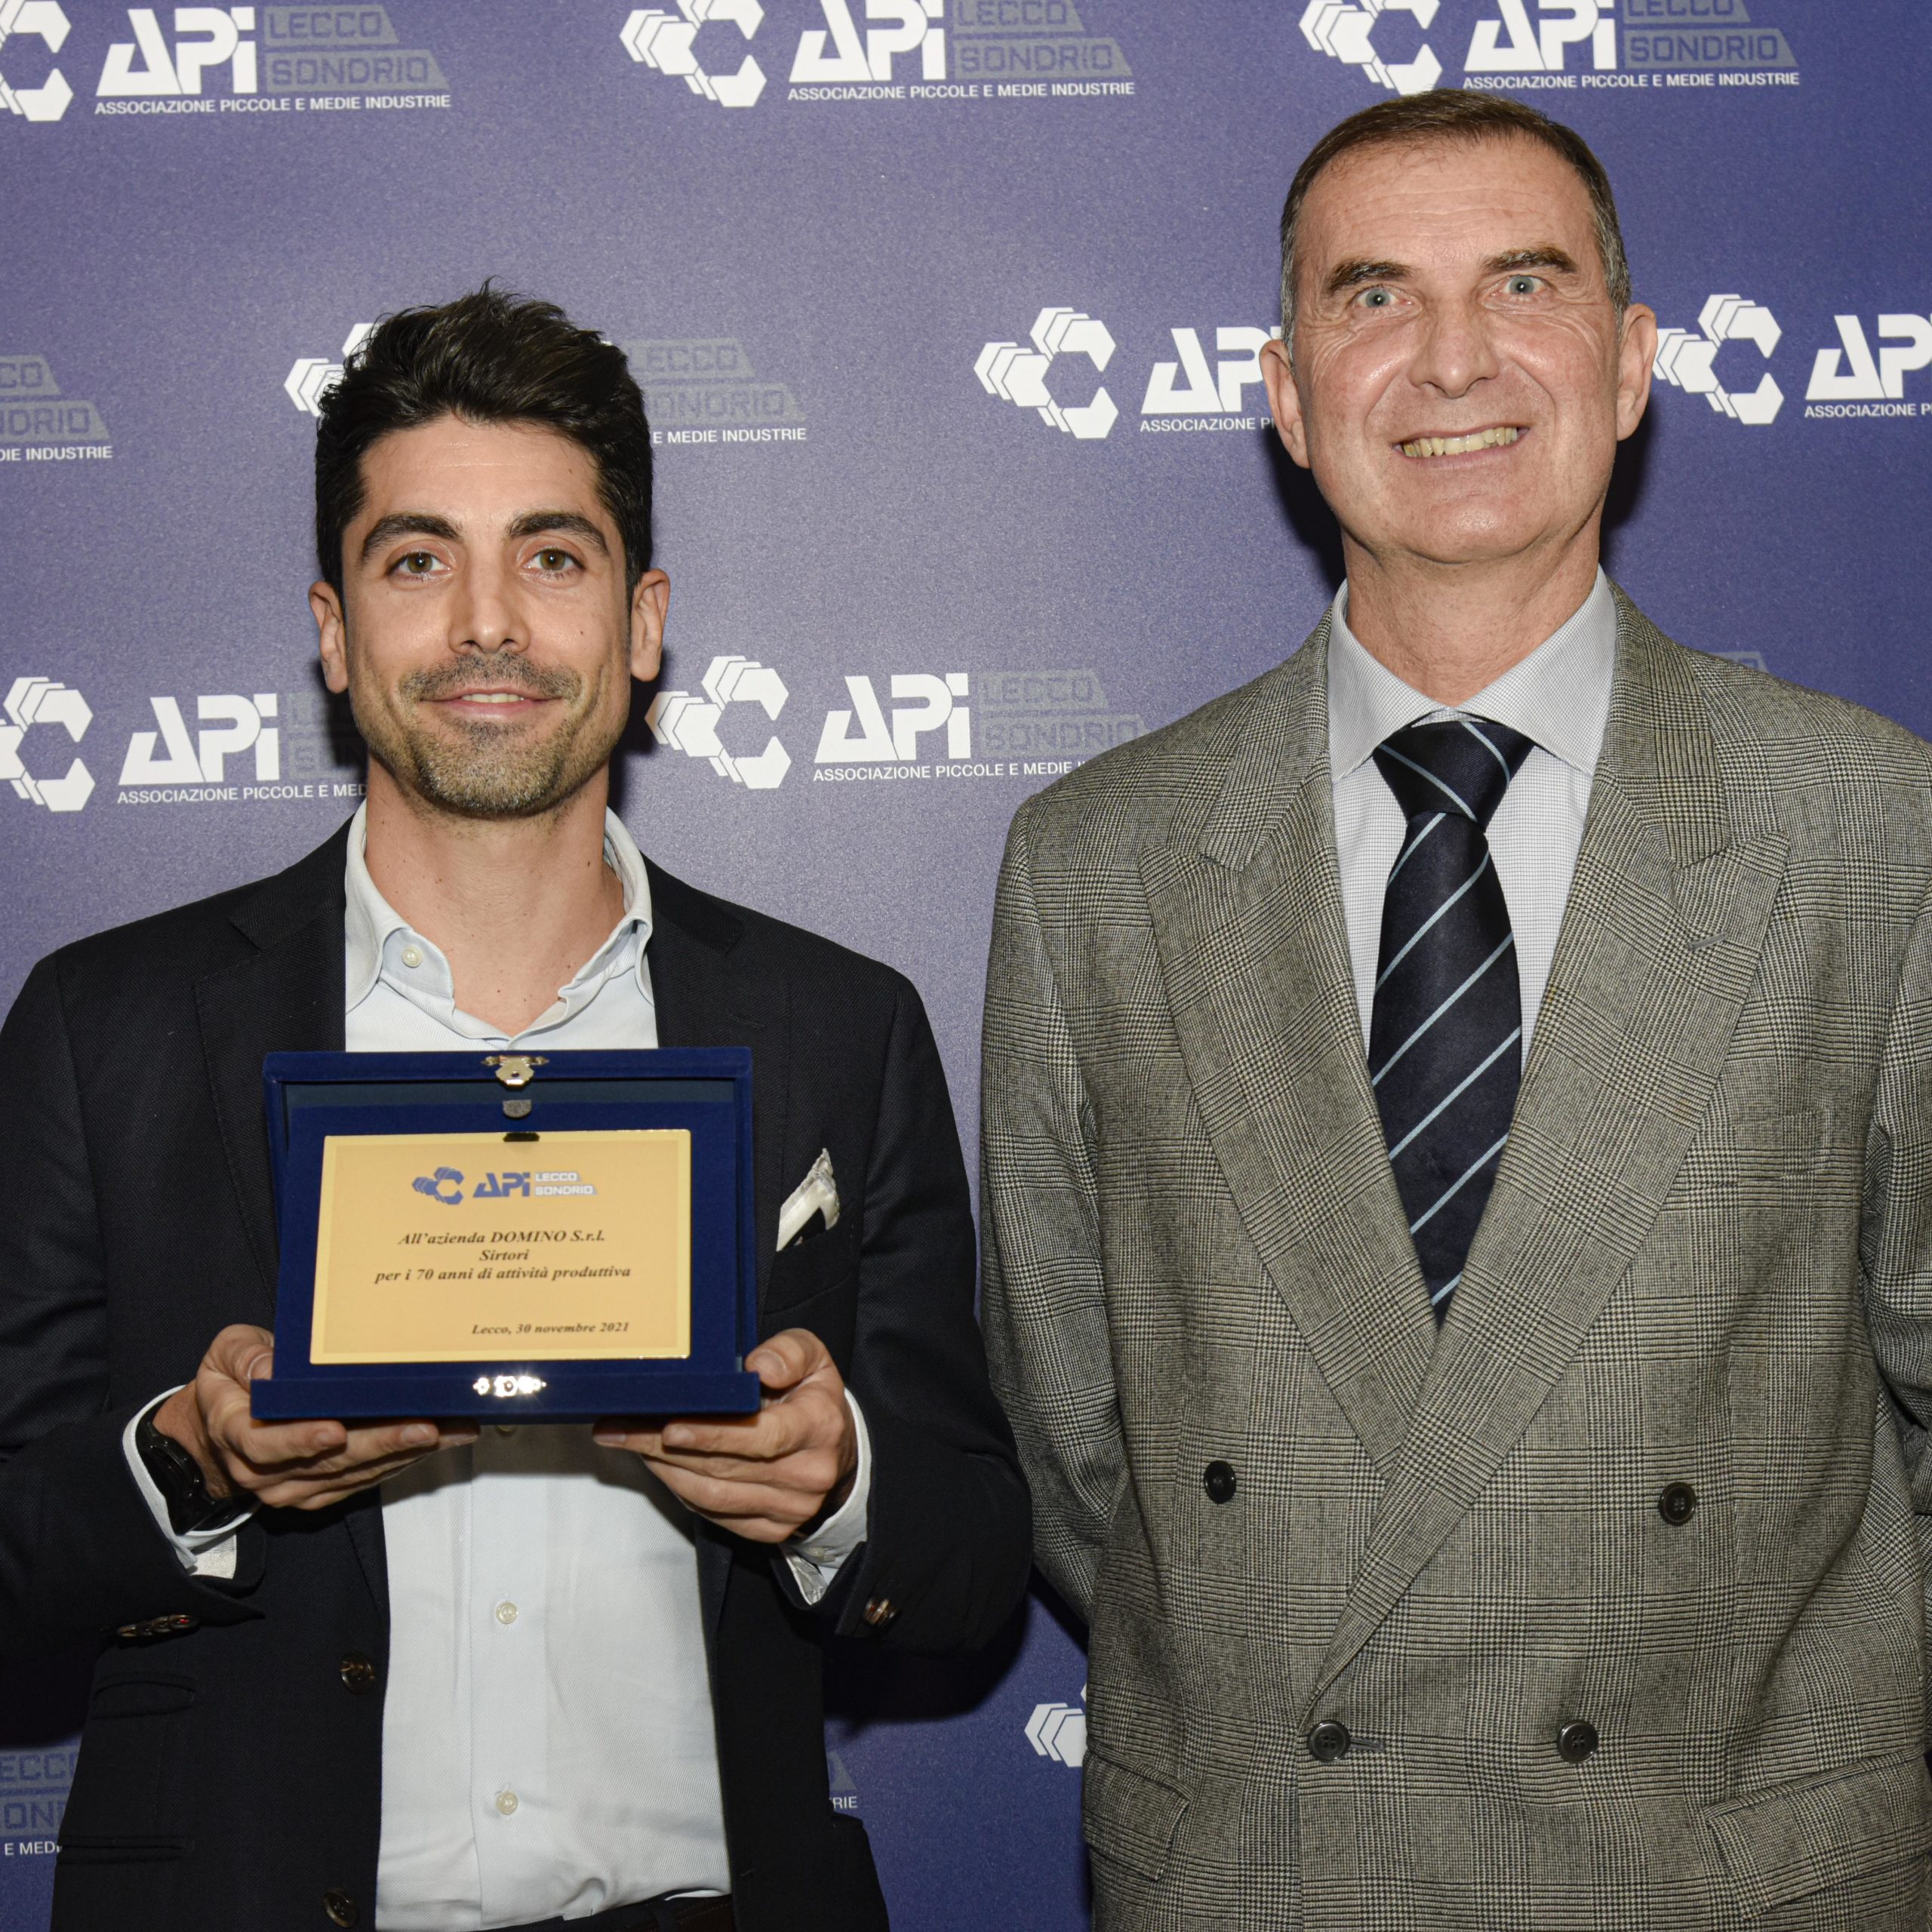
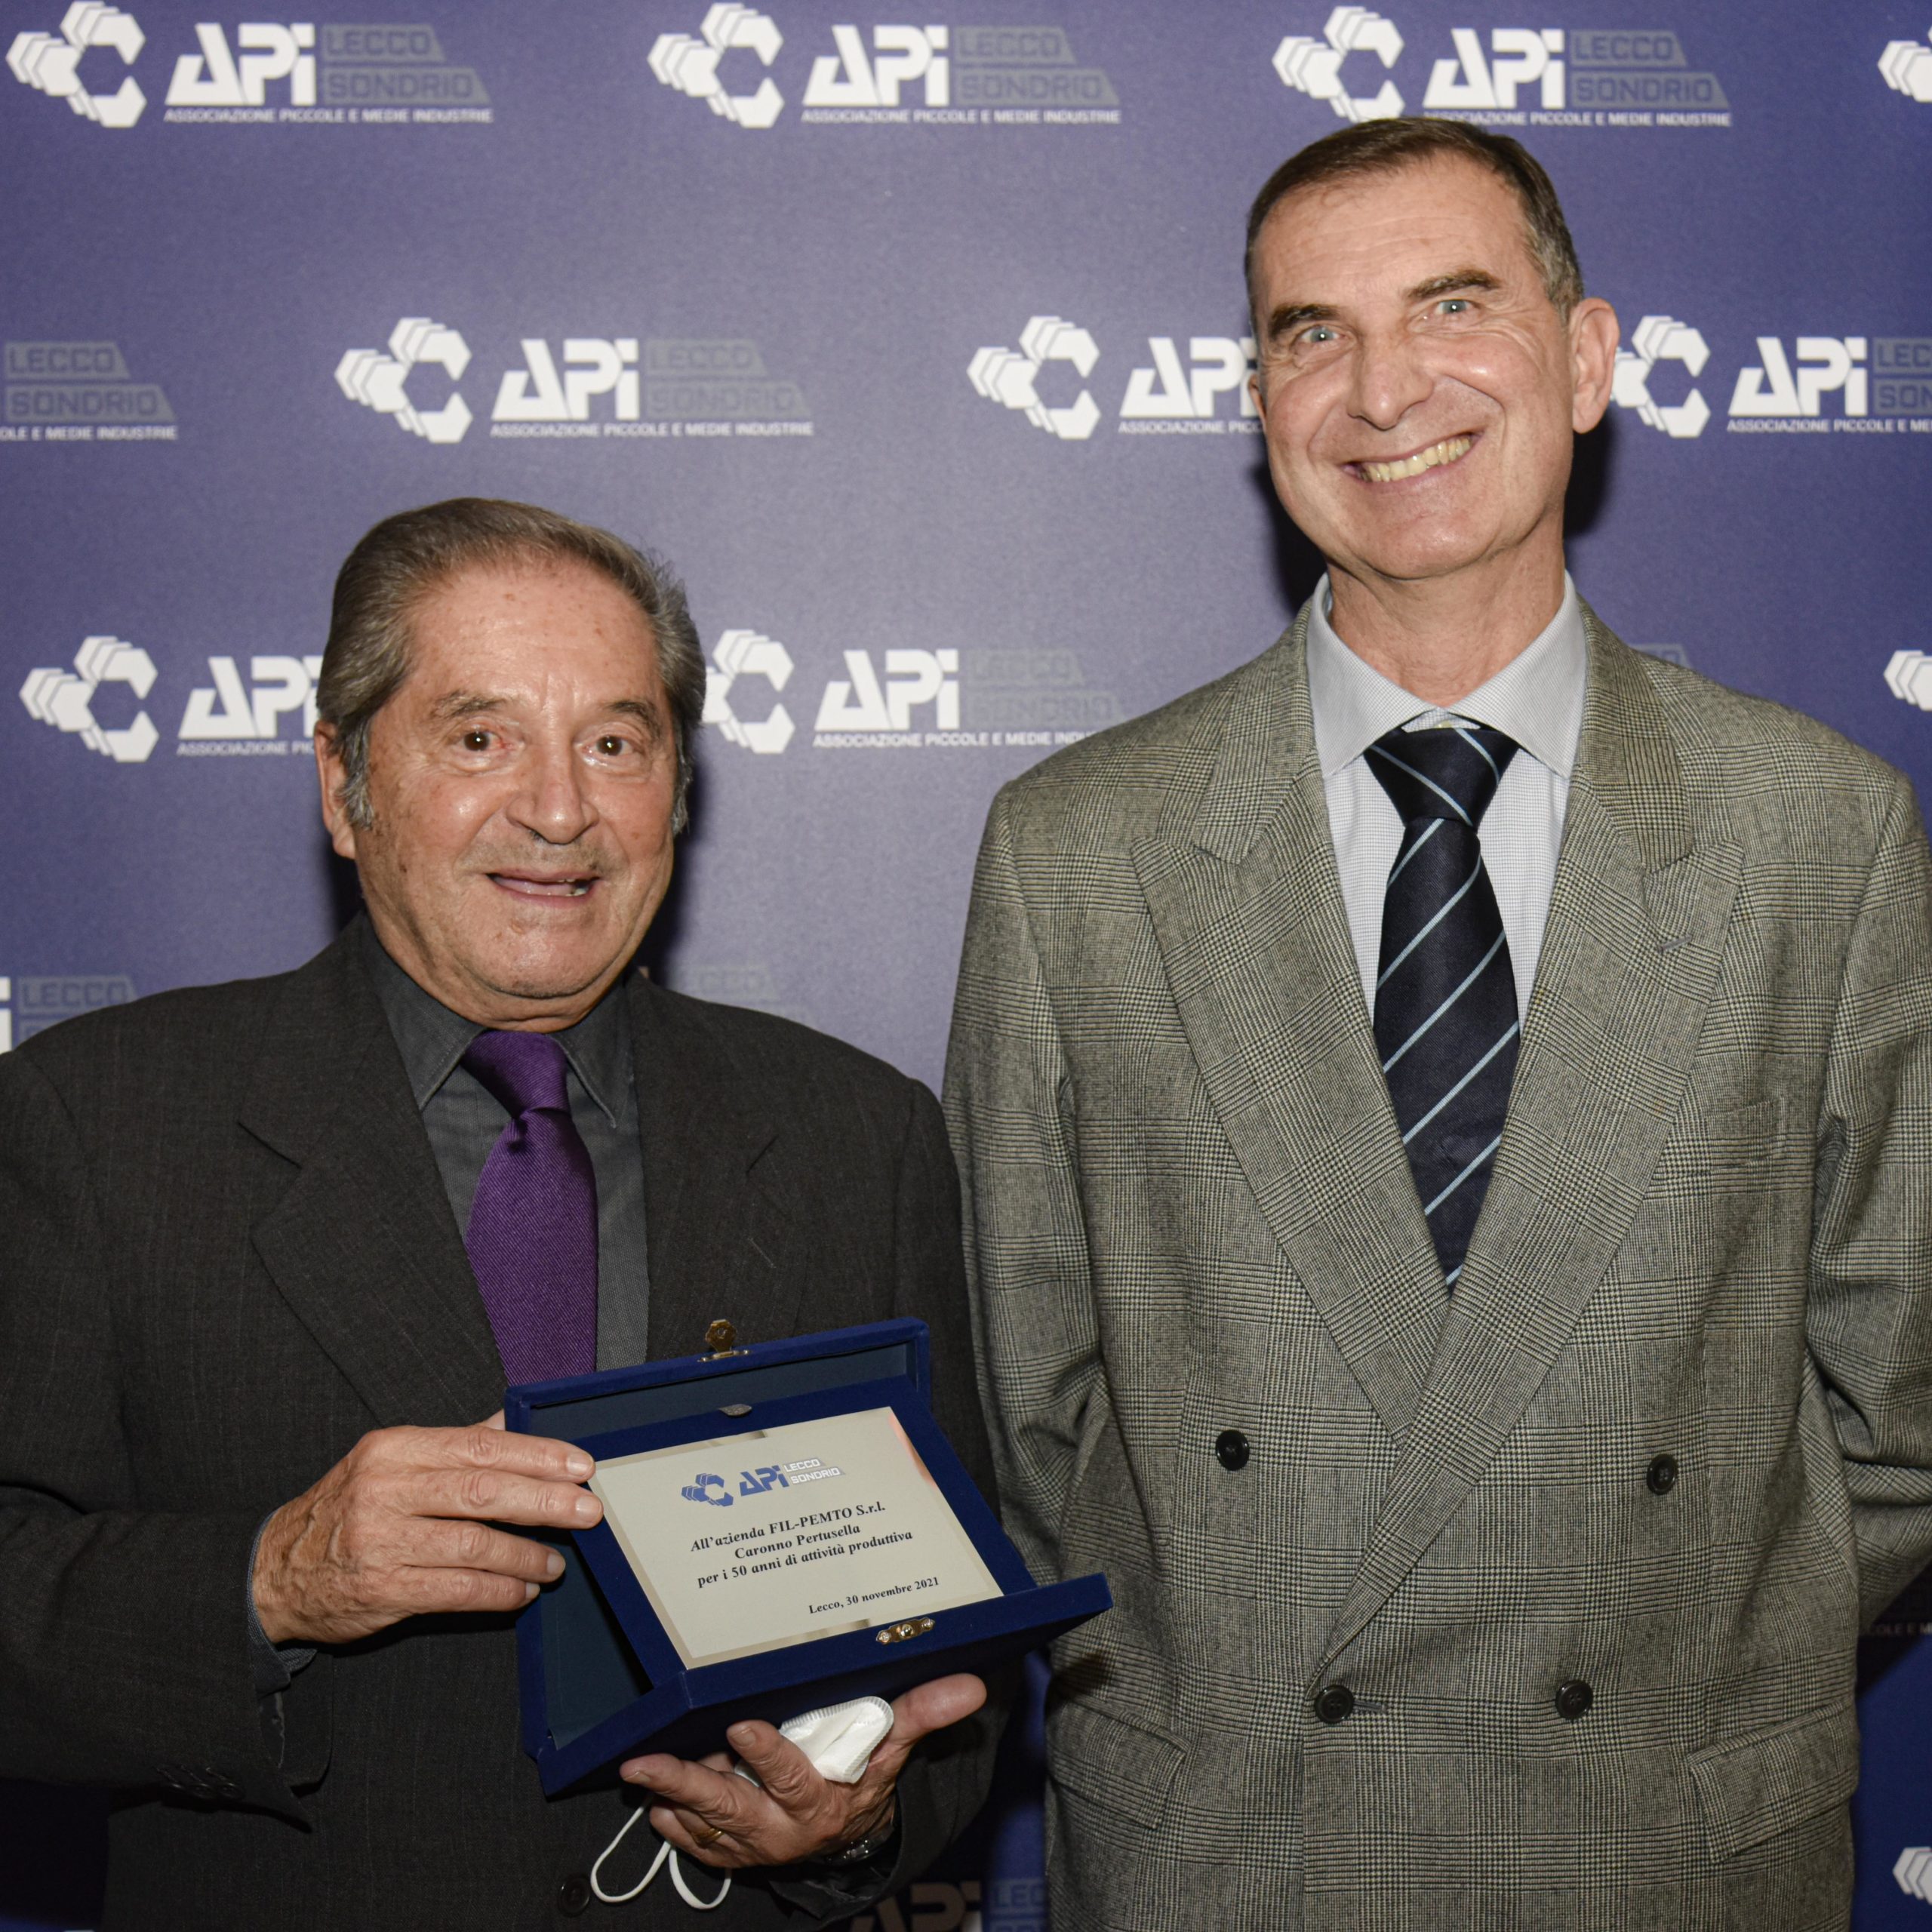
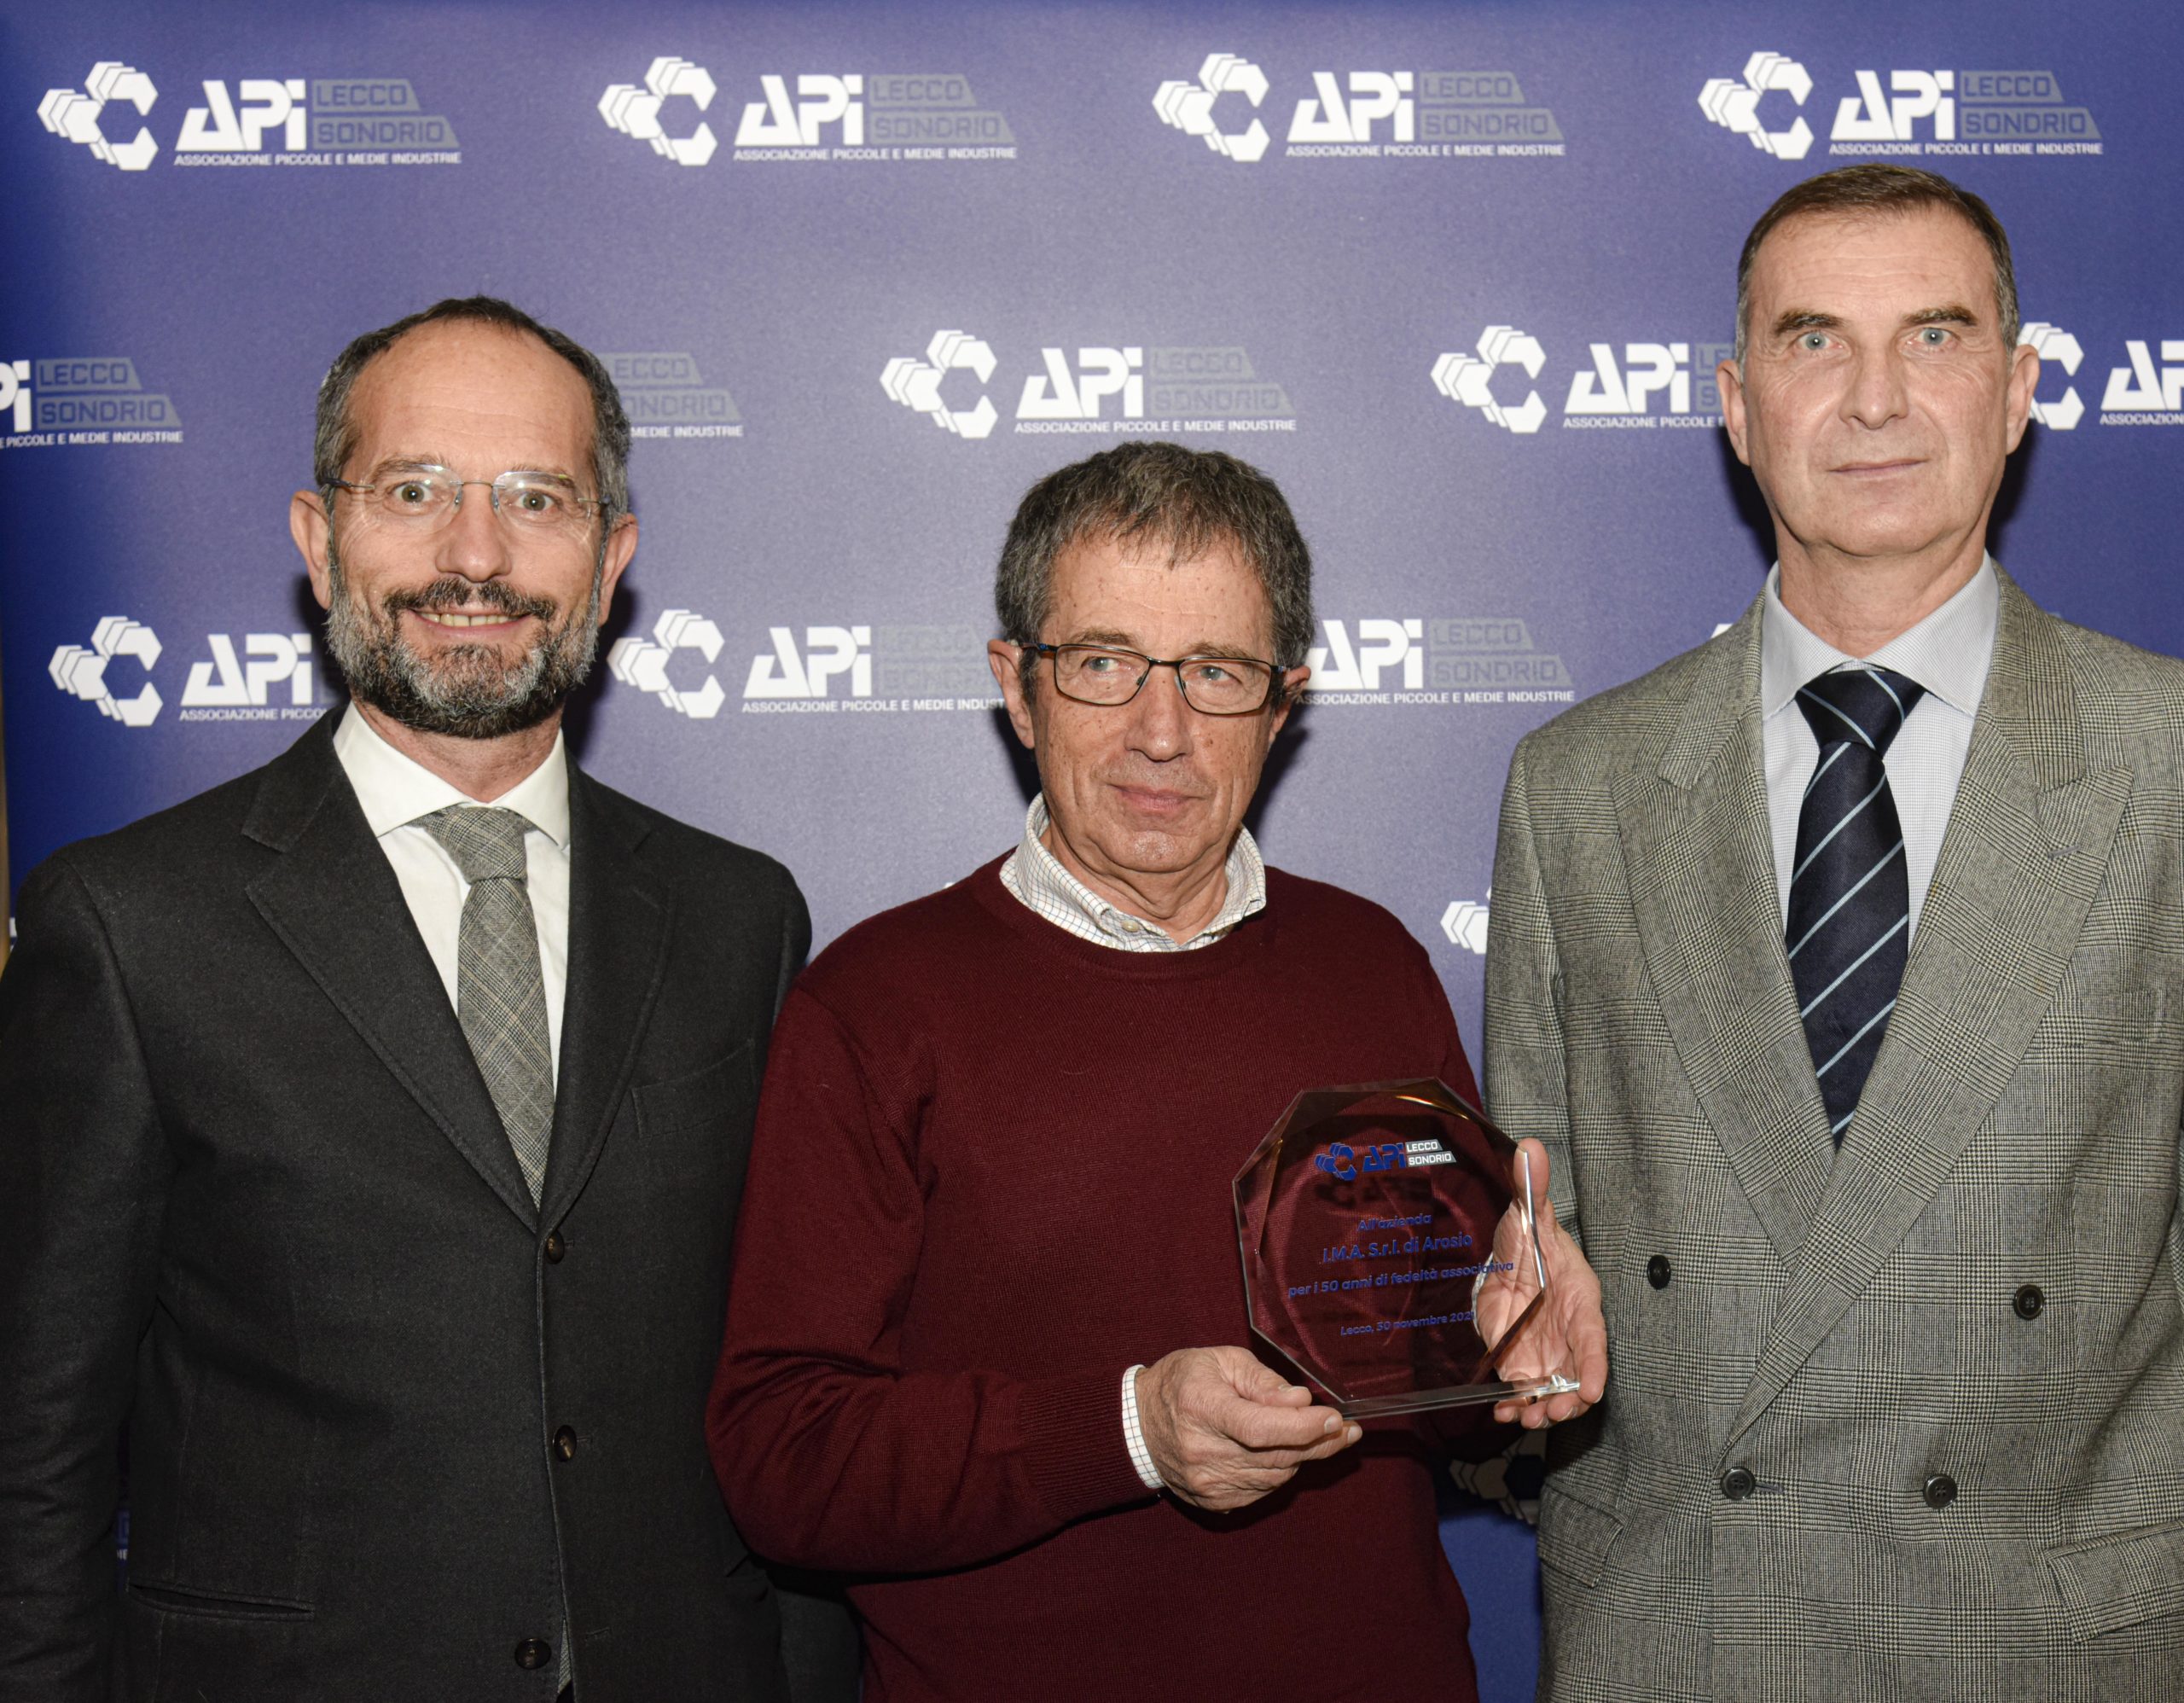
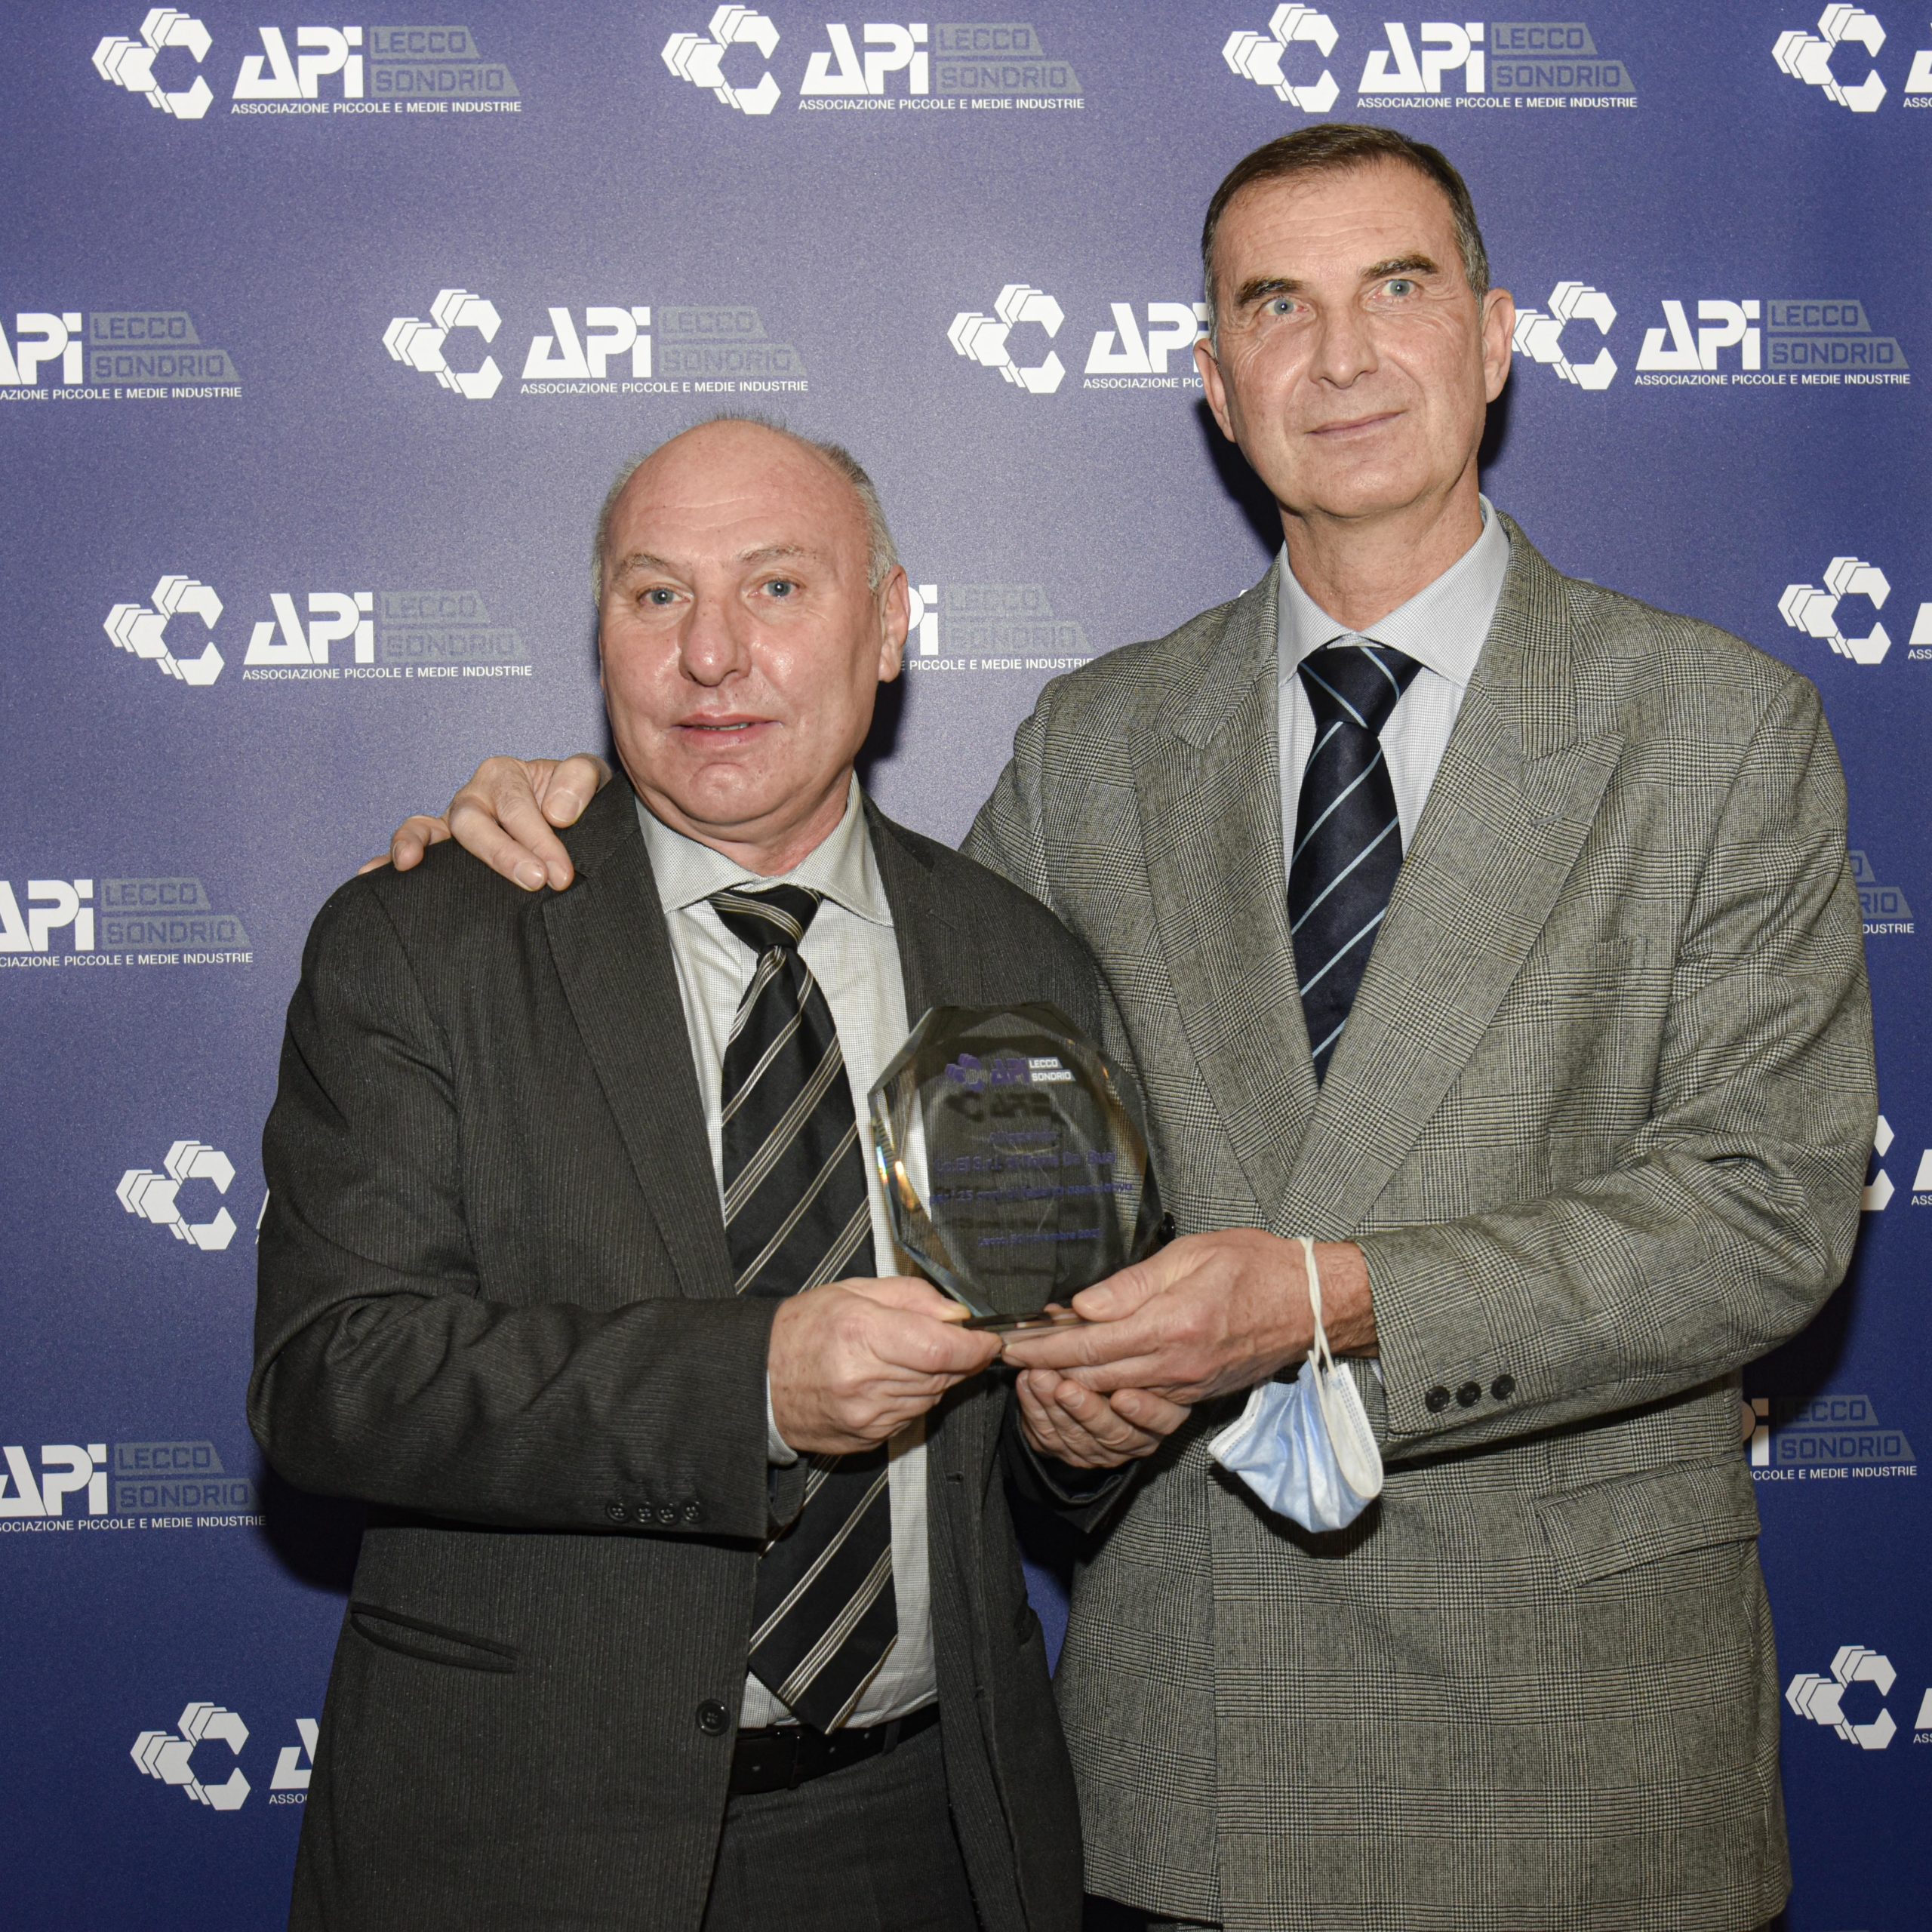
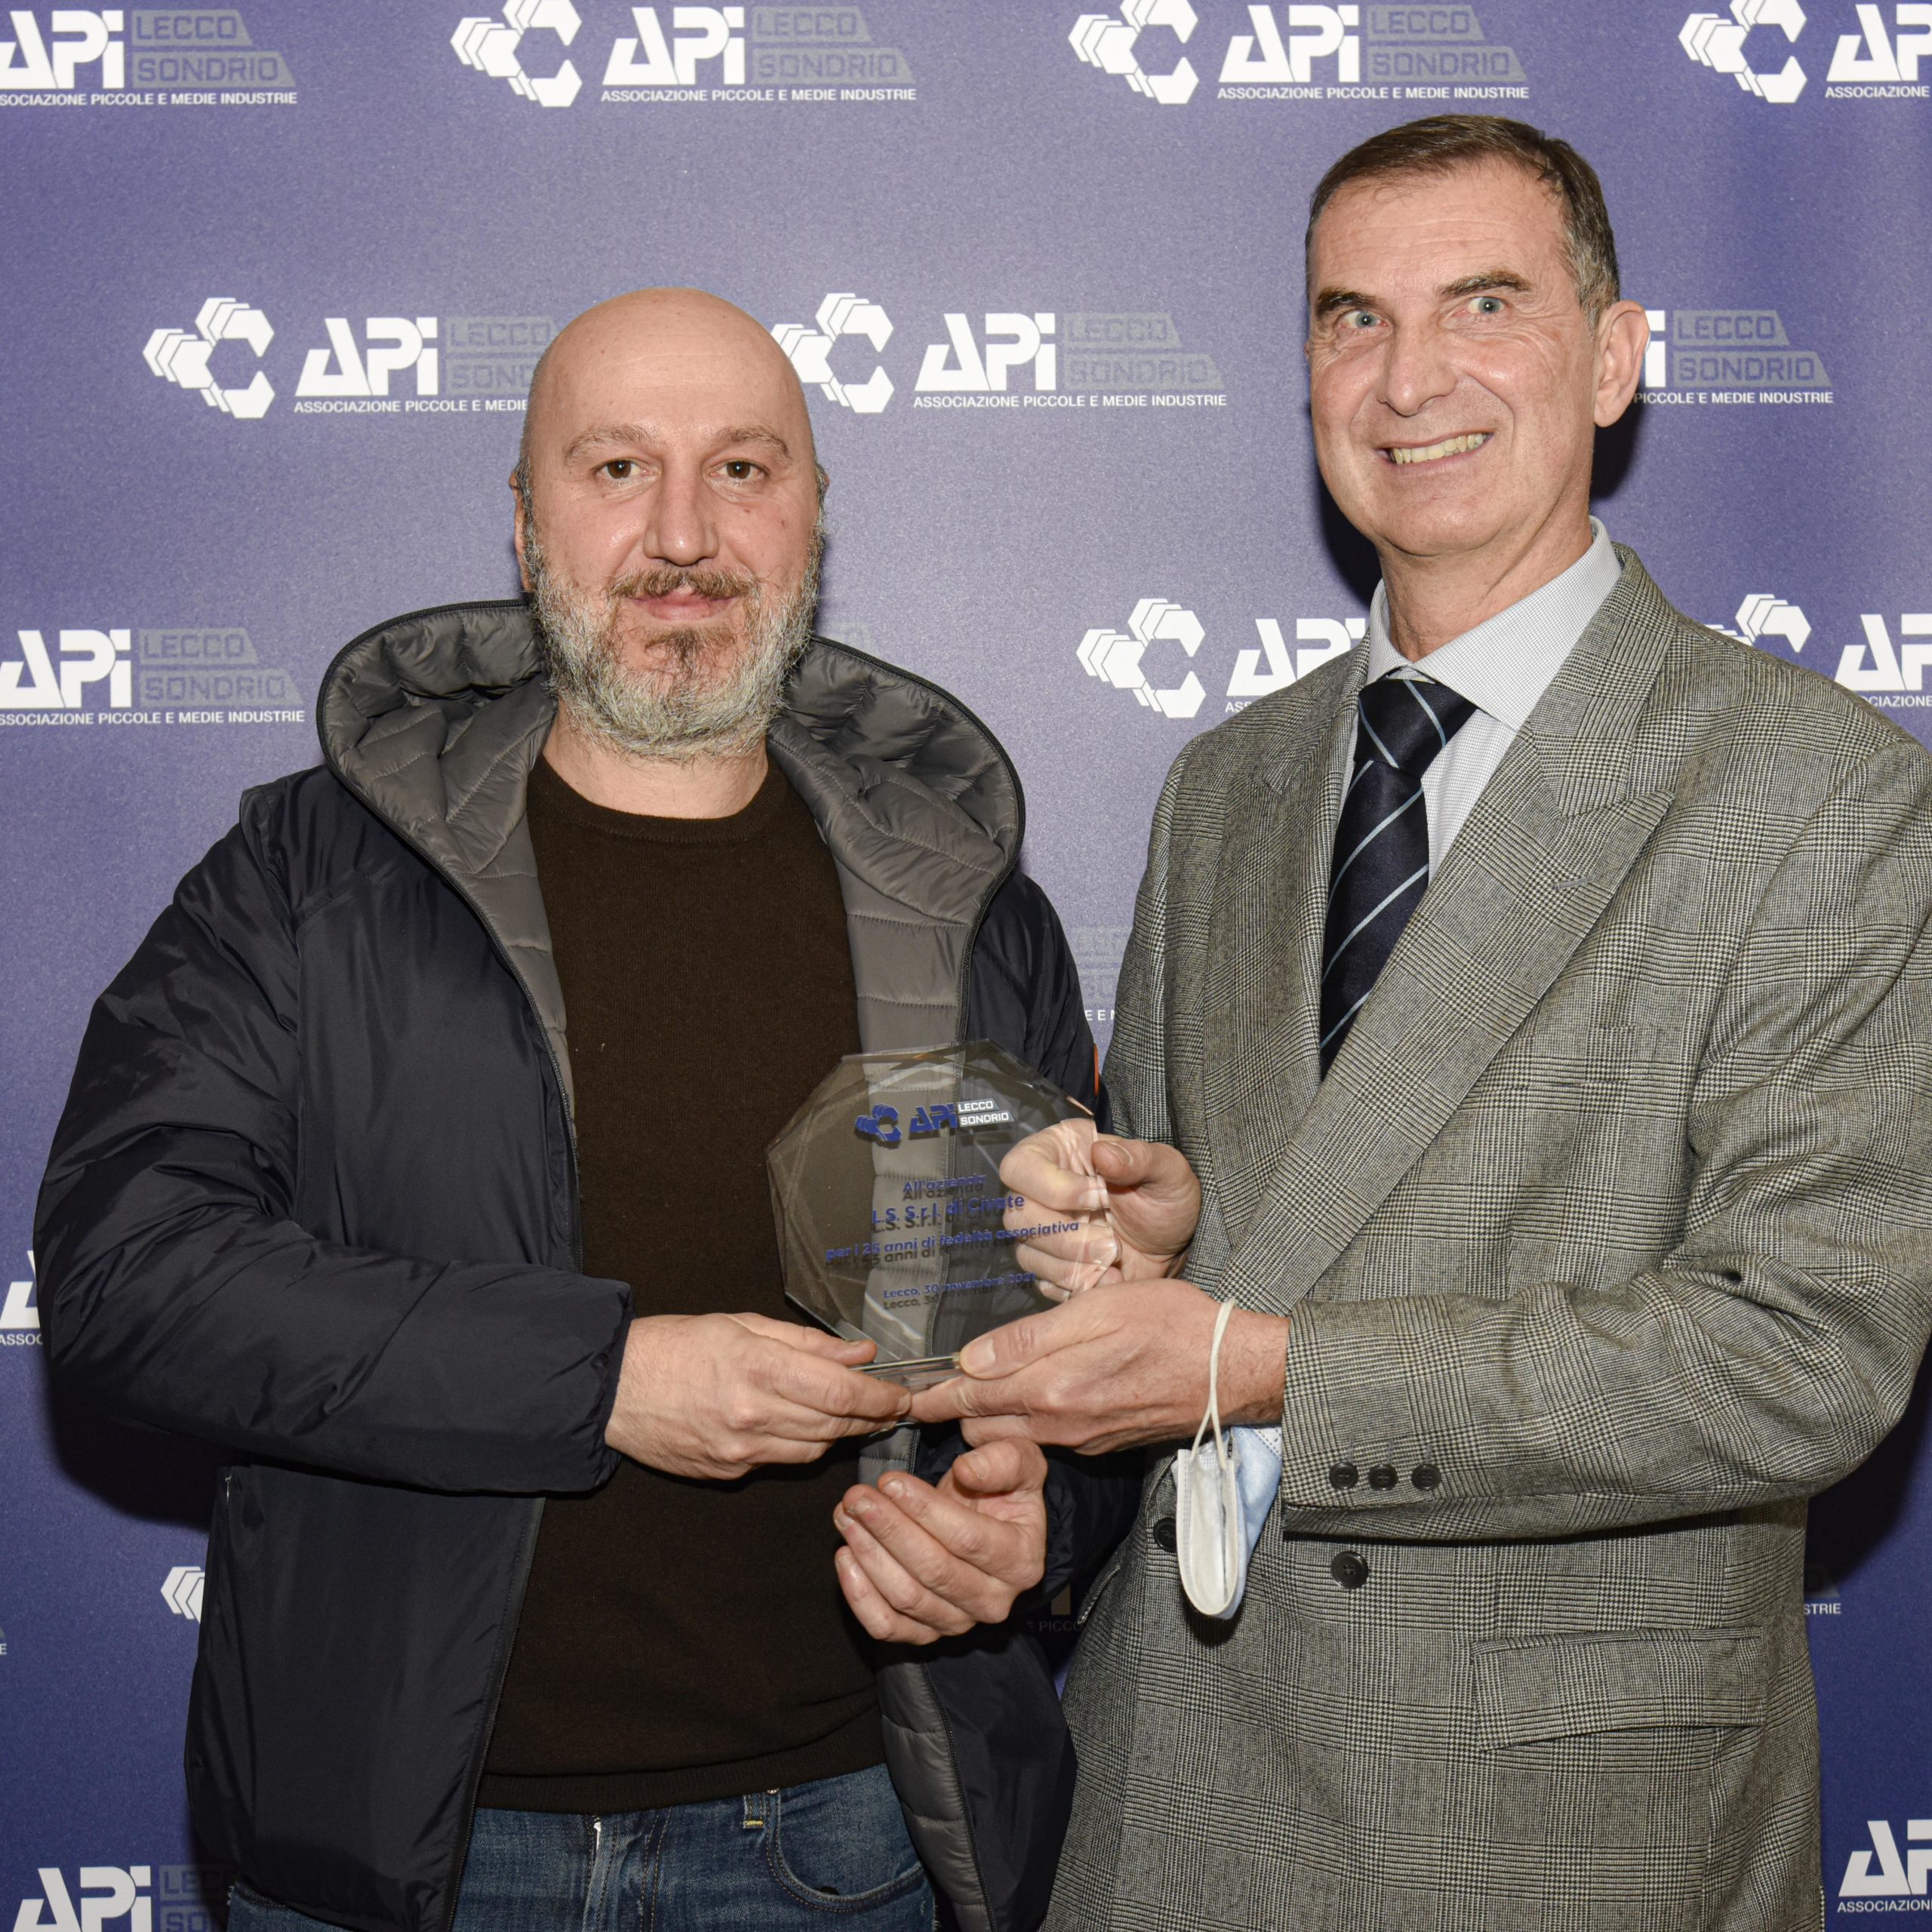
Durante la serata sono state premiate anche le aziende che hanno fatto 70, 50 e 25 anni di fondazione e quelle che da 50 e 25 anni sono associate ad Api.
 
Premiazioni relative all’anno scorso il 2020
70 anni di fondazione: Frigerio e Duroni di Meda, Growermetal di Calco, Pietro Bonaiti di Lecco.
25 anni di fondazione: Monteco di Robbiate, Ascotec di Robbiate
50 anni di fedeltà associativa Api, iscritte dal 1970: Lovers di Olginate, Valsecchi Orazio di Lecco.
25 anni di fedeltà associativa Api, iscritte dal 1995: Brambilla di Annone Brianza, Duemani Società Cooperativa Sociale di Lecco, Ferper Springs di Bosisio Parini, Fumagalli Ingranaggi di Missaglia, Vep Accessori per mobili di Rogeno.
Premiazioni relative al 2021
70 anni di fondazione: Domino di Sirtori.
50 anni di fondazione: Fil-Pemto di Caronno Pertusella (Varese).
50 anni di fedeltà associativa ad Api, iscritta dal 1971: Ima di Arosio.
25 anni di fedeltà associativa ad Api, iscritte dal 1996: Calisped di Bosisio Parini, Co.El di Torre de Busi e L.s. di Civate.
 
Nel corso della serata è stata premiata la dipendente Raffaella Pozzoni, responsabile del Consorzio Adda Energia, per i 25 anni di lavoro in Api.

Anna Masciadri
Ufficio Stampa 
Api Lecco Sondrio


Laura Silipigni confermata Presidente del Gruppo Giovani

Martedì 30 novembre 2021 all’Hotel Villa Giulia Al Terrazzo di Valmadrera (Lecco) si è tenuta l’Assemblea elettiva di rinnovo delle cariche del nostro gruppo che sarà in carica nel triennio 2021-2024.

Viene rieletta come Presidente Laura Silipigni della Tag di Dolzago.

Consiglieri confermati: Luca Brambilla (Grafiche Cola di Lecco), Federica Fagioli (Balassa di Lierna), Alice Dell’Oca (Dell’Oca di Delebio), Tomas Dell’Oca (Tecnofar di Gordona).
 
 Nuovi entrati: Micol Gabbioni (Italgard di Inverigo), Simone Muzzolon (Castelli Pietro di Calolziocorte) e Samuele Stasi (Losa Pierluigi di Lecco).

(AM/am)


Assemblea 2021: foto premiazioni aziende associate

Durante l’Assemblea 2021, tenutasi martedì 30 novembre 2021, sono state premiate anche le aziende che hanno fatto 70, 50 e 25 anni di fondazione e quelle che da 50 e 25 anni sono associate ad Api.


Trovate le foto in allegato. 
 
Premiazioni relative all’anno scorso il 2020
70 anni di fondazione: Frigerio e Duroni di Meda, Growermetal di Calco, Pietro Bonaiti di Lecco.
25 anni di fondazione: Monteco di Robbiate, Ascotec di Robbiate
50 anni di fedeltà associativa Api, iscritte dal 1970: Lovers di Olginate, Valsecchi Orazio di Lecco.
25 anni di fedeltà associativa Api, iscritte dal 1995: Brambilla di Annone Brianza, Duemani Società Cooperativa Sociale di Lecco, Ferper Springs di Bosisio Parini, Fumagalli Ingranaggi di Missaglia, Vep Accessori per mobili di Rogeno.

Premiazioni relative al 2021
70 anni di fondazione: Domino di Sirtori.
50 anni di fondazione: Fil-Pemto di Caronno Pertusella (Varese).
50 anni di fedeltà associativa ad Api, iscritta dal 1971: Ima di Arosio.
25 anni di fedeltà associativa ad Api, iscritte dal 1996: Calisped di Bosisio Parini, Co.El di Torre de Busi e L.s. di Civate.

(AM/am)


Campagna di Natale solidale in collaborazione con Valoriamo

Api Lecco Sondrio supporta la campagna “Un Natale da vivere #ComeApi”  per sostenere il Fondo per l’Inclusione Lavorativa nella Provincia di Lecco, nell’ambito del progetto Valoriamo a cui l’Associazione aderisce insieme ad altri trenta soggetti rappresentanti del settore pubblico e privato.

Queste le proposte:

  • fustella contenente 4 pregiate tavolette di cioccolato Icam, gusti assortiti (bianco, al latte, fondente, alle nocciole). La donazione consigliata è di 10,00 €
  • shopper di cotone a filiera sostenibile, stampata con un disegno a colori, realizzato da una giovane artista che ha provato a rappresentare cosa significa per noi oggi il lavoro, soprattutto per le persone più fragili. In regalo con la borsa ci sarà anche un gadget natalizio realizzato dai ragazzi di Artimedia, la Rete dei Servizi per persone adulte con disabilità della cooperativa La Vecchia Quercia. La donazione consigliata è di 15,00 €
  • promo: per chi decide di ordinare entrambi i prodotti è riservato uno sconto sul set e un omaggio speciale (un buono da utilizzare presso la Libreria Mascari5 di Lecco)
Nel volantino in allegato, potete trovare tutte le informazioni sui prodotti e i relativi costi e guardare il video della campagna a questo link. 

Per le aziende associate sarà possibile ordinare i prodotti tramite Api e ritirarli nella sede di via Pergola oppure, in caso di ordini multipli, con consegna presso le sedi aziendali.

Ricordiamo che il contributo per l’acquisto è una donazione e in quanto tale è detraibile dall’I.R.P.E.F. ai sensi dell’art. 15, lett. i-bis del T.U.I.R. e art. 100 del T.U.I.R. e successive modifiche.  

Per ottenere le agevolazioni fiscali è necessario conservare le ricevute.

(TM/tm)


Istat ottobre 2021

Entrambi gli indici considerati nella misura del 75% diventano rispettivamente + 2,25% e + 1,95%.

(MP/bd)


Cessioni intracomunitarie di beni: requisiti necessari

Con quasi due anni di ritardo si è concluso l’iter normativo che porta al recepimento nell’ordinamento interno dei cosiddetti “2020 quick fixes”.

È stato pubblicato nella Gazzetta Ufficiale del 30 novembre il D.Lgs. 5 novembre 2021 n. 192, che entra in vigore il 1° dicembre 2021.

Il decreto integra e modifica alcune disposizioni del Dl 331/93 inerenti le cessioni e gli acquisti intra-Ue di beni.

Di primaria rilevanza è l’introduzione (art. 41 comma 2-ter) di due ferme condizioni affinché a una cessione di beni si possa riconoscere l’applicazione del regime di non imponibilità ai fini Iva, ossia che:

  • il cessionario comunitario abbia comunicato al cedente nazionale il numero identificativo Iva attribuitogli da uno Stato membro diverso dall’Italia;
  • il cedente nazionale abbia compilato l’elenco riepilogativo INTRASTAT (art. 50, comma 6) o ne abbia debitamente giustificato l’incompleta o mancata compilazione.
A seguito dell’emanazione del decreto, inoltre, la disciplina armonizzata per le operazioni in regime di “call-off stock” (art. 17-bis della direttiva 2006/112/Ce) trova collocazione rispettivamente nel nuovo art. 38-ter del Dl 331/93 per gli acquisti intra-Ue e nel neo introdotto art. 41-bis del Dl 331/93 per le cessioni all’interno dell’Unione.

Tuttavia, l’Agenzia delle Entrate aveva già da tempo riconosciuto l’applicazione del regime semplificativo in parola, seppure denominandolo “consignment stock” (R.M. nn. 235/96 e 44/2000).

Le disposizioni attribuiscono effetti sospensivi al trasferimento in altro Stato membro di beni propri per la costituzione di uno stock, fino a che il destinatario presso il quale detto stock è posto, prelevando le merci, non ne divenga proprietario.

Ne consegue che, al verificarsi di determinati presupposti, colui il quale trasferisce la giacenza non è tenuto a identificarsi ai fini Iva nello Stato di destinazione delle merci (come prescritto in via ordinaria dall’art. 41, comma 2, lett. c) del Dl 331/93).

Pertanto, ad esempio, con riferimento al citato art. 41-bis, il soggetto passivo Iva italiano pone in essere una cessione intra-Ue di beni se sono soddisfatte contemporaneamente le seguenti condizioni:

  • i beni sono spediti o trasportati dal soggetto passivo nazionale (o da un terzo per suo conto) dall’Italia a destinazione di un altro Stato membro, in previsione del fatto che, dopo il loro arrivo, detti beni saranno ceduti a un altro soggetto passivo che ha diritto di acquistarli in conformità di un accordo preesistente tra le spesse parti;
  • il soggetto passivo nazionale non ha la sede della propria attività o una stabile organizzazione nello Stato membro in cui i beni sono spediti;
  • il soggetto comunitario destinatario è identificato ai fini Iva nello Stato membro in cui i beni sono spediti o trasportati e la sua identità e il numero di identificazione sono noti al soggetto passivo italiano nel momento in cui ha inizio la spedizione o il trasporto dei beni;
  • il soggetto nazionale che spedisce o trasporta i beni annota detto trasferimento nel registro di cui all’art. 50, comma 5-bis del Dl 331/93 e inserisce l’identità e il numero identificativo Iva del soggetto destinatario negli elenchi INTRASTAT delle cessioni intra-Ue.
La cessione, tuttavia, ha luogo se e quando la proprietà delle merci è trasferita all’acquirente Ue, ovvero allo scadere del termine massimo di 12 mesi dall’arrivo nell’altro Stato membro. Viceversa, non ha luogo alcuna cessione qualora, entro il predetto termine, i beni sono rispediti in Italia e il soggetto nazionale ne annota il ritorno nel registro di cui all’art. 50, comma 5-bis del Dl 331/93.

In ultimo, il nuovo art. 41-ter regola le cessioni a catena, ossia quelle cessioni successive di beni che sono oggetto di un’unica spedizione o trasporto – da uno Stato membro a un altro – direttamente dal primo cedente all’ultimo acquirente.

Per quelle cessioni successive il cui trasporto inizia in Italia ed è effettuato da un operatore intermedio (un cedente diverso dal primo cedente), l’operazione non imponibile è quella effettuata nei confronti di detto operatore intermedio, salvo che questi non comunichi al suo fornitore un numero di partita Iva italiano; in tal caso, ha natura di cessione intra-Ue non imponibile quella posta in essere dall’operatore intermedio.

Si ricorda che sono già efficaci, dal 1° gennaio 2020, le regole armonizzate in tema di prova del trasporto o della spedizione dei beni nelle cessioni intra-Ue, di cui all’art. 45-bis del regolamento 282/2011, istitutive di una presunzione relativa, essendo direttamente applicabili nell’ordinamento interno.

In chiusura, una notazione di natura terminologica sembra opportuna: il legislatore nazionale, probabilmente per ragioni sistematiche, continua a definire le operazioni “intracomunitarie” e non “intraunionali”, secondo la dizione adottata nelle direttive Ue da cui le norme promanano.

(MF/ms)