1

Crediti imposta energia e gas: entro il 31 marzo 2023 l’utilizzo in compensazione

I crediti d’imposta energia elettrica e gas relativi al terzo trimestre 2022 e ai mesi di ottobre e novembre 2022 possono essere utilizzati in compensazione entro il 31 marzo 2023.

Lo prevede l’art. 1 del DL 144/2022 (c.d. decreto “Aiuti-ter”, pubblicato sulla Gazzetta Ufficiale di venerdì scorso), confermando altresì le misure potenziate delle agevolazioni previste nelle prime bozze circolate.

In merito alle modalità di utilizzo, il comma 6 del citato art. 1 dispone che i crediti d’imposta relativi ai mesi di ottobre e novembre 2022 (contenuti nei commi da 1 a 4 del medesimo articolo) sono utilizzabili esclusivamente in compensazione mediante il modello F24, ai sensi dell’art. 17 del D. Lgs. 241/97, entro la data del 31 marzo 2023.

Anche in tal caso, non si applicano il limite annuale alle compensazioni per i crediti d’imposta agevolativi di cui all’art. 1 comma 53 della L. 244/2007 e il limite generale alle compensazioni di cui all’art. 34 della L. 388/2000.

Ai sensi del successivo comma 7, i crediti d’imposta sono inoltre cedibili, solo per intero, dalle imprese beneficiarie ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di soggetti “vigilati”. I crediti d’imposta devono essere usufruiti dal cessionario, con le stesse modalità con le quali sarebbe stato utilizzato dal soggetto cedente, comunque entro la medesima data del 31 marzo 2023.

Le modalità attuative della cessione per tali crediti saranno definite, secondo quanto previsto dalla disposizione agevolativa, con successivo provvedimento dell’Agenzia delle Entrate.

Anche il termine per l’utilizzo dei crediti d’imposta per energia e gas relativi al terzo trimestre 2022 è stato esteso al 31 marzo 2023, in luogo del termine inizialmente previsto del 31 dicembre 2022.

In particolare, il comma 11 dell’art. 1 del DL 144/2022 modifica infatti l’art. 6 commi 6 e 7 del DL 115/2022 (c.d. decreto “Aiuti-bis”), sostituendo le parole “31 dicembre 2022” con “31 marzo 2023”.

In assenza di specifiche modifiche, il termine del 31 dicembre 2022 resta invece fermo per l’utilizzo in compensazione dei crediti energia e gas relativi al primo e secondo trimestre 2022.

Una particolare disposizione è poi prevista in relazione all’utilizzo dei crediti d’imposta il cui termine di utilizzo è stato fissato al 31 marzo 2023, vale a dire i crediti d’imposta relativi al terzo trimestre 2022 e ai mesi di ottobre e novembre 2022.

Il comma 8 dell’art. 1 del DL 144/2022 dispone infatti che entro il 16 febbraio 2023 i beneficiari del credito di cui ai commi da 1 a 4 e 11, a pena di decadenza dal diritto alla fruizione del credito non ancora fruito, devono inviare all’Agenzia delle Entrate un’apposita comunicazione sull’importo del credito maturato nell’esercizio 2022.

Il contenuto e le modalità di presentazione della comunicazione saranno poi definiti con provvedimento dell’Agenzia delle Entrate.

In linea generale, anche i crediti d’imposta previsti dal Dl “Aiuti-ter” non concorrono alla formazione del reddito d’impresa né della base imponibili dell’Irap, non rilevano ai fini della determinazione del pro rata di deducibilità degli interessi passivi e delle spese generali di cui agli artt. 61 e 109 comma 5 del Tuir e sono cumulabili con altre agevolazioni che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’Irap, non porti al superamento del costo sostenuto.

Comunicazione del fornitore entro il 29 gennaio 2023

È inoltre prevista la consueta possibilità, per le imprese non energivore e non gasivore, di richiedere la comunicazione al fornitore con i dati rilevanti per il calcolo del credito d’imposta, utilizzando la medesima formulazione normativa delle precedenti versioni dell’agevolazione.

In particolare, il comma 5 dell’art. 1 del Dl 144/2022 prevede che, ove l’impresa destinataria del contributo si rifornisca nel terzo trimestre dell’anno 2022 e nei mesi di ottobre e novembre 2022, di energia elettrica o di gas naturale dallo stesso venditore da cui si riforniva nel terzo trimestre dell’anno 2019, il venditore, entro 60 giorni dalla scadenza del periodo per il quale spetta il credito d’imposta (vale a dire entro il 29 gennaio 2023), invia al proprio cliente, su sua richiesta, una comunicazione nella quale è riportato il calcolo dell’incremento di costo della componente energetica e l’ammontare del credito d’imposta spettante per i mesi di ottobre e novembre 2022.

L’ARERA dovrà come sempre definire il contenuto della predetta comunicazione e le sanzioni in caso di mancata ottemperanza da parte del venditore.
(MF/rp)


Corso gratuito di riqualificazione lavorativa nel settore meccanico

Informiamo le aziende associate che Api Lecco Sondrio promuove il corso di riqualificazione lavorativa per disoccupati, inoccupati e lavoratori in cassa integrazione a zero ore. 

Il corso “Lecco Skills Training Lab  – Seconda edizione – Lavorazione meccaniche e utensileria” partirà a novembre 2022. 

Giovedì 6 ottobre, dalle ore 16.30 si terrà l’Open Day presso l’Istituto Fiocchi di via Belfiore 4 a Lecco. 

Per maggiori informazioni e iscrizioni consultare la locandina allegata. 

(MP/am)


Webinar: “Il mercato svizzero: focus settore elettromeccanico”

La Camera di Commercio di Como-Lecco con la sua Azienda Speciale Lario Sviluppo Impresa, in collaborazione la Camera di Commercio Italiana per a Svizzera – CCIS , propone un’attività di preparazione tecnica al mercato e di coaching individuale per le aziende lariane del settore elettromeccanico per proporsi con successo sul mercato svizzero.
Il settore manifatturiero elvetico negli ultimi anni è tornato a rivolgersi ai paesi vicini (Germania e Italia) soprattutto riguardo i seguenti prodotti e servizi: meccanica di precisione e lavorazioni meccaniche; lavorazione della lamiera; lavorazione delle plastiche; cablaggi.

L’attività prevede le seguenti iniziative gratuite: 

  • Webinar – Focus: settore elettromeccanico, venerdì 30 settembre 2022, ore 10:00 
  • Check up one to one: post webinar con il Responsabile Settore Beni Industriali CCIS
  • Coaching individuale: con il responsabile tecnico esperto e attivo nel settore della meccanica in Svizzera per una selezione di imprese
Per maggiori informazioni ed iscrizione al webinar link:  https://www.comolecco.camcom.it/archivio3_eventi-in-agenda_0_411_492_3.html
 
Se si è interessati anche al check-up post webinar è necessario inviare una email a: internazionalizzazione@comolecco.camcom.it 
 
Si allega locandina delle iniziative.

(MP/am)


“Uganda-EU business Forum” seconda edizione

Il prossimo 26 e 27 ottobre  si terrà a Kampala il “2° Uganda -EU Business Forum” promosso e organizzato anche da Confapi.

L’evento verrà organizzato in forma ibrida e tutte le aziende interessate potranno quindi partecipare sia in presenza sia attraverso la piattaforma dedicata.  Saranno presenti numerosi rappresentanti politici e investitori provenienti dall’Uganda e dall’Europa.
La piattaforma di match-making faciliterà incontri strutturati B2B e B2G sia tra le imprese sia con partner, finanziatori (bancari e non), fondi azionari e sovrani, Impact e Angel investor nonché con funzionari dell’Uganda Investment Authority.
 
Durante il forum verranno presentati 100 progetti destinati al settore privato e 12 progetti finanziati dal governo volti allo sviluppo di joint-venture, collaborazioni tecnologiche, partenariati commerciali e finanziamenti di investimento (equity, debito e leasing). 
 
Trovate in allegato il materiale informativo, mentre per registrarsi all’evento è necessario accedere al seguente link: https://www.ugandaeuropebusinessforum.com/register/.

(MP/am)


Webinar fiscale: “Scadenze e opportunità imminenti”

Martedì 4 ottobre 2022, ore 14.30, si terrà il webinar fiscale “Scadenze e opportunità imminenti” tenuto dal dott. Massimo Fumagalli dello Studio Qualitas di Lecco. 

Questi i temi trattati: 

  • riapertura dei termini per la rideterminazione dei valori di acquisto delle partecipazioni
  • il 31.12.2022 termina il regime transitorio di tassazione dei dividendi
  • elenchi Intrastat modifiche e ripristino dei termini di invio dei modelli
  • modalità di tenuta dei registri contabili (formato cartaceo o formato elettronico)
E’ prevista la possibilità di partecipare fisicamente presso la sede di Api Lecco Sondrio oppure online. 

Per partecipare, in entrambe le modalità, è obbligatoria l’iscrizione CLICCANDO QUI

(MP/am)


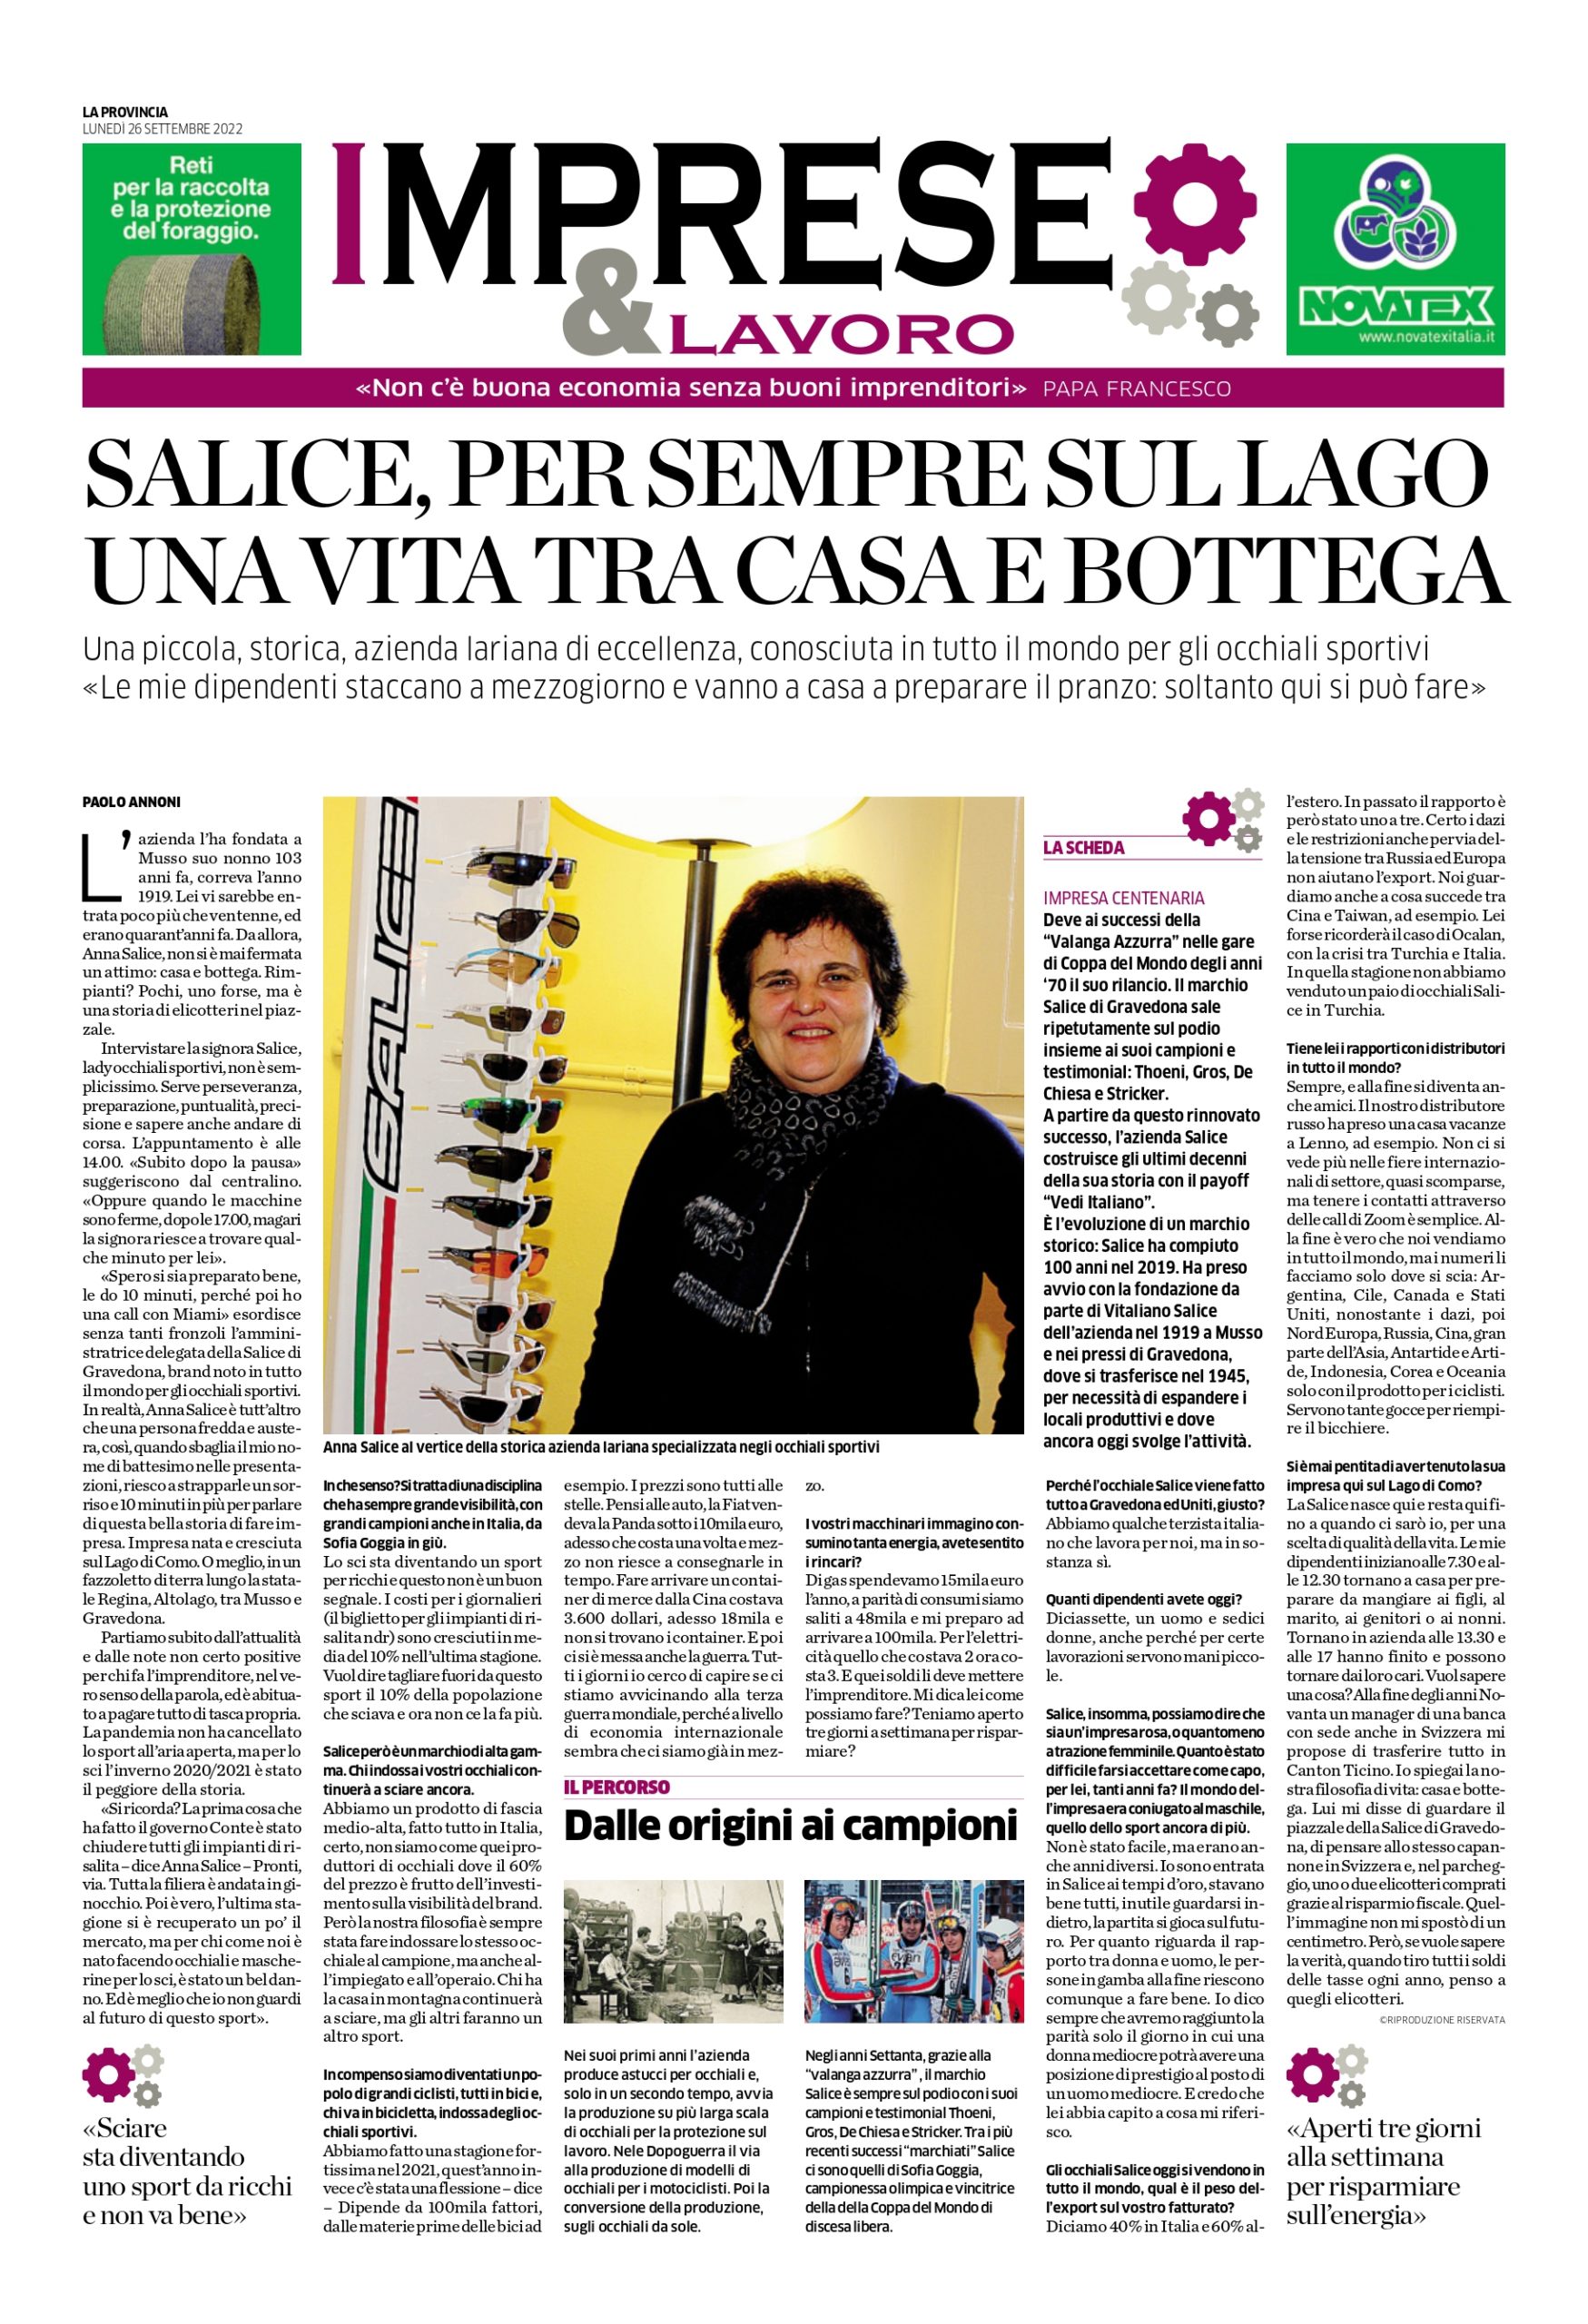
Salice, per sempre sul lago Una vita tra casa e bottega

La Provincia del 26 settembre 2022, intervista a Anna Salice, titolare della nostra associata Salice di Gravedona (Como).


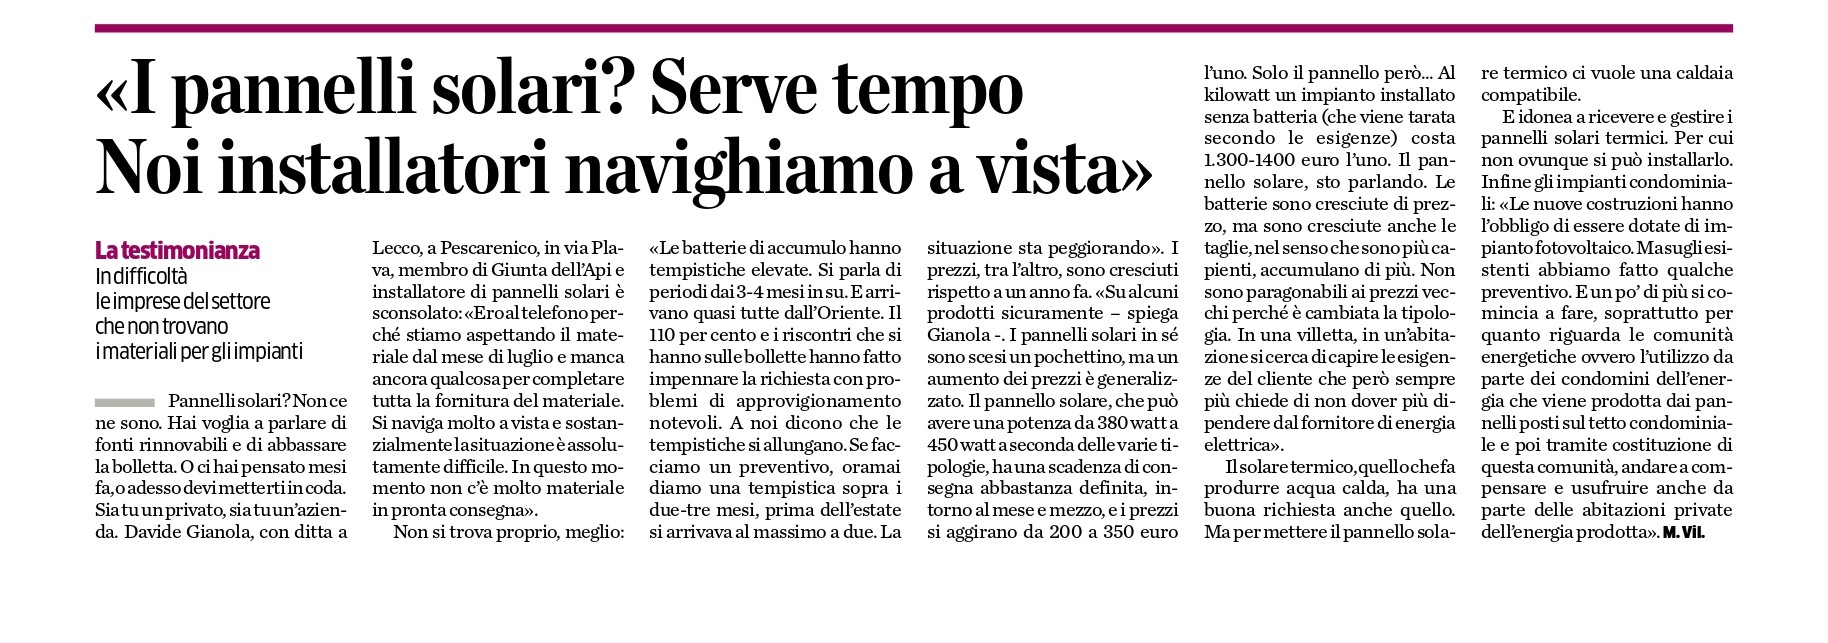
“I pannelli solari? Serve tempo noi installatori navighiamo a vista”

La Provincia del 25 settembre 2022, parla il nostro consigliere Davide Gianola dell’ azienda associata Gianola Impianti. 


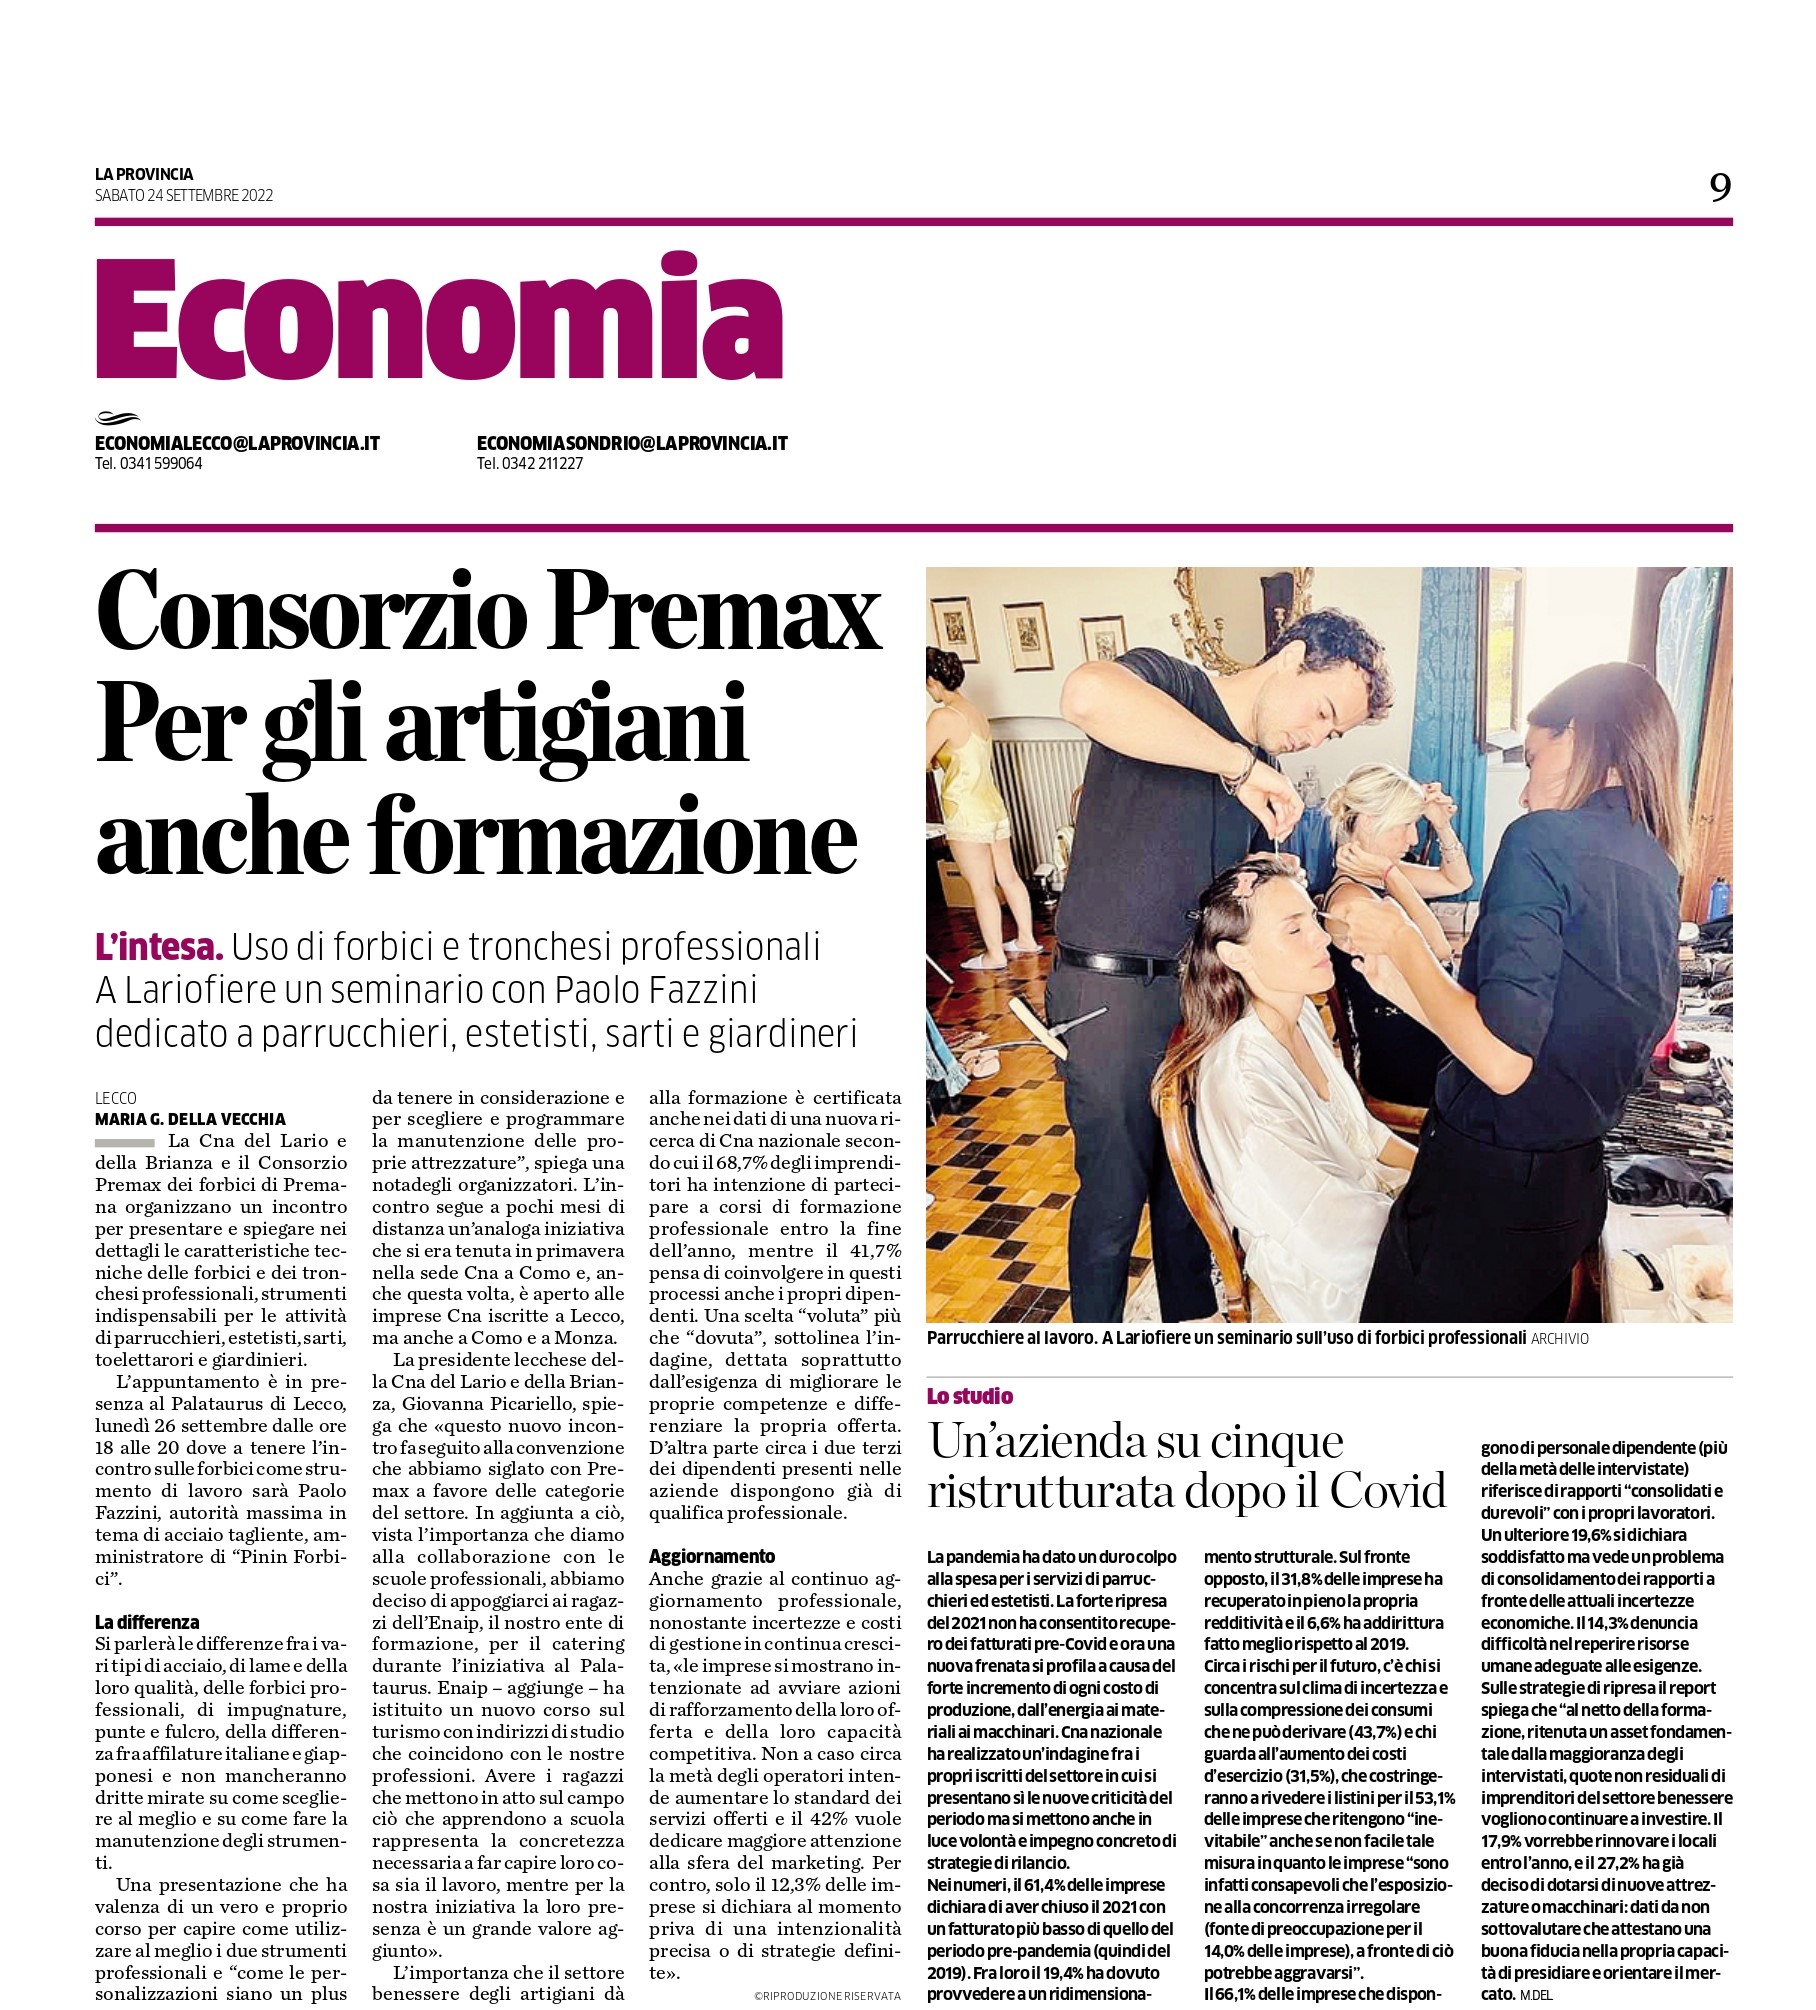
Consorzio Premax Per gli artigiani anche formazione

La Provincia del 24 settembre 2022, servizio sulla nostra associata Consorzio Premax.


Esterometro: operazioni da dichiarare e da escludere

Per le operazioni effettuate a decorrere dal 1° luglio 2022, il c.d. “esterometro” si presenta secondo nuove modalità, vale a dire trasmettendo al SdI un file XML contenente i dati delle cessioni e prestazioni che intercorrono con controparti non stabilite in Italia.

Anche per contemperare il fatto che la comunicazione è adesso espletata, in modo “puntuale”, per singola operazione, il legislatore ha previsto l’esclusione per ciascun acquisto di beni e servizi non rilevante territorialmente ai fini Iva in Italia ai sensi degli artt. da 7 a 7-octies del Dpr 633/72, che sia di importo non superiore a 5.000 euro.

Lo dispone l’art. 12 del Dl 73/2022 (conv. L. 122/2022), c.d. decreto “Semplificazioni fiscali”, in vigore dal 22 giugno 2022.

Nel confermare l’esclusione per i predetti acquisti, laddove l’ammontare non superi 5.000 euro (valore da intendersi comprensivo dell’eventuale imposta), la circ. Agenzia delle Entrate n. 26/2022 ha ribadito che, a livello più generale, il c.d. “esterometro” monitora qualsiasi operazione in cui una delle parti è “estera” a prescindere dal fatto che essa sia o meno rilevante, ai fini Iva, nel territorio nazionale.

In sintesi, l’esclusione dall’adempimento, limitata agli acquisti, richiede l’assenza del presupposto territoriale del tributo (art. 7 ss. del Dpr 633/72).

Viceversa, a prescindere dall’importo, è bene rilevare che la comunicazione è dovuta per tutti gli acquisti territorialmente rilevanti ai fini Iva in Italia, ancorché esenti o non imponibili.

Un caso piuttosto frequente, a livello aziendale, è rappresentato dalle commissioni addebitate dalle società che offrono servizi digitali di pagamento, spesso non stabilite in Italia (es. Paypal).

Le somme sono generalmente di piccolo importo (non superiore a 5.000 euro). Tuttavia, esse rappresentano il corrispettivo di una prestazione di servizi rilevante ai fini Iva, seppure esente in quanto avente natura finanziaria (art. 10 comma 1 n. 1) del Dpr 633/72 e art. 135 par. 1 lett. d) della direttiva 2006/112/Ce).

In merito all’acquisto di servizi esenti, ai fini del c.d. “esterometro”, si era espressa la risposta a interpello Agenzia delle Entrate n. 91/2020, avente a oggetto i servizi di pagamento elettronici forniti da una società del Regno Unito a una società italiana, addebitando a quest’ultima specifiche fee sulle transazioni elettroniche effettuate.

L’acquisto effettuato dal soggetto passivo nazionale richiede, ai sensi dell’art. 17 comma 2 del Dpr 633/72, l’“integrazione” della fattura ricevuta (nel caso di fornitore Ue) o l’emissione di autofattura (nel caso di fornitore extra Ue), indicando il titolo di esenzione e annotando il documento sia nel registro degli acquisti che nel registro delle vendite (circ. Agenzia delle Entrate n. 12/2010, § 3.1).

A livello gestionale, il file xml relativo all’acquisto effettuato, in quanto riferito a un’operazione priva di imposta, dovrà essere compilato con il codice “N4” relativo alle operazioni esenti da IVA (secondo le specifiche tecniche versione 1.7).

In un’ottica di semplificazione, sarebbe auspicabile estendere anche a questa categoria di acquisti l’esclusione della comunicazione al di sotto dell’ammontare di una certa soglia, anche in ossequio al principio di effettività dell’Iva.

Acquisto di biglietti aerei da valutare

Un aspetto non ancora esaminato a livello ufficiale, in seguito all’introduzione della soglia da parte del Dl 73/2022, concerne gli acquisti in parte “fuori campo” e in parte non imponibili ai fini Iva, come nell’ipotesi dei biglietti aerei relativi a tratte internazionali.

Nella misura in cui la registrazione avviene scindendo la quota di corrispettivo fuori campo Iva ex art. 7-quater comma 1 lett. b) del Dpr 633/72 (cioè 62% per la distanza percorsa fuori dal territorio dello Stato) rispetto alla quota non imponibile ex art. 9 comma 1 n. 1 del Dpr  633/72 (cioè 38% per la distanza percorsa nel territorio nazionale), entrambi gli importi dovrebbero essere comunicati nell’ambito del c.d. “esterometro”.

Trattandosi di un’operazione rappresentata con un unico documento, non sembrerebbe possibile beneficiare dell’esclusione per gli acquisti di importo non superiore a 5.000 euro, formalmente riferita ai soli “acquisti di beni e servizi non rilevanti territorialmente ai fini Iva in Italia” e non a quelli che rilevano nel territorio dello Stato seppur in misura parziale (38%).

Si rammenta che, in base a una diversa impostazione, fondata sulla lettura della circ. Agenzia delle Entrate n. 37/2011 (§ 4.3), non sarebbe dovuta l’emissione dell’autofattura per le prestazioni di trasporto aereo, per effetto dell’esonero dall’obbligo di fatturazione previsto dall’art. 22 comma 1 n. 3) del Dpr 633/72. In assenza della fattura o di altro documento, si potrebbe ritenere che non sussista nemmeno l’obbligo di presentazione del c.d. “esterometro”, ai sensi dell’art. 1 comma 3-bis del Dlgs. 127/2015, adattando i chiarimenti forniti sul punto nella circolare n. 26/2022 in relazione alle operazioni (attive) ex art. 22 nei confronti di “privati consumatori”.

(MF/ms)


Dal 2023 soglia più alta per il differimento del bollo su fattura elettronica

Entro il prossimo 30 settembre dovrà essere effettuato il versamento dell’imposta di bollo sulle fatture elettroniche emesse nel secondo trimestre solare.

La scadenza interessa altresì coloro che nel primo trimestre dovevano complessivamente un’imposta di importo non superiore a 250 euro.

Il versamento può essere, infatti, effettuato, senza applicazione di interessi e sanzioni (art. 6 del Dm 17 giugno 2014):

  • per il primo trimestre, nei termini previsti per il versamento dell’imposta relativa al secondo trimestre solare dell’anno di riferimento (30 settembre 2022), laddove l’ammontare dell’imposta da versare per le e-fatture emesse nel primo trimestre solare dell’anno non superi 250 euro;
  • per il primo e secondo trimestre, nei termini previsti per il versamento dell’imposta relativa al terzo trimestre solare dell’anno di riferimento (30 novembre 2022), qualora l’ammontare dell’imposta da versare per le e-fatture emesse nel primo e secondo trimestre solare dell’anno non superi, complessivamente, 250 euro.
Questa particolare agevolazione interesserà, dal prossimo anno, una platea di contribuenti molto più ampia, in ragione del sensibile innalzamento della soglia operato dall’art. 3 commi 4 e 5 del Dl 73/2022 (c.d. decreto “Semplificazioni fiscali”).

Per effetto delle disposizioni contenute in tale norma, a decorrere dalle fatture emesse dal 1° gennaio 2023 detta soglia passerà, infatti, dagli attuali 250 euro a 5.000 euro.

Si ricorda che, in forza del principio di alternatività tra Iva e imposta di bollo (art. 6 della Tabella B allegata al Dpr 642/72), il tributo, pari a 2 euro, risulta dovuto se la fattura, di importo superiore a 77,47 euro, documenta, in estrema sintesi:

  • operazioni fuori campo IVA, per assenza del requisito oggettivo;
  • operazioni fuori campo IVA per assenza del presupposto territoriale (artt. 7 ss. del Dpr 633/72);
  • operazioni esenti da IVA ex art. 10 del Dpr 633/72;
  • operazioni non imponibili relative a particolari fattispecie (è il caso, ad esempio, delle cessioni ad esportatori abituali);
  • operazioni effettuate da soggetti aderenti ai regimi di vantaggio (art. 27 commi 1 e 2 Dl 98/2011) o forfetario (art. 1 commi 54-89 L. 190/2014).
Occorre, tuttavia, sottolineare alcune questioni concernenti la recente novità legislativa.

Va, innanzitutto, rilevato che il citato decreto “Semplificazioni fiscali” ha modificato la norma che aveva introdotto l’agevolazione (art. 17 comma 1-bis del Dl 26 ottobre 2019 n. 124), innalzando la soglia per il differimento a 5.000 euro, senza emendare, tuttavia, l’art. 6 del Dm 17 giugno 2014, che disciplina le modalità di versamento del tributo e che resta “ancorato” all’importo di 250 euro.

Tale ultima disposizione prevede, infatti, tuttora, che la soglia che consente il differimento del versamento dell’imposta di bollo relativa ai primi due trimestri dell’anno sia pari a 250 euro (limite stabilito dall’art. 1 del Dm 4 dicembre 2020).

Pare quindi necessario un intervento legislativo per rendere coerenti le disposizioni e consentire la piena attuazione dell’agevolazione.

Resta poi invariato un ulteriore disallineamento di natura terminologica, che solo apparentemente non ha carattere sostanziale. Come la precedente, anche l’attuale versione dell’art. 17 del Dl 124/2019 consente di prorogare il versamento qualora l’importo dovuto sia “inferiore” alla soglia stabilita.

L’art. 6 del citato Dm 17 giugno 2014 prevede, invece, che il beneficio si possa ottenere qualora il quantum da versare “non superi l’importo” previsto.

Volendo esemplificare e restando alla disciplina attualmente vigente:

  • in base all’interpretazione letterale dell’art. 17 del Dl 124/2019, qualora nel primo trimestre, l’importo dovuto risultasse esattamente pari a 250 euro, non si potrebbe beneficiare del differimento;
  • secondo quanto disposto dall’art. 6 del Dm 17 giugno 2014 (che disciplina le modalità di versamento), anche tale importo è, invece, compreso nell’agevolazione.
Laddove l’attesa modifica del Dm 17 giugno 2014 si limitasse a sostituire il valore della soglia (da 250 a 5.000 euro) e non modificasse la terminologia, permarrebbe la necessità di un coordinamento.

Va rilevato, infine, come non sia stato operato alcun cambiamento per quanto concerne il periodo di riferimento. L’agevolazione continua, infatti, a riguardare esclusivamente i primi due trimestri solari, per i quali, nella migliore delle ipotesi, si può arrivare a differire il pagamento entro il 30 novembre, mentre non è prevista alcuna semplificazione per gli ultimi sei mesi dell’anno.

(MF/ms)