1

Etichettatura ambientale imballaggi: pubblicazione linee guida definitive

Pubblicato a novembre 2022 il DM n.360 del 28 settembre 2022 che contiene le ampiamente discusse Linee Guida in tema di etichettatura ambientale degli imballaggi. Sul sito del Ministero si trova il testo del decreto. Le indicazioni tecniche, ai sensi dell’art. 219 comma 5 del Dlgs 152/2006, entreranno in vigore dal 1° gennaio 2023 e potranno essere aggiornate periodicamente, sulla base di nuovi interventi legislativi e della evoluzione tecnologica.

I destinatari del decreto sono i soggetti sui quali ricadono gli obblighi di etichettatura degli imballaggi. Le informazioni obbligatorie […] devono essere rese con modalità tecniche, anche digitali, che garantiscono il rispetto del principio di libera circolazione delle merci.
Le linee guida, rintracciabili sul sito del Conai, corrispondono a quelle messe a punto nei mesi scorsi dal gruppo tecnico Conai e già implementate da molte imprese del settore.

(SN/am)


Rifiuti di costruzione e demolizione: in vigore il decreto “EOW”

E’ entrato in vigore il 4 di novembre 2022 il decreto con la nuova disciplina sulla qualifica di rifiuto inerte da attività di costruzione e demolizione. Il decreto disciplina la cessazione della qualifica di rifiuto EOW “End Of Waste” dei rifiuti inerti da costruzione e demolizione e di altri rifiuti inerti di origine minerale. Le imprese sono tenute ad adeguarsi entro 180 giorni, ovvero entro maggio 2023.

Con questo decreto, n.152 del 27 settembre 2022, il Mite, Ministero della Transizione Ecologica, mette in campo un primo importante intervento per lo sviluppo circolare del settore delle costruzioni, in linea con gli obiettivi strategici previsti dal Piano europeo d’azione e dalla strategia nazionale approvata in ambito PNRR.

Tuttavia, con il supporto di ISPRA ed ISS, il Ministero sta già valutando eventuali aggiustamenti al provvedimento, che fissa dei limiti da più parti contestati, prima che siano trascorsi i 180 giorni.

Il decreto che si allega è anche consultabile online in Gazzetta Ufficiale.

(SN/am)


“BIT” Bando Innovazione Tecnologica di Inail– Artes 4.0

Il BIT “Bando Innovazione Tecnologica” è finalizzato alla realizzazione di interventi di innovazione tecnologica per la riduzione del fenomeno infortunistico/tecnopatico e il miglioramento delle condizioni di salute e sicurezza dei lavoratori​.

Rivolto a start up, microimprese, Pmi e grandi imprese, il bando mette a disposizione 2 milioni di euro per la realizzazione di progetti di ricerca e sviluppo sperimentale sui temi della salute e sicurezza sul lavoro.
Il bando è aperto dal 7 novembre 2022 e le domande possono essere presentate fino al 16 gennaio 2023. L’assegnazione dei fondi avverrà sulla base di una graduatoria di merito.

Progetti ammissibili
Devono essere integralmente compresi in una delle seguenti categorie di aiuti (gli articoli indicati appartengono al Regolamento europeo GBER n. 651/2014):

  • Aiuti ai progetti di ricerca industriale e sviluppo sperimentale (Art. 25);
  • Aiuti all’innovazione a favore delle PMI (Art. 28);
  • Aiuti per l’innovazione dei processi e dell’organizzazione (Art. 29).
Sul sito Inail sono riportati tutti i dettagli.

Sulla piattaforma Artes ci sono le modalità operative per guidare le aziende nella presentazione e le risposte alle domande frequenti.

ApiTech è a disposizione per accompagnarvi nella valutazione di partecipazione e nella presentazione della domanda.

(SN/am)


Credito imposta energia e gas prorogato a dicembre 2022

L’art. 1 del Dl 176/2022, c.d. Dl “Aiuti-quater”, prevede l’estensione anche al mese di dicembre 2022 dei crediti d’imposta energia e gas riconosciuti per i mesi di ottobre e novembre 2022 dall’art. 1 del Dl 144/2022 (c.d. “Aiuti-ter”), disponendo altresì la proroga al 30 giugno 2023 del termine per l’utilizzo in compensazione dei crediti relativi al III e IV trimestre 2022.


La nuova disposizione prevede anzitutto che i crediti d’imposta di cui ai commi 1, primo periodo, 2, 3 e 4 dell’art. 1 del Dl 144/2022, siano riconosciuti, alle medesime condizioni ivi previste, anche in relazione alla spesa sostenuta nel mese di dicembre 2022 per l’acquisto di energia elettrica e gas naturale.

Vengono quindi riconosciuti:

  • alle imprese energivore, un credito d’imposta pari al 40% delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata anche nel mese di dicembre 2022;
  • alle imprese non energivore, dotate di contatori di energia elettrica di potenza disponibile pari o superiore a 4,5 kW, un credito d’imposta pari al 30% della spesa sostenuta per l’acquisto della componente energetica, effettivamente utilizzata anche nel mese di dicembre 2022;
  • alle imprese gasivore, un credito d’imposta pari al 40% della spesa sostenuta per l’acquisto di gas naturale consumato anche nel mese di dicembre 2022;
  • alle imprese non gasivore, un credito d’imposta pari al 40% della spesa sostenuta per l’acquisto del gas naturale consumato anche nel mese di dicembre 2022.
Con riguardo al credito d’imposta per le imprese energivore previsto dal secondo periodo dell’art. 1 comma 1 del Dl 144/2022, lo stesso è riconosciuto, alle medesime condizioni previste dal terzo periodo del comma 1, anche in relazione alla spesa per l’energia elettrica prodotta e autoconsumata nel mese di dicembre 2022 ed è determinato con riguardo al prezzo convenzionale dell’energia elettrica pari alla media, relativa al mese di dicembre 2022, del prezzo unico nazionale dell’energia elettrica.


La nuova disposizione stabilisce altresì che tutti i suddetti crediti d’imposta, sia quelli relativi al terzo trimestre 2022 (art. 6 del Dl 115/2022) che quelli relativi ai mesi di ottobre e novembre (previsti dai commi 1, primo e secondo periodo, 2, 3, e 4 del Dl 144/2022) nonché quelli maturati per il mese di dicembre 2022 (ai sensi dei commi 1 e 2 dell’art. 1 del Dl 176/2022), sono utilizzabili, esclusivamente in compensazione ai sensi dell’art. 17 del Dlgs. 241/97, entro la data del 30 giugno 2023.

Viene quindi prorogata al 30 giugno 2023 la data in precedenza fissata al 31 marzo 2023 per l’utilizzo in compensazione dei crediti relativi non solo ai mesi di ottobre e novembre 2022, ma anche per quelli relativi al terzo trimestre 2022.

Resta ferma l’inapplicabilità dei limiti alle compensazioni di cui all’art. 1 comma 53 della L. n. 244/2007 e all’art. 34 della L. n. 388/2000 e l’irrilevanza fiscale di tali crediti.

Il Dl 176/2022 prevede altresì che i crediti d’imposta relativi al terzo trimestre 2022, ai mesi di ottobre e novembre 2022, nonché quelli maturati per il mese di dicembre 2022, siano cedibili, solo per intero, dalle imprese beneficiarie ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di soggetti “vigilati”, ferme restando le regole già individuate con riferimento ai precedenti crediti.

I crediti d’imposta sono usufruiti dal cessionario con le stesse modalità con le quali sarebbero stati utilizzati dal soggetto cedente e comunque entro la medesima data del 30 giugno 2023.

Le modalità attuative delle disposizioni relative alla cessione e alla tracciabilità dei crediti d’imposta, saranno definite con provvedimento del direttore dell’Agenzia delle Entrate.

Viene inoltre previsto che per i crediti relativi al mese di dicembre 2022 restano fermi, per quanto compatibili, le altre disposizioni previste dall’art. 1 del Dl 144/2022.

Comunicazione all’Agenzia entro il 16 marzo 2023

Entro il 16 marzo 2023, i beneficiari dei crediti d’imposta relativi al terzo trimestre 2022 e relativi ai mesi di ottobre, novembre e dicembre 2022, a pena di decadenza dal diritto alla fruizione del credito non ancora fruito, inviano all’Agenzia delle Entrate un’apposita comunicazione sull’importo del credito maturato nell’esercizio 2022.

Viene quindi, di fatto, prorogato al 16 marzo 2023 il termine precedentemente previsto al 16 febbraio 2023 dal Dl “Aiuti-ter” per tale comunicazione con riferimento ai crediti per il terzo trimestre 2022 e ai mesi di ottobre e novembre 2022.

Il contenuto e le modalità di presentazione di tale comunicazione saranno definiti con provvedimento dell’Agenzia delle Entrate.
 
Misure di sostegno per fronteggiare il caro bollette

Al fine di contrastare gli effetti dell’eccezionale incremento dei costi dell’energia l’art.3 c.1 del Dl 176/22 prevede la facoltà di richiedere la rateizzazione degli importi dovuti a titolo di corrispettivo ,per la componente energetica di elettricità e gas naturale ,per i consumi compresi dal 1° ottobre 2022 al 31 marzo 2023 e fatturati entro il 30 settembre 2023, con una dilazione da un minimo di 12 ad un massimo di 36 mesi.

L’adesione al piano di rateizzazione è alternativa alla fruizione dei crediti d’imposta.

(RP)


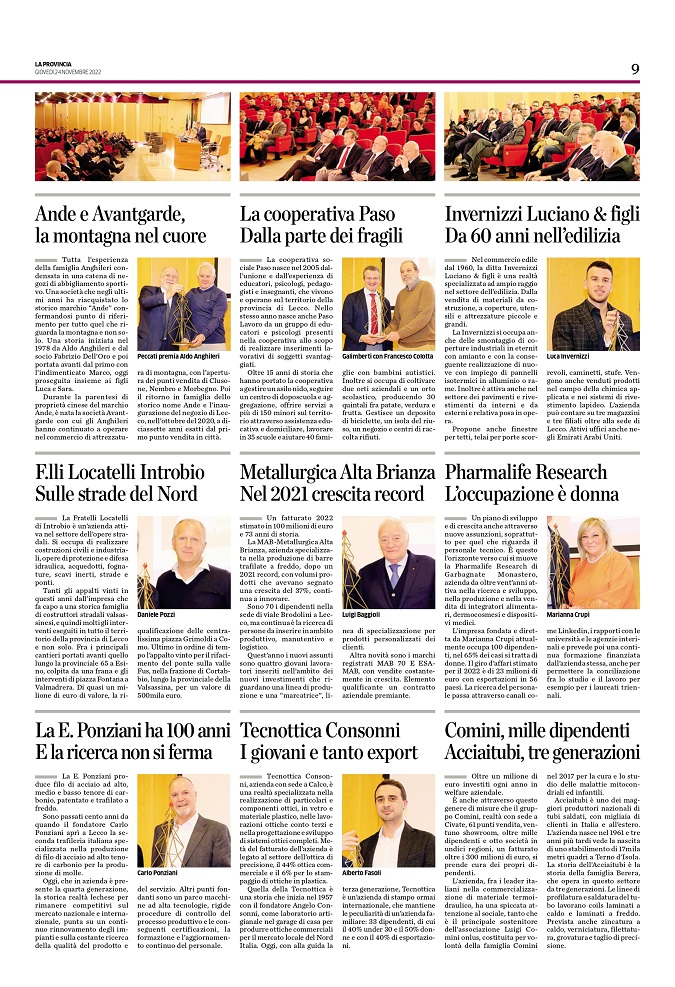
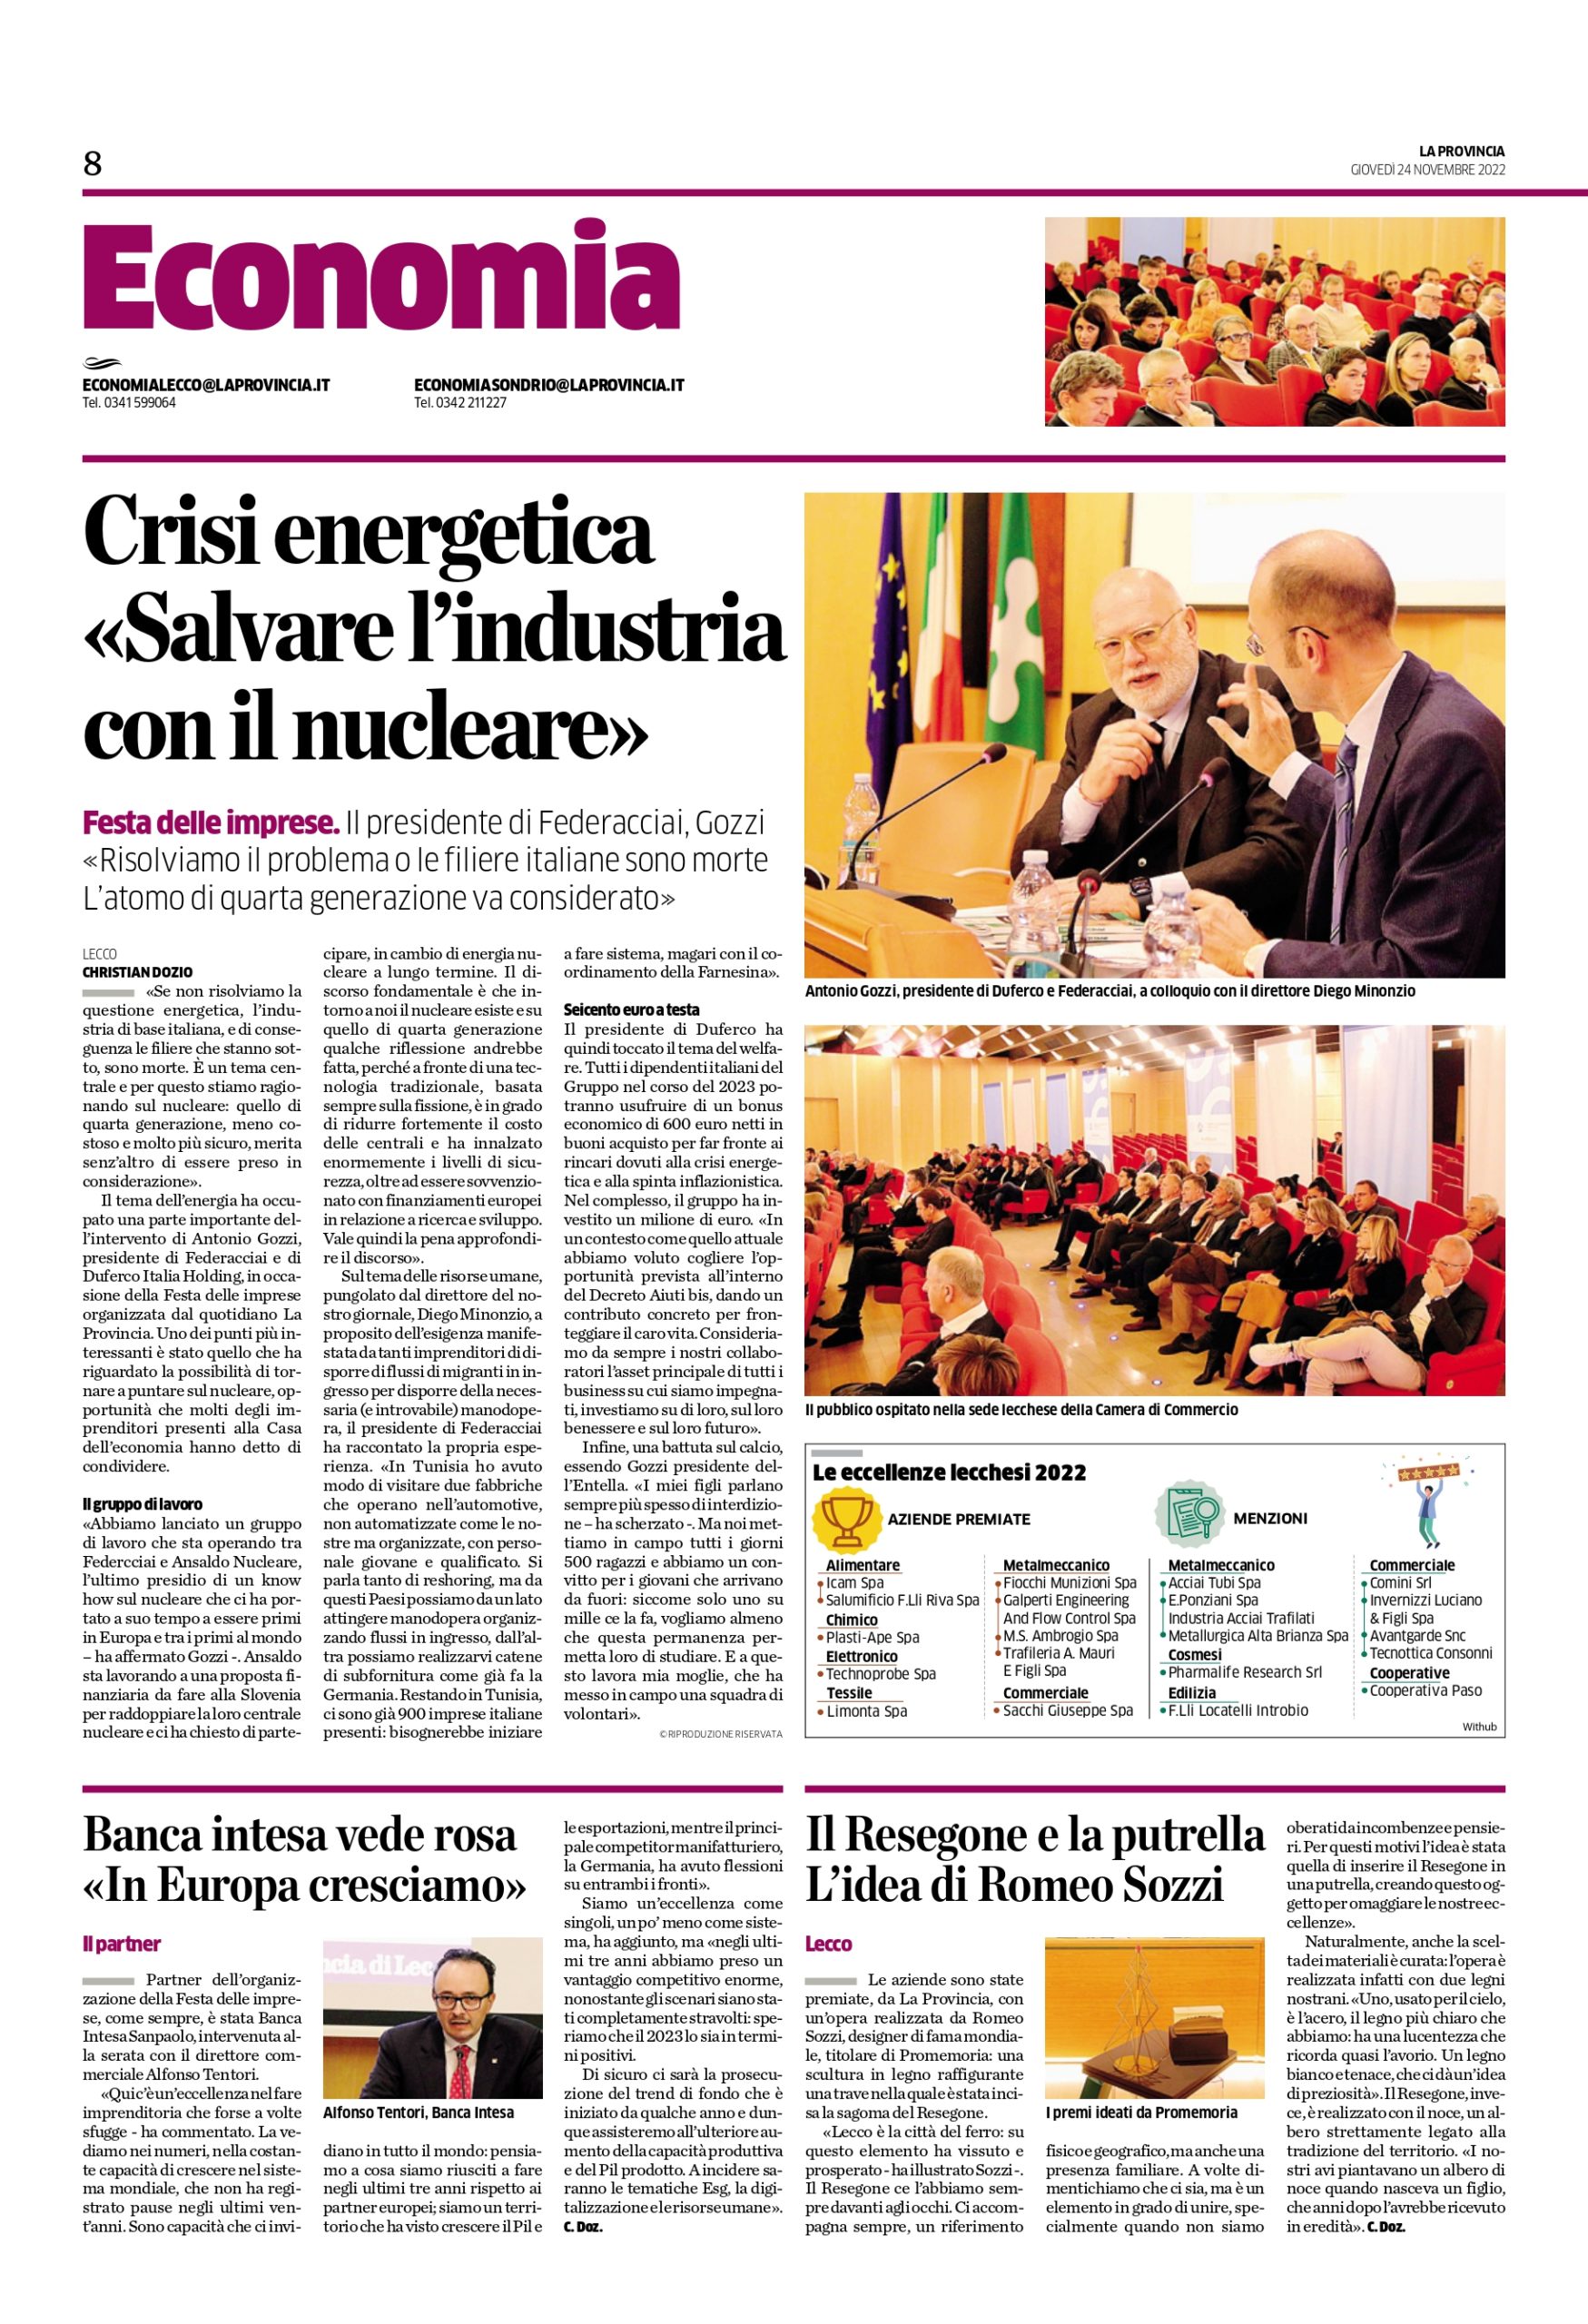
Mab premiata alla “Festa delle imprese”

La Provincia del 24 novembre 2022, la nostra associata Mab premiata dal quotidiano La Provincia per i risultati ottenuti.


Portale unico dogane e monopoli: detrazione Iva e bollette doganali

Nel ricordare la circolare già trasmessa lo scorso mese di agosto, si evidenziano le modalità per procedere all’accreditamento al servizio e la procedura per recuperare tutta la documentazione in formato digitale al fine di poter portare in detrazione l’IVA sulle bolle doganali.

Il diritto alla detrazione dell’IVA assolta in Dogana viene esercitato tramite annotazione della bolletta doganale nel registro degli acquisti di cui all’art. 25 del DPR 633/72. Oltre a tale aspetto di natura formale, è quantunque necessario il rispetto delle condizioni sostanziali di cui all’art. 19 comma 1 del DPR 633/72.

Per i beni oggetto di importazione, affinché si possa esercitare il diritto alla detrazione dell’IVA deve esistere un nesso diretto e immediato tra operazioni passive e attive (cfr. Corte di Giustizia Ue, causa C-621/19, Cass. n. 7016/2001).

Il principio si fonda sul disposto dell’art. 168 della direttiva 2006/112/Ce, in virtù del quale il soggetto passivo ha il diritto di detrarre l’IVA a monte “nella misura in cui i beni e i servizi sono impiegati ai fini di sue operazioni soggette ad imposta”.

Peraltro, la giurisprudenza comunitaria ha riconosciuto la spettanza del diritto alla detrazione anche in mancanza di un nesso diretto e immediato tra una specifica operazione a monte e una o più operazioni a valle, “qualora i costi dei servizi in questione facciano parte delle spese generali del soggetto passivo e, in quanto tali, siano elementi costitutivi del prezzo dei beni o dei servizi che esso fornisce”.

La Corte ha ritenuto, infatti, che spese di tal genere integrino il requisito del “nesso diretto e immediato con il complesso delle attività economiche del soggetto passivo” (cfr. Corte di Giustizia Ue, causa C-132/16).

Nel caso in esame, il “nesso” in questione si realizza solo in capo al soggetto che utilizza i beni importati nell’esercizio della propria attività d’impresa, arte o professione (sul punto, anche la risposta a interpello Agenzia delle Entrate n. 4/2020).

Sulla base dei principi generali sopra descritti, il diritto alla detrazione dell’IVA assolta all’importazione non può essere riconosciuto in capo a colui che effettui il versamento per conto di un soggetto terzo, dato che i beni importati non formano in quest’ultimo caso oggetto della propria attività d’impresa.

Può essere il caso del rappresentante doganale o anche del trasportatore (il diritto alla detrazione, nella fattispecie, è stato escluso dalla sentenza della Corte di Giustizia Ue 25 giugno 2015, causa C-187/14).

Sulla base dello stesso principio, è stato chiarito inoltre che la proprietà dei beni oggetto di importazione non è condizione necessaria affinché si possa esercitare il diritto alla detrazione dell’imposta pagata, ma è sufficiente che gli stessi siano inerenti in funzione all’oggetto dell’attività d’impresa esercitata.

Pertanto, in sussistenza degli altri presupposti, è possibile detrarre l’IVA anche sull’importazione di beni in noleggio, in prestito d’uso e negli altri casi in cui i beni sono detenuti a titolo diverso della proprietà (cfr. risposte a interpello nn. 6/2019 e 509/2021).

Sotto il profilo soggettivo, esclusivamente il destinatario effettivo della merce oggetto di importazione, impiegata nell’esercizio della propria attività d’impresa, arte o professione, può detrarre l’IVA assolta in Dogana.

L’Agenzia delle Entrate ha confermato tale aspetto, con risposta a interpello n. 644/2021, affermando che il soggetto legittimato all’esercizio della detrazione è sempre il destinatario delle merci importate, anche in caso di accertamento (purché, in tal caso, sia definitivamente concluso il contenzioso con la Dogana).

Per quanto attiene, invece, al profilo temporale, giova segnalare che, così come avviene per le fatture di acquisto, anche per le bollette doganali il dies a quo da cui decorre il termine per poter esercitare il diritto alla detrazione dell’IVA coincide con il momento in cui in capo al cessionario/committente si verifica la duplice condizione, sostanziale e formale.

In particolare, anche per le importazioni, trovano applicazione i chiarimenti già forniti nella circ. Agenzia delle Entrate n. 1/2018, in base alla quale la condizione sostanziale di effettuazione dell’operazione si realizza nel momento in cui l’imposta diviene esigibile e quella formale che, invece, corrisponde al possesso di una bolletta doganale.

Peraltro, in seguito alle modifiche del sistema AIDA, tale documento non sarà più disponibile in formato cartaceo per gli importatori.

Ai fini dell’esercizio della detrazione, si potrà fare riferimento al c.d. “prospetto di riepilogo ai fini contabili” (circ. Agenzia delle Dogane n. 22/2022), messo a disposizione dell’importatore e del dichiarante nel Portale unico dogane e monopoli (PUDM), tramite il servizio “Gestione documenti – dichiarazioni doganali”.

Come puntualizzato da ultimo dall’Agenzia delle Entrate nel principio di diritto n. 13/2021, il diritto alla detrazione può essere esercitato a partire dal momento in cui il soggetto passivo destinatario dei beni, essendo venuto in possesso della bolletta doganale, annota la stessa nel registro IVA acquisti (a norma dell’art. 25 del DPR 633/72), facendola confluire nella liquidazione periodica relativa al mese o trimestre del periodo di competenza.

Il diritto alla detrazione dell’imposta sugli acquisti e sulle importazioni può essere esercitato al più tardi entro il termine di presentazione della dichiarazione annuale IVA riferita all’anno in cui il diritto è sorto.

Pertanto, di fatto, l’ultimo giorno per esercitare la detrazione dell’imposta relativa a un’importazione effettuata nel corso del 2022 per la quale è stata ricevuta la relativa bolletta doganale nel corso del medesimo anno, è il 30 aprile 2023 (ossia il 2 maggio 2023, in quanto primo giorno feriale successivo).

(MF/ms)


Webinar “GSE: modalità di accreditamento e informazioni sul bando”

Facciamo seguito alle precedenti comunicazioni sul tema (cfr circolare n. 582 dell’8 novembre u.s. e n. 605 del 18 novembre u.s.) per informare le aziende interessate che il GSE ha organizzato il webinar “Gse Energy Release: modalità di accreditamento e informazioni sul bando” che si terrà su Piattaforma Webex il prossimo venerdì 25 novembre, dalle ore 10:30 alle 11:30.
 
L’iniziativa si rivolge ai clienti finali prioritari che intendono partecipare alla procedura di assegnazione dell’energia elettrica nella disponibilità del GSE ai sensi del Decreto Ministeriale 16 settembre 2022 n. 341 (decreto Energy Release).
 
L’obiettivo è approfondire le modalità di accreditamento al Portale ER-Energy Release e fornire informazioni sul bando di partecipazione.
 
In allegato il programma dell’iniziativa con il link per l’iscrizione.

 
(RP/rp)


Regione Lombardia: “Export Assessment” per l’internazionalizzazione

Regione Lombardia e Unioncamere Lombardia, nell’ambito del programma “Servizi di informazione e formazione per l’export 2022″, propongono alle imprese di compilare il questionario Export Assessment.

Si tratta di uno strumento pilota che fornisce una valutazione sulla “prontezza” della propria azienda rispetto all’attività di internazionalizzazione, utile a misurare e comprendere il proprio livello e posizionamento.

Il questionario, di facile compilazione, prende in esame le principali aree tematiche aziendali: Motivazione, Organizzazione aziendale, Strategia aziendale e orientamento all’innovazione, Marketing, Product/Service policy (includendo logistica, distribuzione e after-sale), Competenze aziendali, Esperienza internazionale e Capacità finanziaria.

Il report che ne deriva contiene:

  • una descrizione del posizionamento aziendale
  • una check list di tutte le azioni che non possono essere trascurate quando ci si affaccia ai mercati esteri
  • alcuni consigli/soluzioni studiati per l’azienda
  • informazioni sulle progettualità regionali, camerali e nazionali che possono essere di supporto all’azienda.

Il servizio è rivolto a tutte le aziende lombarde ed è offerto gratuitamente tramite il portale www.lombardiapoint.it e raggiungibile direttamente al link: Export Assessment 

(MP/am)


Webinar “Carenza delle materie prime e aumento dei prezzi: l’impatto sui contratti in corso”: slide

Trasmettiamo in allegato il materiale utilizzato durante il webinar “Carenza delle materie prime e aumento dei prezzi: l’impatto sui contratti in corso” tenuto lo scorso 15 novembre dalla Camera di Commercio Como Lecco. 

Ricordiamo i prossimi appuntamenti in programma in materia di internazionalizzazione:

  • 1/12/2022 1° incontro: ABC per Export: “Incoterms e valore in dogana” per maggiori informazioni e iscrizioni cliccare qui 
  • 7/12/2022  2° incontro: ABC per Export  “Origine e compliance doganale” per maggiori informazioni e iscrizioni cliccare qui
  • 14/12/2022 – “La gestione del rischio di credito nelle transazioni internazionali: strumenti bancari e strumenti assicurativi” per maggiori informazioni e iscrizioni cliccare qui
(MP/am)


Chiusura uffici per festività 8 dicembre 2022

Comunichiamo alle Aziende Associate che, in occasione della festività dell’Immacolata dell’ 8 dicembre, gli uffici dell’Associazione resteranno chiusi venerdì 9 dicembre:
 
L’attività lavorativa riprenderà lunedì 12 dicembre 2022.


(MP/bd)