1

“I costi dell’energia Rimane il rischio di nuove fermate”

La Provincia del 10 dicembre 2022, parla Andrea Beri, amministratore delegato Ita Spa e consigliere Api Lecco Sondrio. 


Mezzi pesanti: orari di transito sulla vecchia Lecco-Ballabio

La Prefettura di Lecco, a causa dell’emergenza frana sulla Lecco-Ballabio avvenuta venerdì 9 dicembre scorso, ha diramato informazioni importanti per le aziende riguardo la viabilità.

Per i mezzi pesanti (superiori alle 3,5 tonnellate) è stato stabilito il transito per fasce orarie lungo la vecchia Lecco-Ballabio.

Da Ballabio a Lecco sarà possibile transitare in questi orari:
4.30-6.30
10.00-11.30
15.00-17.00
19.00-20.30
22.30-1.30

Da Lecco a Ballabio in questi orari:
1.30-4.30
8.30-10.00
11.30-13.00
17.00-19.00
20.30-22.30

Non si transita in nessuna direzione tra le ore 6.30 e le 8.30 e tra le ore 13 e le 15.

Dalla SS36 uscita consigliata Bione, con parcheggio di attesa presso piazzale Bione.

(MP/am)


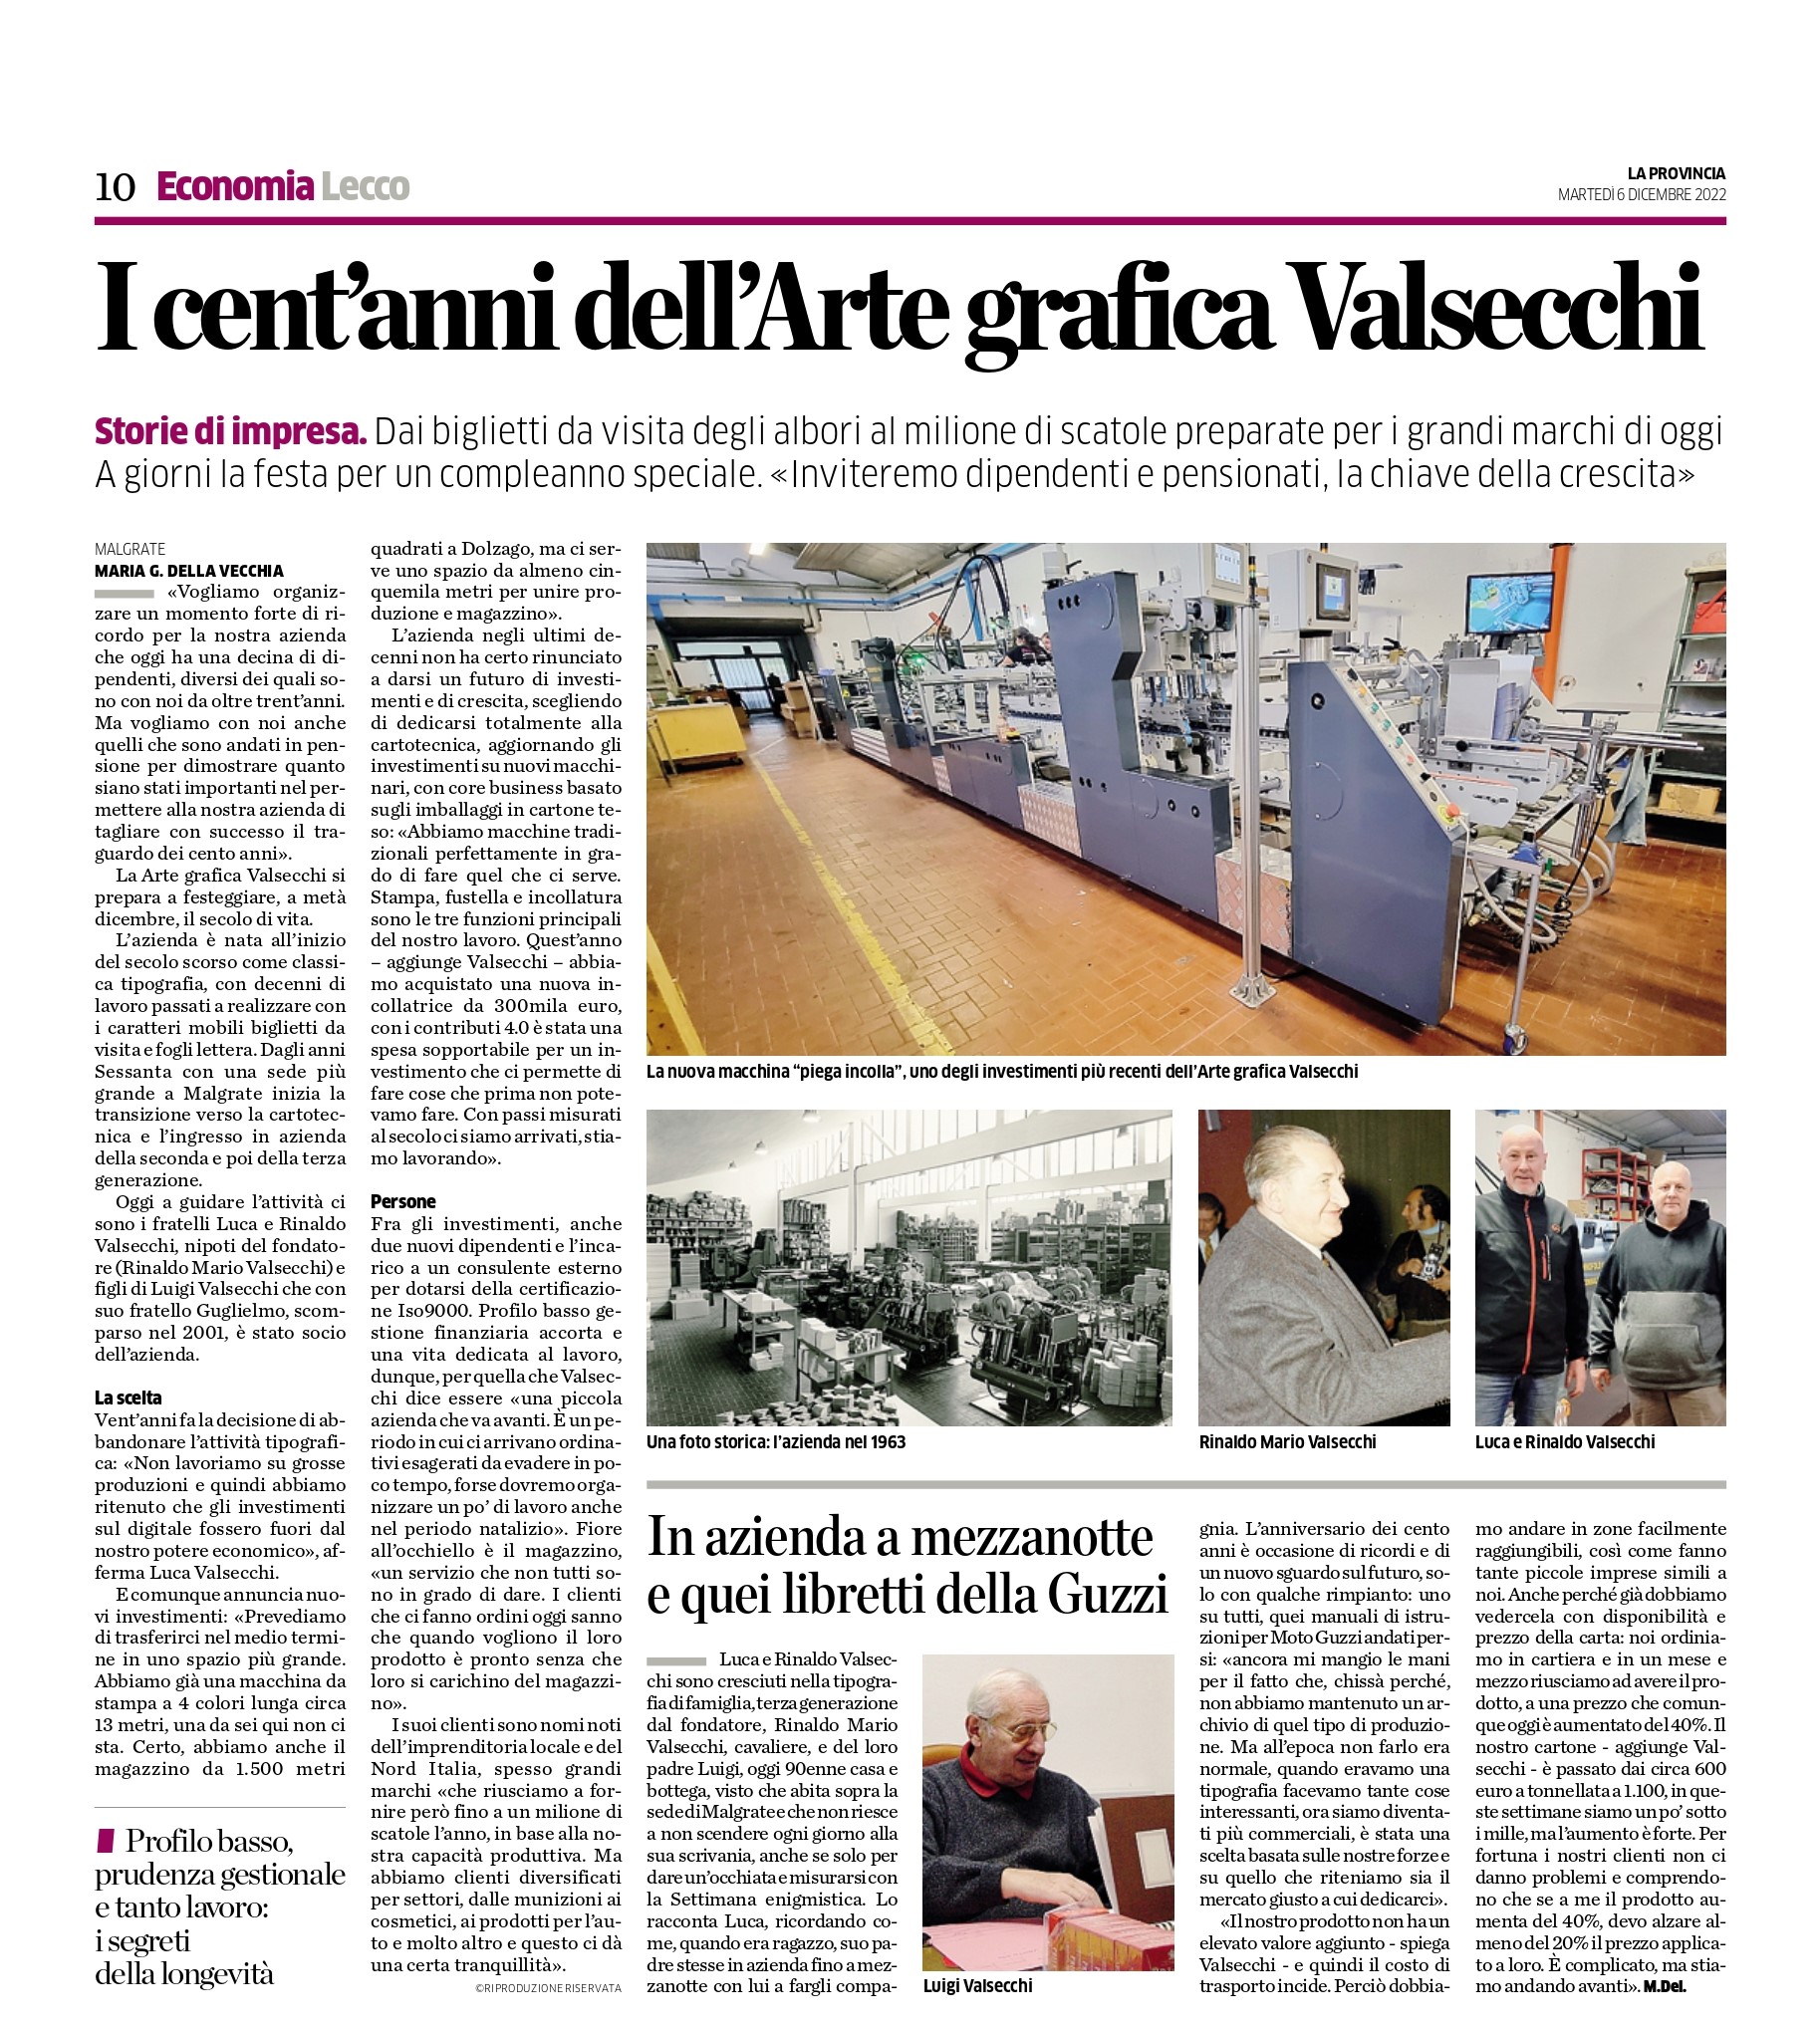
I cent’anni dell’Arte Grafica Valsecchi

La Provincia del 6 dicembre 2022, servizio sulla nostra associata con sede a Malgrate (Lecco).


“Ora il fornitore domestico è il preferito dalle imprese”

Inserto “Imprese e lavoro” de La Provincia del 5 dicembre 2022, parla Angelo Crippa della Rete Ufficio Estero. 


Speditori di merci pericolose: nomina del consulente Adr entro 31 dicembre 2022

Il consulente ADR è la figura professionale di cui devono avvalersi le imprese che effettuano il carico e/o lo scarico o il trasporto di merci pericolose (compresi i rifiuti).
L’assunzione del ruolo è condizionata al possesso di una qualifica professionale, che si ottiene al superamento di un apposito esame, per il quale il Ministero delle Infrastrutture e dei Trasporti rilascia un certificato di formazione.
 
Fino al 2019 l’accordo ADR prevedeva l’obbligo di nominare il consulente ADR per tutti gli operatori coinvolti a vario titolo nei trasporti di merci pericolose, ad eccezione della figura dello speditore e fatte salve alcune esenzioni.
 
Il punto 1.6.1.44 dell’ADR 2019 e ADR 2021 aveva inserito gli speditori di merci pericolose tra i soggetti obbligati alla nomina del consulente ADR; tuttavia una disposizione transitoria consentiva ai soggetti che si configurano come speditori di effettuare la nomina entro il 31 dicembre 2022.
 
Il consulente ADR, quindi diventa figura obbligatoria per le imprese la cui attività comporta la spedizione o il trasporto di merci e/o rifiuti pericolosi su strada, oppure le operazioni connesse all’imballaggio, al carico, al riempimento o allo scarico.
 
La nomina del consulente avviene con un atto interno all’azienda. La nomina e la relativa accettazione devono essere comunicate formalmente per iscritto, e occorre inviarne notifica all’Ufficio provinciale della Motorizzazione Civile, competente per territorio (in cui ha sede operativa l’azienda), entro 15 gg. dalla nomina del proprio consulente.
 
Erano previste delle esenzioni per la nomina del consulente ADR nei seguenti casi:
• massimo 3 operazioni/mese o 24 operazioni/anno;
• massimo di 180 tonnellate/anno;
• merci/rifiuti in quantità limitate con basso grado di pericolosità.
 
Poiché le suddette esenzioni, ad oggi, non sono più applicabili alla figura dello speditore, le imprese con questo ruolo devono nominare il consulente ADR, anche nel caso di una piccola spedizione occasionale di merce/rifiuto pericoloso. Salvo tardivi chiarimenti e nuove disposizioni del Ministero dei Trasporti MIT relativamente alle circolari e decreti vigenti.
 
Per informazioni e supporto su questo tema, chiamare in associazione o scrivere a silvia.negri@api.lecco.it
 

(SN/am)


Etichettatura ambientale: obbligo in vigore da gennaio 2023

Il Dlgs n. 116 del 2020, che recepiva la direttiva UE 2018/851 sui rifiuti e la direttiva (UE) 2018/852 relativa agli imballaggi e ai rifiuti di imballaggio, aveva introdotto l’obbligo di etichettatura ambientale per tutti gli imballaggi immessi al consumo in Italia.
Due anni dopo, a novembre 2022 è stato pubblicato il DM n. 360 del 28 settembre 2022, che adotta le Linee Guida sull’etichettatura ambientale (ai sensi dell’art. 219, comma 5, del Dlgs 152/2006) per il corretto adempimento degli obblighi di etichettatura degli imballaggi da parte dei soggetti responsabili.

Per supportare le aziende nell’adempimento dei nuovi obblighi, Conai (Consorzio Nazionale Imballaggi) ha sviluppato una piattaforma per fornire indicazioni e informazioni utili a produttori e utilizzatori di imballaggi: cliccare qui.

La linea guida ministeriale è coerente con la guida che Conai aveva sviluppato e arricchito con la collaborazione delle associazioni e delle imprese.

Api vi invita a consultare la pagina internet sopra indicata e a verificare le modalità per adempiere a questo obbligo che ricade sulle imprese da gennaio 2023.

Per problemi e dubbi che restassero aperti, Api li può raccogliere e organizzare da gennaio un webinar dedicato, in collaborazione con Conai.

(SN/am)


Contributo Ambientale Conai: nuovi valori da gennaio 2023

Conai ha comunicato i nuovi valori del CAC (Contributo ambientale Conai) in vigore dal 1° gennaio 2023, per gli imballaggi in acciaio, legno, vetro, plastica (tenendo conto delle 9 fasce già previste), plastica biodegradabile e compostabile.
I dettagli sono riportati in allegato.

Le variazioni, come noto, hanno effetto anche su alcune procedure forfettarie/semplificate per importazione di imballaggi pieni, per i prodotti alimentari e non alimentari imballati, a decorrere dal 1° gennaio 2023.

Sul sito Conai sono disponibili tutte le informazioni di dettaglio.

(SN/am)


Applicativo “Aua Point”: da gennaio 2023 l’obbligo coinvolge nuovi soggetti

Le Aua sono le Autorizzazioni Uniche Ambientali necessarie per le aziende che producono emissioni in atmosfera e/o scarichi idrici con caratteristiche tali da ricadere sotto questa tipologia autorizzativa.
Da gennaio 2023 l’obbligo è esteso alle imprese con emissioni in atmosfera inquadrate come autorizzazioni “in deroga” ai sensi dell’art. 272 c.2 rilasciate all’interno dell’Aua, nonché alle autorizzazioni “ordinarie” alle emissioni, ai sensi dell’art. 269 del Dlgs 152/2006 (rilasciate in qualunque tipo di titolo autorizzativo).
A partire dal 2024 l’obbligo sarà esteso a tutti gli impianti soggetti a tutti i regimi autorizzativi inclusi nel campo di applicazione.
L’accesso all’applicativo avviene tramite questo link: cliccare qui. 

I siti di Arpa Lombardia e Regione Lombardia contengono tutti gli aspetti di maggiore dettaglio.

La precedente circolare Api n.115 del 24/02/2022 spiegava gli obblighi di registrazione e di compilazione di Aua point a partire da gennaio 2022, per le aziende in possesso dell’autorizzazione in via generale ex art.272 c.2 ai sensi della Dgr 983 /2018. L’obbligo deriva dalla delibera regionale più recente in questa materia, cioè la Dgr 5773 del 21 dicembre 2021 “aggiornamento dei criteri di utilizzo e messa a regime dell’applicativo Aua point” che sostituisce le precedenti Dgr 2481/2019 e Dgr 4027/2020. Per le altre tipologie di autorizzazione, nel 2022 l’adesione è stata volontaria.

Il calendario completo di progressiva obbligatorietà è riportato nell’allegato della DGR 5773/2021 intitolato “Aggiornamento dei criteri per l’utilizzo e la messa a regime dell’applicativo Aua Point”, che si allega.

(SN/am)


Made in Api | Puntata 7 | Tecnofar Spa

Prosegue il viaggio di “Made in Api” all’interno delle aziende associate.

Sul nostro canale YouTube è possibile vedere la settima puntata della video-rubrica, questa volta dedicata alla Tecnofar Spa che ha due sedi in provincia di Sondrio: a Gordona e Delebio.

L’azienda è stata fondata nel 1973 e produce tubi in acciaio, aghi medicali e macchine automatiche per l’assemblaggio.

Piero Dell’Oca, titolare della storica azienda, ci guida alla scoperta della sua impresa insieme ai suoi collaboratori.
 
CLICCA QUI PER VEDERE IL VIDEO


Imu 2022: in scadenza la seconda rata

Il 16 dicembre 2022 scade il termine per il versamento della seconda rata Imu per l’anno d’imposta 2022.
 
Il presupposto dell’Imu è il possesso di immobili. Il possesso dell’abitazione principale o assimilata non costituisce però presupposto dell’imposta, salvo che si tratti di un’unità abitativa classificata nelle categorie catastali A/1, A/8 o A/9.

Il 16 giugno 2022 è scaduto il termine per il versamento della prima rata di acconto per l’anno d’imposta 2022.
 
Il versamento dell’Imu può avvenire alternativamente, mediante:

  • il modello F24;
  • apposito bollettino di c/c postale;
  • la piattaforma PagoPA, di cui all’art. 5 del Codice dell’amministrazione digitale (Dlgs. 7 marzo 2005, n. 82), e con le altre modalità previste dallo stesso Codice.
 
Alle regole ordinarie, nel 2022 si sono aggiunti due nuovi casi di esenzione IMU:
  1. l’esenzione per i fabbricati costruiti e destinati dall’impresa costruttrice alla vendita, finché non viene modificata la destinazione e a condizione che non siano locati (beni merce);
  2. l’esenzione a carico di entrambi i coniugi che per motivi di lavoro risiedono in abitazioni diverse, sia situate nello stesso Comune che in Comuni diversi.
 
Le modalità di calcolo del II acconto IMU sono le medesime previste per il calcolo del I acconto.
 
La dichiarazione IMU

Entro il 31 dicembre 2022 dovrà essere presentata, qualora ne ricorrano le condizioni per le circostanze relative all’anno 2021, la dichiarazione IMU 2022 (la scadenza dovrebbe slittare al 2 gennaio 2023, in quanto il 31 dicembre cade di sabato).

Con il D.Dir. 29 luglio 2022, pubblicato in Gazzetta Ufficiale 8 agosto 2022, n. 184, è stato approvato il nuovo modello di dichiarazione, insieme alle istruzioni per la compilazione e alle specifiche tecniche per la trasmissione telematica.

L’art. 35, comma 4, del Dl 21 giugno 2022, n. 73, cosiddetto “Semplificazioni”, ha spostato dal 30 giugno 2022 al 31 dicembre 2022 il termine per l’invio della dichiarazione IMU relativa al 2021.

Sono valide le dichiarazioni già presentate per l’anno 2021 utilizzando il precedente modello dichiarativo, purché i dati dichiarati non differiscano da quelli richiesti con il nuovo modello dichiarativo.

Anche nel nuovo modello di dichiarazione, in merito all’obbligo di presentazione è stabilito che la dichiarazione:

  • va presentata solo con riferimento all’anno in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta;
  • ha effetto anche per gli anni successivi, sempre che non si verifichino modifiche dei dati e degli elementi dichiarati da cui consegua un diverso ammontare dell’imposta dovuta.
 
Le nuove esenzioni IMU

A partire dall’anno 2022 i fabbricati costruiti e destinati dall’impresa costruttrice alla vendita (c.d. “immobili merce”), fintanto che permanga tale destinazione e non siano in ogni caso locati, sono esenti.

Per tali ipotesi vi è l’obbligo di presentare, per il 2022, la dichiarazione sia in caso di acquisto sia di perdita della qualifica di immobile merce.
 
Si segnala inoltre che, a seguito di una sentenza della Corte Costituzionale n. 209 del 13 ottobre 2022, per la qualifica dell’immobile quale abitazione principale ai fini IMU:

  • viene richiesto esclusivamente che il possessore vi abbia stabilito la propria residenza anagrafica e dimora abituale;
  • non rileva quindi la residenza anagrafica e la dimora abituale dei componenti del nucleo familiare.
Pertanto, due coniugi possessori di immobili diversi, se situati nel medesimo Comune o in Comuni differenti, nei quali stabiliscono la residenza anagrafica e la dimora abituale, possono entrambi beneficiare delle agevolazioni spettanti ai fini dell’IMU per l’abitazione principale.

Al fine della sussistenza del requisito della dimora abituale, precisa la Corte Costituzionale, i Comuni potranno fare le opportune verifiche accedendo ai dati relativi alla somministrazione di energia elettrica, di servizi idrici e del gas relativi agli immobili.

È consigliato anche in questo caso presentare la dichiarazione IMU con riferimento all’immobile esente.

(MF/ms)