1

Agenzia delle Entrate: nuovi codici tributo per i ravvedimenti

L’Agenzia delle Entrate, con la risoluzione n. 6 pubblicata il 14 febbraio sul proprio sito, ha istituito i codici tributo relativi alle seguenti definizioni:
  • ravvedimento operoso speciale (art. 1 commi 174 ss. della L. 197/2022);
  • definizione delle violazioni formali (art. 1 commi 166 ss. della L. 197/2022);
  • definizione delle liti pendenti (art. 1 commi 186 ss. della L. 197/2022);
  • regolarizzazione rate da istituti deflativi del contenzioso (art. 1 commi 219 ss. della L. 197/2022).
Particolarmente attesi erano i codici tributo per il ravvedimento operoso speciale, che a dire il vero sono stati approvati un po’ in ritardo, considerato che l’istituto, dal punto di vista normativo, è fruibile in sostanza dal 1° gennaio 2023.

A tal proposito, si ricorda che nel ravvedimento speciale rientrano le violazioni “riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e a periodi d’imposta precedenti”.

Sono escluse le omesse dichiarazioni e le violazioni in tema di quadro RW.

Gli importi vanno pagati entro il 31 marzo 2023 ed entro tale data deve anche essere rimossa la violazione (ad esempio, va trasmessa la dichiarazione integrativa). È possibile il pagamento in 8 rate trimestrali di pari importo, maggiorate degli interessi al 2%.

Il ravvedimento si esegue pagando le imposte, gli interessi legali e le sanzioni ridotte a 1/18 del minimo.

Criticità emergono per le violazioni suscettibili di emergere dalla liquidazione automatica della dichiarazione, che possono sovrapporsi a quelle che possono essere definite ai sensi dell’art. 1 commi 153 ss. della L. 197/2022.

La circolare 27 febbraio 2023 n. 2 specifica che tali violazioni, in sostanza anche se non rientrano nella definizione degli avvisi bonari, non possono essere sanate mediante ravvedimento speciale.

Si tratta di una tesi che non va condivisa per cui sarebbe opportuno un ripensamento degli uffici (il comma 174 esclude solo le violazioni che possono essere definite con il comma 153, ad esempio quelle sui periodi di imposta 2019, 2020, 2021 e non tutte le violazioni rilevabili a seguito di liquidazione automatica).

Nella risoluzione si conferma che è ammesso il pagamento tramite compensazione nel modello F24.

I codici tributo di nuova istituzione riguardano le sanzioni (distinte per tipologia di imposta), che, per effetto del ravvedimento operoso speciale, sono come detto ridotte a 1/18 del minimo.

Fermo restando quanto esposto:

  • per i tributi e gli interessi legali vanno indicati i consueti codici tributo da autoliquidazione (per le ritenute gli interessi si cumulano all’imposta);
  • per gli interessi da dilazione (quelli al 2%) si indicano i codici tributo, già esistenti, “1668”, “3805” e “3857”.
Se si paga a rate, nel modello F24 si indica anche il numero di rata che si sta pagando (ad esempio, “0108” se si sta pagando la prima delle otto rate).

Codici anche per la regolarizzazione delle rate

È anche stato approvato il codice tributo per la definizione delle violazioni formali (“TF44”), che si perfeziona pagando 200 euro per periodo di imposta e rimuovendo la violazione.

Gli importi vanno in questo caso pagati entro il 31 marzo 2023 (o in due rate, entro il 31 marzo 2023 e il 31 marzo 2024).

Sono stati istituiti, infine, i codici per la regolarizzazione delle rate da adesione, acquiescenza, mediazione e conciliazione giudiziale.

(MF/ms)


Organo di controllo nelle società: obblighi di nomina

Un tema che si presenterà in sede di approvazione dei bilanci riguarda l’ambito applicativo del sistema dei controlli societari.

Come noto il Dlgs. n. 14/2019 era intervenuto a modificare le disposizioni che regolamentano la disciplina concorsuale, con decorrenza dal 15 agosto 2020.

Per alcune previsioni è stata però introdotta una efficacia anticipata fissata al 16 marzo 2019.

Tra queste va segnalata la modifica dell’art. 2477 c.c. operata dall’art. 379, Dlgs. 14/2019.

Nel dettaglio, è obbligatorio procedere alla nomina dell’organo di controllo o del revisore se la società:

  • è tenuta alla redazione del bilancio consolidato;
  • controlla una società obbligata alla revisione legale dei conti;
  • supera i parametri dimensionali previsti.
Focalizzando l’attenzione su tali parametri si rileva che, mentre in precedenza l’obbligo di nomina si innescava al superamento dei limiti previsti dall’art. 2435-bis c.c. (quelli che comportano l’obbligo di redazione del bilancio in forma ordinaria), l’art. 2477 stabilisce oggi regole specifiche.

Il Dl. n. 32/2019 è infatti intervenuto a fissare tali limiti in misura pari a 4 milioni di euro tanto per i ricavi, quanto per l’attivo patrimoniale, mentre il numero dei dipendenti è stato posto pari a 20.

La nomina dell’organo di controllo o del revisore si innesca a seguito del superamento anche solo di uno di questi limiti ma viene meno se per tre esercizi consecutivi non è superato alcuno dei predetti limiti.

Sotto il profilo temporale si segnala infine che, per le società aventi l’esercizio coincidente con l’anno solare, in sede di prima applicazione delle nuove disposizioni, la verifica del superamento delle soglie dovrà avvenire avendo riguardo agli esercizi 2021 e 2022.

Le nuove regole per la nomina del sindaco o del revisore nelle Srl sono state recentemente prorogate di un ulteriore anno: sarà infatti in sede di approvazione del bilancio 2022 che le società dovranno valutare il superamento dei limiti previsti dall’art. 2477 cc

(MF/ms)


Webinar fiscale 14 febbraio 2023: slide

In allegato potete scaricare le slide utilizzate dal dott. Massimo Fumagalli dello Studio Qualitas durante il webinar fiscale del 14 febbraio 2022. 

Questi gli argomenti trattati: 

  • L’utilizzo del credito Iva 2023
  • La stampa/conservazione dei registri 2021
  • Flash ultima ora
Il prossimo appuntamento con il webinar fiscale è in programma per martedì 14 marzo 2023, alle ore 14.30.

(MF/am)


Energy Release: atto di indirizzo Mase e proroga del termine per la stipula contrattuale

La presente per segnalare l’atto di indirizzo del Ministero dell’Ambiente e della Sicurezza Energetica – Mase, in merito alla prima procedura dell’attuazione dell’Electricity Release.
 
Al fine di tutelare i clienti finali prioritari dalla sottoscrizione di contratti a prezzi superiori a quelli di mercato, il ministro dell’Ambiente e della Sicurezza Energetica Gilberto Pichetto, attraverso un atto di indirizzo, il cui testo è riportato in allegato, ha chiesto al Gse di dare garanzia ai sottoscrittori di poter ridurre sino all’azzeramento la quantità di energia assegnata. Nell’atto di indirizzo si richiede inoltre di accantonare, per le imprese partecipanti alla prima procedura che non sono giunte alla sottoscrizione del contratto, gli oneri di partecipazione in vista del successivo avviso.
In merito a tale procedura il Gse ha prorogato i termini di sottoscrizione dei contratti al 28 febbraio 2023.
 
Nell’atto si specifica che il Mase sta valutando l’opportunità di “intervenire in modifica del richiamato decreto, con la previsione di una riedizione della procedura di assegnazione, al fine di renderla maggiormente idonea a perseguire le finalità ispiratrici della norma primaria”. Nel frattempo, “si pone tuttavia la necessità di salvaguardare la posizione dei partecipanti” alla procedura attuale. Il ministero ritiene opportuno consentire alle imprese interessate di richiedere la modifica in riduzione delle quantità di energia oggetto del contratto.
“In sede di prima applicazione e alla luce delle circostanze evidenziate”, occorre considerare la possibilità di individuare “modalità applicative delle condizioni di modifica delle quantità contrattualizzate, di cui all’art. 15 del contratto, nel senso di consentire che la prevista facoltà di riduzione del quantitativo possa riguardare l’intera quantità di energia assegnata, portandola anche a zero e possa essere esercitata in via immediata, a far data dal 1° gennaio 2023”.
Nell’atto si invita quindi il Gse ad avvisare pubblicamente i sottoscrittori del contratto di cessione della possibilità, esercitabile fino al 28 febbraio, di ridurre fino ad azzerare le quantità richieste.
 
(RP/rp)


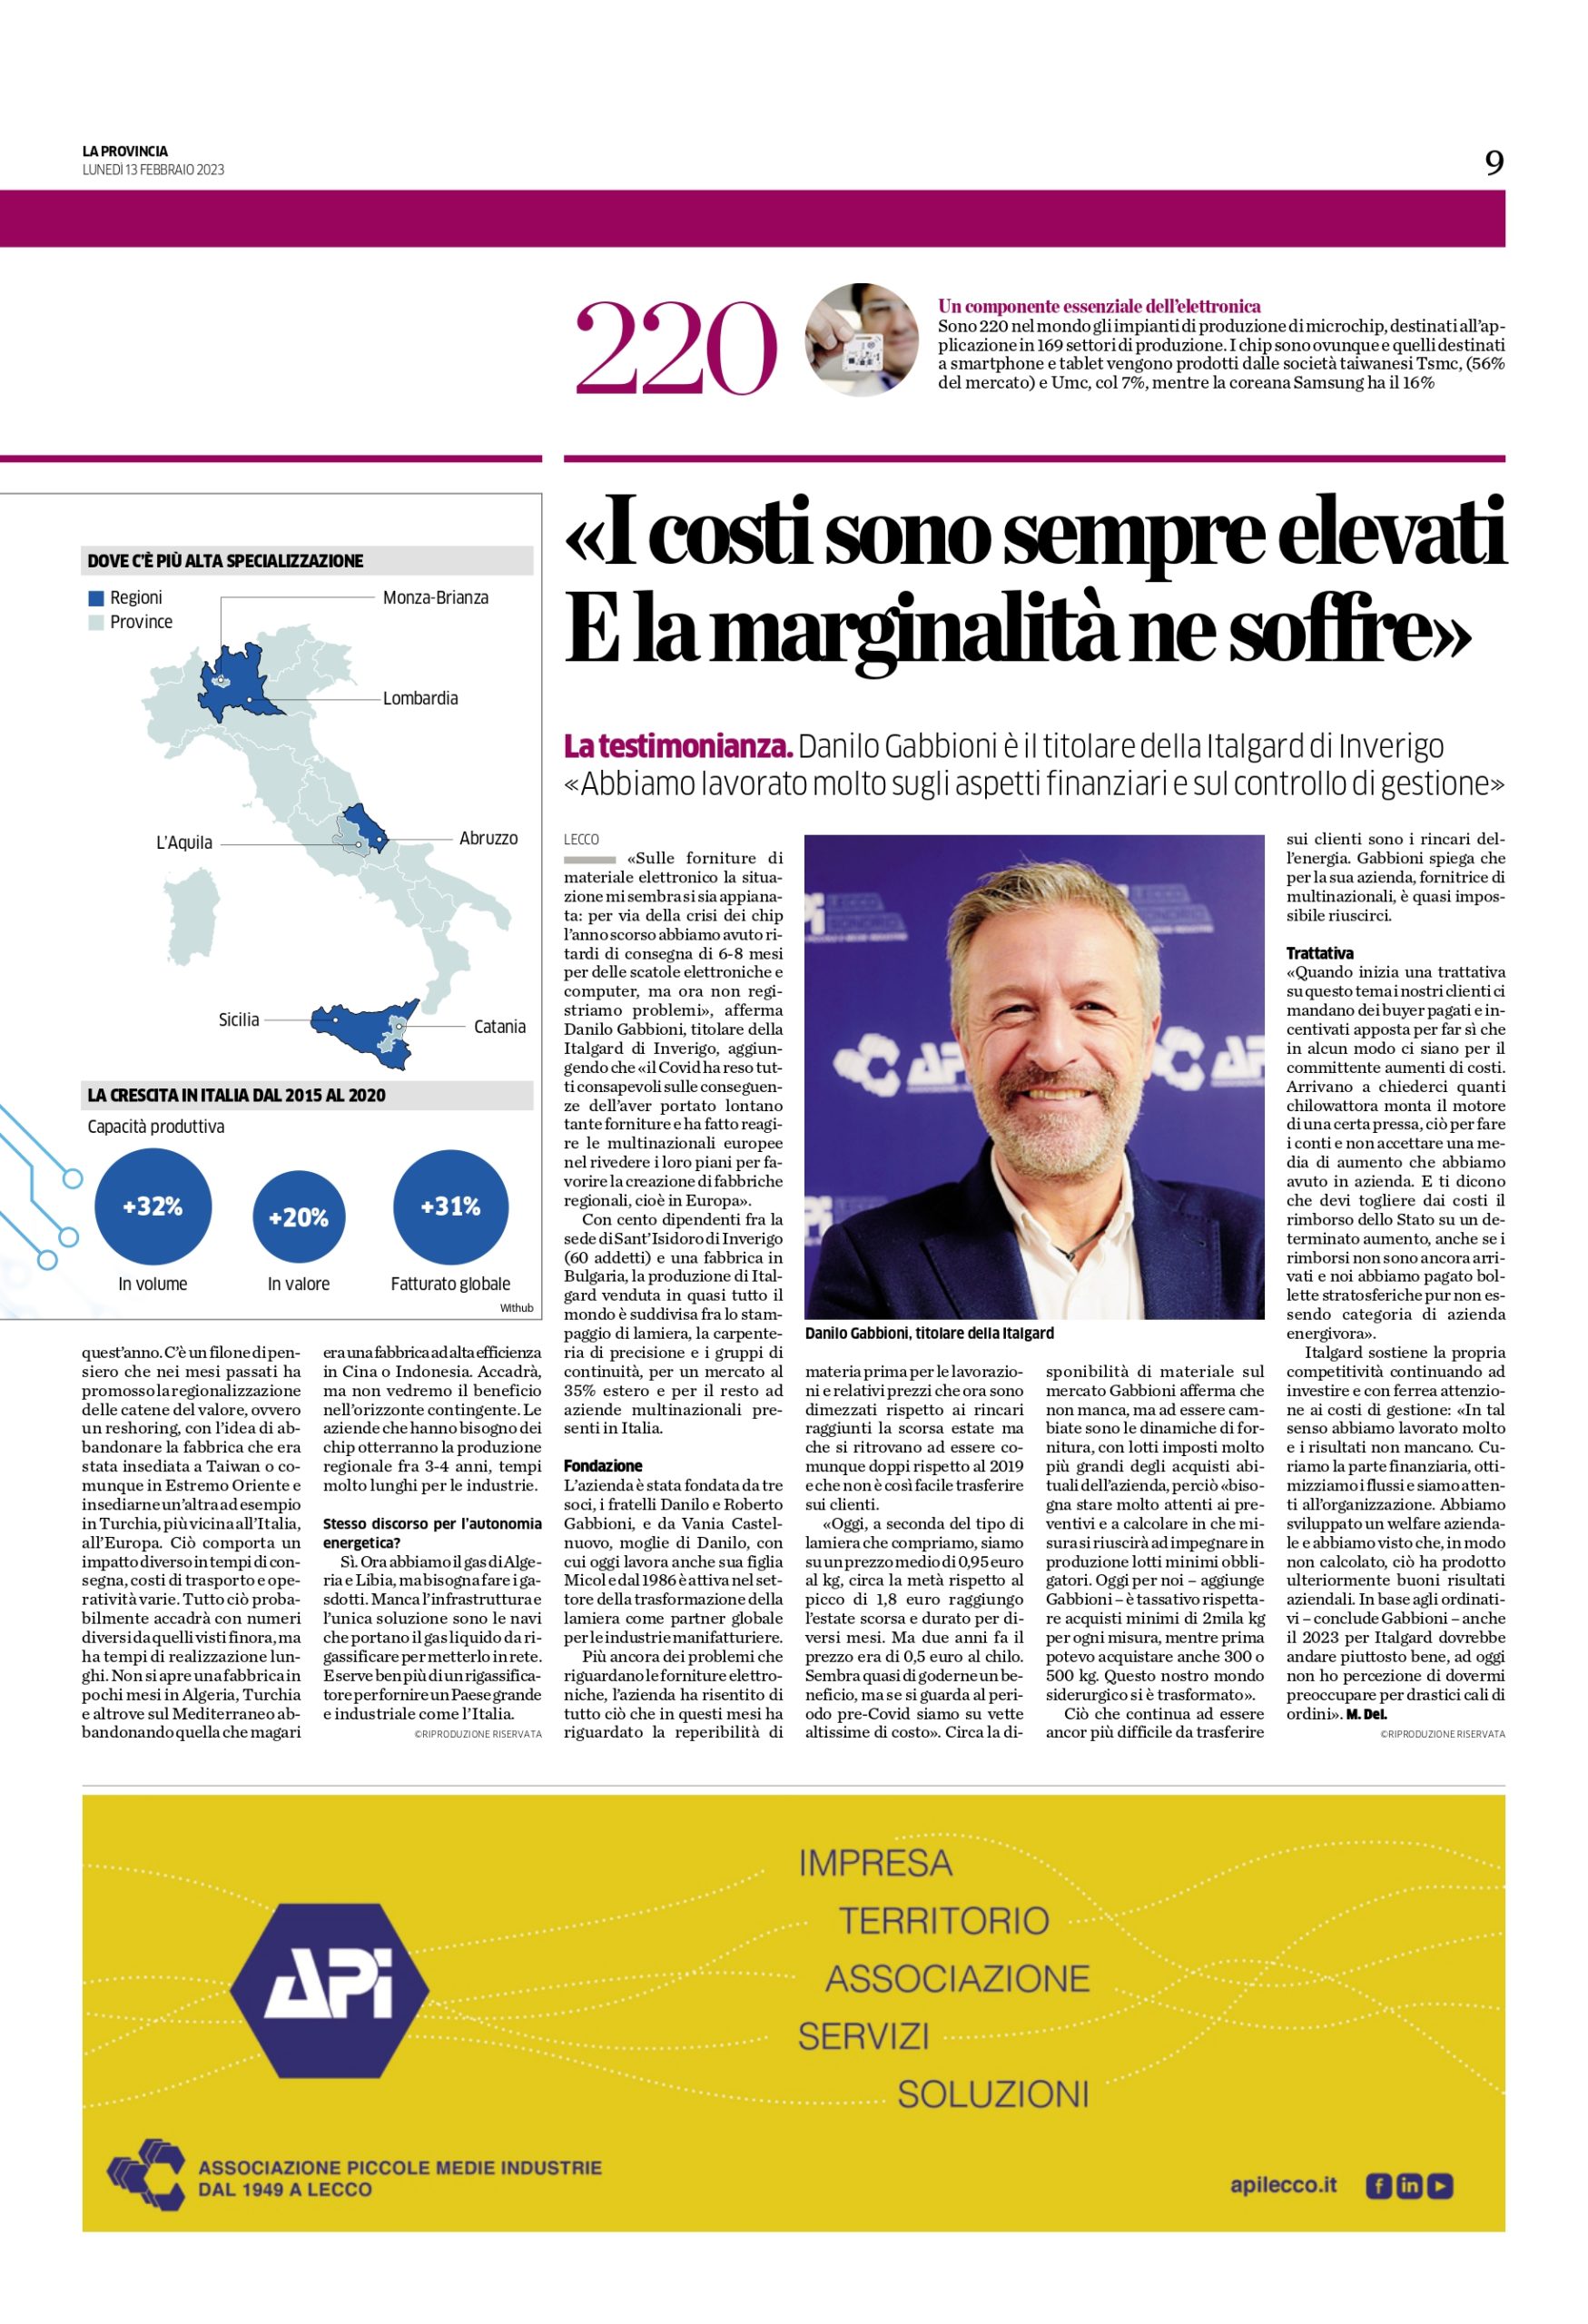
“I costi sono sempre elevati e la marginalità ne soffre”

La Provincia del 13 febbraio 2023, parla Danilo Gabbioni titolare della Italgard e consigliere Api Lecco Sondrio. 


Bilanci 2022: approvazione entro il 2 maggio 2023

Nella pianificazione dell’attività degli studi professionali risulta centrale il termine per l’approvazione dei bilanci perché a esso è collegata una serie di adempimenti prodromici e conseguenti.

Il calendario del 2023 risulta peculiare perché i bilanci al 31 dicembre 2022 dovranno essere approvati entro il 2 maggio 2023, salvo che lo statuto non consenta il rinvio a 180 giorni, ossia al 29 giugno 2023, quando la società sia tenuta alla redazione del bilancio consolidato “ovvero” lo richiedano particolari esigenze connesse alla struttura e all’oggetto della società.

Salvi tali casi, infatti, l’assemblea ordinaria delle spa deve essere convocata almeno una volta l’anno, entro il termine stabilito dallo statuto e comunque non superiore a 120 giorni dalla chiusura dell’esercizio sociale (art. 2364 comma 2 c.c.).

Analogamente, per le srl, il secondo periodo del primo comma dell’art. 2478-bis c.c. stabilisce che il bilancio è presentato ai soci entro il termine stabilito dall’atto costitutivo e comunque non superiore a 120 giorni dalla chiusura dell’esercizio sociale, salva la possibilità di un maggior termine nei limiti e alle condizioni previsti dal citato secondo comma dell’art. 2364 c.c.

Prendendo in considerazione l’ipotesi maggiormente frequente – quella dell’esercizio sociale coincidente con l’anno solare – è da osservare come, ai fini dell’approvazione del bilancio al 31 dicembre 2022, i 120 giorni massimi normativamente previsti scadrebbero il 30 aprile 2023. Questo giorno, però, cade di domenica, ed è festivo anche il successivo primo maggio.

Rispetto a tali circostanze è opportuno evidenziare che, ai sensi dell’art. 2963 comma 3 c.c., in materia di computo dei termini di prescrizione, “se il termine scade in giorno festivo, è prorogato di diritto al giorno seguente non festivo”.

L’art. 1187 c.c., inoltre, stabilisce che “il termine fissato per l’adempimento delle obbligazioni è computato secondo le disposizioni dell’articolo 2963. La disposizione relativa alla proroga del termine che scade in giorno festivo si osserva se non vi sono usi diversi. È salva in ogni caso una diversa pattuizione”.

A fronte di ciò, si osserva come al principio di cui all’art. 2963 comma 3 c.c. sia stata attribuita valenza generale (cfr. Cass. n. 24375/2010).

Si è, inoltre, sottolineato come l’art. 1187 comma 2 c.c. sia suscettibile di essere “inteso nel senso che – dove opera il codice civile ed è prescritto che un comportamento vada tenuto entro un certo termine – il termine è prorogato al giorno successivo, se scade in giorno festivo” (così Cass. n. 9572/2015).

Appare, quindi, legittima una eventuale convocazione dell’assemblea il primo giorno feriale successivo al 30 aprile 2023, ossia il 2 maggio 2023.

Una logica inversa sembra, invece, da seguire con riferimento ai termini degli adempimenti da osservare anteriormente alla data dell’assemblea di approvazione del bilancio (il 2 maggio 2023) e che richiedono il rispetto di un intervallo di tempo minimo.

In tali casi, infatti, la proroga del termine al primo giorno feriale successivo alla scadenza comporterebbe l’effetto contrario di una abbreviazione dell’intervallo, in pregiudizio delle esigenze tutelate dalla previsione del termine medesimo.

Ne consegue che, laddove i termini delle attività in considerazione debbano essere computati “a ritroso”, la relativa scadenza in un giorno festivo determina lo slittamento della medesima al giorno non festivo cronologicamente antecedente (cfr., sul punto, le precisazioni fornite, tra le altre, da Cass. n. 14767/2014 con riguardo ai termini processuali di cui all’art. 155 commi 4 e 5 c.p.c.).

La comunicazione del progetto di bilancio, con la relativa relazione, ai controllori (sindaci e/o revisori), da effettuarsi almeno 30 giorni prima di quello fissato per l’assemblea che deve discuterlo (ex art. 2429 comma 1 c.c.), vale a dire il 2 aprile 2023, anch’esso coincidente con una domenica, dovrà quindi essere effettuata entro il precedente 1° aprile 2023.

Per la medesima ragione, il termine per il deposito del progetto di bilancio con i relativi allegati presso la sede sociale, richiesto “durante” i 15 giorni che precedono l’assemblea (ex art. 2429 comma 3 c.c.), dovrà ritenersi anticipato dal 16 al 15 aprile 2023.

Indicazioni specifiche per Registro Imprese e Agenzia delle Entrate

Occorre, infine, ricordare che taluni adempimenti in tema di approvazione del bilancio coinvolgono il Registro delle imprese e l’Agenzia delle Entrate.

Rispetto a essi è da tenere presente che:

  • ex art. 3 comma 2 del Dpr 558/99, la presentazione delle domande al Registro delle imprese il cui termine cade di sabato o di giorno festivo è reputata tempestiva se effettuata il primo giorno lavorativo successivo;
  • ex art. 7 comma 2 lett. l) del Dl 70/2011 convertito, gli adempimenti e i versamenti previsti da disposizioni relative a materie amministrate da articolazioni del Ministero dell’Economia, comprese le Agenzie fiscali – ancorché previsti in via esclusivamente telematica, ovvero che devono essere effettuati nei confronti delle medesime articolazioni o presso i relativi uffici – i cui termini scadono di sabato o di giorno festivo sono prorogati al primo giorno lavorativo successivo.
     

(MF/ms)


Al debutto la dichiarazione Iva precompilata

Dal prossimo 10 febbraio i soggetti cui è consentita la fruizione del programma di assistenza on line dell’Agenzia delle Entrate, potranno accedere alla bozza del modello IVA 2023, relativo all’anno 2022.

Il servizio è al momento destinato a un numero limitato di operatori economici.

Ai soggetti passivi residenti e stabiliti in Italia che effettuano la liquidazione periodica trimestrale dell’IVA per opzione ex art. 7 del DPR 542/99 – abilitati a decorrere dal 1° luglio 2021 – si sono aggiunti, a partire dalle operazioni effettuate dal 1° gennaio 2022, i trimestrali per opzione che adottano il regime IVA “per cassa” (provv. Agenzia delle Entrate 8 luglio 2021 n. 183994) e i trimestrali “speciali” o “per natura” di cui all’art. 74 comma 4 del DPR 633/72 (provv. Agenzia delle Entrate 12 gennaio 2023 n. 9652).

Non fanno più parte dei soggetti esclusi, in virtù di quanto disposto dal citato provv. n. 9652/2023, coloro che applicano specifici metodi di determinazione dell’IVA (come i produttori agricoli, le aziende di agriturismo, di enoturismo o oleoturistiche) e gli operatori economici per i quali nell’anno di riferimento è stato dichiarato il fallimento o la liquidazione coatta amministrativa.

Mentre con il provvedimento n. 183994/2021, il direttore dell’Agenzia delle Entrate aveva stabilito che la dichiarazione venisse predisposta esclusivamente nei confronti dei soggetti passivi che avessero proceduto, per l’intera annualità, all’integrazione o convalida dei registri IVA, il recente provvedimento n. 9652/2023 ha previsto che a partire dalle operazioni effettuate dal 1° gennaio 2022, la bozza e il servizio di pagamento delle somme risultanti dal modello inviato siano messi a disposizione di tutti i soggetti passivi inclusi nel perimetro del programma di assistenza on line “anche nel caso in cui i registri IVA non siano convalidati o integrati”.

In quest’ultimo caso, tuttavia, occorre sottolineare come la bozza non conterrebbe verosimilmente diverse informazioni che possono essere acquisite solo se fornite volontariamente dal soggetto passivo.

Ai fini della predisposizione del modello dichiarativo, l’Agenzia delle Entrate si avvale, infatti, dei dati delle fatture elettroniche B2B, B2C e B2G emesse mediante il Sistema di Interscambio e di quelli contenuti nelle comunicazioni delle operazioni transfrontaliere (utilizzati anche per la predisposizione delle bozze dei registri), dei dati dei corrispettivi trasmessi telematicamente, delle comunicazioni delle liquidazioni periodiche IVA, nonché delle informazioni fiscali presenti nel sistema informativo dell’Anagrafe tributaria.

Non sono, tuttavia, presenti ulteriori dati, indispensabili per la corretta compilazione del modello IVA, che possono essere acquisiti soltanto attraverso l’integrazione o convalida delle bozze dei registri.

Si pensi, ad esempio, alle informazioni relative all’incasso della fattura.

All’interno del registro precompilato delle vendite, viene proposta una data di esigibilità coincidente con quella dell’operazione, tuttavia i soggetti per i quali nella sezione “Profilo soggetto IVA” è indicato il regime per cassa, qualora l’incasso non sia ancora avvenuto, possono utilizzare la funzione “Modifica data di pagamento” per cancellare la data proposta dall’Agenzia.

In questo modo la fattura resta annotata nel registro del mese in cui è effettuata l’operazione e l’imponibile viene indicato nella comunicazione della liquidazione periodica del trimestre di riferimento; l’imposta confluirà, invece, nella LIPE del trimestre in cui il pagamento è ricevuto, grazie alla funzionalità “Visualizza e integra le tue fatture con IVA sospesa”.

Se il soggetto passivo ha modificato come sopra il registro, nel rigo VE37 del modello IVA 2023 dovrebbero essere presenti le operazioni attive effettuate nell’anno con IVA esigibile negli anni successivi.

Quanto alla procedura di convalida o integrazione della bozza del registro degli acquisti, si ricorda che attraverso la funzione “Modifica ulteriori dati” è possibile:

  • variare la percentuale di detrazione dell’IVA presente nel documento annotato (distintamente per ciascuna aliquota);
  • indicare la categoria di appartenenza del bene o servizio acquistato, specificando se si sia in presenza di “Beni ammortizzabili”, “Beni strumentali non ammortizzabili”, “Beni per la rivendita ovvero per la produzione di beni e servizi”, “Altro” o “Beni non inerenti l’attività”.
Ciò dovrebbe consentire di vedere evidenziati correttamente gli imponibili e la relativa imposta detraibile nei righi da VF1 a VF13 del modello IVA, nonché di trovare già compilato il rigo VF29 “Ripartizione totale acquisti e importazioni”.

La precisione e completezza del quadro VJ dipenderà invece dalla circostanza che il soggetto passivo abbia proceduto all’inversione contabile in via elettronica mediante SdI.

Va segnalato, al proposito, che l’Agenzia delle Entrate riteneva obbligatoria, nel 2022, ai fini della predisposizione dei registri IVA precompilati, l’integrazione elettronica in caso di reverse charge interno (cfr. FAQ 11 luglio 2022 presente nella sezione di Assistenza on Line del portale “Fatture e Corrispettivi”).
 

(MF/ms)


Gestione Separata Inps: aliquote contributive reddito 2023

L’istituto, con la circolare n. 12 del 1° febbraio 2023, determina le aliquote contributive di reddito valevoli per l’anno 2023 da applicare ai soggetti iscritti alla Gestione Separata.
Ricordiamo che la legge di Bilancio 2022 aveva stabilito l’incremento dell’aliquota contributiva sino all’1,31% a sostegno del fondo per l’indennità di disoccupazione (Dis-Coll).
 
Nei contenuti della circolare Inps sono presenti le tabelle riepilogative con le quali è possibile verificare le diverse fattispecie di iscritti alla Gestione Separata, abbinati alle relative aliquote di contribuzione.
Nella generalità dei casi l’aliquota complessiva è pari al 35,03%; per le categorie ove il contributo Dis-Coll è assente il valore è pari al 33,72%, mentre per i liberi professionisti l’aliquota Iscro (indennità straordinaria di continuità reddituale e operativa) è pari al 26,23%.
Consolidata al 24% l’aliquota per gli iscritti appartenenti ad altre gestioni previdenziali obbligatorie o già pensionati, sia collaboratori che liberi professionisti.
 
Ripartizione dei contributi
La ripartizione degli oneri contributivi è pari a 2/3 a carico del committente e 1/3 a carico del percipiente.
L’azienda committente ha l’obbligo di versare il totale dei contributi calcolati entro il giorno 16 del mese successivo a quello di effettiva corresponsione del compenso, tramite modello F24 telematico.
 
Minimale e massimale contributivo
Il minimale di reddito per l’anno 2023 è pari a € 17.504,00, mentre il massimale è pari a € 113.520,00.
 
Per ottenere l’accredito contributivo di un’intera annualità previdenziale, si devono versare almeno i seguenti importi:
  • iscritti con aliquota al 24%: € 4.200,96;
  • professionisti con aliquota del 26,23%: € 4.591,30;
  • collaboratori e assimilati con aliquota del 33,72%: € 5.902,35;
  • collaboratori e assimilati con aliquota del 35,03%: € 6.131,65.
 
(FP/am)


Inps: valori per il calcolo delle contribuzioni all’1 gennaio 2023

Con la circolare n. 11 del 1° febbraio2023, l’Inps comunica i nuovi minimali ai fini contributivi in vigore dal 1° gennaio 2023.
 
È possibile consultare tutte le tabelle relative ai nuovi valori disponibili negli allegati alla circolare: di seguito proponiamo la sintesi dei principali valori per l’anno 2023.
 
Minimali retribuzione giornaliera
Gli importi dei minimali sono sostanzialmente rimasti invariati per effetto della variazione percentuale dell’indice medio del costo della vita calcolato dall’Istat che, per l’anno 2022, è risultata pari all’ 8,1%.
Pertanto il limite di trattamento minimo mensile di pensione risulta essere pari a € 567,94, mentre il limite di retribuzione giornaliera risulta equivale a € 53,95.
Di seguito i nuovi minimali giornalieri per l’anno 2023:
 
  Dirigente Impiegato Operaio
Industria € 149,23 € 53,95 € 53,95
Artigianato ——- € 53,95 € 53,95
Commercio € 149,23 € 53,95 € 53,95
 
Lavoratore a part-time
Il minimo orario deve essere conteggiato secondo la seguente formula:
(minimale giornaliero x 6) / (ore settimanali previste dall’orario dei lavoratori a tempo pieno)
Ad esempio, nell’ipotesi di orario di 40 ore settimanali, il procedimento sarà il seguente:
€ 53,95 x 6gg / 40h = € 8,09
 
Lavoratori a domicilio
Il limite minimo di retribuzione giornaliera per i lavoratori a domicilio è ragguagliato a € 53,95.
 
Massimale annuo
Il massimale annuo della base contributiva pensionabile, previsto dall’art. 2 comma 18 della Legge 335/95, da applicarsi per i nuovi iscritti all’INPS dal 1° gennaio 1996 e per coloro che optano per la pensione con il sistema contributivo (solo dal 1° gennaio 2001), viene stabilito per l’anno 2023 a € 113.520,00.
Si rammenta che dal 1° gennaio 2003 è stato soppresso il massimale contributivo, di cui all’art. 3, comma 7, del D. LGS. n. 181/97, previsto per i dirigenti di aziende industriali.
 
Aliquota aggiuntiva 1%
L’aliquota aggiuntiva dell’1% prevista a carico del lavoratore per retribuzioni superiori alla prima fascia di retribuzione pensionabile nell’anno 2023, deve essere applicata su retribuzioni mensili superiori a € 4.349,00 (pari a € 52.190,00 annui).
Ricordiamo che il versamento del contributo aggiuntivo deve essere effettuato con il criterio della mensilizzazione.
 
Rivalutazione dell’importo per prestazioni di maternità obbligatoria
Con riferimento alle istruzioni fornite con circolare n. 181 del 16.12.2002, si comunica che l’importo dell’indennità di maternità obbligatoria a carico del bilancio dello Stato ai sensi di quanto disposto dall’art. 78 del D.Lgs. 26.03.2001 n. 151, per l’anno 2023 è pari a € 2.360,66.
 

Retribuzione annua concedibile riferita al congedo straordinario di cui all’art.42, comma 5, del decreto legislativo 26 marzo 2001, n. 151.

L’art. 42, comma 5 e seguenti, del decreto legislativo 26 marzo 2001, n.151 riconosce il diritto a soggetti specificamente individuati di fruire, entro sessanta giorni dalla richiesta, del congedo di cui al comma 2, dell’articolo 4, della legge 8 marzo 2000, n. 53, per assistenza di persone con handicap in situazione di gravità accertata ai sensi dell’articolo 4, comma 1, della legge 5 febbraio 1992, n. 104.
In particolare il comma 5-ter prevede “Durante il periodo di congedo, il richiedente ha diritto a percepire un’indennità corrispondente all’ultima retribuzione, con riferimento alle voci fisse e continuative del trattamento, e il periodo medesimo è coperto da contribuzione figurativa; l’indennità e la contribuzione figurativa spettano fino a un importo complessivo massimo di euro 43.579,06 annui per il congedo di durata annuale. Detto importo è rivalutato annualmente, a decorrere dall’anno 2011, sulla base della variazione dell’indice Istat dei prezzi al consumo per le famiglie di operai e impiegati.”
A tale riguardo si comunica che per gli effetti della rivalutazione la retribuzione annua concedibile riferita al congedo straordinario di cui trattasi non può eccedere, per l’anno 2023, l’importo, arrotondato all’unità di euro, pari a € 53.687,00.
 
Regolarizzazione relative al mese di gennaio 2023
Le aziende potranno regolarizzare le eventuali differenze relative al mese di gennaio 2023 entro il giorno 16 del terzo mese successivo a quello di emanazione della presente circolare (quindi entro il 16 maggio 2023): la regolazizzazione non comporta oneri aggiuntivi.
Ai fini della compilazione del modello UniEmens le aziende utilizzeranno la sezione PosContributiva dello stesso flusso con le seguenti modalità:
  • calcoleranno le differenze tra le retribuzioni imponibili in vigore al 1° gennaio 2023 e quelle assoggettate a contribuzione per lo stesso mese;
  • le differenze così determinate saranno portate in aumento delle retribuzioni imponibili individuali del mese in cui è effettuata la regolarizzazione, da riportare nell’elemento <Imponibile> di <Dati Retributivi> di <Denuncia individuale>, calcolando i contributi dovuti sui totali ottenuti.
In seguito l’istituto provvederà all’aggiornamento delle tabelle con apposito messaggio e nelle sezioni online del proprio portale.
 
(FP/am)


Inps: trattamenti di integrazione salariale

L’Inps, con la circolare n. 14 del 3 febbraio 2023, comunica gli importi massimi mensili rivalutati e valevoli per l’anno 2023, da corrispondere ai titolari dei trattamenti di integrazione salariale (cassa integrazione ordinaria, straordinaria, agricola e fis), di indennità disoccupazione NASpI e Dis-Coll nonché dell’assegno per lavoratori socialmente utili.
Con la riforma degli ammortizzatori sociali attivata lo scorso anno, ai trattamenti di integrazione salariale viene applicato un unico valore massimale ricalcolato secondo la rivalutazione corrispondente all’indice Istat annuo, anziché il precedente meccanismo delle due fasce di trattamento retributivo rispetto alla retribuzione mensile del lavoratore,
Di seguito la tabella riepilogativa dei trattamenti in vigore dal 1° gennaio 2023.


TRATTAMENTI DI INTEGRAZIONE SALARIALE
di cui art. 3, comma 5-bis DL 148/2015
Retribuzione massimale dal 1° gennaio 2023
Cassa Integrazione Ordinaria (CIGO)
Casa Integrazione Straordinaria (CIGS)
Cassa Integrazione Salariale Operai Agricoli (CISOA)
Assegno Integrazione Salariale (FIS)
Importo lordo Importo netto
€ 1.321,53 € 1.244,36
Settore Edile e Lapideo (per intemperie stagionali) € 1.585,84 € 1.493,23
INDENNITA’ DI DISOCCUPAZIONE NASpI Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2023 € 1.352,19
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2023 € 1.470,99
(no riduzione 5,84%)
INDENNITA’ DI DISOCCUPAZIONE Dis-Coll Importo lordo
Retribuzione mensile di riferimento dal 1° gennaio 2023 € 1.352,19
(no riduzione 5,84%)
Importo massimo mensile dal 1° gennaio 2023 € 1.470,99
(no riduzione 5,84%)
INDENNITA’ PER ATTIVITA’ SOCIALMENTE UTILI Importo lordo
Importo assegno dal 1° gennaio 2023 € 656,44
(no riduzione 5,84%)

 
(FP/am)