1

Parità di genere: bando regionale per promuovere la certificazione

Il bando supporta economicamente le imprese lombarde che vogliano conseguire la certificazione della parità di genere, in attuazione della DGR n.7561 del 15 dicembre 2022.
La legge n.162/2021 cosiddetto “codice delle pari opportunità” è la norma di riferimento più recente, che stabilisce l’unica forma valida di certificazione per contrastare il gender gap.

La certificazione consente alle aziende di valorizzare procedure esistenti o di implementare nuove procedure e regole interne che favoriscano il superamento del gap fra uomini e donne in termini di mansionari, copertura di ruoli di maggiore responsabilità, compensi, welfare, partecipazione paritaria a tavole rotonde e incontri, sostegno ad iniziative per garantire inclusione e pari opportunità. Per le Pmi sono previsti indicatori di gender gap semplificati, rispetto ad aziende più strutturate e numerose, pertanto l’impegno richiesto ad una Pmi è proporzionato alla sua complessità.
Le risorse provengono dalla programmazione regionale che attinge al FSE Fondo Sociale Europeo plus 2021-2027 e possono coprire due voci di spesa:

Linea A – co-finanziamento per l’acquisto della consulenza (competenza dimostrabile) per avviare le attività propedeutiche al conseguimento della certificazione di genere sopra specificate.
Linea B – co-finanziamento delle spese sostenute dalle imprese per ottenere la certificazione.
Il valore del voucher varia in relazione al numero di dipendenti delle sedi operative / unità produttive localizzate sul territorio di Regione Lombardia ed è fruibile all’interno dei seguenti massimali:


Numero di dipendenti Valore massimo del voucher
per servizi consulenziali

(Linea A)
Valore massimo del voucher
per servizio di certificazione

(Linea B)
da 1 a 9 dipendenti 2000 2000
da 10 a 49 dipendenti 4000 4000
da 50 a 125 dipendenti 5000 7000
da 126 a 249 dipendenti 7000 9000
Per entrambe le Linee di finanziamento il contributo pubblico erogato per singola impresa non può superare l’80% delle spese ammissibili. Entrambi i contributi vengono riconosciuti, e quindi liquidati, esclusivamente ai beneficiari che avranno ottenuto la certificazione della parità di genere, quindi a spese fatte. Il contributo è concesso a fondo perduto, sotto forma di voucher aziendale, destinato ai soggetti in possesso dei requisiti.

Sul sito regionale si trovano tutti i dettagli.

La misura si inserisce nella strategia italiana 2021 – 2025 del Pnrr.

Api Lecco Sondrio può dare indicazioni per orientarsi in questa materia ed eventualmente organizzare corsi per formare il personale che vorrà intraprendere la strada per la certificazione: 0341.282822, silvia.negri@api.lecco.it.

(SN/am)


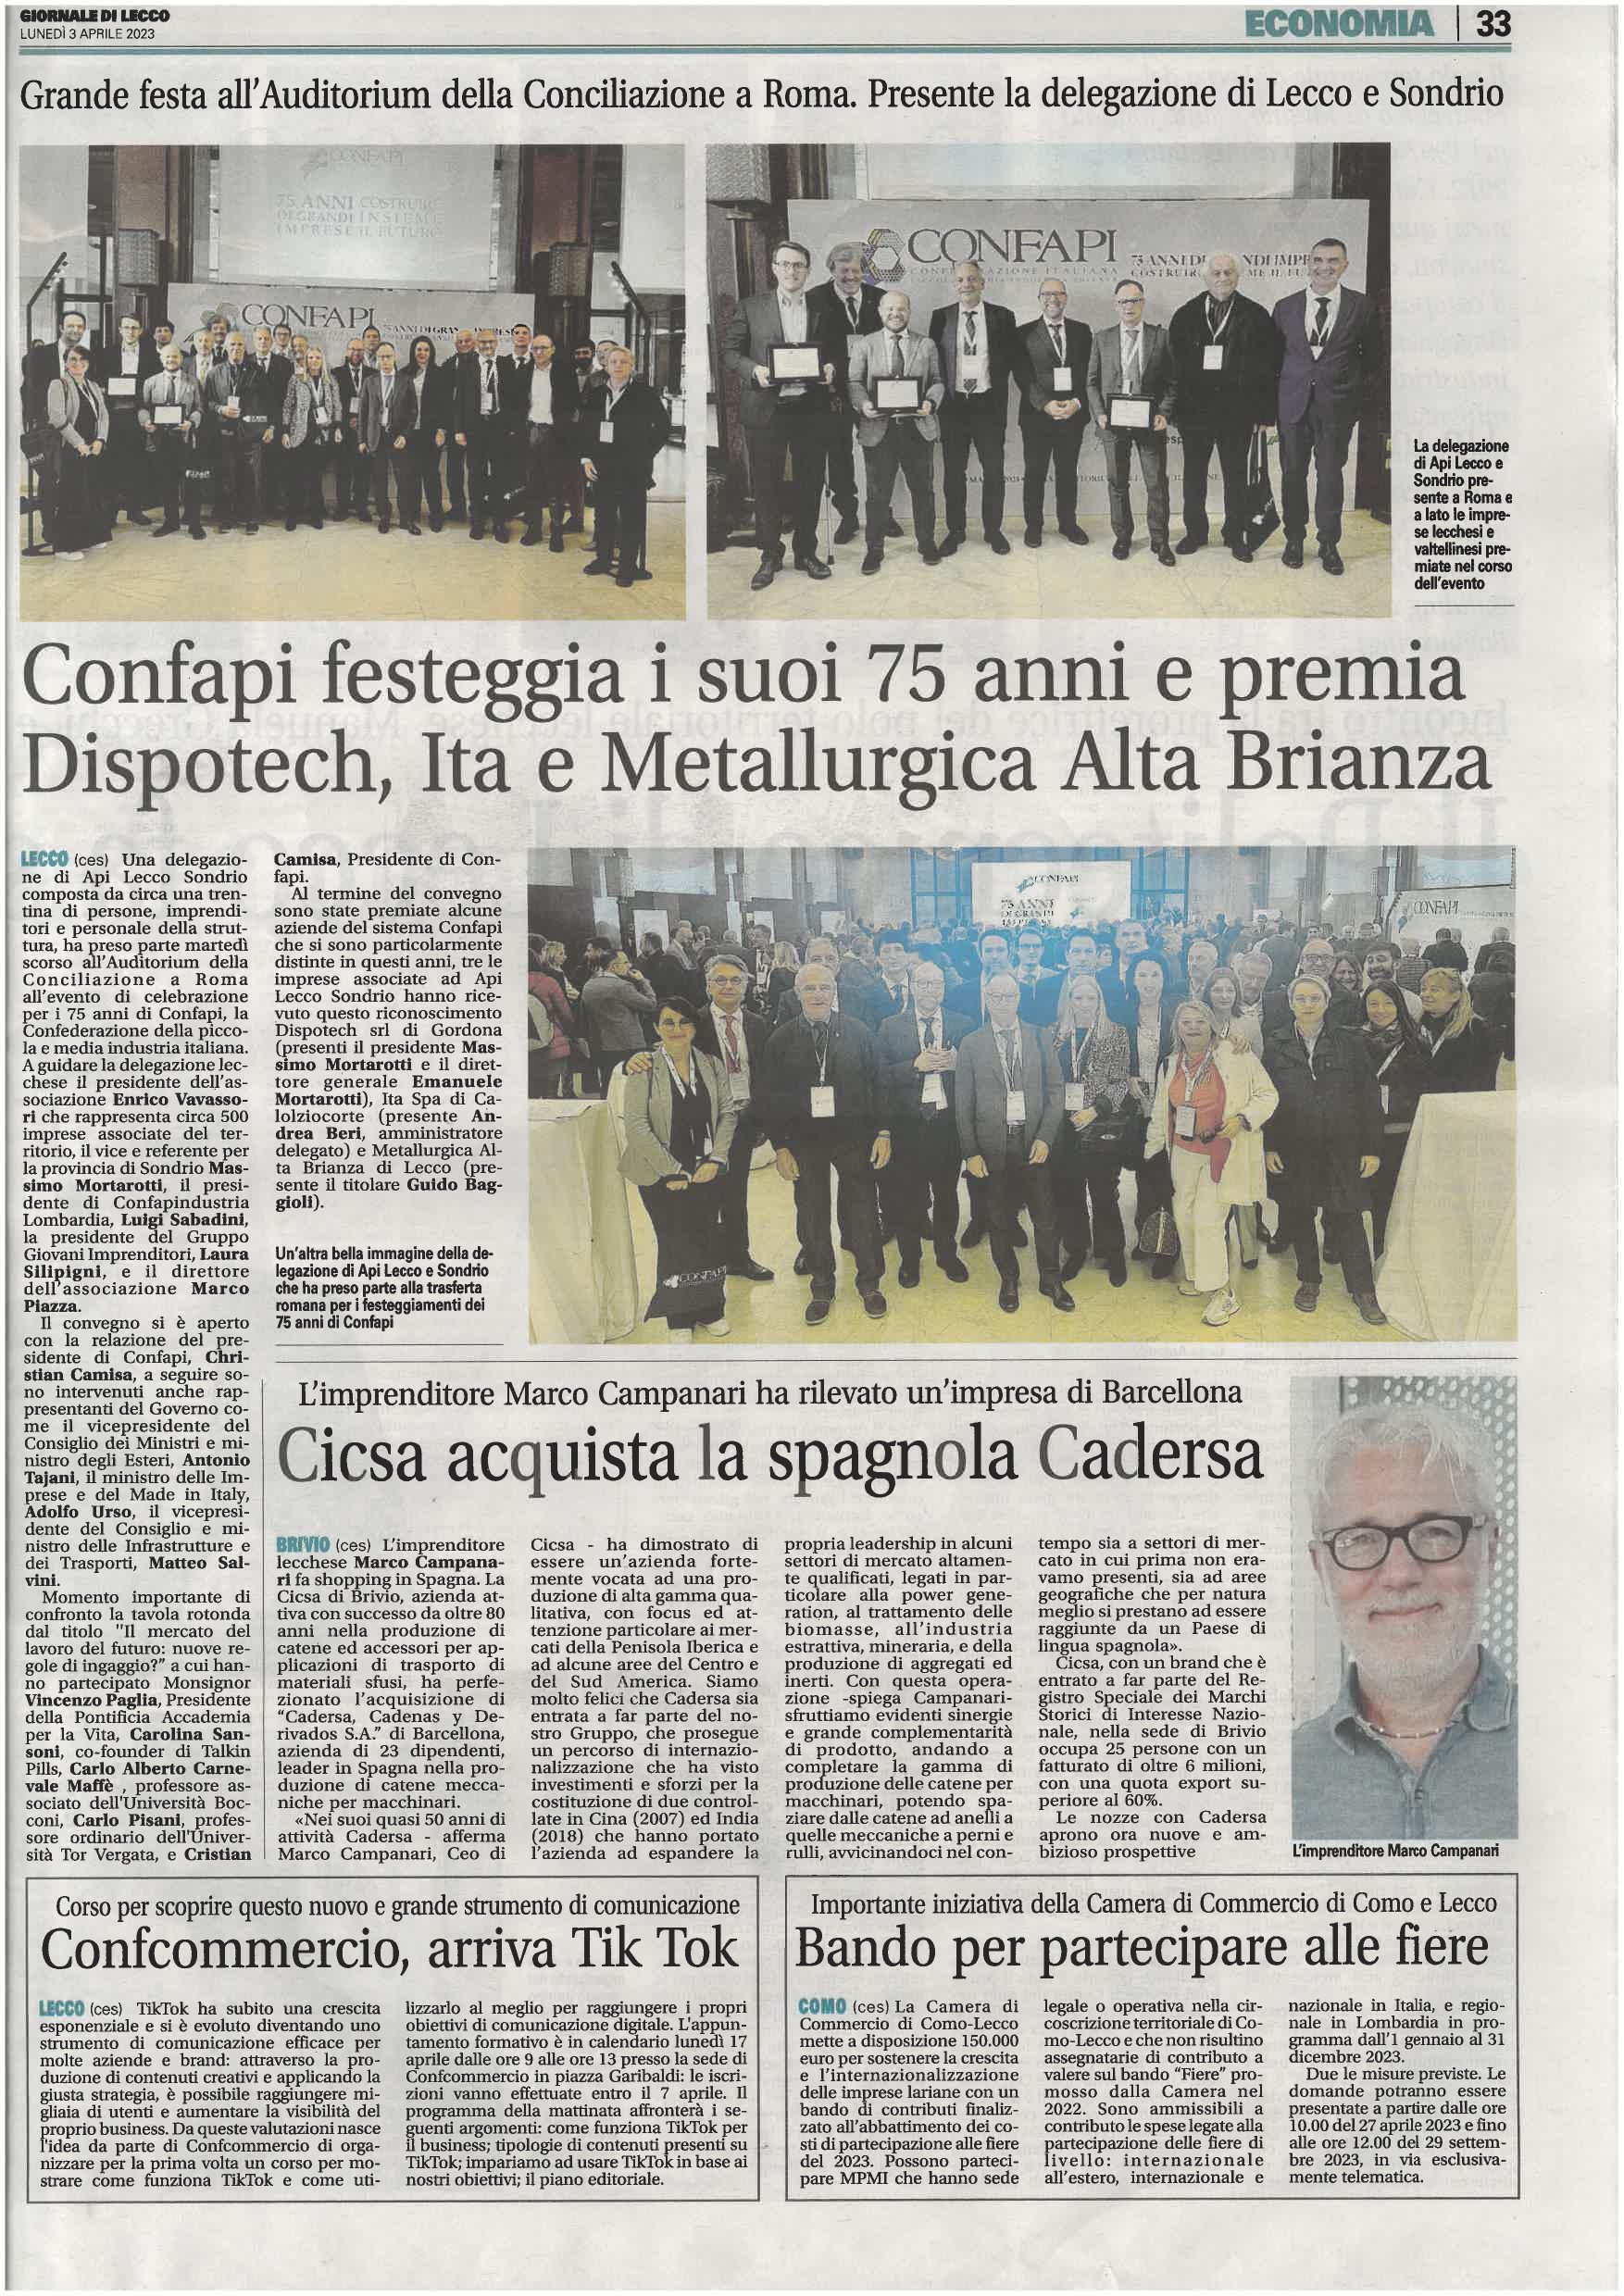
Confapi 75: la rassegna stampa nazionale

In allegato tutti gli articoli pubblicati sulla stampa nazionale riguardo i festeggiamenti per i 75 anni di Confapi. 


Confapi festeggia i suoi 75 anni e premia Dispotech, Ita e Metallurgica Alta Brianza

Il Giornale di Lecco, articolo sulla trasferta romana di Api Lecco Sondrio.


Il Politecnico fa squadra con imprese e scuole

Il Giornale di Lecco del 3 aprile 2023, servizio sull’incontro dedicato al mondo universitario e aziende.


Aua Point: scadenza posticipata al 30 luglio 2023

In extremis, Regione Lombardia delibera la proroga di 4 mesi della scadenza per l’inserimento nel portale Aua Point dei dati chimici rilevati con le analisi periodiche alle emissioni in atmosfera, svolte nel 2022.
La scadenza e i soggetti obbligati erano descritti nella precedente circolare Api n.125 del 9 marzo 2023.

Il 30 marzo 2023 abbiamo invece ricevuto il decreto regionale n.4503 del 27/03/2023 che si allega e che stabilisce il differimento del termine.
Chi fosse in ritardo può ancora controllare se l’adempimento è applicabile alla propria realtà, consultando l’elenco delle attività con emissioni “in deroga” art.272 c.2 del Testo Unico Ambientale n.152/2006 e smi.

Nel merito, la delibera comprende alcuni chiarimenti tesi a dipanare i dubbi di coloro che avevano già tentato di ottemperare all’obbligo.

Si consiglia di prendere visione della delibera, in particolare della pagina “allegato”.

(SN/am)


Contributi camerali per le fiere internazionali, nazionali e regionali

La Camera di Commercio di Como-Lecco conferma, anche per quest’anno, la misura di sostegno alle micro, piccole e medie imprese (MPMI) delle province di Como e di Lecco, finalizzata all’abbattimento dei costi di partecipazione alle fiere internazionali all’estero, nazionali e internazionali in Italia, regionali in Lombardia, organizzate nel periodo compreso tra il 1° gennaio e il 31 dicembre 2023.

L’agevolazione, che ha una dotazione finanziaria complessiva pari a 150.000 euro, consiste in un contributo a fondo perduto (erogato con ritenuta d’acconto del 4%) nella misura del 50% dei costi sostenuti, al netto di IVA, secondo i valori della seguente tabella:

Natura della manifestazione
Investimento minimo(*)
Importo contributo massimo
Fiere regionali in Lombardia euro 2.000,00 euro 2.500,00
Fiere internazionale e nazionali
in Italia
euro 2.500,00 euro 2.500,00
Fiere internazionali all’estero
(UE ed extra UE) 
euro 2.500,00 euro 5.000,00

 (*) sommatoria delle spese ammissibili da sostenere obbligatoriamente a pena di decadenza.


 Le spese ammissibili comprendono:

  • noleggio degli spazi espositivi
  • allestimento stand
  • assicurazioni collegate all’esposizione
  • iscrizione al catalogo ufficiale
  • servizio di trasporto del materiale da allestimento ed espositivo fatturato da soggetti terzi
  • servizi accessori (hostess, steward, interpretariato, sicurezza)
  • costi per la partecipazione a iniziative promozionali previste dal programma ufficiale della fiera
  • progettazione e traduzione in lingua straniera di cataloghi, brochure, presentazioni aziendali


Ogni impresa potrà presentare solo una domanda e riferita a una sola manifestazione fieristica.

Non potranno richiedere il bonus le imprese assegnatarie* del contributo “Fiere internazionali all’estero, internazionali e nazionali in Italia, regionali in Lombardia” – anno 2022 della Camera di Commercio di Como-Lecco.

*Per “impresa assegnataria” si intende quella inserita nella graduatoria delle “ammesse al contributo”, indipendentemente dal fatto che lo stesso sia stato o meno erogato a seguito di rendicontazione delle spese o di mancata rendicontazione.


Calendario
27 aprile 2023 – 29 settembre 2023 Periodo per la presentazione delle domande (salvo esaurimento fondi)
27 novembre 2023 Approvazione domande ammissibili 
29 febbraio 2024 Termine presentazione rendicontazione
2 maggio 2024 Erogazione contributi


L’assegnazione del contributo avviene con procedura a sportello valutativo, secondo l’ordine cronologico di presentazione della domanda.


Ulteriori informazioni e il modulo di richiesta del bonus sono disponibili cliccando qui.

(GF/am)


Esenzioni Conai: scadenza 28 febbraio, ricevibili in ritardo entro il 30 marzo

Come comunicato nella precedente circolare API n.34 del 19/01/2023, il 28 febbraio 2023 era la scadenza per gli esportatori di merce imballata, che potevano ottenere il “rimborso” del contributo pagato sugli imballaggi acquistati in Italia ma venduti su territorio estero.

Ora si ricorda che

  • le richieste pervenute entro 30 giorni dal suddetto termine (quindi entro giovedì 30 marzo 2023) non vengono respinte da Conai ma viene comunque riconosciuto il rimborso del 75% dell’importo spettante, ferme restando le preliminari verifiche di congruità delle istanze presentate;
Si ricorda infine che a partire dal 1° gennaio 2022, agli imballaggi vuoti destinati, sin dal momento del loro acquisto/importazione, ad essere esportati nella loro totalità, può essere applicata un’esenzione totale del Contributo ambientale Conai.

Per approfondimenti della procedura si può consultare la circolare “nuova procedura di esenzione per export” disponibile alla pagina delle esenzioni CLICCANDO QUI. 

(SN/am)


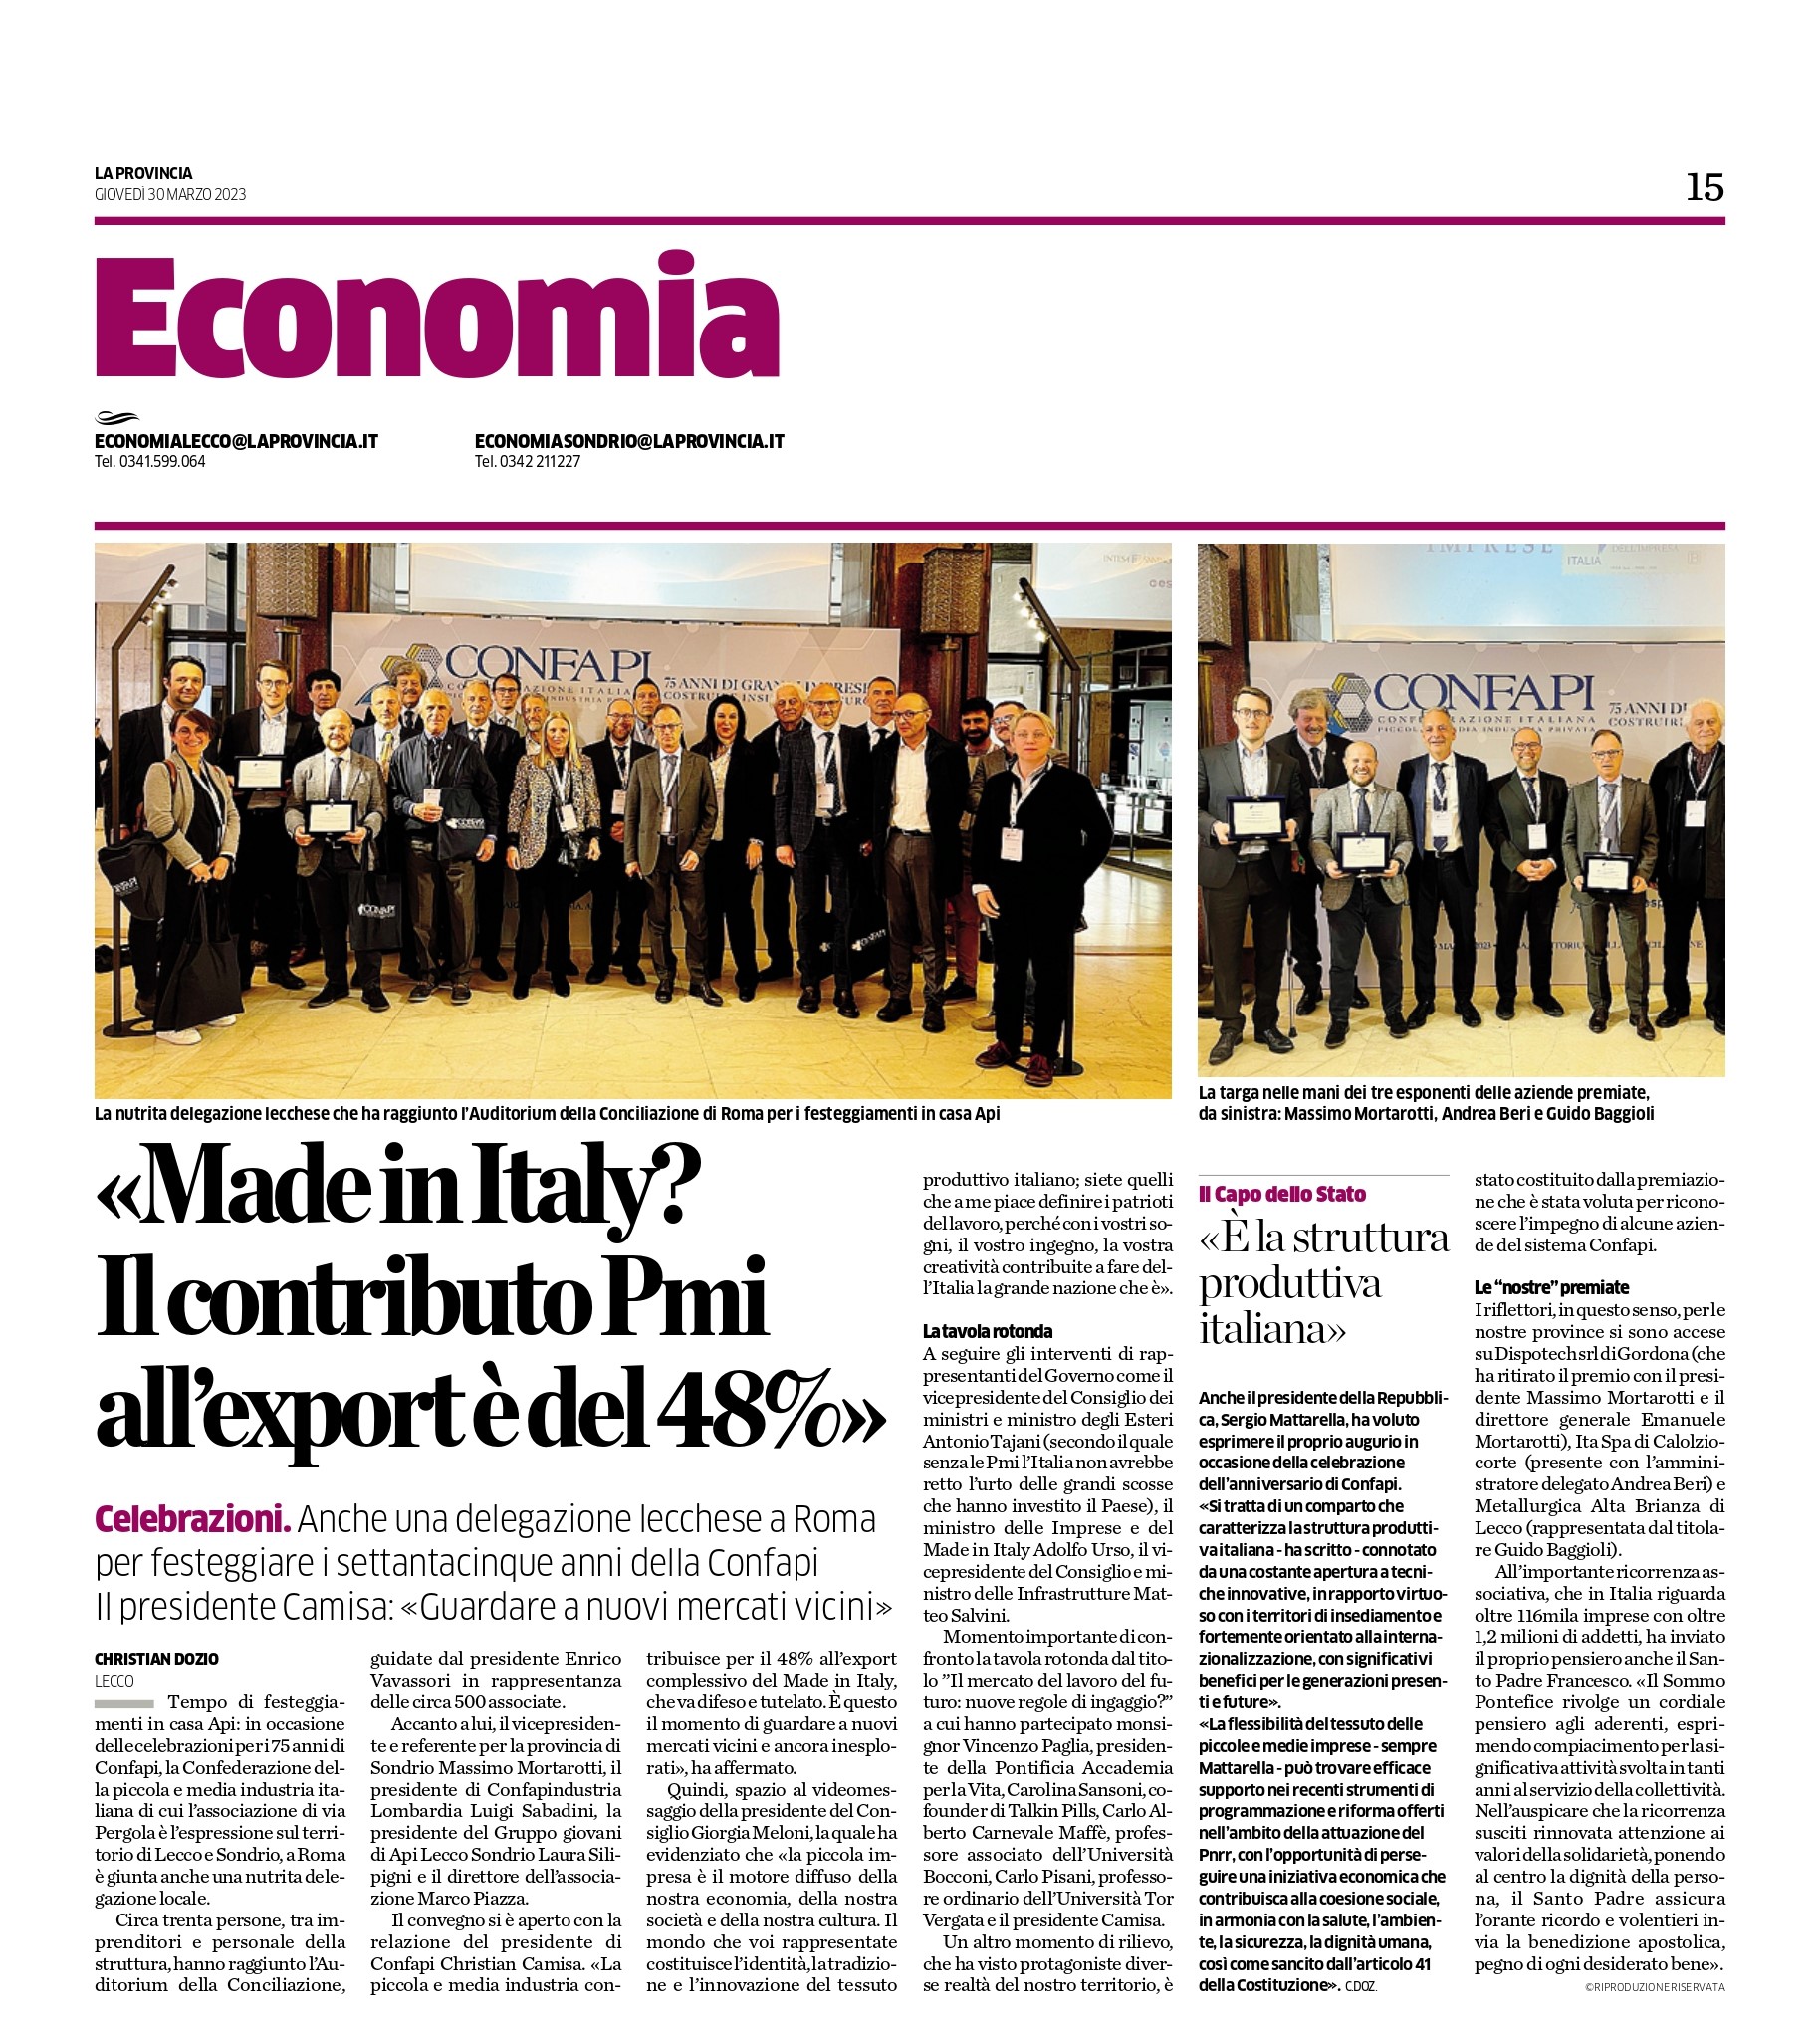
Confapi 75, aziende Api Lecco Sondrio premiate: rassegna stampa

Gli articoli pubblicati dopo il comunicato stampa diffuso ieri sulla delegazione della nostra associazione presente a Roma per i 75 anni di Confapi.


Lavori usuranti e lavoro notturno: comunicazione on-line entro il 17 aprile 2023

I datori di lavoro che hanno impiegato nell’anno 2022 dipendenti in lavorazioni c.d. “usuranti” o in lavoro notturno, devono predisporre entro il 31 marzo 2023 la comunicazione obbligatoria modello LAV_US al Ministero del Lavoro e Politiche Sociali attraverso l’applicazione “usuranti” presente sul portale ministeriale cliclavoro
 
Modalità di comunicazione
A seguito delle nuove disposizioni ministeriali, l’accesso all’ applicazione “usuranti” è possibile solo con credenziali Spid o Cie. Ricordiamo che la comunicazione è di tipo statistico e la sua funzione è quella di fornire un monitoraggio dei periodi in cui ogni lavoratore ha svolto lavori di cui all’art. 1, co. 1. lettere da a) a d) del D.Lgs. n.67/2011 ovvero:
  1. Il lavoro usurante ai sensi del D.M. 19 maggio 1999;
  2. Il lavoro usurante notturno;
  3. Il lavoro usurante a catena;
  4. Il lavoro usurante autisti.
 
Per quanto riguarda la tipologia di comunicazione, inizio del lavoro a catena, evidenziamo che per la stessa i tempi d’invio del modello LAV_US sono entro i 30 giorni dal suo inizio.
 
Segnaliamo che nel modello vanno inseriti i dati anagrafici aziendali e dei singoli lavoratori impegnati nelle attività usuranti, suddivisi per unità produttiva ove svolgono attività; il caricamento è possibile anche attraverso un file massivo in formato.csv.
Il modello appare con le seguenti sezioni da compilare:
  • “datore di lavoro”, in cui vanno indicati i dati aziendali;
  • “dati Inps“, con l’indicazione del codice statistico contributivo, codice di autorizzazione e n. matricola;
  • “dati Inail” con l’indicazione del codice cliente Inail;
  • “altro Ente” in cui va indicato l’eventuale altro ente a cui l’azienda risulta iscritta;
  • “elenco delle unità produttive” in cui vanno indicate le unità produttive nelle quali sono impiegati lavoratori in attività usuranti (anche in somministrazione), riportando i loro dati anagrafici, il codice fiscale e il periodo nel quale ha svolto le lavorazioni usuranti;
  • “dati di invio”.
 
Sanzioni
È prevista una sanzione amministrativa da € 500,00 a € 1.500,00 in caso di mancata osservazione dell’obbligo di comunicazione.
 
Servizio di assistenza
Le richieste di chiarimento possono essere inoltrate al servizio di assistenza attivato dalla Direzione generale per le politiche dei servizi per il lavoro attraverso il format da compilare all’indirizzo oltre alle risposte a quesiti FAQ
da consultare prima della compilazione.

 
(FP/fp)


Fatturazione elettronica: non è sanzionato il codice natura errato

Sin dall’introduzione dell’obbligo di fatturazione elettronica, ha sollevato dubbi la questione relativa alle conseguenze sanzionatorie derivanti da un’errata indicazione, nei file XML, dei c.d. “codici natura”, che definiscono il trattamento delle operazioni per le quali non è applicata l’IVA.

Il tema è stato marginalmente affrontato nella circ. n. 6/2023, in cui l’Agenzia delle Entrate ha considerato violazioni meramente formali – in linea di principio non sanzionabili – quelle derivanti dall’emissione di fatture elettroniche via SdI che pur riportando un’errata indicazione del “codice natura”, sono correttamente computate nella liquidazione periodica IVA.

Nella risposta fornita, l’Agenzia delle Entrate osserva che il c.d. “codice natura” non sarebbe un elemento previsto dall’art. 21 del Dpr 633/72; un’eventuale errata indicazione che non incida sulla corretta liquidazione dell’imposta costituirebbe, dunque, una violazione meramente formale.

Fermo restando che l’impiego di un “codice natura” in luogo di un altro non è mai suscettibile di incidere sulla liquidazione periodica dell’IVA (riguardando operazioni per le quali non è dovuto l’addebito dell’imposta in rivalsa), è forse opportuno effettuare un distinguo tra le differenti tipologie utilizzate.

Per le operazioni soggette al meccanismo del reverse charge “interno”, non risulta alcun obbligo di evidenziare la particolare fattispecie applicata, benché l’art. 17 comma 5 del Dpr 633/72 richieda l’annotazione “inversione contabile” da parte del cedente o prestatore e la circ. Agenzia delle Entrate n. 14/2015 (§ 10) anche l’indicazione della norma di riferimento.

Per tale tipologia, dunque, la precisazione della circ. Agenzia delle Entrate n. 6/2023 in merito alla natura meramente formale di un’eventuale violazione commessa sarebbe conforme al dettato normativo: si pensi alla classificazione di una prestazione di servizi con il codice “N6.3” (Subappalto nel settore edile) in luogo del codice “N6.7” (Prestazioni comparto edile e settori connessi), al ricorrere dei requisiti sia per la disciplina di cui all’art. 17 comma 6 lett. a) del Dpr 633/72 che per la successiva di cui alla lett. a-ter).

Allo stesso modo, non è imposto normativamente di riportare in fattura un richiamo all’adozione del regime forfetario da parte di coloro che se ne sono avvalsi, anche se, in base alla relazione illustrativa della L. 190/2014 e alla circ. Agenzia delle Entrate n. 14/2015, § 7, è comunque richiesta l’indicazione della circostanza che l’operazione risulta in “franchigia da IVA”.

Non risulterebbe sanzionabile, quindi, nemmeno un errore commesso nell’emissione di un file XML senza la corretta indicazione del codice “N2.2” per i soggetti in regime forfetario, ferma la necessità di un comportamento concludente ai fini dell’adozione del regime.

Tuttavia, in differenti ipotesi, in cui la natura dell’operazione è espressamente richiesta dall’art. 21 commi 6 e 6-bis del Dpr 633/72, potrebbero ancora sussistere dei dubbi in merito a una possibile configurazione della violazione come “formale” (e, quindi, sanzionabile), non avendo fornito la circ. n. 6/2023 specifici esempi di fatturazione.

È infatti obbligatorio riportare sul documento (sia esso in formato elettronico via SdI o meno) le indicazioni relative al fatto che l’operazione è “non soggetta”, “non imponibile”, “esente”, in regime del margine ovvero che essa è effettuata nei confronti di un soggetto passivo che è debitore dell’imposta in un altro Stato membro dell’Unione europea (annotazione “inversione contabile”) o che l’operazione è “non soggetta” a IVA in quanto effettuata al di fuori dell’Ue.

Se è pur vero, dunque, come rilevato dall’Agenzia nella circolare n. 6/2023, che l’art. 21 del Dpr 633/72 non fa esplicito riferimento al “codice natura”, è altrettanto vero che tale codifica risulta indispensabile al fine dell’inserimento nel file XML delle indicazioni in ordine a esenzione, non soggezione o non imponibilità.

Dette annotazioni sono espressamente richieste dalla norma per le fatture cartacee; i codici natura ne rappresenterebbero, quindi, la sostanziale “trasposizione” in quelle elettroniche via Sdi.

Si aggiunga, infine, che in alcuni casi, come quello delle operazioni non imponibili, l’indicazione della tipologia di codice fornisce all’Amministrazione finanziaria anche elementi che rilevano ai fini dei controlli, come la verifica delle prove dell’esportazione (codice “N3.1”) o dei requisiti delle operazioni intracomunitarie (codice “N3.2”) o, ancora, l’applicazione del regime di non imponibilità possibile solo a seguito della verifica dell’avvenuta ricezione della dichiarazione d’intento (“N3.5”; cfr. provv. Agenzia delle Entrate n. 293390/2021).

In conclusione, l’interpretazione contenuta nella circolare n. 6/2023 non può che essere accolta positivamente, perseguendo un intento di semplificazione ed escludendo misure sanzionatorie per violazioni che risultano meramente formali. Il chiarimento non dovrebbe, tuttavia, essere applicato in modo generalizzato, occorrendo sempre una valutazione “caso per caso” della sussistenza di elementi – come l’incidenza sui controlli o sulle liquidazioni periodiche – che renderebbero inevitabile l’irrogazione di sanzioni.
 

(MF/ms)