1

L’Agenzia delle Entrate interviene su rivalutazione e riallineamento

Il 1° marzo l’Agenzia delle Entrate ha pubblicato la circolare n. 6, da lungo attesa, sulle discipline della rivalutazione dei beni e del riallineamento dei valori civili e fiscali contenute nell’art. 110 del Dl 104/2020, modificando in alcuni punti sensibili le indicazioni contenute nella bozza posta in consultazione il 23 novembre 2021.

Rispetto a quest’ultima sono, peraltro, contenute alcune puntualizzazioni di interesse sul nuovo art. 110 comma 8-ter, introdotto dalla L. 234/2021 (legge di bilancio 2022): si specifica ad esempio, risolvendo un dubbio più volte emerso, che “per esigenze di coerenza logico-sistematica” l’allungamento a 50 anni del periodo di ammortamento riguarda anche i marchi oggetto di riallineamento da parte dei soggetti OIC, nonostante il tenore letterale della disposizione possa anche portare ad una soluzione diversa, e che la revoca parziale degli effetti fiscali delle operazioni in commento, prevista dall’art. 1 comma 624 della L. 234/2021, può essere esercitata con riguardo anche solo ad alcuni dei beni immateriali oggetto di rivalutazione o di riallineamento (la circolare menziona anche i beni materiali, e ciò lascerebbe intendere che la revoca possa riguardare anche beni non ricompresi nella “stretta” dell’ultima legge di bilancio).

La circolare si divide in tre parti.

La prima è dedicata ad aspetti più generali della rivalutazione e del riallineamento dei valori, con particolare attenzione sui beni rivalutabili (con conferma della possibilità di avvalersi dell’agevolazione per i beni immateriali mai iscritti in bilancio, come previsto dal lato civilistico dal documento interpretativo OIC 7), sul regime fiscale del saldo attivo di rivalutazione e sulle operazioni che possono essere oggetto di riallineamento dei valori.

Di particolare interesse è la parte in cui si esaminano i risvolti delle operazioni straordinarie sul regime fiscale del saldo attivo di rivalutazione.

Nel § 3.1, ad esempio, emerge un cambio di rotta auspicato, rispetto alla bozza per consultazione, sulla natura del saldo attivo in questione; pur con qualche residuo di cerchiobottismo si precisa, infatti, che tale riserva rientra tra quelle tassabili solo in caso di distribuzione e che, quindi, ai fini delle discipline di ricostituzione previste dagli artt. 172 e 173 del TUIR:

  • il vincolo di sospensione d’imposta cessa esclusivamente nel caso in cui il saldo attivo di rivalutazione sia attribuito, “anche indirettamente o di fatto”, al socio o al partecipante;
  • devono considerarsi fenomeni rilevanti ai fini impositivi “gli utilizzi della riserva che sottendono (o da cui consegue), anche indirettamente o di fatto un effetto di sostanziale attribuzione di tali riserve ai soci e/o ai partecipanti”.
Altri cambi di orientamento significativi della circolare n. 6/2022 rispetto alla bozza per la consultazione riguardano (§ 4.7) la base imponibile dell’imposta sostitutiva per l’affrancamento delle riserve in sospensione d’imposta, che l’Agenzia – sulla scorta della Cassazione – riconosce essere quella del saldo attivo di rivalutazione così come iscritto nel passivo di bilancio (e quindi al netto dell’imposta sostitutiva del 3%), e (§ 4.8) la natura delle riserve di capitali sulle quali il vincolo di sospensione d’imposta è stato prima apposto in sede di riallineamento e successivamente tolto a seguito di affrancamento con imposta del 10%: in questo caso, precisa correttamente l’Agenzia delle Entrate, ferma restando la tassazione in capo alla società delle somme distribuite, in capo ai soci il regime impositivo è quello proprio della restituzione degli apporti (e, quindi, la sola riduzione del costo fiscale della partecipazione, salvi i fenomeni di “sottozero”).

La seconda parte della circolare 6/2022 analizza la disciplina della rivalutazione dei beni delle imprese per i beni del settore alberghiero e termale di cui all’art. 6-bis del DL 23/2020, confermando che ogni impresa che ha un codice ATECO ricompreso nella divisione 55 può beneficiare della rivalutazione gratuita ed analizzando casistiche come quella delle imprese alberghiere che svolgono due o più attività (un caso tipico è rappresentato dall’attività mista alberghiera e di ristorazione) o quella delle imprese che concedono in affitto la propria azienda. Anche in questo caso un importante cambiamento rispetto alla bozza per la consultazione è rappresentato dalla possibilità di fare valere ai fini fiscali gli ammortamenti sui maggiori valori già dal 2020 (in coerenza con il dato letterale della norma), se il comportamento contabile adottato è andato nel senso di anticipare gli stessi al bilancio 2020.

La terza parte della circolare n. 6/2022 esamina, infine, alcuni aspetti procedurali riferiti essenzialmente all’efficacia nei confronti del Fisco delle operazioni in esame, confermando l’impostazione per cui esse si devono considerare perfezionate con l’indicazione dei maggiori valori nel prospetto della dichiarazione dei redditi (quadro RQ del modello REDDITI), indipendentemente dal regolare e tempestivo versamento delle imposte sostitutive, che se non effettuato porta “solamente” all’iscrizione a ruolo delle imposte dovute, fatta salva la possibilità di procedere al ravvedimento per insufficiente o tardivo versamento.

(MF/ms)


Bonus edilizi: possibili due ulteriori cessioni dopo la prima

È in vigore dal 26 febbraio 2022 il Dl 25 febbraio 2022 n. 13, pubblicato nella G.U. di venerdì scorso e recante misure di contrasto alle frodi nel settore dei bonus edilizi e di altri crediti di imposta, nonché l’inasprimento delle sanzioni penali e amministrative per i tecnici che rilasciano false attestazioni, l’ampliamento dei termini di utilizzo di quei crediti di imposta che si ritrovassero sottoposti a sequestro penale e, infine, l’introduzione della pre-condizione dell’applicazione dei contratti collettivi di lavoro per poter beneficiare di taluni bonus edilizi.

L’art. 1 comma 1 del Dl 13/2022 abroga il comma 1 dell’art. 28 del Dl 4/2022, il quale aveva a sua volta modificato il comma 1 dell’art. 121 del Dl 34/2020, vietando ogni ipotesi di cessione dei bonus edilizi successiva alla prima cessione effettuata direttamente dal beneficiario, o, previo sconto in fattura, dal fornitore.

Contestualmente, però, il comma 2 del medesimo art. 1 riscrive integralmente le lett. a) e b) del comma 1 dell’art. 121 del Dl 34/2020, confermando che va “in soffitta” la disciplina ante Dl 4/2022 che consentiva illimitate cessioni dei bonus edilizi a favore di qualsiasi cessionario, ma consentendo per lo meno, dopo la prima cessione “verso chiunque”, da parte del beneficiario, o, previo sconto in fattura, del fornitore, ulteriori due cessioni, le quali possono però avvenire esclusivamente a favore dei “soggetti vigilati” (banche e intermediari finanziari, società appartenenti al gruppo bancario e imprese di assicurazione).

Ad esempio, il fornitore che applica lo sconto in fattura potrà cedere il credito di imposta anche a un “soggetto non vigilato” (come un’altra impresa industriale o commerciale), il quale potrà poi cederlo a sua volta esclusivamente a un “soggetto vigilato”, con una ulteriore facoltà di cessione da parte di quest’ultimo a favore di altro “soggetto vigilato”.

Viene altresì inserito nell’art. 121 del Dl 34/2020 un nuovo comma 1-quater che dispone la “targatura informatica” dei crediti di imposta, per consentire ai cessionari di poterne conoscere l’origine (mettendoli così nelle condizioni di non potersi sottrarre dall’obbligo di valutarne la “qualità” secondo la diligenza dovuta anche nei passaggi successivi al primo), con conseguente impossibilità di procedere a cessioni parziali, ma questa ulteriore novità troverà applicazione solo ai crediti di importi che sorgeranno nei cassetti fiscali a fronte di opzioni comunicate all’Agenzia delle Entrate a partire dal 1° maggio 2022.

L’art. 2 del Dl 13/2022 reca, oltre che alcune modifiche al codice penale, un significativo inasprimento delle responsabilità dei tecnici abilitati che rilasciano le asseverazioni superbonus e le attestazioni di congruità sulle spese oggetto di opzioni ex art. 121 del Dl 34/2020, i quali, ove espongano informazioni false, oppure omettano di riferire informazioni rilevanti, sui requisiti tecnici dell’intervento, sulla sua effettiva realizzazione o sulla congruità delle relative spese, vengono a essere puniti “con la reclusione da due a cinque anni e con la multa da 50.000 a 100.000 euro” (con ulteriore aumento di pena “se il fatto è commesso al fine di conseguire un ingiusto profitto per sé o per altri”).

Sempre l’art. 2 del Dl rende poi più stringente il massimale della copertura assicurativa di cui deve essere dotato il professionista che rilascia le asseverazioni superbonus, prevedendo che esso debba essere almeno pari agli importi di ciascun intervento con riguardo al quale rilascia attestazioni e asseverazioni (con riferimento all’ambito degli interventi di efficienza energetica, funzionava in verità già così, stante le disposizioni del Dm 6 agosto 2020 “Asseverazioni”, ma ora dovrà evidentemente funzionare in questo modo anche per l’ambito degli interventi di riduzione del rischio sismico).

L’art. 3 stabilisce che, nel caso di sequestro da parte dell’Autorità giudiziaria dei crediti di imposta, il loro utilizzo in compensazione può avvenire anche oltre il 31 dicembre di ogni anno, con un allungamento del periodo pari alla durata del sequestro (c.d. “norma salva Poste”).

L’art. 4 del Dl dispone infine che, per taluni lavori edili di importo superiore a 70.000 euro, la generalità dei bonus edilizi possa essere riconosciuta solo se nell’atto di affidamento dei lavori è indicato che i lavori edili sono eseguiti da datori di lavoro che applicano i contratti collettivi del settore edile, con obbligo di controllo di tale annotazione da parte dei professionisti incaricati di rilasciare il visto di conformità.

Quest’ultima disposizione entra in vigore decorsi 90 giorni dalla data di entrata in vigore del Dl (ossia dal 27 maggio 2022) e si applica “ai lavori edili ivi indicati avviati successivamente a tale data”, mentre le restanti disposizioni sono entrate in vigore il 26 febbraio (data di entrata in vigore del decreto).

(MF/ms)


Numero di identificazione Iva nelle cessioni intracomunitarie, cessioni a catena, regime di call-off stock

Premessa
Il Dlgs. 5.11.2021 n. 192, pubblicato sulla G.U. 30.11.2021 n. 285 ed entrato in vigore l’1.12.2021, ha recepito nell’ordinamento nazionale, seppur tardivamente, la direttiva 2018/1910/UE, con la quale sono state introdotte nella direttiva 2006/112/CE importanti modifiche per quanto concerne la disciplina IVA delle operazioni intracomunitarie. In particolare, le modifiche riguardano:

  • la rilevanza del numero di identificazione IVA, nonché della presentazione degli INTRASTAT nelle cessioni intracomunitarie;
  • la disciplina IVA delle cessioni a catena;
  • la disciplina IVA delle operazioni effettuate nell’ambito del contratto di call-off stock.

In particolare, per effetto del Dlgs. 192/2021, tali novità sono confluite nell’ambito del Dl 331/93.

Non necessitavano, invece, di recepimento le novità previste dall’art. 45-bis del Regolamento UE 282/2011 riguardanti la prova del trasporto dei beni nelle cessioni intra-UE.

Si ricorda che, a livello unionale, in aggiunta alle disposizioni inserite nella direttiva IVA, sono stati emanati:

  • il Regolamento UE 4.12.2018 n. 1912, che ha modificato il Regolamento UE 15.3.2011 n. 282 con riguardo alle disposizioni che regolano la tenuta del registro delle movimentazioni di beni in regime di call-off stock;
  • il Regolamento UE 4.12.2018 n. 1909, che ha modificato il Regolamento UE 7.10.2010 n. 904 per quanto riguarda lo scambio di informazioni ai fini del monitoraggio della corretta applicazione del regime del call-off stock.


Sul tema, la Commissione UE ha pubblicato il documento “Note esplicative riguardanti le modifiche del sistema dell’IVA nell’UE relative al regime di call-off stock, alle operazioni a catena e all’e­sen­zione delle cessioni intracomunitarie di beni (“soluzioni rapide 2020”)”, d’ora in avanti “Note esplicative”.

Con la presente circolare, si intende fornire un’analisi delle novità introdotte dalla direttiva 2018/1910/UE, come recepite nell’ordinamento nazionale dal Dlgs. 192/2021.

Rilevanza del numero di identificazione IVa e degli elenchi intrastat

A partire dall’1.1.2020, affinché possa configurarsi una cessione intracomunitaria non imponibile ai fini IVA, occorre che siano rispettati anche i seguenti requisiti, oltre a quelli già previsti dalla disciplina previgente:

  • il soggetto passivo o ente cessionario deve essere identificato ai fini IVA in uno Stato membro diverso da quello in cui la spedizione o il trasporto dei beni ha inizio e deve aver comunicato al cedente tale numero di identificazione IVA;
  • il cedente deve rispettare l’obbligo di presentazione dell’elenco riepilogativo INTRA, riportante le informazioni corrette relative alla cessione intracomunitaria effettuata, o deve giustificare debitamente l’incompleta o mancata compilazione di tale elenco.


Tali requisiti sono individuati dall’art. 138, par. 1 e 1-bis, della direttiva 2006/112/CE e, per effetto del Dlgs. 192/2021, sono stati recepiti nell’art. 41 co. 2-ter del Dl 331/93.

È stato modificato, di conseguenza, anche l’art. 50 co. 1 del Dl 331/93 stabilendo che è “agli effetti dell’articolo 41, comma 2-ter” che l’Ufficio conferma la validità del numero di identificazione attribuito al cessionario o committente da un altro Stato membro UE, nonché i dati relativi alla ditta, denominazione o ragione sociale e, in mancanza, il nome e il cognome.

Assumono perciò rilevanza “sostanziale”, ai fini dell’applicazione del regime di non imponibilità IVA per le operazioni intracomunitarie, sia l’iscrizione al VIES da parte del cessionario dei beni, sia la corretta inclusione dell’operazione negli elenchi riepilogativi, con le informazioni corrette, da parte del cedente.

Laddove l’acquirente non indichi al fornitore un numero di identificazione IVA inserito nel VIES, o laddove il cedente non abbia presentato o abbia presentato in modo non corretto gli elenchi riepilogativi di cui all’art. 50 co. 6 del Dl 331/93, non dovrebbero considerarsi integrate le condizioni per l’applica-zione del regime di non im­po­nibilità, ed il cedente dovrebbe essere tenuto ad applicare l’IVA.

Nell’ipotesi di mancata o incompleta presentazione dei modelli INTRASTAT, il regime di non imponibilità IVA si applica ugualmente se il cedente è comunque in grado di giu­sti­fi­care la sua mancanza secondo modalità ritenute soddisfacenti dalle autorità com­pe­ten­ti.

In sintesi, i requisiti che devono sussistere congiuntamente per la realizzazione di una cessione intracomunitaria sono:

1.     lo status di operatore economico del cessionario UE e la comunicazione, da parte di quest’ul­timo, del proprio numero di identificazione IVA al cedente;

2.     l’onerosità dell’operazione;

3.     l’acquisizione del diritto di proprietà o di altro diritto reale sui beni;

4.     il trasferimento fisico dei beni in un altro Stato della UE;

5.     la presentazione, da parte del cedente, dell’elenco riepilogativo INTRA, riportante le informazioni corrette relative alla cessione intracomunitaria effettuata.

Nuova disciplina delle cessioni a catena

L’art. 36-bis della direttiva 2006/112/CE, a partire dall’1.1.2020, disciplina l’imputazione del trasporto o della spedizione dei beni nell’ambito delle cessioni a catena, al fine di agevolare l’indi­vidua­zione dell’operazione che, nella catena stessa, si configura come intracomunitaria.

La norma in argomento è stata recepita dal legislatore nazionale, mediante il Dlgs. 192/2021, nell’art. 41-ter del Dl 331/93.

3.1 Definizione di “cessioni a catena”

Ai sensi dell’art. 41-ter del DL 331/93, si considerano cessioni a catena “le cessioni successive di beni che sono oggetto di un unico trasporto da uno Stato membro a un altro Stato membro dal primo cedente all’ultimo acquirente”. In sostanza, le cessioni a catena:

·     coinvolgono almeno tre soggetti;

·     hanno ad oggetto beni spediti direttamente da uno Stato membro a un altro;

·     riguardano beni che sono spediti direttamente dal primo cedente all’ultimo acquirente della catena.

3.2 Definizione di “operatore intermedio”

Nel contesto di tali operazioni, si considera “operatore intermedio” un cedente, all’interno della catena, diverso dal primo cedente della catena medesima, che spedisce e trasporta i beni in proprio o tramite un terzo che agisce per suo conto.

Ciò significa che l’operatore intermedio non può coincidere, per definizione, né con il primo cedente, né con il cessionario finale dei beni, in quanto quest’ultimo non assume, nella catena, il ruolo di cedente (cfr. § 3.6.4 delle Note Esplicative).

3.3 Imputazione del trasporto

Secondo costante giurisprudenza della Corte di Giustizia UE (cfr. in particolare sentenza 6.4.2006, causa C-245/04, Emag), nelle cessioni a catena, in cui si realizzano più cessioni ma i beni sono oggetto di un’unica movimentazione tra due Stati membri, il trasporto o la spedizione possono essere imputati a una soltanto delle operazioni. In tal caso, il trasporto intracomunitario dei beni può essere attribuito ad una sola delle cessioni della catena, che quindi può beneficiare della “esenzione” di cui all’art. 138 della direttiva 2006/112/CE (“non imponibilità IVA” nella terminologia nazionale).

In tale contesto, l’art. 36-bis della direttiva IVA, con finalità di semplificazione, stabilisce i criteri per individuare l’operazione intracomunitaria nella catena. In particolare, la norma prevede, come regola generale, che nelle cessioni a catena la spedizione o il trasporto devono essere imputati unicamente alla cessione nei confronti dell’operatore intermedio, così come sopra definito.

Si precisa che l’art. 36-bis della direttiva IVA fa riferimento alle sole situazioni in cui il trasporto o la spedizione sono organizzati da un soggetto diverso dal primo cedente o dal cessionario finale. Infatti, quando il trasporto o la spedizione sono organizzati per proprio conto da uno di questi ultimi soggetti, “non ci sono dubbi su come attribuire il trasporto intracomunitario. Se è stato il primo cedente a organizzarlo, il trasporto sarà imputato alla cessione da lui effettuata. Se è l’ultimo acquirente ad aver organizzato il trasporto, il trasporto sarà imputato alla cessione effettuata nei suoi confronti” (cfr. § 3.6.4 delle Note Esplicative).

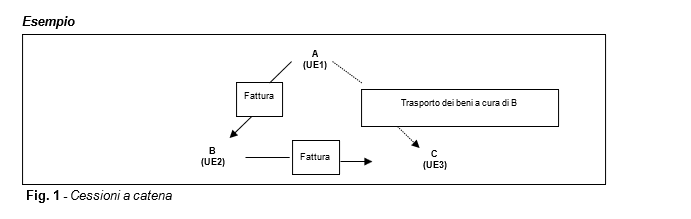
Si veda esempio nell’allegato 1
 

Si ipotizzi che, nello schema di operazione a catena riportato in figura 1, i beni siano trasportati direttamente dallo Stato membro UE1 allo Stato membro UE3, a cura di B, il quale assume il ruolo di operatore intermedio. In tal caso, ai sensi dell’art. 36-bis della direttiva IVA, il trasporto intracomunitario deve essere imputato alla cessione effettuata da A (primo cedente) nei confronti di B (operatore intermedio), che sarà quindi “esente” dall’IVA.

Identificazione dell’operatore intermedio nello Stato membro di partenza dei beni

L’art. 36-bis della direttiva IVA prevede però una deroga alla regola appena illustrata. È infatti stabilito che, se l’operatore intermedio ha comunicato al cedente il numero di identificazione IVA attribuitogli dallo Stato membro a partire dal quale i beni sono spediti o trasportati, la spedizione o il trasporto sono imputati unicamente alla cessione di beni effettuata dall’operatore intermedio.

Nell’esempio rappresentato, dunque, se B comunica ad A il numero identificativo IVA attribuitogli da UE1, il trasporto deve essere imputato alla cessione effettuata da B (operatore intermedio) a C (cessionario finale). Sarà quindi quest’ultima operazione ad essere considerata una cessione intracomunitaria “esente” dall’IVA.

In ambito nazionale, l’art. 41-ter del Dl 331/93 declina i criteri appena enunciati per l’individua­zio­ne della cessione intra-UE nelle cessioni in cui il trasporto o la spedizione iniziano ovvero terminano nel territorio dello Stato.

3.4 Cessioni a catena che iniziano in Italia

Ai sensi dell’art. 41-ter co. 2 del Dl 331/93, nelle cessioni a catena in cui il trasporto o la spedizione iniziano nel territorio dello Stato e sono effettuati da un operatore intermedio, si considera cessione intracomunitaria non imponibile ex art. 41 del Dl 331/93 solo la cessione effettuata nei confronti dell’operatore intermedio, il quale si deve identificare nello Stato membro di arrivo dei beni per applicare l’IVA, salvo quanto si dirà al successivo § 3.6.

Se invece l’operatore intermedio comunica al proprio cedente il numero di identificazione attribuitogli dall’Italia ai fini IVA, si considera cessione intracomunitaria quella effettuata dall’operatore intermedio.

Si veda esempio nell’allegato 2. 
 

Nell’operazione schematizzata in figura 2, ipotizzando che B abbia organizzato il trasporto dall’Italia allo Stato membro UE3, la cessione intracomunitaria sarà quella effettuata da A (primo cedente) nei confronti di B (operatore intermedio).

Tuttavia, se B ha attivato una posizione IVA in Italia e ha comunicato il relativo numero identificativo ad A, il trasporto intracomunitario dovrà essere imputato alla cessione effettuata da B (operatore intermedio) a C (cessionario finale), e sarà quest’ultima a beneficiare dell’esenzione IVA.

L’art. 41-ter co. 2 del DL 331/93 stabilisce altresì che le cessioni successive a quella che ha natura di cessione intracomunitaria non si considerano effettuate in Italia.

3.5 Cessioni a catena che terminano in Italia

Ai sensi dell’art. 41-ter co. 3 del DL 331/93, nelle cessioni a catena in cui il trasporto o la spedizione terminano nel territorio dello Stato e sono effettuati da un operatore intermedio, si considera ac­quisto intracomunitario, ai sensi dell’art. 38 del DL 331/93, solo l’acquisto effettuato dall’operatore intermedio.

Se però l’operatore intermedio comunica al proprio cedente il numero di identificazione attribuitogli agli effetti dell’IVA dallo Stato in cui ha inizio il trasporto o la spedizione, si considera acquisto intracomunitario quello effettuato dall’acquirente dell’operatore intermedio.

Si veda esempio nell’allegato 3.
 

Nell’operazione schematizzata in figura 3, ipotizzando che B abbia organizzato il trasporto dallo Stato membro UE1 all’Italia, dovrà considerarsi acquisto intracomunitario quello effettuato da B (operatore intermedio), il quale dovrà identificarsi in Italia per applicare l’IVA, salvo quanto si dirà al successivo § 3.6.

Se invece B comunica ad A il numero di identificazione acquisito nello Stato membro UE1, il trasporto è imputato all’operazione intercorrente tra B e C, per cui si considera acquisto intracomunitario rilevante in Italia quello effettuato da C (cessionario dell’operatore intermedio).

L’art. 41-ter co. 3 del DL 331/93 stabilisce altresì che la cessione posta in essere dal soggetto che effettua l’acquisto intracomunitario e le cessioni successive si considerano effettuate in Italia ai fini IVA.

3.6 Esclusione delle vendite a distanza tramite interfacce elettroniche

Sono escluse dall’ambito applicativo dell’art. 41-ter del DL 331/93 le vendite a distanza effettuate tramite le interfacce elettroniche per le quali si presume, ai sensi dell’art. 2-bis del DPR 633/72, che l’interfaccia abbia acquistato e rivenduto i beni oggetto dell’operazione.

In tal caso, dunque, anche se i beni sono sottoposti a un unico trasporto o spedizione da uno Stato membro a un altro direttamente dal primo cedente all’ultimo acquirente, la cessione non rientra nella disciplina delle cessioni a catena.

3.7 Designazione del debitore d’imposta

Secondo quanto osservato nelle Note esplicative (§ 3.6.17), l’art. 36-bis della direttiva IVA “si limita a chiarire a quale operazione della catena è imputato il trasporto. Queste disposizioni non hanno alcun impatto sulla responsabilità per il pagamento dell’imposta, che è determinata secondo le di­sposizioni generali. Non hanno neppure alcun effetto sulla possibilità di applicare la semplificazione prevista per le operazioni triangolari quando sono soddisfatte tutte le condizioni di cui all’articolo 141 della DI”.

In base a tali indicazioni, quindi, resterebbero ferme le semplificazioni previste dagli artt. 42, 141 e 197 della direttiva IVA, le quali, in ambito nazionale, sono contenute negli artt. 38 co. 7, 40 co. 2, secondo periodo, 44 co. 2 lett. a) e 46 co. 2, ultimo periodo, del DL 331/93.

Di conseguenza, in presenza delle condizioni previste, l’operatore intermedio potrebbe designare il cessionario quale debitore d’imposta per l’operazione effettuata ed evitare così di identificarsi nello Stato membro di arrivo dei beni per l’assolvimento degli obblighi IVA.

4 Regime di call-off stock

L’ulteriore novità introdotta dalla direttiva 2018/1910/UE, recepita dal DLgs. 192/2021, riguarda le operazioni effettuate nell’ambito del contratto di call-off stock.

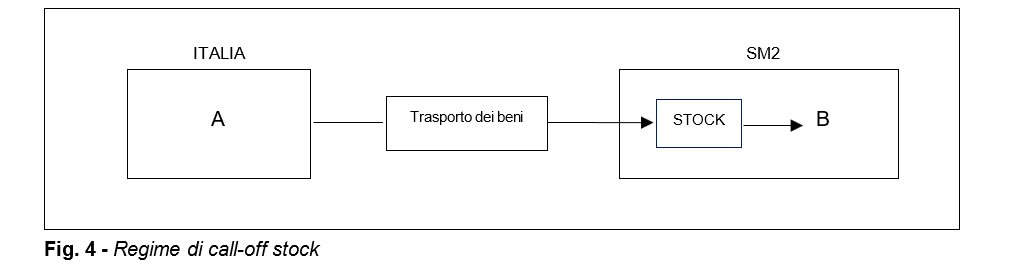
In termini generali, con l’accordo di call-off stock, il fornitore spedisce o trasporta, verso un deposito situato in un altro Stato membro, beni che sono destinati a un acquirente soggetto passivo, la cui identità e il numero identificativo IVA sono noti nel momento in cui i beni stessi sono trasferiti, e che ha diritto a prelevarli dal deposito a propria discrezione, realizzando in quel momento il trasferimento della proprietà sulla cosa mobile (cfr. § 2.2 delle Note esplicative).

Di regola, ai fini IVA, quando un soggetto passivo trasferisce beni della propria impresa da uno Stato membro a un deposito situato in un altro Stato membro, si ritiene che abbia effettuato una cessione intracomunitaria “assimilata” “esente” nello Stato di partenza dei beni, ex art. 41 co. 2 lett. c) del DL 331/93; allo stesso tempo, egli è tenuto a rilevare un acquisto intracomunitario nello Stato membro di arrivo dei beni medesimi.

A partire dall’1.1.2020, con la direttiva 2018/1910/UE, la disciplina generale unionale in materia di call-off stock è stata modificata con lo scopo di semplificare e uniformare il trattamento IVA delle operazioni effettuate nell’ambito di tale schema negoziale.

In breve, è stato stabilito che, quando sono rispettate le condizioni del regime di call-off stock, il trasferimento di beni configura una cessione intra-UE per il soggetto che spedisce i beni e un acquisto intra-UE per il soggetto che li riceve, ma tali operazioni si considerano effettuate nel momento in cui, entro 12 mesi dall’arrivo dei beni nel territorio dello Stato membro di destinazione, la proprietà è trasferita al destinatario.

In tal modo, il trasferimento fisico dei beni da uno Stato membro all’altro non comporta, per il cedente, l’obbligo di identificazione nel luogo in cui è situato il deposito.

Le norme che disciplinano tale semplificazione sono contenute negli artt. 17-bis, 243 par. 3 e 262 par. 2 della direttiva 2006/112/CE e sono state recepite in ambito nazionale negli artt. 38-ter e 41-bis del DL 331/93 (i quali disciplinano, rispettivamente, gli acquisti e le cessioni intracomunitarie in regime di call-off stock).

4.1 condizioni per la semplificazione

Ai sensi dell’art. 17-bis della direttiva IVA, si è in presenza del regime di call-off stock laddove siano soddisfatte, congiuntamente, le condizioni di seguito riepilogate:

a)     i beni sono spediti o trasportati da uno Stato membro a un altro Stato membro da un soggetto passivo (o da un terzo che agisce per suo conto) in previsione del fatto che essi saranno ivi ceduti in una fase successiva e dopo il loro arrivo a un altro soggetto passivo che ha il diritto di acquisire la proprietà di tali beni in conformità a un accordo esistente tra i due soggetti passivi;

b)    il soggetto passivo che spedisce o trasporta i beni non ha stabilito la sede della propria attività economica nello Stato membro in cui si trova il deposito, né dispone in tale Stato membro di una stabile organizzazione;

c)     il soggetto passivo destinatario della cessione di beni è identificato ai fini IVA nello Stato membro in cui i beni sono spediti o trasportati e la sua identità e il numero di identificazione IVA sono noti al fornitore nel momento in cui inizia il trasporto o la spedizione;

d)    il soggetto passivo che spedisce o trasporta i beni registra il loro trasferimento in apposito re­gistro e indica nell’elenco riepilogativo (INTRASTAT) l’identità del soggetto passivo che acquista i beni e il numero di identificazione IVA attribuitogli dallo Stato membro verso cui i beni sono spediti o trasportati.

L’art. 41-bis del DL 331/93, in linea con l’art. 17-bis co. 3 lett. a) della direttiva IVA, stabilisce che, laddove tali condizioni siano soddisfatte, il soggetto passivo che trasferisce i beni della sua impresa dall’Italia verso il territorio di un altro Stato membro non effettua una cessione intracomunitaria “assimilata” ex art. 41 co. 2 lett. c) del DL 331/93, ma, in deroga a tale disposizione, effettua una cessione intracomunitaria ex art. 41 co. 1 lett. a) del DL 331/93 nel momento in cui la proprietà dei beni viene trasferita, purché ciò avvenga entro 12 mesi dall’arrivo dei beni stessi nel territorio dello Stato membro di destinazione.

Nello stesso momento, si considera che il soggetto passivo a cui tali beni sono ceduti abbia effettuato un acquisto intracomunitario (art. 17-bis co. 3 lett. b) della direttiva 2006/112/CE).

Si veda esempio nell’allegato 4.

4.2 Sostituzione del soggetto destinatario
La semplificazione prevista per le cessioni in regime di call-off stock si applica anche qualora, entro 12 mesi dall’arrivo dei beni nello Stato membro, il soggetto passivo destinatario della cessione sia sostituito da un altro soggetto passivo (art. 41-bis co. 5 del DL 331/93), purché:
  • tutte le condizioni illustrate in precedenza siano rispettate;
  • il soggetto passivo che ha spedito o trasportato i beni annoti la sostituzione nel registro di cui all’art. 50 co. 5-bis del DL 331/93.
4.3 Mancata cessione entro 12 mesi
Se, in presenza delle altre condizioni elencate, entro 12 mesi dall’arrivo nello Stato membro di destinazione, i beni non sono stati ceduti al soggetto passivo destinatario o al soggetto che lo ha sostituito, né sono stati rispediti in Italia (si veda il successivo § 4.8), si considera che il soggetto passivo IVA che trasferisce i beni abbia realizzato in Italia una cessione intra-UE “assimilata” ex art. 41 co. 2 lett. c) del DL 331/93, il giorno successivo alla scadenza del periodo di 12 mesi (art. 41-bis co. 3 lett. a) del DL 331/93). Si considera altresì che tale soggetto passivo abbia effettuato un acquisto intracomunitario nello Stato membro in cui i beni sono stati inviati, per cui dovrà registrarsi ai fini IVA in tale Stato (cfr. § 2.3.5 delle Note Esplicative).

4.4 Venir meno di una delle condizioni
Se, entro il termine di 12 mesi dall’arrivo dei beni nello Stato membro verso il quale gli stessi sono stati spediti o trasportati, viene meno una delle condizioni previste per l’applicazione del regime di call-off stock, si considera che il soggetto passivo IVA che trasferisce i beni, nel momento in cui detta condizione non è più soddisfatta, abbia realizzato in Italia una cessione intracomunitaria “assimilata” ex art. 41 co. 2 lett. c) del DL 331/93 (art. 41-bis co. 3 lett. b) del DL 331/93). Si considera altresì che tale soggetto passivo abbia effettuato un acquisto intracomunitario nello Stato membro in cui i beni sono stati inviati e dovrà registrarsi ai fini IVA in tale Stato (cfr. § 2.5.2 delle Note Esplicative).

4.5 Cessione a una persona diversa dal destinatario e dal sostituto
Se, entro il termine di 12 mesi dall’arrivo dei beni nello Stato membro, i beni sono ceduti a una persona diversa dal soggetto passivo destinatario della cessione o da colui che lo ha sostituito, si considera che il soggetto passivo che trasferisce i beni, prima di detta cessione, abbia effettuato in Italia una cessione intracomunitaria “assimilata” ex art. 41 co. 2 lett. c) del DL 331/93 (art. 41-bis co. 3 lett. c) del DL 331/93). Si considera altresì che tale soggetto abbia effettuato un acquisto in­tracomunitario nello Stato membro in cui i beni sono stati inviati, per cui dovrà registrarsi ai fini IVA in tale Stato (cfr. § 2.3.3 delle Note Esplicative).

4.6 Successiva spedizione in un altro Stato membro
Se, entro il termine di 12 mesi dall’arrivo dei beni nello Stato membro, i beni sono spediti o trasportati in un altro Stato, si considera che il soggetto che trasferisce i beni effettui in Italia una cessione intracomunitaria “assimilata” ex art. 41 co. 2 lett. c) del DL 331/93 prima che abbia inizio la spedizione o il trasporto nell’altro Stato (art. 41-bis co. 3 lett. d) del DL 331/93). Si considera altresì che il medesimo soggetto passivo effettui un acquisto intracomunitario nello Stato membro in cui i beni erano stati inviati, per cui dovrà registrarsi ai fini IVA in tale Stato (cfr. § 2.3.6 delle Note esplicative).

4.7 Perdita o distruzione dei beni
Se, entro 12 mesi dall’arrivo dei beni nello Stato membro, tali beni sono oggetto di distruzione, furto o perdita, si considera che il soggetto passivo che trasferisce i beni effettui in Italia una cessione intracomunitaria “assimilata” ex art. 41 co. 2 lett. c) del DL 331/93 nel giorno in cui i beni sono stati effettivamente distrutti, rubati o perduti, ovvero nel giorno in cui tali eventi risultino accertati (art. 41-bis co. 3 lett. e) del DL 331/93). Si considera altresì che il medesimo soggetto passivo effettui un acquisto intracomunitario nello Stato membro in cui beni sono stati inviati, per cui dovrà registrarsi ai fini IVA in tale Stato (cfr. § 2.3.8 delle Note esplicative).

4.8 Restituzione dei beni entro 12 mesi
Qualora i beni non siano ceduti e siano rispediti in Italia entro 12 mesi dal loro arrivo nello Stato membro, non si realizza alcuna cessione intracomunitaria, purché il soggetto passivo IVA che ha spedito o trasportato i beni ne annoti il ritorno nel registro di cui all’art. 50 co. 5-bis del DL 331/93 (art. 41-bis co. 4 del DL 331/93).

4.9 Registro delle movimentazioni di beni in regime di call-off stock
L’art. 243 della direttiva 2006/112/CE prevede – sia per il soggetto passivo che trasferisce beni nell’ambito del regime di call-off stock di cui all’art. 17-bis, sia per il soggetto passivo destinatario di tali beni – l’obbligo di tenuta di un apposito registro, così da consentire alle autorità fiscali di ve­ri­ficare le movimentazioni, i prelievi e le restituzioni effettuate e, di conseguenza, la corretta applicazione del regime.
In linea con tale previsione, l’art. 50 co. 5-bis del DL 331/93 stabilisce che le cessioni intra-UE
di beni ex art. 41-bis del DL 331/93 e gli acquisti intracomunitari di beni effettuati ai sensi dell’art. 38-ter del medesimo decreto sono annotati dal destinatario della cessione e dal cedente in un apposito registro tenuto e conservato a norma dell’art. 39 del DPR 633/72.
Le informazioni da indicare in tale registro sono individuate dall’art. 54-bis del Regolamento UE 282/2011, distintamente per il registro tenuto dal soggetto passivo che trasferisce i beni e per quello tenuto dal soggetto passivo destinatario della cessione in regime di call-off stock.
 

Dati da indicare nel registro tenuto dal cedente
  1. lo Stato membro a partire dal quale i beni sono stati spediti o trasportati e la data di spedizione o di trasporto dei beni
  1. il numero di identificazione IVA del soggetto passivo destinatario dei beni, attribuito dallo Stato membro verso il quale i beni sono spediti o trasportati
  1. lo Stato membro verso cui i beni sono spediti o trasportati, il numero di identificazione IVA del depositario, l’indirizzo del deposito in cui i beni sono immagazzinati all’arrivo, e la data di arrivo dei beni al deposito
  1. il valore, la descrizione e la quantità dei beni arrivati al deposito
  1. il numero di identificazione IVA del soggetto passivo che (eventualmente) sostituisce la persona destinataria dei beni
  1. la base imponibile IVA, la descrizione e la quantità dei beni ceduti, la data in cui ha luogo la cessione intracomunitaria dei beni e il numero di identificazione IVA dell’acquirente
  1. la base imponibile, la descrizione e la quantità dei beni, la data in cui si verifica una delle condizioni che fanno venire meno il regime di call-off stock e il relativo motivo
  1. qualora i beni siano rispediti nello Stato membro di partenza entro 12 mesi, il valore, la descrizione e la quantità dei beni rispediti, nonché la data in cui sono rispediti
 
 
Dati da indicare nel registro tenuto dal destinatario dei beni
  1. il numero di identificazione IVA del soggetto passivo che trasferisce i beni in regime di call-off stock
  1. la descrizione e la quantità dei beni a lui destinati
  1. la data in cui i beni a lui destinati arrivano al deposito
  1. la base imponibile, la descrizione e la quantità dei beni ceduti, nonché la data in cui ha luogo l’acquisto intracomunitario di beni
  1. la descrizione e la quantità dei beni e la data in cui i beni sono prelevati dal deposito per ordine del soggetto passivo che trasferisce i beni
  1. la descrizione e la quantità dei beni distrutti o mancanti e la data di distruzione, perdita o furto dei beni precedentemente arrivati al deposito o la data in cui ne è accertata la distruzione o la scomparsa
4.10 Obblighi INTRASTAT
Una delle condizioni affinché si applichi il regime di call-off stock riguarda l’indicazione, da parte del cedente, del numero identificativo IVA del cessionario nei modelli INTRASTAT, ossia negli elen­chi riepilogativi presentati in riferimento al periodo di trasporto o spedizione dei beni (art. 41-bis co. 1 lett. d) del DL 331/93).
A tal fine, nei nuovi modelli INTRASTAT utilizzabili per le operazioni effettuate dall’1.1.2022 (determinazione Agenzia delle Dogane e Monopoli 23.12.2021 n. 493869), è stata inserita la sezione 5 del modello INTRA 1 (elenco INTRA 1-sexies), all’interno della quale vanno indicate le informazioni relative all’identità e al numero di identificazione attribuito ai fini IVA al soggetto destinatario di beni oggetto di cessione in regime di call-off stock.

5 Efficacia delle disposizioni
La disciplina prevista dalla direttiva 2018/1910/UE e dai Regolamenti UE 1912/2018 e 1909/2018 è divenuta efficace a decorrere dall’1.1.2020.
Invece, il DLgs. 192/2021, che ha recepito tale disciplina nell’ordinamento nazionale, è in vigore soltanto dall’1.12.2021.
Ciononostante, le disposizioni unionali dovrebbero ritenersi applicabili con decorrenza dall’1.1.2020 anche a livello nazionale, in ragione del principio di efficacia diretta delle direttive comunitarie, laddove la norma sia chiara, precisa e incondizionata non richiedendo misure di recepimento nazionale.
In una situazione analoga (ossia il recepimento dell’art. 2 della direttiva 2008/8/CE in materia di ter­ri­torialità IVA delle prestazioni di servizi), la circ. Agenzia delle Entrate 31.12.2009 n. 58 aveva infatti preci­sato che alcune delle disposizioni della direttiva in corso di recepimento erano “suf­fi­cien­temente dettagliate e tali da consentirne la diretta applicazione almeno per ciò che riguarda le regole generali”.
 
Si rileva, tuttavia, che un’interpretazione differente è stata fornita da Assonime, con la circ. 19.12.2019 n. 29, la quale, pur richiamando quanto avvenuto per il recepimento delle novità in tema di terri­torialità IVA delle prestazioni di servizi, ritiene che le disposizioni della direttiva 2018/1910/UE non siano suscettibili di immediata applicazione, necessitando di un recepimento formale da parte del legislatore nazionale, con la sola eccezione delle norme in tema di call-off stock (in conside­­razione del fatto che le relative semplificazioni sono già state riconosciute da tempo in via interpre­tativa dall’Agenzia delle Entrate per i contratti di consignment stock, so­stan­zialmente equiparabili a quelli di call-off stock).
 
(MF/ms)


Valute estere gennaio 2022

Si comunica l’accertamento delle valute estere per il mese di gennaio 2022 (Provv. Agenzia delle Entrate del 11 febbraio 2022)
 

Art. I

Agli effetti delle norme del titolo I del testo unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dall’ Uic sulla base di quotazione di mercato sono accertate per il mese di gennaio 2022 come segue:
 

  Per 1 Euro
Dinaro Algerino 157,9442
Peso Argentino 117,5266
Dollaro Australiano 1,577
Real Brasiliano 6,2673
Dollaro Canadese 1,4282
Corona Ceca 24,47
Renminbi Yuan Cina Repubblica Popolare 7,1922
Corona Danese 7,4411
Yen Giapponese 130,009
Rupia Indiana 84,2273
Corona Norvegese 10,007
Dollaro Neozelandese 1,6789
Zloty Polacco 4,5522
Lira Sterlina 0,83503
Leu Rumeno 4,9454
Rublo Russo 86,5552
Dollaro USA 1,1314
Rand Sud Africa 17,5286
Corona Svedese 10,3579
Franco Svizzero 1,0401
Dinaro Tunisino 3,2653
Hryvnia Ucraina 31,7243
Forint Ungherese 358,6805


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di gennaio sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/bd)


Istat gennaio 2022

Comunichiamo che l’indice Istat di gennaio 2022, necessario per l’aggiornamento dei canoni di locazione, legati all’equo canone, è pari a + 4,7% (variazione annuale) e a + 4,9% (variazione biennale).

Entrambi gli indici considerati nella misura del 75% diventano rispettivamente + 3,525% e + 3,675%.

(MP/bd)


Sterilizzate anche le perdite 2021

Un emendamento al Ddl. di conversione del Dl 228/2021 (c.d. decreto “Milleproroghe”) – approvato dalle Commissioni riunite in sede referente Bilancio e Affari costituzionali della Camera – stabilisce che per le perdite civilistiche emerse nell’esercizio in corso alla data del 31 dicembre 2021 “non si applicano gli articoli 2446, secondo e terzo comma, 2447, 2482-bis, quarto, quinto e sesto comma, e 2482-ter del codice civile e non opera la causa di scioglimento della società per riduzione o perdita del capitale sociale di cui agli articoli 2484, primo comma, numero 4), e 2545-duodecies del codice civile”.

Gli adempimenti ivi previsti sono posticipati all’assemblea che approva il bilancio 2026.

L’emendamento non fa altro che sostituire, nel primo comma dell’art. 6 del Dl 23/2020 convertito, l’attuale riferimento al 31 dicembre 2020 con quello al 31 dicembre 2021. 

Rispetto a tale ultima disposizione appare rimasta isolata la posizione assunta dalla circ. Assonime n. 3/2021, § 4, secondo la quale, a prescindere dalla lettera della norma, sarebbe preferibile una interpretazione che ritenga qualsiasi eventuale incremento delle perdite negli esercizi successivi al 2020, sia esso autonomamente rilevante o meno, assorbito dalla disciplina di posticipazione delle misure di riduzione e ricapitalizzazione dettata dall’art. 6, determinando l’attivazione dei rimedi a tutela del capitale soltanto alla chiusura del quinto esercizio successivo.

A favore di tale soluzione deporrebbe, a giudizio dell’Associazione, il fatto che la previsione intende attribuire alle società un idoneo percorso temporale per uscire dallo stato di difficoltà, non affidando la tutela del ceto creditorio e il potenziale recupero di redditività della gestione ad una meccanica applicazione della disciplina del codice, ma ad una attività gestionale sì ordinaria, ovvero non meramente conservativa, ma responsabilizzata anche alla luce dei nuovi obblighi sanciti dal riformato art. 2086 c.c.

Come segnalato dalla dottrina in modo quasi unanime, invece, la disciplina di cui all’art. 6 del Dl 23/2020 convertito, così come ancora attualmente disegnata, non troverebbe applicazione alle perdite maturate nel 2021 (e negli esercizi successivi), con la conseguenza che le perdite maturate nel 2021 e che “autonomamente” portano il capitale sotto il minimo, devono essere ripianate “senza indugio”, mentre quelle che non intacchino il capitale sociale avrebbero il 2022 come anno di grazia, con obbligo di ripianamento nel 2023.

Si veda, ad esempio, la massima T.A.7 del Comitato Triveneto dei Notai che afferma: “verificandosi negli esercizi successivi a quello 2020 perdite che, da sole o sommate a quelle di esercizi precedenti all’esercizio 2020 (dovendosi sempre escludere dal calcolo il risultato negativo dell’esercizio che comprende il 31 dicembre 2020 se il loro ripianamento è stato rinviato), eccedono di oltre un terzo il capitale sociale riducendolo al di sotto del minimo legale, troveranno piena applicazione le disposizioni contenute negli artt. 2447, 2482-ter e 2484, comma 1, n. 4, c.c.”.

Tutto ciò, si sottolineava, in assenza di un nuovo intervento normativo.

Intervento che è ora in procinto di concretizzarsi e che, se dovesse trovare conferma definitiva, comporterebbe tutte le conseguenze indicate dal citato art. 6 del Dl 23/2020 convertito.

E, quindi, il termine entro il quale la perdita 2021 dovrà risultare diminuita a meno di un terzo, ex artt. 2446 comma 2 e 2482-bis comma 4 c.c., sarà posticipato al quinto esercizio successivo (esercizio 2026); l’assemblea che approverà il bilancio di tale esercizio dovrà ridurre il capitale in proporzione delle perdite accertate (art. 6 comma 2 del Dl 23/2020 convertito).

Nelle ipotesi previste dagli artt. 2447 o 2482-ter c.c. l’assemblea convocata senza indugio dagli amministratori, in alternativa all’immediata riduzione del capitale e al contemporaneo aumento del medesimo a una cifra non inferiore al minimo legale, potrà deliberare di rinviare tali decisioni alla chiusura del quinto esercizio successivo (esercizio 2026).

L’assemblea che approverà il bilancio di tale esercizio dovrà procedere alle deliberazioni di cui agli artt. 2447 o 2482-ter c.c. Fino alla data di tale assemblea, non opererà la causa di scioglimento della società per riduzione o perdita del capitale sociale di cui agli artt. 2484 comma 1 n. 4 e 2545-duodecies c.c. (art. 6 comma 3 del Dl 23/2020 convertito).

Le perdite in questione dovranno essere distintamente indicate nella Nota integrativa con specificazione, in appositi prospetti, della loro origine nonché delle movimentazioni intervenute nell’esercizio (art. 6 comma 4 del Dl 23/2020 convertito).

Si tenga presente, infine, che le perdite da considerare saranno quelle emerse “nell’esercizio in corso alla data del 31 dicembre 2021”.

L’arco temporale preso in considerazione dalla norma, per quanto coincidente per tutte le società con un unico esercizio sociale, non è uguale per ciascuna di esse, ma dipende dalle scelte statutarie individuali sulla data di chiusura dell’esercizio (cfr. la massima Comitato Triveneto dei Notai T.A.2).

Saranno, di conseguenza, da considerare non solo gli esercizi che hanno chiuso al 31 dicembre 2021, ma anche quelli a cavallo d’anno che comprendano la suddetta data (in primis 1 luglio 2021 – 30 giugno 2022).

(MF/ms)


Intrastat: in scadenza il primo invio con la nuova disciplina

Domani, 25 febbraio, scade il termine per la trasmissione degli elenchi Intrastat relativi al mese di gennaio 2022.

Si tratta del primo invio nel quale si rendono applicabili le numerose novità previste per l’adempimento con la determinazione Agenzia delle Dogane n. 493869 del 23 dicembre 2021.

A tal fine, è stato adeguato anche il programma informatico, disponibile sul sito della stessa Agenzia, per la compilazione, il controllo formale e l’invio telematico degli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari di beni e servizi.

Tra gli aspetti di maggiore impatto della nuova disciplina, a seguito della determinazione n. 493869/2021, si segnala la modifica della soglia di esonero per la presentazione, su base mensile, del modello INTRA-2 bis.

La soglia è, difatti, stata incrementata da un importo di 200.000 euro a 350.000 euro, per gli acquisti effettuati in almeno uno dei quattro trimestri precedenti.

Il nuovo limite massimo per la presentazione mensile del modello INTRA-2 bis va, dunque, monitorato su base trimestrale.

Esso si applica, come detto, a partire dalle operazioni effettuate nel 2022, fermo restando che le informazioni contenute nel modello INTRA-2 bis sono rese per finalità statistiche.

Rimane confermata la soglia pari a 100.000 euro per la presentazione, su base mensile, del modello INTRA-2 quater, relativamente alle prestazioni di servizi intracomunitarie “generiche”, i cui committenti siano soggetti passivi stabiliti in Italia.

È, invece, abolito l’obbligo di presentare gli elenchi riepilogativi acquisti (INTRA-2) su base trimestrale, sia con riferimento ai beni che ai servizi.

Tra le altre novità che investono gli elenchi INTRA acquisti (al pari degli elenchi relativi alle vendite) si evidenziano:

  • la possibilità di avvalersi del codice convenzionale “99500000”, per le spedizioni di valore inferiore a 1.000 euro, senza necessità di disaggregare il dato della nomenclatura combinata;
  • la suddivisione dei dati relativi alla natura della transazione in due colonne A e B.
Si precisa che la compilazione della colonna B è obbligatoria soltanto se il valore degli acquisti supera i 20 milioni di euro. In quest’ultimo importo sono computate tutte le movimentazioni, inclusi gli invii di beni in conto lavorazione o in forza di contratti di “call-off stock”.

Di particolare rilievo, in base alle istruzioni aggiornate lo scorso dicembre, è l’identificazione del momento in cui il modello INTRA-2 va presentato.

Per quanto concerne gli acquisti intracomunitari di beni, essi vanno inseriti negli elenchi INTRASTAT in relazione:

  • al periodo in cui i beni acquistati entrano nel territorio italiano;
  • al mese (di calendario) nel corso del quale si verifica il fatto generatore, per le merci comunitarie, e l’IVA diviene esigibile ai sensi della direttiva 2006/112/Ce.
     
Nel caso di un bene che viene consegnato in Italia nel mese di gennaio 2022, l’acquisto dovrebbe essere rilevato negli elenchi INTRASTAT relativi al mese di gennaio.

È prevista però un’eccezione se l’intervallo di tempo tra l’acquisto dei beni e il fatto generatore dell’imposta è superiore a due mesi di calendario: in tale circostanza, il periodo di riferimento ai fini INTRASTAT è il mese in cui i beni acquistati entrano nel territorio italiano.

Non sono da considerare le fatture per acconti

Nell’ipotesi in cui siano state emesse fatture per acconti e nella più generale ipotesi di fatturazione anticipata rispetto alla consegna o spedizione delle merci, gli acquisti devono essere inseriti negli elenchi riferiti al periodo di consegna o spedizione dei beni, così come avviene per le movimentazioni a scopo di lavorazione.

Si pensi alle fatture ricevute a gennaio 2022 per beni che giungono in Italia nel mese di febbraio 2022: l’operazione sarà rilevata negli elenchi INTRA relativi agli acquisti di febbraio.

Le nuove istruzioni alla compilazione precisano che non sono oggetto di comunicazione dei modelli INTRASTAT le operazioni di acquisto di beni in cui gli stessi non entrano nel territorio italiano, come per le operazioni triangolari ove il soggetto residente è il promotore dell’operazione e la merce non arriva sul territorio nazionale.

(MF/ms)


La soglia dei pagamenti in contanti torna a 2 mila euro

Dal 1° gennaio di quest’anno il limite per i pagamenti in contante e, più in generale, per i trasferimenti a qualsiasi titolo tra soggetti diversi di denaro contante, ex art. 49 comma 1 del D.lgs. 231/2007, non è più di 999,99 euro (soglia di 1.000,00 euro) ma resta quello di 1.999,99 euro (soglia di 2.000 euro) e sarà così fino al 1° gennaio 2023, quando la riduzione in questione dovrebbe diventare operativa.

A prevederlo è il Ddl. di conversione del Dl 228/2021 (“Milleproroghe”), nel testo predisposto dalle Commissioni Bilancio e Affari costituzionali a seguito del rinvio deliberato dall’Assemblea, su cui oggi la Camera voterà la questione di fiducia, che interviene sull’art. 49 comma 3-bis del Dlgs. 231/2007.

In base a questa disposizione, infatti, “a decorrere dal 1° luglio 2020 e fino al 31 dicembre 2021, il divieto di cui al comma 1 e la soglia di cui al comma 3 sono riferiti alla cifra di 2.000 euro.

A decorrere dal 1° gennaio 2022, il predetto divieto di cui al comma 1 è riferito alla cifra di 1.000 euro”.

La modifica inserita nel Ddl. di cui si è detto sostituisce, ora, le parole “31 dicembre 2021” con “31 dicembre 2022” e le parole “1° gennaio 2022” con “1° gennaio 2023”.

Il limite in questione, quale che ne sia la causa o il titolo, vale anche quando il trasferimento sia effettuato con più pagamenti inferiori alla soglia che appaiano artificiosamente frazionati (per operazione frazionata si intende un’operazione unitaria sotto il profilo economico, di valore pari o superiore ai limiti stabiliti dal Dlgs. 231/2007, posta in essere attraverso più operazioni, singolarmente inferiori ai predetti limiti, effettuate in momenti diversi e in un circoscritto periodo di tempo fissato in 7 giorni, ferma restando la sussistenza dell’operazione frazionata quando ricorrano elementi per ritenerla tale).

Dal momento che non sembra essersi in presenza di un innalzamento della soglia, ma di una previsione che, “retroattivamente”, lascia invariata la soglia stessa, nessun rischio sanzionatorio si dovrebbe porre per coloro che, tra il 1° gennaio 2022 e la data di entrata in vigore della legge di conversione del Dl “Milleproroghe”, dovessero aver utilizzato contanti per importi compresi tra 1.000 e 1.999,99 euro.

Si ricorda, infatti, che, in materia, in assenza di differenti indicazioni normative (cfr., in particolare, l’art. 69 comma 1 primo periodo del Dlgs. 231/2007), le violazioni sono assoggettate alla legge del tempo del loro verificarsi, ex art. 1 della L. 689/81 (cfr., tra le altre, Cass. n. 1693/2007).

Sempre dal punto di vista sanzionatorio, si ricorda che, ai sensi dell’art. 63 comma 1 del Dlgs. 231/2007, fatta salva l’efficacia degli atti, alle violazioni della disciplina dei contanti si applica la sanzione amministrativa pecuniaria da 3.000 a 50.000 euro. Per le violazioni che riguardano importi superiori a 250.000 euro, invece, la sanzione è quintuplicata nel minimo e nel massimo edittali (art. 63 comma 6 del Dlgs. 231/2007).

L’improvvisa marcia indietro rispetto ai limiti all’utilizzo del contante, peraltro, è, al momento, priva di coordinamento con le indicazioni fornite in ordine ai minimi edittali. Per esigenze di coerenza sistematica rispetto alla progressiva riduzione sopra ricordata, infatti, si è stabilito che, per le violazioni commesse e contestate dal 1° luglio 2020 al 31 dicembre 2021 il minimo edittale è pari a 2.000 euro. Per le violazioni commesse e contestate a decorrere dal 1° gennaio 2022, invece, il predetto minimo edittale è ulteriormente abbassato a 1.000 euro (art. 63 comma 1-ter del Dlgs. 231/2007, come inserito dall’art. 18 comma 1 lett. b) del Dl 124/2019 convertito). Questa norma non risulta (ancora) modificata.

Per le violazioni commesse dal 1° gennaio 2022, quindi, nonostante la soglia sia stata riportata a 2.000 euro, appare operativo il minimo edittale di 1.000 euro.

Restano immutate tutte le ulteriori previsioni che attengono a tale materia. In particolare, a decorrere dal 1° gennaio 2022, per l’attività dei cambiavalute iscritti nell’apposito registro resta la soglia di 3.000 euro, essendo stata dissociata dalla soglia relativa all’utilizzo del contante. È pari a 999,99 euro, invece, il limite di utilizzo di contanti per il servizio di rimessa di denaro (c.d. “money transfer”).

I turisti stranieri (anche appartenenti alla Ue o allo Spazio economico europeo), inoltre, possono effettuare acquisti in contanti entro il limite di 15.000 euro. I commi da 1 a 2-bis dell’art. 3 del Dl 16/2012 convertito, infatti, prevedono una deroga al divieto di trasferimento di denaro contante per importi pari o superiori al limite generale e fino all’importo di 15.000 euro, per l’acquisto di beni e di prestazioni di servizi legate al turismo, effettuati da persone fisiche di cittadinanza diversa da quella italiana presso i commercianti al minuto, i soggetti equiparati (di cui all’art. 22 del Dpr 633/72) e le agenzie di viaggio e turismo (di cui all’art. 74-ter del Dpr 633/72).

Si ricorda, infine, che i limiti all’utilizzo del denaro contante presentano ricadute anche per i professionisti, che sono obbligati a comunicare alle competenti Ragionerie territoriali dello Stato le infrazioni alle violazioni dei limiti di utilizzo del denaro contante delle quali acquisiscano notizia nello svolgimento della propria attività ex art. 51 comma 1 del Dlgs. 231/2007.

(MF/ms)


Acquisti di prodotti tecnologici e reverse charge: specifiche

Ad oramai diversi anni dall’ultima modifica normativa intervenuta, sorgono ancora alcuni dubbi circa l’applicazione del reverse charge per le compravendite di prodotti tecnologici, quali, in particolare, telefoni cellulari, computer portatili e tablet.

I dubbi nascono da una non chiarissima illustrazione, ad origine, della materia da parte dell’Amministrazione finanziaria, e dalla sempre più frequente propensione ad acquistare tali prodotti in canali diversi da quelli di commercio al dettaglio.

Partiamo da un dato di fatto: il settore è da sempre stato interessato da frodi Iva, in tutto il territorio europeo, di svariati miliardi.

A livello pratico, la frode significativa non avviene quando il singolo prodotto viene ceduto da un dettagliante ad un soggetto che spesso si qualifica come consumatore finale (e che quindi non può detrarre l’Iva), ma quando consistenti quantitativi di beni vengono ceduti ad un soggetto che ha diritto alla detrazione dell’Iva.

Quando, infatti, il venditore non versa l’Iva che ha incassato, il danno erariale è molto maggiore nel caso in cui il cliente ha la possibilità di detrarre l’Iva, rispetto al caso in cui si qualifica come consumatore finale.

Detto ciò, a livello comunitario la Direttiva Iva consente agli Stati membri l’introduzione del meccanismo del reverse charge per settori che sono ritenuti ad alto rischio di frode, quali ad esempio le cessioni di telefoni cellulari, di dispositivi a circuito integrato, di console di gioco, tablet PC e laptop.

Altri Stati hanno introdotto il meccanismo del reverse charge in questi settori, e per stabilire in modo chiaro che tale modalità speciale di applicazione dell’imposta è limitata al commercio all’ingrosso, hanno fatto una cosa semplicissima: hanno inserito un limite di importo al di sotto del quale il reverse charge non trova applicazione.

Troviamo infatti dei limiti di importo nella normativa tedesca (euro 5.000) ed in quella britannica (GBP 5.000), istituita quando il Regno Unito era ancora un Paese aderente alla Ue ed ancora oggi in vigore.

Dal canto suo, il legislatore italiano non ha introdotto alcun limite di importo, né ha scritto la norma in modo tale che si potesse evincere che il reverse charge trova applicazione solo nel commercio all’ingrosso.

La norma, infatti, prevede semplicemente che il reverse charge trovi applicazione per le vendite di telefoni cellulari (per la cui definizione viene fatto un rimando ad una norma del 1972, modificata da ultimo nel 1995…), e per le cessioni di console da gioco, tablet PC e laptop, senza specificare in quali fasi della commercializzazione o se per quantitativi minimi.

In uno Stato di diritto, dove le norme si interpretano in primo luogo per come sono scritte, tutte le cessioni di tali prodotti, effettuate verso un soggetto passivo Iva, sarebbero assoggettate a reverse charge.

Se il legislatore poi ravvisa che la norma non raggiunge gli scopi che si proponeva, viene cambiata la norma.

In Italia, invece, l’Agenzia delle Entrate, con documenti di prassi, modifica radicalmente la interpretazione della norma, e, ad esempio, con circolare 59/E/2010 affermò che “si ritiene che l’obbligo del meccanismo dell’inversione contabile alle fattispecie in esame, ai sensi del citato articolo 17, comma 6, del DPR n. 633 del 1972, trovi applicazione per le sole cessioni dei beni effettuate nella fase distributiva che precede il commercio al dettaglio. Le cessioni al dettaglio, infatti, si caratterizzano per la destinazione del bene al cessionario-utilizzatore finale, ancorché soggetto passivo”.

Nella successiva risoluzione 36/E/2011 precisò inoltre che “il riferimento al commercio al dettaglio deve intendersi finalizzato a individuare i soggetti che esercitano attività di commercio al minuto e attività assimilate di cui all’articolo 22 del DPR n. 633 del 1972.


Ne consegue che sono escluse dall’obbligo di reverse charge le cessioni dei beni in argomento effettuate da “commercianti al minuto autorizzati in locali aperti al pubblico, in spacci interni, mediante apparecchi di distribuzione, per corrispondenza, a domicilio o in forma ambulante“.

In tale risoluzione chiarì anche che “L’esclusione dall’obbligo di reverse charge torna, altresì, applicabile anche a soggetti diversi da quelli di cui all’articolo 22 del DPR n. 633 del 1972 che, tuttavia, effettuano le cessioni dei beni in argomento direttamente a cessionari-utilizzatori finali.


Tale circostanza può ritenersi sussistere esclusivamente nelle ipotesi in cui la cessione del telefono cellulare sia accessoria alla fornitura del c.d. “traffico telefonico””.

Evidentemente, in molti limitarono la lettura del chiarimento alla prima frase, e si formò un certo orientamento secondo cui l’acquirente di un grossista, che si qualificava come “utilizzatore finale” del telefono, dichiarando cioè che non lo acquistava per rivenderlo, avrebbe dovuto pagare l’Iva al proprio fornitore.

Tale interpretazione è stata recentemente smentita dall’Agenzia delle Entrate, la quale ad una istanza di interpello presentata da un grossista, ha chiarito che “non condivide la soluzione prospettata dall’Istante, secondo la quale l’applicazione del reverse charge non è dovuta, a seguito delle richieste dei cessionari e dall’uso che questi faranno del bene acquistato”.

In sostanza, quando un soggetto passivo Iva acquista un cellulare, un tablet, o un laptop da un dettagliante (in particolare presso un punto vendita aperto al pubblico, o per corrispondenza), troverà sempre applicazione l’Iva, mentre quando lo compra da un grossista, troverà sempre applicazione il reverse charge, salvo il caso disciplinato dalla risoluzione 36/E/2011 di cellulare ceduto come accessorio al traffico telefonico.

(MF/ms)


Detrazioni edilizie: sblocco delle cessioni

Nella riunione del 18 febbraio, il Consiglio dei Ministri ha approvato un decreto legge che introduce misure urgenti per il contrasto alle frodi in materia edilizia e sull’elettricità prodotta da impianti da fonti rinnovabili.

Sono interessate le disposizioni di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche che sono state introdotte dal DL 4/2022 (c.d. decreto “Sostegni-ter”), la cui conversione è prevista entro il 28 marzo.

Preso atto della paralisi che le norme restrittive dell’art. 28 del DL 4/2022 hanno determinato sul versante delle acquisizioni di crediti di imposta anche da parte di intermediari finanziari che non sono stati minimamente toccati dal problema delle frodi fiscali e dei sequestri disposti dall’autorità giudiziaria, il Governo si è attivato per tornare, almeno in parte, sui suoi passi.

Stando alla bozza di DL, l’art. 28 comma 1 del DL 4/2022 sarebbe interamente sostituito e verrebbero modificate quindi sia la lett. a) che la lett. b) del comma 1 dell’art. 121 del DL 34/2020 per confermare, da un lato, il divieto generale di “cessioni successive alla prima”, ma “fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di banche e intermediari finanziari iscritti all’albo previsto dall’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo 1 settembre 1993, n. 385, società appartenenti a un gruppo bancario iscritto all’albo di cui all’articolo 64 del predetto testo unico delle leggi in materia bancaria e creditizia ovvero imprese di assicurazione autorizzate ad operare in Italia ai sensi del decreto legislativo 7 settembre 2005, n. 209, ferma restando l’applicazione dell’articolo 122-bis, comma 4, del presente decreto per ogni cessione intercorrente tra i predetti soggetti, anche successiva alla prima”.

Come confermato al termine del CdM dal comunicato stampa di Palazzo Chigi, la disposizione prevede che sarà possibile cedere il credito per tre volte e solo in favore di banche, imprese di assicurazione e intermediari finanziari e che lo stesso non possa formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle Entrate.

A tal fine viene introdotto un codice identificativo univoco del credito ceduto per consentire la tracciabilità delle cessioni.

Questo compromesso avrebbe il pregio di consentire una seconda cessione, successiva alla prima, anche da parte di un soggetto diverso da quelli “vigilati” (purché effettuata nei confronti di detti soggetti), preservando in tal modo l’organizzazione “per filiera”, prassi operativa che si caratterizza per una prima cessione, da parte del “piccolo fornitore” che applica lo sconto sul corrispettivo al cliente finale, a favore del “grossista di filiera”, il quale procede poi alla seconda cessione dei crediti di imposta alla banca.

Di contro, avrebbe però il grande difetto di non consentire successive cessioni, da parte dei soggetti “vigilati”, a favore di soggetti “non vigilati”, restringendo significativamente la capacità di assorbimento delle offerte di cessione dei crediti di imposta da parte di contribuenti che pagano le spese e imprese che applicano gli sconti, perché tale capacità di assorbimento diverrebbe limitata alla “capienza complessiva” del comparto di tutti i soggetti “vigilati” medesimi.

Porre vincoli, che “canalizzano” le cessioni successive alla prima verso i soggetti “vigilati”, è senz’altro un giusto accorgimento volto a prevenire e limitare le condotte frodatorie (ora che risulta chiaro, anche a chi ha inizialmente fatto finta di non capire, che questi soggetti hanno precisi obblighi di verificare che i crediti di imposta offerti loro in acquisto corrispondano a lavori effettivamente realizzati o in corso di svolgimento).

Prevedere invece a priori che non possa poi esserci anche una cessione dai soggetti “vigilati” anche ad altri soggetti (quali, ad esempio, gruppi industriali, ma anche semplici persone fisiche), ferma restando poi l’esclusione, per i soggetti “non vigilati” acquirenti, della possibilità di rivendere a loro volta questi crediti, è invece una chiusura del tutto inutile rispetto all’obiettivo di prevenire e limitare le condotte frodatorie.

All’art. 121 del DL 34/2020, inoltre, come anticipato verrebbe introdotto il comma 1-quater, secondo cui i crediti che sono stati oggetto delle opzioni di cui alle lett. a) e b) dell’art. 121 “non possono formare oggetto di cessioni parziali successivamente alla prima comunicazione dell’opzione all’Agenzia delle entrate”.

In pratica, alle comunicazioni della prima cessione o dello sconto in fattura inviate dal 1° maggio 2022, il fornitore (nel caso si sia optato per lo sconto sul corrispettivo) o il primo cessionario (in caso di cessione del credito relativo alla detrazione spettante) devono obbligatoriamente cedere (ove possibile secondo le nuove disposizioni) l’intero ammontare del credito acquisito.

A tal fine, verrebbe attribuito un codice identificativo univoco, da indicare nelle comunicazioni delle eventuali successive cessioni, secondo le modalità definite da un provvedimento.

Mai come in questo caso, tuttavia, sarà opportuno attendere la pubblicazione in Gazzetta Ufficiale di norme che sono ormai da settimane al centro di un dibattito politico e tecnico a dir poco tumultuoso.

(MF/ms)