1

Bonus edilizi: chiarimenti in merito allo sconto in fattura e cessione del credito

L’Agenzia delle Entrate il 7 settembre 2023 ha pubblicato la circolare n. 27/E con la quale ha fornito alcune precisazioni sulle novità apportate dal D.L. n. 11/2023 (cosiddetto decreto “Blocca cessioni”), con riferimento alla disciplina riguardante lo sconto in fattura, la cessione dei crediti d’imposta e altre disposizioni su bonus edilizi.
 
La nuova normativa
Il decreto “Blocca cessioni” (D.L. 16 febbraio 2023, n. 11, convertito con modifiche dalla Legge 11 aprile 2023, n. 38), ha previsto a decorrere dal 17 febbraio 2023, salvo le deroghe tassative disposte, che i beneficiari del Superbonus e degli altri bonus edilizi potranno fruire esclusivamente della detrazione ripartita su più anni d’imposta in sede di dichiarazione dei redditi, non potendo più esercitare l’opzione per lo sconto in fattura o per la cessione del credito.
 
Le deroghe previste

La circolare 7 settembre 2023, n. 27/E è quindi intervenuta chiarendo l’ambito applicativo delle ipotesi di deroga che il decreto ha previsto, a fronte del generale divieto di opzione.

Lo sconto in fattura e la cessione del credito risultano pertanto ancora possibili:

  • per le spese sostenute e documentate dal 1° gennaio 2022 per gli interventi relativi al superamento ed eliminazione delle barriere architettoniche;
  • per le spese sostenute per gli interventi ammessi al superbonus per i quali, alla data del 16 febbraio 2023, risulti:
    • presentata la Cila, per interventi diversi da quelli effettuati dai condomìni;
    • adottata la delibera assembleare di approvazione dei lavori e risulti presentata la Cila, nei casi d’interventi effettuati dai condomìni;
    • presentata l’istanza per l’acquisizione del titolo abilitativo, per gli interventi comportanti la demolizione e la ricostruzione degli edifici.
La circolare fornisce anche chiarimenti in merito all’applicazione della deroga nei casi di varianti alla Cila o di interventi iniziati in data antecedente all’introduzione dell’obbligo di presentazione della Cila, precisando che il rispetto delle condizioni richieste deve essere effettuato con riferimento alle sole opere trainanti:
  • per le spese relative ai bonus diversi dal superbonus, per i quali alla data del 16 febbraio 2023:
    • risulti presentata la richiesta del titolo abilitativo, ove necessario;
    • siano già iniziati i lavori là dove non sia previsto il titolo abilitativo oppure, nel caso in cui non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori;
    • risulti presentata la richiesta di titolo abilitativo per l’esecuzione degli specifici interventi di cui all’art. 16-bis, comma 1, lett. d) e comma 3, del TUIR e all’art. 16, comma 1-septies, del D.L. n. 63/2013;
  • per gli Iacp e assimilati, cooperative di abitazione a proprietà indivisa, Onlus, nonché Odv e Aps iscritte nei relativi registri;
  • per gli interventi effettuati su immobili danneggiati dagli eventi sismici verificatisi dal 1° aprile 2009 in comuni per i quali è stato dichiarato lo stato di emergenza nonché quelli danneggiati dagli eventi meteorologici verificatisi nelle Marche dal 15 settembre 2022 per i quali è stato dichiarato lo stato di emergenza.
 
Responsabilità solidale del cessionario del credito

Viene poi chiarito il perimetro della responsabilità solidale del cessionario del credito, analizzando le ipotesi al ricorrere delle quali il fornitore o il cessionario del credito non concorrono nella violazione per colpa grave e nelle quali, quindi, non si configura la responsabilità in solido con il beneficiario della detrazione, nei casi di carenza dei presupposti costitutivi della stessa.

Al riguardo viene chiarito che non ricorre l’elemento soggettivo della colpa grave e, quindi, è esclusa la responsabilità in solido del fornitore o del cessionario del credito d’imposta laddove questi dimostri congiuntamente:

  • di aver acquisito il credito d’imposta;
  • di essere in possesso di una specifica documentazione a sostegno della legittimità dell’agevolazione, relativa alle opere edilizie dalle quali si è originato il credito.
Il mancato possesso della predetta documentazione non comporta, di per sé, la sussistenza di dolo o colpa grave del cessionario, in quanto detti elementi soggettivi non sono desumibili dalla sola mancanza di detta documentazione conservando il cessionario la possibilità di “fornire, con ogni mezzo, prova della propria diligenza o della non gravità della negligenza”.
 
Le nuove ipotesi di remissione in bonis

Vi sono due ipotesi in cui il contribuente può avvalersi della remissione in bonis:

  1. mancata presentazione nei termini dell’asseverazione di efficacia degli interventi per la riduzione del rischio sismico. La remissione in bonis si perfeziona mediante la presentazione dell’asseverazione, che deve avvenire entro il termine di presentazione della prima dichiarazione dei redditi, nella quale deve essere esercitato il diritto a beneficiare della detrazione della prima quota costante dell’agevolazione. Qualora, invece, il contribuente intenda optare per lo sconto in fattura o per la cessione del credito d’imposta, l’asseverazione può essere presentata prima della presentazione della comunicazione di opzione;
  2. comunicazione per l’esercizio dell’opzione di cessione del credito nel caso in cui il contratto di cessione del credito d’imposta non sia stato concluso entro il 31 marzo 2023. In tal caso, per le spese sostenute nel 2022 e per le rate residue non fruite riferite alle spese sostenute nel 2020 e 2021, il contribuente può avvalersi della remissione in bonis inviando la comunicazione entro il termine di presentazione della prima dichiarazione utile, ossia il 30 novembre 2023.
La circolare detta le istruzioni, inoltre, su modalità e tempistiche per il versamento dell’importo pari a 250 euro per ciascuna comunicazione tardiva previsto ai fini del perfezionamento della remissione in bonis.
 
La circolare ribadisce che la possibilità di avvalersi della remissione in bonis è subordinata al fatto che:
  • sussistano tutti i requisiti sostanziali per usufruire della detrazione di imposta relativa alle spese dell’anno di riferimento;
  • i contribuenti abbiano tenuto un comportamento coerente con l’esercizio dell’opzione, in particolare, nelle ipotesi in cui tale esercizio risulti da un accordo o da una fattura precedenti al termine di scadenza per l’invio della comunicazione;
  • non siano già state poste in essere attività di controllo in ordine alla spettanza del beneficio fiscale che si intende cedere o acquisire sotto forma di sconto sul corrispettivo;
  • sia versato l’importo corrispondente alla misura minima della sanzione (250 euro). Si noti che il contribuente deve versare un importo pari a 250 euro per ciascuna comunicazione di cessione del credito non effettuata nel termine del 31 marzo 2023. Qualora il contribuente abbia inviato diverse comunicazioni di cessione del credito oltre il termine del 31 marzo 2023, versando un unico importo di 250 euro, in luogo del versamento di 250 euro per ciascuna comunicazione tardiva, ai fini del perfezionamento della remissione in bonis, il versamento delle ulteriori somme dovute può avvenire anche successivamente alla presentazione delle comunicazioni, purché lo stesso avvenga entro la predetta data del 30 novembre 2023, sempreché, come detto, sussistano i presupposti sostanziali per godere delle agevolazioni richieste.
 
Ripartizione in 10 rate della quota annua del credito non utilizzata

È prevista la facoltà di ripartire la “quota annuale di credito d’imposta residuo” in 10 rate annuali di pari importo, per agevolare i cessionari che non hanno – o che prevedono di non avere – la capienza per utilizzare in compensazione tramite modello F24, entro il 31 dicembre, la quota annuale del credito d’imposta acquistato. La facoltà può essere esercitata:

  • in relazione ai crediti d’imposta di cui:
    • all’art. 119 del D.L. n. 34/2020 (superbonus);
    • all’art. 119-ter del D.L. n. 34/2020 (superamento ed eliminazione delle barriere architettoniche);
    • all’art. 16, commi da 1-bis a 1-septies, del D.L. n. 63/2013 (interventi antisismici e di riduzione del rischio sismico, c.d. sismabonus);
  • a condizione che derivino dalle comunicazioni di cessione o di sconto in fattura inviate all’Agenzia delle Entrate entro il 31 marzo 2023.
 

(MF/ms)


Perdite su crediti deducibili in anni successivi al fallimento

Anche per i periodi d’imposta anteriori al 2015, sembra definitivamente risolta la questione dell’individuazione dell’esercizio di deducibilità delle perdite su crediti vantati verso debitori assoggettati alle procedure concorsuali o agli istituti assimilati elencati dall’art. 101 comma 5 del TUIR. 

È questo il principale effetto dell’ordinanza della Cassazione n. 27352, depositata il 26 settembre.

Per comprendere i termini del problema, si ricorda che, con riferimento ai crediti di modesta entità e a quelli verso debitori sottoposti a procedura concorsuale o istituti assimilati, l’art. 101 comma 5-bis del TUIR (inserito dall’art. 13 comma 1 lett. d) del DLgs. 147/2015) stabilisce che la deduzione della perdita è ammessa nel periodo di imputazione in bilancio, anche quando detta imputazione è eseguita in un periodo di imposta successivo a quello in cui:

  • sussistono gli elementi certi e precisi;
  • ovvero il debitore si considera assoggettato a procedura concorsuale.
Inoltre, viene previsto che la deduzione non è più consentita quando l’imputazione avviene in un periodo d’imposta successivo a quello in cui, secondo la corretta applicazione dei principi contabili, si sarebbe dovuto procedere alla cancellazione del credito dal bilancio.

Ai sensi dell’art. 13 comma 2 del citato DLgs. 147/2015, tali criteri di imputazione temporale si applicano a partire dal periodo d’imposta in corso al 7 ottobre 2015 (2015, per i soggetti “solari”).

Tenuto conto di tale decorrenza, si discute se, per i periodi d’imposta fino al 2014, la deduzione debba avvenire obbligatoriamente nell’esercizio di apertura della procedura ovvero se tale evento rappresenti solo il termine iniziale (c.d. dies a quo) per la deducibilità.

Con la pronuncia in commento, la Cassazione attribuisce, di fatto, valenza interpretativa ai suddetti criteri.

Pertanto, anche prima del 2015, ove il debitore fosse assoggettato a fallimento o ad altre procedure concorsuali, la deduzione della perdita su crediti era ammessa nel periodo di imputazione a bilancio, entro la “finestra temporale” che andava dalla data della sentenza dichiarativa di fallimento (o di avvio della procedura) al periodo d’imposta in cui, secondo la corretta applicazione dei principi contabili, si doveva procedere alla cancellazione del credito stesso dal bilancio.

I giudici di legittimità non si limitano a dare continuità alle ordinanze n. 15218/2021 e n. 21958/2022 (che si erano già espresse in senso conforme), ma si discostano espressamente dall’ordinanza n. 775/2019, che aveva sostenuto la tesi opposta.

Sembra così definitivamente confermato l’orientamento dottrinale e giurisprudenziale prevalente (per tutte, Cass. nn. 12831/2002 e 22135/2010), secondo cui, anche prima del 2015 la perdita su crediti era considerata deducibile in esercizi successivi a quello dell’apertura della procedura, posto il tenore letterale del richiamato art. 101 comma 5, il quale afferma che “il debitore si considera assoggettato a procedura concorsuale dalla data (…)” (e non già alla data) in cui viene emanato il provvedimento (o decreto) che dà il via alla procedura stessa.

In linea con tale orientamento, la circolare dell’Agenzia delle Entrate n. 26/2013 (§ 6) aveva precisato che, una volta aperta la procedura, l’esercizio in cui dedurre la perdita su crediti deve essere identificato secondo le ordinarie regole di competenza.

Così, in ogni esercizio si considera deducibile la quota del credito che, in base allo “stato” della procedura, viene giudicata irrecuperabile, con il risultato, tra l’altro, che:

  • qualora l’irrecuperabilità del credito si manifesti interamente in un unico periodo d’imposta, la perdita risulta integralmente deducibile in detto periodo;
  • qualora, in un esercizio successivo a quello dell’avvenuta deduzione, intervengano nuovi elementi idonei a dimostrare che la perdita è maggiore di quella inizialmente rilevata e dedotta, anche l’ulteriore perdita, purché rilevata in bilancio e corredata da idonea documentazione, assume rilievo fiscale.
Appare, pertanto, definitivamente superato il filone minoritario, alimentato, da ultimo, da due pronunce (cfr. Cass. n. 8587/2020 e n. 1282/2020), secondo il quale le perdite su crediti vantati verso debitori soggetti a procedura concorsuale sarebbero deducibili esclusivamente nel periodo d’imposta di apertura della procedura.

In pratica, secondo tale orientamento ormai non più attuale, interpretando l’art. 101 comma 5 del TUIR nel senso che la deduzione della perdita sarebbe stata possibile anche in esercizi successivi, sarebbe stata rimessa all’arbitrio del contribuente la scelta del periodo più vantaggioso per operare la deduzione.

Sarebbe stato così snaturato il principio di competenza, che resta, invece, criterio inderogabile e oggettivo per la determinazione del reddito d’impresa.

(MF/ms)


False comunicazioni relative ad errori nella dichiarazione dei redditi

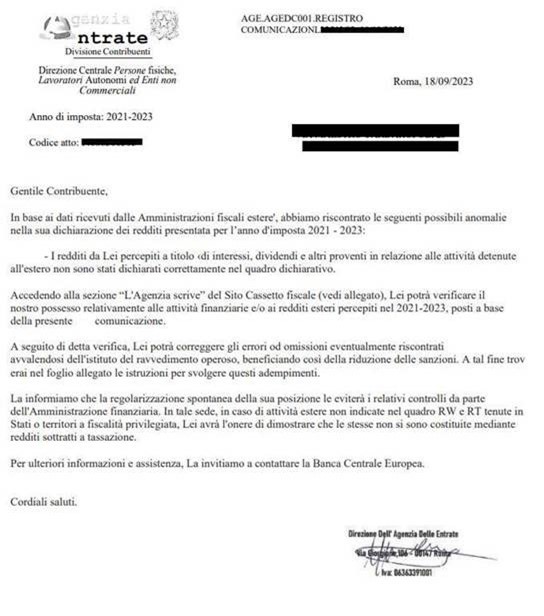
L’Agenzia delle Entrate segnala una nuova campagna di phishing indirizzata ai contribuenti, realizzata tramite invio di false comunicazioni da parte dell’Agenzia delle Entrate con l’intento di instaurare un primo contatto ed eventualmente estorcere denaro sfruttando il tema degli adempimenti non versati.
La mail in questione, proveniente da un indirizzo email non istituzionale, presenta come oggetto “Foglio prospetto AGE” e informa l’utente circa la sospensione di un pagamento a causa di un errore nella dichiarazione dei redditi, invitandolo a girargliela per poterlo sbloccare. Esempio in allegato A.

L’Agenzia delle Entrate disconosce questi messaggi, rispetto ai quali si dichiara completamente estranea, e raccomanda di cancellarli immediatamente senza aprire alcun link, né tantomeno rispondere al mittente.
In caso di dubbi sulla veridicità di un messaggio ricevuto dall’Agenzia, è sempre preferibile verificare preliminarmente consultando la pagina “Focus sul phishing” o rivolgendosi ai contatti reperibili sul portale istituzionale www.agenziaentrate.gov.it.

Le email in questione presentano un documento allegato che evidenzia problemi con la dichiarazione dei redditi (allegato B).

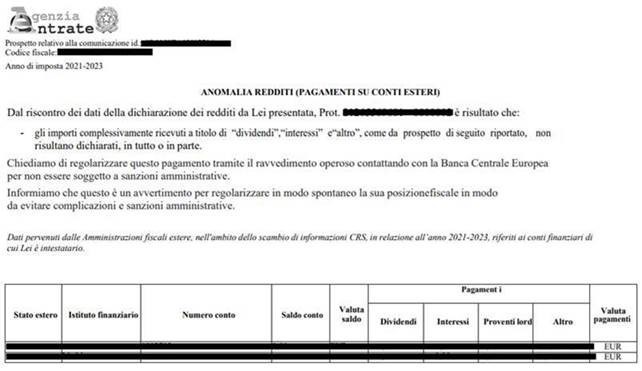
Spesso il documento si compone di una seconda pagina che presenta un prospetto di dettaglio dell’anomalia redditi, come quello riportato in allegato C.

L’Agenzia delle Entrate disconosce questi messaggi, rispetto ai quali si dichiara completamente estranea, e raccomanda di cancellarli immediatamente senza aprire alcun link, né tantomeno rispondere al mittente.
In caso di dubbi sulla veridicità di un messaggio ricevuto dall’Agenzia, è sempre preferibile verificare preliminarmente consultando la pagina “Focus sul phishing“ o rivolgendosi ai contatti reperibili sul portale istituzionale www.agenziaentrate.gov.it.

(MF/am)


La mappa delle agevolazioni per i bonus edilizi

Se la strada del Superbonus si fa sempre più in salita per i contribuenti, resta particolarmente ampio e variegato il quadro delle detrazioni edilizie “tradizionali”: dal bonus barriere architettoniche fino all’Ecobonus.

Ecco la fotografia aggiornata dei bonus edilizi disponibili nel 2023-2024 per chi voglia ristrutturare casa.


Bonus Detrazione, durata e limite di spesa Beneficiari A cosa si applica e descrizione Cessione credito / sconto in fattura Scadenza
Bonus verde 36% Soggetti IRPEF privati Sistemazione di verde e giardini:

  • Sistemazione a verde di aree scoperte private di
    • edifici esistenti, unità immobiliari, pertinenze o
    • recinzioni, impianti di irrigazione e realizzazione pozzi
  • Realizzazione di coperture a verde e di giardini pensili
NO 31.12.2024
10 anni
€ 5.000 spesa massima UI
Bonus mobili 50% Soggetti IRPEF Spese per i mobili e i grandi elettrodomestici in unità oggetto di ristrutturazione, es.:

  • mobili
  • elettrodomestici nuovi
  • forni di classe non inferiore alla classe A
  • lavatrici, lavasciugatrici e lavastoviglie di
  • classe non inferiore alla classe E
  • frigoriferi e congelatori di classe non inferiore alla classe F
NO 31.12.2024
10 anni
€ 8.000 per il 2023
€ 5.000 per il 2024
Bonus casa 50% Soggetti IRPEF Interventi di ristrutturazione edilizia, manutenzione straordinaria e manutenzione ordinaria per le parti comuni, es.:

  • Manutenzione straordinaria
  • Restauro e risanamento conservativo
  • Ristrutturazione edilizia
  • Manutenzione ordinaria su parti comuni
  • Gli interventi sulle parti private e sulle parti comuni accedono ad autonome previsioni agevolative (risoluzione AdE n. 206/2007)
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
10 anni
€ 96.000
Spesa max per UI
Sismabonus 50% Soggetti IRPEF e IRES.
I soggetti ex comma 9, art. 119 D.L. n. 34/2020 accedono al Supersismabonus
  • Elementi strutturali e spese accessorie comprensive di progettazione
  • Interventi sugli elementi strutturali che portano ad un miglioramento della vulnerabilità sismica dell’edificio
  • La detrazione si applica anche agli interventi di categoria inferiore collegati al completamento dell’opera come la tinteggiatura, l’intonacatura, il rifacimento dei pavimenti ecc. (risoluzione AdE n. 147/E del 29 novembre 2017)
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
5 anni
€ 96.000
Spesa max per UI
Ecobonus 50% Soggetti IRPEF e IRES Involucro, impianto e spese strettamente funzionali comprensive di progettazione:

  • Serramenti e infissi
  • Schermature solari
  • Caldaie a biomassa
  • Caldaie a condensazione con efficienza almeno pari alla classe A
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
10 anni
Variabile
€ 30.000 – € 60.000
Ecobonus 65% Soggetti IRPEF e IRES
  • Interventi di isolamento termico dell’involucro
  • Caldaie a condensazione con efficienza almeno pari alla classe A con sistema di termoregolazione evoluto
  • Riqualificazione globale dell’edificio
  • Generatori di aria calda a condensazione
  • Pompe di calore
  • Scaldacqua a PDC
  • Collettori solari
  • Generatori ibridi
  • Sistemi di building automation
  • Microgeneratori
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
10 anni
Variabile
€ 30.000 – € 60.000 – 100.000
Sismabonus 70% Soggetti IRPEF e IRES.
I soggetti ex comma 9, art. 119 D.L. n. 34/2020 accedono al Supersismabonus
  • La detrazione prevista per gli interventi antisismici che portano al miglioramento di 1 classe RISCHIO SISMICO
  • La detrazione si applica anche agli interventi di categoria inferiore collegati al completamento dell’opera come la tinteggiatura, l’intonacatura, il rifacimento dei pavimenti ecc. (risoluzione AdE n. 147/E del 29 novembre 2017)

Attenzione: anche gli interventi relativi al bonus casa concorrono al raggiungimento del tetto massimo di spesa

SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
5 anni
€ 96.000
Spesa max per UI
Ecobonus condomini 70%  
  • Isolamento termico delle parti comuni opache con incidenza superiore al 25%
  • La detrazione si applica anche agli interventi di categoria inferiore collegati al completamento dell’opera come la tinteggiatura, l’intonacatura, il rifacimento dei pavimenti ecc. (risoluzione AdE n. 147/E del 29 novembre 2017)
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
10 anni
€ 40.000
Spesa max per UI
Barriere architettoniche 75% Soggetti IRPEF e IRES
Edifici privati, edilizia residenziale pubblica sovvenzionata e agevolata
  • Interventi per il superamento e l’eliminazione delle barriere architettoniche in edifici esistenti che rispettino i requisiti del D.M. n. 236/1989. Sono agevolabili anche gli interventi di automazione degli impianti funzionali ad abbattere le barriere architettoniche e le spese correlate.
  • La spesa massima è di:
    • € 50.000 per gli edifici unifamiliari e le unità funzionalmente indipendenti,
    • € 40.000 per unità negli edifici da 2 a 8 UI,
    • € 30.000 per unità negli edifici da più di 8 UI
SÌ se titolo edilizio entro il 16.2.2023 31.12.2025
5 anni
Variabile
€ 50.000 – € 40.000 x UI
€ 30.000 x UI
Sismabonus condomini 75% Soggetti IRPEF e IRES.
I soggetti ex comma 9, art. 119 D.L. n. 34/2020 accedono al Supersismabonus
Interventi su parti comuni con miglioramento di una classe di rischio sismico in zona 1, 2 e 3 SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
5 anni
€ 96.000
Spesa max x UI
Ecobonus condomini 75% Soggetti IRPEF e IRES
  • Interventi su parti comuni dei condomini
  • Coibentazione involucro con superficie interessata > 25% superficie disperdente + qualità media dell’involucro
  • Se eseguiti contestualmente, ed inseriti nella stessa relazione tecnica, anche sostituzione di schermature solari sulla stessa superficie di involucro oggetto di intervento ed interventi sugli impianti comuni
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
10 anni
€ 40.000
Spesa max x UI
Sismabonus 80% Soggetti IRPEF e IRES.
I soggetti ex comma 9 art. 119 D.L. n. 34/2020 accedono al Supersismabonus
  • La detrazione prevista per gli interventi antisismici che portano al miglioramento di 2 o + classi di rischio sismico
  • La detrazione si applica anche agli interventi di categoria inferiore collegati al completamento dell’opera come la tinteggiatura, l’intonacatura, il rifacimento dei pavimenti ecc. (risoluzione AdE n. 147/E del 29 novembre 2017)
SÌ se titolo edilizio entro il 16.2.2023 31.12.2024
5 anni
€ 96.000
Spesa max x UI
Eco-Sismabonus condomini 80% Soggetti IRPEF e
IRES: residenze, alberghi, uffici, negozi
  • Interventi su parti comuni dei condomini
  • Coibentazione involucro con superficie interessata > 25% superficie disperdente
  • Interventi antisismici che portano al miglioramento di 1 classe di rischio sismico
  • Si applica anche alle spese di manutenzione ordinaria (tinteggiatura, intonacatura, rifacimento di pavimenti, eccetera) e straordinaria, necessarie al completamento dell’opera
SÌ se titolo edilizio entro il 16 febbraio 2023 31.12.24
10 anni
€ 136.000
Spesa max x UI
Sismabonus condimini 85% Soggetti IRPEF e IRES.
I soggetti ex comma 9 art. 119 D.L. n. 34/2020 accedono al Supersismabonus
  • Interventi su parti comuni dei condomini
  • La detrazione prevista per gli interventi antisismici che portano al miglioramento di 2 o + classi di rischio sismico
  • La detrazione si applica anche agli interventi di categoria inferiore collegati al completamento dell’opera come la tinteggiatura, l’intonacatura, il rifacimento dei pavimenti ecc. (risoluzione AdE n. 147/E del 29 febbraio 2017)

Attenzione: anche gli interventi relativi al bonus casa concorrono al raggiungimento del tetto massimo di spesa

SÌ se titolo edilizio entro il 16 febbraio 2023 31.12.2024
5 anni
€ 96.000
Spesa max x UI
Eso-Sismabonus condomini 85% Solo involucro e spese accessorie comprensive di progettazione Solo involucro e spese strettamente funzionali comprensive di progettazione:

  • Interventi su parti comuni dei condomini
  • Coibentazione involucro con superficie interessata > 25% superficie disperdente
  • Interventi antisismici che portano al miglioramento di 2 o + classi di rischio sismico
SÌ se titolo edilizio entro il 16 febbraio 2023 31.12.2024
10 anni
€ 136.000
Spesa max x UI
15 anni
€ 96.000
Spesa max x UI


Registratori telematici da aggiornare entro il 2 ottobre 2023

Entro il prossimo 2 ottobre, fatte salve eventuali proroghe, i registratori telematici e i Server RT dovranno essere aggiornati per consentire l’attuazione della c.d. “lotteria degli scontrini istantanea”, il nuovo concorso collegato agli acquisti al dettaglio che si affiancherà all’attuale lotteria a estrazioni differite.
Allo stato attuale, la data di avvio della lotteria istantanea, introdotta dall’art. 18 comma 4-bis del DL 36/2022, non è ancora nota. Si attende infatti il provvedimento interdirettoriale (Agenzia delle Dogane e Agenzia delle Entrate) che dovrebbe definirne sia la decorrenza, sia le regole di attuazione (cfr. news del Garante privacy 4 agosto 2023). L’Agenzia delle Entrate, però, ha fissato al 2 ottobre 2023 il termine entro il quale gli strumenti di rilevazione dei corrispettivi – compresa la procedura web Documento commerciale on line – dovranno essere adeguati (provv. n. 15943/2023).
Per partecipare alla lotteria, infatti, dal punto di vista operativo, sarà sufficiente che gli acquirenti scarichino un’applicazione denominata “Gioco legale” e scansionino mediante il proprio smartphone un codice bidimensionale riportato sui documenti commerciali. Tale codice “conterrà” tutti i dati della transazione necessari a partecipare al concorso (es. data e ora dello scontrino, ammontare della spesa, partita IVA dell’esercente). In caso di vincita, l’app avviserà il cliente e questi potrà riscuotere il premio presso uno degli esercizi abilitati entro 30 giorni.
I registratori telematici, dunque, dovranno essere aggiornati in modo da poter generare e stampare il suddetto codice bidimensionale su tutti i documenti commerciali di importo pari o superiore a un euro pagati interamente in modalità elettronica. La app assocerà il codice lotteria del cliente all’acquisto effettuato e, in mancanza di tale codice, ne creerà uno nuovo che abbinerà all’acquisto.
Invece, nel caso in cui l’acquirente decida di partecipare anche al concorso già in essere, comunicando il proprio codice lotteria, quest’ultimo dovrà essere indicato sul documento. A tal proposito, è bene sottolineare che qualora l’esercente rifiuti di acquisire il codice lotteria al momento dell’acquisto, il cliente (“persona fisica”) potrà segnalare tale circostanza in un’apposita sezione del portale “Lotteria” del sito internet dell’Agenzia delle Dogane. Tali segnalazioni verranno usate dall’Agenzia delle Entrate e dalla Guardia di Finanza “nell’ambito delle attività di analisi del rischio di evasione” (art. 1 comma 540 della L. 232/2016).
Si ricorda che possono partecipare le sole persone fisiche maggiorenni residenti in Italia, che usano metodi di pagamento elettronico di cui sono titolari; è ammessa, tuttavia la partecipazione anche nell’ipotesi in cui, ad esempio, i fondi provengano da un conto corrente intestato a un componente del proprio nucleo familiare certificato dal proprio stato di famiglia (art. 1 comma 540 della L. 232/2016).
Va poi segnalato che, al fine di agevolare gli operatori nel processo di aggiornamento degli strumenti, è stato previsto, a favore dei soggetti passivi IVA tenuti alla rilevazione dei corrispettivi ex art. 2 comma 1 del DLgs. 127/2015, uno specifico contributo, fruibile sotto forma di credito d’imposta (art. 8 del DL 176/2022). Esso è riconosciuto per gli adeguamenti effettuati nel 2023 ed è erogato in misura pari al 100% della spesa sostenuta, purché entro un limite massimo di 50 euro per ogni strumento e, in ogni caso, entro il limite complessivo di spesa pari a 80 milioni di euro per il 2023.
Il credito può essere usato in compensazione ai sensi dell’art. 17 del DLgs. 241/97, indicando sul modello F24 il codice “7032” (ris. Agenzia delle Entrate n. 35/2023), e non è soggetto né alle limitazioni di carattere generale (limite di 250.000 euro per i crediti d’imposta da indicare nel quadro RU), né a quelle di cui all’art. 34 della L. 388/2000 (limite per le compensazioni “orizzontali”).
Occorre però prestare attenzione al fatto che, se all’atto del conferimento della delega F24, e secondo l’ordine cronologico di presentazione, il plafond residuo dello stanziamento sopra richiamato risulta incapiente rispetto all’importo del credito stesso, il suddetto credito non è fruibile e il modello F24 è scartato.
Ai fini del beneficio, occorre inoltre che il pagamento del corrispettivo relativo alla fattura d’acquisto sia eseguito “con modalità tracciabile”, ossia tramite uno degli strumenti individuati con provv. Agenzia delle Entrate n. 73203/2018: assegni, bancari e postali, circolari e non, vaglia cambiari e postali, nonché, a titolo esemplificativo, addebito diretto, bonifico bancario o postale, bollettino postale, carte di debito, di credito, prepagate, ovvero altri strumenti di pagamento elettronico disponibili che consentano anche l’addebito in conto corrente (cfr. provv. n. 231943/2023).
Per quanto concerne la tempistica, il credito è utilizzabile a partire dalla prima liquidazione IVA periodica successiva al mese in cui la fattura relativa alla spesa sostenuta per l’adeguamento degli strumenti è stata annotata nel registro degli acquisti.
Il credito va poi indicato nella dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre 2023 e nella dichiarazione degli anni d’imposta successivi, fino a quando se ne conclude l’uso.

(MF/am)


Calamità naturali e documenti distrutti: cosa fare

L’accidentale distruzione di beni e di documenti contabili, dovuta al verificarsi di calamità naturali, è un avvenimento significativo che necessita di un’accurata gestione, al fine di non incorrere in gravose conseguenze.
L’avvicendarsi sempre più frequente di episodi calamitosi all’interno del nostro territorio nazionale rende più che mai doveroso sottolineare la disciplina in materia e, su tale filone, dopo gli eventi metereologici che hanno interessato l’Emilia Romagna, l’Agenzia delle Entrate è intervenuta con una comunicazione per rispolverare le procedure da rispettare da tutti coloro che hanno subito la perdita di documenti contabili e di beni. Vengono fornite, in particolare, le indicazioni che i contribuenti devono adottare per certificare, ai fini fiscali, la distruzione di beni e di documenti contabili.
La perdita di beni o di documenti contabili, ove non certificata debitamente, è infatti foriera di importanti conseguenze, ovverosia:
  • la prima, è che l’Agenzia delle entrate potrebbe desumere dalle differenze inventariali e/o delle incongruenze desumibili tra i beni giacenti in magazzino, presupponendo così la cessione di merce in evasione di imposta;
  • la seconda, è che la perdita, per eventi fortuiti o accidentali, di documenti probatori a favore del contribuente, non esonera quest’ultimo dall’onere della prova poiché, a norma dell’articolo 39, comma 2, lettera c), D.P.R. 600/73, l’accertamento induttivo è sempre possibile anche “quando le scritture medesime non sono disponibili per causa di forza maggiore”.
Con particolare riferimento alla perdita di beni, la possibile applicazione da parte degli accertatori della presunzione secondo cui i beni non rivenuti siano stati venduti (o acquistati) in evasione di imposta, pone a carico del contribuente accertato l’onere di provare che, in verità, i beni non rinvenuti siano stati utilizzati nel ciclo produttivo, ovvero siano andati dispersi per causa di forza maggiore.
Ciò posto diviene dunque fondamentale per i contribuenti conoscere i corretti adempimenti fissati dal legislatore per superare la presunzione di cessione del D.P.R. 441/1997 ed evitare così il potenziale rischio di un recupero fiscale.
L’articolo 1, D.P.R. 441/1997, è chiaro e possiamo semplificarlo in tal modo: un’intera produzione eseguita, ovvero i molteplici acquisti di merci, se non sono rinvenuti e/o presenti nelle rimanenze di magazzino, possono presuntivamente essere ritenuti ceduti a terzi. In assenza di relativa fatturazione, l’Amministrazione finanziaria ha nel proprio “arco” la freccia della presunzione legale relativa insita nella norma, con totale inversione dell’onere della prova a carico del contribuente, il quale è chiamato a dimostrare che non ha ottenuto alcun introito non dichiarato.
Soccorre allo scopo il successivo comma 2 che, alla lettera a), precisa che la presunzione di cui al comma 1 non opera se è dimostrato che i beni stessi, alternativamente, sono stati impiegati per la produzione, oppure risultano distrutti o sono andati perduti. Le regole procedurali sono poi disciplinate dall’articolo 2, che distingue a seconda delle diverse fattispecie. In particolare, per la distruzione fortuita di beni strumentali la norma di riferimento è l’articolo 2, comma 3, D.P.R. 441/1997, a mente del quale “La perdita dei beni dovuta ad eventi fortuiti, accidentali o comunque indipendenti dalla volontà del soggetto è provata da idonea documentazione fornita da un organo della pubblica amministrazione o, in mancanza, da dichiarazione sostitutiva dell’atto di notorietà ai sensi dell’articolo 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, resa entro trenta giorni dal verificarsi dell’evento o dalla data in cui se ne ha conoscenza, dalle quali risulti il valore complessivo dei beni perduti, salvo l’obbligo di fornire, a richiesta dell’Amministrazione finanziaria, i criteri e gli elementi in base ai quali detto valore è stato determinato”.
In sintesi, la perdita fortuita dei beni deve essere provata:
  • attraverso la documentazione fornita da un organo della Pubblica Amministrazione (es. il verbale di accertamento della distruzione dei beni redatto da parte dei Vigili del fuoco) o, in mancanza;
  • da una dichiarazione sostitutiva di atto notorio, da rendersi entro i trenta giorni dal verificarsi dell’evento (o dalla data in cui se ne ha conoscenza), dalla quale risulti il valore complessivo dei beni mancanti indicato in contabilità e la data certa.
Stando ai chiarimenti forniti con la circolare n. 31/E/2006, la dichiarazione sostitutiva di atto notorio non deve essere inviata all’Agenzia delle entrate, ma deve essere esibita, se richiesta, agli organi di controllo dell’Amministrazione finanziaria.
Passando alla disamina delle procedure necessarie per documentare la distruzione involontaria di documenti contabili a causa dei predetti eventi calamitosi, il contribuente dovrà presentare denuncia alle competenti autorità di pubblica sicurezza; specificando i luoghi ove le scritture si trovavano al momento dell’evento calamitoso. Dovrà poi ricostruire, per quanto possibile, i dati e gli elementi contenuti nelle scritture andate distrutte, provvedendo:
  • al recupero degli stessi da eventuali server o cloud utilizzati per la memorizzazione e registrazione dei fatti e documenti aziendali;
  • al recupero, anche attraverso il sistema di interscambio, delle fatture elettroniche;
  • alla eventuale nuova stampa dei registri contabili danneggiati, qualora la contabilità sia tenuta su supporti informatici ancora disponibili e solo qualora la stampa sia obbligatoria;
  • a contattare fornitori, clienti, banche, professionisti, associazioni, ecc., per acquisire la copia della documentazione a sostegno delle operazioni commerciali e dei fatti gestionali (lettere, contratti, ecc.), se la distruzione ha interessato anche tali elementi probatori.
Infine, occorre evidenziare come sia importante che il contribuente sia consapevole di dover eseguire determinate e specifiche procedure per certificare la distruzione accidentale dei beni e documenti contabili, onde evitare di ricadere nel coacervo delle presunzioni più volte ivi richiamate.

(MF/am)


In partenza la certificazione delle attività R&S

Con un comunicato stampa pubblicato il 19 settembre 2023, il Ministero delle Imprese e del made in Italy (MIMIT) ha annunciato la firma del DPCM che regola il funzionamento della procedura di certificazione delle attività R&S ex art. 23 commi 2–5 del DL 73/2022.
L’art. 23 comma 2 del DL 73/2022 ha previsto che le imprese possano richiedere una certificazione che attesti la qualificazione degli investimenti (effettuati o da effettuare), ai fini della loro classificazione tra le attività ammissibili al credito d’imposta ricerca, sviluppo e innovazione ex art. 1 commi 200-202 della L. 160/2019 (applicabile dal 2020) e al credito d’imposta ricerca e sviluppo ex art. 3 del DL 145/2013 (applicabile fino al 2019).
Analoga certificazione può essere richiesta per l’attestazione della qualificazione delle attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica ai fini dell’applicazione della maggiorazione dell’aliquota del credito d’imposta prevista dall’art. 1 commi 203, 203-quinquies e 203-sexies della L. 160/2019.
A tal fine, doveva essere emanato un apposito DPCM, teoricamente entro 30 giorni dal 22 giugno 2022 (data di entrata in vigore del DL 73/2022).
L’emanazione del DPCM è quindi attesa da parecchio tempo dagli operatori, posto che l’ottenimento di tale certificazione consentirà alle imprese di applicare i crediti R&S in condizioni di certezza operativa.

La certificazione, infatti, esplica effetti vincolanti nei confronti dell’Amministrazione finanziaria, con la conseguenza che eventuali atti a contenuto impositivo o sanzionatorio, difformi da quanto attestato nella certificazione, dovranno essere dichiarati nulli.
In base alla bozza del DPCM in circolazione, il decreto entrerà in vigore decorsi 15 giorni dalla sua pubblicazione in Gazzetta.
Per l’effettiva operatività della certificazione occorrerà, in ogni caso, attendere un decreto direttoriale del MIMIT, da emanarsi entro 90 giorni dalla entrata in vigore del DPCM, che dovrà definire alcuni aspetti procedurali.
Con riguardo ai soggetti abilitati al rilascio della certificazione, viene prevista l’istituzione di un apposito albo, tenuto presso il MIMIT, al quale potranno iscriversi le persone fisiche in possesso di un titolo di laurea idoneo rispetto all’oggetto della certificazione, le imprese che svolgono professionalmente servizi di consulenza aventi ad oggetto progetti di ricerca sviluppo e innovazione, oltre ai centri di trasferimento tecnologico in ambito Industria 4.0, i centri di competenza ad alta specializzazione, i poli europei dell’innovazione digitale (EDIH e Seal of Excellence), le università statali, le università non statali legalmente riconosciute e gli enti pubblici di ricerca.
Il decreto direttoriale del MIMIT dovrà stabilire le modalità e i termini per la richiesta di iscrizione, nonché le regole per la gestione di tale albo.
Il DPCM definisce, inoltre, il contenuto della certificazione, la quale dovrà riportare informazioni sull’adeguatezza delle capacità organizzative e delle competenze tecniche dell’impresa rispetto agli investimenti effettuati o programmati, la descrizione analitica dei progetti e sotto progetti realizzati o in fase di realizzazione, oltre alle motivazioni tecniche sulla base delle quali vengono attestati i requisiti per l’ammissibilità ai crediti R&S.

Con riferimento agli aspetti procedurali, stando alla bozza del DPCM, è previsto che l’impresa che intenda avvalersi della procedura di certificazione in relazione agli investimenti ammissibili ai crediti R&S ne faccia richiesta al MIMIT, utilizzando l’apposito modello e secondo le modalità di invio che saranno definiti con successivo DM. In particolare, l’impresa dovrà indicare il soggetto incaricato dell’attività di certificazione e la dichiarazione di accettazione dell’incarico da parte dello stesso.
La richiesta potrà essere inoltrata solo a condizione che le violazioni relative all’utilizzo dei crediti R&S non siano già state constatate con un processo verbale o con un atto impositivo.
La certificazione dovrà poi essere inviata al MIMIT dal soggetto certificatore, entro 15 giorni dalla data in cui è rilasciata all’impresa, secondo le modalità informatiche che saranno definite con il successivo decreto direttoriale.

Linee guida dal MIMIT entro fine anno
La certificazione dovrà essere predisposta dal soggetto certificatore sulla base dei criteri e delle regole previsti negli artt. da 2 a 5 del DM 26 maggio 2020, nonché in coerenza con le Linee guida che dovrebbero essere elaborate e pubblicate dal MIMIT entro il prossimo 31 dicembre. Sempre al MIMIT spetterà il compito di vigilare e verificare la correttezza delle certificazioni rilasciate.
 
(MF/am)


Superbonus al 110% ultima possibilità di usufruirne

Per la quasi totalità dei contribuenti mancano poco più di tre mesi allo spirare del Superbonus con aliquota del 110%.

Più precisamente, salvo future proroghe che potrebbero rientrare nella prossima legge di bilancio per il 2024 e che potrebbero riguardare i condomìni che devono ancora ultimare i lavori (il governo sta valutando al riguardo l’impatto di una eventuale proroga sul bilancio dello Stato e sul deficit 2024), mancano soltanto 111 giorni per sostenere le spese relative agli interventi agevolati.

Rimangono invece ferme sino alla fine del 2024 la quasi totalità delle altre detrazioni edilizie: la detrazione IRPEF prevista dall’art. 16-bis del TUIR per gli interventi volti al recupero edilizio con aliquota del 50% entro l’importo massimo di spesa pari a 96.000 euro per unità immobiliare (c.d. “bonus casa”), la detrazione IRPEF/IRES per gli interventi volti al risparmio energetico degli edifici (c.d. “ecobonus”) dal 50% al 75%, di cui all’art. 14 del DL 63/2013, la detrazione IRPEF/IRES c.d. “sismabonus” dal 50% sino all’85%, di cui all’art. 16 comma 1-bis ss. del DL 63/2013.

Rimarrà fino alla fine del 2025, inoltre, la detrazione IRPEF/IRES c.d. “bonus barriere 75%”, di cui all’art. 119-ter del DL 34/2020.

Tornando al superbonus, che dal 2024 nella stragrande maggioranza dei casi non sarà più super (in quanto nel 2024 e nel 2025 scenderà rispettivamente al 70% e al 65%) e che potrà essere meno conveniente rispetto alle altre agevolazioni fiscali che potrebbero spettare per l’esecuzione di determinati interventi edilizi, per quanto concerne le spese sostenute nel 2023, seppur l’aliquota della detrazione sia stata ridotta dal 110% al 90%, permangono ancora numerosi casi per i quali sino al 31 dicembre 2023 la detrazione rimane al 110% ove siano rispettate le condizioni stabilite dalla norma inerenti la data delle delibere condominiali e del deposito della CILAS (art. 119 comma 8-bis del DL 34/2020, art. 1 comma 894 della L. 197/2022 e art. 9 del DL 176/2022).

In seguito alle modifiche introdotte dall’art. 9 del DL 176/2022 (c.d. decreto “Aiuti-quater”) all’art. 119 del DL 34/2020, e delle disposizioni previste dall’art. 1 comma 894 della L. 197/2022, infatti, l’aliquota al 110% si può continuare ad applicare sulle spese sostenute fino al 31 dicembre 2023:

– per gli interventi effettuati dai condomini e dalle persone fisiche su parti comuni di edifici interamente posseduti fino a 4 unità, ma anche dalle persone fisiche per gli interventi sulle singole unità immobiliari all’interno dello stesso condominio o dello stesso edificio, oltre che dalle ONLUS, ODV e APS iscritte nei registri;
– per gli interventi effettuati dai soggetti di cui alle lett. c) e d) dell’art. 119 comma 9 del DL 34/2020 (IACP e cooperative edilizie), nonché dalle persone fisiche sulle singole unità immobiliari all’interno dello stesso edificio, fermo restando che il superbonus si estende alle spese sostenute sino alla fine del 2023 soltanto se alla data del 30 giugno 2023 siano stati effettuati lavori per almeno il 60% dell’intervento complessivo;
– con riguardo agli interventi effettuati da persone fisiche su edifici unifamiliari (“villette”) o anche su unità immobiliari “indipendenti e autonome” site in edifici plurifamiliari, che alla data del 30 settembre 2022 risultassero effettuati per almeno il 30% dell’intervento complessivo.

I sopraelencati soggetti, quindi, per poter fruire dell’aliquota del 110% dovranno sostenere le spese entro il 31 dicembre 2023. Nei casi in cui si intenda beneficiare della detrazione fiscale direttamente in dichiarazione dei redditi, infatti, non è obbligatorio realizzare i lavori corrispondenti a dette spese entro la medesima data, rimando fermo che affinché l’agevolazione competa è necessario che i lavori vengano (anche in un successivo momento) realizzati (cfr. risposta interpello Agenzia delle Entrate 31 gennaio 2022 n. 56).

Limitatamente al superbonus, di cui all’art. 119 del DL 34/2020, l’esercizio delle opzioni di cessione/sconto di cui all’art. 121 del DL 34/2020 è subordinato al duplice presupposto del sostenimento delle spese e dell’avvenuta esecuzione dei lavori corrispondenti a quelle spese (art. 121 comma 1-bis del DL 34/2020). In questi casi, quindi, entro il 31 dicembre 2023 non soltanto devono essere sostenute le spese, ma gli interventi corrispondenti devono anche essere realizzati.

Per un esiguo numero di soggetti, l’aliquota al 110% spetterà poi fino al 31 dicembre 2025:

  • per gli interventi effettuati dai soggetti di cui alla lett. d-bis) dell’art. 119 comma 9 del DL 34/2020 (ONLUS, ODV e APS) che svolgono attività di prestazione di servizi socio-sanitari e assistenziali, i cui membri del CdA non percepiscano alcun compenso o indennità di carica, purché oggetto degli interventi siano immobili rientranti nelle categorie catastali B/1, B/2 o D/4 posseduti da tali soggetti in piena o nuda proprietà, oppure in usufrutto, oppure detenuti in comodato d’uso gratuito (comma 8-ter dell’art. 119 del DL 34/2020);
  • per gli interventi nei Comuni colpiti da eventi sismici verificatisi a far data dal 1° aprile 2009 dove sia stato dichiarato lo stato di emergenza (primo periodo del comma 8-ter dell’art. 119 del DL 34/2020).
 

(MF/ms)


Istat luglio 2023

Comunichiamo che l’indice Istat di luglio 2023, necessario per l’aggiornamento dei canoni di locazione è pari a + 5,7% (variazione annuale) e a + 13,9% (variazione biennale).
 
Entrambi gli indici considerati nella misura del 75% diventano rispettivamente + 4,275% e + 10,425%.
 
(MP/ms)


Valute estere luglio 2023

Si comunica l’accertamento delle valute estere per il mese di luglio 2023 (Provv. Agenzia delle Entrate del 14 agosto 2023)
Art. I
Agli effetti delle norme dei titoli I e II del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, come modificato dal decreto legislativo 12 dicembre 2003, n. 344, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dalla Banca d’Italia sulla base delle quotazioni di mercato sono accertate per il mese di luglio 2023 come segue:
  Per 1 Euro
Dinaro Algerino 149,2931
Peso Argentino 293,78
Dollaro Australiano 1,6423
Real Brasiliano 5,3099
Dollaro Canadese 1,4618
Corona Ceca 23,8924
Renminbi (Yuan)Cina Repubblica Popolare 7,9482
Corona Danese 7,4508
Yen Giapponese 155,9371
Rupia Indiana 90,8395
Corona Norvegese 11,3474
Dollaro Neozelandese 1,7758
Zloty Polacco 4,4431
Sterlina Gran Bretagna 0,85856
Nuovo Leu Rumeno 4,9411
Rublo Russo 0
Dollaro USA 1,1058
Rand (Sud Africa) 20,1074
Corona Svedese 11,6343
Franco Svizzero 0,9663
Dinaro Tunisino 3,3875
Hryvnia Ucraina 40,4391
Forint Ungherese 379,0352


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di luglio, sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/ms)