1

“Made in Lecco” rassegna stampa

Gli articoli pubblicati dopo la presentazione del progetto della Rete Ufficio Estero. 


“La piccola impresa che vorrei”: in corso le visite in azienda poi fase finale del concorso

Si avvia verso la fase cruciale la seconda edizione de “La piccola impresa che vorrei”, il concorso dedicato alle scuole superiori di secondo grado e ai CFP della Provincia di Lecco che quest’anno vede la partecipazione di 23 classi per un totale di 430 studenti e 22 imprenditori che fanno da tutor.
Nella prima parte dell’anno scolastico gli imprenditori si sono presentati nelle classi dei ragazzi raccontando la loro storia professionale, personale e aziendale. Le classi entro il 31 gennaio scorso hanno dovuto comunicare a Confapi il titolo del progetto a cui stanno lavorando, ora si stanno svolgendo le visite in azienda e per l’11 aprile i progetti dovranno essere consegnati all’associazione.

Tra le aziende coinvolte per il secondo anno consecutivo troviamo IMSA Srl di Lecco, quest’anno a fianco della classe 3° dell’Istituto Maria Ausiliatrice: “Ci siamo incontrati con i ragazzi a dicembre e abbiamo presentato i servizi che offriamo e il nostro flusso di lavoro quotidiano – spiega Adriana Cutuli, marketing manager di IMSA Srl -, con piacere abbiamo approfondito le loro aspirazioni per il futuro, oltre ai sogni e i progetti che vorrebbero realizzare una volta terminato il percorso scolastico. Al momento stanno lavorando al progetto da presentare al  concorso e ci auguriamo possa essere per loro un’esperienza costruttiva, in quanto riteniamo la proposta di Confapi molto valida per avvicinare il mondo della scuola a quello delle imprese”.

Martedì 13 maggio 2025 al Teatro Cenacolo Francescano di Lecco si terrà la finale del concorso in cui verranno decretati i vincitori.

Cliccando qui è possibile visitare il sito del concorso e leggere le varie notizie di aggiornamento e l’edizione passata.

Queste le classi partecipanti alla seconda edizione de “La Piccola Impresa che vorrei”: 3O, 3Q, 3P Fiocchi di Lecco – 3ASUE, 3BSUE, 3CSUE Bertacchi di Lecco – 3BECE, 3B en/m, 4CITL Badoni di Lecco – 5A e 5B Professionale Parini di Lecco – 3 e 4 operatore alimentare e sala Bar, 4 tecnico del legno CFP Aldo Moro di Valmadrera – 3 AFM IMA di Lecco – 3A e 4A LS, 4A SIA, 4B AFM, 4B LM, 4C scienze umane del Pinchetti di Tirano – 4B informatica Saraceno-Romegialli di Morbegno, 2AFM Da Vinci di Chiavenna.
 
Queste le aziende che faranno da tutor alle classi: Bermec di Talamona, Co.El di Torre de’ Busi, Dell’Oca di Andalo Valtellino, Dispotech di Gordona, Growermetal di Calco, DG TS di Prata Camportaccio, IMSA Srl di Lecco, Ita di Calolziocorte, Latteria di Chiuro, MAB di Lecco, Molino Anselmo Colombo di Paderno d’Adda, Novastilmec di Garbagnate Monastero, Pura Comunicazione di Sondrio, Rapitech di Lecco, SCT Informatica di Lecco, Sepam di Galbiate, STF di Barzago, S.T.M. di Delebio, Tamil di Valgreghentino, Tecnofar di Gordona, Torneria Automatica Alfredo Colombo di Verderio, Vincit di Valmadrera, VML di Brivio. 

Anna Masciadri
Ufficio stampa


Condizioni economiche associative anno 2025

Come già anticipato con la circolare n.83 del 5 febbraio 2025, si inviano:
  • la lettera con l’indicazione delle nuove condizioni economiche relative alla quota associativa per l’anno 2025
  • la distinta per il calcolo della quota associativa
  • il modulo da compilare se ci sono state modifiche rispetto ai dati comunicati lo scorso anno per l’emissione delle ri.ba.
 
(MP/sg)


“Made in Lecco” esporta l’eccellenza locale in tutto il mondo

Da “Quel ramo del lago di Como” fino “alla fine del mondo” con un filo millimetrico, ma molto resistente, che li unisce. Finalmente l’eccellenza della manifattura lecchese diventa un progetto da esportazione. Presentato questa mattina nella sede di Confapi Lecco Sondrio “Made in Lecco” il progetto della Rete Ufficio Estero, iniziativa condivisa dall’associazione delle piccole e medie imprese e da Confartigianato Imprese Lecco, che ha come obiettivo creare una forte sinergia tra le imprese lecchesi aderenti e valorizzare il saper fare del nostro territorio, favorendo nuove opportunità di collaborazione e crescita.

Il progetto si sviluppa su due livelli. Il primo riguarda la creazione di un portale web (www.madeinlecco.it) con schede dettagliate di presentazione di ciascuna realtà produttiva. Questo strumento consente ai potenziali clienti di ottenere informazioni e di entrare in contatto diretto con le aziende più adatte alle loro esigenze, anche con azioni mirate di digital marketing.

Il secondo riguarda l’organizzazione e il supporto a eventi fieristici nazionali e internazionali, presentandosi con un’identità comune sotto il marchio “Made in Lecco”. Il primo appuntamento sarà dal 5 al 7 marzo a Bologna, con la partecipazione a “Mecspe”, una delle principali fiere dedicate alla subfornitura meccanica. Inoltre, a ottobre in calendario la partecipazione a Blechexpo, la fiera internazionale della lamiera che si terrà a Stoccarda.

Ad oggi le aziende che hanno aderito a “Made in Lecco” sono undici e operano in diversi settori, dalla carpenteria metallica al settore plastico, dalle lavorazioni meccaniche ad altri ambiti industriali: Confezioni Manifattura Bini sas, Cremonini srl, E.V.B. srl, Emmeplast srl, Machiavelli srl, O.M.B. snc di Bongiovanni & c., Panozzo srl, Saetec sas di Luigi Salomoni & c., Scaccabarozzi Antonio srl, S.C.T. informatica srl, S.T.F. srl.

Anna Masciadri
Ufficio stampa 


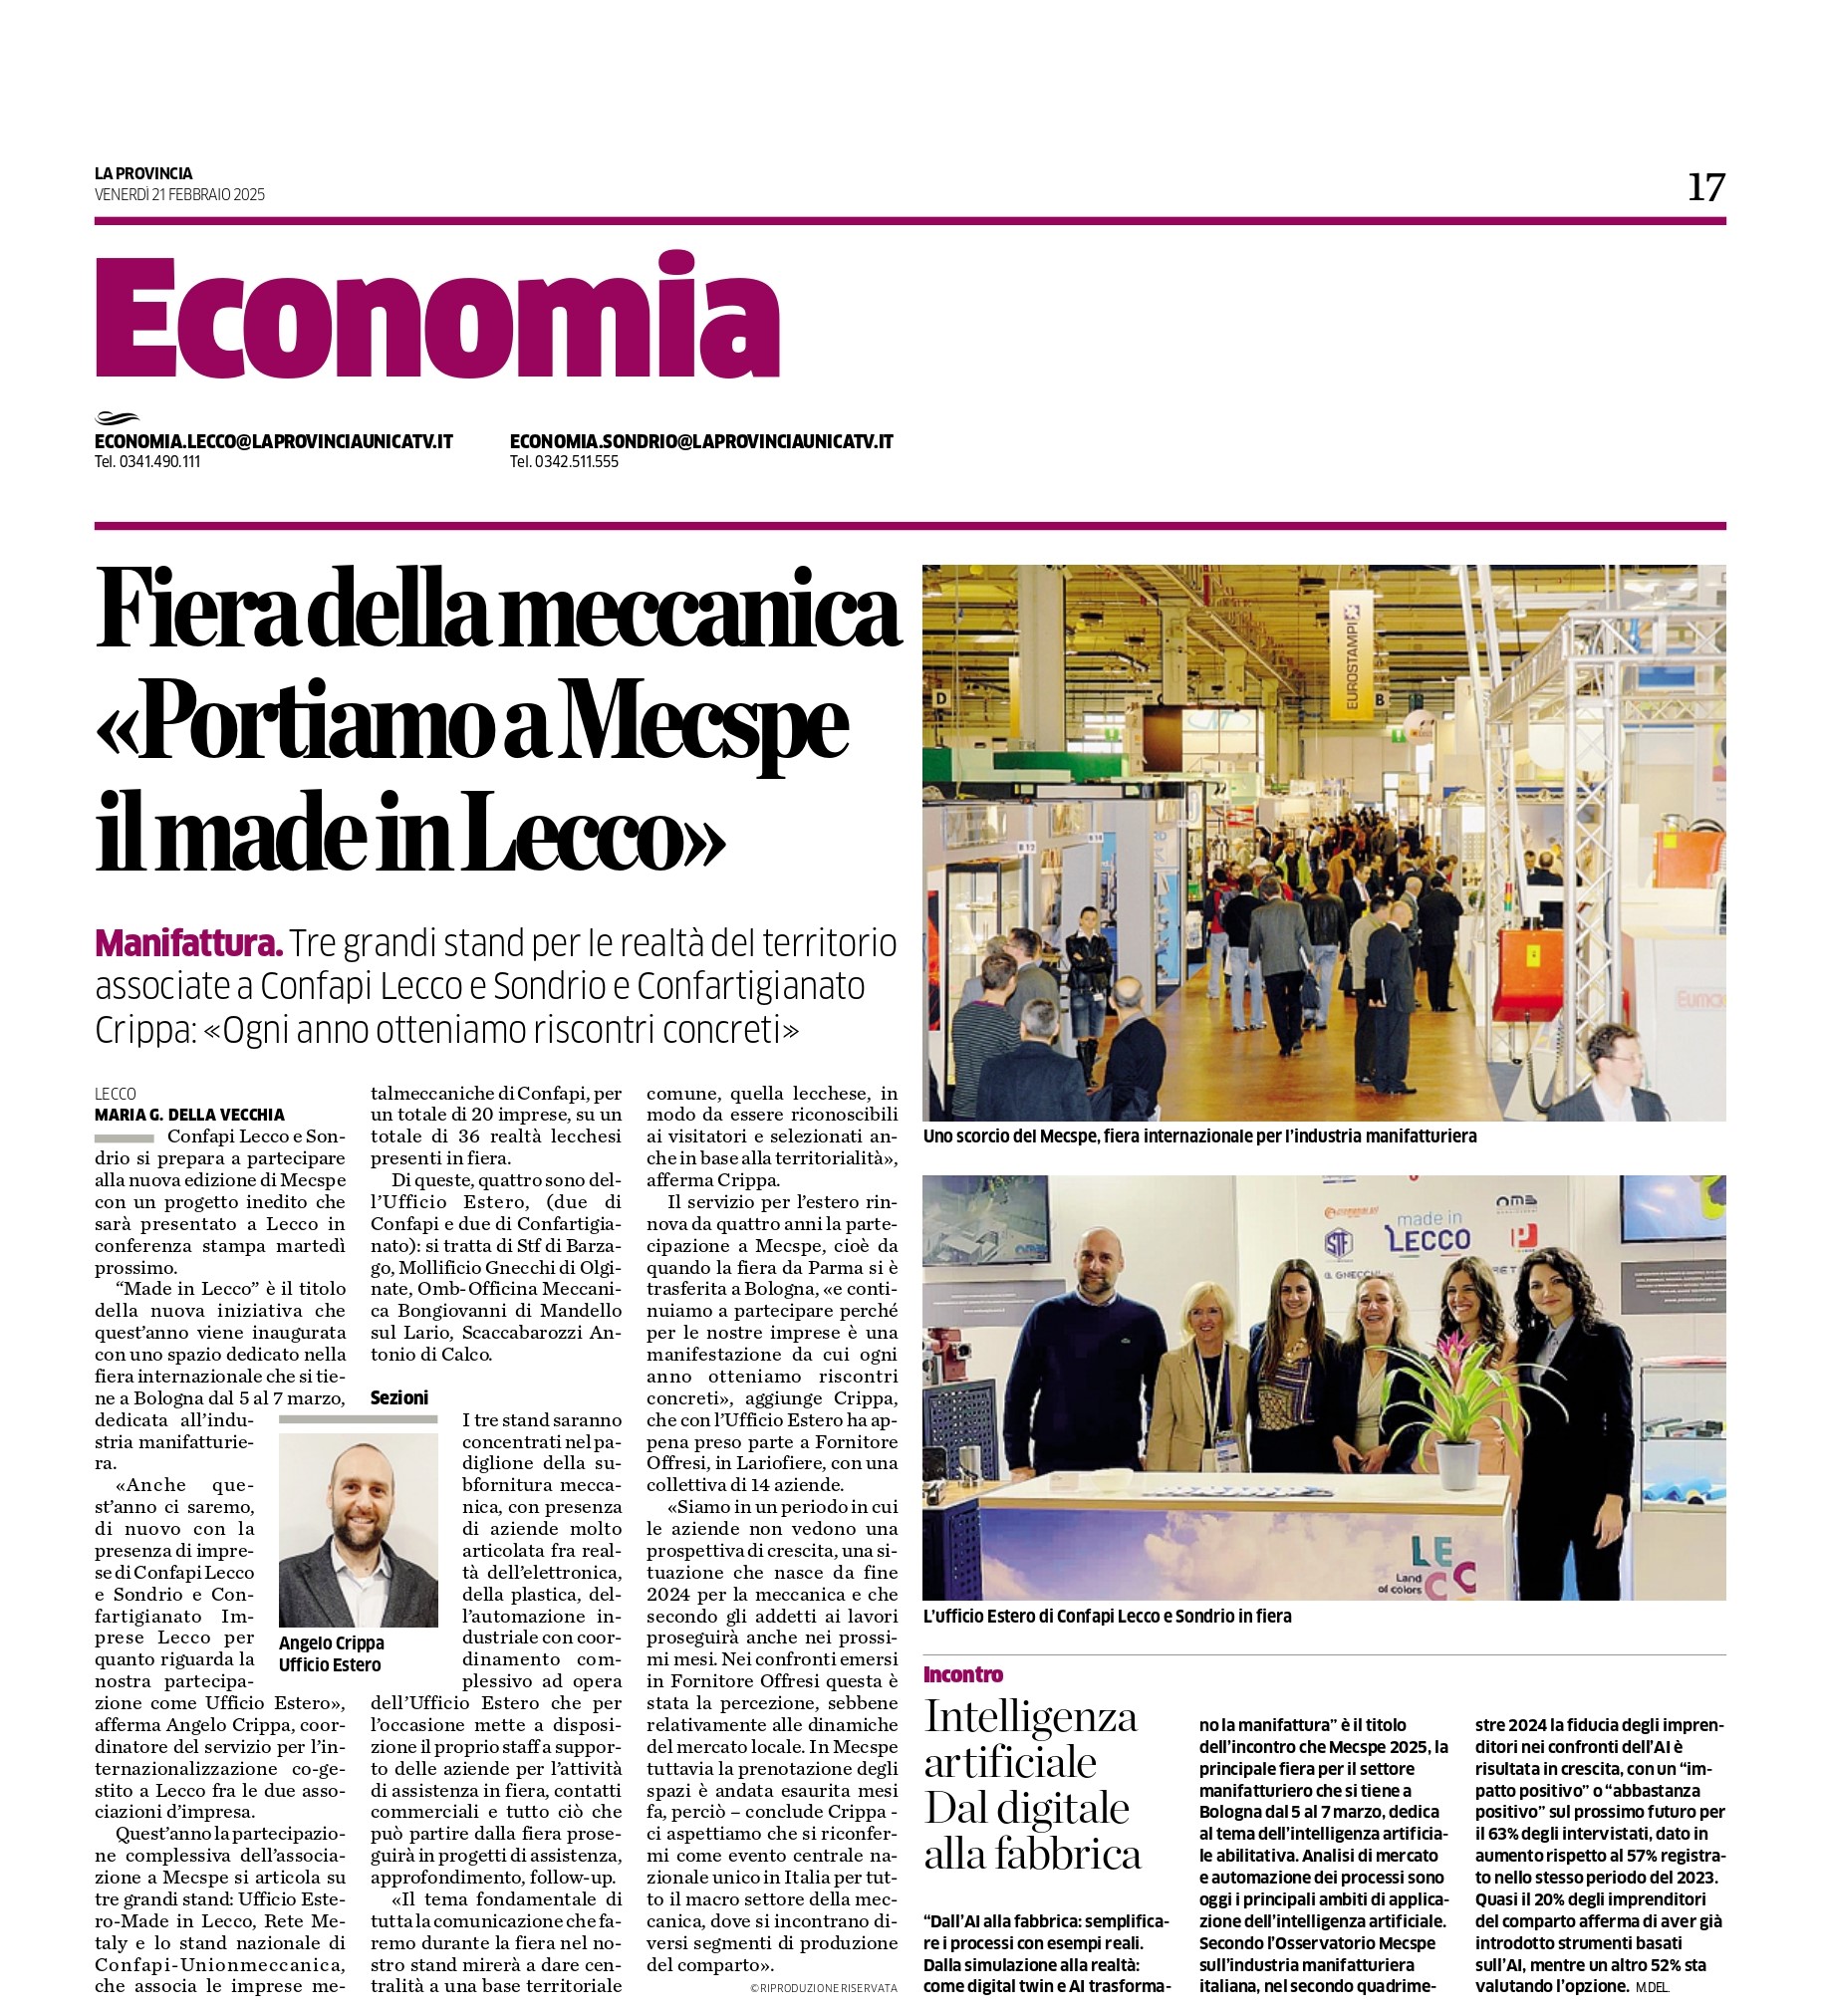
Fiera della meccanica “Portiamo a Mecpse il Made in Lecco”

La Provincia del 21 febbraio 2025, servizio sulla Rete Ufficio Estero.


Unionmeccanica Confapi e Ice Agenzia: iniziativa promozionale beni strumentali in Algeria

Segnaliamo un’importante opportunità di sviluppo commerciale e networking che Unionmeccanica Confapi intende organizzare con Confapi nell’ambito della collaborazione con ICE Agenzia.
 
Confapi sta pianificando una missione di outgoing in Algeria, da svolgersi nel mese di giugno, con l’obiettivo di creare nuovi contatti e opportunità commerciali con attori chiave dell’economia algerina, avvalendoci del supporto strategico di ICE Agenzia.
Riteniamo, infatti, che questa missione possa rappresentare un’importante opportunità per le nostre pmi di esplorare un mercato in forte crescita e ampliare le proprie prospettive commerciali.
 
La missione sarà focalizzata sul settore metalmeccanico, con particolare attenzione al comparto automotive, data la crescente domanda in Algeria per:
  1. pezzi di ricambio destinati al mercato dell’aftermarket;
  2. partnership industriali con grandi unità produttive del settore automotive.
 
Nell’ambito della missione, saranno organizzati incontri B2B personalizzati, costruiti sulla base dei profili delle aziende Confapi che manifesteranno interesse a partecipare. 
 
Si precisa che i costi di viaggio e alloggio saranno a carico delle aziende partecipanti, mentre Confapi e ICE Agenzia si occuperanno della gestione degli incontri e dell’organizzazione generale dell’iniziativa.


Chi fosse interessato a partecipare deve scrivere a comunicazione@confapi.lecco.it

(MP/am)


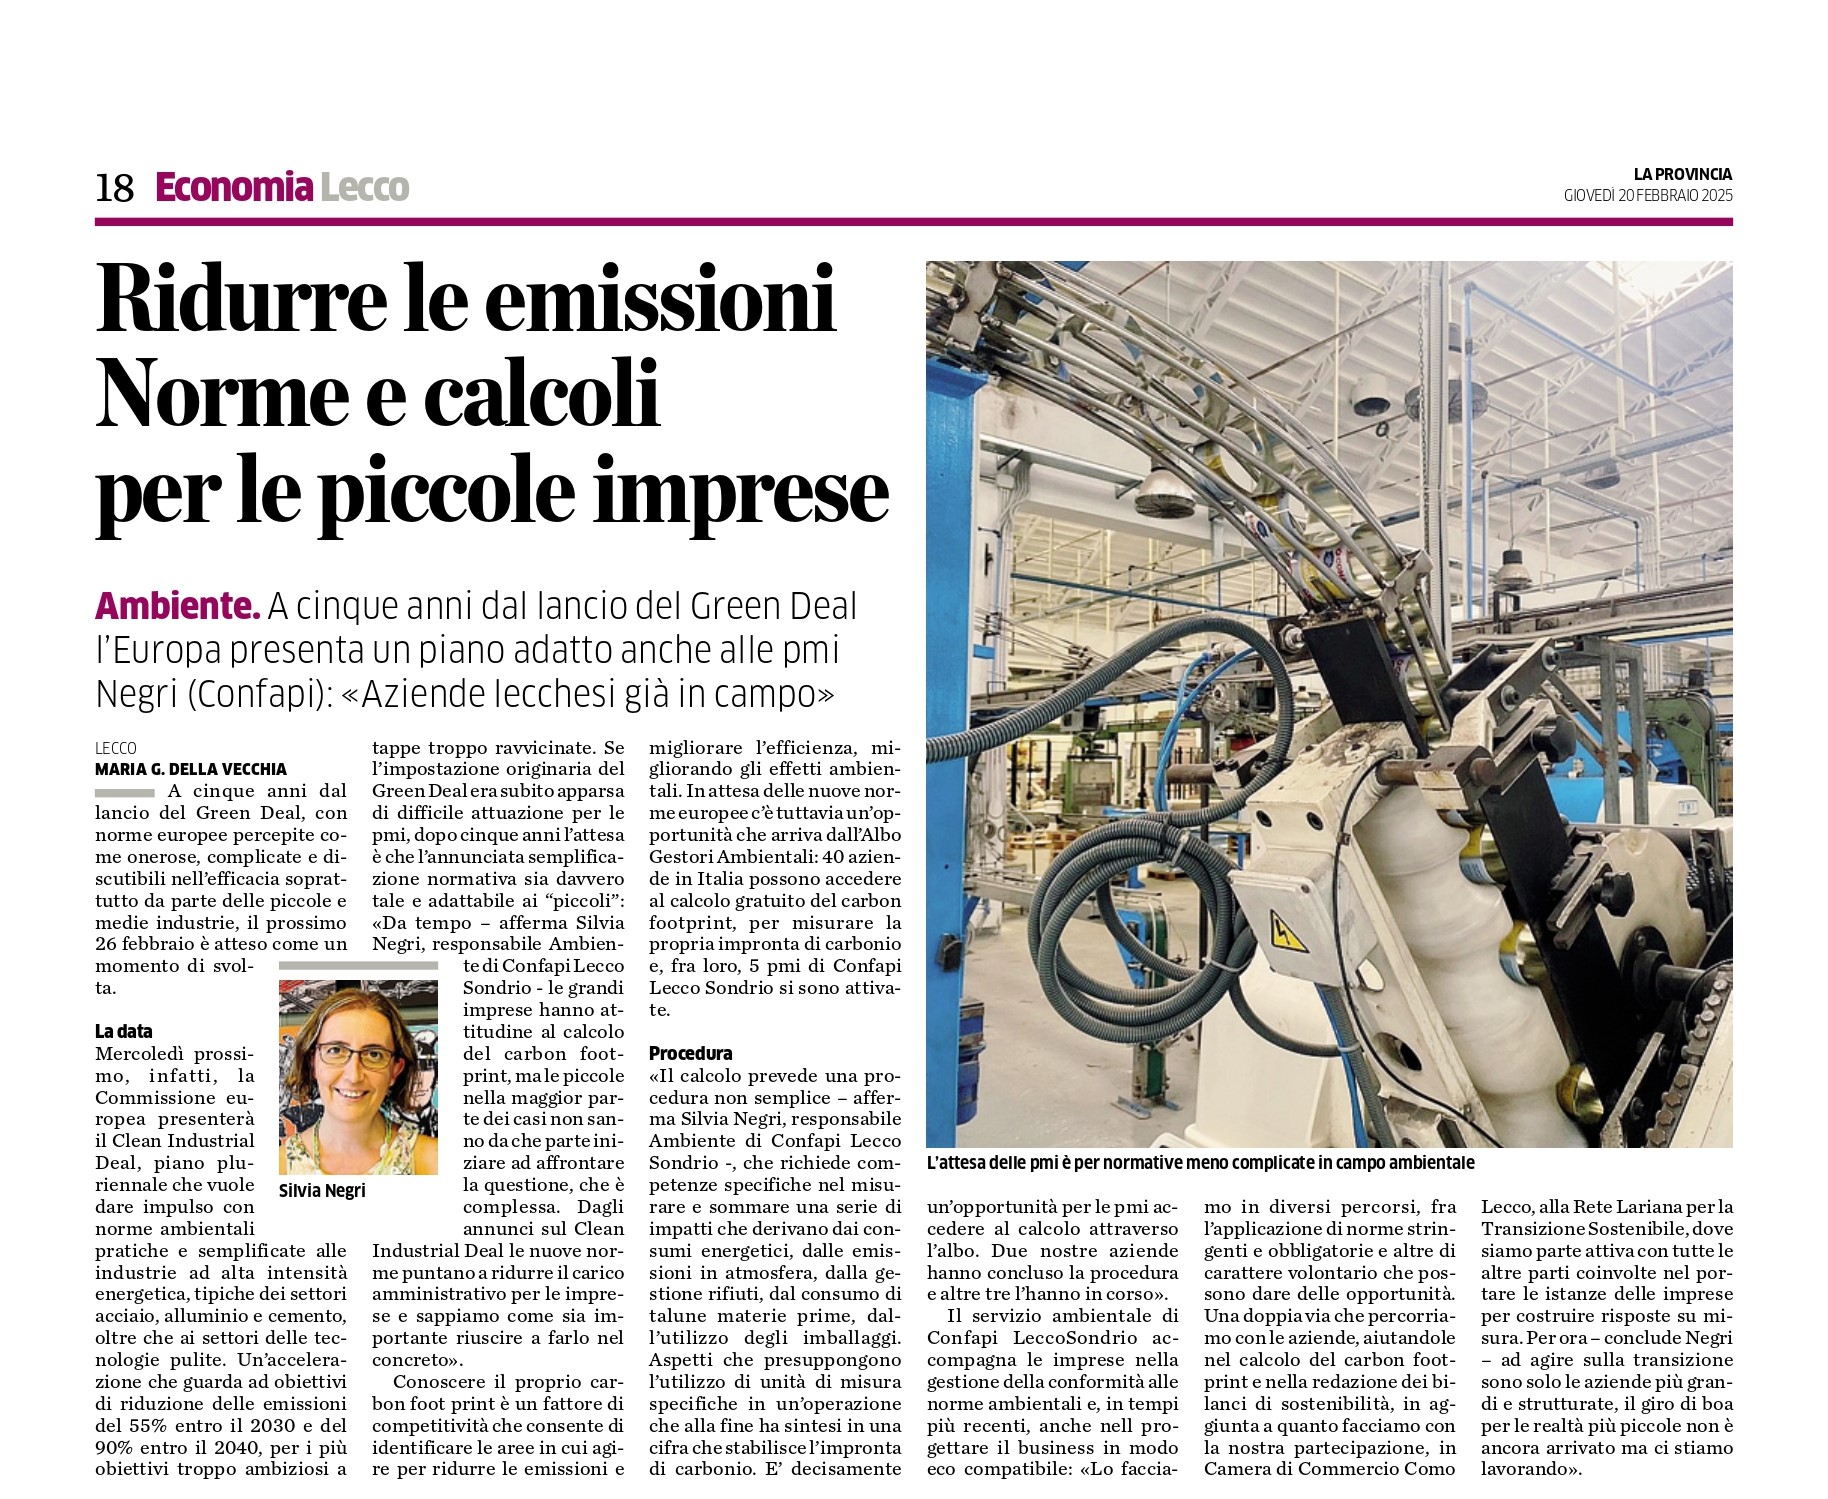
Ridurre le emissioni Norme e calcoli per le piccole imprese

La Provincia del 20 febbraio 2025, parla Silvia Negri, responsabile ambiente e sicurezza Confapi Lecco Sondrio. 


Indagine per le aziende sul tema energia

Il Centro Studi di Confapi Lombardia ha preparato un focus per le nostre aziende dedicato al delicato tema dell’energia, cruciale per la vita di individui e imprese che ha rivelato molteplici criticità negli ultimi anni.

L’indagine ha l’obiettivo di approfondire queste tematiche:

  • energia nucleare e autonomia energetica nazionale
  • energy release 
  • mercato unico europeo dell’energia 
  • fonti energetiche rinnovabili e criticità relative

E’ un questionario anonimo e si può compilare anche da smartphone entro lunedì 24 febbraio 2025. 
 

CLICCA QUI  PER COMPILARE L’INDAGINE

(AM/am)


Imposta di bollo sulle fatture emesse nel IV trimestre 2024: versamento entro il 28/2

Per i soggetti obbligati il 28 febbraio 2025 scade il termine per il versamento dell’imposta di bollo sulle fatture emesse nel 4° trimestre 2024, secondo le regole ed i termini fissati dal D.M. 4 dicembre 2020 (Provv. 4 febbraio 2021).

Entro il 15 febbraio 2025 l’Agenzia mette a disposizione, nell’area riservata, l’importo dell’imposta di bollo dovuta per il 4° trimestre 2024.

Entro il 28 febbraio 2025 il contribuente deve effettuare il pagamento:

  • tramite la specifica funzionalità presente nel servizio web delle Entrate, che consente l’addebito diretto nel conto corrente del contribuente;
  • tramite F24, da presentare in modalità telematica
Il versamento tramite modello F24 il codice tributo per l’imposta di bollo relativo al 1° trimestre solare è il seguente: “2524” – Imposta di bollo su fatture elettroniche – 4° trimestre.
 
CALENDARIOVERSAMENTO IMPOSTA DI BOLLO 4° TRIMESTRE 2024
15/01/2025 L’Agenzia mette a disposizione del soggetto passivo gli elenchi delle fatture relative al periodo che recano l’assolvimento dell’imposta e quelle che ne sono sprovviste pur essendone soggette.
31/01/2025 Il contribuente è tenuto ad accettare o modificare gli elenchi proposti dall’Agenzia
15/02/2025 È possibile visualizzare l’importo definitivo dell’imposta di bollo dovuta
28/02/2025 Deve essere effettuato il versamento dell’imposta di bollo da parte del debitore
In caso di mancato pagamento nei termini, il servizio web messo a disposizione dalle Entrate permette al contribuente di regolarizzare la propria posizione fruendo dell’istituto del ravvedimento operoso (art. 13 D.Lgs. n. 472/1997).

Il sistema calcola automaticamente:

  • la sanzione ridotta;
  • gli interessi dovuti in funzione dell’entità del ritardo.
In caso di versamento mediante F24 dovranno invece essere utilizzati i seguenti codici tributo:
  • 2525 – Imposta di bollo sulle fatture elettroniche – sanzioni
  • 2626 – Imposta di bollo sulle fatture elettroniche – interessi.
L’Agenzia invia al contribuente una comunicazione all’indirizzo PEC in cui viene indicato l’importo dovuto per l’imposta di bollo, la sanzione ridotta a 1/3 e gli interessi. Entro 30 giorni dalla ricezione della comunicazione il contribuente o l’intermediario possono fornire chiarimenti in ordine ai pagamenti dovuti.
 

(MF/ms)


Distacco di personale 2025: chiarimenti sulla nuova disciplina ai fini Iva

Con la risposta a interpello n. 38, pubblicata il 18 febbraio dall’Agenzia delle Entrate, viene data conferma della nuova disciplina che prevede l’assoggettamento a IVA delle prestazioni di distacco del personale.

L’art. 16-ter del DL 131/2024, allineandosi ai principi della Corte di Giustizia Ue, causa C-94/19, ha infatti sancito che il distacco integra una prestazione di servizi rilevante ai fini dell’imposta, al semplice ricorrere di un nesso diretto tra il servizio reso e il corrispettivo ricevuto.

È stato, parallelamente, abrogato l’art. 8 comma 35 della L. 67/88, tale per cui non assumevano rilevanza ai fini IVA i distacchi del personale a fronte dei quali vi è il semplice rimborso dei costi sostenuti per il distacco (inclusi gli oneri previdenziali), in assenza di un “mark-up”.

La nuova disciplina, introdotta dal menzionato art. 16-ter del DL 131/2024, opera per i soli “distacchi e prestiti del personale stipulati o rinnovati a decorrere dal 1° gennaio 2025”.

Nella risposta a interpello è affrontato proprio un caso in cui il distacco del personale avviene richiedendo alla società distaccataria unicamente il rimborso dei costi effettivamente sostenuti dalla distaccante per ciascun lavoratore (inclusi tutti gli oneri contributivi e assicurativi), senza alcuna marginalità.

Nella risposta dell’Agenzia delle Entrate sono ripresi i principi della Corte di Giustizia nella sentenza 11 marzo 2020 relativa alla causa C-94/19, secondo cui la prestazione di distacco assume rilevanza ai fini IVA quando tra le parti sussiste un nesso diretto in forza del quale “le due prestazioni si condizionano reciprocamente, (…) vale a dire che l’una è effettuata solo a condizione che lo sia anche l’altra, e viceversa”.

In breve, secondo i giudici unionali, si ha un reciproco condizionamento tra le due prestazioni anche soltanto per il fatto che il personale è distaccato a fronte del rimborso degli oneri sostenuti.

La società istante – che verosimilmente ha presentato la domanda prima dell’emanazione del DL 131/2024, in quanto non menzionato – riterrebbe che il distacco del personale non abbia rilevanza ai fini IVA, nonostante la pronuncia della Corte di Giustizia, considerando che il rimborso erogato non abbia natura di corrispettivo.

L’Agenzia, anche facendo applicazione del disposto del nuovo art. 16-ter del DL 131/2024, non concorda con quanto prospettato dall’istante, ma conclude per l’assoggettamento a imposta anche con riferimento alle prestazioni rese a fronte del rimborso del puro costo.

Resta fermo che, in ossequio alla decorrenza individuata dalla disposizione, ciò vale soltanto per l’adempimento dei contratti stipulati o rinnovati dal 1° gennaio 2025.

Nella risposta forse non si è colta l’occasione per approfondire le caratteristiche da attribuire al “reciproco condizionamento” tra le diverse prestazioni, al fine di delineare l’effettivo contorno dell’assoggettamento a IVA ex art. 3 del DPR 633/72 del distacco di personale.

Riscontrabile la sussistenza di un “nesso diretto”

Nel caso di specie, comunque, l’Agenzia sembra affermare che ricorre l’onerosità dell’operazione anche a fronte del mero riaddebito dei costi sostenuti dalla società distaccante, “a prescindere dall’assenza di un mark-up” in suo favore.

È, infatti, riscontrabile, secondo l’Amministrazione finanziaria, la sussistenza di un “nesso diretto”, nell’accezione fatta propria dalla Corte di Giustizia Ue, al fine di determinare la rilevanza ai fini IVA dell’operazione, tra la prestazione della distaccante — con riferimento al proprio personale — e la controprestazione della distaccataria, in quanto gli importi versati e il personale distaccato di cui beneficia “si condizionano reciprocamente”.

Il corrispettivo dell’operazione, ai fini della base imponibile IVA, dovrà essere individuato negli “importi erogati dalla distaccataria a favore dell’impresa distaccante a titolo di rimborso del costo complessivo sostenuto da quest’ultima per ogni singolo lavoratore distaccato (comprensivo di tutti gli oneri contributivi e assicurativi)”.

In merito al regime transitorio, nessuna indicazione emerge dalla risposta all’interpello.

Per espressa previsione normativa, sono comunque fatti salvi i comportamenti pregressi adottati dai contribuenti, anteriormente alla data indicata:

  • sia nel caso in cui abbiano applicato l’IVA in conformità alla citata sentenza della Corte di Giustizia dell’Unione europea;
  • sia nel caso in cui non abbiano applicato l’IVA in base alla normativa interna al tempo vigente.
 

(MF/ms)