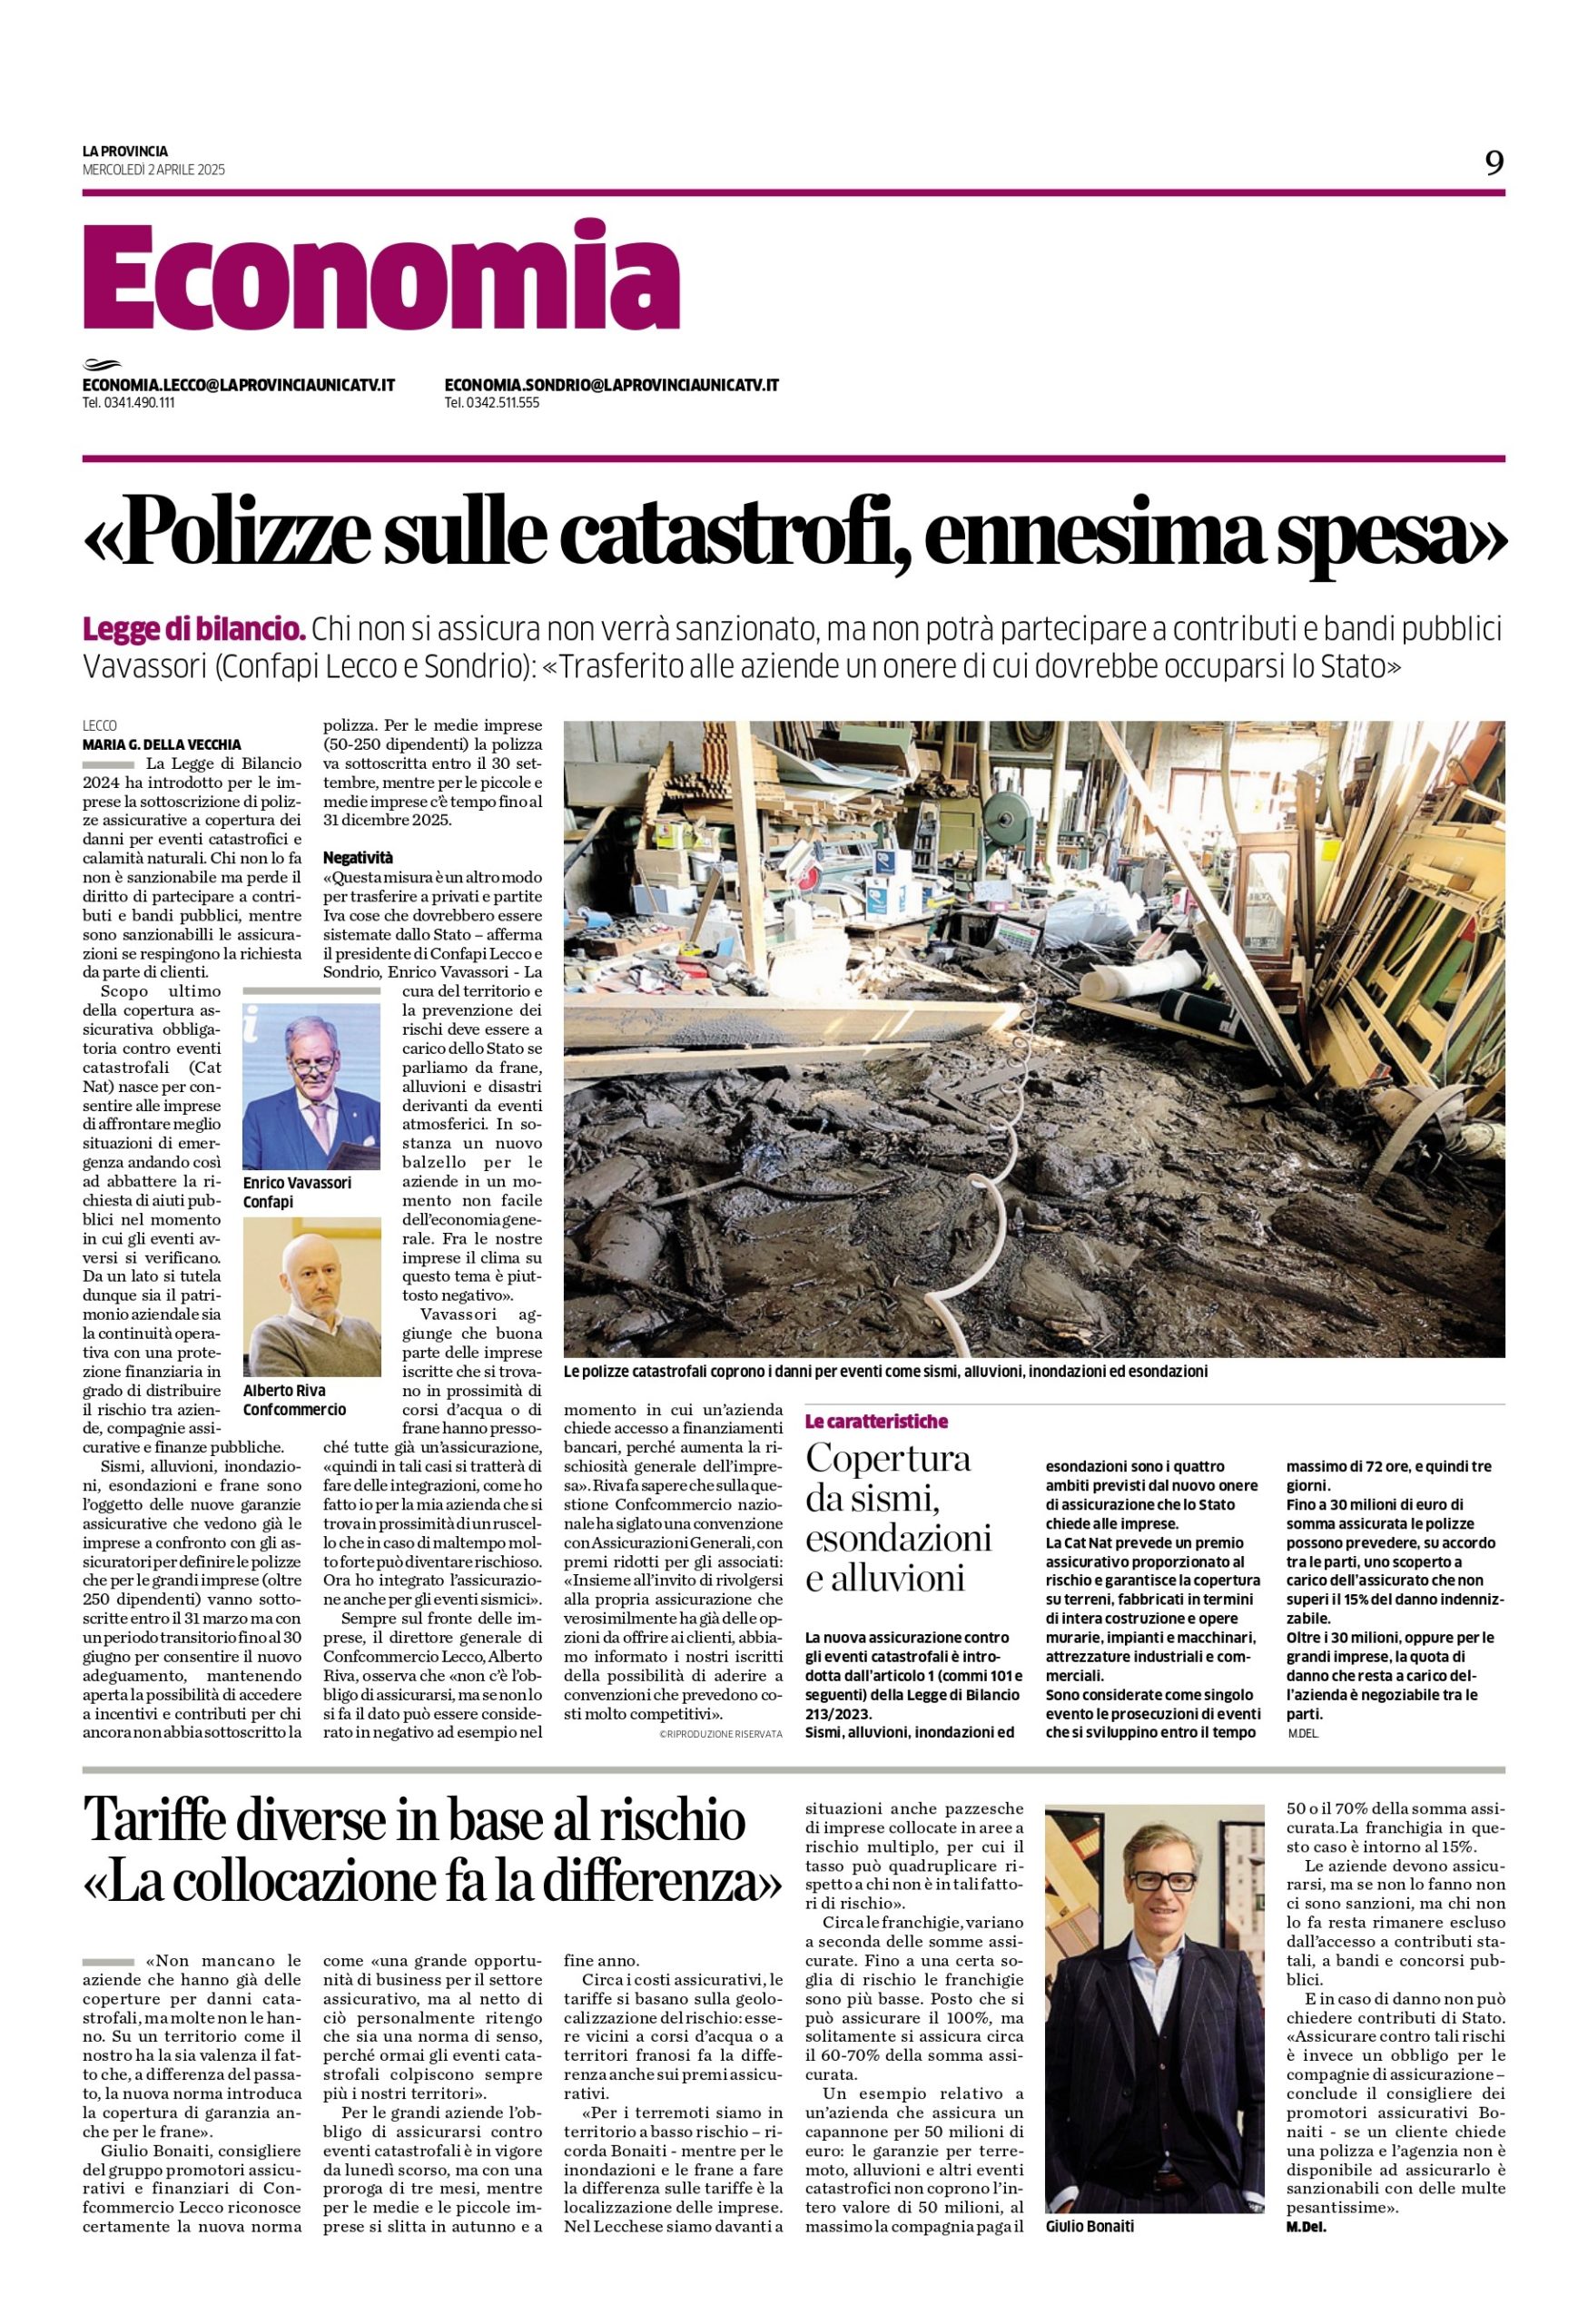
“Polizze sulle catastrofi, ennesima spesa”
La Provincia del 2 aprile 2025, parla il presidente Confapi Lecco Sondrio Enrico Vavassori.
La Provincia del 2 aprile 2025, parla il presidente Confapi Lecco Sondrio Enrico Vavassori.
Il programma dell’evento si articolerà attorno a tre temi principali: politica estera e sicurezza internazionale, energia e cambiamento climatico, economia e finanza.
Nella giornata del 28 sono previsti B2B.
Cliccando qui è possibile visitare
Le aziende interessate a partecipare possono scrivere a comunicazione@confapi.lecco.it
(SF/am)
“Il radon è un gas radioattivo naturale, incolore e inodore – spiega Federica Fagioli -. All’esterno, si disperde rapidamente, mentre può accumularsi negli ambienti chiusi, principalmente ai piani terra e interrati, soprattutto se scarsamente ventilati, rappresentando un potenziale pericolo per la salute umana. Infatti, studi scientifici hanno dimostrato che esiste una correlazione statistica tra la concentrazione di radon nell’aria ed il rischio di tumore ai polmoni. Il seminario in programma offrirà una panoramica su questo argomento poco conosciuto, affrontando gli adempimenti normativi sui luoghi di lavoro”.
Anna Masciadri
Ufficio stampa
| Componente Asos per le utenze in bassa tensione con potenza disponibile superiore a 16,5 KW | Quota fissa €/POD/mese |
Quota potenza €/KW/mese |
Quota energia €/MWh |
| 1° trimestre 2025 | 0,9956 | 1,2037 | 42,284 |
| 2° trimestre 2025 | 0,9956 | 1,2037 | – |
Queste le classi partecipanti alla seconda edizione de “La Piccola Impresa che vorrei”: 3O, 3Q, 3P Fiocchi di Lecco – 3ASUE, 3BSUE, 3CSUE Bertacchi di Lecco – 3BECE, 3B en/m, 4CITL Badoni di Lecco – 5A e 5B Professionale Parini di Lecco – 3 e 4 operatore alimentare e sala Bar, 4 tecnico del legno CFP Aldo Moro di Valmadrera – 3 AFM IMA di Lecco – 3A e 4A LS, 4A SIA, 4B AFM, 4B LM, 4C scienze umane del Pinchetti di Tirano – 5B informatica Saraceno-Romegialli di Morbegno, 2AFM Da Vinci di Chiavenna.
Queste le aziende che faranno da tutor alle classi: Bermec di Talamona, Co.El di Torre de’ Busi, Dell’Oca di Andalo Valtellino, Dispotech di Gordona, Growermetal di Calco, DG TS di Prata Camportaccio, IMSA Srl di Lecco, Ita di Calolziocorte, Latteria di Chiuro, MAB di Lecco, Molino Anselmo Colombo di Paderno d’Adda, Novastilmec di Garbagnate Monastero, Pura Comunicazione di Sondrio, Rapitech di Lecco, SCT Informatica di Lecco, Sepam di Galbiate, STF di Barzago, S.T.M. di Delebio, Tamil di Valgreghentino, Tecnofar di Gordona, Torneria Automatica Alfredo Colombo di Verderio, Vincit di Valmadrera, VML di Brivio.
Anna Masciadri
Ufficio Stampa
Sul sito del ministero, tutte le informazioni ufficiali per partecipare: cliccare qui
Sul sito invitalia dettagli utili: cliccare qui
Per il supporto del caso, vi invitiamo a contattare l’associazione telefonando o scrivendo a Silvia Negri (0341282822, silvia.negri@confapi.lecco.it).
(SN/am)
La proposta, caldeggiata dalle associazioni imprenditoriali, era contenuta in un emendamento al ddl di conversione in legge del decreto Bollette, presentato da Riccardo Zucconi (FdI), ma dichiarato inammissibile da parte della Commissione Attività produttive della Camera.
L’obbligo di stipula rimane dunque confermato a partire dal 31 marzo.
In allegato potete scaricare le slide utilizzate dal relatore Filippo Sala di Axa Assicurazioni durante il nostro webinar: “Polizze catastrofali: gli obblighi per le imprese”, tenutosi il 26 marzo scorso.
(MS/am)
Novità in tema di fattura semplificata
Tra le ulteriori novità contenute nelle specifiche tecniche alcune riguardano i regimi di franchigia.
Posto che dal 1° gennaio del 2025 è applicabile il regime transfrontaliero di cui alla direttiva Ue n. 2020/285 (recepita nel DPR 633/72 a opera del DLgs. 180/2024), è stato inserito il nuovo codice “RF20 – Regime transfrontaliero di Franchigia IVA (Direttiva UE 2020/285)”.
Lo stesso DLgs. 180/2024 ha previsto per entrambi i regimi di franchigia (transfrontaliero e forfetario), dall’inizio dell’anno, la possibilità di emettere fatture semplificate per importi superiori a 400 euro (limite stabilito dall’art. 21-bis comma 3 del DPR 633/72 e dal DM 10 maggio 2019).
In ragione di questa nuova opportunità sono stati modificati i controlli sul file XML. In particolare, sarà ammesso il superamento di tale soglia non solo nel caso in cui si stia modificando una fattura già emessa e sia stato valorizzato il blocco “DatiFatturaRettificata”, ma anche qualora siano trasmessi file delle fatture semplificate contraddistinti dai codici RF19 (Regime forfettario (art. 1, c. 54-89, L. 190/2014)) o RF20.
(MF/ms)
Giova ricordare che, fino al momento della richiesta di attribuzione della rendita catastale, la base imponibile per l’IMU di tali fabbricati viene determinata, alla data di inizio di ciascun anno solare (ovvero, se successiva, alla data di acquisizione), prendendo a riferimento i costi “storici” di acquisto o di costruzione risultanti dalle scritture contabili.
Detti costi vanno considerati al lordo delle quote di ammortamento e devono ricomprendere, tra l’altro, il costo del terreno e le spese incrementative (cfr. ris. Ministero dell’Economia e delle finanze 28 marzo 2013 n. 6/DF).
Per calcolare la base imponibile per l’IMU, è peraltro necessario “attualizzare” detti costi “storici”, applicando i coefficienti annualmente aggiornati con decreto ministeriale (al fine di tenere conto dei dati ISTAT sull’andamento del costo di costruzione di un capannone).
In particolare, occorre fare riferimento all’anno di sostenimento dei costi di acquisto o di costruzione, e in base a tale anno va individuato il coefficiente ministeriale da applicare ai predetti costi.
Ad esempio, i costi di acquisto o costruzione sostenuti nel 2025 vanno moltiplicati per il coefficiente stabilito con riguardo al 2025 dal DM in commento.
Per i costi incrementativi deve invece farsi riferimento alla loro contabilizzazione al termine dell’esercizio, per cui quelli in corso d’anno rileveranno nell’esercizio successivo (e proprio con riferimento all’esercizio successivo andrà individuato il coefficiente ministeriale da applicare).
I coefficienti fissati con il decreto ministeriale in esame, per l’anno 2025, sono i seguenti:
anno 2025 = 1,00; anno 2024 = 1,00; anno 2023 = 1,02; anno 2022 = 1,14; anno 2021 = 1,19; anno 2020 = 1,19; anno 2019 = 1,20; anno 2018 = 1,22; anno 2017 = 1,22; anno 2016 = 1,23; anno 2015 = 1,23; anno 2014 = 1,23; anno 2013 = 1,24; anno 2012 = 1,27; anno 2011 = 1,30; anno 2010 = 1,32; anno 2009 = 1,34; anno 2008 = 1,39; anno 2007 = 1,44; anno 2006 = 1,48; anno 2005 = 1,52; anno 2004 = 1,61; anno 2003 = 1,66; anno 2002 = 1,72; anno 2001 = 1,76; anno 2000 = 1,82; anno 1999 = 1,85; anno 1998 = 1,87; anno 1997 = 1,92; anno 1996 = 1,98; anno 1995 = 2,04; anno 1994 = 2,11; anno 1993 = 2,15; anno 1992= 2,17; anno 1991 = 2,21; anno 1990 = 2,32; anno 1989 = 2,42; anno 1988 = 2,53; anno 1987 = 2,74; anno 1986 = 2,95; anno 1985 = 3,16; anno 1984 = 3,37; anno 1983 = 3,58 e anno 1982 = 3,79.
Tali criteri di determinazione della base imponibile ai fini IMU si applicano anche per gli immobili concessi in leasing.
In questa ipotesi, il comma 746 dell’art. 1 della L. 160/2019 specifica che “il valore è determinato sulla base delle scritture contabili del locatore, il quale è obbligato a fornire tempestivamente al locatario” (soggetto passivo IMU ex art. 1 comma 743 della L. 160/2019) “tutti i dati necessari per il calcolo”.
In ogni caso, a seguito della richiesta di attribuzione della rendita catastale, anche per i fabbricati del gruppo D vanno applicate, in luogo dei richiamati criteri di valorizzazione, le modalità “ordinarie” di determinazione della base imponibile ai fini IMU, da calcolare prendendo a riferimento la rendita catastale rivalutata del 5%, cui sono applicati i moltiplicatori stabiliti dall’art. 1 comma 745 della L. 160/2019 (il moltiplicatore è pari a 65 per i fabbricati classificati nel gruppo catastale D, a eccezione dei fabbricati classificati nella categoria catastale D/5, per i quali è invece pari a 80).
I coefficienti si applicano anche per l’IMPi
Dal 2020 i coefficienti individuati dal decreto ministeriale in esame si applicano anche per determinare il valore delle piattaforme marine e dei rigassificatori, che costituisce la base imponibile ai fini dell’IMPi, ossia l’imposta immobiliare sulle piattaforme marine, ex art. 38 comma 2 del DL 124/2019 (tale articolo rinvia al previgente art. 5 comma 3 del DLgs. 504/92, attualmente sostituito dalle previsioni dell’art. 1 comma 746 della L. 160/2019 sopra illustrate).
Il nostro CAAF presta l’assistenza fiscale ai contribuenti ai sensi dell’articolo 34 Decreto Legislativo numero 241/97, rilasciando il visto di conformità dei dati esposti nelle dichiarazioni e in tutta la relativa documentazione.
I dati forniti verranno utilizzati esclusivamente per l’effettuazione del servizio di assistenza fiscale, secondo la disciplina prevista dal GDPR 2016/679.
A partire dalla fine del mese di aprile 2025 l’Agenzia delle Entrate metterà a disposizione dei contribuenti, su piattaforma informatica, i dati in suo possesso relativi a redditi e alcune spese detraibili dell’anno precedente.
Si precisa che la scadenza ultima per la presentazione del modello 730 è il 30 settembre 2025.
I CAAF, per accedere al modello precompilato, devono essere in possesso di specifica delega da parte del contribuente che vuole avvalersi della loro assistenza.
Gli intermediari abilitati chiedono all’Agenzia delle Entrate di poter accedere al modello 730 dei contribuenti da cui hanno ricevuto la delega sopraindicata.
L’autorizzazione per accedere ai dati del 730/2025 consente di:
Si invitano le aziende interessate a contattare l’Associazione per fissare gli appuntamenti per la consegna dei documenti.
Per info e appuntamenti dalle 9.00 alle 12.30: Doretta Riva (0341.282822) 730@confapi.lecco.it doretta.riva@confapi.lecco.it