1

Giornata dedicata alle imprese: Roadshow CONFAPI – SACE – CDP – SIMEST e Open Day Servizi Confapi Lecco Sondrio

Giornata interamente dedicata allo sviluppo, alle opportunità di finanziamento e ai servizi per le PMI, che si terrà giovedì 8 ottobre 2026 presso la sede di Confapi Lecco Sondrio (Via della Pergola 73, Lecco), aperta a tutte le aziende, anche le non associate.

L’appuntamento si articolerà in due momenti principali:

Roadshow CONFAPI – SACE – CDP e SIMEST (dalle ore 14:30)
Un incontro fondamentale per conoscere gli strumenti di supporto finanziario, assicurativo e d’internazionalizzazione rivolti alle imprese.
Programma:

  • 14:30 – Saluti introduttivi
    • Enrico Vavassori – Presidente Confapi Lecco Sondrio
    • Filippo Boscagli – Sindaco di Lecco
  • 14:45 – Presentazione strumenti SIMEST a supporto dell’internazionalizzazione
    (Panel interattivo su requisiti, iter e documentazione con Federica Ingrosso, Senior Specialist Relazioni Esterne per Simest)
  • 15:20 – Presentazione strumenti assicurativo-finanziari e supporto formativo all’export
    (Roberto Leidi, Relationship Manager Sales PMI – Lombardia per SACE)
  • 15:55 – Le soluzioni CDP per la crescita delle imprese italiane
    (Andrea Lenzi, Relazioni Business Imprese Lombardia Ovest per CDP)
  •  Coffee break di networking
     
OPEN DAY SERVIZI CONFAPI LECCO SONDRIO
A seguire, presenteremo la panoramica completa dei servizi e delle opportunità che la nostra associazione mette a disposizione delle aziende del territorio:
  • Api Formazione: soluzioni e percorsi per la valorizzazione delle risorse umane.
  • ApiTech: innovazione e soluzioni tecnologiche per la crescita aziendale.
  • Ufficio Estero: orientamento, opportunità e processi di internazionalizzazione.
  • Api Welfare: programmi su misura per il benessere aziendale e organizzativo.
  • Consorzio Adda Energia: condizioni competitive per la fornitura di energia e gas.
Dettagli dell’evento:
  • Data: giovedì 8 ottobre 2026
  • Orario: Roadshow dalle ore 14:30 | Coffee Break e Open Day a seguire
  • Sede: Confapi Lecco Sondrio – Via della Pergola 73, Lecco (LC)
     
Per partecipare è obbligatoria l’iscrizione CLICCANDO QUI


Certificazioni industriali avanzate: contributi a fondo perduto fino al 70%

Per operare nelle filiere produttive strategiche sono sempre più necessarie certificazioni, approvazioni regolatorie e qualifiche tecniche: un prerequisito di accesso e, allo stesso tempo, una leva di competitività.
Regione Lombardia sostiene i percorsi di certificazione delle PMI lombarde con questa nuova misura, finalizzata a rafforzare l’offerta produttiva locale, favorire l’ingresso di nuovi operatori nelle filiere industriali, ridurre la dipendenza da fornitori extra-europei e sviluppare filiere corte e integrate sul territorio.

In particolare, il bando finanzia con contributi a fondo perduto, fino al 70%, l’acquisto di servizi di consulenza e di sostegno all’innovazione finalizzati all’ottenimento di una delle seguenti certificazioni:

  • Aerospazio: AS/EN 9100, NADCAP, EASA Part 21 e relative subpart applicabili, compliance DO178C / DO 254;
  • Dispositivi medici: ISO 13485, MDR 2017/745, FDA 21 CFR 820;
  • Automotive: IATF 16949, ISO 26262;
  • Industria chimica / processi: ATEX, IEC 61511, Responsible Care;
  • Energia e infrastrutture critiche: IEC 61508, IEC 62443;
  • Industria nucleare: ASME Section III, RCC-M, ISO 19443;
  • Oil & Gas: API Q1, API Q2, ISO 27001, ISO 29001;
  • Cybersecurity / ICT: Common Criteria (ISO 15408), EUCC, ISO 27017, ISO 27018, IEC 62443.
Ciascuna impresa può scegliere una sola certificazione, eventualmente abbinata a una del settore Cybersecurity/ICT.

Le spese devono essere sostenute dopo la presentazione della domanda e possono riferirsi a:

  • costi verso enti certificatori;
  • consulenza specialistica, anche per la predisposizione della documentazione tecnica;
  • test, validazioni e prove tecniche presso laboratori;
  • formazione del personale coinvolto nei processi certificati.
Non sono ammissibili i rinnovi, il mantenimento o le certificazioni già in possesso dell’impresa.
Investimento minimo: 70.000,00 euro.

Contributo: a fondo perduto, pari al 70% delle spese ammissibili, fino a 220.000,00 euro.
Procedura valutativa a sportello.
Domande dal 28 luglio 2026 fino alle ore 15:00 del 30 dicembre 2027, salvo esaurimento fondi.

Le imprese interessate ad approfondire possono rivolgersi a:
Api-Tech – Ufficio Progetti e Finanza agevolata: bandi@api-tech.it

(MVL/am)


Bandi aperti per partecipare a fiere internazionali, all’estero e in Lombardia

E’ ancora possibile presentare domanda su  due misure attive a favore delle imprese che partecipano a fiere internazionali, all’estero e in Lombardia:
 
1) “Fiere internazionali all’estero 2026”– pmi attive nelle province di Como e Lecco
Aperto lo scorso 10 settembre il bando promosso dalla Camera di Como-Lecco per sostenere la partecipazione delle PMI a fiere internazionali all’estero, in programma dal 1/1/2026 al 31/12/2026.
La misura prevede contributi a fondo perduto al 50%, fino a un massimo di 5.000 euro.
Possono accedere le PMI attive nelle province di Como e Lecco.
Non possono partecipare le imprese già assegnatarie del contributo nell’edizione 2025 dello stesso bando.
Sono ammissibili i costi sostenuti per: iscrizione alla fiera; affitto e allestimento dello spazio espositivo; servizi e forniture connessi allo stand, quali energia elettrica, pulizia e assicurazioni obbligatorie; iscrizione al catalogo ufficiale; trasporto del materiale di allestimento ed espositivo effettuato e fatturato da soggetti terzi.
Domande: dal 10 settembre in base all’ordine cronologico di presentazione ed entro il 10 ottobre 2026, salvo esaurimento fondi.

Le imprese beneficiarie avranno l’obbligo di:
– svolgere un tool di assessment disponibile sul portale sostegnoexport.it;
– partecipare al percorso di formazione obbligatorio e gratuito previsto da bando e organizzato dalla Camera di Commercio.
 
B) “Fiere internazionali in Lombardia” – Pmi lombarde 
Attualmente aperta, sino ad esaurimento risorse, la seconda edizione del bando promosso da Regione e dedicato a sostenere la partecipazione delle PMI lombarde a fiere internazionali in Lombardia.
Il bando ammette manifestazioni fieristiche in programma in Lombardia nel periodo dal 01/09/2026 al 31/12/2027 e inserite nel calendario “Fiere internazionali” di Regione
Possono accedere le PMI lombarde, anche eventualmente già beneficiarie del medesimo bando nella prima edizione 2024-2026.
La misura prevede contributi a fondo perduto al 50%, elevabile sino al 60% per micro imprese/startup innovative, fino a un massimo di 8.000/15.000 euro.
Il calcolo del contributo e la rendicontazione segue una procedura semplificata, in base ai mq di plateatico acquistati secondo i costi standard stabiliti da Regione.
Domande: sportello aperto sino ad esaurimento risorse
Procedura a sportello in base all’ordine cronologico di presentazione.

Per maggiori informazioni:
ApiTech srl –Ufficio Progetti e Finanza agevolata bandi@api-tech.it

(MVL/am)


Infopoint fotovoltaico: rassegna stampa

Gli articoli pubblicati dopo la conferenza stampa di presentazione del servizio mercoledì 23 settembre:

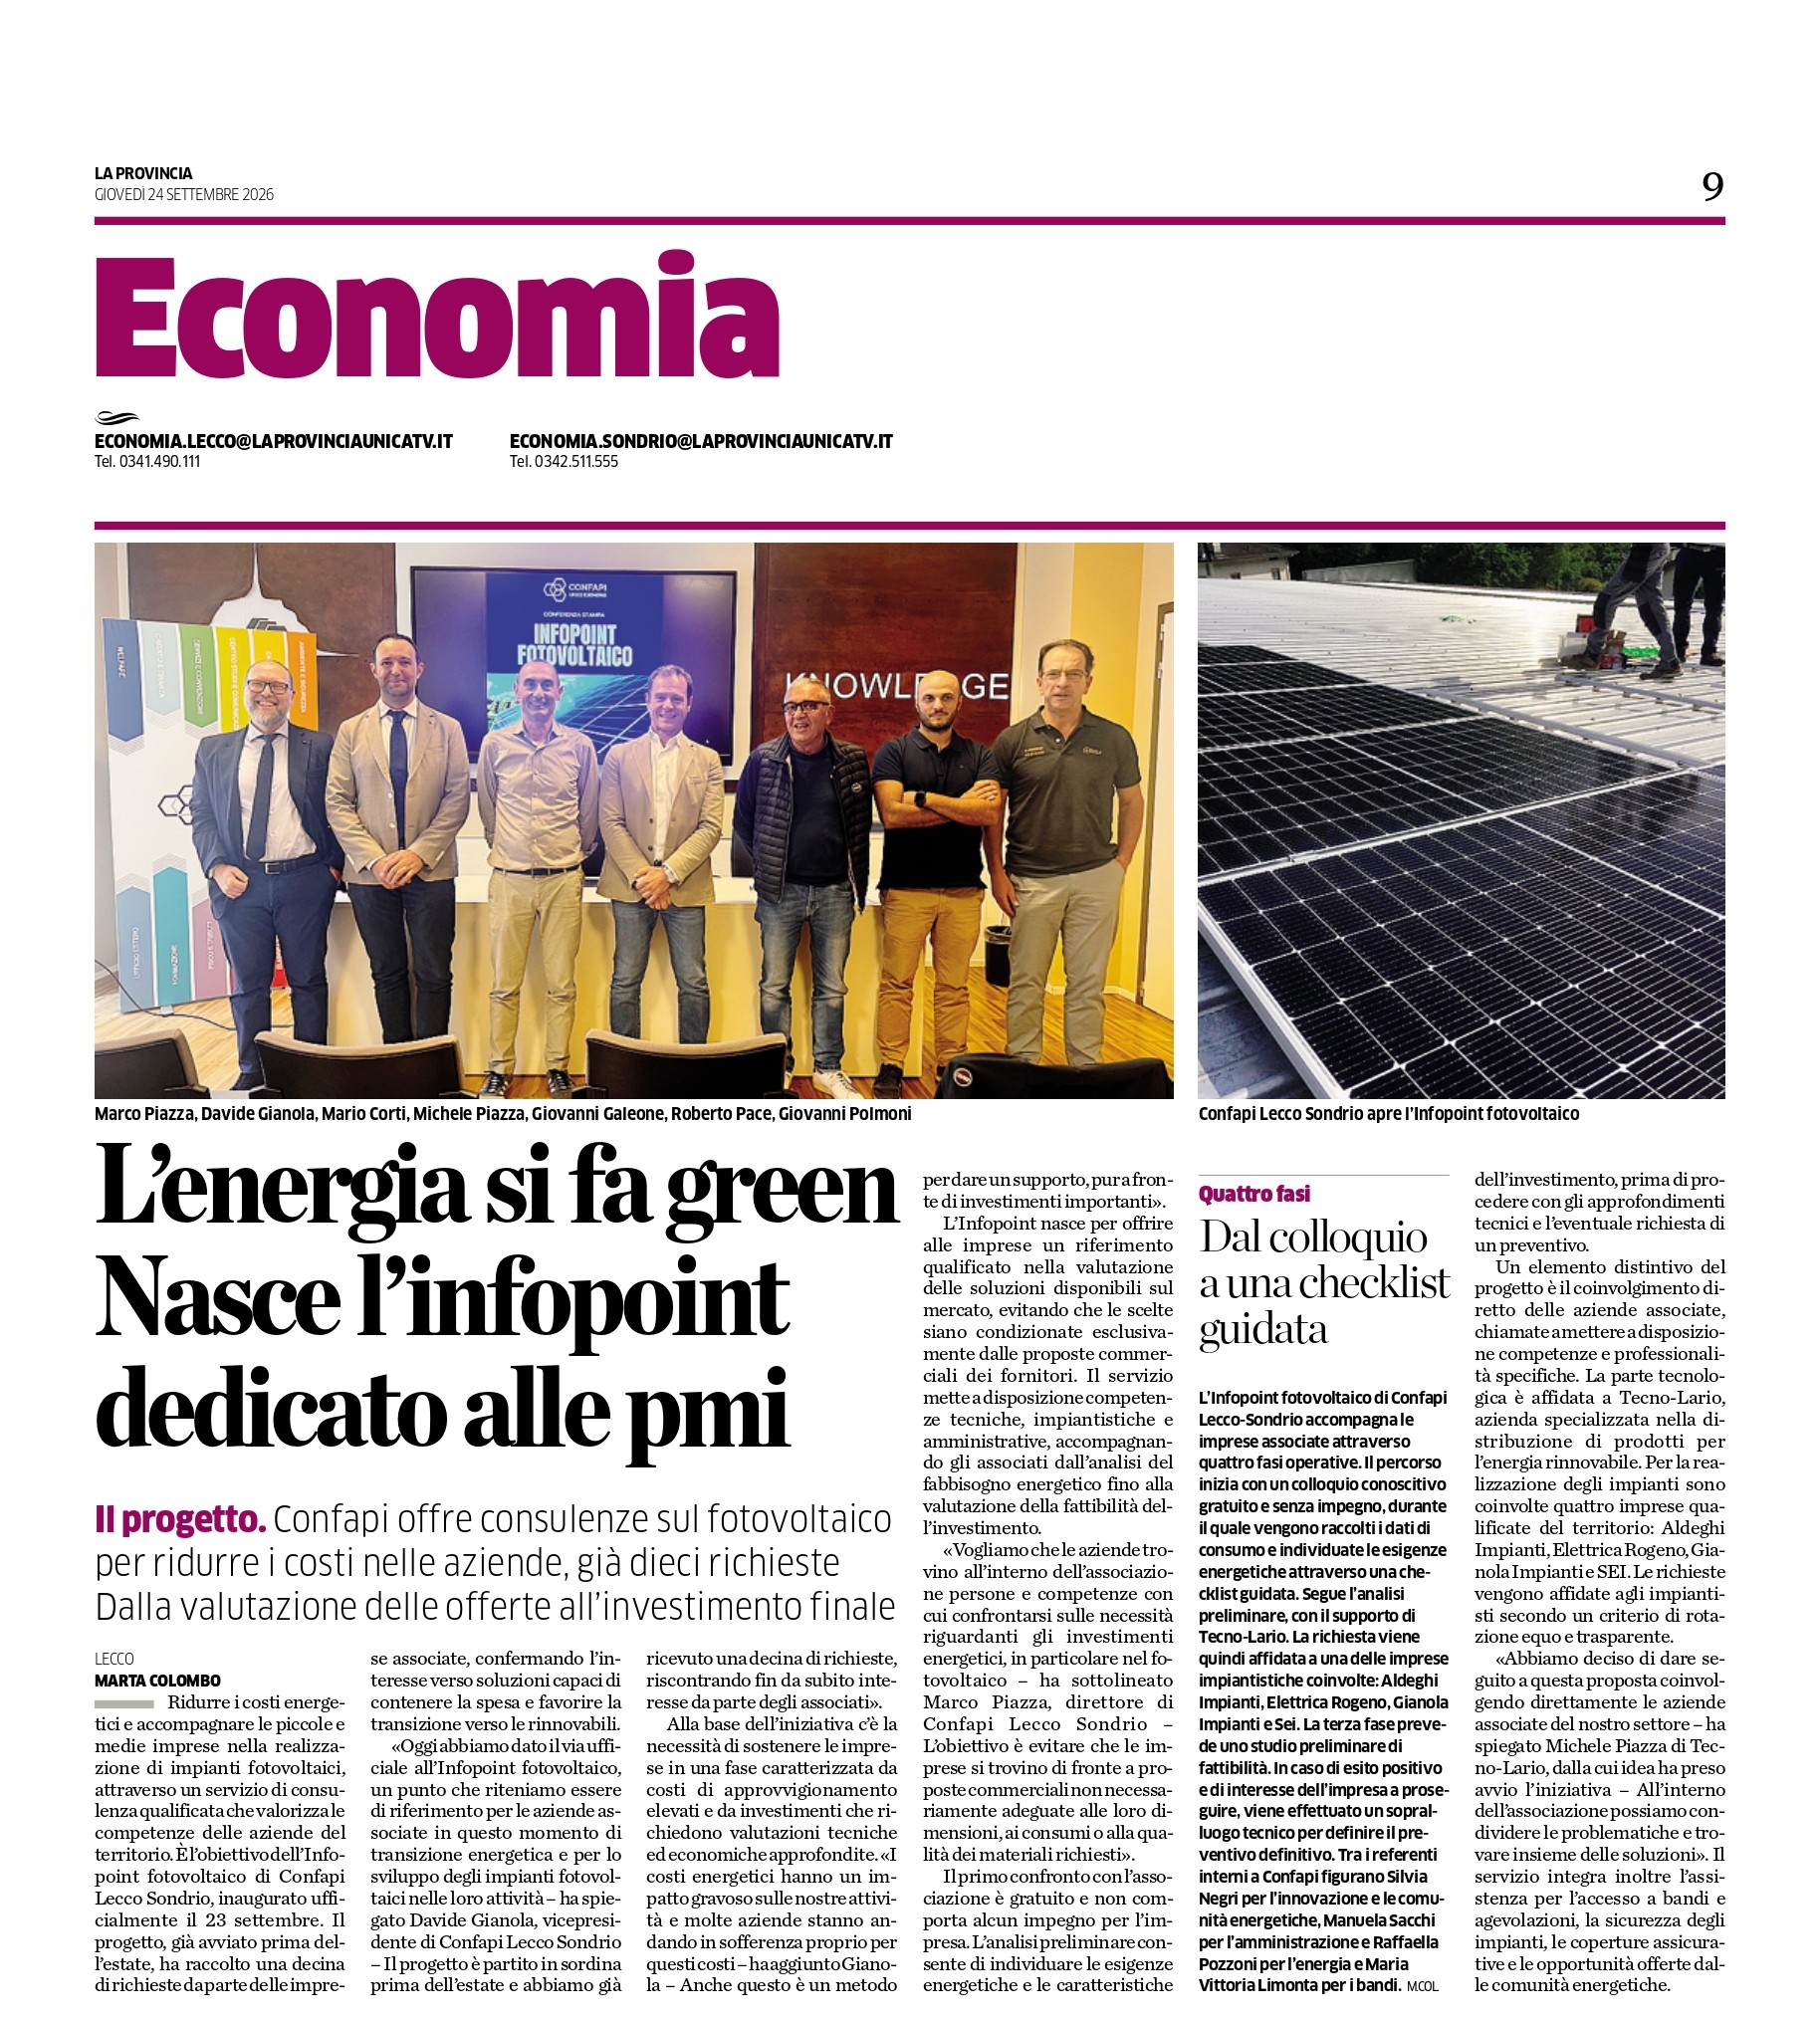
La Provincia (in allegato): Quando l’energia si fa green Nasce l’Infopoint dedicato alle pmi

Lecconotizie CONFAPI LECCO SONDRIO Infopoint fotovoltaico: Confapi Lecco Sondrio al fianco delle aziende con un nuovo servizio
 
LeccoToday CONFAPI LECCO SONDRIO: Transizione energetica, Confapi Lecco apre l’Infopoint fotovoltaico per le imprese
 
Prima Lecco CONFAPI LECCO SONDRIO: Confapi Lecco-Sondrio: “Infopoint fotovoltaico, un supporto qualificato per la transizione energetica delle aziende”
 
La Provincia.it CONFAPI LECCO SONDRIO Confapi Lecco-Sondrio lancia l’Infopoint fotovoltaico per le imprese
 
LeccoFM CONFAPI LECCO SONDRIO DA CONFAPI UN INFOPOINT SUL FOTOVOLTAICO AZIENDALE
 
UnicaTV: CONFAPI LECCO SONDRIO Inaugurato l’Infopoint fotovoltaico


Confapi Lecco Sondrio: “Infopoint fotovoltaico”, un supporto qualificato per la transizione energetica delle aziende

La transizione energetica e il contenimento dei costi di approvvigionamento rappresentano priorità strategiche fondamentali per la competitività e la sostenibilità delle piccole e medie imprese. Tuttavia, la valutazione e la realizzazione di un impianto fotovoltaico si scontrano spesso con un mercato complesso e frammentato, caratterizzato da offerte aggressive o standardizzate promosse dai grandi player, che non sempre garantiscono adeguata qualità e assistenza nel tempo.
Per rispondere concretamente a questa esigenza, in Confapi Lecco Sondrio è attivo l’InfoPoint Fotovoltaico: un nuovo servizio pensato per offrire alle aziende associate una guida qualificata e trasparente, facendo leva sulle competenze espresse direttamente dalla rete associativa.
I punti di forza del nuovo servizio. Indipendenza e tutela dell’associato: garantisce un’analisi orientata esclusivamente al reale fabbisogno aziendale, evitando soluzioni preconfezionate o condizionate da meri interessi commerciali. Competenza e fiducia di filiera: valorizza il know-how di impiantisti ed esperti qualificati dell’Associazione per un confronto diretto, etico e professionale tra imprenditori. Efficienza decisionale: azzera le perdite di tempo nella comparazione di preventivi eterogenei e facilita le valutazioni preliminari tramite parametri oggettivi.
L’InfoPoint affianca l’impresa a 360 gradi lungo tutto il percorso decisionale e realizzativo, coprendo diversi ambiti strategici. Analisi tecnica e dimensionamento: studio del fabbisogno energetico, verifica delle superfici, selezione di pannelli e sistemi di accumulo. Sicurezza e conformità: valutazione degli aspetti strutturali, della sicurezza sul lavoro e della normativa antincendio. Manutenzione e performance: indicazioni per la gestione e la manutenzione programmata dell’impianto nel tempo. Finanza agevolata e incentivi: individuazione di bandi regionali e nazionali, agevolazioni fiscali e finanziamenti dedicati. Innovazione energetica e tutela: opportunità di adesione alle Comunità Energetiche Rinnovabili (CER) e analisi delle coperture assicurative più idonee.
Il servizio segue un iter operativo chiaro e trasparente. Incontro preliminare e check-list: l’azienda effettua un colloquio conoscitivo presso gli uffici associativi e raccoglie i dati di consumo tramite una check-list guidata dall’esperto tecnologico. Instradamento a rotazione: definita l’esigenza, la richiesta viene affidata a uno degli impiantisti qualificati dell’associazione secondo un criterio di rotazione equo e trasparente. Studio di fattibilità e offerta: l’impiantista elabora lo studio preliminare e, in caso di esito positivo, effettua un sopralluogo per definire il preventivo definitivo. Assistenza globale: in parallelo si attivano i moduli di consulenza relativi a incentivi, sicurezza, assicurazioni e CER (Comunità energetiche rinnovabili), fornendo all’imprenditore tutti gli elementi necessari per decidere in totale chiarezza.
L’InfoPoint, infine, si avvale di una squadra qualificata composta da eccellenze del territorio e della rete associativa. Esperti tecnologie: Tecno-Lario (azienda leader nella distribuzione di prodotti per l’energia rinnovabile e mobilità elettrica). Impiantisti qualificati: Aldeghi Impianti, Elettrica Rogeno, Gianola Impianti, SEI. Finanza agevolata e bandi: Confapi Lecco Sondrio. Sicurezza, antincendio, CER e assicurazioni: esperti e professionisti d’area. Tutoraggio associativo: referenti interne.

“L’Infopoint fotovoltaico – spiega Davide Gianola, vicepresidente di Confapi Lecco Sondrio – ha un valore speciale: nasce direttamente dall’idea di un nostro associato, il collega Michele Piazza di Tecno-Lario, che ringrazio per la visione e la concretezza. Un grazie sincero va anche a tutte le aziende che hanno creduto e aderito a questa iniziativa. Vedere una risposta così pronta è la dimostrazione concreta che le nostre imprese sanno ancora fare rete, condividere risorse e fare sistema attraverso Confapi Lecco Sondrio. Da imprenditore e da Vicepresidente, ne sono davvero orgoglioso. L’obiettivo del progetto è chiaro: accompagnare le imprese nell’adozione del fotovoltaico, in modo rapido, efficace e sicuro. Vogliamo mettere a disposizione di tutti il know-how d’eccellenza già presente nella nostra rete associativa, per abbattere le complessità, soprattutto quelle burocratiche, ed evitare inutili intoppi. L’Infopoint nasce per questo: trasformare la transizione energetica in un’opportunità concreta, guidati dalla forza e dalle competenze della nostra associazione“.

Anna Masciadri
Ufficio stampa 


Spedizioni extra Ue: nuova proroga per il contributo nazionale di due euro

Slitta ancora l’applicazione del contributo nazionale di due euro sulle spedizioni di modico valore provenienti da Paesi extra UE.

L’art. 4 del D.L. 17 settembre 2026, n. 162, pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre e in vigore dal 18 settembre, infatti sostituisce nell’art. 5, comma 1, del D.L. 27 marzo 2026, n. 38, convertito dalla Legge 22 maggio 2026, n. 88, la data del 1° ottobre 2026 con quella del 1° dicembre 2026.

Si tratta del terzo rinvio della misura introdotta dalla Legge di Bilancio 2026.

Il contributo:

  • avrebbe dovuto trovare applicazione dal 1° gennaio 2026;
  • l’art. 5 del D.L. n. 38/2026 ne aveva escluso l’applicazione per le spedizioni importate anteriormente al 1° luglio 2026;
  • successivamente, l’art. 15 del D.L. 26 giugno 2026, n. 107 aveva spostato il termine al 1° ottobre.
Con il nuovo intervento, dunque, la riscossione del contributo viene differita di ulteriori due mesi.

La disciplina è contenuta nell’art. 1, commi 126-128, della Legge 30 dicembre 2025, n. 199. Il comma 126 ha istituito, nel rispetto della normativa unionale in materia doganale e fiscale, un contributo destinato alla copertura delle spese amministrative correlate agli adempimenti doganali relativi alle spedizioni di modico valore provenienti da Paesi terzi.

L’ambito applicativo è definito dalla stessa norma.

Infatti, il contributo riguarda:

  • le spedizioni di beni provenienti da Paesi non appartenenti all’Unione europea e
  • aventi un valore dichiarato non superiore a 150 euro.
In base al comma 127, l’importo è pari a 2 euro per ciascuna spedizione ed è riscosso dagli Uffici delle dogane all’atto dell’importazione definitiva delle merci.

Il successivo comma 128 precisa che l’applicazione deve avvenire in coerenza con il Regolamento UE n. 952/2013, che istituisce il Codice doganale dell’Unione.

Sul piano operativo, le prime istruzioni applicative sono state fornite dall’Agenzia delle dogane e dei monopoli con la circolare n. 37 del 30 dicembre 2025, successivamente modificata dalla circolare n. 1/2026.

Dopo i precedenti interventi di proroga, l’Amministrazione doganale aveva indicato nel 1° ottobre 2026 la data di avvio della contabilizzazione e della riscossione del contributo, facendo comunque rinvio alle istruzioni operative già impartite.

La nuova modifica legislativa sposta ora la decorrenza al 1° dicembre 2026.

Resta distinta dalla misura nazionale la disciplina unionale introdotta dal Regolamento UE 2026/382 del Consiglio, che dal 1° luglio 2026 ha soppresso la franchigia dai dazi doganali per le spedizioni di modico valore e previsto, in via transitoria, un dazio doganale forfettario di 3 euro per articolo per le vendite a distanza di beni importati in spedizioni di valore intrinseco non superiore a 150 euro.

Le relative modalità applicative sono state definite dal Regolamento di esecuzione UE 2026/1200 della Commissione del 5 giugno 2026.

(MF/ms)


Esenzione pagamento bollo auto

Nella riunione del 16 settembre, il Consiglio dei Ministri ha approvato il DL recante “Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale”.

Tra le misure di maggior rilievo, viene introdotta l’esenzione dalla tassa automobilistica (c.d. bollo auto) dovuta nel 2027 per le vetture di piccola e media potenza.

L’agevolazione è prevista a favore delle persone fisiche (a prescindere da requisiti di reddito o ISEE) e riguarda i versamenti della tassa automobilistica dovuti nel periodo compreso tra il 1° gennaio e il 31 dicembre 2027.

In particolare, l’esenzione si riferisce:

  • agli autoveicoli con alimentazione a benzina o gasolio (anche in combinazione con altra fonte di propulsione, come ad esempio quelli ad alimentazione ibrida) e potenza fino a 80 kW;
  • ai motocicli e ai ciclomotori con alimentazione a benzina o gasolio, senza limiti di potenza (purché il contribuente non possieda autoveicoli agevolabili).
Ogni soggetto passivo potrà tuttavia beneficiare dell’agevolazione soltanto per un veicolo posseduto.

A tale riguardo, giova richiamare che, in base all’art. 5 comma 32 del DL 953/82 (recentemente modificato dall’art. 16 del DLgs. 147/2026), al pagamento del bollo auto (o tassa automobilistica) sono tenuti coloro che risultano essere dal Pubblico registro automobilistico (PRA):

  • proprietari;
  • usufruttuari;
  • acquirenti con patto di riservato dominio;
  • utilizzatori a titolo di locazione finanziaria;
  • utilizzatori a titolo di locazione a lungo termine senza conducente.
Alla luce dell’agevolazione in commento, per i possessori di più autoveicoli che astrattamente rientrano nella misura agevolativa, l’esenzione dal bollo auto spetta solo con riferimento all’autovettura dotata di minore potenza (espressa in kW).

Se gli autoveicoli posseduti dal contribuente sono dotati di pari potenza, allora l’esenzione va applicata all’autovettura per la quale sarebbe dovuta la tassa automobilistica di importo minore.

Come precisato, l’esenzione dal bollo auto riguarda anche motocicli e ciclomotori, ma soltanto se il contribuente non possiede alcun autoveicolo agevolabile (ossia di potenza fino a 80 kW). In caso contrario, l’esenzione dalla tassa automobilistica va riconosciuta solo all’autoveicolo di potenza fino a 80 kW, mentre resta dovuto il bollo auto per il motociclo o il ciclomotore.

Dunque, se il soggetto passivo possiede un’auto con potenza di oltre 80 kW (non agevolabile) e una moto, l’esenzione dal bollo auto si applica alla moto (unico veicolo che rientra nell’ambito applicativo dell’esenzione).

Al contrario, se il contribuente possiede un’auto di potenza fino a 80 kW (rientrante nell’ambito applicativo dell’esenzione) e una moto, l’esenzione si applica soltanto all’auto, mentre resta dovuta la tassa automobilistica per la moto.

Se l’auto è agevolabile, resta dovuto il bollo sulla moto

Se il soggetto passivo possiede più motocicli, l’esenzione si applica a uno solo di questi, individuato con un meccanismo analogo a quello sopra illustrato per gli autoveicoli.

In particolare, in caso di più motocicli posseduti dal medesimo contribuente, l’esenzione andrà applicata solo a quello di minore potenza (espressa in kW).

Se i motocicli posseduti dal medesimo contribuente hanno pari potenza, l’esenzione compete solo per quello per cui sarebbe dovuta la tassa automobilistica di minore importo.

Qualora, invece, il soggetto passivo possieda più ciclomotori agevolabili, l’esenzione spetterà solo per quello che presenta data di prima immatricolazione più remota.

Quanto all’ambito territoriale, l’agevolazione si applica anche nelle Regioni a statuto speciale e nelle Province autonome di Trento e Bolzano, previo accordo con ciascuna autonomia titolare del tributo.

Va segnalato, infine, che, per compensare le minori entrate derivanti dall’esenzione dal bollo auto, viene previsto un trasferimento di risorse a favore delle Regioni e delle Province autonome di Trento e Bolzano (enti a cui compete il gettito della tassa automobilistica).
 

(MF/ms)


Disciplina delle perdite su crediti aggiornata al codice della crisi

Nel nuovo TUIR i riferimenti alla legge fallimentare sono stati sostituiti con le disposizioni vigenti.

L’art. 110 comma 9 del DLgs. 117/2026, che dal 2027 sostituirà l’attuale TUIR (vale a dire, il DPR 917/86, applicabile fino al 31 dicembre 2026), amplia agli istituti regolati dal DLgs. 14/2019 la disciplina delle perdite su crediti vantati verso debitori sottoposti a procedure concorsuali.

Viene così “indirettamente” attuato quanto previsto dall’art. 9 comma 1 lett. a) n. 3) della L. 111/2023 (legge delega di riforma fiscale), ai sensi del quale i relativi DLgs. attuativi dovevano estendere a tutti gli istituti disciplinati dal DLgs. 14/2019 le disposizioni previste dagli artt. 88 comma 4-ter e 101 comma 5 dell’attuale TUIR.

Come già osservato nel DPR da ultimo citato la delega fiscale è stata attuata soltanto dal lato del debitore.

Riguardo alle perdite su crediti, invece, l’applicazione delle regole di deducibilità previste dall’art. 101 comma 5 del TUIR appare certa soltanto con riferimento alla liquidazione giudiziale e alla composizione negoziata della crisi.

Riguardo al primo istituto, infatti, l’art. 349 comma 1 del DLgs. 14/2019 dispone che, nelle disposizioni normative vigenti, i termini “fallimento”, “procedura fallimentare”, “fallito”, nonché le espressioni dagli stessi termini derivate, devono intendersi sostituite, rispettivamente, con le espressioni “liquidazione giudiziale”, “procedura di liquidazione giudiziale” e “debitore assoggettato a liquidazione giudiziale” e loro derivati, con salvezza della continuità delle fattispecie.

Per quanto sopra, la liquidazione giudiziale può già ritenersi compresa tra le procedure concorsuali che consentono la deducibilità “in ogni caso” della perdita su eventuali crediti vantati verso i debitori ad esso sottoposti dalla data della relativa sentenza dichiarativa. Pertanto, a partire da tale momento, la perdita è comunque deducibile senza la necessità di fornire la dimostrazione degli elementi certi e precisi.

La perdita è, inoltre, deducibile “in ogni caso” se il debitore è assoggettato a procedure estere equivalenti alla stessa liquidazione giudiziale, previste in Stati o territori con i quali esiste un adeguato scambio di informazioni.

Per quanto riguarda la composizione negoziata, se essa è conclusa tramite contratto o accordo di cui all’art. 23 comma 1 lett. a) e c) del DLgs. 14/2019 o accordo di ristrutturazione di cui all’art. 23 comma 2 lett. b) dello stesso DLgs. 14/2019, si applicano le misure di favore previste in materia di perdite su crediti e sopravvenienze attive da esdebitamento (art. 25-bis comma 5 del DLgs. 14/2019).

Pertanto, le perdite derivanti dal mancato incasso di un credito nell’ambito della composizione negoziata sono deducibili in ogni caso (ex art. 101 comma 5 del TUIR), senza la necessità di fornire la prova degli elementi certi e precisi (cfr. la circ. Agenzia delle Entrate n. 5/2026, § 3.8), dalla pubblicazione nel Registro delle imprese:

  • del contratto o dell’accordo di cui all’art. 23 comma 1 lett. a) e c) del DLgs. 14/2019;
  • oppure dell’accordo di ristrutturazione di cui all’art. 23 comma 2 lett. b) dello stesso DLgs. 14/2019.
Il “nuovo” TUIR (come detto, DLgs. 117/2026, applicabile dal 1° gennaio 2027) supera la questione, dal momento che, in base al citato art. 110 comma 9, le perdite su crediti sono deducibili “in ogni caso” se il debitore, in alternativa:
  • è assoggettato a procedure concorsuali;
  • ha concluso un accordo di ristrutturazione dei debiti omologato ai sensi dell’art. 57 del DLgs. 14/2019;
  • ha concluso accordi in esecuzione di piani attestati di risanamento ai sensi dell’art. 56 del citato DLgs. 14/2019;
  • è assoggettato a procedure estere equivalenti, previste in Stati o territori con i quali esiste un adeguato scambio di informazioni.
Viene poi confermato che il debitore si considera assoggettato a procedura concorsuale dalla data della sentenza dichiarativa della liquidazione giudiziale o del provvedimento che ordina la liquidazione coatta amministrativa o del decreto di ammissione alla procedura di concordato preventivo o della sentenza di omologazione dell’accordo di ristrutturazione o del decreto che dispone la procedura di amministrazione straordinaria delle grandi imprese in crisi o, per le procedure estere equivalenti, dalla data di ammissione ovvero, per i predetti accordi in esecuzione di piani attestati di risanamento, dalla data di iscrizione nel Registro delle imprese.
 

(MF/ms)


Non previsto il meccanismo del “Recapture” per il nuovo iperammortamento

L’Iperammortamento 2026-2028  risulta caratterizzato da elementi distintivi rispetto ai suoi “antenati”: l’Iper 2017-2019 e i crediti d’imposta 4.0 e 5.0.

Fra queste particolarità spicca l’assenza di un meccanismo di recapture, in caso di cessione a titolo oneroso o trasferimento del bene fuori dal territorio dello Stato durante il periodo di fruizione.

La c.d. recapture affonda le sue radici nella prima edizione dell’Iperammortamento, introdotta dall’art. 7, D.L. n. 87/2018 (c.d. Decreto Dignità) per gli investimenti in beni materiali 4.0 effettuati a decorrere dal 1 4 luglio 2018.

Col passaggio al credito d’imposta la recapture è stata estesa a ogni tipologia di bene agevolabile ed è stato circoscritto temporalmente il periodo di sorveglianza.

La ratio legis è evidente: vincolare l’incentivo a investimenti durevoli e territoriali, escludendo quelli a carattere temporaneo, realizzati al solo fine di fruire dell’incentivo, e quelli solo originariamente nazionali, successivamente destinati a essere utilizzati all’estero.

La norma istitutiva dell’attuale incentivo (art. 1 , commi 427–436, Legge n. 199/2025, c.d. Legge di Bilancio 2026) non prevede, al contrario del passato, alcun obbligo di restituzione delle quote di Iperammortamento già fruite.

Il Comma 432 recita: «Se nel corso del periodo di fruizione della maggiorazione del costo di cui al comma 427 si verifica il realizzo a titolo oneroso del bene oggetto dell’agevolazione ovvero se il bene è destinato a strutture produttive ubicate all’estero, anche se appartenenti allo stesso soggetto, non viene meno la fruizione delle residue quote del beneficio, come originariamente determinate, a condizione che, nello stesso periodo d’imposta del realizzo, l’impresa sostituisca il bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superiori. Nel caso in cui il costo di acquisizione dell’investimento sostitutivo sia inferiore al costo di acquisizione del bene sostituito, la fruizione del beneficio prosegue per le quote residue fino a concorrenza del costo del nuovo investimento».
Ciò significa che, in caso di alienazione o delocalizzazione del bene ad ammortamento in corso, l’impresa incorre esclusivamente nella perdita del diritto alla maggiorazione delle quote residue, salvo applicazione della clausola di salvaguardia del bene sostitutivo.

La deroga per investimenti sostitutivi, eredità del passato, è stata introdotta affinché una norma fiscale non influenzi l’upgrade tecnologico delle imprese, consentendo la fruizione dell’agevolazione nel caso di sostituzione con un bene nuovo, dotato di caratteristiche analoghe o più performanti.

Quindi, la sostituzione di un bene materiale 4.0 (incluso nell’Allegato IV annesso alla Legge n. 1 99/2025) non determina il venir meno delle quote di beneficio residue al soddisfacimento congiunto delle seguenti condizioni:

effettuazione dell’investimento sostitutivo nello stesso periodo d’imposta di realizzo del bene sostituito;
investimento in un bene materiale nuovo dotato di caratteristiche tecnologiche analoghe o superiori a quelle del bene sostituito;
attestazione dell’effettuazione dell’investimento sostituivo, delle caratteristiche tecnologiche e dell’interconnessione del nuovo bene.

Qualora l’investimento sostitutivo risulti di costo inferiore rispetto a quello del bene originario, ferme restando le altre condizioni oggettive e documentali richieste, la fruizione dell’iperammortamento proseguirà fino a concorrenza del minore importo.

Riassumendo, ecco le principali casistiche che si possono verificare:
 

  • cessione onerosa o trasferimento del bene all’estero, avvenuti nel periodo di fruizione senza “contestuale” sostituzione del bene: viene meno l’iperammortamento sulle quote residue senza obbligo di restituzione del beneficio goduto;
  • cessione onerosa o trasferimento del bene all’estero, avvenuti nel periodo di fruizione con “contestuale” sostituzione del bene con uno tecnologicamente analogo o superiore:
  • continua l’iperammortamento fino a concorrenza del costo del bene nuovo, se inferiore a quello originario;
cessione onerosa o trasferimento del bene all’estero, avvenuti oltre il periodo di fruizione: l’intero beneficio è salvo;
  • cessione a titolo gratuito del bene in Italia o trasferimento del bene nel territorio dello Stato, l’intero beneficio è salvo.
(MF/ms)


Pubblicato in Gazzetta il decreto Omnibus

L’atteso decreto correttivo Omnibus (D.Lgs. 7 agosto 2026, n. 148) è stato pubblicato in Gazzetta Ufficiale l’11 agosto 2026 (Suppl. Ordinario n. 30 alla GU n. 185) ed è entrato ufficialmente in vigore il 12 agosto 2026. Questo importante provvedimento integra l’attuazione della delega per la riforma fiscale (di cui alla legge n. 111/2023) modificando e ordinando in via definitiva numerose disposizioni in materia di imposte sui redditi, IVA, sanzioni e procedure di accertamento. Le singole misure presentano decorrenze specifiche, in molti casi retroattive al 2024 o al 2025.
Si propone con la presente un quadro d’insieme analitico delle novità di maggior rilievo, organizzate per temi.
 
Concordato Preventivo Biennale (CPB): benefici per il rinnovo e nuovo ravvedimento speciale 2020-2023
Il decreto correttivo introduce un intero Titolo dedicato al Concordato Preventivo Biennale (CPB), apportando modifiche rilevanti al D.Lgs. n. 13/2024 finalizzate a stabilizzare l’istituto e premiare i contribuenti virtuosi.
In particolare, viene stabilito che l’adesione al concordato in assenza dei requisiti necessari o in presenza di cause di esclusione sia considerata priva di effetti. Tuttavia, per favorire il rinnovo dell’adesione per il biennio 2026-2027, sono introdotte importanti misure premiali e una sanatoria straordinaria per gli anni pregressi.
I soggetti che rinnovano l’adesione al CPB per il biennio 2026-2027 beneficiano di:
mantenimento del regime premiale ISA: tra cui l’esonero dall’apposizione del visto di conformità per le compensazioni di crediti d’imposta fino a 100.000 euro annui ai fini IVA e fino a 70.000 euro annui ai fini delle imposte dirette e IRAP, oltre all’esonero dal visto o dalla garanzia per i rimborsi IVA fino a 100.000 euro;
riduzione dei termini di decadenza per gli accertamenti: l’attività di accertamento sulle imposte sui redditi e IVA beneficia di un’anticipazione di due anni dei termini di decadenza;
esonero dagli interessi sui pagamenti rateali: per i versamenti a rate delle imposte dirette e IRAP per le medesime annualità concordate non sono dovuti gli interessi;
rideterminazione del reddito: è consentito rideterminare il reddito e il valore della produzione concordati in caso di presentazione di dichiarazioni integrative per correggere errori od omissioni, potendo sanare le sanzioni tramite ravvedimento operoso.
La novità più rilevante è l’introduzione del ravvedimento speciale (o sanatoria CPB), riservato ai soggetti che applicano gli indici sintetici di affidabilità fiscale (ISA) e che rinnovano l’adesione al concordato per il biennio 2026-2027. Questo meccanismo consente di sanare interamente le annualità dal 2020 al 2023 attraverso il versamento di un’imposta sostitutiva calcolata su una base imponibile incrementata in misura inversamente proporzionale al punteggio ISA ottenuto nel singolo anno d’imposta.
 
Incremento della base imponibile e imposta sostitutiva per la sanatoria CPB
Punteggio ISA ottenuto Incremento base imponibile       Aliquota imposta sostitutiva (2022-2023)
Pari a 10              5%          10%
Da 8 a meno di 10           10%       10%
Da 6 a meno di 8              20%       12%
Da 4 a meno di 6              30%       15%
Da 3 a meno di 4              40%       15%
Inferiore a 3       50%       15%
 
 
Ai fini IRAP si applica un’aliquota fissa del 3,9% sull’incremento della base imponibile. Inoltre, per gli anni caratterizzati dall’emergenza Covid-19 (2020 e 2021), l’imposta sostitutiva complessiva è ridotta del 30%. Per i soggetti che hanno dichiarato specifiche cause di esclusione ISA collegate alla pandemia o a condizioni di non normale svolgimento dell’attività, la base imponibile è incrementata del 25% e si applica un’aliquota del 12,5% (ridotta del 30% per il 2020/2021).
 
Il versamento dell’imposta sostitutiva per la sanatoria dovrà essere effettuato tra il 1° gennaio e il 15 marzo 2027 in un’unica soluzione oppure in un massimo di 10 rate mensili maggiorate degli interessi legali. A seguito del pagamento, l’Amministrazione finanziaria non potrà procedere a rettifiche del reddito d’impresa o di lavoro autonomo per le annualità sanate (salvo eccezioni gravissime legate a reati tributari). Di contro, per gli anni oggetto di sanatoria, i termini di decadenza per l’accertamento sono prorogati al 31 dicembre 2029.
 
Termini di detrazione e registrazione IVA: differimento al secondo anno successivo
L’art. 12 del decreto correttivo Omnibus introduce un’importante modifica a favore della flessibilità gestionale dei soggetti passivi IVA. Intervenendo sul D.P.R. n. 633/1972 e specularmente sul nuovo Testo Unico IVA (D.Lgs. n. 10/2026), viene differito il termine per l’esercizio del diritto alla detrazione dell’IVA e per la corrispondente registrazione delle fatture d’acquisto.
A differenza della disciplina previgente, che imponeva l’esercizio della detrazione entro il termine di presentazione della dichiarazione IVA relativa all’anno in cui il diritto era sorto e alle condizioni vigenti in tale anno, la nuova norma consente di esercitare il diritto alla detrazione fino alla dichiarazione relativa al secondo anno successivo a quello di ricezione della fattura. Parallelamente, anche la registrazione delle fatture d’acquisto nel registro IVA acquisti (ai sensi dell’art. 25 del D.P.R. n. 633/1972) viene consentita entro il medesimo termine del secondo anno successivo.
Questo allineamento semplifica significativamente la gestione delle fatture d’acquisto ricevute a ridosso della chiusura d’anno o in ritardo, evitando la perdita del diritto alla detrazione per motivazioni puramente formali e riducendo il ricorso a dichiarazioni integrative a favore.
 
Welfare aziendale e altri familiari a carico: eliminazione del requisito della convivenza
L’art. 1 del decreto corregge un effetto indesiderato derivante dal precedente correttivo (D.Lgs. n. 192/2024), che aveva inavvertitamente penalizzato i piani di welfare aziendale già deliberati dalle imprese. Il D.Lgs. n. 192/2024 aveva infatti subordinato le agevolazioni per gli “altri familiari” indicati nell’art. 433 c.c. (come generi, nuore, suoceri, fratelli e sorelle) al requisito della convivenza con il contribuente o alla percezione di assegni alimentari non risultanti da provvedimenti giudiziari. Questa norma aveva causato la perdita retroattiva dei benefici legati ai fringe benefit e al welfare aziendale per i lavoratori con familiari non conviventi.
Per sanare questa incongruenza, l’art. 1 del decreto Omnibus interviene sopprimendo espressamente il requisito della convivenza (o degli assegni alimentari) ogni qualvolta una norma fiscale sul welfare richiami semplicemente i soggetti indicati dall’art. 12 del TUIR. La modifica opera retroattivamente a partire dal periodo d’imposta in corso al 20 dicembre 2025, salvaguardando così l’efficacia dei piani di welfare aziendale già attuati ed evitando contenziosi o sanzioni per i datori di lavoro.
Il requisito della convivenza e del limite di reddito rimane invece obbligatorio nei casi in cui il contribuente intenda richiedere le detrazioni IRPEF standard per “familiari fiscalmente a carico”, per i quali la disciplina non ha subìto variazioni.
 
Fringe benefit auto aziendali: maggiorazione per gli optional e raddoppio della salvaguardia
L’art. 2 del decreto Omnibus apporta modifiche rilevanti alle modalità di determinazione del valore imponibile dei fringe benefit relativi alle autovetture concesse in uso promiscuo ai dipendenti. Viene confermato il calcolo forfetario basato sulle tabelle ACI (pari al 50% del costo chilometrico convenzionale su 15.000 km, ridotto al 10% per i veicoli full electric e al 20% per i veicoli ibridi plug-in). Tuttavia, si introducono due significative novità:
maggiorazione del 5% per optional e accessori: qualora sul veicolo siano installati accessori o allestimenti non espressamente valorizzati nelle tabelle ACI e non acquistati direttamente dal lavoratore, il valore del fringe benefit viene incrementato forfetariamente del 5%. Questa maggiorazione si applica a partire dal periodo d’imposta 2026, incluse le assegnazioni 2025 non coperte dalla clausola di salvaguardia;
penalizzazione per le auto datate (oltre i 5 anni di anzianità): la novità più impattante riguarda i veicoli che hanno superato i 5 anni dalla data di prima immatricolazione. Il decreto Omnibus stabilisce che, a partire dal 1° gennaio 2026, per questi mezzi scatterà una maggiorazione automatica del 50% sulla base imponibile del fringe benefit. Fino al compimento del quinto anno di anzianità del veicolo, invece, viene mantenuta l’applicazione del regime fiscale previgente (c.d. clausola di salvaguardia).
Segnaliamo che i comportamenti tenuti dai datori di lavoro fino al 31 dicembre 2025 in merito alla tassazione degli optional sono fatti salvi dall’art. 2, comma 4, e non si darà luogo al rimborso delle maggiori imposte eventualmente versate.
 
Cessione e compensazione crediti d’imposta: chiarita la tassazione al 26% per i professionisti
L’art. 3 del provvedimento interviene sulla disciplina fiscale dei proventi derivanti dalla cessione o compensazione di crediti d’imposta agevolativi (come quelli legati al superbonus e altri bonus edilizi) acquistati dagli esercenti arti e professioni.
La norma stabilisce che i differenziali positivi generati dalla cessione o dalla compensazione di crediti d’imposta terzi costituiscono a tutti gli effetti reddito di lavoro autonomo. Tali proventi sono soggetti a un’imposta sostitutiva con aliquota fissa al 26% (pari a quella prevista in materia di redditi finanziari), da versare direttamente a saldo tramite la dichiarazione dei redditi. La norma esclude da questa tassazione sostitutiva esclusivamente i crediti d’imposta ricevuti come corrispettivo diretto per prestazioni professionali (che concorrono integralmente a formare il reddito ordinario secondo il principio di cassa).
La disposizione si applica in via ordinaria ai crediti acquistati a decorrere dall’entrata in vigore del decreto (12 agosto 2026). Tuttavia, i professionisti possono optare per l’applicazione retroattiva del regime sostitutivo già a partire dal periodo d’imposta in corso al 31 dicembre 2024, presentando un’apposita dichiarazione integrativa (qualora abbiano già trasmesso il modello originario), senza diritto al rimborso delle maggiori imposte eventualmente già versate.
 
Corrispettivi telematici e pagamenti elettronici: soglia di tolleranza del 5% sulle sanzioni
L’art. 33 del decreto Omnibus introduce una fondamentale misura di semplificazione e buon senso a tutela dei commercianti e degli operatori economici soggetti all’obbligo di memorizzazione e trasmissione telematica dei corrispettivi giornalieri (ex art. 2 del D.Lgs. n. 127/2015).
Viene infatti stabilito che le sanzioni ordinariamente previste per omessa, errata o tardiva trasmissione dei corrispettivi non si applicano qualora vi sia una discrepanza non superiore al 5% tra il numero complessivo delle operazioni regolate con pagamento elettronico (registrate e memorizzate ai fini fiscali) e il numero dei pagamenti elettronici effettivamente accettati tramite POS o altri sistemi di pagamento tracciabili. Questa franchigia tutela le imprese da errori tecnici o disallineamenti minimi dovuti al funzionamento dei sistemi telematici, evitando l’applicazione della sanzione accessoria di sospensione della licenza o dell’autorizzazione all’esercizio dell’attività.
La soglia di tolleranza si applica con effetto a partire dal periodo d’imposta 2026 ed è stata integrata sia nel D.Lgs. n. 471/1997 sia nel nuovo Testo Unico delle sanzioni tributarie (D.Lgs. n. 173/2024).
 
(MF/ms)