1

Prova cessioni Ue e dichiarazione di ricezione dei beni: precisazioni

Ai sensi dell’art. 138, Direttiva Ue n. 2006/112, alle cessioni intra Ue può essere applicato il regime di non imponibilità solo al ricorrere congiunto delle seguenti condizioni:
  • il cedente / acquirente devono essere soggetti passivi d’imposta
  • la cessione deve essere a titolo oneroso
  • la cessione deve determinare il trasferimento della proprietà sul bene ceduto
  • i beni devono essere spediti / trasportati da uno Stato UE ad un altro
A livello nazionale, il citato art. 138 è stato recepito dall’art. 41, comma 1, lett. a), Dl n. 331/93, in base al quale le cessioni di beni effettuate da operatori italiani nei confronti di operatori Ue sono considerate operazioni non imponibili Iva in quanto alle stesse è applicabile il regime di tassazione nello Stato Ue di destinazione dei beni.

Affinché la cessione possa considerarsi “intra Ue”, è necessario che sussistano i seguenti requisiti:

1. soggettività passiva dell’acquirente in un altro Stato Ue (o ivi identificato)
2. onerosità dell’operazione
3. trasferimento della proprietà / altro diritto reale sul bene
4. destinazione dei beni in un altro Stato Ue

Essendo necessario il trasferimento dei beni in un altro Stato Ue, in quanto ciò consente di considerare non imponibile la cessione nello Stato di partenza ed imponibile nello Stato di destinazione dei beni, assume un ruolo rilevante la prova da parte del cedente del trasporto / spedizione dei beni.

La Direttiva UE n. 2018/1910 ha modificato il citato art. 138 attribuendo rilevanza sostanziale:

  • al fatto che il cedente / acquirente siano dotati di un numero identificativo IVA e siano iscritti al Vies
  • alla corretta compilazione dell’elenco riepilogativo (mod. Intra) da parte del cedente
Tali disposizioni, che dovevano trovare applicazione dall’1.1.2020, sono in corso di recepimento nell’ordinamento nazionale nell’ambito della c.d. “Legge europea 2019-2020” (il “ritardo” è stato oggetto di una specifica procedura di infrazione 2020/0070).
 
Prova dell’uscita dei beni

Tra le condizioni per la non imponibilità di una cessione intra Ue è richiesto il possesso di adeguate prove documentali in grado di attestare che i beni oggetto della cessione siano stati effettivamente trasferiti in un altro Stato Ue.

In materia di prove da fornire per giustificare la non imponibilità, l’art. 131, Direttiva n. 2006/112/Ce lascia ai singoli Stati membri la facoltà di disciplinare le condizioni per l’applicazione del regime stesso (il legislatore nazionale non si è avvalso di tale facoltà).
 

Regolamento Ue Nr. 2018/1912

A decorrere dall’1.1.2020 è entrato in vigore il Regolamento Ue n. 2018/1912 contenente il regime probatorio del trasferimento dei beni delle cessioni intra Ue.

In particolare il citato regolamento Ue ha introdotto il nuovo art. 45-bis al regolamento n. 282/2011 che individua le “prove” al verificarsi delle quali si presume che i beni siano stati spediti / trasportati dal territorio di uno Stato Ue di partenza diverso da quello di destinazione e pertanto consente l’applicazione della non imponibilità alle cessioni intra Ue.

Il citato art. 45-bis prende in considerazione le seguenti fattispecie:

  • i beni sono spediti / trasportati dal cedente / da un terzo per suo conto;
  • i beni sono spediti / trasportati dall’acquirente / da un terzo per suo conto.
 

Trasporto / spedizione da parte del cedente

Il trasporto / spedizione si presume effettuato se il cedente è in possesso di:

  • almeno 2 degli elementi di prova di cui alla Tabella A rilasciati da due diverse parti indipendenti, dal cedente e dell’acquirente
  • ​un elemento di cui alla Tabella A in combinazione con uno di quelli previsti dalla Tabella B, che confermano la spedizione o il trasporto rilasciato da due diverse parti indipendenti, dal cedente e dall’acquirente.
 

Trasporto / spedizione da parte dell’acquirente

ll trasporto / spedizione si considera effettuato se il cedente è in possesso di:

  • una dichiarazione scritta dall’acquirente che certifica che i beni sono stati trasportati / spediti dall’acquirente, o da un terzo per conto dello stesso acquirente e che identifica lo Stato Ue di destinazione dei beni. In particolare la dichiarazione in esame, che l’acquirente deve fornire al cedente entro il decimo giorno successivo alla cessione, deve contenere i seguenti elementi:
     
  • data di rilascio
  • nome e indirizzo dell’acquirente
  • quantità e natura dei beni
  • data e luogo di arrivo dei beni
  • numero di identificazione del mezzo di trasporto nel caso di cessione di mezzi di trasporto
  • identificazione della persona che accetta i beni per suo conto
e
  • almeno 2 degli elementi di prova di cui alla Tabella A rilasciati da due diverse parti indipendenti dal cedente o dall’acquirente
o
  • un elemento di cui alla Tabella A in combinazione con uno di quelli previsti dalla Tabella B, che confermano la spedizione / trasporto, rilasciati da due diverse parti indipendenti, dal cedente e dall’acquirente.
 
Tabella A
  • crm firmato
  • polizza di carico
  • fattura di trasporto aereo
  • fattura emessa dallo spedizioniere
 
Tabella B
  • polizza assicurativa relativa alla spedizione / trasporto di beni o documenti bancari attestanti il pagamento della spedizione / trasporto dei beni
  • documenti ufficiali rilasciati da una Pubblica Autorità che confermano l’arrivo dei beni nello Stato Ue di destinazione
  • ricevuta rilasciata da un depositario nello Stato Ue di destinazione
 
Posto che gli elementi di prova devono essere rilasciati da due diverse parti indipendenti l’una dall’altra, dal cedente e dall’acquirente, la predetta disposizione non è applicabile alle cessioni per le quali il trasporto è effettuato in conto proprio dal cedente / acquirente.
 
 
La questione legata alle prove idonee a “garantire” la non imponibilità delle cessioni intra Ue è stata oggetto di diversi interventi da parte dell’Agenzia delle Entrate.
 
In particolare l’operatività della citata disposizione è stata esaminata dall’Agenzia delle Entrate con la circolare 12.5.2020, n. 12/E, nell’ambito della quale sono richiamati innanzitutto i chiarimenti forniti prima dell’entrata in vigore del citato art. 45-bis nei seguenti documenti di prassi:
  • risoluzioni 25.3.2013, n. 19/E, 15.12.2008, n. 477/E, 28.11.2007, n. 345/E e 24.7.2014, n. 71/E
  • risposta interpello 8.4.2019, n. 100.
Dopo aver confermato che le nuove disposizioni introdotte dal legislatore comunitario rappresentano una presunzione relativa circa l’avvenuto trasporto / spedizione dei beni in ambito Ue, l’Agenzia evidenzia che la stessa può essere riconosciuta anche con riferimento alle operazioni poste in essere anteriormente all’1.1.2020 (data di entrata in vigore della citata disposizione) a condizione che “il contribuente possieda un corredo documentale integralmente coincidente con le indicazioni” ivi richieste, con conseguente dimostrazione dell’avvenuto arrivo dei beni in un altro Stato Ue.

L’Agenzia conferma inoltre che è esclusa l’operatività della presunzione della movimentazione dei beni da uno Stato Ue ad un altro Stato Ue nel caso in cui il trasporto / spedizione sia effettuato direttamente dal cedente / acquirente senza l’intervento di altri soggetti (ad esempio, spedizioniere / trasportatore).

Ciò è stato evidenziato nell’ambito delle note esplicative “quick fixes 2020″ emanate dalla commissione Ue nel mese di dicembre 2019. Infatti, in tale contesto,
“gli elementi di prova non contradditori richiesti ai fini dell’applicazione della presunzione … devono … provenire da due parti indipendenti tra loro, dal venditore e dall’acquirente“.
 
Richiamando i chiarimenti forniti dalla commissione Ue nelle citate note esplicative, l’Agenzia specifica che non è possibile considerare due parti “indipendenti” quando le stesse fanno parte del medesimo soggetto giuridico. Ciò si riscontra, ad esempio, in presenza di stabile organizzazione e casa madre ovvero di soggetti legati da vincoli familiari o altri stretti legami personali, gestionali, associativi, proprietari, finanziari o giuridici (ad esempio, amministratore delegato e società amministrata, società legate da rapporti di controllo ex art. 2359, c.c).

In merito al rapporto tra le presunzioni di cui all’art. 45-bis e la prassi nazionale in materia di prova del trasporto / spedizione di una cessione intra Ue, l’Agenzia evidenzia che le autorità fiscali dei singoli Stati Ue conservano comunque la facoltà di superare la presunzione dell’avvenuta movimentazione dei beni.

A tal fine l’Agenzia rappresenta le seguenti fattispecie:

  • l’amministrazione finanziaria entra in possesso di elementi che dimostrano che il trasporto intra Ue non è stato effettuato (a titolo esemplicativo nel corso di un controllo si riscontra che i beni sono ancora presenti nel magazzino del cedente o la distruzione dei beni durante il trasporto)
  • l’amministrazione finanziaria dimostra che uno o più documenti contengono informazioni non corrette o addirittura false
In ogni caso anche nelle predette situazioni, il contribuente conserva la possibilità di dimostrare con altri elementi oggettivi di prova che l’operazione sia realmente avvenuta.
Conclude, così, l’Agenzia affermando che nel caso in cui non sia applicabile la presunzione di cui all’art. 45-bis, continua a trovare applicazione la prassi nazionale, emanata anche prima dell’entrata in vigore del citato art. 45-bis.
 

Dichiarazione di ricezione dei beni rilasciata dal destinatario

La sopra descritta questione è stata oggetto di un nuovo intervento dell’Agenzia delle Entrate. Con la risposta 3.3.2021, n. 141 è stato affrontato il caso di una società italiana esercente attività di sviluppo di soluzioni tecnologiche avanzate che effettua cessioni intra Ue sia con clausola “franco fabbrica” (la consegna dei beni è effettuata al vettore incaricato dall’acquirente Ue, presso la sede dell’operatore italiano) sia con clausola “franco destino” (rischi e spese di spedizione a carico del fornitore).

In caso di trasporto effettuato dal cedente / da un terzo per suo conto, la società intende “provare”, il trasporto dei beni in un altro Stato Ue sulla base del seguente “set documentale”:

  • fattura di vendita all’acquirente Ue;
  • mod. Intra relativo alle cessioni intra Ue effettuate;
  • rimessa bancaria dell’acquirente relativa al pagamento dei beni;
  • copia del contratto o dell’ordine / conferma di vendita o di acquisto relativi agli impegni assunti con l’acquirente o accordi presi per corrispondenza con indicazione della destinazione dei beni;
  • fattura del vettore incaricato con evidenza delle consegne effettuate e documentazione attestante il pagamento della fattura;
  • ddt con indicazione della destinazione dei beni, firmato dal trasportatore per presa in carico dei beni;
  • documento di trasporto internazionale “cmr” firmato dal trasportatore per presa in carico dei beni e dal destinatario per ricevuta.
In caso di trasporto effettuato dall’acquirente Ue / da un terzo per suo conto, la società intende “provare” il trasporto dei beni in un altro Stato Ue sulla base del seguente “set documentale”:
  • fattura di vendita all’acquirente Ue;
  • mod. Intra relativo alle cessioni intra Ue effettuate;
  • rimessa bancaria dell’acquirente relativa al pagamento dei beni;
  • copia del contratto o dell’ordine / conferma di vendita o di acquisto relativi agli impegni assunti con l’acquirente o accordi presi per corrispondenza con indicazione della destinazione dei beni;
  • ddt con indicazione della destinazione dei beni, firmato dal trasportatore per presa in carico dei beni;
  • documento di trasporto internazionale “cmr” firmato dal trasportatore per presa in carico dei beni e dal destinatario per ricevuta.
Considerata la difficoltà di recuperare il “cmr” firmato anche dal destinatario dei beni, quale prova di ricezione degli stessi, la società, in conformità a quanto specificato nella citata risoluzione n. 19/E e nella citata risposta n. 100, intende richiedere all’acquirente un’attestazione che conferma l’avvenuta ricezione dei beni nel proprio Stato Ue, contenente tra l’altro:
  • identificativo dell’acquirente;
  • numero di partita Iva dell’acquirente;
  • numero e data della fattura di vendita;
  • importo della fattura di vendita;
  • indicazione del peso del materiale oggetto della fattura;
  • dichiarazione dell’acquirente di ricezione dei beni (“il sottoscritto conferma la ricezione e la consegna dei beni relativi alla sopra menzionata fattura“);
  • timbro e firma dell’acquirente.
Nella risposta in esame l’Agenzia richiama innanzitutto i chiarimenti forniti nelle citate note esplicative “quick fixes 2020″ emanate dalla commissione Ue evidenziando in particolare che:
  • il contribuente conserva la possibilità di dimostrare con altri elementi oggettivi di prova che l’operazione sia realmente avvenuta;
  • l’art. 45-bis non preclude agli Stati membri l’applicazione di norme / prassi nazionali ulteriori in materia di prova delle cessioni intra Ue, “eventualmente più flessibili della presunzione prevista dal regolamento Iva”.
Confermando quanto precisato nella citata circolare n. 12/E nel caso in cui non sia applicabile la presunzione di cui all’art. 45-bis, ossia che continua a trovare applicazione la prassi nazionale, emanata anche prima dell’entrata in vigore del citato art. 45-bis, l’Agenzia conclude affermando che le indicazioni contenute nella citata risoluzione n. 19/E riguardanti la conservazione della documentazione attestante la prova del trasporto / spedizione del bene da parte del fornitore, la sua esibizione e la tempistica di acquisizione, sono ancora valide. In ogni caso, sottolinea l’Agenzia che, l’idoneità dei documenti individuati dalla prassi nazionale “è comunque soggetta alla valutazione, caso per caso, dell’amministrazione finanziaria”.

(MF/ms)


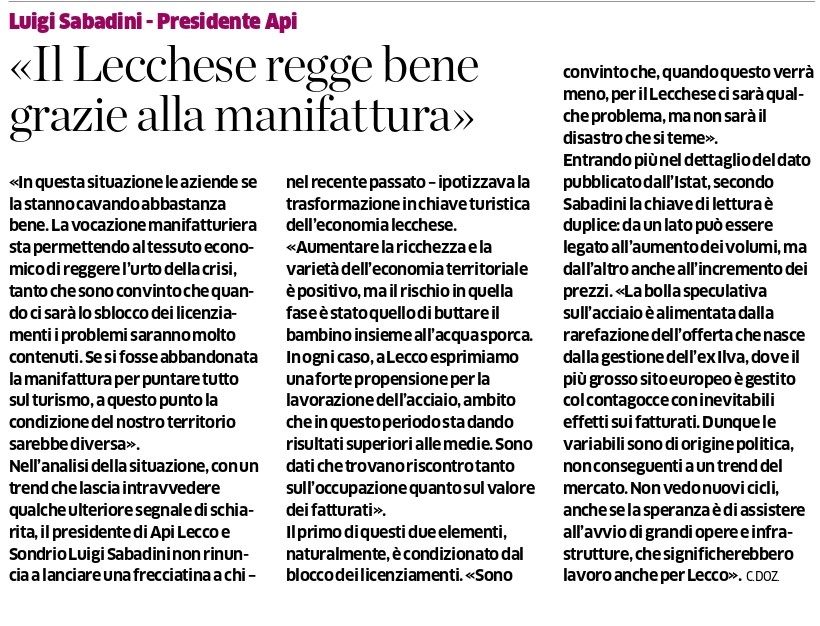
“Il Lecchese regge bene grazie alla manifattura”

La Provincia di Lecco del 27 aprile 2021, parla il Presidente di Api Lecco Sondrio Luigi Sabadini. 


Webinar venerdì 30 aprile 2021: “Notifica Scip per sostanza preoccupanti “SVHC””

Webinar
Notifica Scip per sostanze preoccupanti “SVHC”
venerdì 30 aprile 2021, ore 14.30

Il seminario online intende supportare le aziende alle prese con gli adempimenti in tema di sostanze altamente preoccupanti (es. il piombo nelle leghe metalliche; l’elenco completo di tali sostanze è raccolto nel database Scip disponibile sul sito Echa) presenti negli articoli prodotti e/o commercializzati. Dal 5 gennaio 2021 vige, infatti, l’obbligo legale di inviare una notifica Scip all’Echa se gli articoli immessi sul mercato dell’Ue contengono sostanze estremamente preoccupanti (SVHC) in concentrazioni superiori allo 0.1% in peso su peso.

Durante il webinar saranno discusse le informazioni necessarie sui requisiti di notifica Scip e le azioni da adottare così da essere conformi alla nuova normativa ed evitare sanzioni.


Programma


Ore 14.30 Saluti e apertura lavori
              Silvia Negri (Ambiente e sicurezza di Api Lecco Sondrio)

Ore 14.40 Presentazione del database SCIP ed esempi di articoli che contengono SVHC Notifica SCIP: requisiti e modalità
          Silvia Ostinelli e Costanza Rovida (Esperte normativa Reach)

Ore 15.20 Domande e confronto


Ore 15.30 Chiusura lavori
 

Per partecipare al webinar bisogna iscriversi CLICCANDO QUI 

Durante la videoconferenza sarà possibile interagire con i relatori tramite chat o prendere parola prenotandosi.

È anche possibile anticipare le proprie domande scrivendo una mail a silvia.negri@api.lecco.it.

(SN/am)


Agenzia delle Entrate: online la guida all’utilizzo della piattaforma cessione crediti

L’Agenzia delle Entrate ha pubblicato una guida sulla piattaforma “cessione crediti”, dedicata ai vari crediti d’imposta cedibili a soggetti terzi.

Per una serie di spese sostenute, infatti, il contribuente può usufruire, in alternativa alla detrazione:

  1. di un contributo sotto forma di sconto sul corrispettivo dovuto, che viene anticipato dal fornitore
  2. della possibilità di cedere ad altri soggetti il credito d’imposta spettante
A tal fine, in particolare, occorre distinguere tra due tipologie di crediti:
  • quelli già inseriti in via automatica nella piattaforma: si tratta ad esempio del bonus vacanze, del credito d’imposta riconosciuto per le spese di sanificazione e per l’acquisto di dispositivi di protezione individuale, nonché del credito d’imposta previsto per le spese sostenute per l’adeguamento degli ambienti di lavoro. Per tali misure, i titolari del credito accedono alla piattaforma dall’area riservata del sito delle Entrate, e possono comunicare la cessione a terzi
  • quelli che, invece, non sono noti all’Agenzia, in quanto possono essere utilizzati senza una preventiva comunicazione. Si tratta ad esempio del Superbonus e dei crediti d’imposta riconosciuti per i canoni di locazione
Chi riceve il credito attraverso la piattaforma può:
  1. monitorare i crediti
  2. cedere i crediti
  3. confermare di accettare la cessione tramite la funzione “accettazione crediti”
  4. consultare l’elenco delle comunicazioni di cessione dei crediti in cui risulta come cedente o cessionario
La piattaforma – spiega la guida in esame – è infatti composta dalle seguenti quattro funzioni, accessibili dalla home page:
  • monitoraggio crediti
  • cessione crediti
  • accettazione crediti
  • lista movimenti
In quest’ultima area della piattaforma, l’utente può consultare la lista delle comunicazioni di cessione dei crediti in cui risulta come cedente o cessionario, nonché le eventuali operazioni successive; a tal fine è necessario specificare il periodo temporale oggetto della consultazione o il codice fiscale del cedente o del cessionario (anche parzialmente) e poi cliccare sul pulsante “visualizza”.

(MF/ms)


Firmato il Protocollo di Intesa per la prevenzione e il contrasto del fenomeno dell’usura nella provincia di Lecco

Lunedì 19 aprile 2021 in Camera di Commercio a Lecco è stato sottoscritto dal Prefetto di Lecco, Castrese De Rosa, dal Presidente della Camera di Commercio, Marco Galimberti, dal Presidente della Provincia, dal Sindaco di Lecco e dai Sindaci di Mandello del Lario, Casatenovo, Merate, Calolziocorte, dal Presidente di A.B.I. Lombardia, nonché dai rappresentanti delle associazioni di categoria tra cui Api, dei Confidi, Associazione Libera, Fondazione San Bernardino e 23 Istituti bancari del lecchese, il Protocollo d’intesa per la prevenzione e il contrasto del fenomeno dell’usura.

L’accordo sottoscritto punta ad essere proattivo, intercettando preventivamente i bisogni di cittadini, famiglie ed imprese colpite da una crisi senza precedenti, promuovendo l’ambizioso progetto di prevenire e contrastare il fenomeno dell’usura, salvaguardando l’accesso al credito legale da parte degli operatori economici e delle famiglie.

Con la firma del documento viene dato avvio, presso la Prefettura di Lecco, alla costituzione di un Osservatorio provinciale, al fine di sostenere e promuovere iniziative di prevenzione del fenomeno dell’usura ed incrementare l’attività di microcredito finalizzata all’inclusione sociale e finanziaria delle fasce vulnerabili della popolazione.

Prevista, altresì, l’istituzione, presso la Camera di Commercio di Como Lecco, del “Servizio di Prevenzione Usura e sovraindebitamento delle famiglie e delle imprese” a favore dei soggetti che versano in condizioni di disagio, allo scopo di scongiurare il ricorso a forme illegali di provvista di denaro.

I 23 Istituti bancari, aderenti al Protocollo, individueranno un loro referente, con il compito di seguire l’iter istruttorio delle pratiche di fido relative all’utilizzazione dei fondi di prevenzione dell’usura e di interloquire con i Confidi e le organizzazioni antiracket e antiusura.
Le decisioni sulle proposte di finanziamento dovranno intervenire entro 30 giorni e, negli stessi tempi, le banche si impegnano ad erogare le relative somme.

Importante anche la previsione che gli istituti di credito valutino di “ribancarizzare” i soggetti protestati, consentendo loro una serie di operazioni: una novità, questa, che, eliminando il pregiudizio nella valutazione del “merito creditizio”, amplia la platea del credito legale.

Innovativa, altresì, la figura del c.d. “Facilitatore“, individuato dalle Associazioni di categoria imprenditoriali aderenti al Protocollo e dai Confidi loro collegati, con il compito di promuovere la più ampia conoscenza degli strumenti di prevenzione e di solidarietà, ovvero del Fondo di rotazione per le vittime dell’usura.
 
In allegato il protocollo firmato.
 
(AM/am)


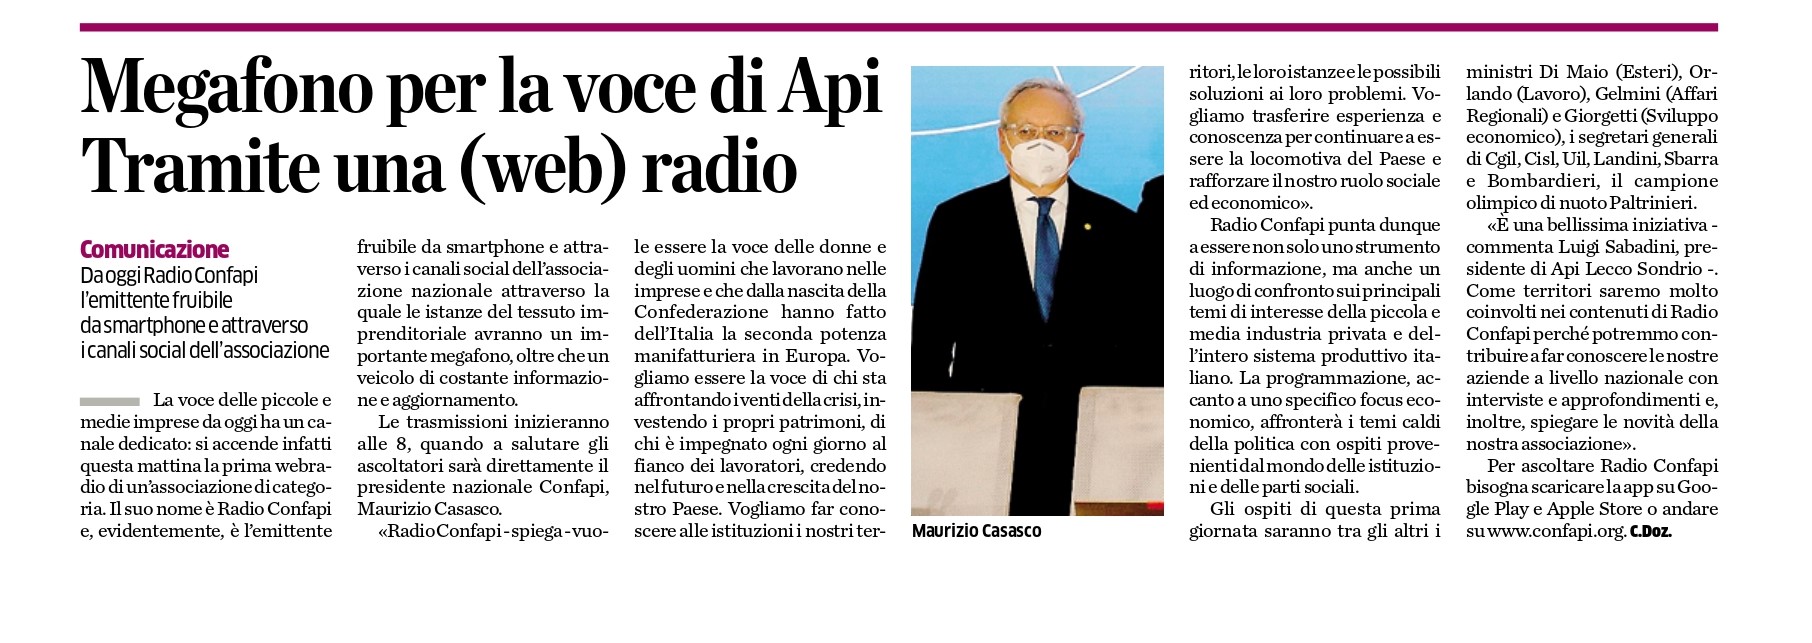
Mercoledì 21 aprile si è accesa Radio Confapi: rassegna stampa

Rassegna stampa locale sull'avvio di trasmissioni per Radio Confapi.

Lecco notizie, 20 aprile 2021: Api. Da domani si accende Radio Confapi: la voce delle Piccola Media Industria 

Lecco Today, 20 aprile 2021: Mercoledì si accende Radio Confapi: la voce delle piccole medie imprese

La Provincia di Lecco, 21 aprile 2021: "Megafono per la voce di Api. Tremite una (web) radio"


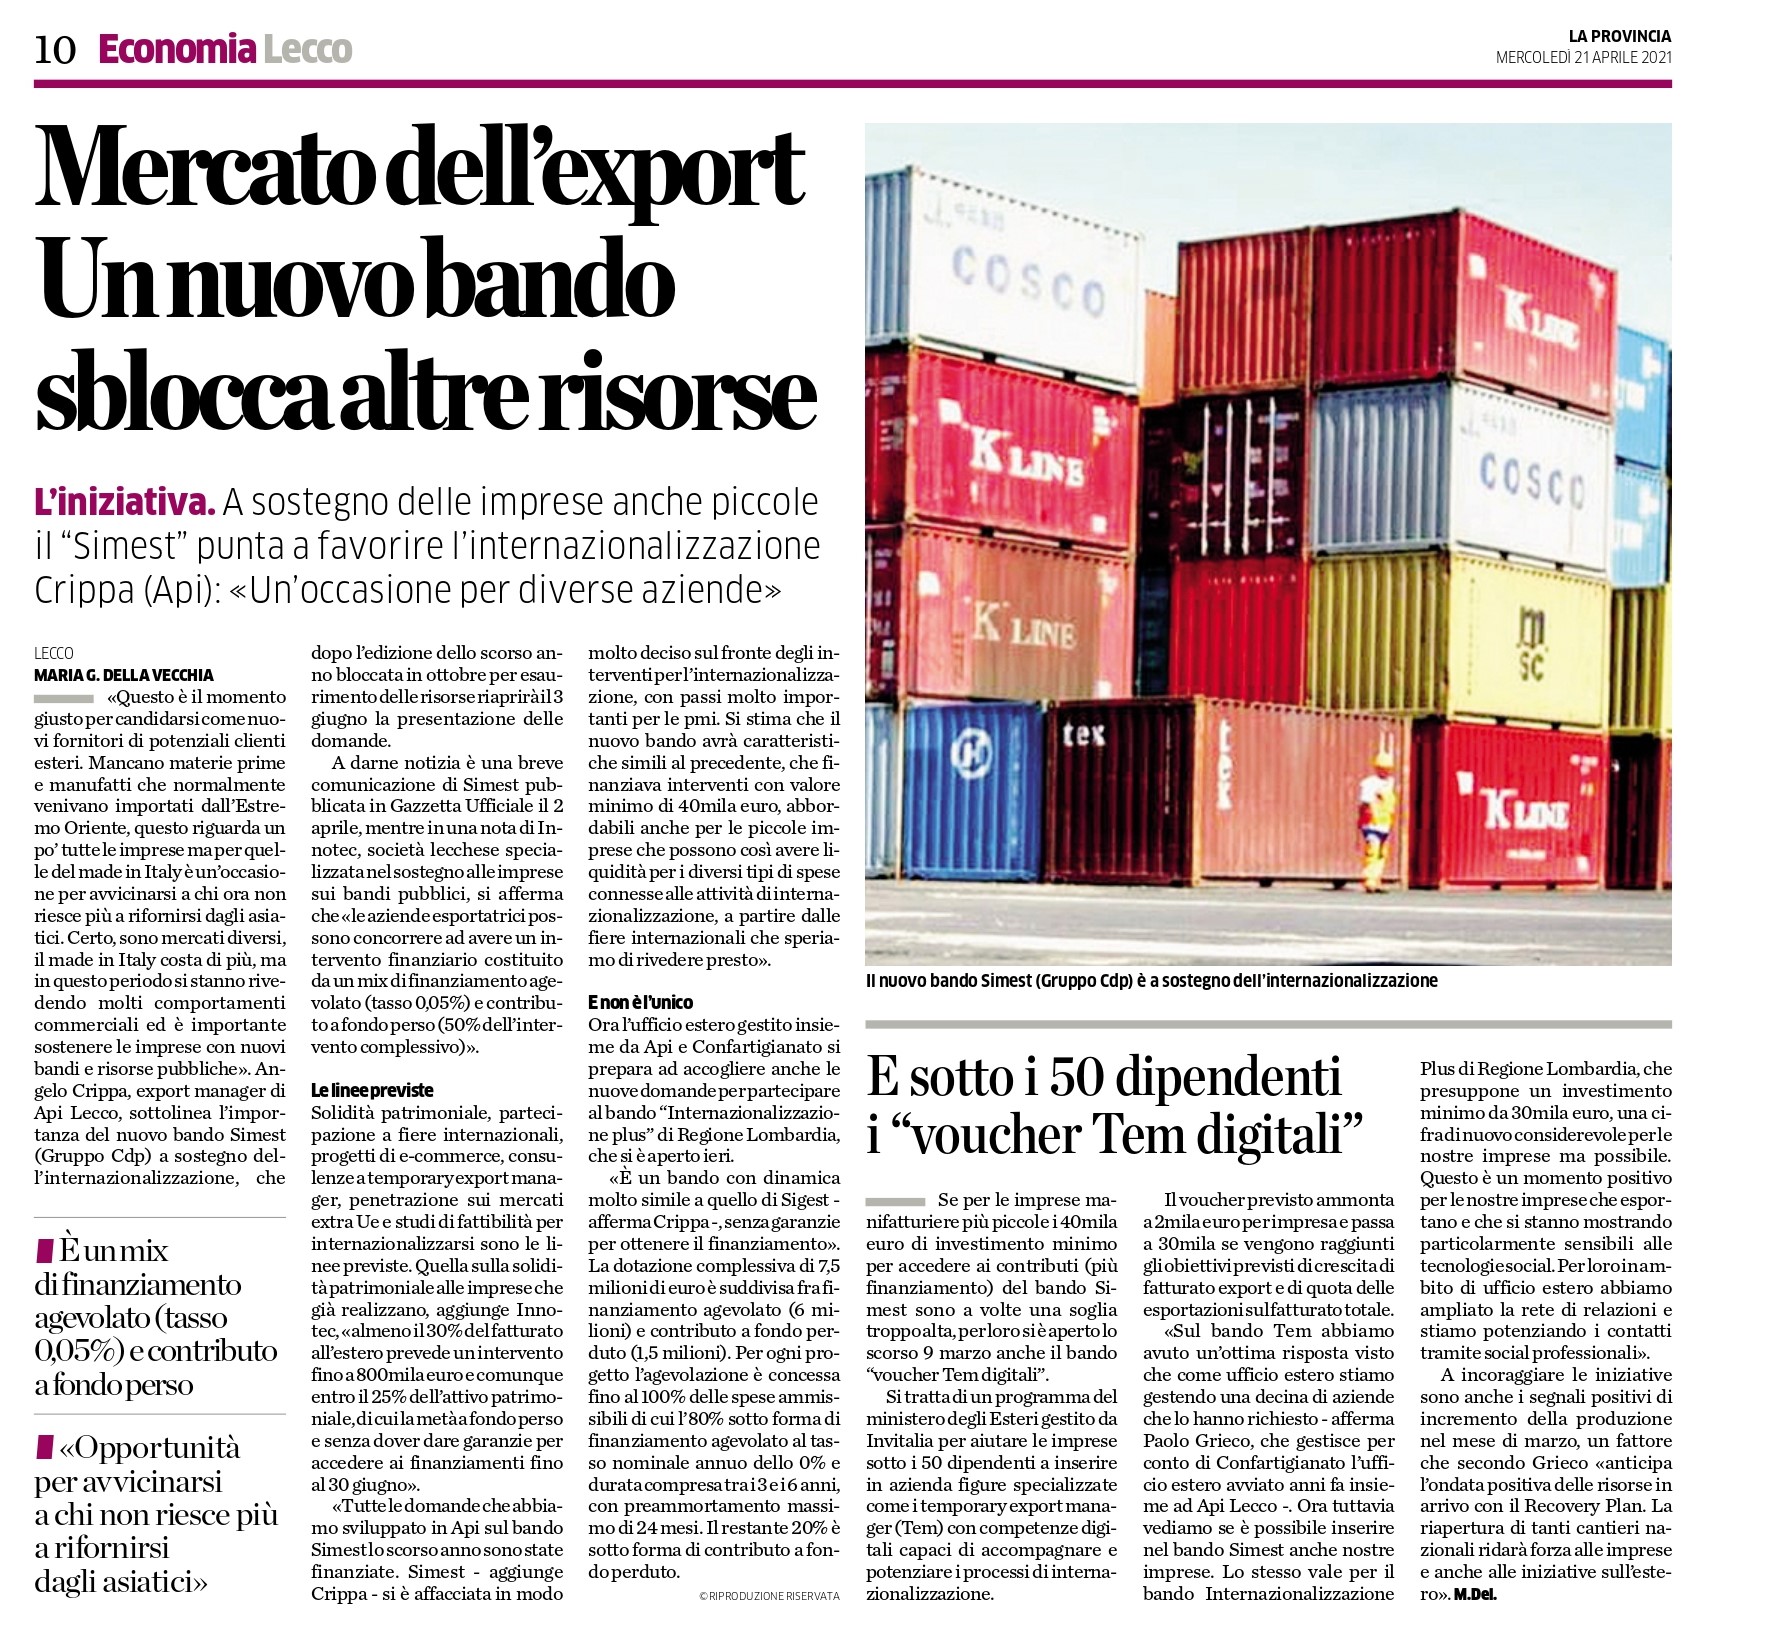
Mercato dell’export: un nuovo bando sblocca altre risorse

La Provincia di Lecco, 21 aprile 2021, parla Angelo Crippa export manager dell'Ufficio Estero. 


Bando Linea Internazionalizzazione Plus: contributi a fondo perduto

Informiamo le aziende associate che Regione Lombardia mette a disposizione un bando a favore dell’internazionalizzazione delle pmi sul territorio lombardo. Sono ammissibili i progetti riguardanti programmi integrati di sviluppo internazionale, volti alla creazione di un portafoglio articolato di servizi e attività per la partecipazione a iniziative finalizzate ad avviare in maniera strutturata e/o consolidare il proprio business nei mercati esteri attraverso lo sviluppo e/o il consolidamento della presenza e della capacità d’azione delle pmi.
 
Soggetti ammissibili
Possono presentare domanda le pmi iscritte e attive al registro imprese da almeno 24 mesi, che abbiano sede operativa in Lombardia al momento dell’erogazione dell’agevolazione.
 
Dotazione finanziaria 7.500.000 euro di cui:

  • 6.000.000 euro per la quota di finanziamento a valere sulle risorse disponibili del fondo internazionalizzazione (istituito con l.r. n. 35/2016 e già contabilmente impegnate per 13 mln. Euro, comprensive delle spese di gestione del fondo)
  • 1.500.000 euro per la quota di contributo a fondo perduto a valere su risorse autonome

 
Caratteristiche dell’agevolazione

  • L’agevolazione è concessa fino al 100% delle spese ammissibili, di cui l’80% sotto forma di finanziamento agevolato e il restante 20% sotto forma di contributo a fondo perduto
  • Il tasso nominale annuo di interesse applicato al finanziamento è fisso ed è pari allo 0%
  • L’importo dell’agevolazione richiedibile è compreso tra un minimo di 40.000 euro e un massimo di 500.000 euro. La durata del finanziamento è compresa tra i 3 e i 6 anni, con un periodo di preammortamento massimo pari a 24 mesi.

 
Valutazione ed erogazione

  • I progetti verranno valutati secondo l’ordine cronologico di presentazione delle domande tramite una procedura valutativa a sportello. Su questo bando si applica il nuovo credit scoring di regione Lombardia.
  • Il 50% dell’importo del finanziamento sarà erogato a titolo di anticipazione, il resto dell’agevolazione a saldo, compresa la quota a fondo perduto.

 
Presentazione delle domande
La domanda deve essere presentata esclusivamente online sulla piattaforma bandi online di Regione Lombardia a partire dalle ore 12.00 del 20 aprile 2021. L’accesso avviene tramite Spid.
 
Per ulteriori informazioni visitate il sito web di Regione Lombardia o contattate Rete Ufficio Estero ai seguenti recapiti:
Tel.  +39 0341 286338
Cell. +39 338 3742861
Mail: info@ufficioestero.it
 
 
(GF/gf)


Credito imposta locazioni: riconosciuto sulle mensilità 2020 anche se il pagamento avviene nel 2021

Il credito d’imposta sui canoni di locazione di immobili ad uso non abitativo di cui all’art. 28 del Dl 34/2020 può spettare, con riferimento ai mesi del 2020 per cui è previsto, anche se i canoni vengono corrisposti nel 2021, ma solo dopo il pagamento (in caso di cessione al locatore, dopo il pagamento parziale), purché siano presenti tutte le condizioni richieste dalla normativa.

Lo ribadisce l’Agenzia delle Entrate, con la risposta a interpello n. 263, pubblicata il 19 aprile. 

Si rammenta che il credito d’imposta locazioni, di cui all’art. 28 del Dl 34/2020, riguarda i soggetti esercenti attività d’impresa, arte o professione con ricavi/compensi inferiori a 5 milioni di euro nel periodo di imposta precedente, ed è pari al 60% dell’ammontare mensile del canone di locazione, leasing o concessione di immobili a uso non abitativo destinati all’attività, ovvero al 30% in caso di affitto d’azienda o contratto di servizi a prestazioni complesse comprensivi di immobili (la misura sale al 50% per l’affitto d’azienda per le imprese turistico ricettive).

Per le strutture alberghiere, termali e agrituristiche, nonché per agenzie di viaggio e tour operator, il credito d’imposta spetta a prescindere dai ricavi del periodo precedente.

Alle imprese esercenti attività di commercio al dettaglio, con ricavi superiori a 5 milioni di euro nel periodo d’imposta precedente, il credito d’imposta spetta nella misura del 20% (10% affitto d’azienda).

Per accedere al credito, i conduttori devono aver subito un calo del fatturato, nel mese di riferimento, di almeno il 50% rispetto allo stesso mese dell’anno precedente.
La condizione del calo del fatturato non opera per i soggetti che hanno iniziato l’attività a partire dal 1° gennaio 2019, nonché per i soggetti che hanno il domicilio fiscale o la sede operativa nel territorio di comuni colpiti da eventi calamitosi con stato di emergenza già in vigore al 31 gennaio 2020.

Il credito d’imposta riguarda ciascuno dei mesi di marzo, aprile, maggio e giugno 2020 (aprile, maggio, giugno e luglio 2020 per le strutture turistico ricettive con attività solo stagionale).

Il bonus spetta per i mesi di ottobre, novembre e dicembre 2020, indipendentemente dal volume di ricavi e compensi registrato nel periodo di imposta precedente (ma in presenza del calo del fatturato):

  • per le imprese operanti nei settori riportati nell’allegato 1 al Dl 137/2020 “Ristori”;
  • per le imprese operanti nei settori riportati nell’allegato 2 al Dl 137/2020 convertito, nonché per le imprese che svolgono le attività di agenzia di viaggio o tour operator (codici Ateco 79.1, 79.11, 79.12), aventi sede operativa in “zone rosse”.
Inoltre, la legge di bilancio 2021 (art. 1 comma 602 della L. 178/2020) ha esteso il credito fino al 30 aprile 2021 per le imprese turistico-ricettive, le agenzie di viaggio e i tour operator, specificando, poi (art. 2-bis del Dl 172/2020, come conv. dalla L. 6/2021) che la condizione del calo del fatturato, per i mesi del 2021, va verificata confrontando i mesi di riferimento dell’anno 2021 con gli stessi mesi dell’anno 2019 (e non 2020).

Il credito può essere utilizzato:

  • in compensazione nel modello F24 (codice tributo “6920”) successivamente all’avvenuto pagamento del canone;
  • nella dichiarazione dei redditi relativa al periodo d’imposta di sostenimento della spesa;
  • ceduto, anche parzialmente, ai sensi dell’art. 122 del Dl 34/2020 ad altri soggetti, compresi istituti di credito o il locatore stesso (in quest’ultimo caso occorre pagare solo la differenza tra canone dovuto e credito d’imposta ex art. 28 comma 5-bis del Dl 34/2020 convertito; cfr. circ. Agenzia delle Entrate n. 14/2020, § 5).
Nel caso di specie, il contribuente istante si domandava se potesse accedere al tax credit locazioni con riferimento ai mesi agevolati del 2020, pur non avendo ancora pagato tali canoni. In particolare, egli intenderebbe cedere il credito al locatore e corrispondere, quindi, nel 2021, al locatore solo il 40% dei canoni 2020 oggetto di agevolazione. 

L’Agenzia delle Entrate conferma la possibilità di accedere al credito locazioni per le mensilità 2020 anche ove il canone venga corrisposto nel 2021 (come già affermato nel corso di Telefisco 2021, superando il dato letterale del comma 5 dell’art. 28 del Dl 34/2021, che fa riferimento a quanto “versato nel periodo d’imposta 2020”). Tale soluzione, d’altronde, pare necessitata a seguito dell’entrata in vigore della legge di bilancio 2021, che, per taluni soggetti, ha ammesso il credito anche per le prime 4 mensilità del 2021. 

Infine, l’Agenzia precisa, nuovamente, che il credito locazioni matura solo dopo il pagamento dei canoni e, quindi, in caso di cessione del credito al locatore, solo dopo il pagamento della quota del 40% del canone (per la locazione immobiliare), purché, peraltro, siano rispettate le prescrizioni in tema di efficacia della cessione del credito dettate dal provv. n. 250739/2020 e dai successivi provv. n. 378222/2020 e n. 43058/2021.

(MF/ms)


Contributi a fondo perduto per progetti di innovazione

Regione Lombardia mette a disposizione, tramite la misura “Tech Fast” a valere sull’Asse I Por Fesr 2014-2020, contributi a fondo perduto per accelerare l’innovazione e sostenere la competitività di micro, piccole e medie (pmi) imprese lombarde anche a livello internazionale.

La misura è volta a finanziare progetti di sviluppo sperimentale e di innovazione di processo (sviluppo di prototipi, di prodotti pilota, test e convalida di prodotti, processi o servizi nuovi o migliorati) e progetti di digitalizzazione delle pmi lombarde. I progetti dovranno inoltre essere legati alle aree di specializzazione intelligente (S3) di Regione Lombardia (aerospazio, agroalimentare, eco-Industria, industrie creative e culturali, industria della salute, manifatturiero avanzato, mobilità sostenibile).

Il sostegno previsto è pari al 50% delle spese ammissibili fino a un massimo di 250 mila euro per soggetto, a fronte di una spesa minima di 80.000 euro per progetti di sviluppo sperimentale e di innovazione di processo.

Ai fini della determinazione del contributo, sono ammissibili le seguenti tipologie di spesa: personale, strumentazioni e attrezzature, ricerca contrattuale, conoscenze e brevetti acquisiti o ottenuti in licenza da fonti esterne, servizi di consulenza, materiali e forniture, spese generali calcolate su base forfettaria (nella misura del 15% delle spese di personale).

I progetti dovranno essere realizzati da ciascuna impresa in una sede operativa sul territorio lombardo e avviati successivamente alla presentazione della domanda di partecipazione al bando attuativo (di prossima emanazione). I progetti dovranno inoltre essere realizzati entro 12 mesi dalla data di pubblicazione del decreto di concessione dell’agevolazione e comunque entro e non oltre il 31/05/2023, termine ultimo per la presentazione della rendicontazione.

L’erogazione del contributo, non cumulabile con altre agevolazioni concesse per le medesime spese, avverrà in unica soluzione a saldo o alternativamente in due trance, a fronte di fidejussione, con anticipo del 40% del contributo.

Data prevista di pubblicazione del bando: metà maggio 2021. Data prevista per l’apertura dello sportello per la presentazione delle domande: 1 luglio 2021.

Per maggiori informazioni cliccare qui

In alternativa, ApiTech, start-up innovativa e Digital Innovation Hub, può supportarti nel tuo progetto di innovazione.

Se interessati chiediamo di contattarci il prima possibile: ileana.malavasi@api.lecco.it.

(IM/im)