1

Perdite su mini crediti: deducibilità a scelta dell’impresa

Deducibilità a scelta dell’impresa decorsi sei mesi dalla scadenza del pagamento.

Con la risposta a interpello n. 342 del 13 maggio, l’Agenzia delle Entrate torna a occuparsi della deducibilità, ai fini Ires, delle perdite su crediti di modesto importo scaduti da più di sei mesi.

In via preliminare, si ricorda che, con le modifiche a suo tempo introdotte dal Dl 83/2012 e dalla L. 147/2013, sono state ampliate le ipotesi di deducibilità “automatica” delle perdite relative a crediti vantati nei confronti sia di debitori assoggettati a procedure concorsuali (e istituti assimilati), sia di debitori non soggetti a tali procedure.

Riguardo a questi ultimi, l’art. 101 comma 5 del Tuir stabilisce che gli elementi certi e precisi, atti a fondare il diritto alla deducibilità della perdita, sussistono “in ogni caso”, tra l’altro, quando il credito è di modesta entità ed è decorso un periodo di sei mesi dalla scadenza del pagamento (c.d. “mini crediti”).

A tali fini, il credito è considerato di modesta entità quando risulta di importo non superiore a:

  • 5.000 euro, per le imprese di più rilevante dimensione (intendendosi per tali quelle che hanno conseguito un volume d’affari o ricavi non inferiore a 100.000.000 di euro);
  • 2.500 euro, per le altre imprese.
Pertanto, la perdita afferente a un credito di 2.000 euro, “scaduto” il 25 maggio 2020 e non ancora incassato al 31 dicembre 2020, è deducibile nel periodo d’imposta 2020 “solare” (modello REDDITI 2021), previa imputazione del componente negativo a conto economico, senza la necessità di dimostrare la sussistenza degli elementi “certi e precisi” (quali, ad esempio, la persistente assenza del debitore, i documenti attestanti l’esito negativo di azioni esecutive, ecc.).

La perdita è deducibile anche nel caso in cui a conto economico sia confluito il costo a titolo di svalutazione.

In pratica, la svalutazione dei “mini crediti” può essere interamente dedotta ex art. 101 comma 5 del Tuir, senza sottostare ai limiti di cui all’art. 106 comma 1 dello stesso Tuir (0,5% del valore nominale o di acquisizione dei crediti risultanti in bilancio).

Quanto all’esercizio di deducibilità, con una disposizione di carattere interpretativo (e, dunque, con effetto retroattivo), l’art. 13 comma 3 del D.lgs. 147/2015 ha stabilito che le svalutazioni contabili dei suddetti “mini crediti”, deducibili a decorrere dall’esercizio in cui sussistono gli elementi certi e precisi, sono deducibili nell’esercizio in cui si provvede alla cancellazione del credito dal bilancio in applicazione dei principi contabili.

In pratica, viene consentito al contribuente di rinviare la deduzione, come perdite, delle svalutazioni relative ai c.d. “mini crediti” al momento dell’eliminazione del credito stesso dal bilancio, evitando così l’automatica “trasformazione” delle svalutazioni stesse in perdite e i connessi problemi di gestione.

Pertanto, come confermato dalla risposta n. 342/2021, per effetto di tale disposizione, compete all’impresa creditrice la scelta circa l’esercizio in cui portare in deduzione la relativa perdita e la determinazione del rispettivo ammontare, una volta soddisfatti i requisiti minimi richiesti per ammetterne la rilevanza fiscale (nel nostro caso, avvenuta scadenza del termine di pagamento da più di sei mesi).

In altre parole, in presenza di svalutazioni contabili “analitiche” o “forfetarie”, la scelta dell’esercizio in cui dedurre il componente negativo divenuto fiscalmente rilevante è rimessa all’impresa creditrice, con l’unico limite temporale rappresentato dal periodo d’imposta nel corso del quale il credito viene cancellato dal bilancio.

Ciò posto, laddove i “mini crediti” siano stati interamente svalutati e le svalutazioni siano state dedotte a titolo di perdita prima del loro stralcio dal bilancio, l’utilizzo del fondo svalutazione afferente ai medesimi crediti, all’atto della loro eliminazione dal bilancio, sarà fiscalmente irrilevante.

In altri termini, la cancellazione in bilancio dei “mini crediti” svalutati e dedotti in un esercizio precedente, non implicando più alcuna deduzione, non produce effetti fiscali.

Inoltre, se prima della cancellazione dal bilancio, i “mini crediti”, la cui svalutazione è stata dedotta come perdita, vengono incassati in tutto in parte, si produce una sopravvenienza attiva fiscalmente rilevante pari all’importo riscosso.

(MF/ms)


Elemaster: “La carenza di personale tecnico un possibile freno alla crescita”

La Provincia di Lecco del 19 maggio 2021, parla Valentina Cogliati della nostra azienda associata Elemaster.


Webinar 24 maggio 2021: “Lombardia e Regno Unito: fare impresa dopo la Brexit”

Si terrà lunedì 24 maggio 2021, alle ore 14.30, il webinar “Lombardia e Regno Unito: fare impresa dopo la Brexit”, organizzato da Regione Lombardia in collaborazione con il Dipartimento per il Commercio Internazionale del Consolato Generale Britannico di Milano.

Durante il seminario verranno presi in esame i cambiamenti e le novità di interesse delle imprese introdotti dalla Brexit.
 
La partecipazione è libera e non richiede registrazione. Per collegarsi è necessario cliccare il seguente link il giorno stesso del webinar, qualche minuto prima dell’inizio.

(SG/sg)


Pmi lombarde: contributi a fondo perduto per la ricapitalizzazione

Regione Lombardia offre una opportunità di intervento finanziario mediante un contributo a fondo perso e finanziamento per investimenti, alle pmi costituite in società di capitali che aumentano il proprio patrimonio con conferimenti in capitale, oppure a professionisti, ditte individuali o società di persone che intendono trasformarsi in società di capitale.

Trasformazione in società di capitali

I professionisti, le ditte individuali o le società di persone che intendono trasformarsi in società di capitali e che deliberano un aumento di capitale di almeno 25.000,00 euro, possono ottenere un contributo a fondo perso del 30% con un massimo di 25.000,00 euro di contributo, che andrà iscritto a riserva non distribuibile.

Aumento di capitale di pmi già costituite

Se viene deliberato un aumento di capitale di almeno 75.000,00 euro è riconosciuto un contributo a fondo perso del 30% con un massimo di contributo di 100.000,00 euro. L’apporto di capitale può essere sottoscritto sia da soci pre esistenti che da nuovi ingressi nella compagine sociale. Il contributo sarà iscritto a riserva.

Le imprese che chiederanno il contributo per aumento di capitale sociale potranno contemporaneamente avere accesso anche ad un finanziamento agevolato destinato a sostenere programmi di investimento tra i quali quelli in beni strumentali. Il finanziamento potrà arrivare sino a 4 volte l’aumento di capitale deliberato, con un massimo di un milione, erogato da Finlombarda e garantito dalla Regione in alternativa al Fondo centrale/confidi. Il programma di investimento deve essere realizzato entro 12 mesi.

In tutti i casi gli aumenti di capitale dovranno apportare risorse nuove e non essere trasformazioni di accantonamenti, riserve o anticipazioni dei soci già esistenti.

La delibera di trasformazione in società di capitali, ovvero di aumento del capitale sociale, deve essere successiva alla data del 14 maggio 2021 e perfezionata con i conferimenti entro 60 giorni dalla concessione dell’agevolazione regionale di contributo a fondo perso.

La data di apertura del bando sarà fissata a breve, nel frattempo, alleghiamo i testi ufficiali relativi al nuovo strumento agevolativo.

Alleghiamo il testo integrale delle delibera di Regione Lombardia e la sintesi con le misure più significative. 

(MP/am)


Aumento prezzi materie prime, la lettera di Casasco al Governo

Come molti di voi sanno negli ultimi mesi c’è stato un forte rincaro dei prezzi delle materie prime (acciaio, plastica e legno su tutti).

Confapi da settimane sta cercando di porre l’attenzione su questo tema, a livello nazionale e europeo, che sta mettendo in seria difficoltà molte nostre aziende.

Lunedì 17 maggio scorso il presidente di Confapi Maurizio Casasco ha inviato una lettera, che vi alleghiamo, su questo argomento ai Ministri dell’Economia, Sviluppo Economico e Affari Esteri per cercare una soluzione il più in fretta possibile.

Appena ci saranno novità, sarà nostra premura informarvi tempestivamente.

(MP/am)


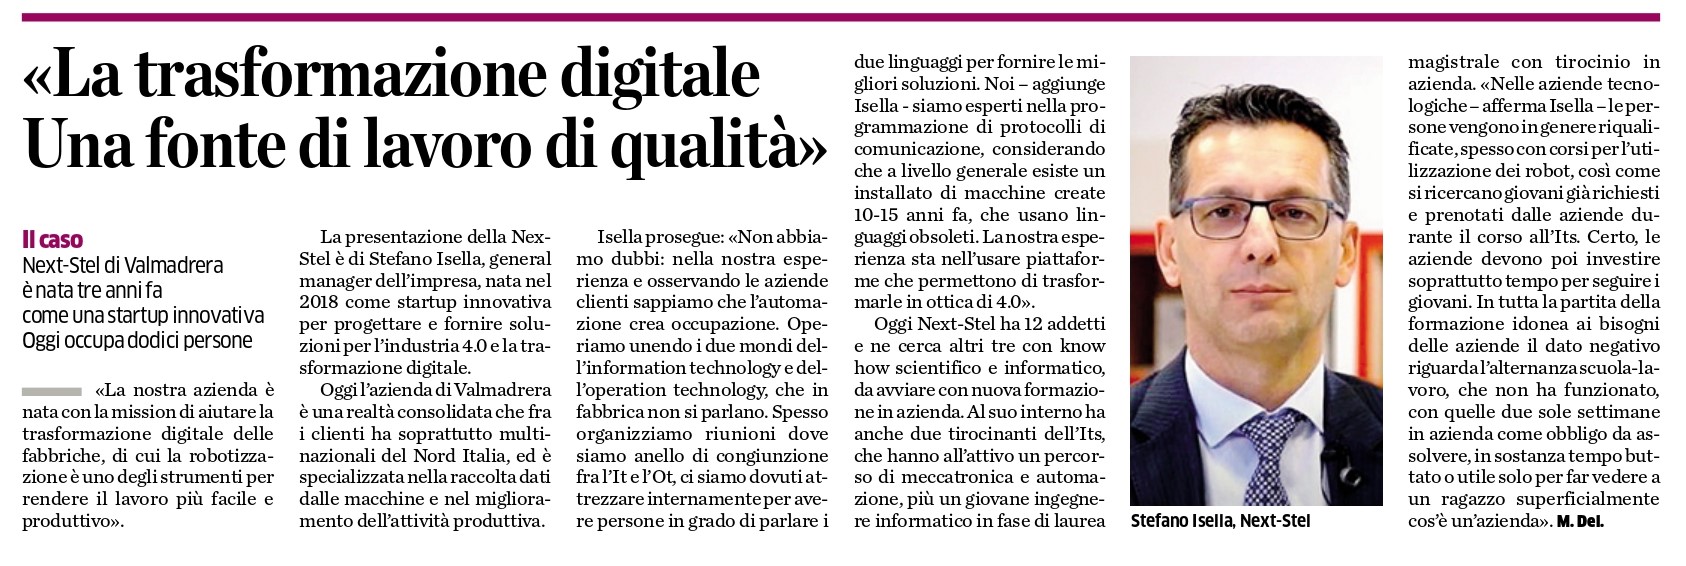
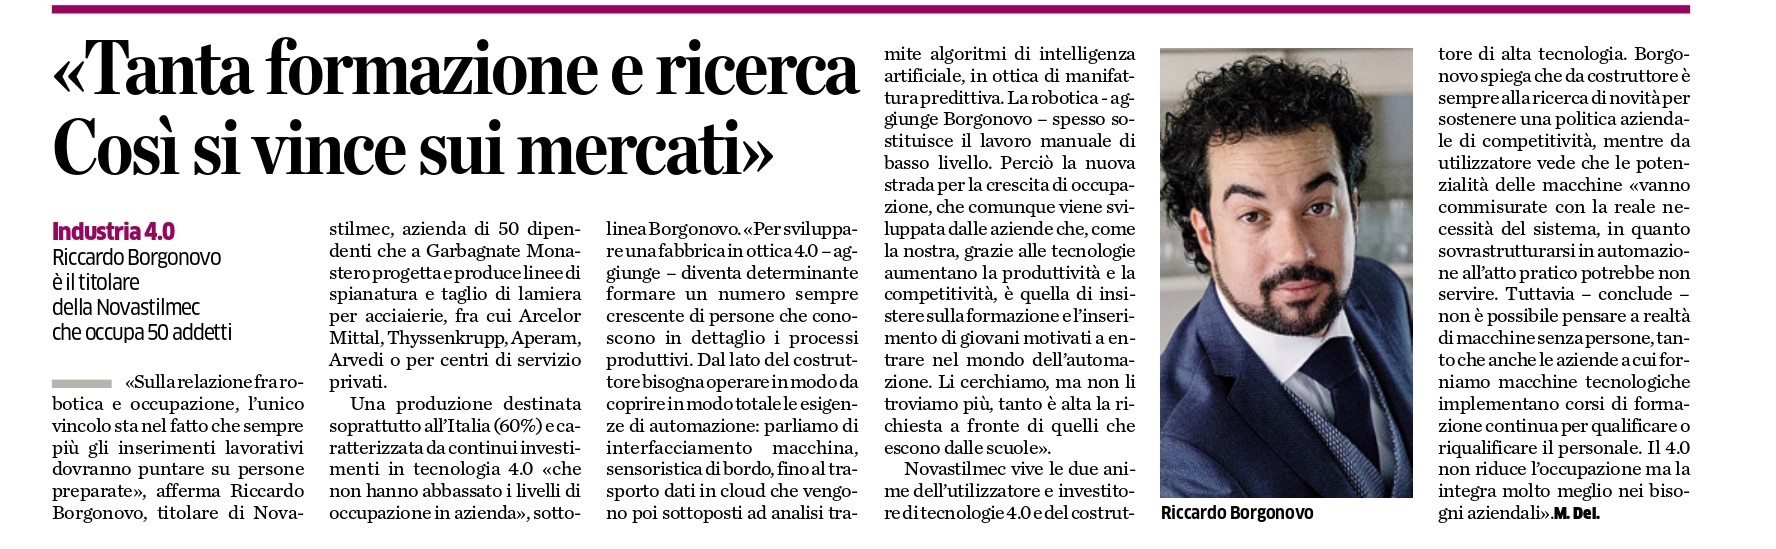
Industria 4.0: la parola alle nostre associate

La Provincia del 17 maggio 2021, approfondimento sull’industria 4.0 parlano le nostre associate Next-Stel con Stefano Isella e Riccardo Borgonovo della Novastilmec.


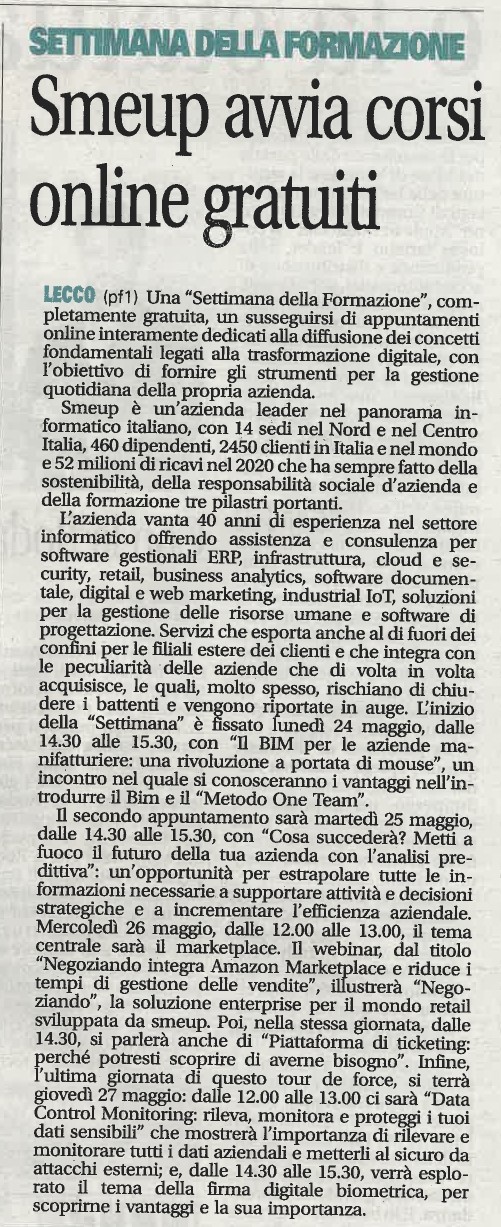
SmeUp avvia corsi online gratuiti

Il Giornale di Lecco del 17 maggio 2021, approfondimento sulla settimana della formazione promossa dalla nostra associata.


Api Lecco Sondrio: Assemblea annuale martedì 15 giugno 2021

Si comunica che l’Assemblea Annuale di Api Lecco Sondrio si terrà martedì 15 giugno 2021, alle ore 17.00, presso la sede di Api Lecco (Via Pergola 73, 23900 Lecco).

Per permetterci di accogliere al meglio gli Imprenditori e i graditi ospiti, e di rispettare le norme anticovid che saranno vigenti in quella data, è necessario confermare la propria partecipazione inviando il seguente modulo compilato via fax (n. 0341.282034) oppure via email all’indirizzo: segreteria@api.lecco.it.

Si allegano la convocazione e i moduli da compilare per l’adesione e la delega.

(MP/sg)


L’azienda 4.0: le imprese “Made in Api” ci credono

Oltre la notizia di Katia Sala, 11 maggio 2021, approfondimento sulla nuova collaborazione tra Api, le sue associate e l’istituto Fiocchi di Lecco.

Clicca qui per vedere il servizio.


Digital InBuyer 2021: aperte le iscrizioni per gli accessori moda

 Segnaliamo alle Aziende Associate che, nel contesto del programma InBuyer promosso da Promos Italia, c’è la possibilità di iscriversi a incontri B2B inerenti al settore Fashion-Accessories, nella fattispecie per le seguenti categorie merceologiche:
 
Accessori in pelle
Borse, cappelli, guanti, piccola pelletteria
 
Accessori in tessuto
Borse, cappelli, cravatte, foulard, guanti, sciarpe
 
Accessori di viaggio
Borselli, borse a mano, porta abiti, valigie, zaini
 
Bigiotteria
 
Occhiali
 
Gli incontri sono previsti per le giornate del 29 e 30 giugno 2021.
 
L’adesione all’iniziativa è gratuita e aperta a tutte le aziende lombarde.
 
Per maggiori informazioni e iscrizione all’evento si rimanda al file allegato. 

(GF/gf)