1

Versamento imposte: proroga dimezzata per i contribuenti Isa e forfetari

Sulla Gazzetta Ufficiale n. 154 del 30 giugno scorso, è stato pubblicato il decreto del Presidente del Consiglio dei Ministri del 28 giugno 2021 che dispone la proroga dei versamenti risultanti dalle dichiarazioni dei redditi, Irap e Iva dei contribuenti interessati dall’applicazione degli indici sintetici di affidabilità fiscale (Isa), compresi quelli aderenti al regime forfetario o dei c.d. “minimi”.

È quindi confermata la scadenza del 20 luglio 2021 per effettuare, senza la maggiorazione dello 0,4%, i versamenti che sarebbero scaduti il 30 giugno 2021.

A differenza dello scorso anno (cfr. Dpcm 27 giugno 2020), il Dpcm 28 giugno 2021 non prevede però la facoltà di effettuare i suddetti versamenti dal 21 luglio al 20 agosto 2021, con la maggiorazione dello 0,4% a titolo di interesse corrispettivo.

Rispetto alla proroga disposta per il 2020 e ad analoghe proroghe intervenute in anni precedenti, il Dpcm 28 giugno 2021, a fronte della “classica” proroga dal 30 giugno al 20 luglio 2021 dei versamenti senza la maggiorazione dello 0,4%, non ha provveduto a “rimodulare” anche il termine previsto per il versamento con lo 0,4%, consentendolo nel periodo dal 21 luglio al 20 agosto 2021.

Il comunicato stampa del Ministero dell’Economia e delle finanze n. 133 del 28 giugno 2021 non conteneva indicazioni al riguardo, ma la possibilità di beneficiare del termine “lungo” del 20 agosto per i versamenti con la maggiorazione dello 0,4% appariva del tutto probabile.

Anche lo scorso anno, infatti, il comunicato del Mef n. 147 del 22 giugno 2020, nell’annunciare la proroga, non faceva riferimento alla possibilità di versare entro il 20 agosto con lo 0,4%, facoltà invece poi “puntualmente” prevista dal Dpcm 27 giugno 2020, come avvenuto per analoghe proroghe in anni precedenti.

La diversa formulazione del Dpcm 28 giugno 2021 costituisce quindi una sostanziale novità, la quale comporta che il termine per i versamenti con la maggiorazione dello 0,4% a titolo di interesse corrispettivo rimanga fermo al 30 luglio 2021 per tutti i contribuenti che avevano come scadenza ordinaria il 30 giugno 2021.

In sostanza, per i soggetti che rientrano nell’ambito di applicazione del Dpcm 28 giugno 2021, la proroga da esso prevista è limitata a escludere la maggiorazione dello 0,4% per i primi 20 giorni, quindi fino al 20 luglio 2021; dopo tale data si ritorna al regime ordinario, con applicazione dello 0,4% dal 21 luglio e termine di versamento al 30 luglio 2021.

Il Dpcm 28 giugno 2021 conferma invece l’ambito soggettivo della proroga e le tipologie di versamenti interessati.

Come lo scorso anno, la proroga riguarda i soggetti che:

  • esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (Isa) e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’Economia e delle finanze (pari a 5.164.569 euro);
  • applicano il regime forfetario di cui all’art. 1 commi 54-89 della L. 190/2014;
  • applicano il regime di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità di cui all’art. 27 comma 1 del Dl 98/2011 (c.d. “contribuenti minimi”);
  • presentano altre cause di esclusione dagli Isa (es. inizio o cessazione attività, non normale svolgimento dell’attività, determinazione forfetaria del reddito, ecc.), comprese quelle che sono state previste a seguito dell’emergenza da Covid-19.
Sono invece esclusi dalla proroga i contribuenti che svolgono attività agricole e che sono titolari solo di redditi agrari ai sensi degli artt. 32 ss. del Tuir (cfr. risposta a interpello Agenzia delle Entrate n. 330/2019).

Confermato inoltre che la proroga si estende ai soggetti che:

  • partecipano a società, associazioni e imprese che presentano i suddetti requisiti;
  • devono dichiarare redditi “per trasparenza”, ai sensi degli artt. 5, 115 e 116 del Tuir.
Con riferimento alle tipologie di versamenti interessati, il Dpcm 28 giugno 2021 conferma che la proroga riguarda i versamenti risultanti dalle dichiarazioni dei redditi, Irap e Iva. La proroga si estende quindi ai versamenti che seguono gli stessi termini delle imposte dirette (es. contributi Inps artigiani, commercianti e professionisti, Iva per adeguamento agli Isa, diritto camerale).

La proroga in esame non riguarda comunque i soggetti Ires che hanno termini ordinari di versamento successivi al 30 giugno 2021 per effetto della data di:

  • approvazione del bilancio o rendiconto (es. società di capitali “solari” che approvano il bilancio 2020 entro 180 giorni dalla chiusura dell’esercizio);
  • chiusura del periodo d’imposta (es. società di capitali con esercizio 1° luglio 2020-30 giugno 2021).
(MF/ms)


Cartelle di pagamento e dilazione dei ruoli: sospeso il versamento fino al 30.09.21

Il Consiglio dei Ministri ha approvato il 30 giugno un decreto legge contenente misure urgenti in materia fiscale, di tutela del lavoro, dei consumatori e di sostegno alle imprese.

In base alla bozza circolata prima della riunione, viene disposta, ancora una volta, la sospensione dei termini di pagamento di somme derivanti da cartelle di pagamento, accertamenti esecutivi e avvisi di addebito Inps.

Non viene, di contro, prorogato il termine per il pagamento delle rate da rottamazione dei ruoli, né vengono dettate norme specifiche per la ripresa delle rate da dilazione delle somme iscritte a ruolo.

Come anticipato, i versamenti derivanti da cartelle di pagamento scadenti dall’8 marzo 2020 al 31 agosto 2021 sono sospesi, e vanno eseguiti, in unica soluzione, entro la fine del mese successivo, dunque entro il 30 settembre 2021.

In base alla normativa vigente, la sospensione sarebbe terminata a fine giugno e il pagamento sarebbe dovuto avvenire entro il 31 luglio 2021.

Uguale considerazione, per espressa disposizione normativa, vale per gli accertamenti esecutivi in tema di fiscalità locale, in materia doganale e per gli avvisi di addebito emessi dall’Inps.

Non resta che ribadire, ancora una volta, come la proroga debba applicarsi anche agli accertamenti esecutivi ex art. 29 del Dl 78/2010, relativi a imposte sui redditi, Iva e Irap, siccome così prevede la legge.

Non può accettarsi l’opinione dell’Agenzia delle Entrate (per tutte, si veda la circolare n. 5 del 2020), secondo cui la proroga, per gli accertamenti esecutivi, opera solo per la fase successiva all’affidamento del carico, quindi mai in considerazione del fatto che nella menzionata fase nemmeno ci sono termini di versamento propriamente intesi.

Premesso ciò, i pagamenti andranno eseguiti entro fine settembre 2021, ma sarà comunque possibile domandare la dilazione dei ruoli.

Ove la domanda venga presentata entro il 30 settembre 2021, il debitore non potrà considerarsi moroso.

Anche le rate da dilazione dei ruoli ex art. 19 del Dpr 602/73, se scadenti nel predetto iato temporale, sono destinate ad essere prorogate.

Emerge in questa ipotesi un problema non da poco.

Ormai dal marzo 2020 le rate sono state oggetto di continue proroghe, quindi, in assenza di un intervento ad hoc del legislatore, i debitori, a settembre 2021, dovranno pagare un considerevole numero di rate.

In considerazione del periodo emergenziale, il Dl 137/2020, per facilitare i debitori, ha solo previsto che la decadenza si verifica a seguito del mancato pagamento di dieci rate anche non consecutive, e non di cinque.

A questo punto, appare imprescindibile un intervento atto a spalmare il debito da dilazione in un arco temporale maggiore, in considerazione del fatto che molti debitori non hanno i fondi per onorare un carico che viene potenzialmente ad essere pesante.

Sempre per effetto delle disposizioni contenute nella bozza, non saranno adottati pignoramenti né disposte misure cautelari sino al 31 agosto 2021. Del pari, le procedure di blocco dei pagamenti delle Pubbliche Amministrazioni sono sospese sino al 31 agosto 2021.

Urge una norma ad hoc per la ripresa delle dilazioni dei ruoli

In modo analogo, la procedura di compensazione volontaria dei crediti d’imposta con debiti iscritti a ruolo (art. 28-ter del Dpr 602/73) non opera sino a fine agosto 2021.

Nulla viene detto per il pagamento delle rate da rottamazione dei ruoli e da saldo e stralcio degli omessi versamenti, che continua a dover avvenire:

  • entro il 31 luglio 2021 per le rate scadute nel 2020;
  • entro il 30 novembre 2021 per le rate in scadenza il 28 febbraio, il 31 marzo, il 31 maggio e il 31 luglio 2021.
(MF/ms)


Memorizzazione fatture elettroniche e adesione al servizio di consultazione : ufficiale la proroga al 30.09.21

È stato emanato in data 30 giugno il Provvedimento direttoriale 30 giugno 2021, n. 17289 , con il quale l’Agenzia delle Entrate ha disposto:
  1. la proroga dal 30 giugno 2021 al 30 settembre 2021 del periodo transitorio per la memorizzazione delle fatture elettroniche;
  2. la possibilità, per gli operatori Iva, i loro intermediari delegati e i consumatori finali, di aderire – entro il 30 settembre – al servizio di consultazione e acquisizione delle proprie fatture elettroniche.
Al riguardo si ricorda quanto segue:
  • con il Provvedimento 21 dicembre 2018, n. 524526, sono state modificate le modalità – previste dal Provvedimento 30 aprile 2018, n. 89757- con le quali l’Agenzia delle Entrate memorizza e rende disponibili in consultazione agli operatori Iva o ai loro intermediari, le fatture elettroniche emesse e ricevute nonché, ai consumatori finali, le fatture elettroniche ricevute. Si tratta in particolare del servizio di “Consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici”;
  • l’art. 14 del Dl. 26 ottobre 2019, n. 124, modificando l’art. 1 del D.Lgs. 5 agosto 2015, n. 127, ha previsto nuovi termini per la memorizzazione delle fatture elettroniche e ha disposto che i dati contenuti nelle fatture possano essere utilizzati dalla Guardia di Finanza e dall’Agenzia delle Entrate.
(MF/ms)


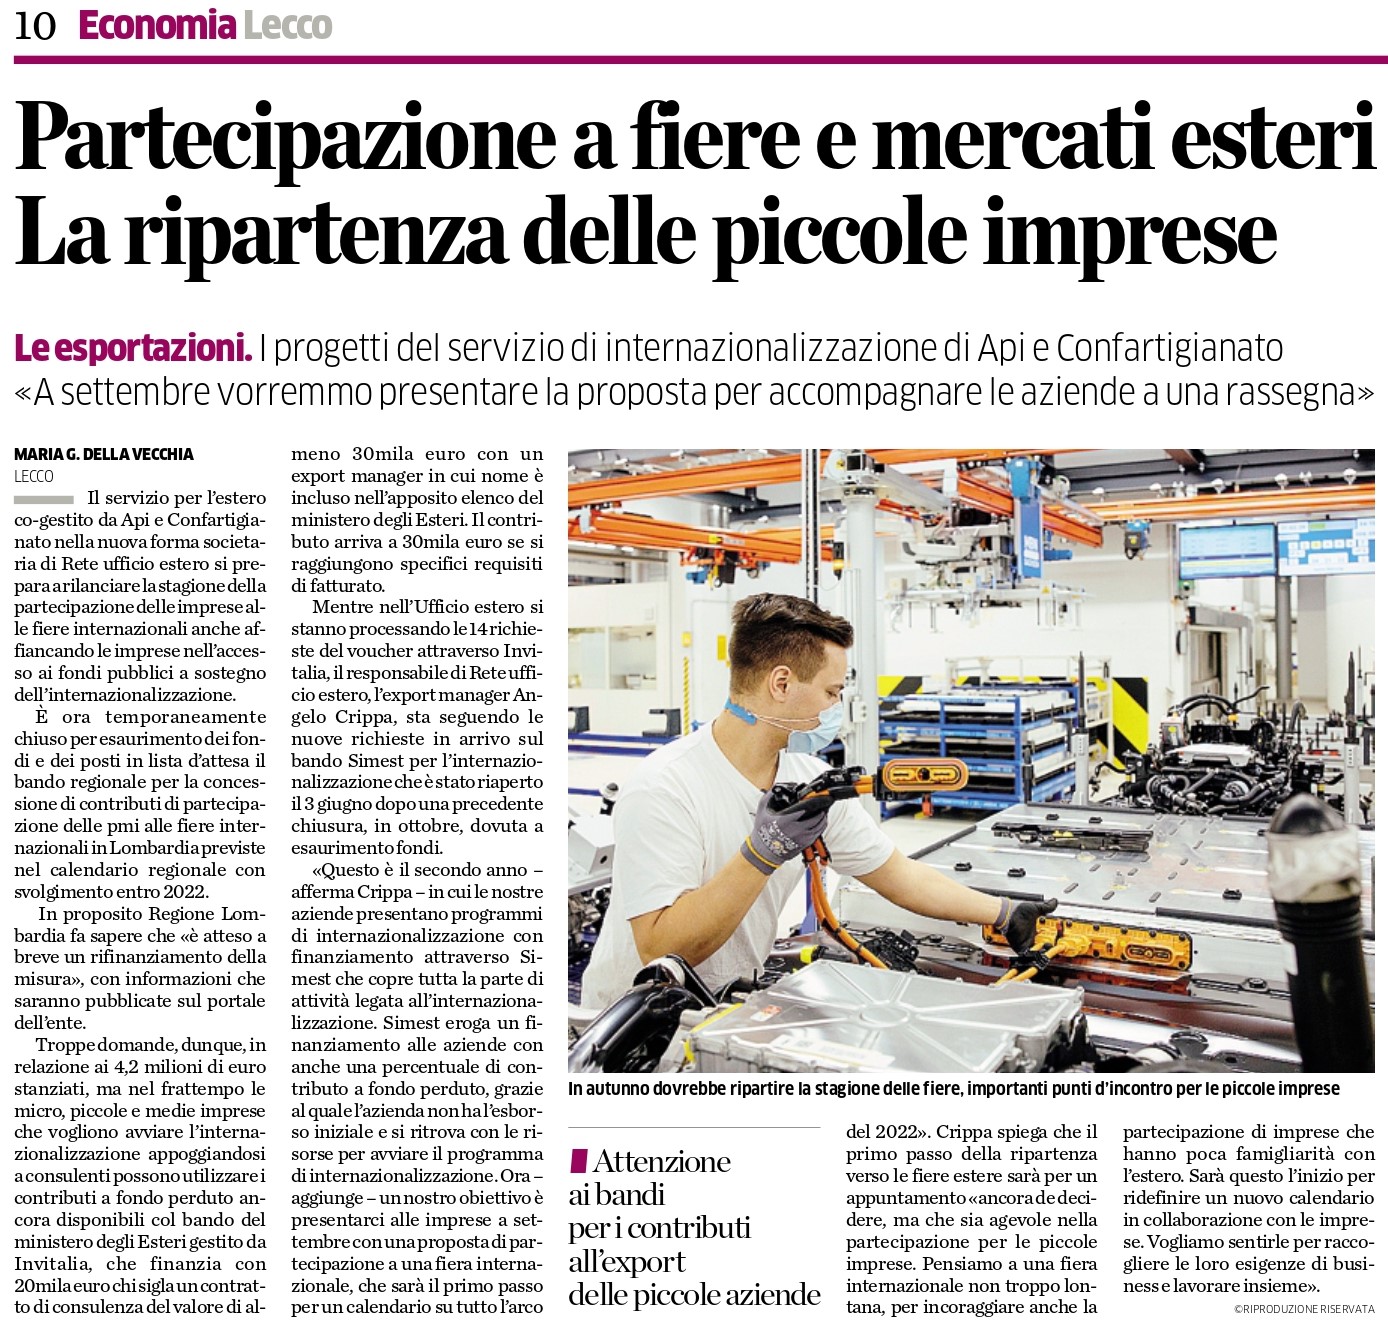
Partecipazione a fiere e mercati esteri. La ripartenza della piccole imprese

La Provincia del 6 luglio 2021, parla Angelo Crippa, export manager dell’Ufficio Estero. 


Ita SpA: “Abbiamo continuato a investire. E’ l’unico modo per crescere”

La Provincia del 5 luglio 2021, Andrea Beri, amministratore delegato Ita SpA e consigliere Api Lecco Sondrio, parla di produttività.


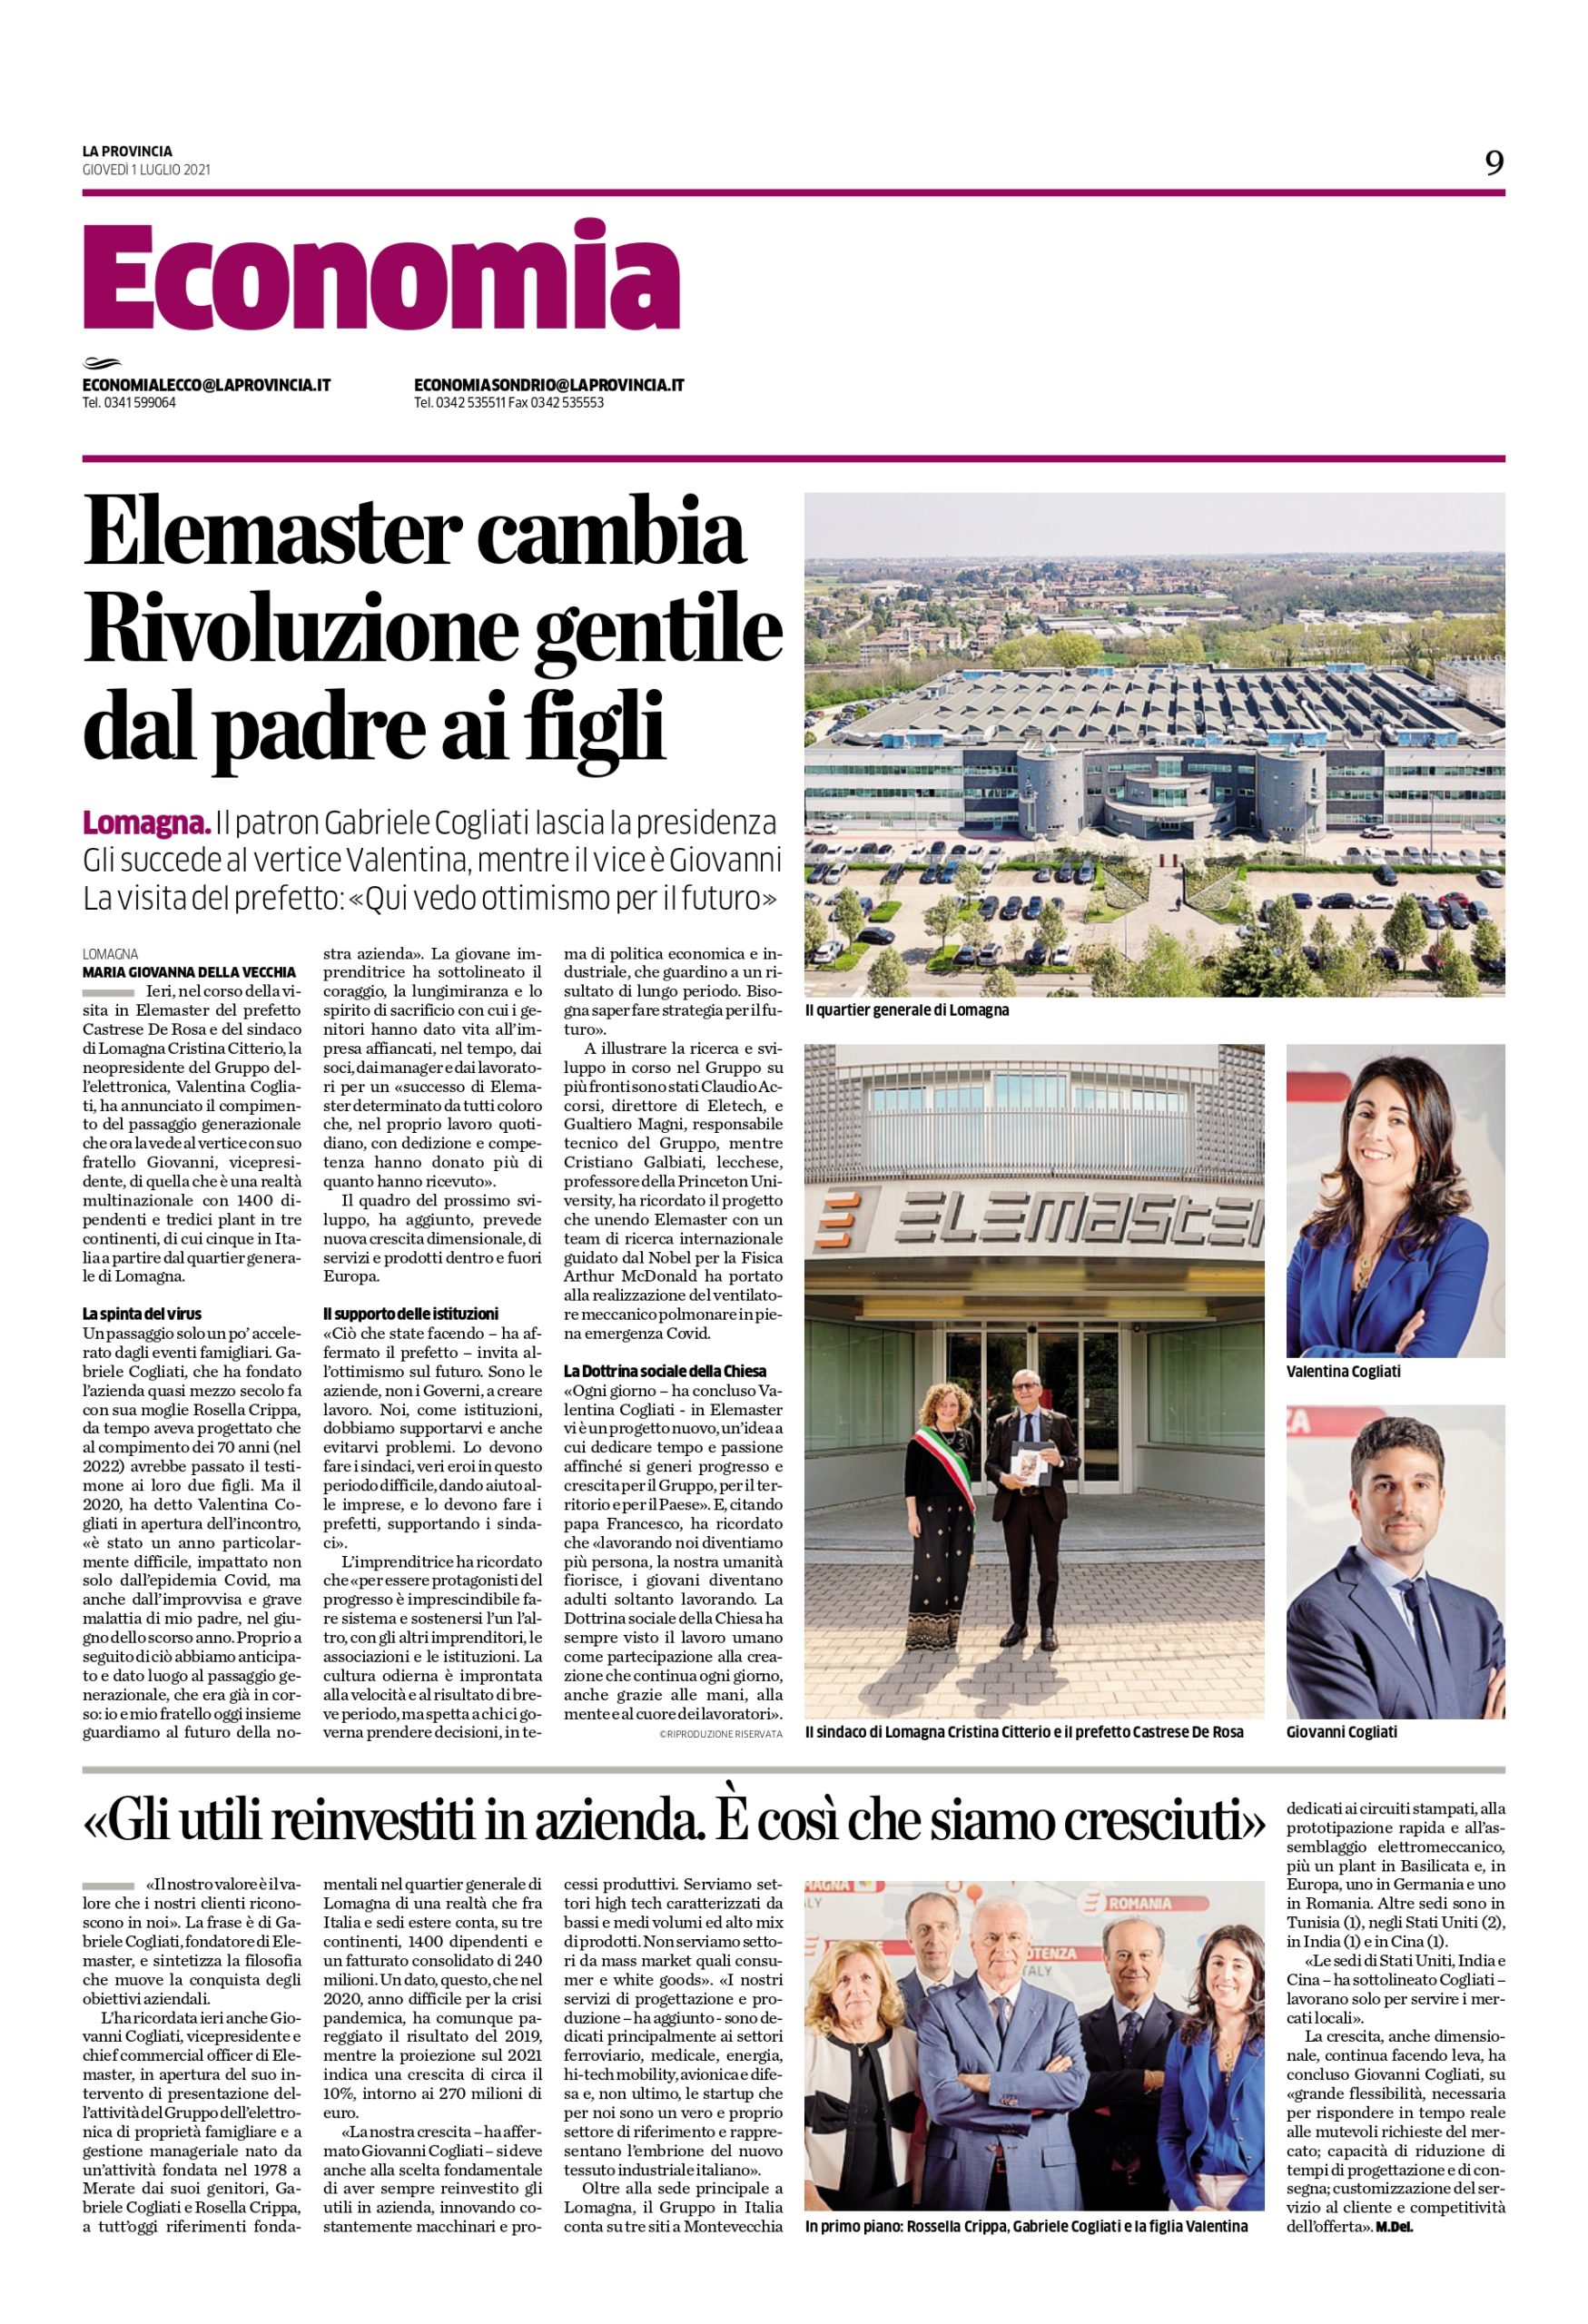
Elemaster, largo ai giovani

Il Giornale di Lecco 5 luglio 2021, servizio sulla nostra associata Elemaster. 


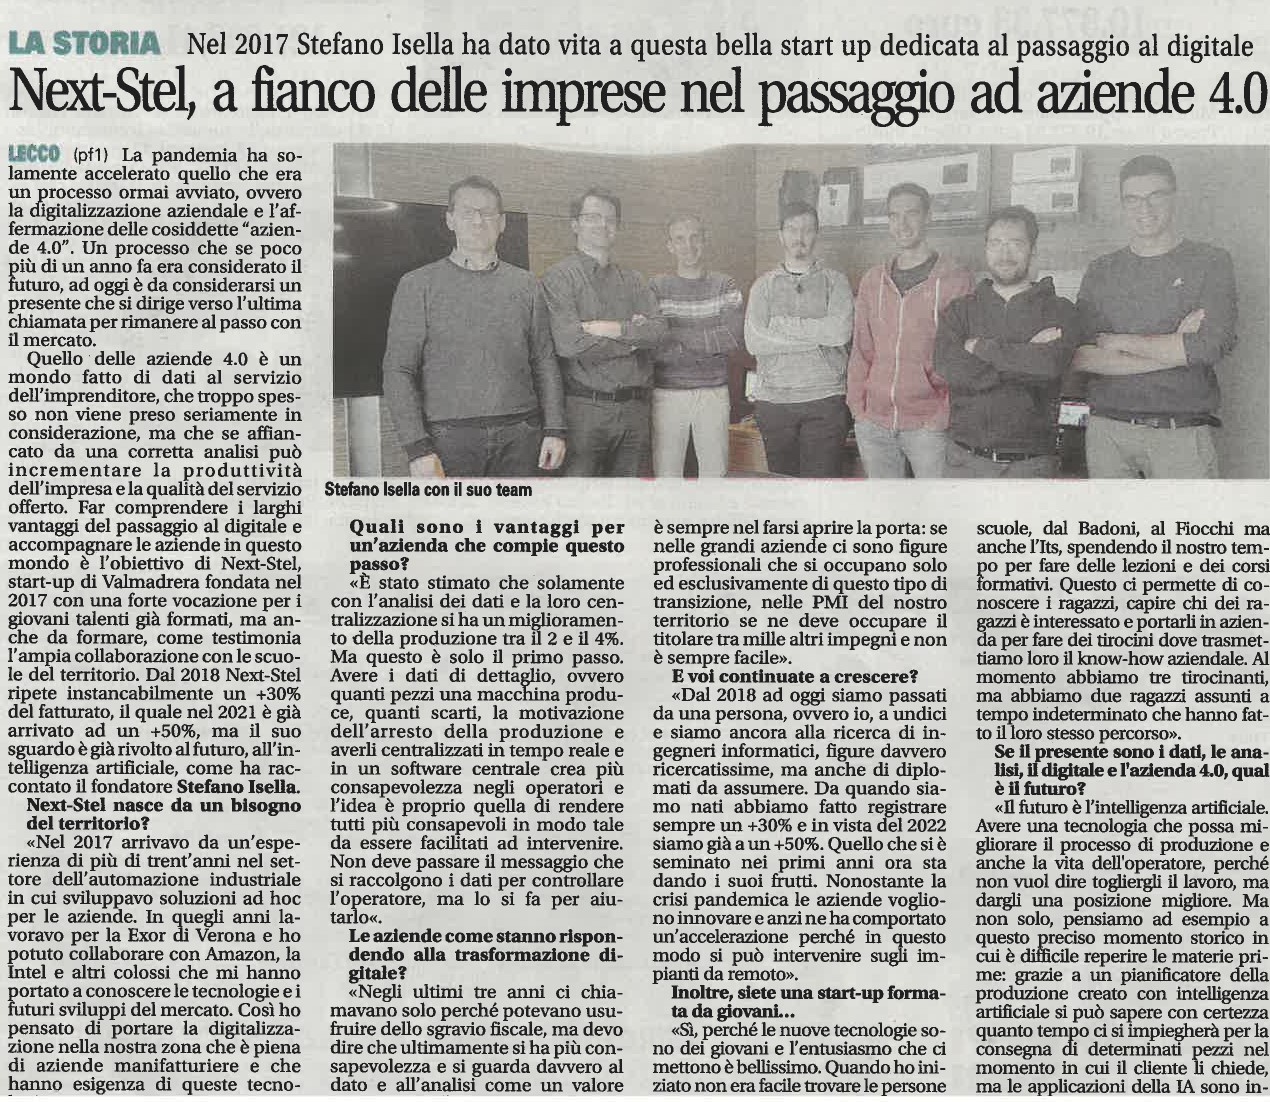
Nest-Stel a fianco delle imprese nel passaggio ad aziende 4.0

Il Giornale di Lecco del 5 luglio 2021, focus sulla nostra azienda associata Next-Stel.


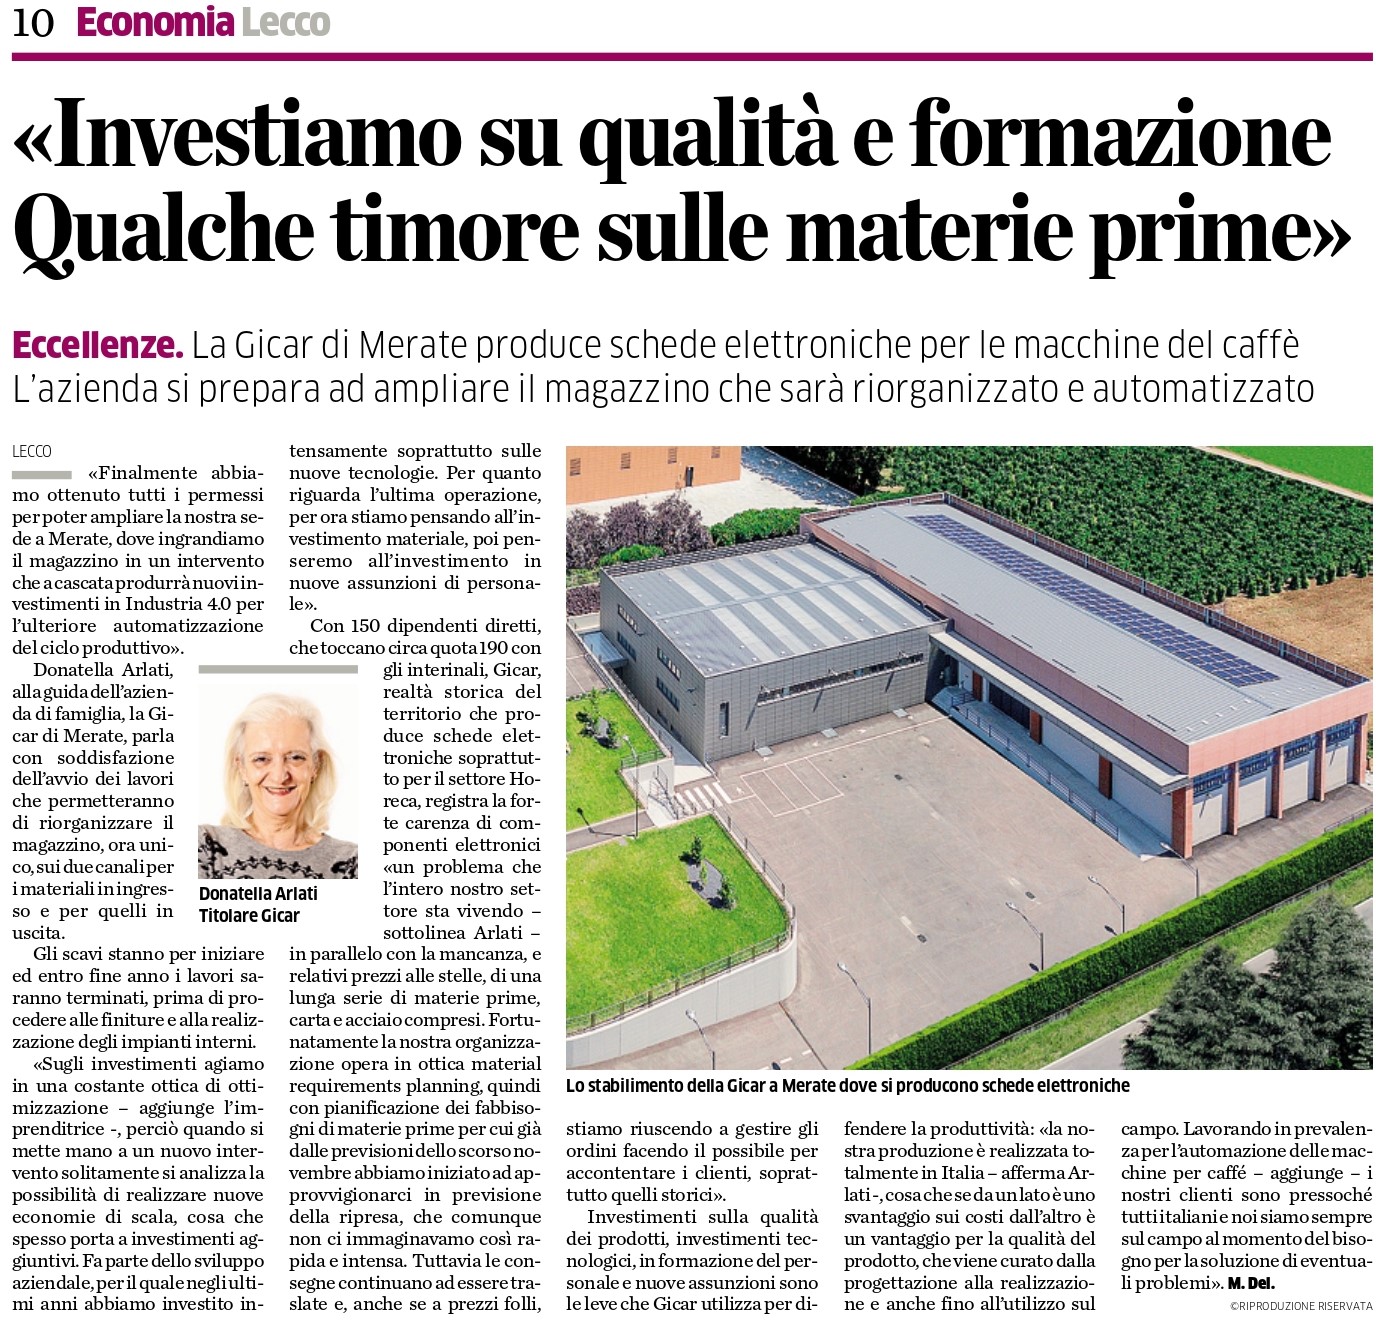
Gicar: “Investiamo su qualità e formazione Qualche timore sulle materie prime”

La Provincia del 3 luglio 2021, intervista a Donatella Arlati, titolare della nostra azienda associata Gicar.


Ammortizzatori per evitare i licenziamenti, Api: “Ha vinto la nostra linea di mediazione”

Articoli usciti sull’accordo siglato tra Governo e parti sociali martedì 29 giugno 2021 in cui Confapi ha avuto un ruolo chiave, commento di Mario Gagliardi vice-direttore Api Lecco Sondrio e responsabile Area relazioni industriali e sindacali.

Lecconotizie: API LECCO SONDRIO: Sblocco licenziamenti e cassa integrazione, API: “Ha vinto la nostra linea”

Prima Lecco: Ammortizzatori per evitare i licenziamenti, Api: “Ha vinto la nostra linea di mediazione”


Elemaster cambia. Rivoluzione gentile dal padre ai figli

La Provincia dell’1 lugli 2021, servizio sulla nostra associata Elemaster.