1

“Recapture”: rideterminazione bonus investimenti in caso di cessione dei beni

L’art. 1 comma 1060 della L. n. 178/2020 prevede un meccanismo di rideterminazione del credito d’imposta per investimenti in beni strumentali, sia “ordinari” che “4.0” (c.d. “recapture”).

Tale disposizione mira a garantire che la concessione dell’agevolazione sia collegata al concreto sfruttamento dei beni agevolati per un periodo minimo nell’economia dell’impresa (così circ. Agenzia delle Entrate n. 9/2021, § 7.1).

In particolare, viene previsto che se, entro il 31 dicembre del secondo anno successivo a quello di entrata in funzione o per i beni “4.0” di avvenuta interconnessione, i beni agevolati sono ceduti a titolo oneroso ovvero sono destinati a strutture produttive ubicate all’estero (anche se appartenenti allo stesso soggetto), il credito d’imposta è corrispondentemente ridotto, escludendo dall’originaria base di calcolo il relativo costo.

Ad esempio, in caso di investimenti in beni materiali “ordinari” effettuati nel 2021, i beni agevolati non devono essere ceduti a titolo oneroso o destinati all’estero fino al 31 dicembre 2023.

Se un bene “4.0” da Allegato A acquistato nel 2021 entra in funzione nel 2021 e poi viene interconnesso nel 2022, il “periodo di osservazione” non è il biennio 2022-2023, ma quello 2023-2024 (così risposte Agenzia delle Entrate a Telefisco 2020 con riferimento al precedente credito d’imposta).

Nella circ. Agenzia delle Entrate n. 8/2019, emanata a commento del meccanismo di recapture nell’ambito della disciplina dell’iper-ammortamento di cui all’art. 7 comma 2 del Dl 87/2018 (che si attiva nelle ipotesi assimilabili a quelle del presente credito d’imposta) è stato affermato che: “la fattispecie della cessione del singolo bene debba essere separata dalla diversa ipotesi del trasferimento del bene agevolato all’interno di un compendio aziendale oggetto di un’operazione straordinaria (indipendentemente dal fatto che questa sia fiscalmente neutrale o realizzativa). In quest’ultima ipotesi, infatti, il trasferimento del bene nell’ambito di un’azienda o di un ramo d’azienda, diversamente dall’ipotesi del trasferimento del singolo cespite, non vanifica la finalità sottesa alle disposizioni agevolative (…)”. Come affermato dalla circ. Agenzia delle Entrate n. 9/2021 (§ 5.6.1), tali chiarimenti si applicano anche al credito d’imposta in esame.

L’Agenzia ha inoltre precisato che la disposizione antielusiva, prevista al fine di garantire – quantomeno nel medio periodo – la stabilità e la durata degli investimenti oggetto dell’agevolazione, fa riferimento a situazioni in cui il soggetto beneficiario estromette volontariamente (e anticipatamente rispetto ai tempi minimi previsti) i beni agevolati dal regime d’impresa o dall’esercizio dell’arte e professione.

La norma intende, in altri termini, escludere dall’agevolazione investimenti a carattere temporaneo, realizzati al solo fine di fruire del credito d’imposta.

Pertanto, nel caso di furto del bene oggetto di investimento, comprovato dalla relativa denuncia alle autorità competenti, la fuoriuscita del bene dal regime di impresa o dall’esercizio dell’attività di arti e professioni, proprio perché indipendente dalla volontà del beneficiario, non comporta l’applicazione della disposizione citata e, quindi, la rideterminazione dell’agevolazione (circ. Agenzia delle Entrate n. 9/2021, § 7.2).

Inoltre, l’Agenzia, nella medesima circolare n. 9/2021, ha affermato che la ratio della disciplina e del relativo meccanismo di recupero dell’agevolazione nell’ipotesi di violazione del vincolo di territorialità è di ostacolare comportamenti volti alla fruizione in Italia di un’agevolazione fiscale, senza che il bene stesso abbia contribuito al processo di trasformazione tecnologica e digitale dell’impresa ubicata nel territorio nazionale, titolare del medesimo bene.

In tal senso, ancorché con riferimento all’analoga disposizione del precedente credito d’imposta, si è espressa anche la risposta a interpello Agenzia delle Entrate n. 259/2021, affermando poi che l’utilizzo temporaneo di beni agevolabili per lo svolgimento di attività di manutenzione su impianti (pipeline) al di fuori del territorio dello Stato non configura un’ipotesi di delocalizzazione, a condizione che i beni appartengano alla struttura produttiva italiana sotto il profilo organizzativo, economico e gestionale e che siano utilizzati nell’attività ordinariamente svolta dalla stessa.

Nel caso di investimenti effettuati mediante contratto di leasing, nella circolare n. 9/2021 (§ 7.1) è stato chiarito che costituiscono causa di rideterminazione dell’incentivo il mancato esercizio del diritto di riscatto e la cessione del contratto di leasing durante il “periodo di sorveglianza”; in tal caso il credito va rideterminato escludendo dall’originaria base di calcolo il costo sostenuto dal locatore.

Il credito d’imposta non sarà oggetto di rideterminazione qualora, nel periodo di sorveglianza, il bene acquisito in proprietà a seguito di riscatto venga successivamente ceduto a una società di leasing nel contesto di un’operazione di sale and lease back.

Resta ferma l’applicazione dell’art. 1 commi 35 e 36 della L. 205/2017, che esclude la rideterminazione in caso di investimenti sostitutivi per i beni materiali di cui all’Allegato A.

(MF/ms)


Bonus investimenti cumulabile nel limite del costo sostenuto

Il credito d’imposta per investimenti in beni strumentali, a norma dell’art. 1 comma 1059 della L. 178/2020, è cumulabile con altre agevolazioni che abbiano a oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile Irap del credito stesso, non porti al superamento del costo sostenuto.

Al riguardo, l’Agenzia delle Entrate, nella circolare n. 9/2021 (§ 6), ha affermato che, come si evince anche dal tenore letterale della disposizione, l’agevolazione in esame risulta cumulabile con altre misure di favore (fiscali e non) insistenti sugli stessi costi ammissibili al credito d’imposta, nel limite massimo rappresentato dal costo sostenuto.

Eventuali ulteriori limitazioni alla fruizione del credito di imposta, rileva l’Agenzia, possono derivare dalla circostanza che siano le discipline di tali altre misure di favore a prevedere un divieto di cumulo con altre disposizioni agevolative.

Tanto premesso, al fine di appurare che, a seguito del cumulo degli incentivi, i costi relativi agli investimenti ammissibili al credito d’imposta non risultino coperti oltre il limite massimo, rappresentato dal 100% del loro ammontare, l’Agenzia delle Entrate, nella citata circolare n. 9/2021, ha chiarito che:

  • in primo luogo, è necessario individuare i costi riferibili ai beni oggetto di investimento ammissibili a entrambe le discipline agevolative e assumere, quali costi rilevanti ai fini del credito d’imposta, l’importo complessivo dei costi ammissibili, al lordo dei contributi agli stessi correlati (cioè per il loro intero ammontare), anche se di tali costi il contribuente non è rimasto inciso per effetto dei contributi erogati a suo favore;
  • occorre quindi calcolare il credito di imposta teoricamente spettante e sommare tale importo teorico a quello degli altri incentivi pubblici concessi sui medesimi investimenti. Il risultato di tale somma non deve superare il “costo sostenuto” ovverosia l’ammontare complessivo dei costi ammissibili di competenza del periodo di imposta per il quale il contribuente intende avvalersi del credito.
Nella sommatoria si deve anche tenere conto, come evidenziato dall’Agenzia, del beneficio ascrivibile alla non concorrenza del credito d’imposta alla formazione del reddito e della base imponibile IRAP disposta dal penultimo periodo dell’art. 1 comma 1059 della L. 178/2020.

Pertanto:

  • se la somma dell’importo degli altri incentivi concessi sugli investimenti ammissibili e del credito di imposta in oggetto, maggiorato del suddetto risparmio d’imposta, risulta minore o uguale al costo agevolabile, è possibile beneficiare del credito di imposta per il suo intero importo;
  • qualora, invece, il risultato della somma fosse superiore, il contribuente sarà tenuto a ridurre corrispondentemente il credito d’imposta spettante in modo che, sommato agli altri incentivi pubblici (fiscali e non) concessi per il medesimo investimento in beni strumentali, non venga superato il limite massimo rappresentato dal 100% dei costi sostenuti.
In merito alla verifica del limite con riferimento al cumulo con i c.d. “contratti di sviluppo”, l’Agenzia delle Entrate ha fornito chiarimenti con la risposta a interpello n. 508/2021.

Cumulabilità con il credito d’imposta investimenti nel Mezzogiorno
L’Agenzia delle Entrate, in alcune risposte a interpello, ha affermato la cumulabilità del credito d’imposta per investimenti in beni strumentali con il credito d’imposta per investimenti nel Mezzogiorno e con il credito di imposta sisma centro Italia ex art. 18-quater del DL 8/2017.
Il credito di imposta per investimenti in beni strumentali, essendo una misura di carattere generale, è infatti cumulabile, in relazione ai medesimi investimenti, con le suddette agevolazioni, a condizione che tale cumulo non porti al superamento del costo sostenuto per l’investimento.
La disciplina del credito di imposta Mezzogiorno (e di quello per il sisma centro Italia) esclude la cumulabilità con altri aiuti di Stato, anche de minimis, non escludendo tuttavia espressamente la possibilità di cumulo con misure di carattere generale (cfr. risposte interpello nn. 360/2020 e 157/2021.

(MF/ms)


Manifesto Api su viale della Costituzione a Lecco

Informiamo gli associati che per tutto il mese di settembre sarà presente su viale della Costituzione, davanti al vecchio tribunale, il manifesto con la pubblicità della nostra associazione.


“Quel che gh’è”, la cooperativa Il Grigio lancia il km0 che guarda al territorio

Lecconotizie dell’1 settembre 2021, iniziativa delle nostre due aziende associate: cooperativa Il Grigio e Larius. 

Clicca qui per leggere l’articolo.


Valorizzazione marchi, disegni e brevetti: contributi a fondo perduto

Con il decreto direttoriale 13 luglio 2021 di programmazione delle risorse sono stati messi a disposizione, per l’anno 2021, 38 milioni di euro per la concessione delle misure agevolative denominate Brevetti+, Disegni+ e Marchi+.

Bando Brevetti+ 2021

Si intende favorire lo sviluppo di una strategia brevettuale e l’accrescimento della capacità competitiva delle micro, piccole e medie imprese, attraverso la concessione ed erogazione di incentivi per l’acquisto di servizi specialistici relativi a:

  • Industrializzazione e ingegnerizzazione
  • Organizzazione e sviluppo
  • Trasferimento tecnologico
I servizi specialistici devono quindi essere finalizzati alla valorizzazione e sfruttamento economico del brevetto sui mercati nazionale e internazionale, in termini di redditività, produttività e sviluppo di mercato.
È prevista la concessione di un’agevolazione in conto capitale, nel rispetto della regola del de minimis, del valore massimo di € 140.000.
Le nuove risorse disponibili per l’attuazione della misura ammontano a 23 milioni di euro.

Le domande di contributo potranno essere presentate, fino ad esaurimento delle risorse, a partire dal 28 settembre 2021.

Per consocere tutti i dettagli cliccare qui

Bando Disegni+ 2021

Si intende supportare le imprese di micro, piccola e media dimensione nella valorizzazione di disegni e modelli per rafforzarne la competitività sui mercati nazionale e internazionale.

Le agevolazioni sono finalizzate all’acquisto di servizi specialistici esterni volti alla valorizzazione di un disegno/modello per la sua messa in produzione e/o per la sua offerta sul mercato.
È prevista la concessione di un’agevolazione in conto capitale, nel rispetto della regola del de minimis, del valore massimo di euro 60.000,00 per impresa.
Le risorse finanziarie del bando ammontano a 12.000.000,00 di euro.

Le domande di contributo potranno essere presentate, fino ad esaurimento delle risorse, a partire dal 12 ottobre 2021.

Per maggiori informazioni cliccare qui


Bando Marchi+ 2021

Si intende supportare le imprese di micro, piccola e media dimensione nella tutela dei marchi all’estero mediante le seguenti misure agevolative:

  • Misura A – Agevolazioni per favorire la registrazione di marchi dell’Unione europea presso EUIPO (Ufficio dell’Unione europea per la Proprietà Intellettuale) attraverso l’acquisto di servizi specialistici
  • Misura B – Agevolazioni per favorire la registrazione di marchi internazionali presso OMPI (Organizzazione Mondiale per la Proprietà Intellettuale) attraverso l’acquisto di servizi specialistici
È prevista la concessione di un’agevolazione in conto capitale, nel rispetto della regola del de minimis, del valore massimo per la Misura A di euro 6.000,00 e per la Misura B di euro 8.000,00. Complessivamente può essere riconosciuto un importo massimo per impresa del valore di euro 20.000,00.
Le risorse finanziarie del bando ammontano a 3.000.000,00 di euro.

Le domande di contributo potranno essere presentate, fino ad esaurimento delle risorse, a partire dal 19 ottobre 2021.

Per maggiori informazioni cliccare qui

ApiTech, start-up innovativa e Digital Innovation Hub, può supportarti nel tuo progetto di innovazione.

Se interessati chiediamo di contattarci il prima possibile, così da organizzare la proposta al meglio: ileana.malavasi@api.lecco.it, 0341.282822.

(IM/im)


Sede Api Lecco Sondrio: nuovi orari di apertura

Si comunica che a partire da lunedì 6 settembre 2021 gli orari di apertura degli uffici di Api Lecco Sondrio saranno i seguenti: dal lunedì al venerdì dalle 8.30 alle 12.30 e dalle 14.00 alle 18.00.

(SG/sg)


Istat: indici luglio 2021

Entrambi gli indici considerati nella misura del 75% diventano rispettivamente + 1,425% e + 1,125%.

(MP/bd)


Valute estere: accertamenti luglio 2021

 Provv. Agenzia delle Entrate del 06 agosto 2021.

Art. I


Agli effetti delle norme del titolo I del testo unico delle imposte sui redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dall’ Uic sulla base di quotazione di mercato sono accertate per il mese di luglio 2021 come segue:


  Per 1 Euro
Dinaro Algerino 159.2001
Peso Argentino 113,6863
Dollaro Australiano 1,5926
Real Brasiliano 6,093
Dollaro Canadese 1,4806
Corona Ceca 25.6362
Renminbi Yuan Cina Repubblica Popolare 7,6536
Corona Danese 7,4373
Yen Giapponese 130,3491
Rupia Indiana 88,1134
Corona Norvegese 10,3767
Dollaro Neozelandese 1,6933
Zloty Polacco 4,5616
Lira Sterlina 0,85613
Leu Rumeno 4,9255
Rublo Russo 87,397
Dollaro USA 1,1822
Rand Sud Africa 17,1648
Corona Svedese 10,1979
Franco Svizzero 1,0856
Dinaro Tunisino 3,2989
Hryvnia Ucraina 32,1487
Forint Ungherese 357,2568


Sul sito dell’Agenzia delle Entrate, al seguente link cambi di luglio, sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/bd)


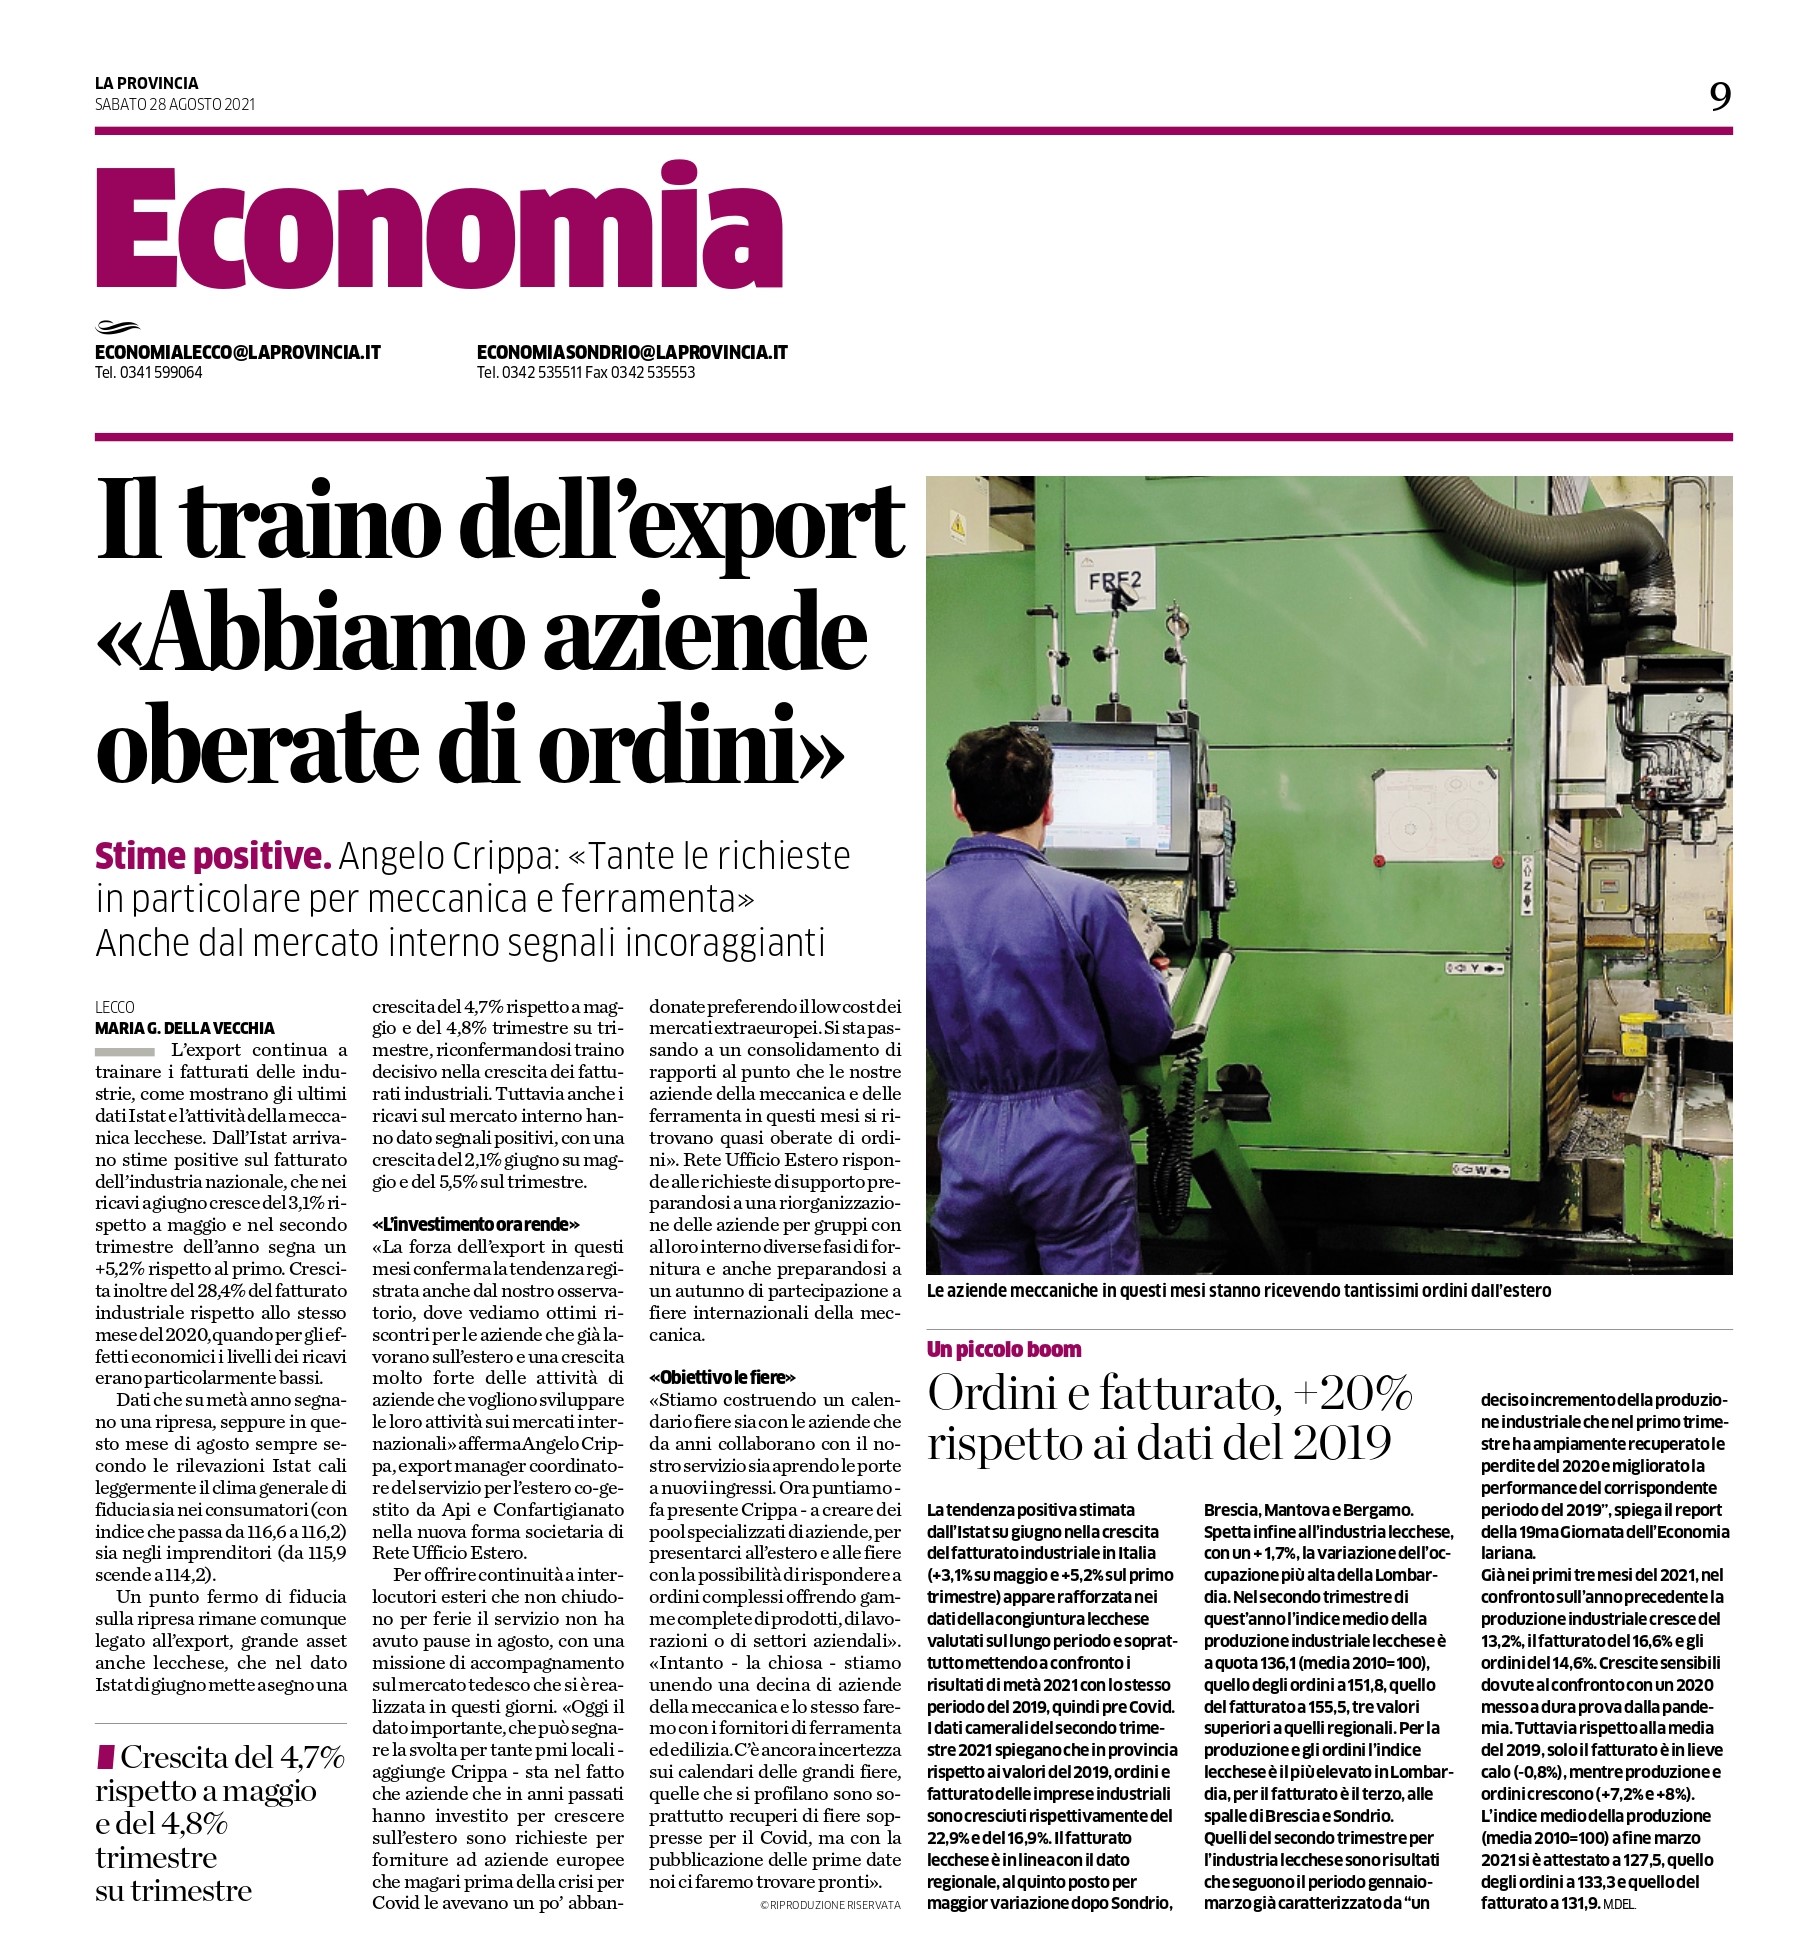
Il traino dell’export: “Abbiamo aziende oberate dagli ordini”

La Provincia del 28 agosto 2021, parla Angelo Crippa, export manager del nostro Ufficio Estero. 


Api Lecco Sondrio: chiusura uffici per ferie dal 9 al 27 agosto 2021

Informiamo le aziende associate che gli uffici della nostra struttura rimarrano chiusi per ferie da lunedì 9 a venerdì 27 agosto 2021. 

Riapriremo lunedì 30 agosto 2021. 

(AM/am)