1

Acconti di imposta 2021: versamento secondo acconto entro il 30 novembre

Martedì 30 novembre 2021 scade il termine per il versamento del secondo acconto delle imposte sui redditi.

Come ogni anno il pagamento degli acconti d’imposta Ires, Irpef e Irap si preannuncia particolarmente complicato. Potrebbe infatti essere conveniente effettuare un “ricalcolo” degli acconti determinati con il metodo storico e determinare gli stessi sulla base del metodo previsionale.
 
Si ricorda che entro il prossimo 30 novembre andrà versato anche il secondo acconto Inps per i soggetti iscritti, la cedolare secca sulle locazioni e Ivie/Ivafe.
 
La scadenza di novembre non interessa le addizionali Irpef poiché:

  • per l’addizionale comunale Irpef l’acconto va versato entro il termine di versamento del saldo Irpef;
  • per l’addizionale regionale non sono dovuti acconti.
 
L’acconto Irpef è dovuto se l’imposta dichiarata in quell’anno (riferita, quindi, all’anno precedente), al netto delle detrazioni, dei crediti d’imposta, e delle ritenute, è superiore a 51,00 euro.

Se l’acconto Ires dovuto non supera 257,52 euro deve essere versato in un’unica soluzione entro il 30 novembre.
 
Per la seconda rata d’acconto il versamento deve essere fatto in un’unica soluzione, senza possibilità di rateazione.

Compensazione

Il versamento della seconda rata d’acconto può essere compensato sia verticalmente (utilizzando crediti per imposte e/o contributi della stessa natura e nei confronti dello stesso Ente impositore e senza la necessità di utilizzare il modello F24) che orizzontalmente (utilizzando crediti per imposte e/o contributi di natura diversa e/o nei confronti di Enti impositori diversi, fatte salve le restrizioni vigenti).

Ricordiamo che il limite massimo dei crediti di imposta rimborsabili in conto fiscale e/o compensabili è di 700.000 euro, per ciascun anno solare.

Per l’anno 2021, il limite massimo di crediti d’imposta e di contributi compensabili nel modello F24, è però stato elevato a 2 milioni di euro dall’art. 22, D.L. n. 73/2021 (Decreto “Sostegni-bis”) che, in considerazione della situazione di crisi derivante dall’emergenza sanitaria da Covid-19, ha aumentato la soglia al fine di incrementare la liquidità delle imprese, favorendo lo smobilizzo dei crediti tributari e contributivi attraverso l’istituto della compensazione “orizzontale” di cui all’art. 17, D.Lgs. n. 241/1997.
 
Codici tributo

I versamenti degli acconti Irpef, Ires ed Irap vanno effettuati tramite modello F24 con i seguenti codici tributo:

4034 – anno di riferimento 2021 – IRPEF acconto – seconda rata o pagamento in unica soluzione
2002 – anno di riferimento 2021 – IRES acconto – seconda rata o pagamento in unica soluzione
3813 – anno di riferimento 2021 – IRAP acconto – seconda rata o pagamento in unica soluzione
 
Gli acconti possono essere calcolati con due metodi alternativi: il metodo “storico” e quello “previsionale”.
 
Il metodo storico

Il metodo storico prevede che i versamenti da effettuare a titolo di acconto (primo e secondo acconto) siano determinati sulla base delle imposte dovute per il periodo d’imposta precedente.

Le percentuali applicabili in caso di utilizzo del metodo storico sarebbero pari al 100% sia per l’Irpef che per l’Ires che per l’Irap.

Il metodo previsionale

In alternativa all’applicazione del metodo storico è sempre facoltà del contribuente commisurare i versamenti in acconto sulla base dell’imposta che si prevede di determinare per l’anno di competenza (c.d. “metodo previsionale”).

La previsione deve considerare l’imposta dovuta per l’anno in corso, al netto delle detrazioni, crediti d’imposta e ritenute d’acconto: per ricalcolare l’acconto con il metodo previsionale si deve quindi considerare la situazione reddituale completa.

Per le persone fisiche, in particolare, la previsione dell’Irpef dovuta non potrà limitarsi alla quantificazione dei redditi (di lavoro, professionali o d’impresa) ma dovrà considerare anche gli oneri deducibili o detraibili, le detrazioni, i crediti d’imposta e le eventuali ritenute subite.
 
Regime minimi/forfetario

Per i soggetti in regime dei contribuenti minimi e in regime forfetario l’imposta sostitutiva deve essere versata in acconto e a saldo negli stessi termini e con le stesse modalità previste per il versamento IRPEF:

  • acconto non dovuto, qualora l’imposta dovuta e desunta dal rigo “Differenza” del quadro LM sia pari o inferiore a 51,00 euro;
  • acconto in unica soluzione, qualora l’imposta dovuta sia superiore a 51,00 euro ma non a 257,52 euro, da versare nella misura del 100% entro il 30 novembre;
  • acconto in due rate, qualora l’imposta dovuta sia superiore a 257,52 euro.
 
Chi accede a tali regimi nel primo anno d’imposta 2021 non è tenuto al versamento degli acconti dell’imposta sostitutiva: il soggetto verserà l’eventuale saldo dell’IRPEF per l’anno precedente e di eventuali altre imposte sostitutive (es. cedolare secca), mentre nulla è dovuto a titolo di acconto dell’imposta sostitutiva per il regime forfetario.
 
Rideterminazione acconti obbligatoria

Anche quest’anno, in alcuni casi, sarà necessario procedere al ricalcolo obbligatorio degli acconti determinati con il metodo storico.

  • Irpef/Ires noleggio occasionale imbarcazioni – L’acconto è calcolato includendo gli imponibili nel reddito complessivo e senza tener conto dell’applicazione per l’anno precedente dell’imposta sostitutiva agevolata.
  • Irpef/benzinai – La deduzione forfetaria non può essere considerata in sede di acconto con il metodo storico.
  • Sopravvenienze attive derivanti da contributi ricevuti dalle imprese sottoposte a procedure di crisi – L’art. 14, comma 2, D.L. n. 18/2016 ha previsto per i contributi ricevuti nel periodo d’imposta in corso alla data di entrata in vigore del decreto una deduzione dal reddito ripartita in cinque quote costanti da effettuarsi nelle dichiarazioni dei redditi relative ai cinque periodi d’imposta successivi. Occorre quindi determinare l’acconto dovuto per i periodi d’imposta per i quali è stata operata tale deduzione considerando, quale imposta del periodo precedente, quella che si sarebbe determinata in assenza delle disposizioni del citato articolo.
(MF/ms)


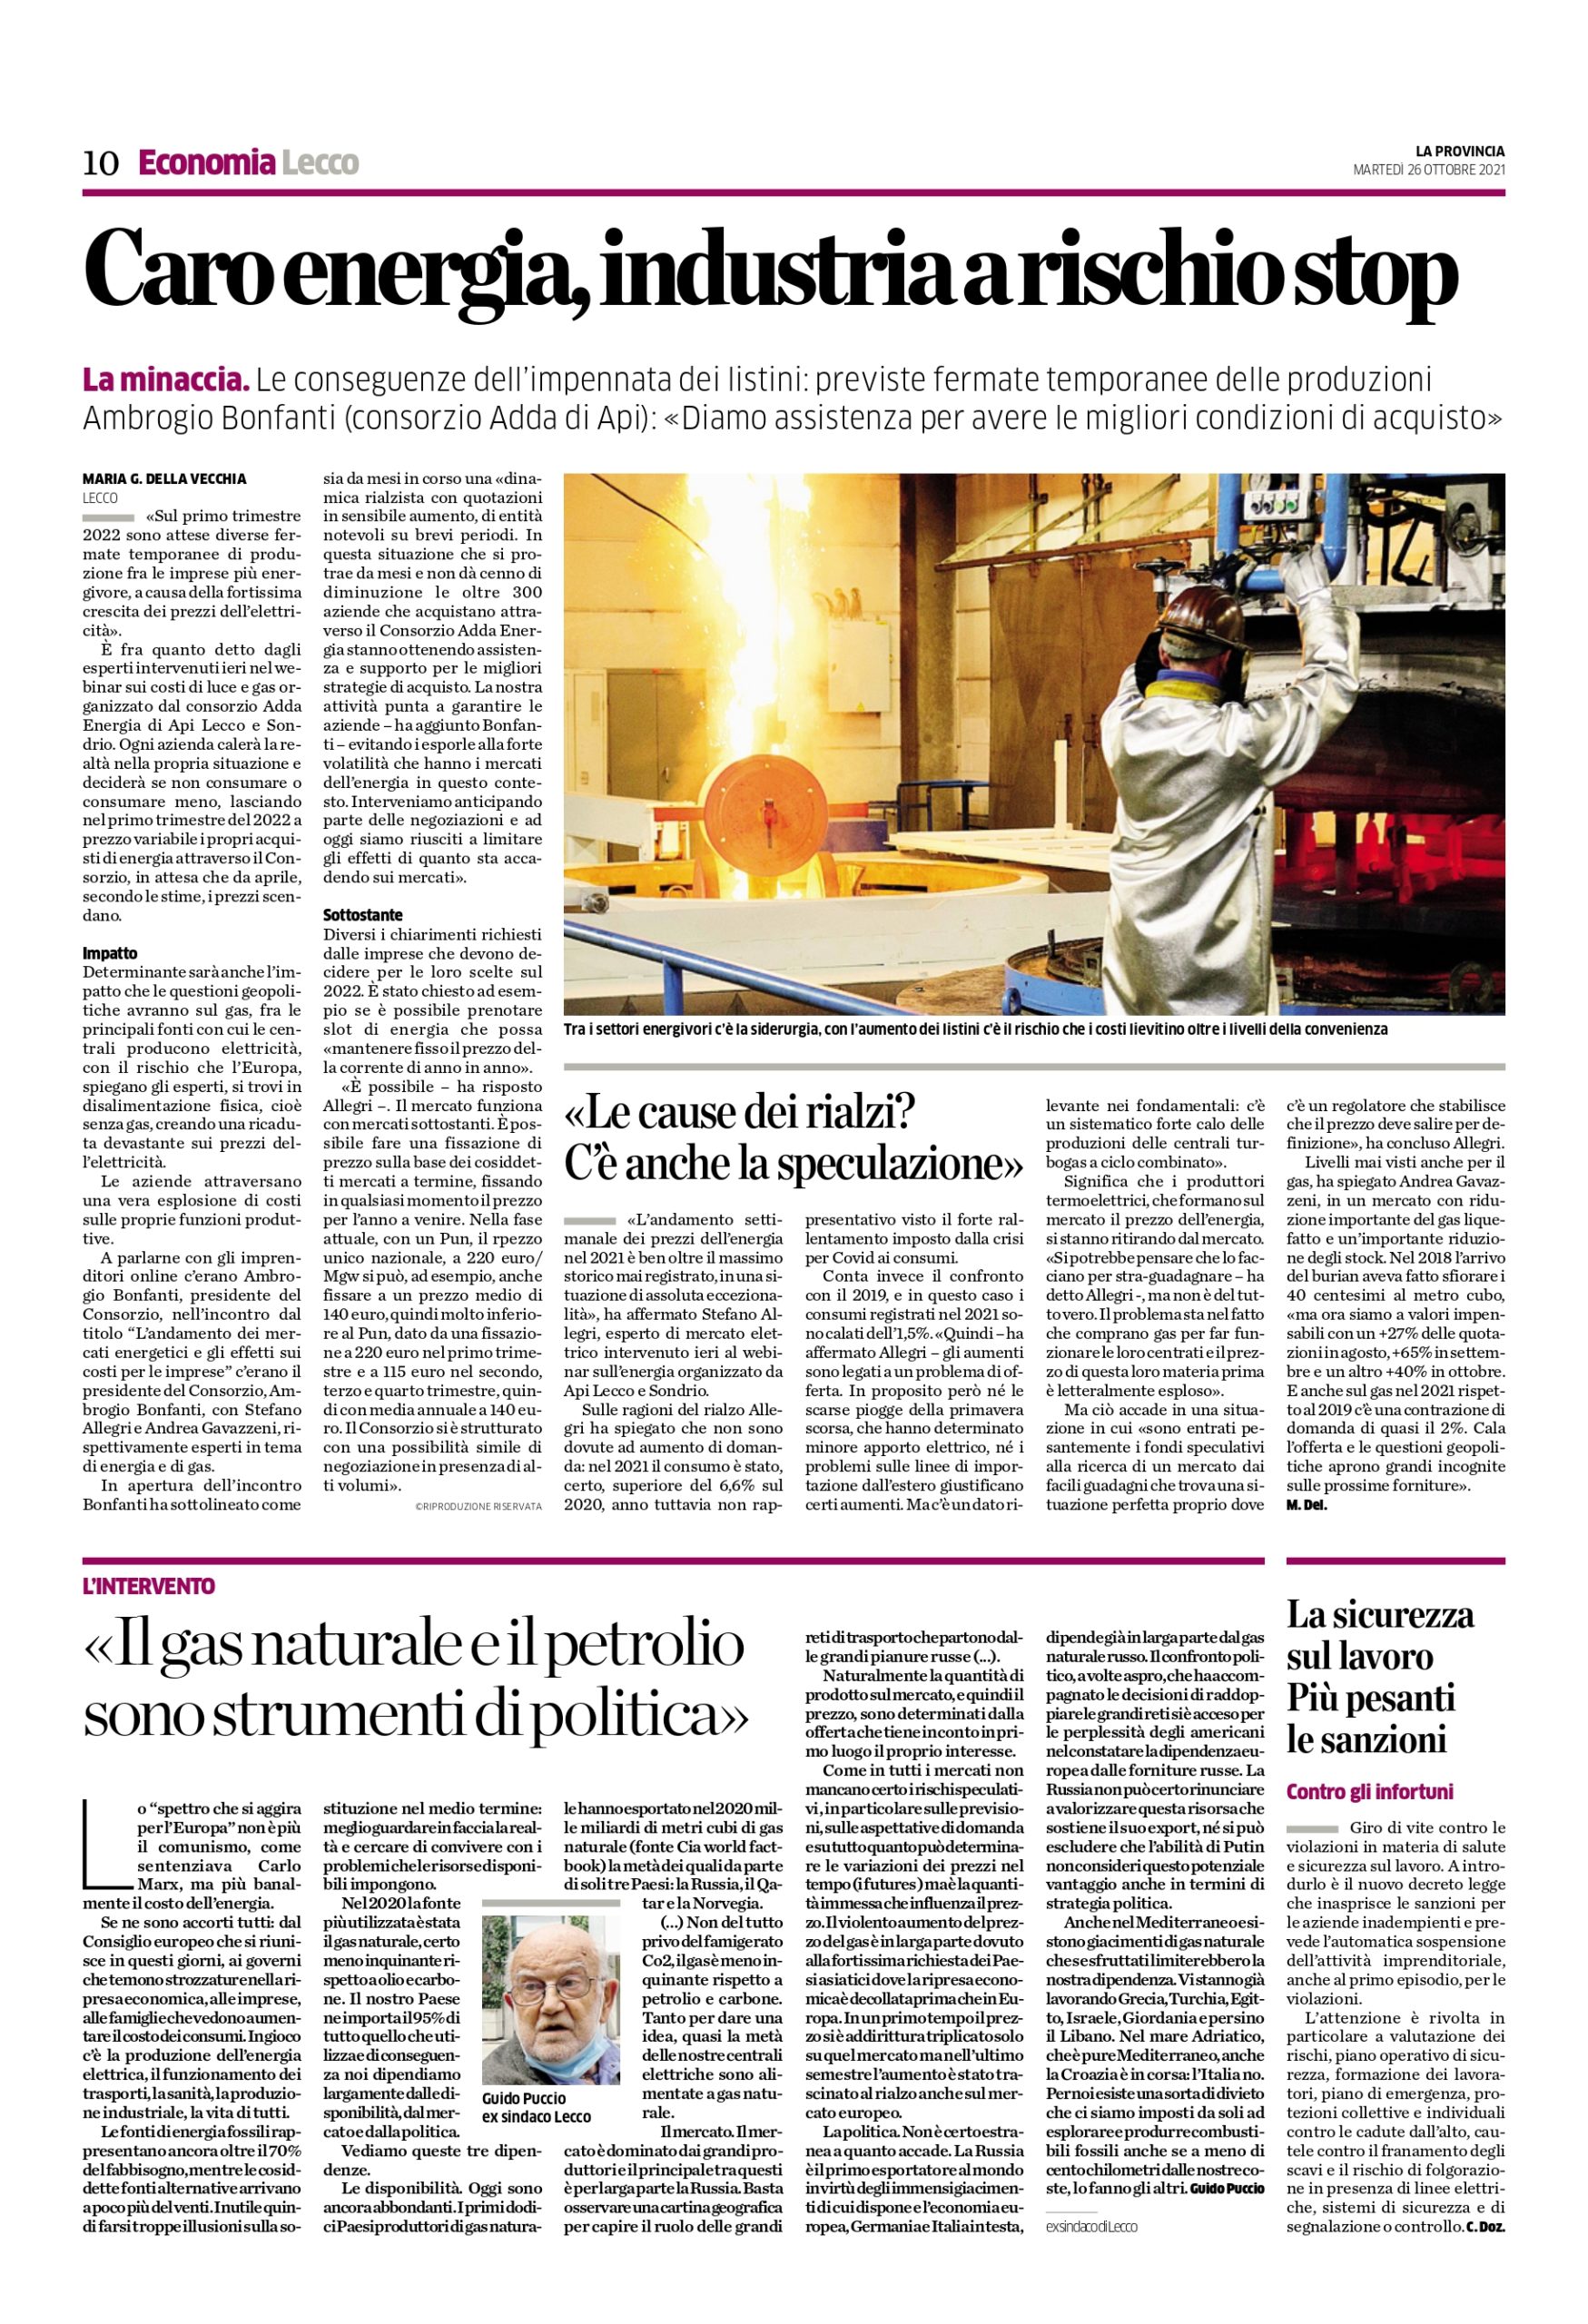
Caro energia, industria a rischio stop

La Provincia del 26 ottobre 2021, speciale sul webinar organizzato dal Consorzio Adda Energia dedicato al rincaro dei prezzi di energia e gas.


Materiale del webinar “L’andamento dei mercati energetici e gli effetti sui costi per le imprese”

Lunedì 25 ottobre scorso il Consorzio Adda Energia ha tenuto il webinar dal titolo: “L’andamento dei mercati energetici e gli effetti sui costi per le imprese” in cui sono intervenuti:

  • Ambrogio Bonfanti, presidente del Consorzio Adda Energia
     
  • Stefano Allegri, esperto in tema energia elettrica
     
  • Andrea Gavazzeni, esperto in tema gas

CLICCANDO QUI è possibile rivedere la registrazione del webinar.

Alleghiamo le slide proiettate dai relatori. 

(RP/am)


Webinar: “L’andamento dei mercati energetici e gli effetti sui costi per le imprese”

Informiamo le aziende associate che lunedì 25 ottobre 2021, alle ore 11, è in programma il webinar sull’andamento dei mercati di energia elettrica e gas che da tempo hanno assunto una dinamica rialzista, mostrando quotazioni in aumento con variazioni in brevi periodi anche di notevole entità.
Durante il seminario online verranno analizzati i fattori di crescita delle quotazioni, gli effetti sui costi per le aziende e le prospettive future dei mercati.

Interverranno:

  • Ambrogio Bonfanti, presidente Consorzio Adda Energia costituito nell’ambito di Api Lecco Sondrio
     
  • Stefano Allegri, esperto in tema di energia elettrica 
     
  • Andrea Gavazzeni, esperto in tema di gas  
  •  

Per iscriversi al webinar CLICCARE QUI

 
La mattina di lunedì 25 ottobre, poi, vi invieremo alla mail che avete indicato il link per partecipare.


Progetto “Kitt4sme”: finanziamenti per progetti di intelligenza artificiale

Nell’ambito del progetto europeo “Kitt4sme”, si ha un primo round di open call indirizzato a sviluppatori di tecnologie per supportare i processi produttivi delle pmi.

Il bando mette a disposizione sino a 100.000 euro di finanziamento per la singola società che sviluppa intelligenza artificiale per integrare alla piattaforma “Kitt4sme” le proprie soluzioni per le pmi del settore manifatturiero.

Il termine per la presentazione delle proposte è il 15 dicembre 2021.

Lunedì 25 ottobre 2021 ci sarà un webinar di presentazione delle open call. Maggiori informazioni sono disponibili cliccando qui. 

Per approfondimenti contattare il responsabile di ApiTech: ilena.malavasi@api.lecco.it, 0341.282822.
 
(IM/im)


Pnrr: progetti su rifiuti ed economia circolare

Il Ministero della Transizione Ecologica ha pubblicato due decreti (D.M. 396 del 28/09/2021 e D.M. 397 del 28/09/2021) con i criteri in base ai quali verranno scelti i progetti dedicati ai rifiuti e all’economia circolare, da finanziare con i fondi del Piano Nazionale di Ripresa e Resilienza.

Gli interventi faranno riferimento ai seguenti investimenti.

  • Realizzazione di nuovi impianti di gestione rifiuti e ammodernamento degli impianti esistenti, per il quale sono previsti 1,5 miliardi di euro.
  • Progetti “faro” di economia circolare (per le filiere di carta e cartone, plastiche, RAEE, tessili), ai quali sono destinati 600 milioni di euro.
Di tali risorse disponibili, il 60% è destinato alle Regioni del Centro-Sud quali Toscana, Marche, Umbria, Lazio, Molise, Abruzzo, Campania, Puglia, Basilicata, Calabria, Sicilia, Sardegna.

Inerentemente ai progetti “faro” di economia circolare, le imprese, anche attraverso l’organizzazione in forma di distretti circolari, potranno presentare progetti per potenziare la rete di raccolta differenziata e per ammodernare/realizzare impianti di trattamento e riciclo relativi alle filiere:

  • Raee (Rifiuti da Apparecchiature Elettriche ed Elettroniche), comprese pale eoliche e pannelli fotovoltaici
  • carta e cartone
  • rifiuti tessili
  • plastiche (compresi i progetti per il riciclo chimico).
 
Per maggiori informazioni cliccare qui.
 

 (IM/im)


Bando “Tech Fast Lombardia”: oltre 13 milioni di risorse aggiuntive

Deliberati nella seduta di Giunta del 7 ottobre 2021 13 milioni e 454 mila euro di risorse aggiuntive per rifinanziare il bando Tech Fast Lombardia, contributi a progetti di sviluppo sperimentale e innovazioni tecnologiche e digitali.

Si ricorda che l’agevolazione prevista dal bando Tech Fast è concessa nella forma tecnica di contributo a fondo perduto. L’agevolazione è pari al 50% della spesa complessiva ammissibile del progetto, con contributi compresi tra € 40.000 e 250.000 per soggetto beneficiario.

Possono presentare domanda di partecipazione al presente bando le pmi che abbiano sede operativa attiva in Lombardia alla data di presentazione della domanda (o che intendano costituire una sede operativa attiva in Lombardia), già costituite e iscritte al Registro delle imprese.

La domanda di partecipazione al bando può essere presentata esclusivamente online sulla piattaforma informativa Bandi Online all’indirizzo cliccando qui. Il bando è attuato tramite procedimento valutativo a sportello.

Sono ammissibili all’agevolazione i progetti che comportino attività di sviluppo sperimentale e innovazione di processo (si faccia riferimento al bando per la lista completa delle attività). Il bando prevede tra le attività di innovazione di processo anche le attività di trasformazione digitale, coerenti con quelle previste dal Piano Nazionale Impresa 4.0.

ApiTech, start-up innovativa e Digital Innovation Hub, è a disposizione per chiarimenti sul bando e, nel caso di interesse, chiediamo di contattarci il prima possibile per organizzare la proposta al meglio, data la natura di concessione a sportello: ileana.malavasi@api.lecco.it, 0341.282822.

(IM/im)


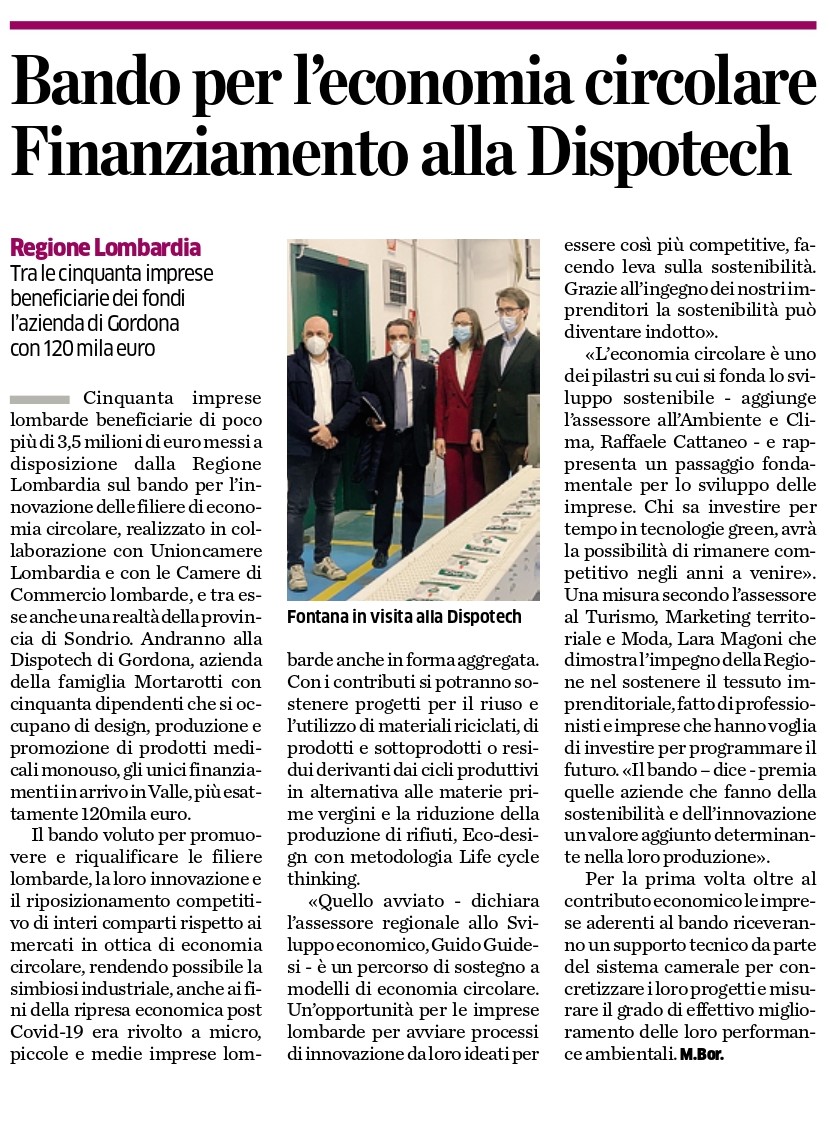
Bando per l’economia circolare. Finanziamento alla Dispotech

La Provincia del 20 ottobre 2021, servizio sulla nostra associata Dispotech di Gordona (Sondrio).


Webinar: “L’andamento dei mercati energetici e gli effetti sui costi per le imprese”

Informiamo le aziende associate che lunedì 25 ottobre 2021, alle ore 11, è in programma il webinar sull’andamento dei mercati di energia elettrica e gas che da tempo hanno assunto una dinamica rialzista, mostrando quotazioni in aumento con variazioni in brevi periodi anche di notevole entità.
Durante il seminario online verranno analizzati i fattori di crescita delle quotazioni, gli effetti sui costi per le aziende e le prospettive future dei mercati.

Interverranno:

  • Ambrogio Bonfanti, presidente Consorzio Adda Energia costituito nell’ambito di Api Lecco Sondrio
     
  • Stefano Allegri, esperto in tema di energia elettrica 
     
  • Andrea Gavazzeni, esperto in tema di gas  

Per iscriversi al webinar CLICCARE QUI

 
La mattina di lunedì 25 ottobre, poi, vi invieremo alla mail che avete indicato il link per partecipare.

(RP/am)


Superbonus 110%: gestione dei “Sal”

Il comma 1-bis dell’art. 121 del Dl 34/2020 prevede che l’opzione di sconto in fattura, o cessione del credito di imposta corrispondente alla detrazione “edilizia” altrimenti spettante, possa essere esercitata in relazione a ciascuno stato di avanzamento dei lavori.

Ai sensi dell’art. 14 comma 1 lett. d) del Dm 7 marzo 2018 n. 49, lo “stato di avanzamento dei lavori” (in acronimo, “SAL”), è uno dei documenti contabili “predisposti e tenuti dal direttore dei lavori o dai direttori operativi o dagli ispettori di cantiere, se dal medesimo delegati, che devono essere firmati contestualmente alla compilazione rispettando la cronologia di inserimento dei dati”, il quale “riassume tutte le lavorazioni e tutte le somministrazioni eseguite dal principio dell’appalto sino ad allora.

Tale documento, ricavato dal registro di contabilità, è rilasciato nei termini e modalità indicati nella documentazione di gara e nel contratto di appalto, ai fini del pagamento di una rata di acconto; a tal fine il documento deve precisare il corrispettivo maturato, gli acconti già corrisposti e, di conseguenza, l’ammontare dell’acconto da corrispondere, sulla base della differenza tra le prime due voci”.

Testualmente, il comma 1-bis in argomento stabilisce che “L’opzione di cui al comma 1 può essere esercitata in relazione a ciascuno stato di avanzamento dei lavori”, mentre il comma 1 stabilisce che “I soggetti che sostengono, negli anni 2020 e 2021, spese per gli interventi elencati al comma 2 possono optare (…)”.

Solo con riguardo alle spese relative a interventi che possono beneficiare del superbonus 110%, di cui all’art. 119 del Dl 34/2020, il comma 1-bis aggiunge che, ai fini dell’opzione per la cessione della detrazione o lo sconto sul corrispettivo:

  • i Sal non possono essere più di due per ciascun intervento complessivo;
  • ciascun Sal deve riferirsi ad almeno il 30% del medesimo intervento.
A una prima lettura della norma, sembrerebbe quindi che l’esercizio delle opzioni sia sempre subordinato, oltre che al sostenimento delle spese, anche all’avvenuta esecuzione dei lavori cui le spese si riferiscono, con possibilità di riferire la loro avvenuta esecuzione non soltanto all’avvenuta ultimazione dei medesimi, ma anche all’avvenuta liquidazione di un Sal da parte del direttore dei lavori.

Tuttavia, valorizzando il fatto che il primo periodo del comma 1-bis dell’art. 121 del Dl 34/2020 recita testualmente che l’opzione “può” essere esercitata in relazione a ciascuno stato di avanzamento dei lavori, non che “deve”, il Mef, in risposta all’interrogazione in Commissione Finanze alla Camera n. 5-06307 del 7 luglio 2021, ha affermato che, per gli interventi che beneficiano, sulle relative spese, di detrazioni “edilizie” diverse da quelle spettanti in misura superbonus, ai sensi dell’art. 119 del Dl 34/2020, è possibile esercitare le opzioni di cui all’art. 121 del Dl 34/2020 “anche qualora non siano previsti stati di avanzamento dei lavori […] ferma restando la necessità che gli interventi oggetto dell’agevolazione siano effettivamente realizzati”.

Ai fini del calcolo del raggiungimento della percentuale minima di completamento del Sal pari al 30%, richiesta per poter esercitare le opzioni relativamente a spese sostenute per interventi non ancora ultimati, la risposta a interpello dell’Agenzia n. 538/2020 ha innanzitutto chiarito che rilevano le spese il cui sostenimento è stimato per l’ultimazione dell’intervento, non i tetti massimi di spesa agevolata.

Pare peraltro pacifico che, sin dal primo Sal, le spese detraibili possano essere oggetto di opzione ex art. 121 del Dl 34/2020 per l’intero ammontare ammesso, ossia fino a concorrenza dei tetti massimi di detraibilità previsti in relazione alle diverse detrazioni “edilizie”. In altre parole, pare pacifico che non sussista alcun obbligo di “spalmare” il tetto massimo di detraibilità in misura proporzionale alla percentuale di completamento dei lavori che corrisponde al Sal liquidato.

In presenza di capitolati di appalto che si articolano in più interventi distinti, tra quelli che possono fruire del superbonus, la percentuale di completamento del SAL va valutata rispetto alla spesa preventivata con riguardo a ciascun singolo intervento, se e nella misura in cui questo dato di dettaglio è rinvenibile dal relativo capitolato di appalto di cui si va a liquidare un Sal.

L’impostazione che precede ha trovato l’avallo della Dre Veneto, in occasione dell’interpello n. 907-1595/2021, sul caso di un intervento complessivo che ricomprendeva sia interventi di efficienza energetica, sia interventi di miglioramento sismico, ma pare corretto ritenere questa impostazione estensibile a tutti i singoli interventi aventi una loro specifica “individuazione fiscale” tra quelli di efficienza energetica (i due tipi di interventi “trainanti” e i diversi tipi di interventi “trainati”), nonché tra gli altri tipi di interventi “trainati” previsti dalla disciplina dell’art. 119 del Dl 34/2020.

(MF/ms)