1

Intrastat 2022: nuove regole e adempimenti

Con la Determinazione prot. 493869/RU del 23 dicembre 2021 l’Agenzia delle dogane, d’intesa con l’Agenzia delle Entrate e con l’Istituto Nazionale di Statistica, in recepimento delle disposizioni applicative richieste dalla UE, ha adottato le misure relative alle semplificazioni, modifiche e innovazioni degli obblighi dei contribuenti in materia degli elenchi riepilogativi delle operazioni intracomunitarie (Modelli Intrastat).    

Le disposizioni contenute nel provvedimento si applicano agli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari aventi periodi di riferimento decorrenti dal 1° gennaio 2022.

In particolare,

  • Acquisti di beni e prestazioni di servizi:
 Con riferimento alle semplificazioni degli elenchi riepilogativi relativi agli acquisti intracomunitari di beni (Modello Intra 2bis) è stata elevata la soglia di esonero dalla presentazione del Modello.
  • I soggetti di cui all’articolo 1 del Decreto 22.02.2010 devono presentare gli elenchi riepilogativi degli acquisti intracomunitari di beni con riferimento a periodi mensili, qualora l’ammontare totale trimestrale di detti acquisti sia, per almeno uno dei quattro trimestri precedenti, uguale o superiore a 350.000 euro.
Restano, invece, invariate le soglie di esonero previste per gli acquisti di servizi dalla UE (Modello Intra 2quater):
  • gli elenchi riepilogativi delle prestazioni di servizi di cui all’articolo 7-ter D.P.R. 633/1972, ricevute da soggetti passivi stabiliti in un altro Stato membro dell’Unione Europea, devono essere presentati, con riferimento a periodi mensili, qualora l’ammontare totale trimestrale di detti acquisti sia, per almeno uno dei quattro trimestri precedenti, uguale o superiore a 100.000 euro. 
In pratica, la presentazione degli elenchi riepilogativi degli acquisti intracomunitari di beni sarà obbligatoria se l’importo totale trimestrale è uguale o superiore a 350.000 euro per almeno uno dei quattro trimestri precedenti,la presentazione degli elenchi riepilogativi delle prestazioni di servizi ricevute sarà obbligatoria se l’importo totale trimestrale è uguale o superiore a 100.000 euro per almeno uno dei quattro trimestri precedenti.
 
Sia per i Modelli Intra 2bis che per i Modelli Intra 2quater non è più prevista la presentazione del Modello con cadenza trimestrale.

Inoltre, per il Modello Intra 2, la compilazione di alcuni campi diventa facoltativa:

  • per i beni (Intra 2bis), sono facoltative le informazioni relative allo Stato del fornitore, al codice Iva del fornitore ed all’ammontare delle operazioni in valuta.
  •  per i servizi (Intra 2quater) sono facoltative le informazioni relative al codice Iva del fornitore, all’ammontare delle operazioni in valuta, alla modalità di erogazione, alla modalità di incasso e al Paese di pagamento
 
  • Cessioni di beni
Restano invariate le soglie di periodicità previste per le cessioni di beni e per le prestazioni di servizi rese, come da norme già in attuazione (DM del 20 febbraio del 2010):
  • periodicità mensile, per i soggetti che hanno realizzato, nei quattro trimestri precedenti e per ciascuna categoria di operazioni, un ammontare totale trimestrale superiore a Euro 50.000,00;
  • periodicità trimestrale, per i soggetti che hanno realizzato, nei quattro trimestri precedenti e per ciascuna categoria di operazioni, un ammontare totale trimestrale non superiore a Euro 50.000,00.
 
Come novità, per le cessioni Intracomunitarie di beni, è previsto il nuovo obbligo di inserire, ai fini statistici, l’informazione relativa all’Origine dei beni spediti in un altro Stato membro.

Il dato sull’origine segue le regole doganali:

per le merci unionali bisogna far riferimento allo Stato membro in cui il bene è ottenuto o prodotto, ovvero, nel caso in cui la produzione riguardi più Stati membri lo Stato in cui i beni sono stati sottoposti all’ultima trasformazione o lavorazione sostanziale, economicamente giustificata.

Per i beni non unionali bisogna far riferimento alle regole doganali relative all’attribuzione dell’origine non preferenziale.
 

  • Natura della Transazione
Come indicato nella Determinazione dell’Agenzia delle Dogane, cambiano anche le istruzioni  per la compilazione della Natura della Transazione dei modelli INTRASTAT  per quanto concerne gli elenchi INTRA 1bis e INTRA 2bis.

Sia per le cessioni di beni (Intra 1bis) che per gli acquisti (Intra 2bis), il campo “Natura della transazione” viene dettagliato nelle colonne A e B della relativa Tabella B, in allegato nelle nuove istruzioni (Allegato XI)

Nello specifico:

negli elenchi riepilogativi relativi alle cessioni ed agli acquisti intracomunitari di beni, i dati relativi alla natura della transazione sono forniti conformemente alla disaggregazione di cui alle colonne A e B della Tabella “Natura della transazione›” di cui all’Allegato XI:

  •  I soggetti che nell’anno precedente, o in caso di inizio dell’attività di scambi intracomunitari, presumono di realizzare un valore delle spedizioni o degli arrivi superiore a euro 20.000.000, devono indicare i dati relativi alla Natura della Transazione a 2 cifre contenuti nelle colonne A e B;
 
 Esempio:In caso di invio in lavorazione di beni conto terzi senza passaggio di proprietà in altro Stato membro con rientro delle merci nello stesso Stato membro iniziale viene richiesto di indicare in colonna A il codice 4 e in colonna B  il codice 1.
 
  • tutti gli altri soggetti possono indicare i dati relativi alla Natura della Transazione conformemente alla disaggregazione a 1 cifra, vale a dire esponendo solo i dati indicati nella colonna A (come in passato); in alternativa, si può comunque scegliere di fornire un maggior grado di dettaglio, conformemente alla disaggregazione a 2 cifre (colonne A e B), esponendo i dati indicati nelle due colonne  
  • Spedizioni inferiori a 1.000 euro
Una ulteriore novità è stata introdotta  dalla Determinazione delle Dogane; infatti, l’art.3  prevede che, per le spedizioni di valore inferiore a euro 1.000, è possibile compilare gli elenchi riepilogativi dei beni senza disaggregazione della nomenclatura combinata, utilizzando il codice unico “99500000”.

In pratica non è necessario indicare in modo specifico il dato della classificazione doganale dei singoli beni (nomenclatura combinata), ma è possibile utilizzare il codice 99500000.

La semplificazione si applicherà sia ai modelli INTRA 1-bis, relativi alle cessioni, che ai modelli INTRA 2-bis, relativi agli acquisti intracomunitari.
 

  • Nuova Sezione 5 (Intra 1 sexies) – Call off – stock
È stata introdotta, infine, una nuova sezione dedicata alle operazioni di Call off-stock  – (Intra 1sexies).

Tale sezione deve essere compilata a partire dagli elenchi riferiti a periodi decorrenti dal mese di gennaio 2022.

Fatto salvo quanto stabilito per la compilazione di ciascuna colonna, i soggetti che presentano gli elenchi riepilogativi con cadenza mensile o trimestrale devono compilare le medesime colonne.

N.B. Con il nuovo regime del Call off – stock gli operatori possono contare in una disciplina uniforme, a livello europeo, che consente di trasferire beni presso un destinatario e/o cessionario di altro Stato membro con efficacia traslativa sospesa da perfezionare, al massimo, entro 12 mesi secondo le condizioni indicate nella norma ( art.41 bis e 38 ter del Dl.331/93, introdotti dal dlgs.192/2021).

Secondo la nuova disciplina, la segnalazione di queste operazioni negli elenchi Intra diventa ordinariamente doppia (Intra 1 sexies e Intra 1 bis) come si evince dalle nuove istruzioni.

Una prima segnalazione, da imputare al periodo di spedizione, coinvolge la nuova Sezione 5 (Intra 1 sexies). Una seconda segnalazione riguarda, invece, il successivo trasferimento della proprietà e la conseguente fatturazione ai sensi dell’art.41 da gestire, anche ai fini statistici, con la Sezione Intra 1bis.

(AD/ms)


Centro Studi: prima indagine congiunturale 2022

Come avevamo anticipato a inizio novembre quest’anno Api Lecco Sondrio inizia una nuova attività, ovvero quella del Centro Studi, che nasce in collaborazione con Confapindustria Lombardia.

Nel corso dell’anno abbiamo in programma quattro indagini congiunturali e altrettante su focus dedicati a determinati argomenti di attualità.

Inviamo sotto il link per accedere al questionario online sulla prima indagine congiunturale, dedicata all’anno che si è appena concluso, che vi preghiamo di compilare entro martedì 18 gennaio 2022.

Le domande che seguono intendono indagare la dinamica dei principali indicatori congiunturali per la Tua attività: il questionario proposto, semplificato al fine di ottimizzarne i tempi di compilazione, è naturalmente anonimo e si può accedere anche da smartphone.

L’indagine congiunturale, da sempre volta a leggere nei numeri i successi e le difficoltà delle imprese associate, si presenta più corposa nella rilevazione di fine anno: rileva a consuntivo le dimensioni di rilievo della gestione trascorsa, ed intende misurare con brevissime domande, la vostra visione sul prossimo futuro.


PER COMPILARE IL QUESTIONARIO CLICCARE QUI

 
Ringraziamo anticipatamente per il tempo dedicato e sottolineiamo l’importanza della vostra compilazione.

(AM/am)


Note di variazione: chiarimenti dall’Agenzia delle Entrate

Per effetto dell’art. 26 del Dpr 633/1972, la variazione in diminuzione:

  1. può essere operata solo a fronte di una fattura emessa e regolarmente registrata;
  2. è limitata a specifiche situazioni;
  3. dev’essere operata entro precisi limiti temporali che, nel caso di errori e/o accordo delle parti, sono fissati in un anno dall’effettuazione dell’operazione imponibile.

Lo ha confermato l’Agenzia delle Entrate con la risposta all’istanza di interpello 17 dicembre 2021, n. 832.

Le note di credito (cioè le note di variazione in diminuzione dell’imponibile o dell’Iva), diversamente dalle note di debito, sono facoltative e possono essere emesse senza limiti temporali, invece, in caso di:

  • dichiarazione di nullità, annullamento, o rescissione del contratto;
  • risoluzione, recesso, revoca del contratto;
  • obbligo derivante da precise disposizioni di legge (ad esempio, ritiro dal mercato di un prodotto difettoso);
  • successiva applicazione di sconti o abbuoni, se previsti nel contratto originario;
  • mancato pagamento parziale ovvero totale del credito a causa di procedure concorsuali o esecutive rimaste infruttuose;
  • errori nella fatturazione quali, ad esempio:
    a. erroneo assoggettamento di operazioni ad Iva con aliquota ordinaria anziché agevolata (del 4 oppure del 10 per cento);

b. erroneo assoggettamento ad Iva di un’operazione esclusa; – concessione di sconti oppure di abbuoni non previsti contrattualmente (Risoluzione 29 marzo 1991, n. 561299).

Con la circolare 17 gennaio 2018, n. 1/E, fu affermato che, per quanto concerne le note di variazione in diminuzione, la nuova disciplina, contenuta nel Dl. 24 aprile 2017, n. 50, si applica alle note di variazione emesse dal 1° gennaio 2017, sempreché i relativi presupposti si siano verificati a decorrere dalla medesima data.

(MF/ms)


Consorzio Adda Energia: rincari energia e gas. Rassegna stampa

Gli articoli pubblicati dopo l’allarme lanciato dal nostro Consorzio Adda Energia riguardo all’aumento dei prezzi di energia e gas per le imprese. 

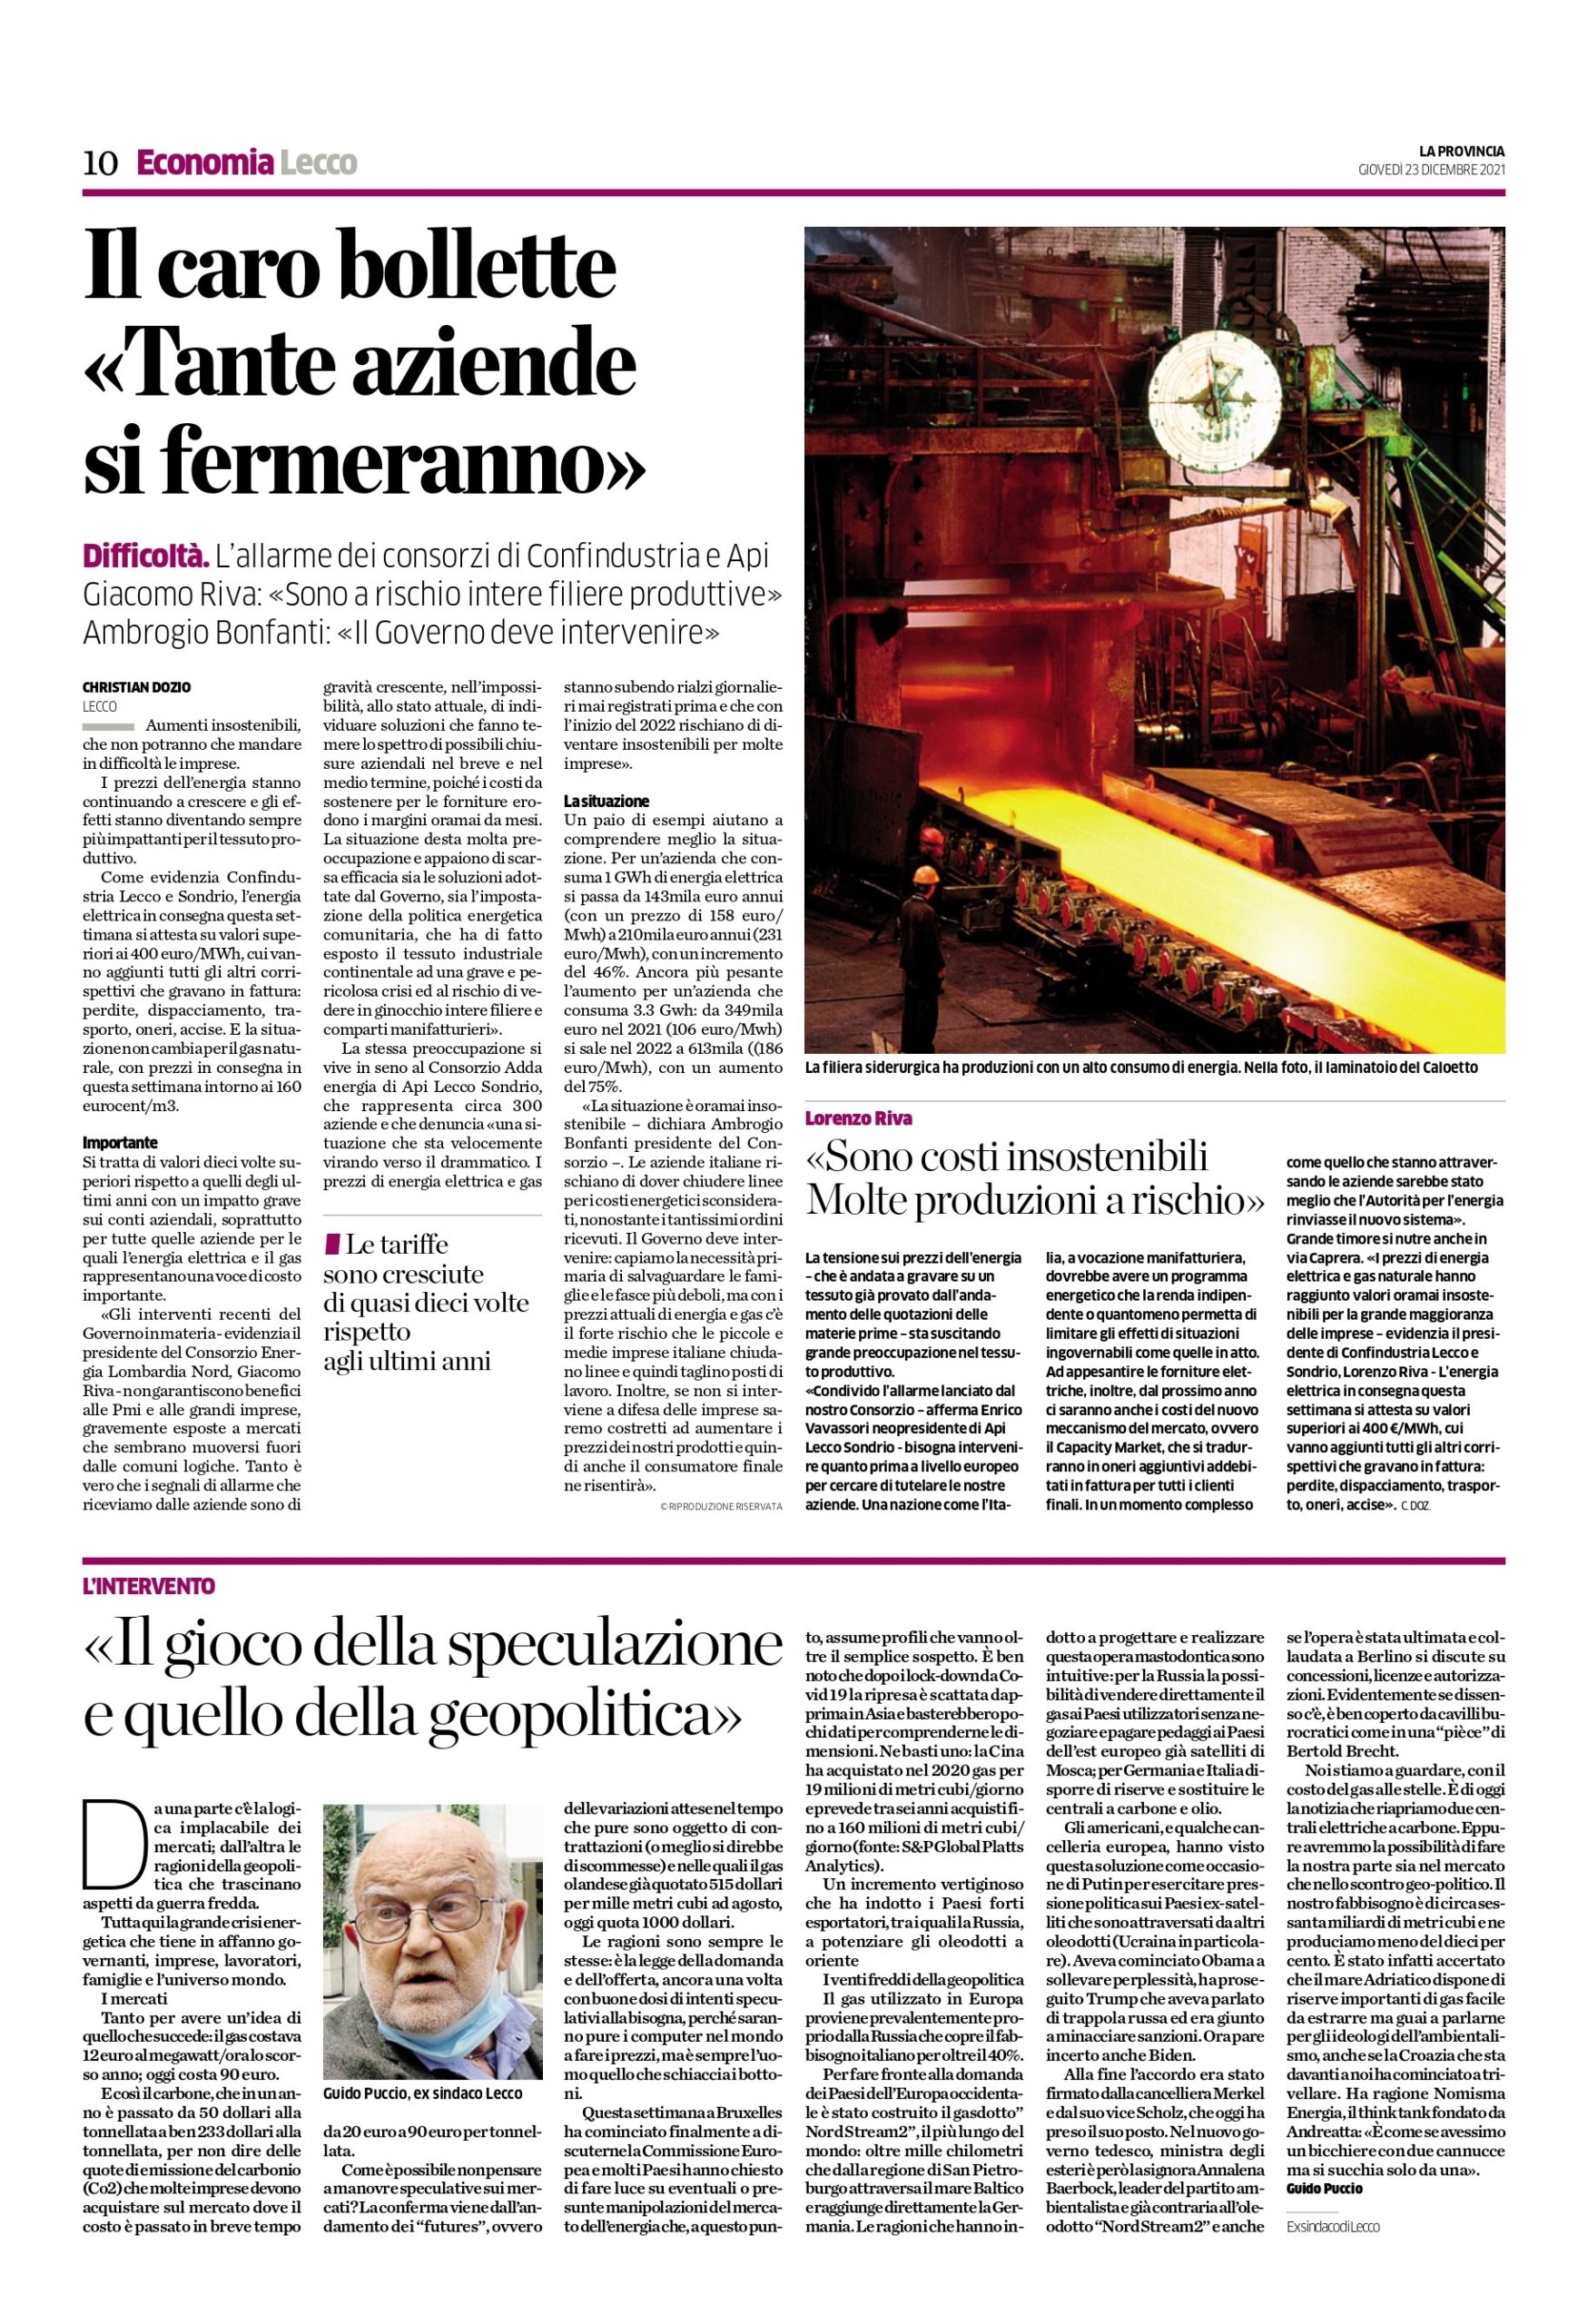
La Provincia (in allegato): Il caro bollette: “Tante aziende si fermeranno”

Lecconotizie: “Per le aziende da gennaio aumenti di energia elettrica e gas fino al 75%”
 
Lecco Today: Aumenti energia elettrica e gas: “Situazione drammatica a inizio 2022. Rischio stop per le aziende”
 
Lecco FM: Gas ed energia alle stelle, bollette quasi raddoppiate
 
Tele Unica:  Rincari gas e luce, imprese in allarme
 
Prima Lecco: Aumenti costo energia: situazione drammatica, aziende a rischio stop
 
Il Giorno Lecco: Stangata sotto l’albero “Imprese a rischio”


Api Lecco Sondrio: chiusura uffici per festività natalizie

Informiamo le Aziende Associate che i nostri uffici rimarranno chiusi per le festività natalizie dal 24 dicembre 2021 al 2 gennaio 2022. 

Riprenderemo l'attività lunedì 3 gennaio 2022.

Auguriamo un sereno Natale e un felice Anno Nuovo.

(MP/am)


Cessione a San Marino: anche per le fatture cartacee cambia l’obbligo di indicare i dati nei modelli Intra

In relazione agli scambi con la Repubblica di San Marino, è venuto meno l’obbligo di indicare nei modelli Intra 1bis e Intra 1ter le informazioni riferite alla cessione di beni, anche laddove il soggetto obbligato emetta fattura in formato cartaceo: lo ha precisato l’Agenzia delle Accise, Dogane e Monopoli con un avviso pubblicato sul proprio sito.

Al riguardo si ricorda quanto segue:

  1. per effetto dell’art. 12 del decreto “Crescita” (Dl. n. 34/2019, convertito con modifiche dalla L. n. 58/2019), gli adempimenti relativi ai rapporti di scambio con la Repubblica di San Marino devono essere effettuati in via elettronica secondo modalità stabilite con apposito decreto ministeriale;
  2. tale norma è stata attuata con il Dm. 21 giugno 2021, entrato in vigore il 1° ottobre 2021 in sostituzione del Dm. 24 dicembre 1993;
  3. successivamente sono stati emanati i Provvedimenti del Direttore dell’Agenzia delle Entrate n. 2021/211273 e n. 2021/0248717.
Si ricorda che il richiamato Dm. 21 giugno 2021, stabilisce in particolare quanto segue:
  • sono non imponibili ai sensi degli artt. 8 e 9 del Dpr. n. 633/1972 le cessioni effettuate mediante trasporto o consegna dei beni nel territorio della Repubblica di San Marino, e i servizi connessi, da parte dei soggetti passivi Iva residenti, stabiliti o identificati in Italia, nei confronti di operatori economici che abbiano comunicato il numero di identificazione agli stessi attribuito dalla Repubblica di San Marino;
  • fatte salve talune eccezioni indicate dalla norma, è assimilato alle cessioni l’invio di beni nel territorio della Repubblica di San Marino, mediante trasporto o spedizione a cura del soggetto passivo in Italia o da terzi per suo conto;
  • in relazione alle cessioni di beni effettuate nell’ambito degli scambi tra Italia e San Marino (ex art. 71 del Dpr. n. 633/1972), dal 1° luglio 2022 dovrà essere emessa fattura elettronica attraverso il Sistema di interscambio;
  • gli operatori economici residenti, stabiliti o identificati in Italia, che per le cessioni di beni spediti o trasportati nella Repubblica di San Marino non sono obbligati ad emettere fattura elettronica, possono emettere alternativamente la fattura elettronica o cartacea;
  • è posto in capo al cessionario italiano che non abbia ricevuto fattura, o abbia ricevuto una fattura irregolare, l’obbligo di emettere la fattura stessa o provvedere alla sua regolarizzazione, nei termini di cui all’art. 6, comma 9-bis, del D.lgs. 18 dicembre 1997, n. 471;
  • sono soggette ad Iva anche le cessioni di beni effettuate nei confronti di soggetti sammarinesi non operanti nell’esercizio di imprese, arti o professioni, mentre sono soggette ad imposta nella Repubblica di San Marino le cessioni di beni effettuate nei confronti di soggetti italiani non operanti nell’esercizio di imprese, arti o professioni.
(MF/ms)


Credito beni strumentali 4.0: adempimenti di fine anno

Con l’approssimarsi della fine del 2021 occorre porre attenzione agli adempimenti richiesti per fruire del credito d’imposta per i beni strumentali 4.0.

Quest’anno l’agevolazione ha riscosso molto interesse tra gli operatori, vista anche la misura rafforzata vigente nel 2021.

Alle imprese che effettuano investimenti in beni strumentali nuovi 4.0 (indicati nell’allegato A annesso alla L. 232/2016), a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021, spetta un credito d’imposta nella misura:

  • del 50 per cento del costo, per la quota di investimenti fino a 2,5 milioni di euro,
  • del 30 per cento del costo, per la quota di investimenti superiori a 2,5 milioni e fino a 10 milioni di euro e
  • del 10 per cento del costo, per la quota di investimenti superiori a 10 milioni di euro e fino al limite massimo di costi complessivamente ammissibili pari a 20 milioni di euro.
Dal prossimo anno il credito d’imposta per i beni strumentali 4.0 verrà ridotto dal 50 al 40 per cento per gli investimenti fino a 2,5 milioni di euro, dal 30 al 20 per cento per la quota di investimenti superiori a 2,5 milioni e fino a 10 milioni di euro, restando nella misura del 10 per cento del costo, per la quota di investimenti superiori a 10 milioni di euro e fino al limite massimo di costi complessivamente ammissibili pari a 20 milioni di euro.

Secondo quanto previsto nella DDL Bilancio 2022 si assisterà al dimezzamento della misura di favore per gli anni 2023, 2024 e 2025.

A causa dei ritardi nella catena degli approvvigionamenti molte imprese hanno dovuto accettare, loro malgrado, la consegna del macchinario/impianto nel 2022.

In presenza di un ordine formalizzato nel 2021, è possibile mantenere il credito nella misura rafforzata sopra richiamata (es. al 50 per cento), pagando un acconto al fornitore di almeno il 20 per cento entro il 31 dicembre 2021, a condizione che la consegna del bene avvenga entro il 30 giugno 2022.

Infatti, in base all’articolo 1, comma 1056, L. 178/2020, l’investimento può essere effettuato entro il 30 giugno 2022, a condizione che entro la data del 31 dicembre 2021 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20 per cento del costo di acquisizione.

Analoghe conclusioni valgono per gli investimenti effettuati mediante contratti di locazione finanziaria.

In tal caso, si assume il costo sostenuto dal locatore per l’acquisto dei beni e per usufruire dell’estensione temporale al 30 giugno 2022 (consegna del bene al locatario o esito positivo del collaudo) è necessario che entro il 31 dicembre 2021:

  • entrambe le parti abbiano sottoscritto il relativo contratto di leasing e
  • sia avvenuto il pagamento di un maxicanone in misura almeno pari al 20 per cento della quota capitale complessivamente dovuta al locatore.
Per i beni tecnologicamente avanzati rientranti nel piano Industria 4.0 (materiali e immateriali), le imprese sono tenute inoltre a produrre una perizia asseverata rilasciata da un ingegnere o da un perito industriale iscritti nei rispettivi albi professionali o un attestato di conformità rilasciato da un ente di certificazione accreditato, da cui risulti che i beni possiedono caratteristiche tecniche tali da includerli negli elenchi di cui agli allegati e B annessi alla L. 232/2016, e sono interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.

Per i beni di costo unitario di acquisizione non superiore a 300.000 euro, l’onere documentale di cui sopra può essere adempiuto attraverso una dichiarazione resa dal legale rappresentante ai sensi del testo unico delle disposizioni legislative e regolamentari in materia di documentazione amministrativa, di cui al Dpr. 445/2000.

L’acquisizione della perizia tecnica giurata (o dell’attestato di conformità) o, nel caso in cui sia ammessa, della dichiarazione del legale rappresentante della società (o del titolare dell’impresa) deve avvenire entro il termine di chiusura del periodo d’imposta a partire dal quale si intende avvalersi dell’agevolazione.

Tuttavia, come chiarito dalla Circolare Mise 15 dicembre 2017, n. 547750, nel caso in cui l’acquisizione della perizia giurata o dell’attestato di conformità o dell’autocertificazione avvenga in un periodo d’imposta successivo a quello di entrata in funzione dei beni, l’impresa beneficiaria ha comunque diritto al credito d’imposta in misura rafforzata, ma dovrà aspettare il 2022 per fruirne in misura “piena” (fattispecie che ricorda l’ipotesi di tardiva interconnessione).

Da ultimo, in tema di adempimenti formali che non incidono sulla fruizione del beneficio, segnaliamo la comunicazione al Mise. Con riferimento agli investimenti effettuati nel 2020, ossia ricadenti nell’ambito di applicazione della disciplina di cui all’articolo 1, commi 189 e 190, L. 160/2019, il modello di comunicazione va trasmesso entro la data del 31 dicembre 2021 via PEC.

Con riferimento invece agli investimenti ricadenti nell’ambito di applicazione della disciplina 2021, di cui all’articolo 1, commi da 1056 a 1058, L. 178/2020, il modello di comunicazione va trasmesso entro la data di presentazione della dichiarazione dei redditi riferita a ciascun periodo d’imposta di effettuazione degli investimenti.

(MF/ms)


Dal 2022 sanzionati i soggetti che non consentono pagamenti tramite Pos

A partire dal 1° gennaio 2022, alla “mancata accettazione” di pagamenti, di qualsiasi importo, tramite carte di pagamento, anche da parte dei liberi professionisti, si applicherà la sanzione amministrativa di 30 euro aumentati del 4% del valore della transazione per la quale sia stata rifiutata l’accettazione del pagamento.

A prevederlo è un emendamento al Dl 152/2021 – con il quale sono state emanate disposizioni urgenti per l’attuazione del Piano nazionale di ripresa e resilienza (PNRR) – approvato dalla Commissione Bilancio della Camera nell’iter di conversione in legge, che prevede l’introduzione di un nuovo art. 19-bis rubricato “Sanzioni per la mancata accettazione di pagamenti effettuati con carte di debito e credito”.

A tal riguardo, si ricorda che, ai sensi dell’art. 15 comma 4 del Dl 179/2012 convertito, i soggetti che effettuano l’attività di vendita di prodotti e di prestazione di servizi, “anche professionali”, avrebbero da tempo dovuto accettare pagamenti effettuati attraverso “carte di debito e carte di credito” (inciso che sarà sostituito proprio dall’art. 19-bis comma 1 lett. a) del Dl 152/2021 dal seguente: “carte di pagamento, relativamente ad almeno una carta di debito e una carta di credito”); fatti salvi i casi di oggettiva impossibilità tecnica (e ferme le disposizioni antiriciclaggio del D.lgs. 231/2007).

Tale obbligo, tuttavia, non è a oggi assistito da alcuna sanzione, dal momento che, in primo luogo, il Consiglio di Stato aveva espresso parere contrario (parere n. 1446/2018) allo schema di Dm che era stato predisposto in attuazione dell’art. 15 comma 5 del Dl 179/2012 convertito, e che avrebbe dovuto disciplinare le modalità, i termini e l’importo delle sanzioni amministrative pecuniarie (in base a tale disposizione, infatti, “con uno o più decreti del Ministro dello sviluppo economico, di concerto con il Ministro dell’economia e delle finanze, sentita la Banca d’Italia, vengono disciplinati le modalità, i termini e l’importo delle sanzioni amministrative pecuniarie, anche in relazione ai soggetti interessati, di attuazione della disposizione di cui al comma 4 anche con riferimento alle fattispecie costituenti illecito e alle relative sanzioni pecuniarie amministrative”).

L’art. 23 del Dl 124/2019 (c.d. “collegato alla legge di bilancio 2020”), peraltro, aveva previsto una soluzione sanzionatoria identica a quella ora riproposta che avrebbe dovuto divenire operativa a decorrere dal 1° luglio 2020. Questa disposizione era stata però poi soppressa in sede di conversione in legge.

La condotta sanzionata, comunque, non è quella di non munirsi di un POS (Point of Sale) per consentire il pagamento elettronico, ma la mancata accettazione di tale pagamento. Rispetto a essa, l’aumento del 4% del valore della transazione per la quale sia stata rifiutata l’accettazione del pagamento, rispetto alla sanzione fissa di 30 euro, è teso ad assicurare adeguata proporzionalità rispetto all’entità degli importi da pagare.

Si precisa, altresì, che per le sanzioni relative alle violazioni in questione trovano applicazione le procedure e i termini previsti dalla L. 689/1981; è espressamente esclusa, però, l’applicazione del pagamento in misura ridotta di cui all’art. 16 della L. 689/1981. All’accertamento delle violazioni sono chiamati a provvedere gli ufficiali e gli agenti di polizia giudiziaria, nonché gli organi che, ai sensi dell’art. 13 comma 1 della L. 689/1981, sono addetti al controllo sull’osservanza delle disposizioni per la cui violazione è prevista la sanzione amministrativa del pagamento di una somma di denaro.

L’autorità competente a ricevere il rapporto relativo alle violazioni in questione è il Prefetto del territorio nel quale le stesse hanno avuto luogo.

Per l’uso di contanti, invece, da gennaio scatterà la soglia di 1.000 euro

In tema di pagamenti, inoltre, occorre tenere presente che, a partire dal prossimo 1° gennaio sarà anche operativo il nuovo limite di 999,99 euro (soglia di 1.000 euro) per i trasferimenti a qualsiasi titolo tra soggetti diversi di denaro contante. Si ricorda che l’art. 49 comma 3-bis del Dlgs. 231/2007 – come inserito dall’art. 18 comma 1 lett. a) del Dl 124/2019 convertito (c.d. Dl “fiscale”) – rispetto al limite al tempo previsto di 2.999,99 euro ha disposto un passaggio intermedio, che ha avuto inizio il 1° luglio 2020 e che si concluderà con la fine dell’anno, con il limite all’utilizzo del denaro contante fissato a 1.999,99 euro. Dall’inizio del 2022, invece, come detto, il limite sarà di 999,99 euro.

Si evidenzia, infine, che, in sede di conversione in legge del Dl 146/2021, il nuovo art. 5-quater, intervenendo sul citato art. 49 comma 3-bis del Dlgs. 231/2007, esclude la riduzione da 2.000 a 1.000 euro della soglia relativa all’utilizzo del contante per la negoziazione a pronti di mezzi di pagamento in valuta – attività svolta dai cambiavalute iscritti nel registro tenuto dall’Autorità prevista dall’art. 128-undecies del Dlgs. 385/1993 – ripristinando, a decorrere dal 1° gennaio 2022, quella dettata dal comma 3 del medesimo art. 49 del Dlgs. 231/2007 e pari a 3.000 euro.

(MF/ms)


Aumenti energia elettrica e gas: situazione drammatica a inizio 2022. Rischio stop per le aziende

Come Consorzio Adda Energia rappresentiamo circa 300 aziende del nostro territorio e ci sentiamo in questo momento di denunciare una situazione che travalica la preoccupazione e sta velocemente virando verso il drammatico se quanto prima non si inverte la rotta.
I prezzi di energia elettrica e gas stanno subendo rialzi giornalieri mai registrati prima e che con l’inizio del 2022 rischiano di diventare insostenibili per molte imprese.
Con riferimento all’energia elettrica facciamo due esempi, con i valori di oggi sul mercato, per far comprendere la gravità della situazione:

Esempio 1: azienda media non energivora che consuma 1 GWh di energia elettrica (giga watt ora). Nel 2021 ha pagato 158 €/MWh per un totale annuo di 143.000 euro di spesa per l’energia elettrica. Nel 2022 pagherà l’energia 231 €/MWh per un totale di 210.000 euro l’anno: è un incremento del 46%.

Esempio 2: azienda media energivora che consuma 3.3 GWh. Nel 2021 ha pagato l’energia 106 €/MWh per un totale annuo di 349.000 euro, nel 2022 pagherà 186 €/MWh per un totale annuo di 613.000 euro: è un aumento del 75%.

“La situazione è oramai insostenibile – dichiara Ambrogio Bonfanti presidente del Consorzio Adda Energia di Api Lecco Sondrio – le aziende italiane rischiano di dover chiudere linee per i costi energetici sconsiderati, nonostante i tantissimi ordini ricevuti. Le motivazioni che stanno dietro queste speculazioni non ci sono note, ma ne subiremo le conseguenze. Ora il Governo deve intervenire a tutela delle imprese, capiamo la necessità primaria di salvaguardare le famiglie e le fasce più deboli, ma con i prezzi attuali di energia e gas c’è il forte rischio che le piccole e medie imprese italiane chiudano linee e quindi taglino posti di lavoro. Inoltre, se non si interviene a difesa delle imprese saremo costretti ad aumentare i prezzi dei nostri prodotti e quindi anche il consumatore finale ne risentirà nei futuri acquisti, anche quelli di prima necessità”.
 
“Condivido l’allarme lanciato dal nostro Consorzio – spiega Enrico Vavassori presidente Api Lecco Sondrio -, è una situazione drammatica, bisogna intervenire quanto prima a livello europeo per cercare di tutelare le nostre aziende. Una nazione come l’Italia, a vocazione manifatturiera, dovrebbe avere un programma energetico che la renda indipendente o quantomeno permetta di limitare gli effetti di situazioni ingovernabili come quelle in atto. Ad appesantire le forniture elettriche, inoltre, dal prossimo anno ci saranno anche i costi del nuovo meccanismo del mercato, ovvero il Capacity Market, che si tradurranno in oneri aggiuntivi addebitati in fattura per tutti i clienti finali. In un momento complesso come quello che stanno attraversando le aziende sarebbe stato meglio che l’Autorità per l’energia rinviasse l’entrata in vigore del nuovo sistema”.

Anna Masciadri 
Ufficio Stampa
Api Lecco Sondrio 


Erogazioni pubbliche: obbligo informativo da adempiere entro il 31 dicembre 2021

La legge annuale per il mercato e la concorrenza Legge  n. 124/2017, ha introdotto l’obbligo per le imprese di indicare nella nota integrativa le informazioni relative a sovvenzioni, contributi, incarichi retribuiti e comunque vantaggi economici di qualunque genere ricevuti dalle pubbliche amministrazioni.

Per le imprese che non redigono la nota integrativa l’obbligo informativo deve essere assolto mediante pubblicazione delle medesime erogazioni e importi, su propri siti internet, secondo modalità liberamente accessibili al pubblico o, in mancanza di questi ultimi, sui portali digitali delle associazioni di categoria di appartenenza dell’impresa.

Premessa
L’art. 1, commi 125-129, della Legge 4 agosto 2017, n. 124, ha introdotto alcune misure in materia di trasparenza delle erogazioni di sovvenzioni pubbliche, con la finalità di prevenzione della corruzione, attraverso la previsione di numerosi obblighi di pubblicità delle decisioni e dell’organizzazione dei soggetti pubblici.
In proposito, si ricorda che tale disciplina è stata riformulata ad opera dell’art. 35, comma 1, Dl. 30 aprile 2019, n. 34, convertito, con modificazioni, dalla Legge 28 giugno 2019, n. 58.
L’intervento normativo di novella era stato adottato in ragione del fatto che la disciplina introdotta dalla citata Legge n. 124/2017 non aveva trovato ancora applicazione, a causa delle difficoltà interpretative delle relative disposizioni, che non specificavano in maniera chiara le differenti modalità di adempimento in capo alle seguenti categorie di soggetti.

Tali obblighi di trasparenza sono stati introdotti a decorrere dall’esercizio finanziario 2018 a carico di associazioni e imprese e consistono nella pubblicazione entro il 30 giugno di ogni anno delle informazioni relative a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria ricevute da pubbliche amministrazioni nell’esercizio finanziario precedente.

Le norme citate obbligano, in primo luogo, le associazioni di protezione ambientale, le associazioni dei consumatori e degli utenti, le associazioni, le Onlus e fondazioni, nonché talune cooperative sociali, che svolgono attività a favore degli stranieri e imprese, di pubblicare nei propri siti Internet o analoghi portali digitali, entro il 30 giugno di ogni anno, le erogazioni effettuate dalle PA, di cui all’art. 1, comma 2, del D.lgs. 30 marzo 2001, n. 165 e dai soggetti di cui all’art. 2-bis del D.lgs. 14 marzo 2013, n. 33, e percepite nell’esercizio finanziario precedente.
Per le imprese, ugualmente destinatarie dell’obbligo di pubblicazione delle informazioni, è poi prevista una specifica disciplina circa tempi e modalità per l’espletamento di tale obbligo.
In particolare, i soggetti tenuti alla redazione della nota integrativa, sono obbligati a pubblicare nelle note integrative del bilancio di esercizio e dell’eventuale bilancio consolidato, gli importi e le informazioni relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati dai citati soggetti.
Con riferimento, invece, ai soggetti che redigono il bilancio in forma abbreviata, ai sensi dell’art. 2435-bis c.c. e ai soggetti comunque non tenuti alla redazione della nota integrativa, ossia piccoli imprenditori, società di persone soggette a obblighi semplificati e microimprese, la norma prevede che essi assolvano l’obbligo di pubblicazione, analogamente a quanto previsto per Onlus, associazioni e fondazioni, mediante pubblicazione delle medesime informazioni e importi, entro il 30 giugno di ogni anno, su propri siti Internet, secondo modalità liberamente accessibili al pubblico o, in mancanza di questi ultimi, sui portali digitali delle associazioni di categoria di appartenenza dell’impresa.
Al fine di evitare la divulgazione di informazioni non rilevanti, l’obbligo di pubblicazione non si applica ove l’importo monetario di sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria effettivamente erogati al soggetto beneficiario sia inferiore a 10.000 euro.
Il comma 125-ter del citato art. 1, ha introdotto, a partire dal 1° gennaio 2020, una sanzione amministrativa pecuniaria a carico di coloro che violano l’obbligo di pubblicazione.
Tali soggetti sono chiamati a pagare una sanzione pari all’uno per cento degli importi ricevuti con un importo minimo di 2.000 euro.
Si introduce, altresì, la sanzione amministrativa accessoria dell’adempimento degli obblighi di pubblicazione: si osserva che la sanzione accessoria viene fatta coincidere con la violazione dell’obbligo da cui deriva la sanzione principale.
In base alla Legge n. 689/1981, le sanzioni amministrative accessorie non sono applicabili fino a che è pendente il giudizio di opposizione.
Qualora il trasgressore dell’obbligo di pubblicazione non proceda alla pubblicazione stessa nonché al pagamento della sanzione amministrativa pecuniaria entro novanta giorni dalla contestazione, si applica la sanzione della restituzione integrale delle somme.
Infine, si segnala che la sanzione amministrativa è irrogata dalle stesse pubbliche amministrazioni eroganti il contributo oppure, se i contributi sono erogati da enti privati (ex art. 2-bis del D.lgs. n. 33/2013), dalle amministrazioni vigilanti o competenti per materia.

La disposizione dunque demanda alle amministrazioni eroganti l’onere di verificare l’adempimento degli obblighi di pubblicazione, verificando a seconda dei casi i siti internet e i documenti di bilancio. Per l’accertamento, la contestazione e l’applicazione della sanzione amministrativa si rinvia, in quanto compatibile, alla Legge n. 689/1981.

Il Decreto n. 52/ 2021
L’art. 11-sexiesdecies del Dl. 22 aprile 2021, n. 52, recante “Misure urgenti per la graduale ripresa delle attività economiche e sociali nel rispetto delle esigenze di contenimento della diffusione dell’epidemia da COVID-19”, convertito dalla Legge 17 giugno 2021, n. 87, è intervenuto sul comma 125-ter.
Tale disposizione, come già anticipato, prevede che, a partire dal 1° gennaio 2020, l’inosservanza degli obblighi informativi in materia di sovvenzioni pubbliche, comporta l’applicazione di una sanzione amministrativa pecuniaria a carico di coloro che violano l’obbligo di pubblicazione pari all’uno per cento degli importi ricevuti con un importo minimo di 2.000 euro, nonché la sanzione amministrativa accessoria dell’adempimento degli obblighi di pubblicazione.
La novella dispone che il termine a decorrere dal quale possono essere applicate le sanzioni “per l’anno 2021” sia “prorogato” al 1° gennaio 2022.
Osservazioni
La mancanza di una proroga con riguardo ai suddetti adempimenti pubblicitari, comporta che le imprese interessate devono procedere alla pubblicazione delle informazioni attinenti agli importi relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, percepiti nell’anno 2020, entro il 31 dicembre 2021.
Infatti, non si può fare a meno di evidenziare che, la norma contenuta nel Decreto n. 52/202, porta solo allo slittamento dell’applicazione delle sanzioni a partire dal 1° gennaio 2022, in caso di violazione della normativa in argomento, mentre rimane il problema degli adempimenti pubblicitari, specie per i soggetti che non redigono la nota integrativa.
Costoro hanno l’obbligo di dotarsi di propri siti Internet, secondo modalità liberamente accessibili al pubblico o, in mancanza di questi ultimi, di “sfruttare” portali digitali delle associazioni di categoria di appartenenza dell’impresa.

Le società che redigono la nota integrativa, nel caso in cui sia già avvenuto il deposito del bilancio 2020 nel Registro delle imprese, dovrebbero provvedere a rettificare il documento, inserendo le erogazioni ricevute, per poi depositarlo di nuovo.

Infatti, per questi soggetti, come stabilito dal comma 125-bis, l’unico documento dove indicare le sovvenzioni e/o i contributi, è la nota integrativa.
Da ultimo, un aspetto che non deve essere trascurato attiene al fatto che la normativa stabilisce che sussiste l’obbligo dell’adempimento pubblicitario per gli importi relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria.

Si ritiene che non dovrebbero essere indicati gli aiuti Covid-19 percepiti dalle imprese a determinate condizioni né gli aiuti de minimis e quelli già registrati nel Registro nazionale degli aiuti di Stato (RNA).

Il condizionale è d’obbligo visto che la normativa non brilla per chiarezza, per cui i dubbi emergono continuamente e forse è il caso di intervenire con qualche chiarimento ufficiale.

(MF/ms)