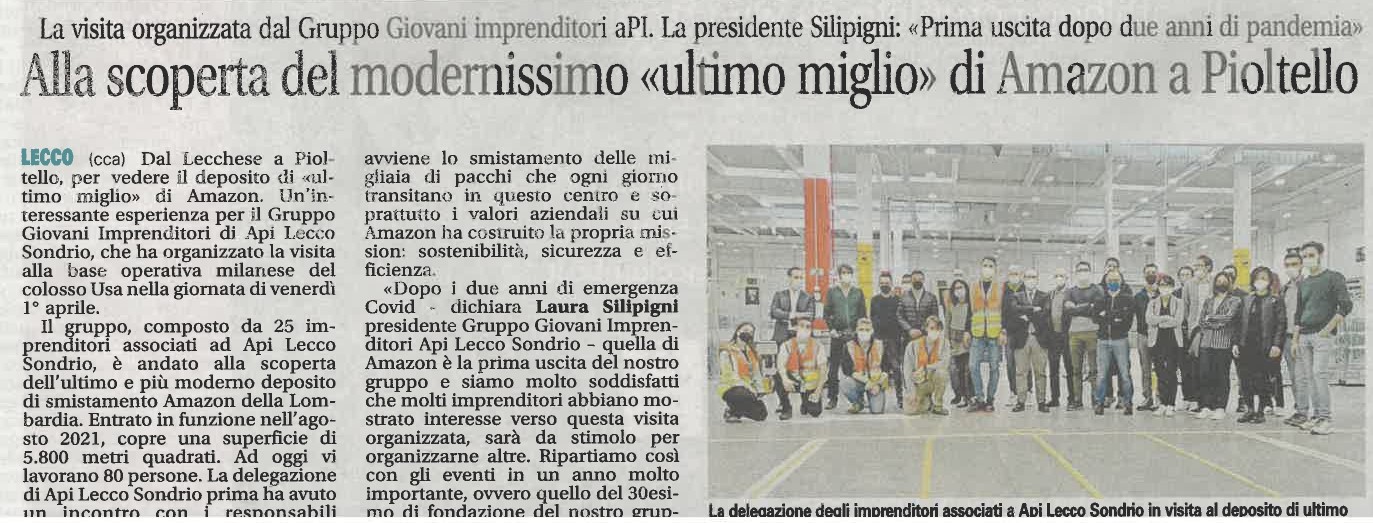
Alla scoperta dell’ultimo modernissimo “ultimo miglio” di Amazon a Pioltello
Il Giornale di Lecco dell’11 aprile 2022, articolo sulla visita organizzata fatta dal nostro Gruppo Giovani.
Il Giornale di Lecco dell’11 aprile 2022, articolo sulla visita organizzata fatta dal nostro Gruppo Giovani.
Per effetto di tale intervento normativo, il tax credit trova applicazione, con le percentuali previste per il 2021, in relazione a tutti gli investimenti ultimati entro il 2022, ferma restando la condizione che, entro il 31 dicembre 2021, l’ordine sia stato accettato dal fornitore e sia stato pagato almeno il 20% del costo di acquisizione. La novità interessa sia i beni materiali e immateriali “ordinari” sia quelli materiali funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello “Industria 4.0”.
In sostanza, quindi, con il Milleproroghe il legislatore ha sancito lo slittamento di sei mesi (dal 30 giugno 2022 al 31 dicembre 2022), del termine per portare a compimento le operazioni agevolabili correttamente avviate entro la fine del 2021.
Tale slittamento risponde all’esigenza di tener conto delle difficoltà incontrate dalle imprese per effetto del perdurare della pandemia da Covid-19, soprattutto con riguardo alla capacità delle aziende produttrici dei beni di evadere tempestivamente gli ordini ricevuti.
Il ricordato articolo 3-quater interviene sui commi 1054 e 1056, dell’articolo 1 L. 178/2020 (Legge di bilancio 2021). A tal proposito si ricorda che il comma 1054, nell’ambito della disciplina del credito d’imposta per i beni strumentali nuovi, riconosce l’agevolazione nella misura del 10% del costo sostenuto alle imprese che effettuano investimenti:
Per effetto della modifica introdotta con il Dl. 228/2021 si dispone lo slittamento dal 30 giugno 2022 al 31 dicembre 2022 del termine entro cui completare gli investimenti agevolabili.
Ai fini dell’ammissione all’agevolazione resta ferma in ogni caso la condizione che il relativo ordine, alla data del 31 dicembre 2021, risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura pari almeno al 20% del costo di acquisizione.
Analogo intervento modificativo viene effettuato sul comma 1056 della L. 178/2020. Tale comma riconosce il tax credit in relazione agli investimenti aventi a oggetto beni ricompresi nell’Allegato A alla L. 232/2016, ovvero i beni materiali funzionali alla trasformazione tecnologica e digitale delle imprese secondo il modello Industria 4.0.
Nella versione previgente gli investimenti agevolabili erano quelli effettuati a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021, ovvero entro il 30 giugno 2022, a condizione che entro la data del 31 dicembre 2021 il relativo ordine risultasse accettato dal venditore e fosse avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.
Per effetto della modifica introdotta con il Decreto Milleproroghe si dispone lo slittamento dal 30 giugno 2022 al 31 dicembre 2022 del termine entro cui completare gli investimenti agevolabili, ferma restando, anche in questa ipotesi, la condizione che il relativo ordine, alla data del 31 dicembre 2021, risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura pari almeno al 20% del costo di acquisizione.
Si ricorda che nell’ipotesi disciplinata dal comma 1056 il credito d’imposta è riconosciuto:
Ai sensi dell’art. 1 comma 72 della legge di bilancio 2022 (L. 234/2021), è stato incrementato a 2 milioni di euro il limite annuo cumulativo di crediti compensabili nel modello F24 ovvero rimborsabili sul conto fiscale con la procedura “semplificata”.
Con tale intervento normativo, è stato messo a regime il limite che era già stato previsto, in via temporanea, per il solo anno 2021 (art. 22 del Dl 73/2021). Per l’anno 2020, invece, il previgente limite di 700.000 euro era già stato innalzato a un milione di euro (art. 147 del Dl 34/2020).
Il nuovo ammontare di 2 milioni di euro vale sia per la compensazione del credito IVA annuale relativo al 2021, sia per i crediti IVA trimestrali maturati nel corso del 2022.
Per questa ragione è stato, dunque, necessario aggiornare le istruzioni alla compilazione del modello TR (approvato, da ultimo, con provv. Agenzia delle Entrate n. 144055/2020), il quale resta immutato nella sua struttura.
Il termine per la presentazione del modello per l’utilizzo dell’eccedenza detraibile relativa al primo trimestre 2022 è il 2 maggio 2022, vale a dire il primo giorno feriale successivo alla scadenza ordinaria (che sarebbe il 30 aprile), a norma dell’art. 8 del Dpr 542/99 e dell’art. 7 comma 1 lett. h) del Dl 70/2011. Il modello può essere presentato a partire dal 1° aprile 2022.
In relazione al secondo trimestre 2022, il modello IVA TR potrà essere presentato al più tardi entro il 22 agosto 2022: il termine ordinario sarebbe rinviato al 1° agosto, in quanto il 31 luglio è domenica, ma si potrebbe beneficiare dell’ulteriore rinvio dei termini in scadenza tra il 1° e il 20 agosto ai sensi dell’art. 37 comma 11-bis del Dl 223/2006.
In precedenza, proprio per tenere conto del più elevato limite di compensazione dei crediti IVA, anche il modello di dichiarazione IVA era stato aggiornato, in via analoga. In particolare, era stato eliminato il campo 6 del rigo VX4, che doveva essere barrato dai subappaltatori edili per attestare il possesso dei requisiti che consentivano di beneficiare del maggior ammontare (è stato assorbito, infatti, il limite derogatorio di un milione di euro previsto per gli anzidetti subappaltatori).
Con l’occasione del recente aggiornamento del modello TR, si segnalano le precedenti modifiche che sono state apportate nel corso del 2021, per tenere conto delle novità normative riferite alle percentuali di compensazione di taluni prodotti agricoli.
Il primo aggiornamento era stato effettuato per considerare le nuove percentuali di compensazione, per il legno e la legna da ardere, innalzate dal 6% al 6,4%, secondo quanto previsto dal Dm 5 febbraio 2021.
Il Dm 19 dicembre 2021 ha esteso retroattivamente l’applicazione alle cessioni dell’anno 2021. Per il 2022, tuttavia, l’aliquota del 6,4% non risulta ufficialmente essere stata prorogata.
Il secondo aggiornamento al modello, avvenuto nel corso del 2021, era dovuto all’introduzione della nuova percentuale, pari al 9,5%, per le cessioni di animali della specie bovina e suina, ai sensi dell’art. 68 comma 1 del Dl 73/2021 (negli anni precedenti, la percentuale era fissata, rispettivamente, al 7,65% e al 7,95%).
A tal fine, sono stati inseriti i nuovi righi “TA11A” (riservato alle operazioni attive) e “TB11A” (dedicato alle operazioni passive).
La percentuale del 9,5% è stata, quindi, prorogata anche per il 2022 a norma dell’art. 1 comma 527 della L. 234/2021.
Visto di conformità escluso sotto i 30.000 euro
In merito alle condizioni per la certificazione del credito maturato, non sono richieste formalità ulteriori rispetto alla presentazione del modello, qualora il predetto credito IVA sia di importo inferiore a 30.000 euro.
Per le eccedenze di IVA detraibile di ammontare superiore a 30.000 euro è, invece, richiesta l’apposizione sul modello del visto di conformità (o della sottoscrizione alternativa da parte dell’organo di revisione contabile) oltre che il rilascio di dichiarazione sostitutiva di atto notorio del rispetto di determinati requisiti economico-patrimoniali.
Negli specifici casi disciplinati dall’art. 38-bis comma 4 del Dpr 633/72 è necessaria la prestazione di garanzia patrimoniale in favore dell’Amministrazione finanziaria.
L’esonero dall’apposizione del visto di conformità, ovvero dalla prestazione della garanzia, per il modello TR riferito al primo trimestre 2022, spetta inoltre per i crediti IVA non superiori a 5.000 euro, in favore dei soggetti passivi il cui livello di affidabilità ISA è:
(MF/ms)
(MF/ms)
Cliccando qui è possibile leggere il decreto completo relativo a questa inizia del Ministero dello Sviluppo economico.
(MP/am)
Restiamo comunque a disposizione per eventuali chiarimenti dovessero necessitare.
(RP/rp)
Con apposita nota stampa, Sogei S.p.A. (partner tecnologico dell’Agenzia delle entrate) ha tuttavia comunicato che non sono stati in alcun modo persi né alterati dati e informazioni.
L’Agenzia delle entrate, alla luce delle criticità appena richiamate ha quindi emanato, nella giornata di venerdì 1° aprile, un provvedimento di irregolare funzionamento degli uffici (provvedimento prot. n. 103772/2022), che è stato pubblicato sul sito della stessa Agenzia delle entrate quale forma di pubblicità legale idonea a sostituire la pubblicazione in Gazzetta Ufficiale.
Ai sensi dell’articolo 1 D.L. 498/1961, infatti, “Qualora gli uffici finanziari non siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale non riconducibili a disfunzioni organizzative dell’amministrazione finanziaria, i termini di prescrizione e di decadenza nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a favore dell’erario, scadenti durante il periodo di mancato o irregolare funzionamento, sono prorogati fino al decimo giorno successivo alla data in cui viene pubblicato nella Gazzetta Ufficiale il decreto di cui all’articolo 3”.
Tutti gli adempimenti in scadenza lo scorso 30 e 31 marzo risultano quindi prorogati all’11 aprile.
Si pensi, a mero titolo di esempio, agli obblighi di trasmissione telematica delle fatture elettroniche, alla presentazione del modello Eas, del modello Intra-12, alla trasmissione della dichiarazione e al versamento dell’Iva mensile per gli aderenti al regime Ioss, nonchè alla dichiarazione dei redditi per le società con periodo d’imposta fino al 30.04.2021.
Specifiche precisazioni sono state invece fornite con riferimento alle comunicazioni di opzione per i bonus edilizi.
Come noto, infatti, i cessionari del credito e i fornitori che hanno praticato lo sconto in fattura possono utilizzare il credito d’imposta a decorrere dal giorno 10 del mese successivo a quello della corretta ricezione dell’apposita comunicazione da trasmettere all’Agenzia delle entrate.
Il “blocco” dei sistemi che ha interessato gli ultimi giorni del mese di marzo avrebbe potuto pertanto comportare uno slittamento nella possibilità di fruire del credito d’imposta di ben un mese, con possibilità di utilizzo del credito oggetto di comunicazione nel mese di aprile solo dal 10 maggio.
Per tale motivo, con il richiamato provvedimento prot. n. 103772/2022, di venerdì scorso, è stato precisato che i crediti emergenti dalle comunicazioni delle opzioni per la cessione del credito e lo sconto in fattura relative ai bonus edilizi, inviate entro il 5 aprile 2022, saranno comunque caricati entro il 10 aprile 2022 sulla Piattaforma cessione crediti, a disposizione dei fornitori che hanno praticato gli sconti e dei cessionari, al pari dei crediti emergenti dalle comunicazioni inviate entro il 31 marzo 2022.
In altre parole, per poter fruire del credito d’imposta dal 10 aprile, sarà possibile trasmettere la comunicazione fino al 5 aprile.
(MF/ms)
La semplificazione procedurale in materia di previdimazione dei certificati di circolazione (più volte prorogata, in ultimo dalla circolare 44/D/2021 fino al 31 marzo 2022) si è conclusa, in quanto ritenuta non più attuale rispetto al mutato quadro normativo.
I certificati di circolazione sono utilizzati in ambito doganale per dichiarare l’origine preferenziale delle merci e poter beneficiare delle agevolazioni tariffarie contenute in accordi preferenziali fra UE e paesi terzi e delle misure tariffarie concesse unilateralmente dalla stessa UE nei confronti di taluni paesi o territori in via di sviluppo.
Per quanto concerne le dichiarazioni doganali di esportazione verso paesi accordisti per i quali è previsto un reciproco trattamento preferenziale, i protocolli origine allegati agli accordi prevedono che il rilascio dei predetti certificati comprovanti l’origine sia effettuato dai competenti uffici territoriali, su apposita richiesta formulata dal soggetto esportatore, o da un suo rappresentante.
La presentazione di specifica documentazione a titolo di prova dell’origine, ai fini della concessione del trattamento preferenziale, riguarda in particolare:
La richiesta di rilascio del certificato di circolazione, effettuata mediante l’inserimento nella casella 44 della dichiarazione di esportazione dell’apposito codice documento, comporta la piena assunzione di responsabilità in merito alla sussistenza dei presupposti e requisiti, previsti dai vigenti
Accordi, che conferiscono il carattere di origine preferenziale unionale o dello status unionale alle merci esportate. L’operatore economico (esportatore e/o il suo rappresentante), con l’utilizzo di uno dei codici previsti dall’articolo 3 della citata Determinazione Direttoriale, dichiara altresì sotto la sua responsabilità di essere in condizione di rendere immediatamente disponibili – in caso di richiesta dell’ufficio doganale in sede di controllo in linea o a posteriori – la cd. “dichiarazione dell’esportatore” e i documenti idonei a comprovare l’origine preferenziale unionale delle merci oggetto di esportazione.
La procedura “facilitata” si differenzia da quella ordinaria per il fatto che l’esportatore stampa il certificato su un formulario/modello tipografico in proprio possesso e che è stato in precedenza validato con timbro e firma dal competente Ufficio delle Dogane. L’accesso a tale procedura è riservato ai soggetti A.E.O. che siano titolari di autorizzazione a luogo approvato e che abbiano manifestato e dimostrato specifiche ed oggettive difficoltà operative anche correlate alla distanza dall’Ufficio delle Dogane di esportazione (a titolo esemplificativo, un tempo di percorrenza di oltre mezz’ora) oppure all’effettuazione delle operazioni di esportazione al di fuori dell’orario di operatività dell’Ufficio medesimo.
La procedura full digital, invece, può essere al momento utilizzata limitatamente al progetto denominato “EUR1 Full Digital” che, dal 1°marzo 2021, in via sperimentale, si applica per la richiesta ed il rilascio dei certificati di circolazione EUR.1 relativi ad operazioni di esportazione verso la Confederazione Svizzera, secondo le modalità declinate con circolare 13/2021. Attualmente sono in corso interlocuzioni con l’autorità doganale turca per una prossima completa digitalizzazione anche del certificato AT.R.
In alternativa ai certificati di circolazione, sia le vigenti disposizioni integrative unionali (articolo 75 e segg. Regolamento esecutivo UE 2447/2015) sia gli accordi preferenziali prevedono, quale prova dell’origine, la compilazione e l’emissione – da parte del soggetto esportatore – di una dichiarazione su fattura, o su altro documento commerciale, resa secondo il modello allegato allo specifico accordo.
La dichiarazione di origine preferenziale in fattura può essere compilata, a seconda delle disposizioni contenute negli accordi:
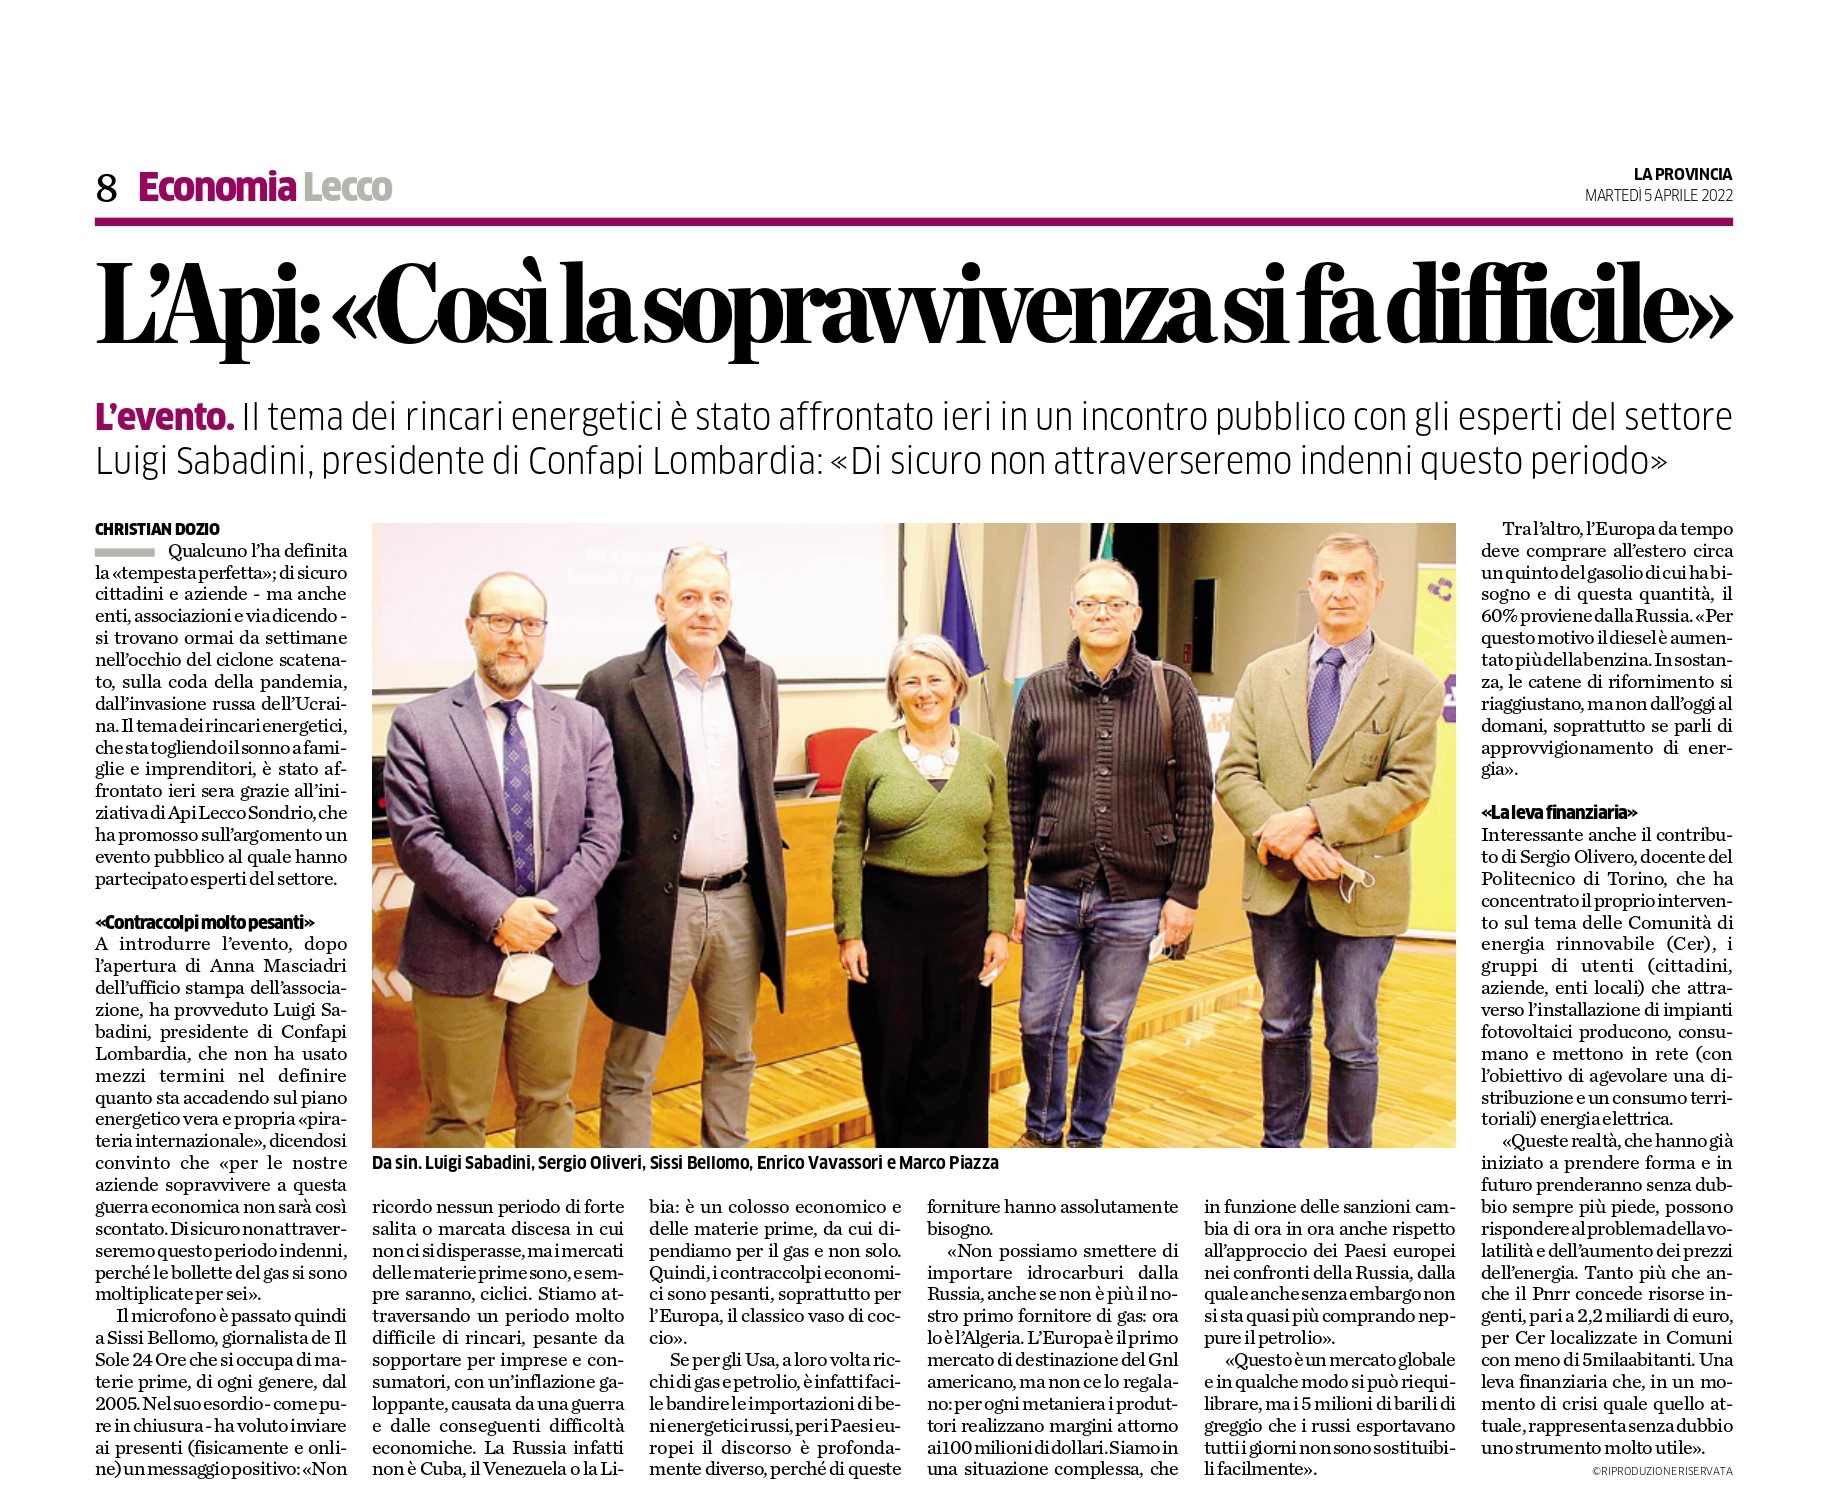
La Provincia del 5 aprile 2022, articolo sul convegno organizzato in Api: “Energia e gas: dove stiamo andando e possibili soluzioni per le pmi”.
Sono intervenuti:
Luigi Sabadini, Presidente Confapindustria Lombardia e Consigliere Consorzio Adda Energia
Sissi Bellomo, giornalista Il Sole 24 Ore, esperta di materie prime che ha parlato di: "Rincari record e volatilità del mercato. Dove stiamo andando?"
Sergio Olivero, Energy Center Politecnico di Torino: "Le comunità energetiche per lo sviluppo del territorio e delle pmi".