Il trafiliere: “C’è il rischio di dover fermare gli impianti”
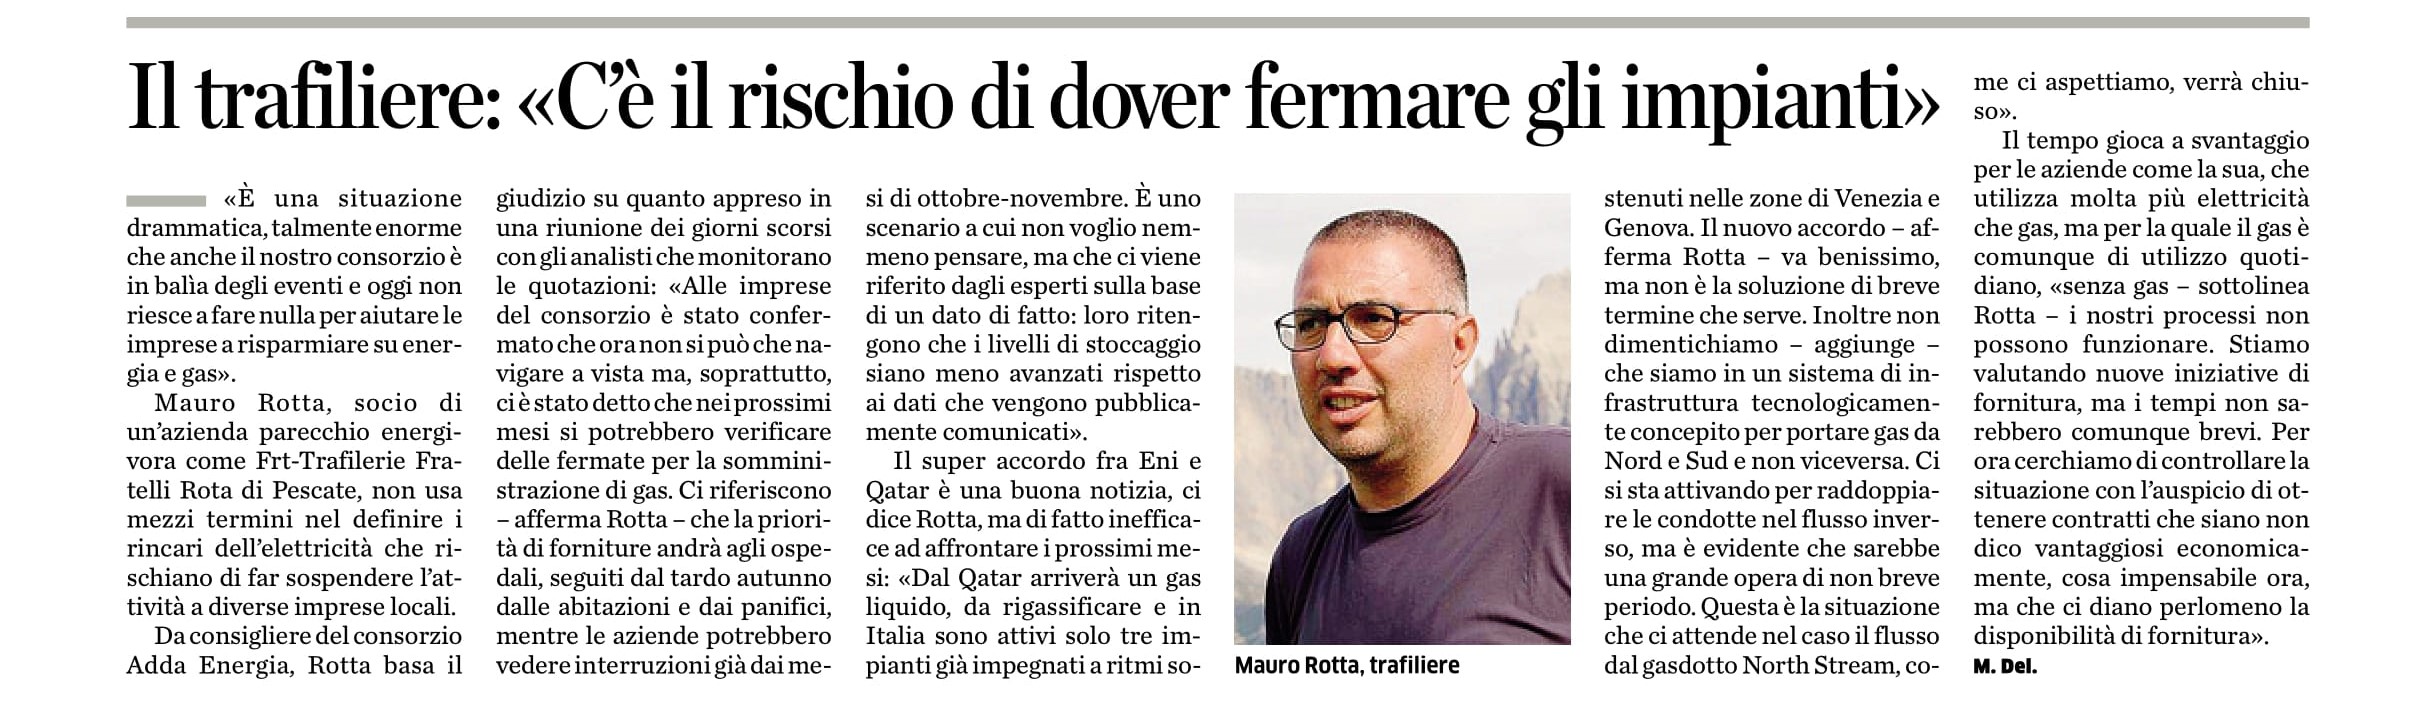
La Provincia del 21 giugno 2022, parla Mauro Rotta delle Trafilierie Rotta e consigliere del Consorzio Adda Energia.
La Provincia del 21 giugno 2022, parla Mauro Rotta delle Trafilierie Rotta e consigliere del Consorzio Adda Energia.
Comunichiamo che l’indice Istat di maggio 2022, necessario per l’aggiornamento dei canoni di locazione, legati all’equo canone, è pari a + 6,8% (variazione annuale) e a + 8,1% (variazione biennale).
Entrambi gli indici considerati nella misura del 75% diventano rispettivamente + 5,100% e + 6,075%.
(MP/bd)
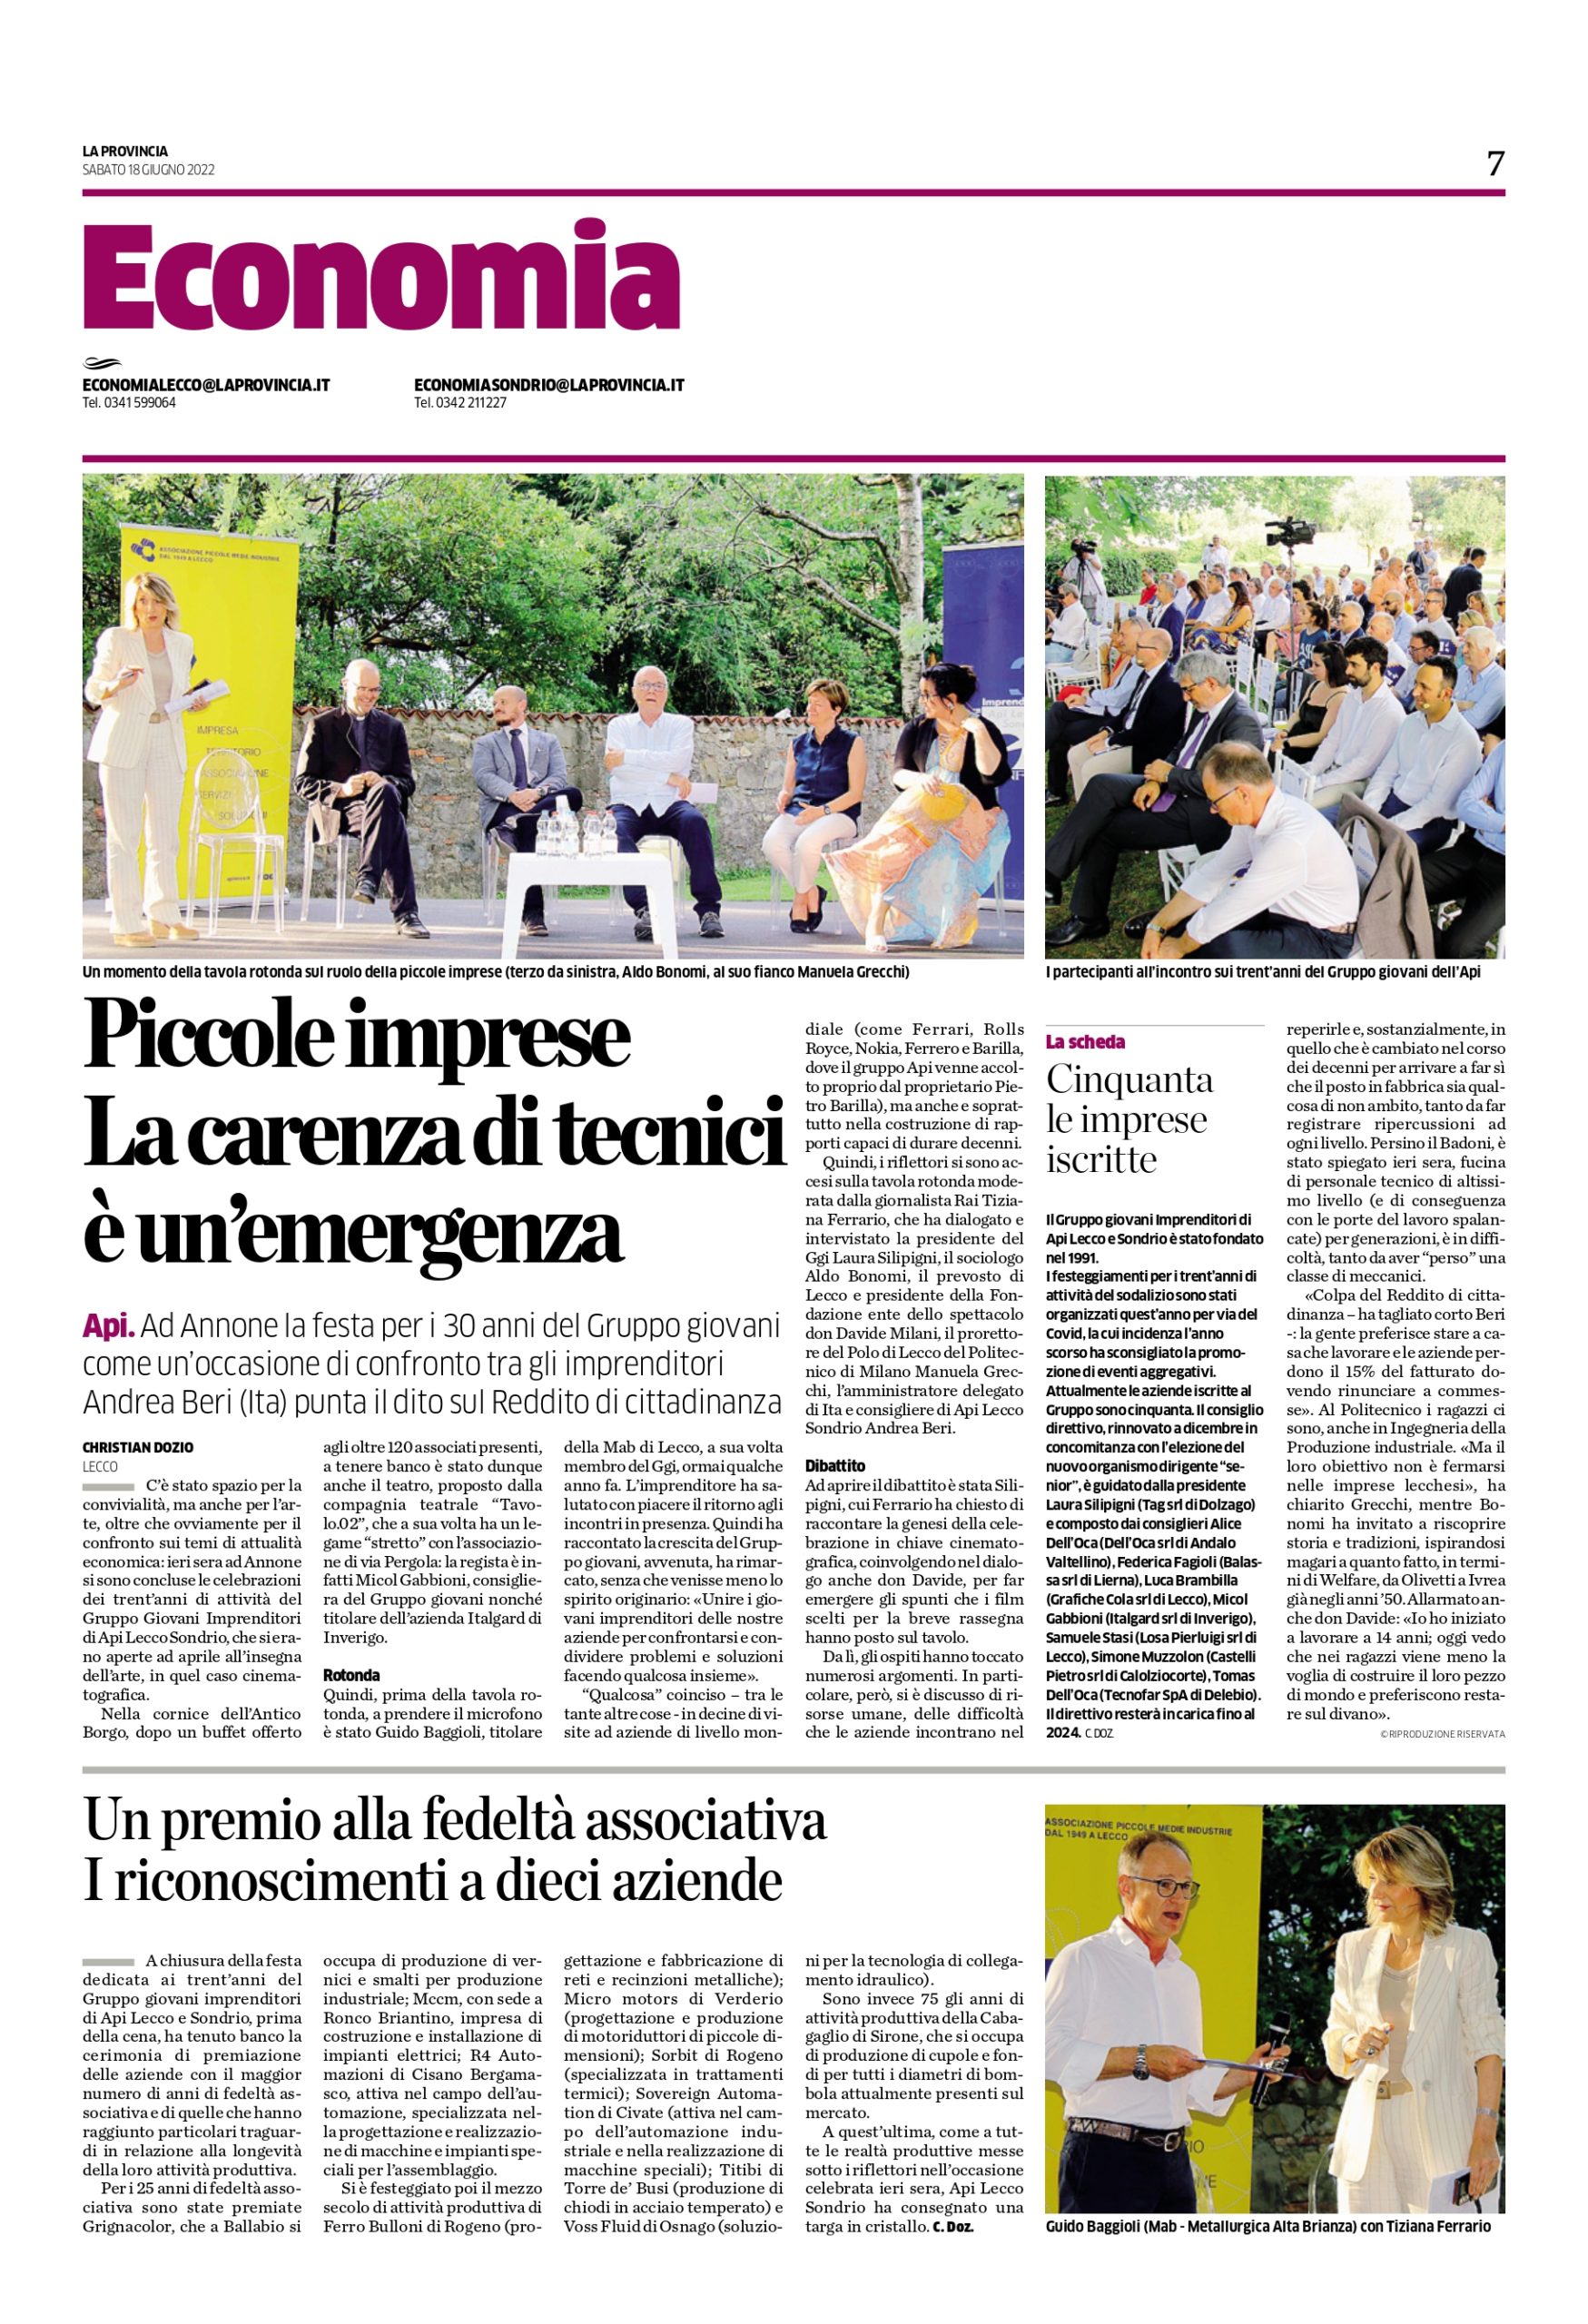
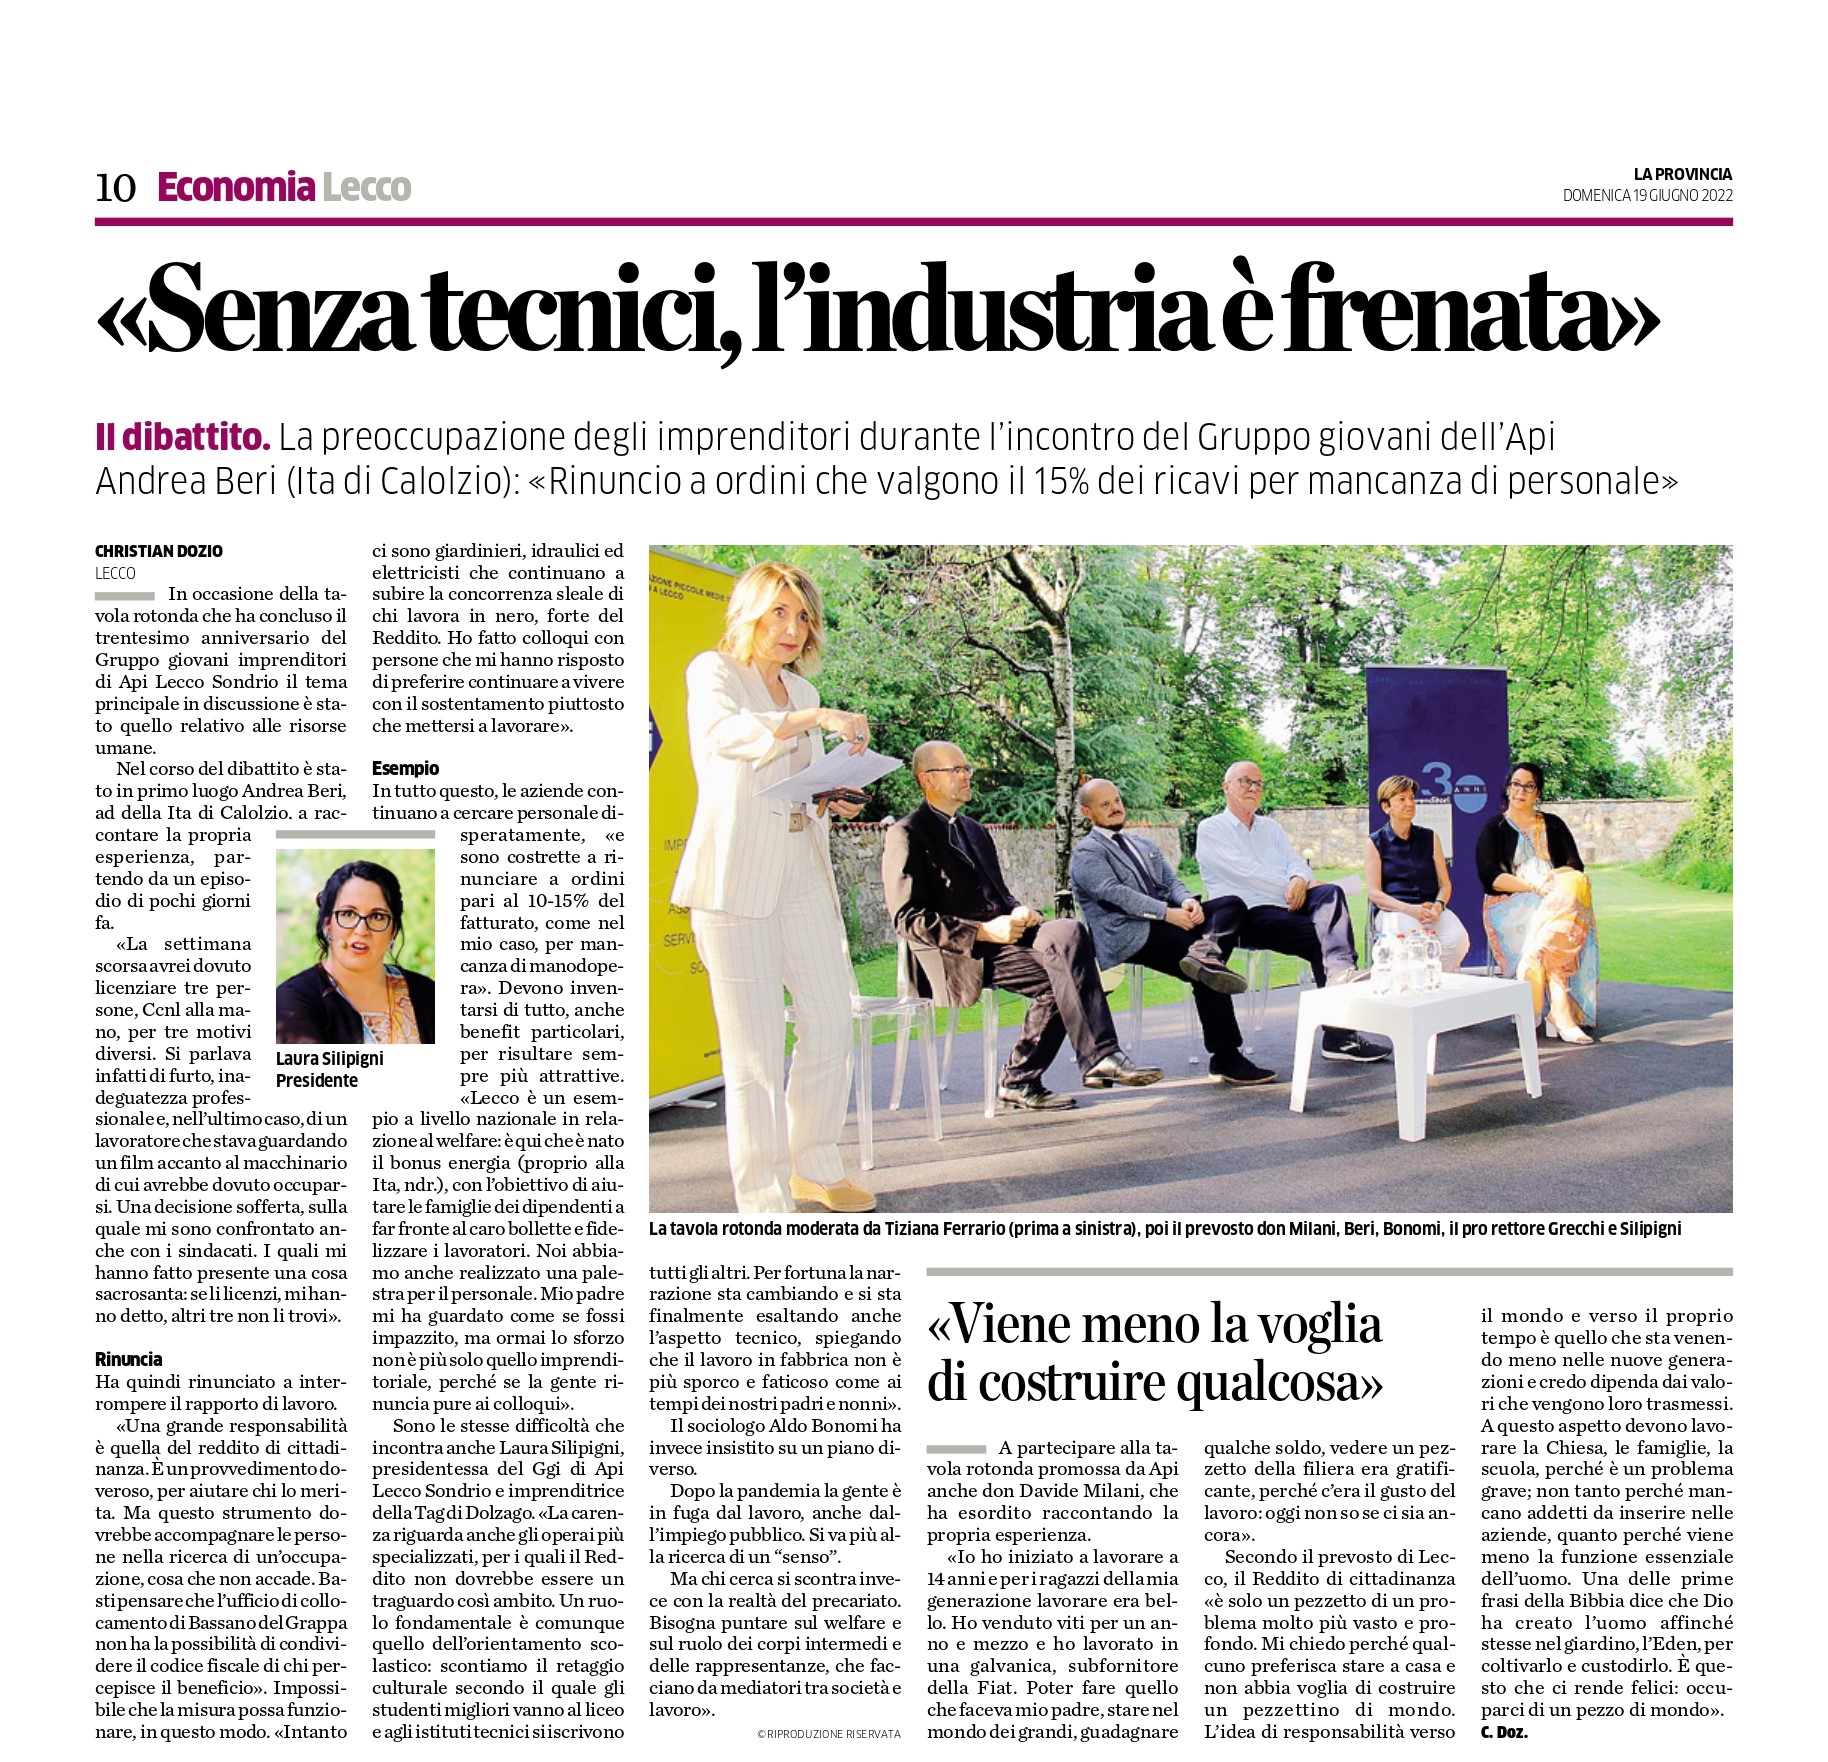
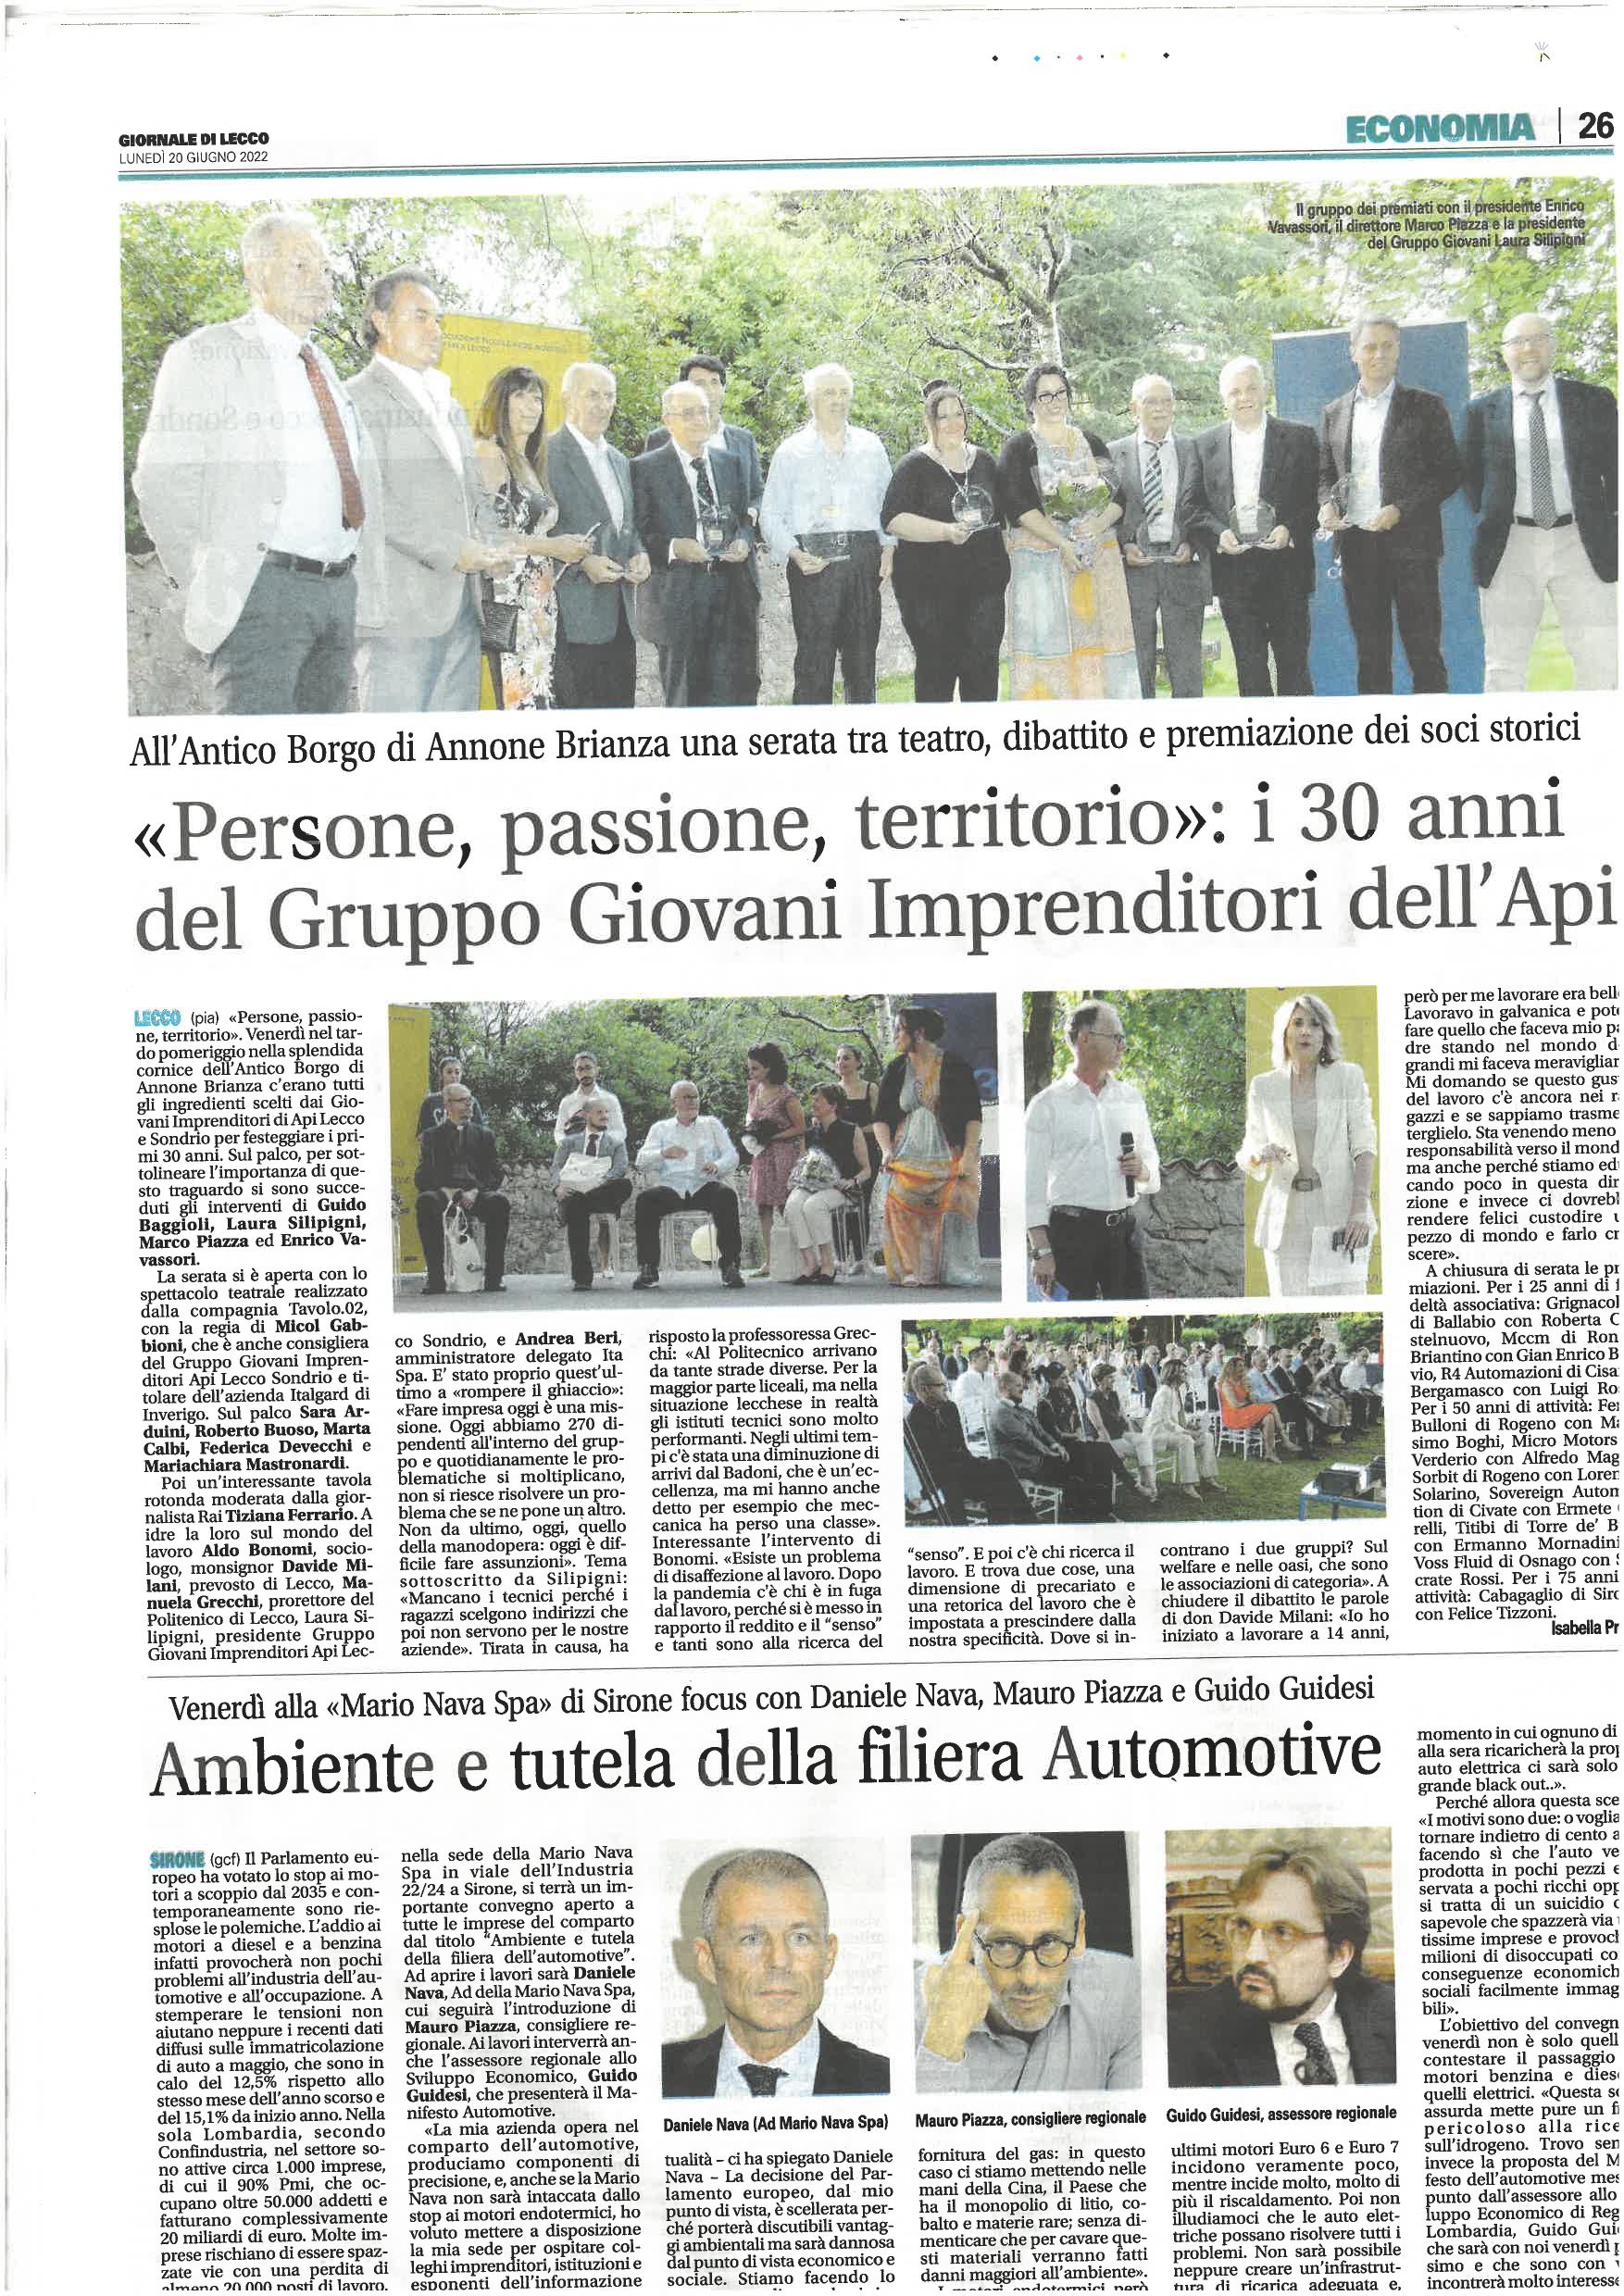
Gli articoli pubblicati dopo il nostro evento "Officina 2022: persone, passione, territorio" che si è svolto il 17 giugno 2022 all'Antico Borgo di Annone Brianza.
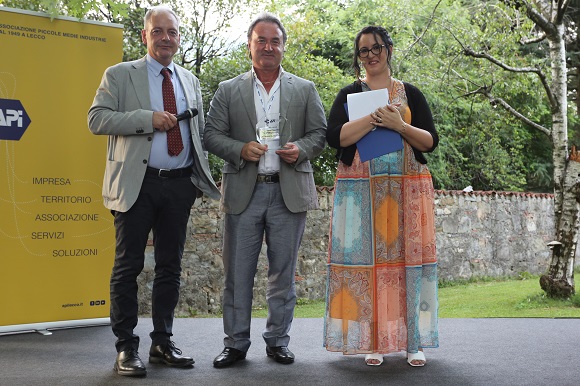
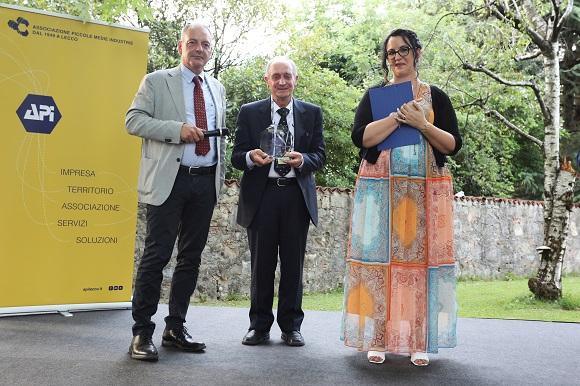
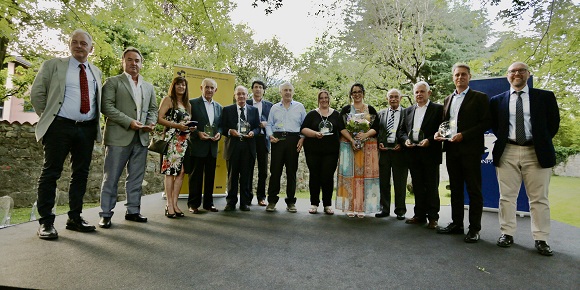
Durante “Officina evento 2022” sono state premiate dieci nostre aziende associate per la fedeltà associativa o per gli anniversari di fondazione.
Queste le premiate:
25 ANNI DI FEDELTA’ ASSOCIATIVA
GRIGNACOLOR di Ballabio (produzione di vernici e smalti per produzione industriale)
MCCM di Ronco Briantino (costruzione e installazione impianti elettrici)
R4 AUTOMAZIONI di Cisano Bergamasco (attiva nel campo dell’automazione, specializzata nella progettazione e realizzazione di macchine e impianti speciali per l’assemblaggio)
75 ANNI DI ATTIVITA’ PRODUTTIVA
CABAGAGLIO di Sirone (produzione di cupole e fondi per tutti i diametri di bombola attualmente presenti sul mercato)
50 ANNI DI ATTIVITA’ PRODUTTIVA
FERRO BULLONI di Rogeno (progettazione e fabbricazione di reti e recinzioni metalliche)
MICRO MOTORS di Verderio (progettazione e produzione motoriduttori di piccole dimensioni)
SORBIT di Rogeno (specializzata in trattamenti termici)
SOVEREIGN AUTOMATION di Civate (attiva nel campo dell’automazione industriale e nella realizzazione di macchine speciali).
TITIBI di Torre De’ Busi (produzione di chiodi in acciaio temperato)
VOSS FLUID di Osnago (soluzioni per la tecnologia di collegamento idraulico)
Il corso è aperto a tutte le aziende, non solo a quelle valtellinesi come riportato nel documento allegato, ed è frubile anche online.
Questo percorso è pensato per manager e imprenditori motivati ad acquisire competenze di alto profilo, indispensabili per guidare la propria azienda nel mercato cinese.
Gli obiettivi del corso:
In allegato potete trovare la presentazione del corso e il calendario delle lezioni.
Per chi fosse interessato e volesse maggiori informazioni può scrivere a comunicazione@api.lecco.it o telefonare allo 0341.282822.
(MP/am)
Il contributo regionale massimo per ogni progetto è pari a 50.000 € e la dotazione finanziaria di ATS Brianza è pari a € 615.663,00. Le domande che potevano essere presentate dal 04 maggio 2022 al 15 giugno 2022 sulla piattaforma regionale Bandi Online, possono avvalersi della proroga e quindi c’è ancora un mese di tempo, fino al 15 luglio 2022.
Il progetto peraltro offre un’opportunità importante per le piccole-micro aziende della rete Whp, per la messa in atto di buone pratiche di salute trasversali a tutte le aree previste dal nuovo manuale.
Per maggiori informazioni o supporto scrivere a silvia.negri@api.lecco.it o telefonare allo 0341.282822.
(SN/am)
La Provincia del 15 giugno 2022, approfondimento sulla presenza dell’Ufficio Estero e delle nostre aziende a Mecpse 2022.
Si ricorda che, ai sensi dell’art. 51 comma 1 del Tuir, costituiscono reddito di lavoro dipendente tutte le somme e i valori in genere, a qualunque titolo percepiti nel periodo d’imposta, anche sotto forma di erogazioni liberali, in relazione al rapporto di lavoro (c.d. “principio di onnicomprensività”).
I successivi commi prevedono delle deroghe tassative al suddetto principio; in particolare, l’art. 51 comma 2 lett. f) del Tuir stabilisce la non concorrenza alla formazione del reddito di lavoro dipendente dell’utilizzo delle opere e dei servizi riconosciuti dal datore di lavoro volontariamente o in conformità a disposizioni di contratto o di accordo o di regolamento aziendale offerti alla generalità dei dipendenti o a categorie di dipendenti per finalità di educazione, istruzione, ricreazione, assistenza sociale e sanitaria o culto.
Come chiarito più volte dalla stessa Agenzia (cfr. ris. n. 34/2004, circ. n. 28/2016 e ris. n. 55/2020), ai fini dell’esclusione dal reddito di lavoro dipendente, le opere e i servizi devono:
– essere messi a disposizione della generalità dei dipendenti o di categorie di dipendenti;
– riguardare esclusivamente erogazioni in natura e non erogazioni sostitutive in denaro;
– perseguire specifiche finalità di educazione, istruzione, ricreazione, assistenza sociale e sanitaria o culto di cui all’art. 100 comma 1 del Tuir.
Inoltre, tali opere e servizi possono essere messi a disposizione direttamente dal datore di lavoro o da strutture esterne all’azienda, ma a condizione che il dipendente rimanga estraneo al rapporto economico tra l’azienda e il terzo soggetto.
Nel caso di specie, la società istante fa parte di un gruppo che da diversi anni si impegna nell’informazione e nella sensibilizzazione, sia interna che esterna all’azienda, della sostenibilità ambientale, effettuando altresì investimenti per aumentare l’efficienza energetica e rinnovando il parco auto aziendale con automezzi elettrici o ibridi.
Al riguardo, la società istante vorrebbe attuare una nuova iniziativa incentivando il ricorso alla mobilità elettrica dei propri dipendenti anche nell’ambito privato. Nello specifico, la società vorrebbe riconoscere 6 mesi di ricarica gratuita ai lavoratori che acquisteranno auto elettriche entro un determinato periodo di tempo, utilizzando ove possibile l’energia elettrica prodotta dai propri impianti fotovoltaici o idroelettrici ovvero, in alternativa, laddove non praticabile, stipulando convenzioni con soggetti terzi fornitori delle ricariche.
Secondo l’Agenzia, in tale contesto può individuarsi una finalità di educazione ambientale perseguita dall’azienda. Il servizio di ricarica delle auto elettriche, offerto gratuitamente ai dipendenti per 6 mesi, si inserisce infatti in un quadro di interventi portati avanti dal gruppo di cui fa parte la società istante e aventi lo scopo di informare e sensibilizzare soggetti interni ed esterni al gruppo su specifiche tematiche legate alla sostenibilità, tra cui: educazione ambientale, consumo responsabile, promozione della sicurezza e della salute.
Per questo motivo, l’Agenzia delle Entrate ritiene che il servizio di ricarica gratuito offerto ai dipendenti possa beneficiare del regime di esclusione dal reddito di lavoro dipendente nell’ipotesi in cui tale servizio sia limitato in termini di importo e/o di KW totali di ricariche effettuabili (al fine di evitarne abusi) e soddisfi il requisito della finalità educativa previsto dall’art. 51 comma 2 lett. f) del Tuir.
(MF/ms)
Si tratta degli acquisti di beni o servizi interni per cui il cedente o prestatore del servizio nazionale ha emesso una fattura elettronica senza addebito dell’imposta, indicando come Natura operazione uno dei sottocodici N6 e con l’annotazione “inversione contabile” e l’eventuale indicazione della norma di riferimento:
N6.1 inversione contabile – cessione di rottami e altri materiali di recupero
N6.2 inversione contabile – cessione di oro e argento ai sensi della L. 7/2000 nonché di oreficeria usata ad OPO
N6.3 inversione contabile – subappalto nel settore edile
N6.4 inversione contabile – cessione di fabbricati
N6.5 inversione contabile – cessione di telefoni cellulari
N6.6 inversione contabile – cessione di prodotti elettronici
N6.7 inversione contabile – prestazioni comparto edile e settori connessi
N6.8 inversione contabile – operazioni settore energetico.
Il cessionario o committente che riceve la fattura elettronica, la integra materialmente con l’indicazione dell’aliquota e della relativa imposta a norma dell’articolo 17, comma 5 e 6 e articolo 74, comma 7 e 8 Dpr 633/72.
La registrazione avviene in inversione contabile nel registro Iva delle vendite o corrispettivi (di cui agli articoli 23 e 24 Dpr 633/72) entro il mese di ricevimento ovvero anche successivamente ma comunque entro quindici giorni dal ricevimento e con riferimento al relativo mese; lo stesso documento è annotato anche nel registro degli acquisti (di cui all’articolo 25 Dpr 633/72).
Così una fattura ricevuta il 20 settembre 2022 per la pulizia dell’edificio, Natura operazione N6.7, deve essere integrata con Iva, ai sensi dell’articolo 17, comma 6, lettera a-ter Dpr 633/72 e registrata nel registro Iva vendite entro il 30 settembre o anche successivamente ma comunque entro il 5 ottobre 2022 e con riferimento al mese di settembre. La fattura è annotata anche nel registro Iva acquisti.
All’omessa integrazione si applica l’articolo 6, comma 9bis, D. Lgs. 471/1997. “È punito con la sanzione amministrativa compresa fra 500 euro e 20.000 euro il cessionario o il committente che, nell’esercizio di imprese, arti o professioni, omette di porre in essere gli adempimenti connessi all’inversione contabile di cui agli articoli 17, …. del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 …. Se l’operazione non risulta dalla contabilità tenuta ai sensi degli articoli 13 e seguenti del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, la sanzione amministrativa è elevata a una misura compresa tra il cinque e il dieci per cento dell’imponibile, con un minimo di 1.000 euro.»
Il cessionario committente può effettuare l’integrazione anche attraverso il Sistema di interscambio (SdI) utilizzando il Tipo documento TD16 che sarà recapitato solo a sé stesso. Il documento integrativo sarà utilizzato in fase di elaborazione delle bozze dei registri Iva da parte dell’Agenzia.
Nella compilazione del TD16 il cessionario committente indicherà i propri dati come soggetto che invia il TD16, i dati del cedente prestatore, l’imponibile e l’Iva.
Nel campo Data (campo 2.1.1.3 della sezione “Dati Generali” del file xml) deve essere riportata la data di ricezione della fattura in reverse charge o comunque una data ricadente nel mese di ricezione della fattura emessa dal fornitore.
Nel campo 2.1.6 sono riportati gli estremi della fattura di riferimento e, a questo fine, dell’IdSdi attribuito alla stessa dal Sistema di interscambio, quando disponibile, mentre nel campo 2.1.1.4 Numero è consigliata l’adozione di una numerazione progressiva ad hoc.
Si ricorda che non vi è alcun obbligo di invio del documento cosiddetto “autofattura” al cedente/prestatore (FAQ n. 36 pubblicata il 27 novembre 2018 e aggiornata il 23 aprile 2021).
Qualora il cessionario committente volesse avvalersi delle bozze dei registri Iva precompilati elaborati dall’Agenzia delle Entrate, è consigliabile trasmettere il tipo documento TD16 allo SDI entro la fine del mese da indicare nel campo Data. Il cessionario committente annota la fattura integrata nel registro delle fatture emesse e nel registro delle fatture acquisti.
L’integrazione con TD16 vale a tutti gli effetti come integrazione. Dalla lettura della guida dell’agenzia delle entrate alla compilazione delle fatture elettroniche e dell’esterometro nella versione 1.6 del 4 febbraio 2022: alternativamente alla trasmissione del TD16 via SDI, il cessionario/committente può integrare manualmente la fattura ricevuta previa stampa e conservazione analogica della stessa ma in tal caso l’operazione non apparirà nelle suddette bozze di registri Iva elaborati dall’Agenzia.
Per le note di credito emesse dal cedente prestatore finalizzate a rettificare una fattura trasmessa in cui non è indicata l’imposta in quanto il debitore d’imposta è il cliente, quest’ultimo può integrare la nota di credito ricevuta con il valore dell’imposta utilizzando la medesima tipologia di documento trasmessa allo SDI per integrare la prima fattura ricevuta (ossia nei casi in cui è prevista la trasmissione allo SDI di un documento integrativo o di un’autofattura con i codici da TD16 a TD19), indicando gli importi con segno negativo e non deve utilizzare il documento TD04.
La decorrenza dell’obbligo di invio dei TD17, TD18 e TD19 dal 1° luglio 2022 per le operazioni transfrontaliere non si estende al TD16 che pertanto resta facoltativo anche dopo il 1° luglio 2022.
(MF/ms)
Le nuove regole di invio avrebbero dovuto applicarsi già dal 1° gennaio 2022, ma sono state differite di sei mesi per effetto del DL 146/2021.
Le modifiche previste dal prossimo 1° luglio non intervengono sul campo di applicazione oggettivo e soggettivo, definito dall’art. 1 comma 3-bis del DLgs. 127/2015 (il quale già disciplina l’attuale “esterometro”).
Per questa ragione, anche con le nuove modalità di trasmissione dei dati, continueranno a dover essere rilevate le cessioni di beni e le prestazioni di servizi “effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato, salvo quelle per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche”.
Resta immutata, dunque, l’esclusione prevista per le importazioni e le esportazioni, documentate mediante bolletta doganale.
Per quel che più interessa, per le operazioni effettuate dal 1° luglio 2022, in alternativa al predetto adempimento, rimane comunque possibile emettere fattura elettronica via SdI su base facoltativa.
Alla sostanziale equiparazione della fattura elettronica all’invio dei dati via SdI delle operazioni transfrontaliere non corrisponde, tuttavia, anche una coincidenza nell’ambito applicativo dei due adempimenti.
L’emissione facoltativa della fattura elettronica escluderebbe alcune operazioni che, invece, sembrerebbero rientrare ancora nell’ambito dell’invio dei dati delle operazioni transfrontaliere ex art. 1 comma 3-bis del DLgs. 127/2015.
Si tratta, ad esempio, dei dati relativi alle cessioni e prestazioni, prive di rilevanza territoriale ai fini IVA in Italia, per le quali non sussiste l’obbligo di emissione della fattura.
Nell’invio dei dati continuerebbero a essere incluse le operazioni esenti IVA aventi carattere finanziario, previste dall’art. 10 nn. da 1) a 4) e n. 9) del DPR 633/72 (per le quali non sussiste l’obbligo di fatturazione di cui all’art. 21 comma 6-bis lett. a) del DPR 633/72), così come le prestazioni di servizi rese a privati, territorialmente rilevanti in altro Stato Ue (anch’esse fuori dalla previsione di fatturazione ex art. 21 comma 6-bis).
Considerato che dal 1° luglio 2022 l’attuale invio dei dati sarà a tutti gli effetti sostituito dall’obbligo di trasmissione mediante SdI (unitamente a una modifica dei termini), c’è da chiedersi se possa mantenersi adeguata la prassi dell’Agenzia delle Entrate che ha incluso nell’obbligo comunicativo, senza distinzioni, “tutte le cessioni di beni e le prestazioni di servizi verso e da soggetti non stabiliti nel territorio dello Stato” (circolare n. 14/2019). In particolare, dovrebbero essere comunicati anche i dati relativi alle operazioni nei confronti di “privati”, poiché assume rilevanza la sola circostanza che la controparte non sia stabilita in Italia, indipendentemente dalla natura della stessa (risposta a interpello n. 85/2019).
Inoltre, è stato chiarito che devono essere comunicate le operazioni per le quali è stata emessa fattura nei confronti di privati di altri Stati membri con assolvimento dell’IVA mediante il regime OSS (FAQ Agenzia delle Entrate 20 gennaio 2022). Di regola, però, queste ultime operazioni non sono soggette all’obbligo di fatturazione (art. 74-quinquies comma 2 del DPR 633/72).
Inclusi gli acquisti territorialmente non rilevanti
Sul fronte opposto, dal 1° luglio 2022, la riflessione potrebbe essere estesa alle operazioni che non sono territorialmente rilevanti ai fini IVA in Italia e che non sono soggette all’obbligo di annotazione nel registro degli acquisti.
Si consideri l’acquisto di carburante all’estero (non rilevante territorialmente in Italia ai sensi dell’art. 7-bis del DPR 633/72), i cui dati, secondo le Entrate, dovrebbero comunque inclusi nella comunicazione, a prescindere dall’irrilevanza ai fini IVA dell’operazione in Italia (risposta a interpello n. 85/2019).
Anche per gli acquisti da soggetti extra Ue riferiti a operazioni esenti, per i quali non dovrebbe sussistere l’obbligo di (auto)fatturazione, l’Agenzia delle Entrate si era espressa in favore della compilazione del c.d. “esterometro” (risposta a interpello n. 91/2020).
Tale conclusione era stata criticata dalla circ. Assonime n. 10/2019, in cui si osservava come gli acquisti da soggetti non residenti in Italia dovrebbero essere comunicati limitatamente alle sole fatture ricevute sottoposte a registrazione.
La prassi amministrativa, attualmente adottata, richiederebbe, dunque, una parziale revisione alla luce delle nuove modalità di invio del c.d. “esterometro” dal 1° luglio 2022, se si volesse limitare l’adempimento alle sole operazioni soggette a fatturazione (le uniche per le quali predisporre un file XML via SdI).
(MF/ms)