1

Acconto Iva 2022: versamento entro il 27 dicembre 2022

I soggetti passivi Iva, entro il prossimo 27 dicembre 2022, saranno chiamati al calcolo, nonché all’eventuale versamento dell’acconto Iva.

Si ricorda che, per il versamento dell’acconto Iva, è possibile utilizzare, a seconda della convenienza economica del contribuente, i metodi previsionale, storico oppure analitico.

In allegato esaminiamo i tre metodi.
 

(MF/ms)


Buoni acquisto: chiarimenti sull’eventuale presentazione dell’esterometro

L’acquisto di buoni multiuso da soggetti non residenti in Italia non deve confluire nel c.d. “esterometro”, trattandosi di un acquisto che non configura né una cessione di beni né una prestazione di servizi.

L’interessante chiarimento è stato formulato dall’Agenzia delle Entrate nella risposta a interpello n. 579 del 30 novembre.

Il caso riguarda una società che, operando nel settore del welfare aziendale, è solita effettuare acquisti qualificabili come buoni corrispettivo “multiuso”, ai sensi dell’art. 6-quater del Dpr 633/72.

Per gli acquisti da fornitori esteri, si poneva il dubbio relativo agli obblighi di presentazione del c.d. “esterometro”, previsti dall’art. 1 comma 3-bis del Dlgs. 127/2015, per le operazioni che intercorrono con soggetti non stabiliti in Italia (in via complementare agli obblighi di fatturazione elettronica per i soggetti ivi stabiliti).

Per costante prassi dell’Agenzia delle Entrate (da ultimo, circolare n. 26/2022), ai fini dell’obbligo comunicativo, “non è significativo il fatto che l’operazione sia o meno rilevante, ai fini Iva, nel territorio nazionale”.

Rispetto a questa affermazione, con la risposta a interpello, viene fornita un’ulteriore precisazione.

L’Agenzia delle Entrate, opportunamente, specifica che “seppure l’assenza di rilevanza territoriale dell’operazione non costituisca elemento escludente ai fini dell’esterometro” (salvo si tratti di acquisti di importo pari o inferiore a 5.000 euro, a seguito delle modifiche del Dl 73/2022), una “operazione” deve comunque sussistere.

Nella fattispecie oggetto dell’interpello, ciò non si verifica.

La disciplina dei buoni corrispettivo “multiuso”, difatti, prevede l’esclusione da Iva sino al momento in cui il buono è accettato in contropartita di una cessione di beni o di una prestazioni di servizi.

Come dispone l’art. 6-quater comma 2 del Dpr 633/72, in conformità alla direttiva 2016/1065/Ue, “ogni trasferimento di un buono-corrispettivo multiuso precedente alla accettazione dello stesso come corrispettivo o parziale corrispettivo della cessione dei beni o della prestazione dei servizi a cui il buono-corrispettivo dà diritto non costituisce effettuazione di detta cessione o prestazione”.

Non si verte, dunque, in presenza di una cessione di beni o di una prestazione di servizi (il cui cessionario o committente sia un soggetto passivo d’imposta residente o stabilito in Italia).

Il mero trasferimento (acquisto, nel caso di specie) del buono “multiuso” non ha rilevanza ai fini Iva, al pari di una cessione di denaro o di crediti in denaro ex art. 2 comma 3 lett. a) del Dpr 633/72.

Conclusioni opposte nel caso del trasferimento di buoni monouso

A conclusioni del tutto opposte si dovrebbe, invece, giungere nel caso del trasferimento di buoni “monouso”.

Ogni trasferimento di un buono “monouso” precedente la cessione dei beni o la prestazione di servizi cui il buono dà diritto costituisce, comunque, effettuazione di detta cessione o prestazione. Pertanto, nel caso dei buoni monouso, l’Iva diviene esigibile sia all’atto dell’emissione del buono, sia all’atto dei successivi trasferimenti.

Questo comporterebbe, per gli acquisti effettuati presso fornitori non stabiliti in Italia, l’obbligo di presentazione dell’esterometro, ferma restando l’esclusione prevista per le cessioni o prestazioni di importo non superiore a 5.000 euro prive di rilevanza territoriale ai fini Iva in Italia (artt. 7-7-octies del Dpr 633/72), a seconda del luogo di ubicazione del bene o della natura del servizio ricevuto.

(MF/ms)


Convenzione con TNT: aggiornamento listini 2023

Si rinnova anche per l’anno 2023 la convenzione sottoscritta con TNT Global Express Srl, a favore delle Aziende associate Api Lecco e Sondrio, relativa al servizio di consegna corrispondenza e piccoli pacchi in Italia e all’Estero
 
In allegato i nuovi listini che entreranno in vigore dal 1 gennaio 2023 precisando che ai costi riportati dovranno essere aggiunti:
  • Diritti segreteria Apiservizi Srl euro 2,00 per le spedizioni nazionali
  • Diritti segreteria Apiservizi Srl euro 4,50 per le spedizioni internazionali
  • Supplemento carburante
  • Eventuali servizi accessori
 Segnaliamo l’introduzione di un nuovo supplemento “ADDITIONAL HANDLING” (AHS) per spedizioni non standard (non conformi agli standard operativi o alle linee guida dell’imballaggio)
 
 
Modalità di utilizzo del servizio
Chi fosse interessato al servizio è pregato contattare Apiservizi Srl
Ad ogni Azienda verrà assegnata una password personale con la quale accedere al sito internet mytnt.it per le prenotazioni dei ritiri e dove trovare tutte le info e condizioni generali relative alle spedizioni (limiti peso, assicurazioni etc.)
Apiservizi Srl riceverà direttamente da TNT la fattura relativa alle spedizioni effettuate, e quindi fatturerà con periodicità quindicinale (per l’estero) e mensile (per l’Italia) le  spedizioni del mese ed ogni altra eventuale spesa accessoria alle aziende che avranno usufruito del servizio
 
A supporto è attivo il SERVIZIO CLIENTI :
 
In pochi secondi potrete:
  • prenotare, modificare, sollecitare e annullare un ritiro
  • richiedere informazioni su una spedizione già affidata a TNT
  • calcolare tempi e costi di una spedizione
  • gestire un lasciato avviso
  • individuare i punti TNT più vicini
  • segnalare un disservizio

(MP/ms)


Webinar fiscale “Approfondimenti, scadenze, opportunità imminenti”: slide

Trasmettiamo in allegato il materiale utilizzato dal dott. Massimo Fumagalli dello Studio Qualitas di Lecco per il webinar fiscale tenutosi martdì 13 dicembre 2022. 

Per chiarimenti e approfondimenti scrivere a comunicazione@api.lecco.it. 

Il prossimo appuntamento con il seminario fiscale è in programma martedì 17 gennaio 2022 alle ore 14.30.

(MF/am)


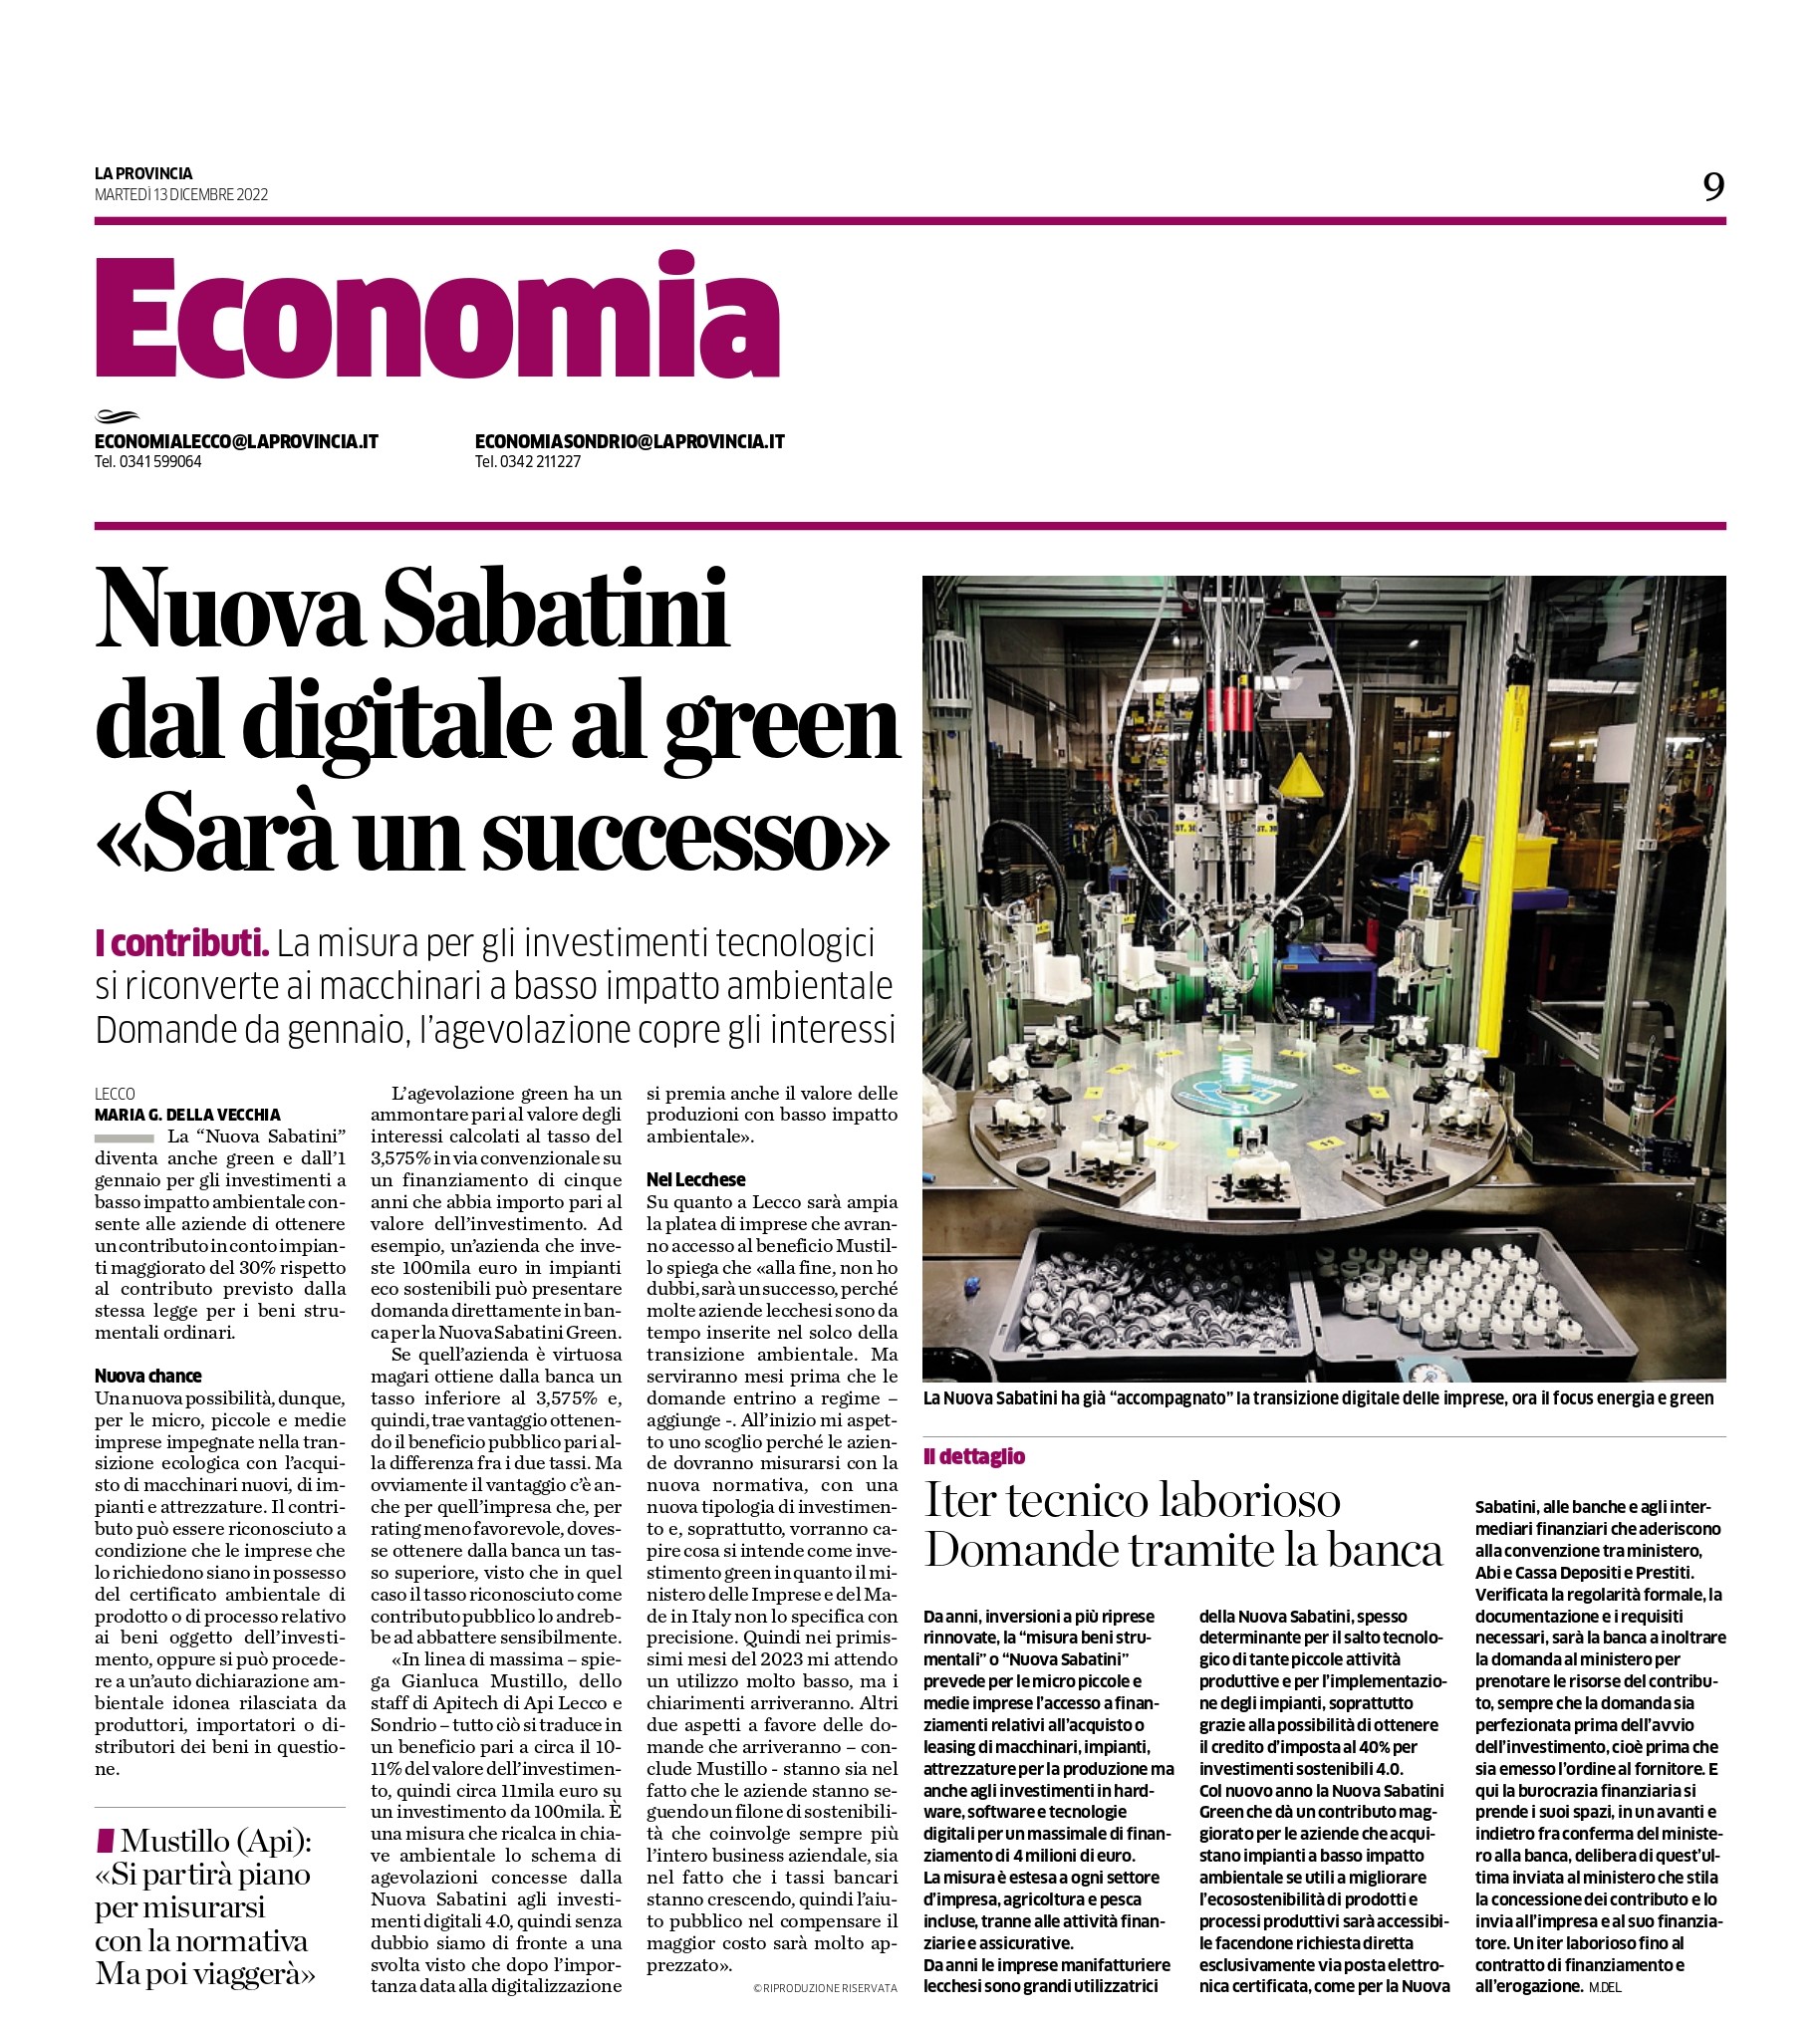
Nuova Sabatini dal digitale al green: “Sarà un successo”

La Provincia del 13 dicembre 2022, Gianluca Mustillo di ApiTech commenta la nuova misura.


“I costi dell’energia Rimane il rischio di nuove fermate”

La Provincia del 10 dicembre 2022, parla Andrea Beri, amministratore delegato Ita Spa e consigliere Api Lecco Sondrio. 


Mezzi pesanti: orari di transito sulla vecchia Lecco-Ballabio

La Prefettura di Lecco, a causa dell’emergenza frana sulla Lecco-Ballabio avvenuta venerdì 9 dicembre scorso, ha diramato informazioni importanti per le aziende riguardo la viabilità.

Per i mezzi pesanti (superiori alle 3,5 tonnellate) è stato stabilito il transito per fasce orarie lungo la vecchia Lecco-Ballabio.

Da Ballabio a Lecco sarà possibile transitare in questi orari:
4.30-6.30
10.00-11.30
15.00-17.00
19.00-20.30
22.30-1.30

Da Lecco a Ballabio in questi orari:
1.30-4.30
8.30-10.00
11.30-13.00
17.00-19.00
20.30-22.30

Non si transita in nessuna direzione tra le ore 6.30 e le 8.30 e tra le ore 13 e le 15.

Dalla SS36 uscita consigliata Bione, con parcheggio di attesa presso piazzale Bione.

(MP/am)


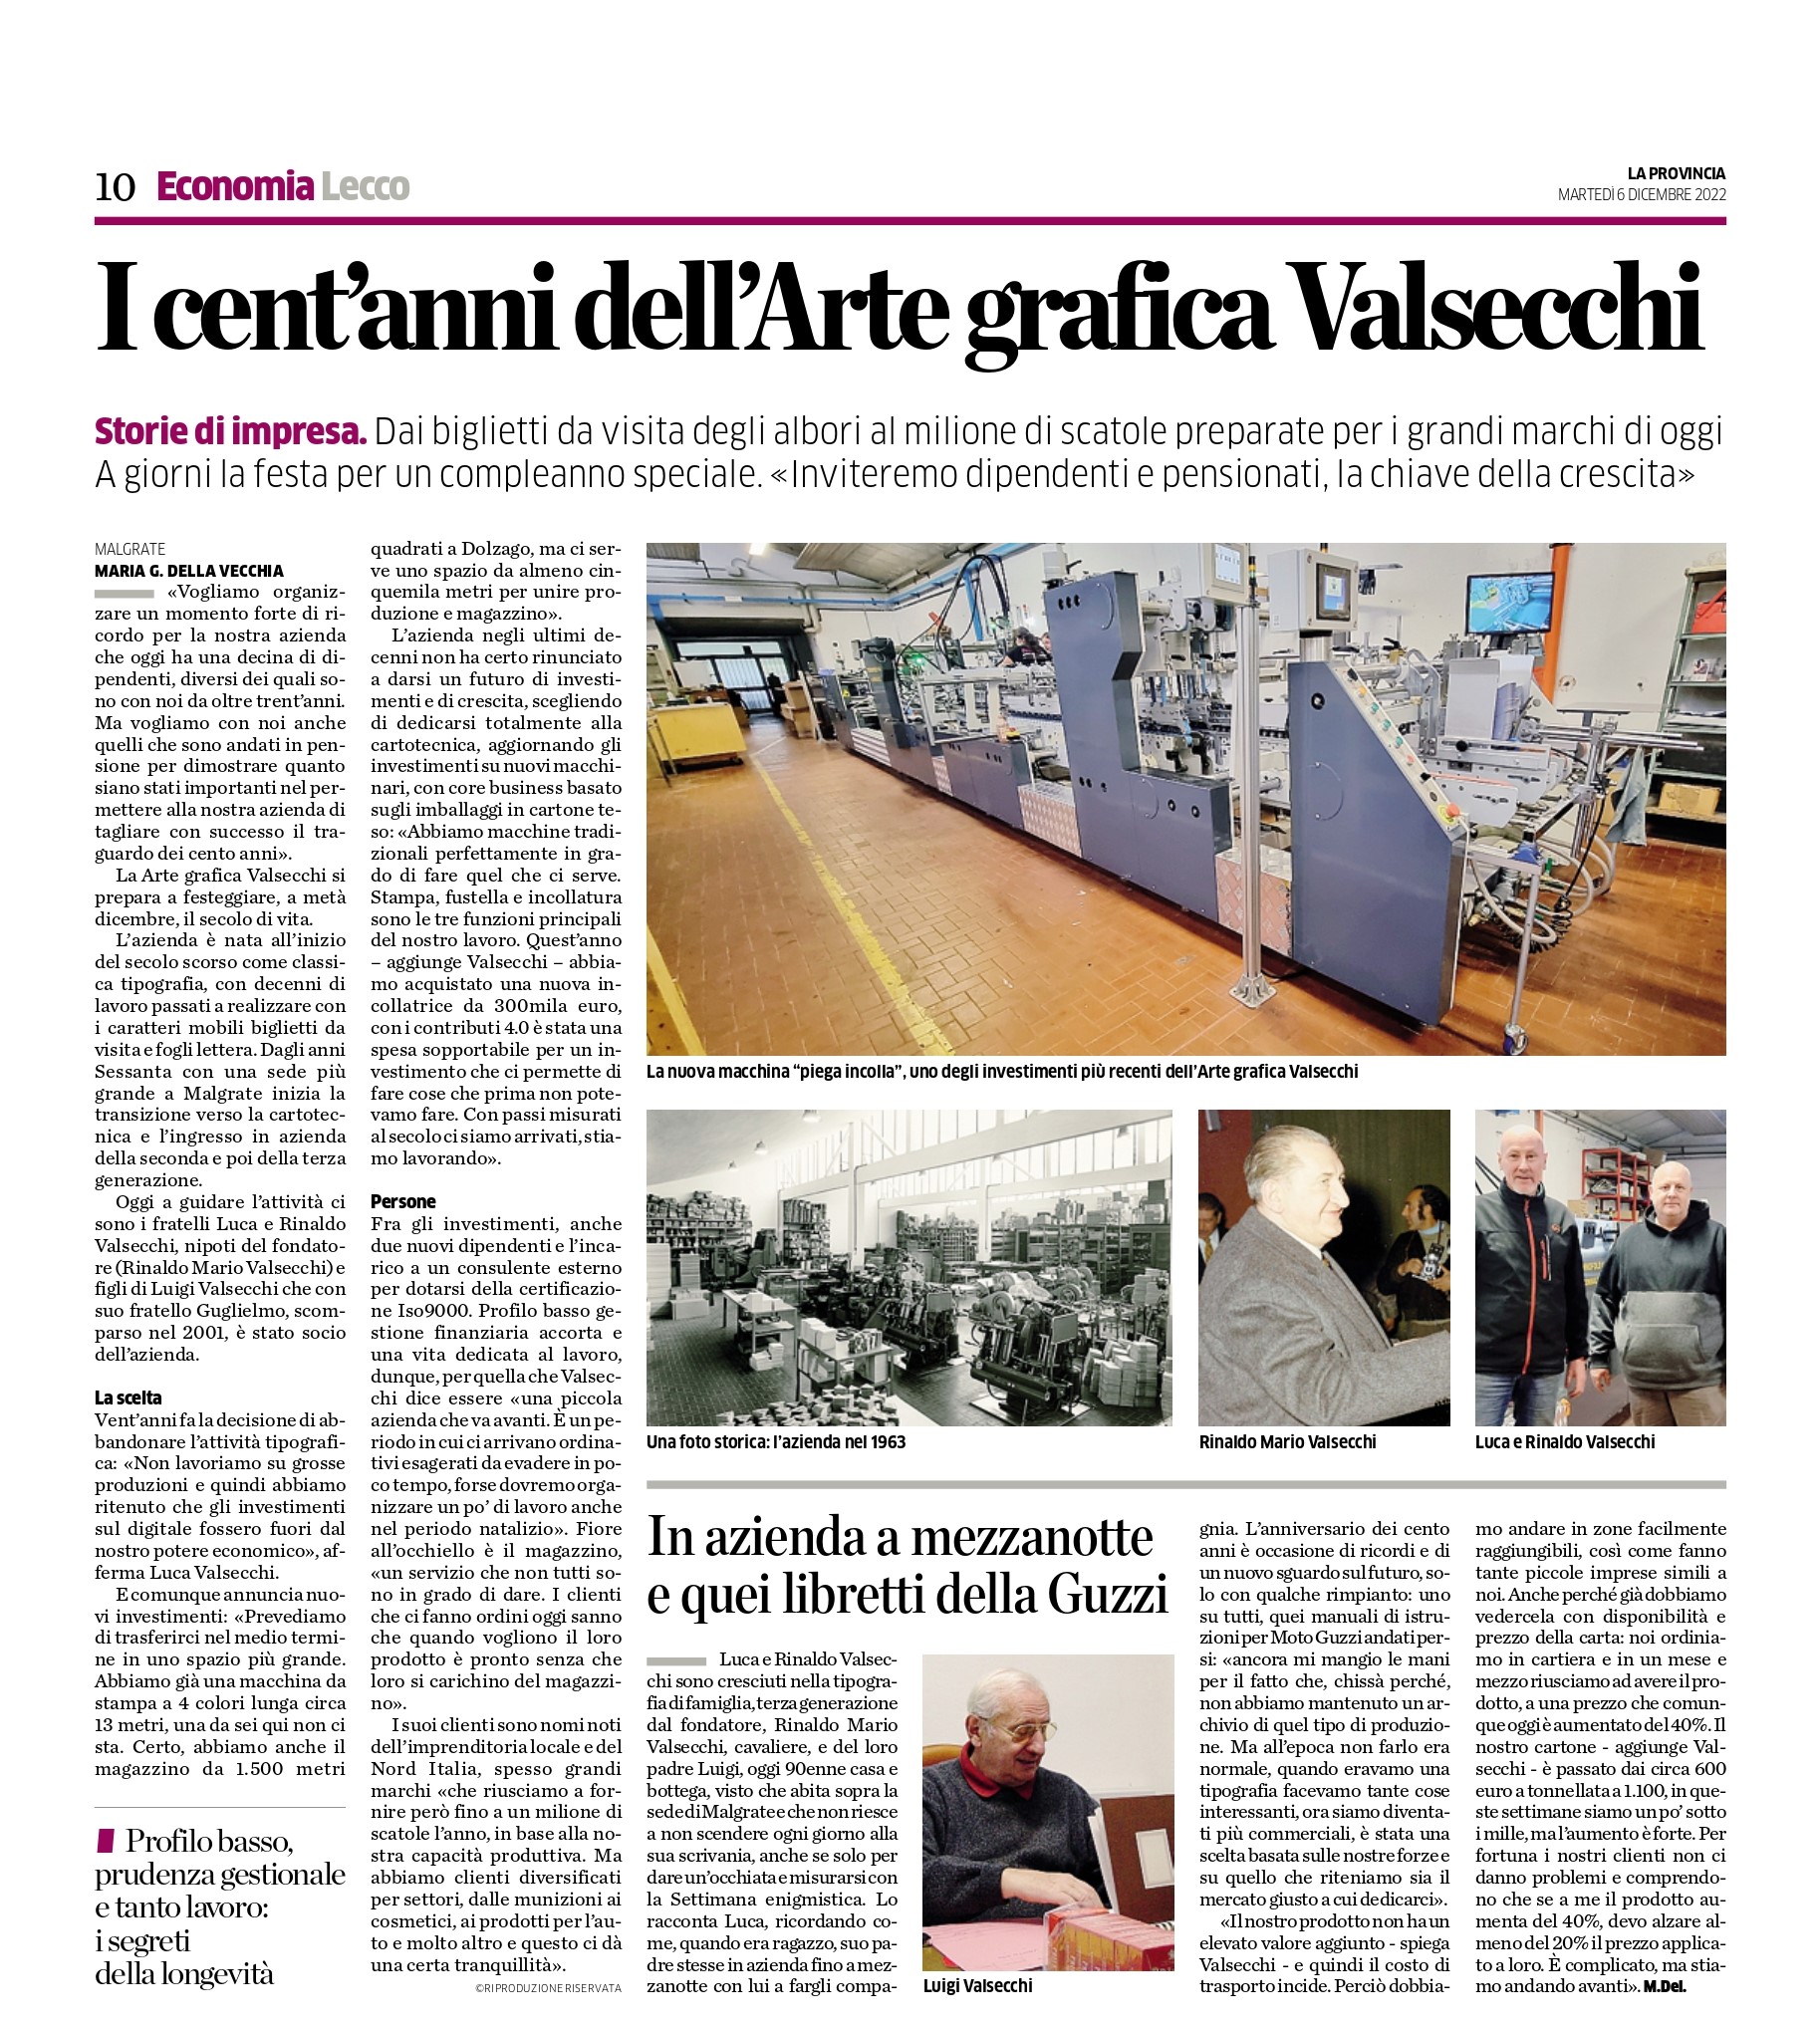
I cent’anni dell’Arte Grafica Valsecchi

La Provincia del 6 dicembre 2022, servizio sulla nostra associata con sede a Malgrate (Lecco).


“Ora il fornitore domestico è il preferito dalle imprese”

Inserto “Imprese e lavoro” de La Provincia del 5 dicembre 2022, parla Angelo Crippa della Rete Ufficio Estero. 


Made in Api | Puntata 7 | Tecnofar Spa

Prosegue il viaggio di “Made in Api” all’interno delle aziende associate.

Sul nostro canale YouTube è possibile vedere la settima puntata della video-rubrica, questa volta dedicata alla Tecnofar Spa che ha due sedi in provincia di Sondrio: a Gordona e Delebio.

L’azienda è stata fondata nel 1973 e produce tubi in acciaio, aghi medicali e macchine automatiche per l’assemblaggio.

Piero Dell’Oca, titolare della storica azienda, ci guida alla scoperta della sua impresa insieme ai suoi collaboratori.
 
CLICCA QUI PER VEDERE IL VIDEO