1

Api Lecco Sondrio a Roma per i 75 anni di Confapi. Premiate Dispotech, Ita e Mab

Una delegazione di Api Lecco Sondrio composta da circa una trentina di persone, imprenditori e personale della struttura, ha preso parte questa mattina all’Auditorium della Conciliazione a Roma all’evento di celebrazione per i 75 anni di Confapi, la Confederazione della piccola e media industria italiana.
A guidare la delegazione lecchese il presidente dell’associazione Enrico Vavassori che rappresenta circa 500 associate del territorio, il vice e referente per la provincia di Sondrio Massimo Mortarotti, il presidente di Confapindustria Lombardia Luigi Sabadini, la presidente del Gruppo Giovani Imprenditori Laura Silipigni e il direttore Marco Piazza.
Il convegno si è aperto con la relazione del presidente di Confapi Christian Camisa, a seguire sono intervenuti anche rappresentanti del Governo come il vicepresidente del Consiglio dei Ministri e ministro degli Esteri Antonio Tajani, il ministro delle Imprese e del Made in Italy Adolfo Urso, il vicepresidente del Consiglio e ministro delle Infrastrutture e dei Trasporti Matteo Salvini.
Momento importante di confronto la tavola rotonda dal titolo ”Il mercato del lavoro del futuro: nuove regole di ingaggio?” a cui hanno partecipato Monsignor Vincenzo Paglia Presidente della Pontificia Accademia per la Vita, Carolina Sansoni co-founder di Talkin Pills, Carlo Alberto Carnevale Maffè professore associato dell’Università Bocconi, Carlo Pisani professore ordinario dell’Università Tor Vergata e Cristian Camisa Presidente di Confapi.
Al termine del convegno sono state premiate alcune aziende del sistema Confapi che si sono particolarmente distinte in questi anni, tre le imprese associate ad Api Lecco Sondrio hanno ricevuto questo riconoscimento Dispotech srl di Gordona (presenti il presidente Massimo Mortarotti e il direttore generale Emanuele Mortarotti), Ita Spa di Calolziocorte (presente Andrea Beri amministratore delegato) e Metallurgica Alta Brianza di Lecco (presente il titolare Guido Baggioli).

Anna Masciadri
Ufficio Stampa
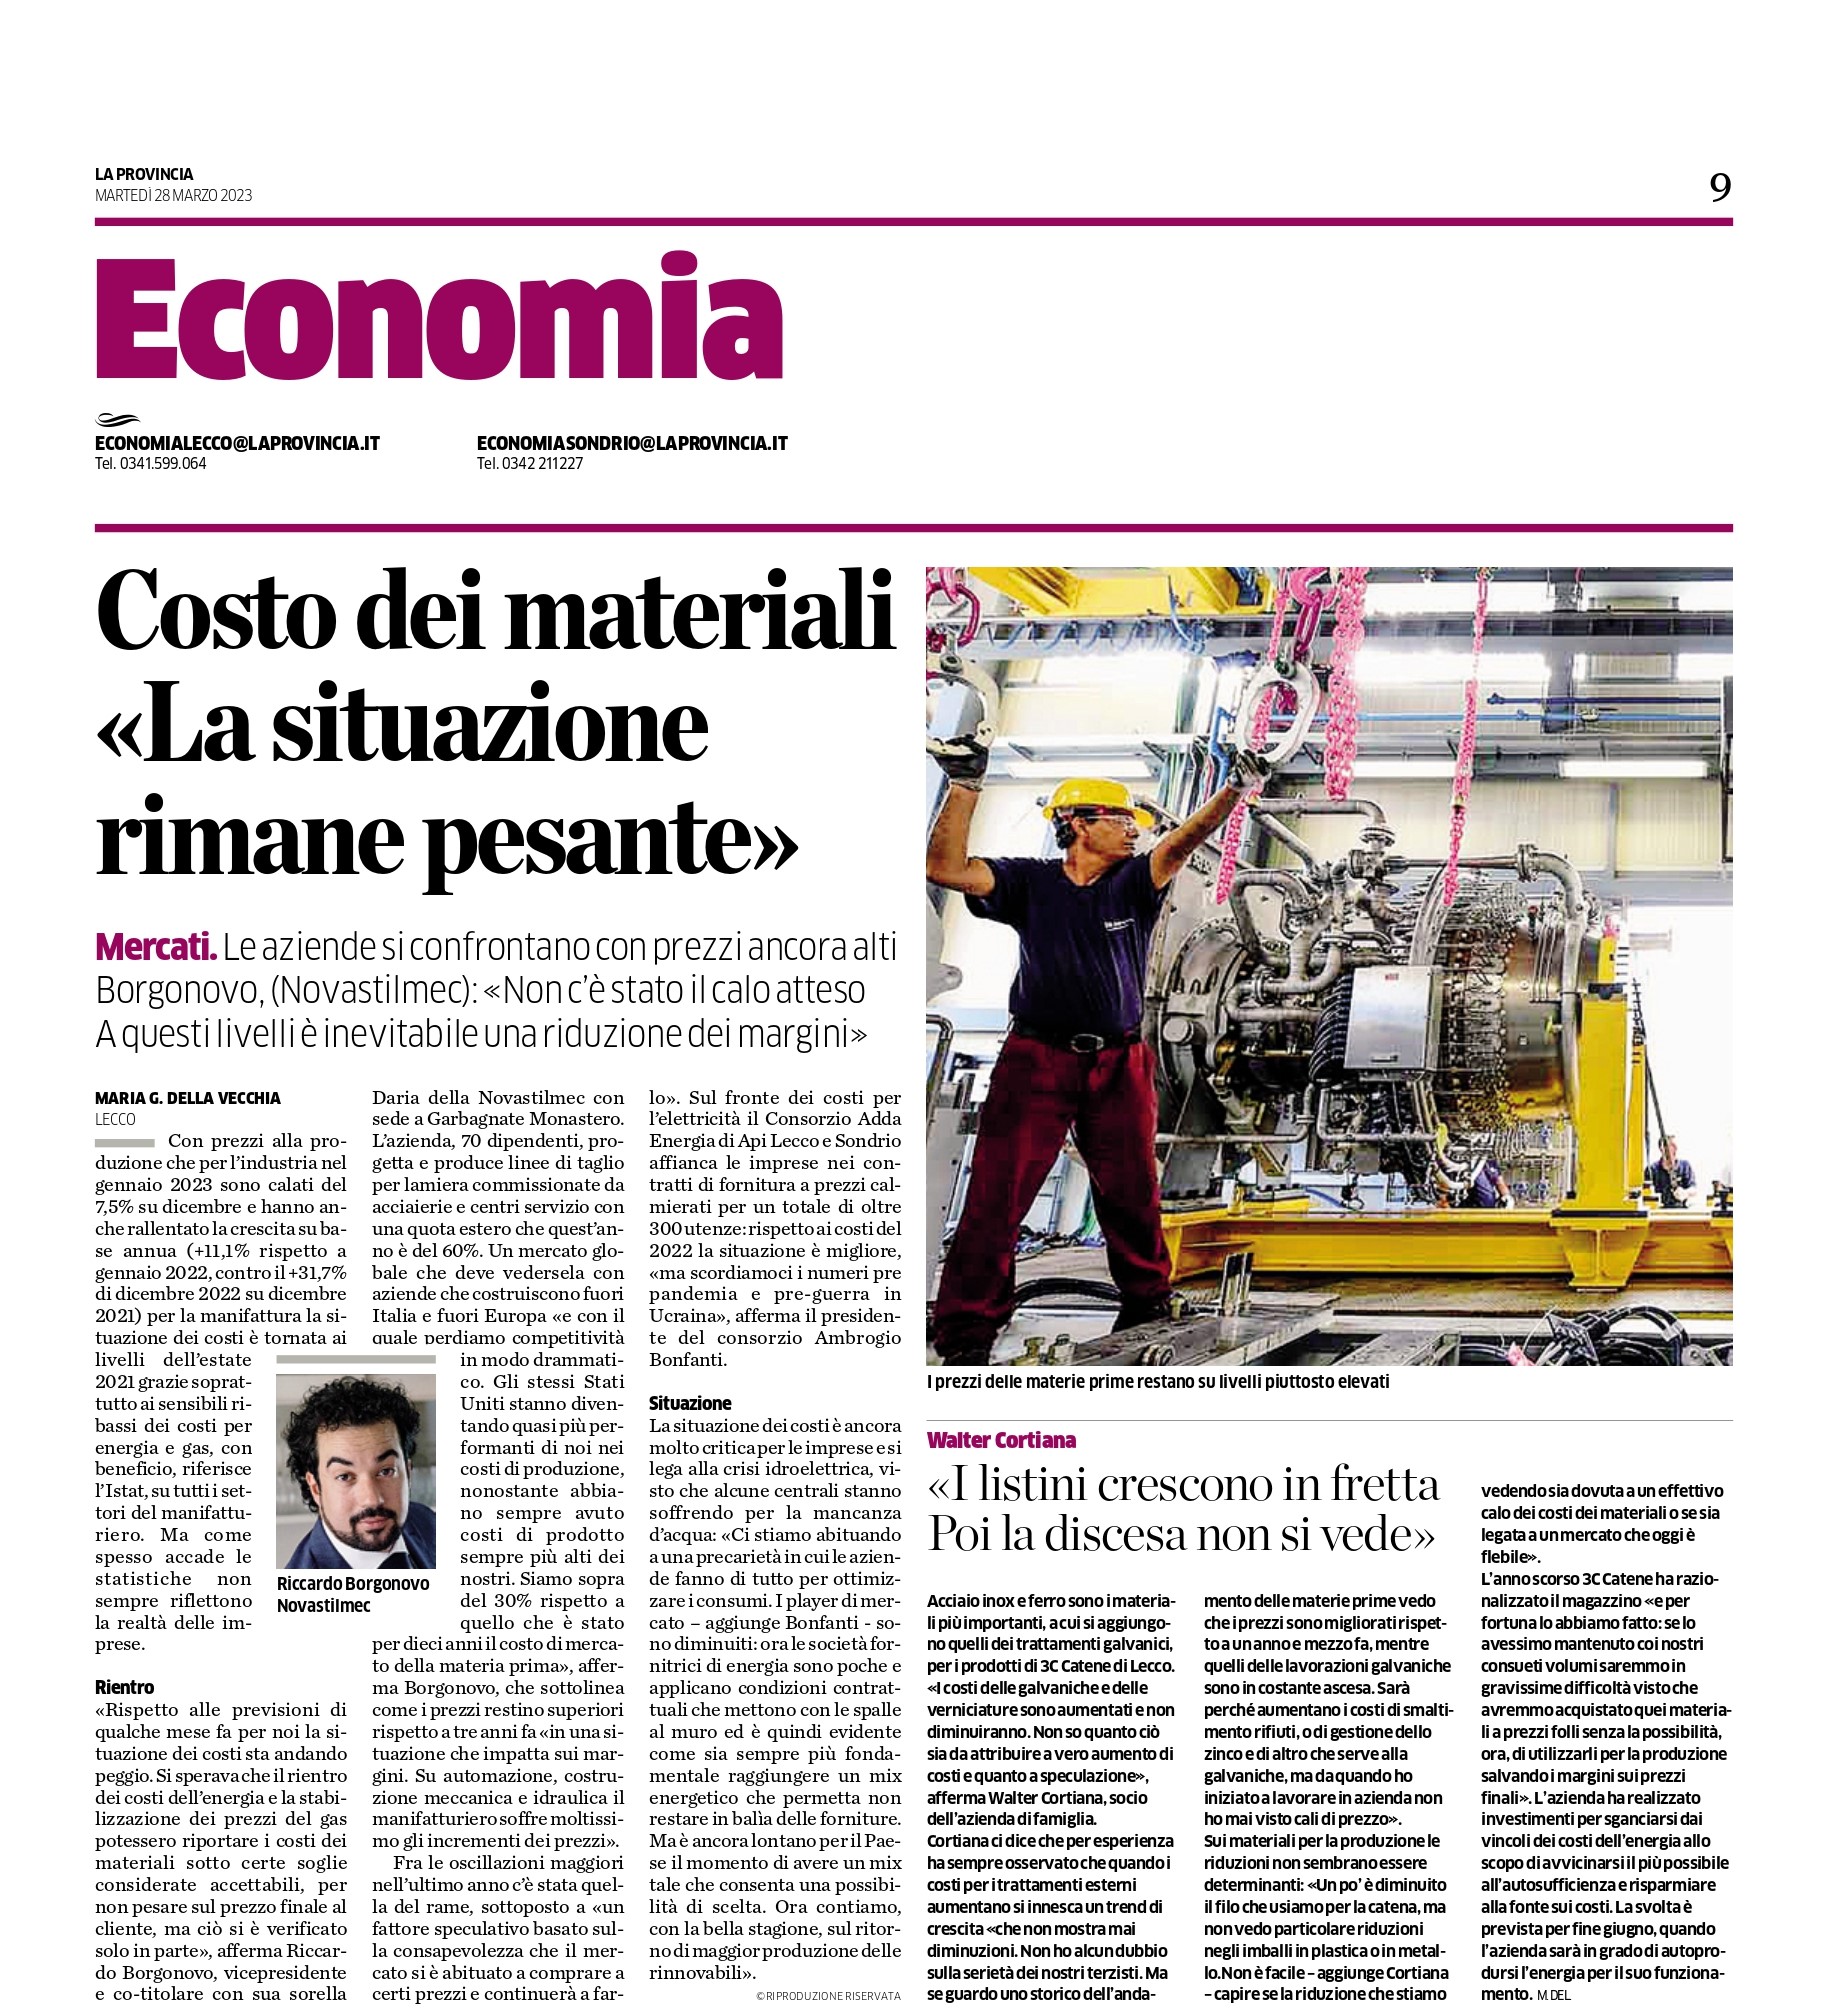


Costo dei materiali la situazione rimane pesante

La Provincia del 28 marzo 2023, parla Riccardo Borgonovo della nostra associata Novastilmec.


“Soluzione adatta al terziario L’industria andrebbe in crisi”

La Provincia del 27 marzo 2023, Riccardo Borgonovo della Novastilmec parla della settimana corta lavorativa. 


Imprese e territorio, parola ai direttori: Marco Piazza (API)

Intervista del direttore di Api Lecco Sondrio Marco Piazza con Lecconotizie. 

Per leggerla CLICCARE QUI.


Valute estere febbraio 2023

Agli effetti delle norme dei titoli I e II del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, come modificato dal decreto legislativo 12 dicembre 2003, n. 344, che vi fanno riferimento, le medie dei cambi delle valute estere calcolati a titolo indicativo dalla Banca d’Italia sulla base delle quotazioni di mercato sono accertate per il mese di febbraio 2023 come segue:


  Per 1 Euro
Dinaro Algerino 146,249
Peso Argentino 205,2916
Dollaro Australiano 1,5514
Real Brasiliano 5,5386
Dollaro Canadese 1,44
Corona Ceca 23,7124
Renminbi (Yuan)Cina Repubblica Popolare 7,3244
Corona Danese 7,4447
Yen Giapponese 142,377
Rupia Indiana 88,5004
Corona Norvegese 10,9529
Dollaro Neozelandese 1,7016
Zloty Polacco 4,7415
Sterlina Gran Bretagna 0,8855
Nuovo Leu Rumeno 4,9087
Rublo Russo 0
Dollaro USA 1,0715
Rand (Sud Africa) 19,1765
Corona Svedese 11,1725
Franco Svizzero 0,9905
Dinaro Tunisino 3,3293
Hryvnia Ucraina 39,1794
Forint Ungherese 384,914


Sul sito dell’Agenzia delle Entrate, al seguente link, cambi di febbraio, sono a disposizione i dati sui cambi relativi alle restanti valute riportate nel decreto in oggetto.

(MP/ms)


Dalle imprese le richieste: via l’Irap e la detassazione degli utili reinvestiti

La Provincia del 21 marzo 2023, il presidente di Confapindustria Lombardia Luigi Sabadini commenta la riforma fiscale. 


“Era atteso il rialzo dei tassi, ma pesa l’onere in più”

La Provincia del 20 marzo 2023, parla Piero dell’Oca vicepresidente di Confirete e consigliere Api Lecco Sondrio.


Finanza agevolata, per le imprese è difficile accedere ai bandi

Il Giornale di Lecco del 20 marzo 2023, articolo sull’indagine del nostro Centro Studi.


Modello Redditi SC 2023: le novità in merito al bonus investimenti

Le istruzioni al modello Redditi SC 2023 prevedono alcune novità in relazione all’indicazione nel quadro RU del bonus investimenti in beni strumentali ex L. 178/2020. È infatti richiesta, oltre alla consueta indicazione dell’agevolazione, la compilazione dei nuovi righi RU150 (titolare effettivo), 151 (cumulo) e 152 (dati relativi al 2020) ai fini del rispetto delle disposizioni comunitarie, consentendo altresì la possibilità di rettificare i dati degli investimenti 2021 mediante la compilazione del nuovo rigo RU141.
In linea generale, il credito d’imposta per investimenti in beni strumentali trova indicazione nella Sezione I, indicando al rigo RU1 lo specifico codice credito in relazione ai beni agevolabili:
  • “L3” per gli investimenti in beni strumentali nuovi materiali e immateriali “ordinari” di cui all’art. 1 comma 1055 della L. 178/2020 effettuati fino al 31 dicembre 2022, ovvero entro il termine “lungo” del 30 novembre 2023 con prenotazione;
  • “2L” per gli investimenti in beni strumentali nuovi materiali 4.0 di cui all’art. 1 comma 1057 e/o 1057-bis della L. 178/2020;
  • “3L” per gli investimenti in beni strumentali nuovi immateriali 4.0 di cui all’art. 1 comma 1058 della L. 178/2020.
Oltre all’indicazione del credito maturato nel rigo RU5, vanno poi compilati i righi RU130 e RU140 nella sezione VI.
Il rigo RU130 è ora denominato “Investimenti beni strumentali 2022 (effettuati nel periodo d’imposta)” e, rispetto ai precedenti modelli REDDITI, prevede un maggior dettaglio dei costi. Viene infatti richiesto, nelle nuove colonne 4A, 4B e 4C, di indicare la suddivisione dei costi dei beni materiali “4.0” in base alla classificazione nel primo, secondo o terzo gruppo di beni di cui all’Allegato A alla L. 232/2016. Le nuove istruzioni forniscono indicazioni per la compilazione anche nel caso della c.d. interconnessione “tardiva”, riprendendo, in sostanza, i chiarimenti forniti nelle FAQ di settembre 2022 per il modello Redditi 2022.

Anche quest’anno, poi, è prevista l’indicazione degli investimenti solo prenotati nel periodo d’imposta oggetto della dichiarazione ma effettuati nel termine “lungo” del 2023. A tal fine occorre compilare, oltre al rigo RU5 colonna 2, il rigo RU140 nel modello Redditi 2023, ora denominato “Investimenti beni strumentali 2022 (effettuati dopo la chiusura del periodo d’imposta)”.

Tanto premesso, rispetto al precedente modello Redditi 2022, “ai fini del rispetto delle disposizioni previste dall’articolo 22 del Regolamento (UE) 2021/241 (Dispositivo per la ripresa e la resilienza) a tutela degli interessi finanziari dell’Unione”, nella Sezione IV del quadro RU sono stati introdotti i nuovi righi RU150 “Titolare effettivo” e RU151 “Cumulo”. In particolare, nel rigo RU150 sono richieste informazioni volte ad accertare la titolarità effettiva dei destinatari dei fondi. Nel rigo RU151 sono invece richieste informazioni per verificare il rispetto del principio di divieto di doppio finanziamento. Tali informazioni sono richieste per i periodi d’imposta 2020, 2021 e 2022. Si segnala che i righi RU150 e 151 vanno compilati non solo con riguardo al credito d’imposta per investimenti in beni strumentali, ma anche in relazione al credito formazione 4.0 e al credito ricerca, sviluppo e innovazione.
Sempre nella sezione IV del quadro RU, è stato inoltre introdotto, ai soli fini del bonus investimenti in beni strumentali, il nuovo rigo RU152, denominato “Dati relativi al periodo 1° – 31 gennaio 2020”. I soggetti che hanno fruito nel periodo d’imposta 2020 dei crediti d’imposta in beni strumentali materiali e immateriali 4.0, sono tenuti a indicare nel rigo RU152 l’ammontare dei costi sostenuti dal 1° al 31 gennaio 2020 (colonna 1 e 3) e il rapporto (in percentuale) tra costi sostenuti dal 1° al 31 gennaio 2020 e il totale dei costi sostenuti nel periodo 2020 riferiti ai predetti crediti d’imposta (colonna 2 e 4).

Altra novità rilevante è l’introduzione del nuovo rigo RU141, denominato “Investimenti beni strumentali 2021”. Secondo le istruzioni, sono tenuti a compilare tale rigo i contribuenti che hanno compilato nel modello REDDITI 2022 il rigo RU140 (che conteneva i dati degli investimenti in beni strumentali 2021 effettuati dopo la chiusura del periodo d’imposta e fino al 30 giugno 2022) e devono rettificare gli importi ivi esposti per eventi intervenuti dopo la data di presentazione del predetto modello ed entro il 31 dicembre 2022. Il rigo RU141 va compilato indicando nelle colonne da 1 a 5 le eventuali variazioni in diminuzione dei predetti importi e nelle colonne da 6 a 8 le eventuali variazioni in diminuzione degli importi dei crediti individuati, rispettivamente, con i codici L3, 2L e 3L esposti nella sezione I del modello REDDITI 2022. Tali importi vanno sottratti dai residui da indicare nel rigo RU12.
Il rigo RU141 non va, invece, compilato nel caso in cui la predetta rettifica venga operata mediante una dichiarazione integrativa del modello Redditi 2022.

(MF/ms)


Bonus carburante: i buoni erogati nel 2023 hanno rilevanza contributiva

È stata pubblicata sulla Gazzetta Ufficiale n. 63 del 15 marzo 2023 la Legge 10 marzo 2023, n. 23 di conversione del decreto Legge n. 5/2023, c.d. DL “Trasparenza”.

Il provvedimento contiene una modifica alla disciplina del bonus carburante di 200 euro esentasse, previsto dall’art. 1 comma 1.

In particolare, nel testo è stata inserita una precisazione in base alla quale “L’esclusione dal concorso alla formazione del reddito del lavoratore, disposta dal primo periodo, non rileva ai fini contributivi”.

In altre parole, i buoni benzina riconosciuti dai datori di lavoro nel corso del 2023 dovranno essere assoggettati a contribuzione previdenziale e assistenziale.

Come si legge dal dossier del Centro Studi di Camera e Senato, la norma in esame riguarda esplicitamente il solo reddito imponibile ai fini delle imposte sui redditi; ciò sarebbe conforme all’interpretazione già seguita dalla relazione tecnica allegata al disegno di legge di conversione del decreto, che non contempla effetti in termini di minori entrate contributive.

Nel riepilogare il quadro normativo, si ricorda come il bonus consista in un’agevolazione di natura fiscale in favore dei lavoratori dipendenti che ricevono dal proprio datore di lavoro uno o più buoni benzina; agevolazione introdotta nel periodo d’imposta 2022 dall’art. 2 del Dl 21/2022, per poi essere riproposta anche per il periodo d’imposta 2023 dall’art. 1 comma 1 del Dl 5/2023.

Quest’ultima disposizione prevede in particolare che, fermo restando l’art. 51 comma 3 terzo periodo del TUIR, il valore dei buoni benzina o di analoghi titoli per l’acquisto di carburanti ceduti dai datori di lavoro privati ai lavoratori dipendenti, nel periodo dal 1° gennaio 2023 al 31 dicembre 2023, non concorre alla formazione del reddito del lavoratore, se di importo non superiore a 200 euro per lavoratore.

Come chiarito dall’Agenzia delle Entrate in occasione del bonus carburante previsto per il 2022 (circ. n. 27/2022, § 2, e circ. n. 35/2022, § 3), quest’ultimo rappresenta un’ulteriore agevolazione rispetto a quella generale già prevista dall’art. 51 comma 3 del TUIR, in base al quale non concorrono alla formazione del reddito i beni ceduti e i servizi prestati dal datore di lavoro al lavoratore se di importo complessivo non superiore a 258,23 euro (incrementato a 3.000 euro per il periodo d’imposta 2022 ai sensi dell’art. 12 comma 1 del DL 115/2022).

Ne consegue che in caso di superamento del limite di 200 euro, l’intero importo (e non solo l’eccedenza) dovrà essere assoggettato a tassazione (cfr. la Relazione illustrativa al DL 5/2023).

Sotto il profilo contributivo, stante la modifica introdotta in sede di conversione, il buono (o i buoni) benzina che il datore di lavoro privato riconoscerà nel corso del 2023 al proprio dipendente concorrerà alla formazione della base imponibile previdenziale, a prescindere dal superamento del limite di 200 euro.

Ciò comporta che sui buoni benzina il datore di lavoro dovrà:

  • far concorrere nella base imponibile previdenziale l’importo del buono (verificando l’eventuale superamento o meno del limite reddituale di 1.923 euro o di 2.692 euro ai fini dell’accesso, rispettivamente, all’esonero del 3% o del 2% della quota IVS del lavoratore ex art. 1 comma 281 della L. 197/2022);
  • effettuare la trattenuta in busta paga della quota a carico del proprio dipendente;
  • determinare la quota di contributi a proprio carico;
  • versare entro il giorno 16 del mese successivo.
La rilevanza ai fini contributivi del bonus carburante dovrebbe riguardare solo i buoni riconosciuti nel corso del 2023. La norma che ha previsto il medesimo bonus per l’anno 2022 (ovverosia l’art. 2 del DL 21/2022) non viene difatti modificata e pertanto dovrebbero essere ferme le istruzioni dettate dall’INPS con il messaggio n. 4616/2022.

Qualche criticità si riscontra tuttavia su eventuali buoni carburante riconosciuti nei mesi di gennaio e febbraio 2023 che, in base alla formulazione della norma in vigore prima della conversione in legge, non sono stati sottoposti a contribuzione previdenziale e che adesso – sulla base della modifica apportata in sede di conversione – dovrebbero invece essere assoggettati a contribuzione INPS.

Sul punto, è auspicabile un intervento da parte dell’Istituto di previdenza con indicazioni operative in merito alla gestione della rilevanza ai fini contributivi dei buoni benzina che sono stati già riconosciuti dai datori di lavoro prima della modifica.
 
(MF/ms)