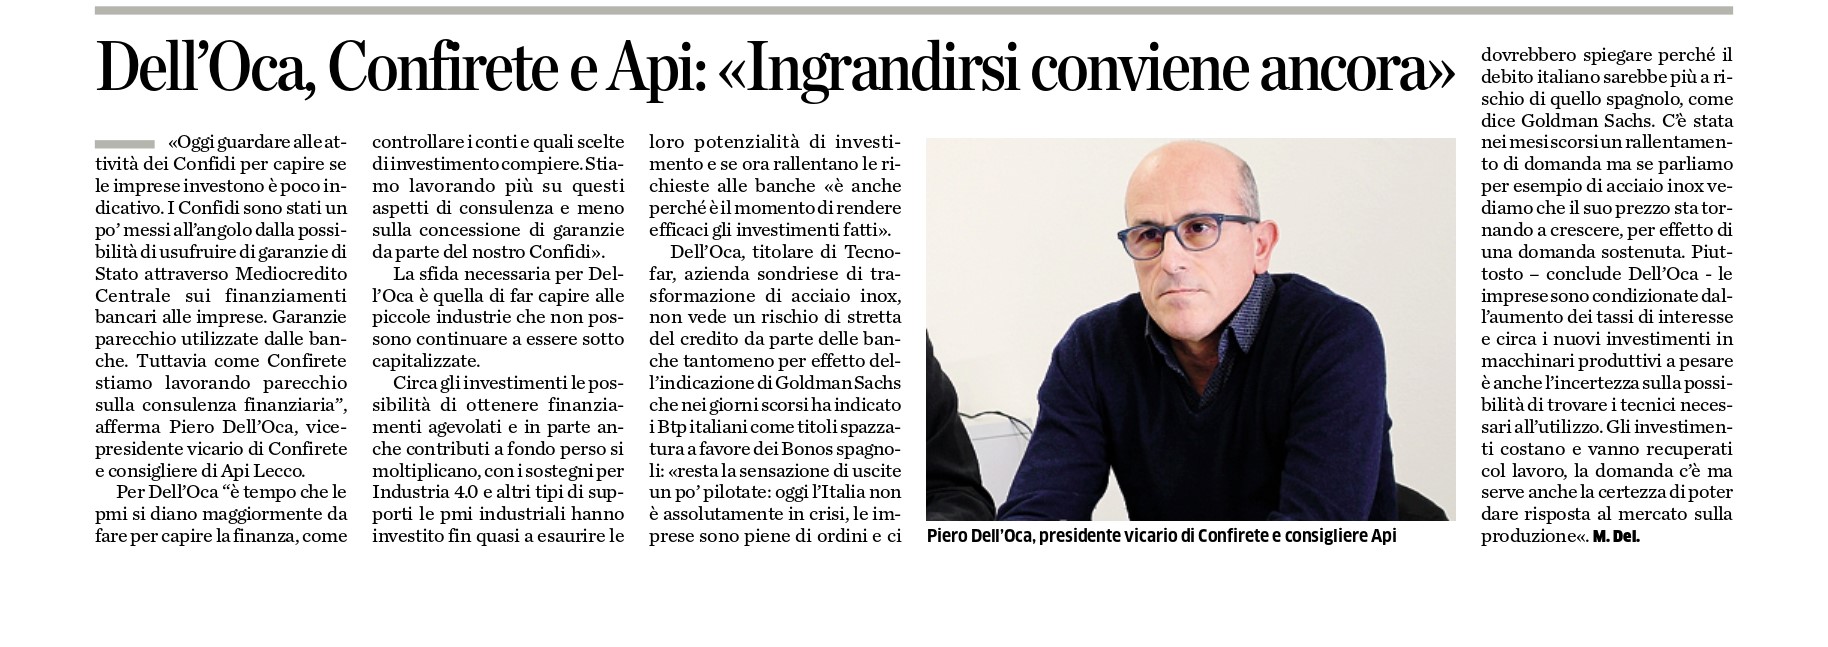
Dell’Oca, Confirete e Api: “Ingrandirsi conviene ancora”
La Provincia del 29 aprile 2023, parla Piero Dell’Oca titolare Tecnofar e consigliere Api.
La Provincia del 29 aprile 2023, parla Piero Dell’Oca titolare Tecnofar e consigliere Api.
Sulla pagina del sito regionale si può vedere il bando prorogato.
Dopo la consultazione di questa prima fase, contando le candidature sarà evidente il potenziale emergente; in seguito, Regione Lombardia intende sviluppare un’azione di supporto finanziario destinata ai Comuni partecipanti, da declinare con apposito provvedimento di Giunta regionale.
Le imprese e gli altri soggetti che volessero rendersi disponibili come membri di una comunità energetica hanno ancora 1 mese di tempo per interagire con gli altri soggetti del proprio comune interessati alla costituzione di una CER.
I Comuni che non hanno fatto in tempo a deliberare, hanno ancora un po’ di margine per poterlo fare.
Chi non lo avesse già fatto, può consultare la circolare Api n.85 del 16/02/2023 che spiegava il nuovo modello delle Comunità Energetiche e i suoi vantaggi. Inoltre, la dott.ssa Silvia Negri silvia.negri@api.lecco.it resta a disposizione per dare supporto sia conoscitivo che operativo.
(SN/am)
Pacchetto investimenti, linea attrazione investimenti
Le domande vanno presentate dalle ore 10.30 del 17 maggio 2023 fino ad esaurimento delle risorse.
La misura è rivolta alle PMI e alle MidCap per l’attrazione di nuovi investimenti in Lombardia e per il consolidamento e lo sviluppo di quelli esistenti, correlati all’avvio di una nuova sede operativa o all’ampliamento di una sede operativa già esistente.
La scheda allegata contiene tutti i dettagli del caso.
L’importo minimo dell’investimento è di euro 200.000 e con un importo massimo agevolabile:
Si segnala infine il sito regionale di riferimento per partecipare.
Per ottenere queste risorse è necessario svolgere per tempo le valutazioni di fattibilità. Api Lecco Sondrio e ApiTech in particolare è a disposizione per fornire chiarimenti e supporto alle imprese interessate. Potete telefonare o scrivere a gianluca.mustillo@api-tech.it oppure a silvia.negri@api.lecco.it.
(SN/am)
Chiediamo di confermare la propria adesione inviando il modulo allegato via mail all'indirizzo segreteria@api.lecco.it entro il 24 maggio 2023.
Si allegano la convocazione e i moduli da compilare per l'adesione.
(MP/sg)
Informiamo che il dottor Massimo Fumagalli dello Studio Qualitas giovedì 4 maggio 2023, alle ore 14.30, terrà il webinar fiscale “Approfondimenti, scadenze e opportunità imminenti”.
Questi i temi trattati:
Per partecipare compilare il form cliccando qui
(MF/am)
Gli importi del tributo dovuti per il 2023 sono stati riepilogati con la nota n. 339674/2022 e non subiscono variazioni rispetto all’anno precedente.
In base all’art. 18 comma 10 della L. 580/93, le Camere di Commercio possono essere autorizzate dal Ministero all’applicazione di una maggiorazione fino al 20% del diritto ordinariamente dovuto.
L’autorizzazione è subordinata alla presentazione da parte della Camera di Commercio di programmi e progetti, condivisi con le Regioni, aventi per scopo la promozione dello sviluppo economico e l’organizzazione di servizi alle imprese.
Per il triennio 2023, 2024 e 2025, le maggiorazioni sono state approvate con il Dm 23 febbraio 2023, pubblicato sul sito ministeriale.
Per tutte le Camere di Commercio è fissato un incremento del tributo nella misura del 20%, fatta eccezione per le Camere di Commercio della Regione Sicilia individuate nel Dm 28 febbraio 2023.
Le imprese che hanno già versato il diritto annuale a partire dal 1° gennaio 2023 possono effettuare il versamento del conguaglio rispetto all’importo pagato, entro il termine di cui all’art. 17 comma 3 lett. b) del Dpr n. 435/2001 previsto per la seconda rata degli acconti IRPEF/IRES, ossia entro il 30 novembre, ovvero entro l’ultimo giorno dell’undicesimo mese dell’esercizio per i soggetti con periodo d’imposta non coincidente con l’anno solare.
In base all’art. 1 comma 784 della L. 205/2017, le Camere di Commercio i cui bilanci presentino squilibri strutturali in grado di provocare il dissesto finanziario possono, al ricorrere di determinate condizioni, applicare una maggiorazione fino a un massimo del 50% del diritto camerale annuale. Detta maggiorazione è condizionata:
Il versamento dell’importo derivante dall’applicazione del decreto è effettuato, per gli anni 2022 e 2023, unitamente al diritto annuale ordinario per l’anno 2023 entro il termine di cui all’art. 17 comma 3 lett. a) del Dpr n. 435/2001, previsto per la prima rata degli acconti delle imposte sui redditi.
Il medesimo termine è richiamato dal decreto per il versamento dell’incremento relativo all’anno 2024, corrisposto unitamente al diritto annuale relativo a quell’anno.
Le imprese di nuova iscrizione che, alla data di pubblicazione del decreto (avvenuta il 17 aprile 2023 sul sito ministeriale), hanno già provveduto per l’anno 2023 al versamento del diritto annuale ordinario effettuano il conguaglio rispetto all’importo versato unitamente al pagamento del diritto annuale per l’anno 2024, sempre entro il termine di cui all’art. 17 comma 3 lett. a) del Dpr n. 435/2001 previsto per la prima rata degli acconti e del saldo delle imposte sui redditi.
Rispetto a entrambe le maggiorazioni, le singole Camere di Commercio sono tenute a rendicontare l’utilizzo delle somme, da un lato, per verificare i risultati conseguiti rispetto ai singoli progetti e, dall’altro, per monitorare il raggiungimento degli obiettivi del piano di risanamento.
(MF/ms)
Nel 2020 è entrato in vigore l’articolo 45-bis del Regolamento Ue 282/2011, il quale indica degli elementi che, se sono forniti dal contribuente, creano una presunzione a suo favore circa il fatto che la merce è giunta a destino, ma questa prova è nei fatti utilizzabile solo quando il trasporto è effettuato da un trasportatore incaricato dal venditore.
La presunzione prevista dal Regolamento comunitario non è proprio applicabile nel caso in cui il trasporto sia eseguito coi mezzi propri di cedente o cessionario, mentre quando sono eseguiti con trasportatore incaricato dal cessionario, la raccolta dei documenti previsti dal Regolamento è praticamente impossibile, salvo che il cessionario non metta a disposizione del cedente documenti tipici della propria contabilità, come ad esempio le fatture del trasportatore.
Nel caso in cui comunque si riesca a farsi dare questi documenti, bisognerebbe farsi dare anche una dichiarazione di ricezione della merce, sulla quale la norma comunitaria prevede delle regole particolari, e su cui le linee guida della Commissione Europea hanno fornito interessanti chiarimenti; ad esempio, secondo la Commissione Europea, non è necessario avere un documento cartaceo, ma “sarebbe ragionevole aspettarsi che gli Stati membri siano flessibili al riguardo e non impongano limitazioni rigorose, ad esempio accettando solo un documento cartaceo, ma accettino anche una versione elettronica, nella misura in cui contenga tutte le informazioni richieste dall’articolo 45 bis, paragrafo 1, lettera b), punto i) del Regolamento 282/2011”.
Togliendo i casi di aziende che curano il trasporto della merce incaricando un trasportatore, che possono far valere le prove previste dal Regolamento Ue senza nemmeno chiedere al cliente un documento che certifichi l’arrivo della merce, negli altri casi il contribuente deve seguire le indicazioni fornite dall’Agenzia delle Entrate in alcuni chiarimenti di prassi e recuperare una serie di documenti che certifichino l’arrivo della merce in altro Stato; sul punto, l’Agenzia delle Entrate chiede che il contribuente abbia – alternativamente – un documento proveniente dal sistema informatico vettore (POD), una copia del documento di trasporto (tipicamente CRM) firmato dal cliente, oppure una dichiarazione di ricezione della merce firmata dal cliente; come chiarito con la risposta ad interpello 100/2019, è sufficiente che tale ultimo documento certifichi il mese ed il Paese di ricezione, e potrebbe elencare le merci ricevute facendo riferimento ai documenti di trasporto o alle fatture.
Il dubbio che potrebbe sorgere è con che modalità recuperare la dichiarazione di ricezione della merce.
Appare evidente che risulta molto attendibile un documento pdf allegato ad una mail proveniente da una casella di posta elettronica che viene utilizzata abitualmente nei contatti con il cliente; ovviamente, considerato che le mail sono quella “corrispondenza” che per il Codice civile deve essere conservata dall’imprenditore, deve essere conservata anche la mail a cui la dichiarazione era allegata.
Si ritiene che una dichiarazione di ricezione della merce, fatta pervenire dal cliente tramite mail, abbia la stessa validità giuridica di quella fatta avere tramite posta; peraltro, ricordiamo che con risoluzione 19/2013 l’Agenzia delle Entrate riconobbe prova valida il “CMR elettronico”, cioè un file (ad esempio pdf) ricevuto dal trasportatore; in tale risoluzione ricordò che se i files non hanno un “riferimento temporale” e la “sottoscrizione elettronica”, sono da considerare documenti analogici, e quindi da stampare e conservare in cartaceo (salva una loro conservazione a norma effettuata secondo altre regole).
Fatto sta che con la risposta ad interpello 272/2023 l’Agenzia delle Entrate ha dato conferma della validità dei documenti di prova ricevuti dal cliente in formato elettronico, e nello specifico via EDI.
In tale documento l’Agenzia ha precisato che – analogamente a quanto aveva chiarito riguardo al CMR – tutti i documenti che consentono di provare l’arrivo della merce a destino possono essere elettronici, e quindi anche la dichiarazione di arrivo della merce.
A tale riguardo è d’obbligo precisare che esiste il concetto di “documento elettronico” e di documento “analogico consegnato per via elettronica”; la differenza, emersa ad esempio nella circolare 45/E/2005 è che per una fattura “analogica” “la posta elettronica è un mezzo di spedizione della fattura, cosicché risulta indispensabile, per chi la riceve, la sua “materializzazione” su un documento cartaceo, nonché la sua sostanziale corrispondenza di contenuto tra l’esemplare dell’emittente e quello del ricevente e tra le annotazioni nei registri Iva di entrambi gli operatori; non è invece, obbligatorio che la fattura sia resa immodificabile mediante la firma elettronica qualificata il riferimento temporale”.
In sostanza, il documento contenuto in un file senza riferimento temporale e sottoscrizione elettronica è un documento “cartaceo”, che deve essere stampato, e conservato in tale forma (fatta salva una “successiva” smaterializzazione), mentre un documento che ha determinati requisiti (immodificabilità, definitività della data, certezza sulle origini, ecc…) è considerato documento elettronico e può essere conservato nella stessa forma.
Essendo quindi consentito l’invio per posta elettronica del documento di arrivo della merce (così come era consentito l’invio delle fatture analogiche dalla circolare 45/E/2005e dei CMR dalla risoluzione 19/E/2013) l’Agenzia conferma che lo stesso deve fornire “le medesime garanzie di una dichiarazione cartacea”. In questo senso, con gli ordinari mezzi e oneri della prova se ne dimostrerà o disconoscerà la fonte o la veridicità e quindi appare opportuno, nel caso, un sistema di archiviazione efficace della posta elettronica in arrivo.
Qualora invece non si intenda materializzare tale documento, e considerarlo “elettronico”, in un passaggio successivo l’Agenzia delle Entrate richiede dei requisiti che devono avere i files, e conferma che l’utilizzo della trasmissione EDI attribuisce ai files trasmessi con tale sistema determinate garanzie circa l’autenticità dell’origine e dell’integrità del contenuto.
(MF/ms)
Si considerano tempestive anche le istanze inviate entro tale termine, ma scartate, purché ritrasmesse entro i 5 giorni successivi alla data indicata nella comunicazione dell’Agenzia delle Entrate che attesta il motivo dello scarto (C.M. n. 195/99).
L’art. 38-bis comma 2 del DPR 633/72 prevede che il soggetto passivo possa ottenere il rimborso trimestrale del credito IVA, se di ammontare superiore a 2.582,28 euro, qualora sussista almeno uno dei seguenti presupposti:
L’istanza per il rimborso o la compensazione del credito IVA trimestrale deve essere presentata avvalendosi del modello TR approvato con il provv. Agenzia delle Entrate n. 144055/2020. Tale modello e le relative istruzioni per la compilazione sono stati aggiornati lo scorso 14 marzo al fine di:
La nuova versione del modello è da utilizzare a partire dal 1° aprile 2023; tuttavia, ci si può avvalere della precedente sino al prossimo 2 maggio. Si ricorda che il 31 marzo è stata resa disponibile anche la nuova versione dei software di compilazione e controllo.
Il modello TR deve essere presentato esclusivamente per via telematica:
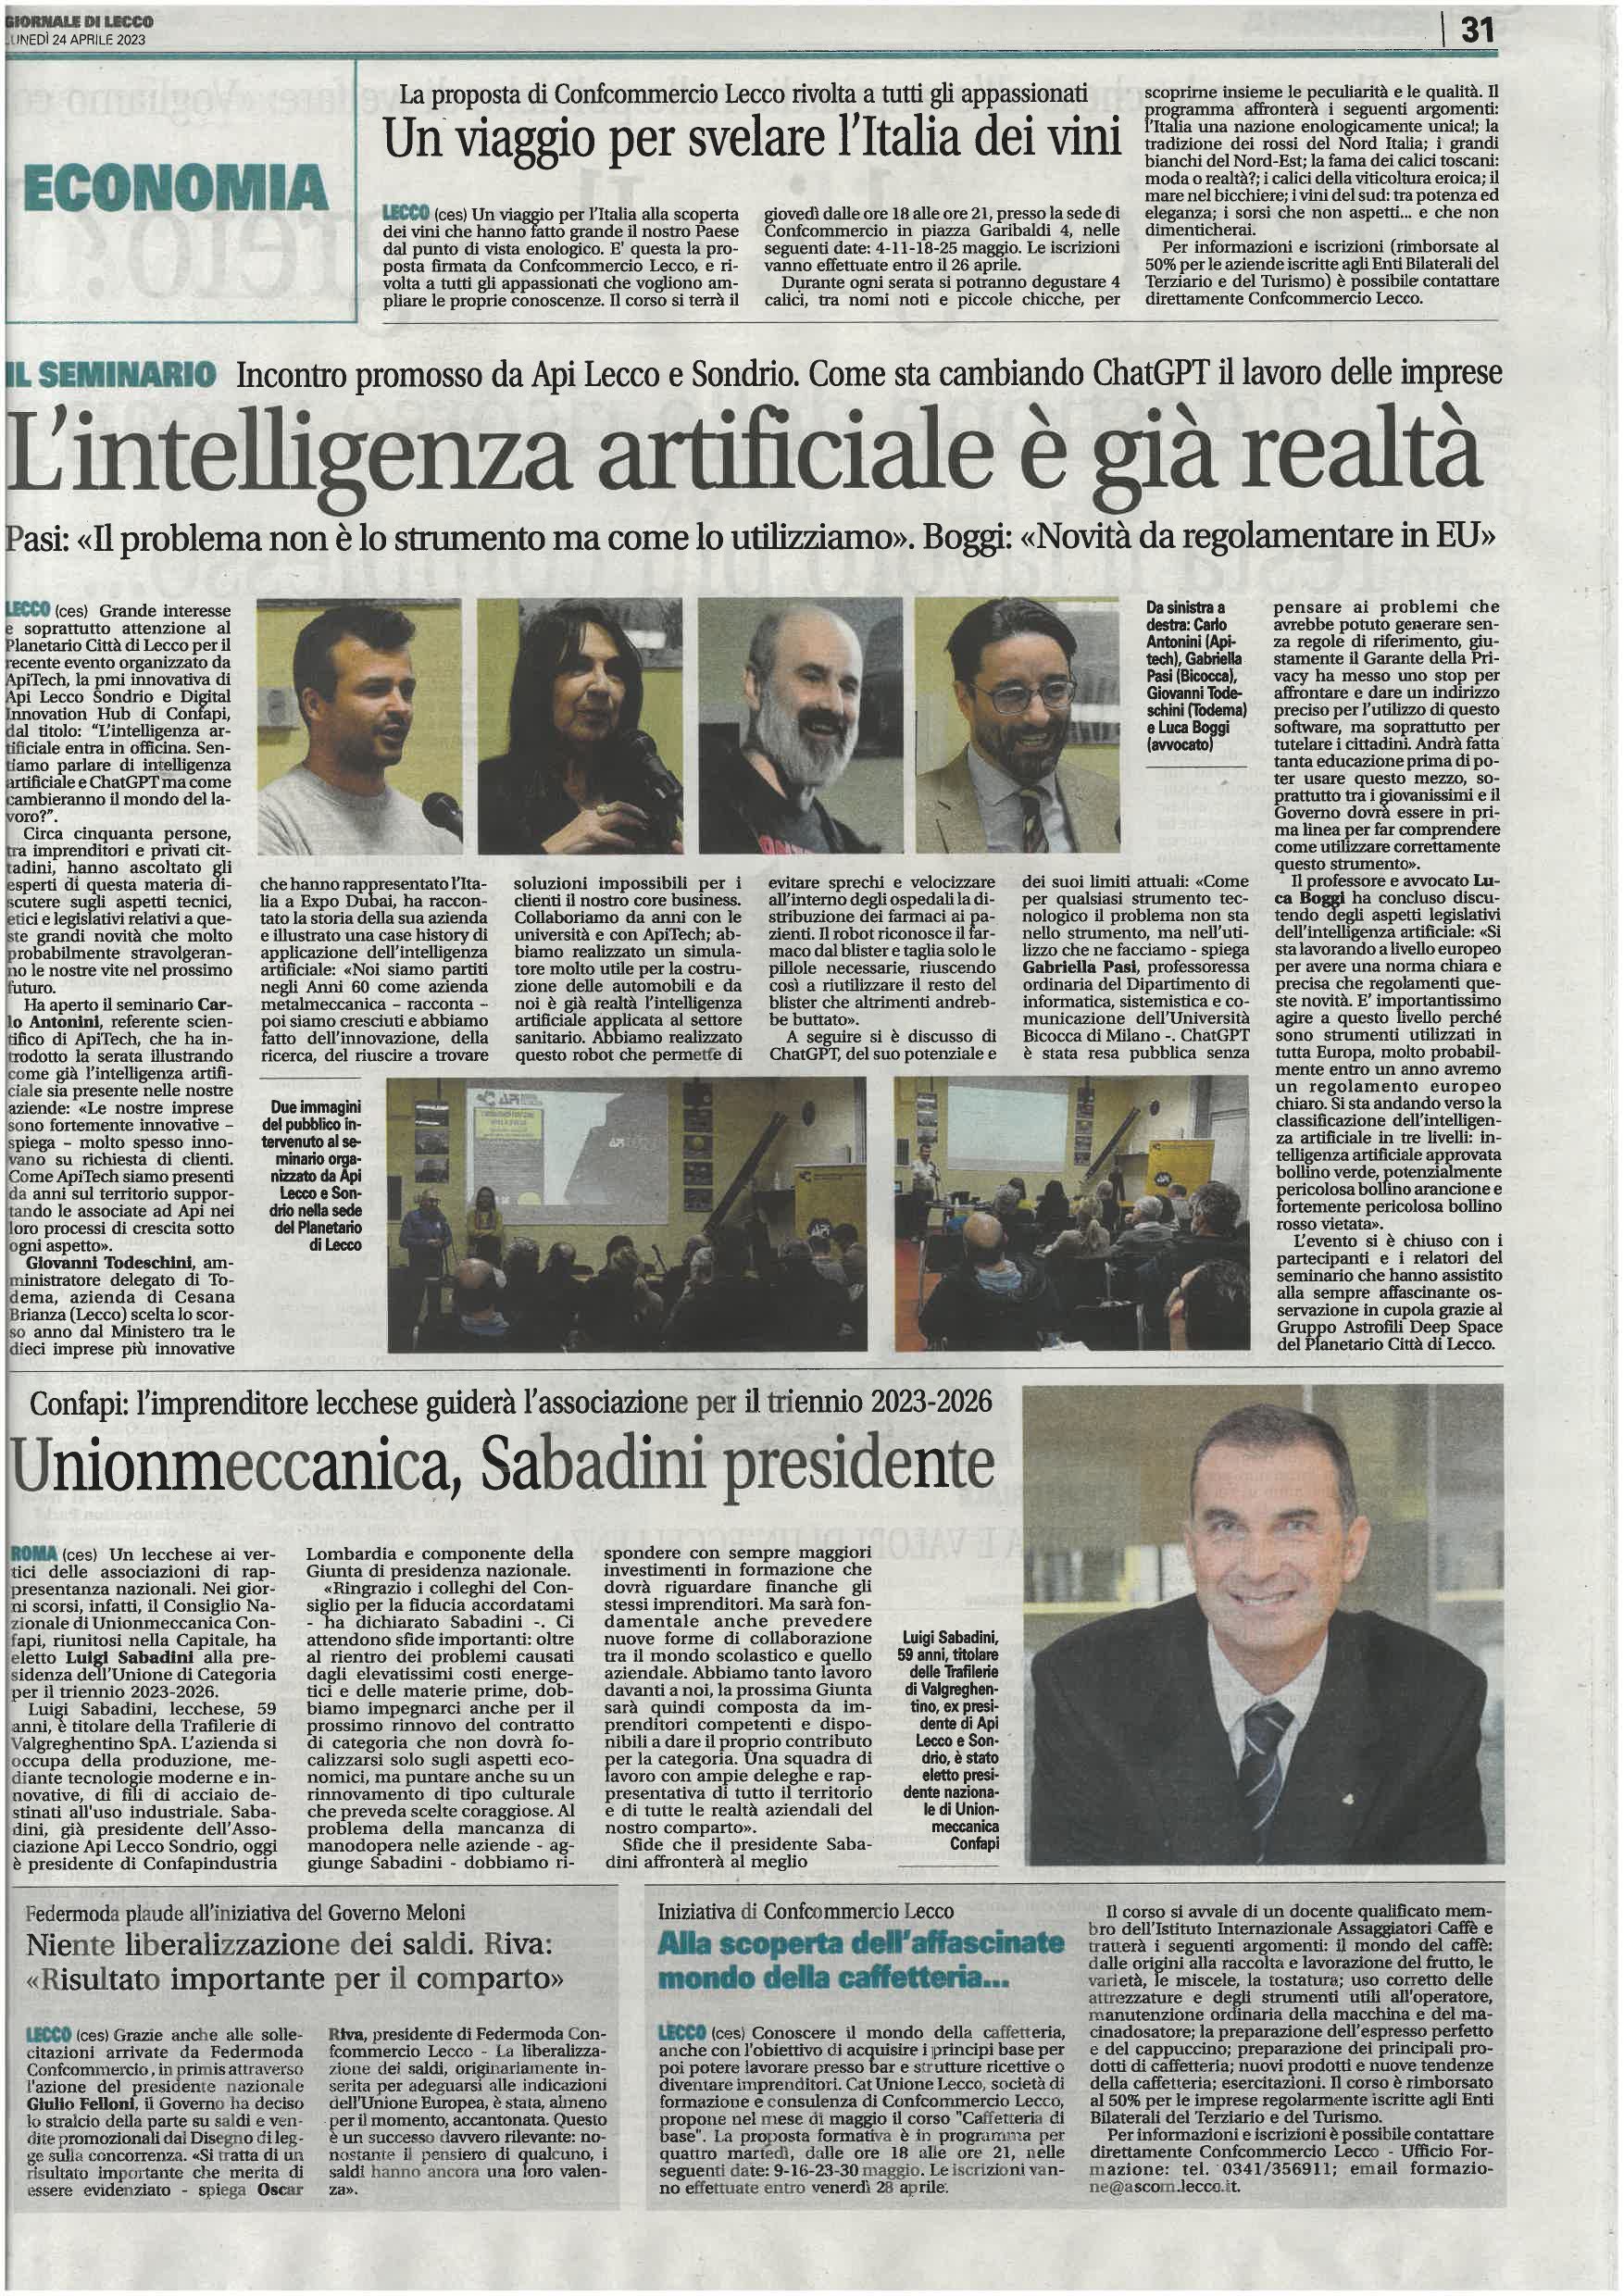
Il Giornale di Lecco del 24 aprile 2023, servizi sul seminario di ApiTech e sull’elezione di Luigi Sabadini.
La Provincia del 23 aprile 2023, pagina dedicata alla nostra associata Cooperativa Due Mani.