1

Tutto esaurito per la proiezione del film in Api: “Gente di fiume. Il Gerenzone attraverso le voci dei suoi abitanti”

Grande successo per la proiezione nella sede di Api Lecco Sondrio del film “Gente di fiume. Il Gerenzone attraverso le voci dei suoi abitanti”: un centinaio di persone hanno gremito l’auditorium dell’associazione per questo lavoro che ripercorre la storia di Lecco e anche di alcune aziende associate ad Api Lecco Sondrio.

La serata è stata aperta da Enrico Vavassori, presidente di Api, che ha ringraziato Officina Gerenzone per aver realizzato questo lavoro così importante, soprattutto di memoria storica: “Avevo già partecipato alla prima del film – racconta il titolare delle Trafilerie Vavassori – ne sono rimasto molto colpito ed è per questo motivo che ho voluto fortemente che una proiezione venisse fatta proprio nella casa delle piccole e medie imprese di Lecco. Come Api abbiamo sostenuto questo progetto fin dall’inizio e visto il risultato siamo molto felici di averlo fatto”.

Silvia Negri, responsabile di ApiTech e dell’area ambiente e sicurezza di Api Lecco Sondrio, nonché volontaria di Officina Gerenzone, è stata una delle anime di questo progetto: “E’ stato un lavoro lungo, di tre anni, che abbiamo seguito con molta passione e altrettanta partecipazione da parte di tutti gli abitanti, gli imprenditori e i lavoratori che hanno un legame fortissimo con questo fiume che per secoli ha rappresentato la storia della nostra città, sociale ed economica”.

Al termine del film è intervenuto anche il regista Federico Videtta: “Siamo alla quarta proiezione e siamo al tutto esaurito per la quarta volta, ne siamo veramente contenti e orgogliosi, è stato un lavoro entusiasmante per me e per tutti i volontari di Officina Gerenzone”.

Api ha un legame particolare con il Gerenzone – ha chiuso il direttore di Api Lecco Sondrio Marco Piazza – come ha ricordato Barbara Cattaneo dei Musei Civici anni fa abbiamo realizzato insieme un bellissimo libro su questo fiume e sulle aziende che sono sorte sulle sue rive dal titolo “La valle del Gerenzone”. Questo film merita di essere visto da tutti, in particolare dai lecchesi, e mi auguro venga proiettato nelle scuole per far conoscere ai ragazzi la storia della loro città”.

Anna Masciadri
Ufficio Stampa


Agenzia delle Entrate: chiarimenti sulla disciplina Iva dei buoni sconto

I buoni sconto immediatamente applicabili all’atto dell’acquisto di un bene o servizio, riducono il corrispettivo dovuto per un importo pari all’ammontare dello sconto.

Ai sensi dell’art. 13 del Dpr. n. 633/1972, la base imponibile ai fini Iva sarà determinata al netto degli sconti, previsti dal buono, ed applicati direttamente in fattura al cliente (Ris. 19 maggio 2008, n. 204).

Se le condizioni contrattuali che prevedono l’applicazione di sconti/ abbuoni, si verificano successivamente all’emissione della fattura, il cedente deve emettere, ai sensi dell’art. 26, comma 2, del Dpr. 26 ottobre 1972, n. 633, una nota di credito nei confronti del cliente.

L’Agenzia delle Entrate si è espressa in tal senso con la Risposta n. 341/2023 del 5 giugno, ponendo l’accento sulle caratteristiche intrinseche del buono emesso dall’impresa al di là della sua denominazione, nel caso specifico “buono spesa”.

La Direttiva UE 2016/1065 del Consiglio del 27 giugno 2016 (c.d. “Direttiva voucher”) ha regolamentato a livello unionale la disciplina Iva dei c.d. “voucher” o “buoni corrispettivi”, modificando, con l’inserimento degli artt. 30-bis, 30-ter, 73-bis, 410-bis e 410-ter, la Direttiva 2006/112/CE del Consiglio del 28 novembre 2006.

La disciplina sui voucher è stata recepita in Italia con il Dlgs. n. 141/2018, che ha aggiunto al Dpr. n. 633/1972 gli articoli da 6-bis a 6-quater e il comma 5-bis dell’art. 13.

L’art. 6-bis del Dpr. n. 633/1972 dispone che “Ai fini del presente decreto, per buono-corrispettivo, si intende uno strumento che contiene l’obbligo di essere accettato come corrispettivo o parziale corrispettivo a fronte di una cessione di beni o di una prestazione di servizi e che indica, sullo strumento medesimo o nella relativa documentazione, i beni o i servizi da cedere o prestare o le identità dei potenziali cedenti o prestatori, ivi incluse le condizioni generali di utilizzo ad esso relative”.

Dunque, elementi essenziali di un buono corrispettivo, quindi, sono: i) l’obbligo di essere accettato dal potenziale fornitore come corrispettivo o parziale corrispettivo di una cessione di beni o di una prestazione di servizi; ii) l’indicazione dei beni/servizi che consente di acquistare o, in alternativa, l’identità dei potenziali fornitori.

Tali caratteristiche consentono di distinguere i buoni-corrispettivo, che rientrano nell’ambito oggettivo di applicazione della “Direttiva voucher”, da tutti gli altri documenti o strumenti che ne sono espressamente esclusi.

Sono esclusi dall’applicazione della direttiva citata, ad esempio, i buoni sconto, i titoli di trasporto, i biglietti di ingresso a cinema e musei, ecc.

La Risposta in esame riguardava proprio dei buoni sconto (anche se erano stati definiti dall’impresa istante quali buoni spesa) ossia quegli strumenti che conferiscono al titolare il diritto a uno sconto all’atto dell’acquisto di beni o servizi, ma che non danno diritto a ricevere detti beni o servizi (vedi direttiva voucher e relazione illustrativa al Dlgs. n. 141/2018).

Da qui, secondo l’Agenzia delle Entrate, i buoni sconto immediatamente applicabili all’atto dell’acquisto di un bene o servizio, riducono il corrispettivo dovuto per l’ammontare dello sconto.

Ai sensi dell’art. 13 del Dpr. n. 633/1972, la base imponibile sarà determinata al netto degli sconti, previsti dal buono, ed applicati direttamente in fattura al cliente (Ris. 19 maggio 2008, n. 204).

(MF/ms)


Il 51% delle imprese Api Lecco Sondrio: non arrivano le candidature per le offerte di lavoro

Il lavoro non manca, mancano i candidati. E’ questo il problema principale (51%) per le associate ad Api Lecco Sondrio che emerge dai risultati dell’indagine condotta dal Centro Studi di Confapindustria Lombardia relativa alle risorse umane a cui hanno partecipato circa un centinaio di nostre associate.
Il problema della mancanza di manodopera, in particolare specializzata, nell’industria italiana è noto da mesi e anche nel territorio di Lecco e Sondrio le imprese stanno cercando con ogni mezzo di reperire collaboratori senza fortuna.
Nel corso del 2023 la ricerca di nuovo personale nelle aziende si è diffusa rispetto al passato, ma il 23% di queste non ha implementato l’organico. Nonostante dinamiche certamente positive e diffuse nei primi sei mesi dell’anno, le difficoltà riscontrate nella selezione di nuovo personale restano evidenti, e tendono a ricalcare le rilevazioni che il sistema Confapi ha avuto modo di monitorare negli ultimi anni. La specializzazione, soprattutto ai livelli operativi, rimane un desiderata che trova scarsa compensazione sul mercato, limitando nei fatti l’operatività aziendale: per 74 intervistati su 100 spicca la mancanza di operai specializzati, essenziali nei ruoli più operativi. Rimane altrettanto elevato il divario tra domanda e offerta su figure operaie semplici per 4 imprese su 10.
Se da un lato, i “vuoti d’offerta” presenti sul mercato del lavoro sembrano riconducibili proprio alla mancanza di formazione adeguata, in modo altrettanto evidente si manifesta carenza di persone che si affaccino sul mercato. Per 5 industrie su 10 mancano candidati che si presentino per sostenere colloqui legati alle posizioni offerte e questo rappresenta il problema più diffuso tra le intervistate (51%).
Quale potrebbe essere la soluzione? Andare a recuperare i Neet (Not in Education, Employment or Training), ovvero gli inattivi tra i 15 e 29 anni che in Italia sono il 19% (record europeo), formarli adeguatamente per poi permettergli di trovare una propria strada lavorativa.
Le nostre imprese credono fortemente nella formazione, soprattutto negli ITS (Istituti tecnici superiori), che preparano i giovani a lavorare in azienda: il 72% degli imprenditori considera di massimo interesse figure provenienti da questi percorsi scolatici.
E per colmare la mancanza di competenze attuali 8 nostre associate su 10 hanno avviato percorsi interni di formazione per trasmettere competenze specialistiche.

“I dati dell’indagine confermano quello che sentiamo dagli imprenditori tutti i giorni – commenta il direttore di Api Lecco Sondrio Marco Piazza – mancano figure specializzate pronte a lavorare nelle aziende e c’è anche una enorme carenza di candidature. I giovani che né studiano né lavorano sono sempre più in aumento, rappresentano una zona d’ombra che abbiamo il dovere di illuminare e cercare di dare un futuro. Riuscire a intercettare il loro interesse, formarli adeguatamente e dargli un lavoro, magari anche molto vicino a casa, sarebbe la soluzione ideale per tutti”.

Cliccando qui è possibile scaricare il report completo.

Anna Masciadri
Ufficio stampa 


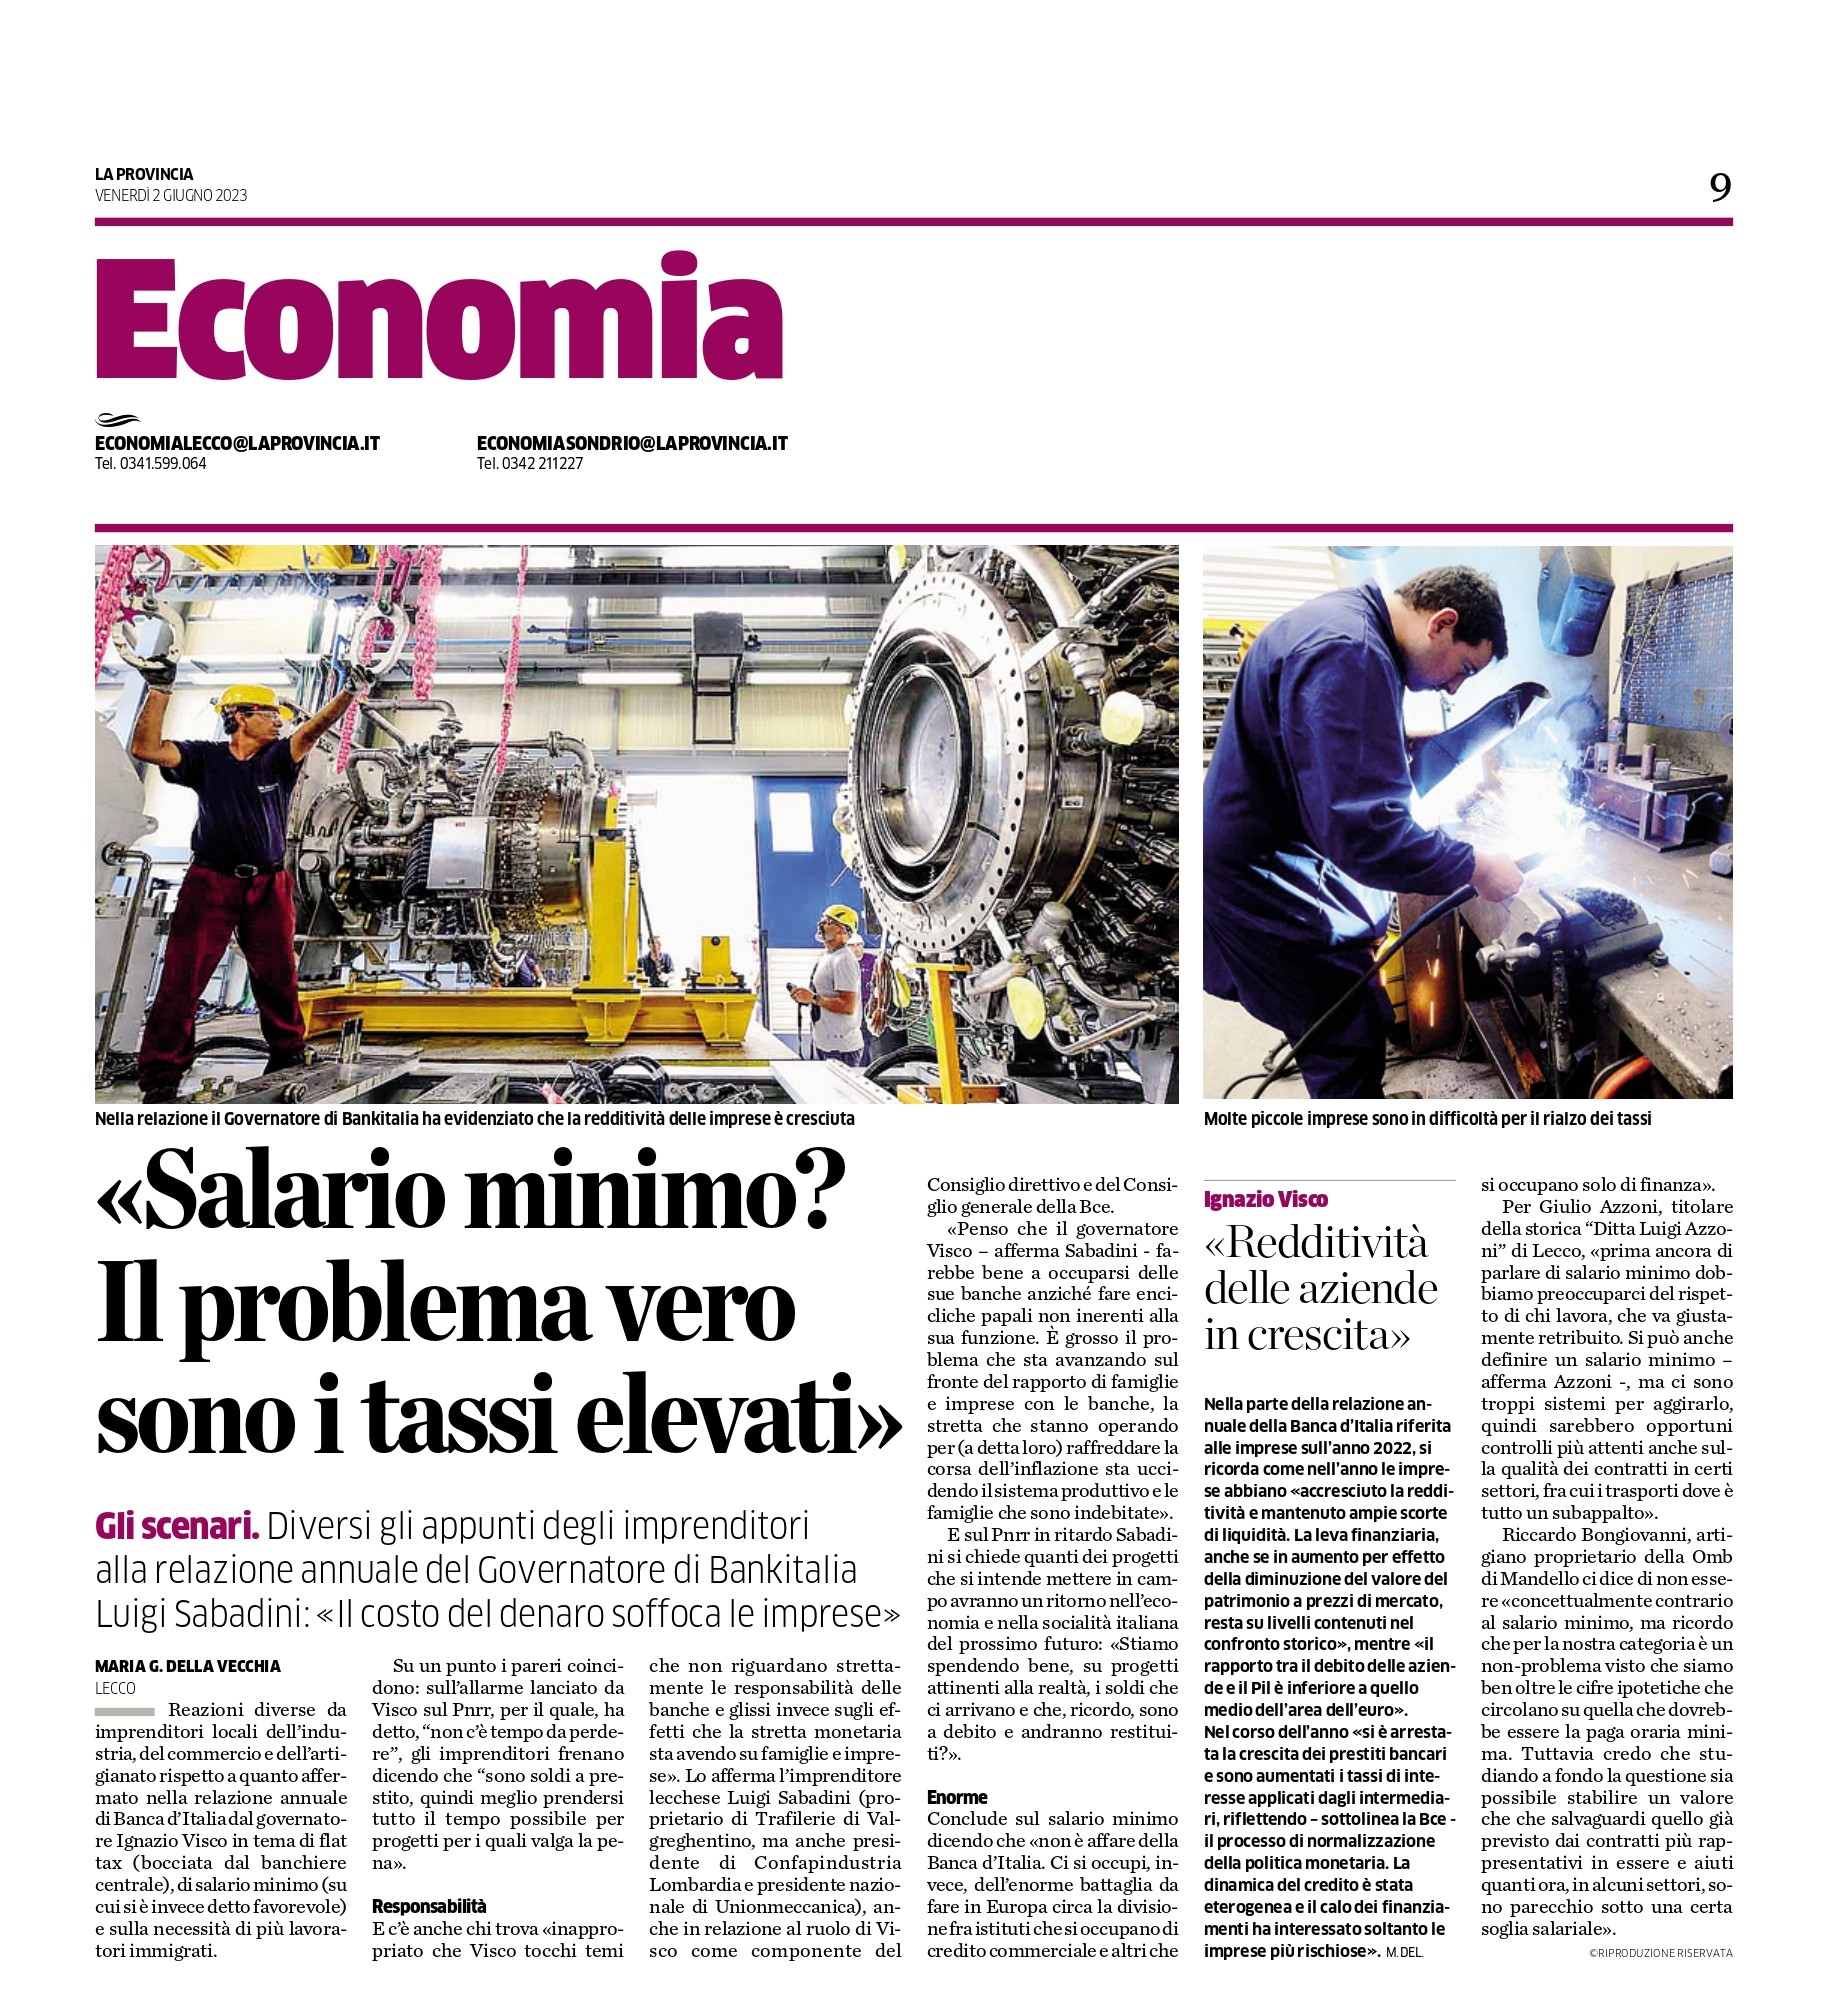
“Salario minimo? Il problema vero sono i tassi elevati”

La Provincia del 2 giugno 2023, parla Luigi Sabadini presidente di Confapindustria Lombardia e Unionmeccanica. 


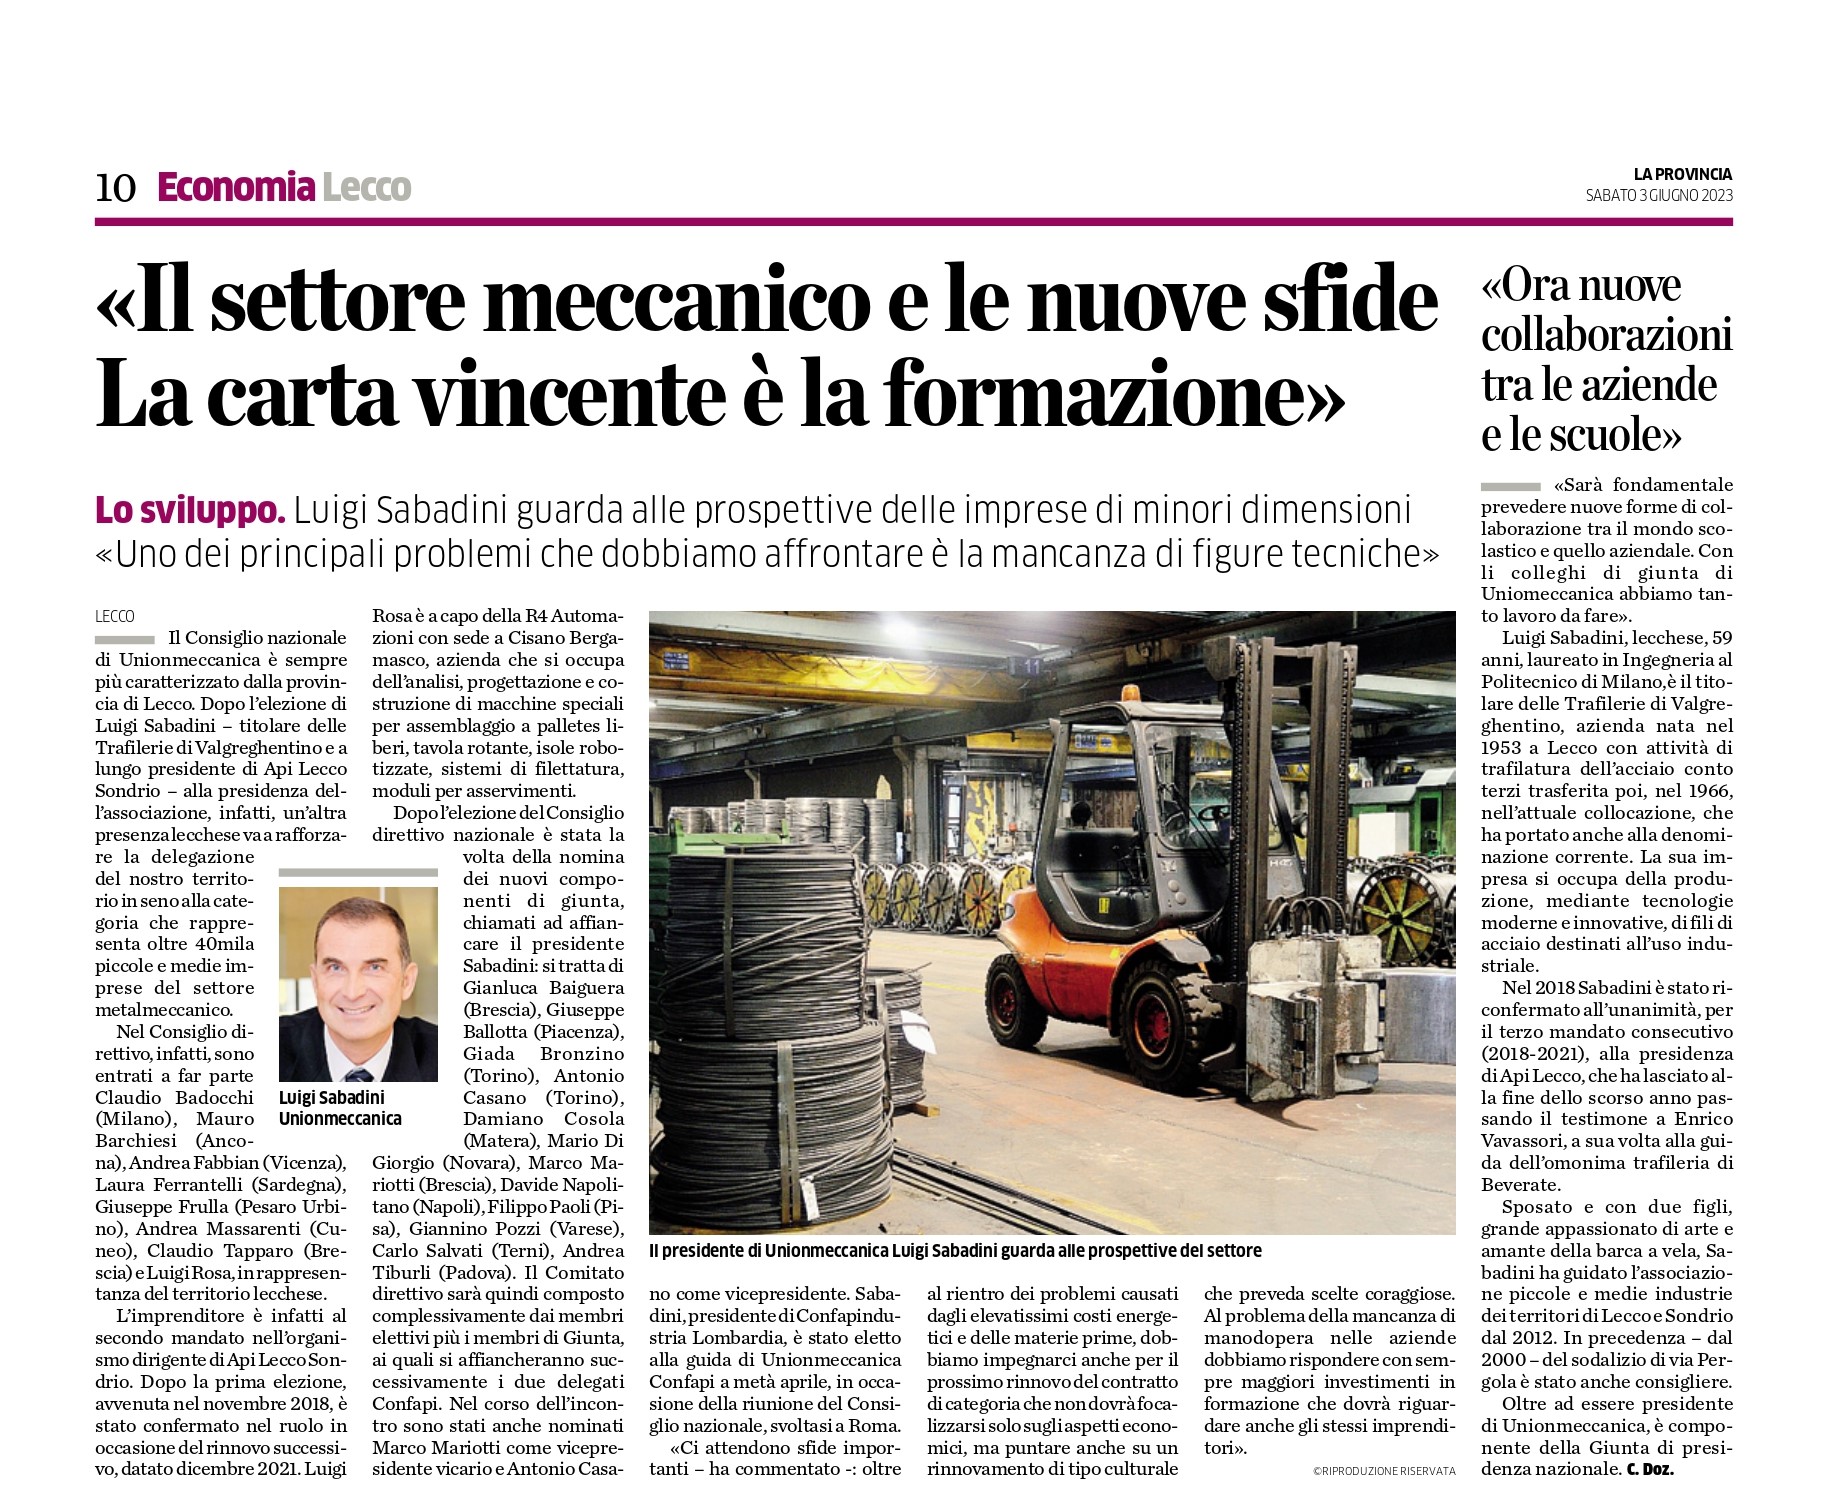
“Il settore meccanico e le nuove sfide La carta vincente è la formazione”

La Provincia del 3 giugno, Luigi Sabadini parla del futuro del settore metalmeccanico. 


Recessione Germania: parla l’Ufficio Estero e una nostra associata

La Provincia del 5 giugno, parlano Angelo Crippa e Michele Corti (Gnecchi).


Autodiagnosi energetica per le pmi: un nuovo strumento informatico gratuito da Enea

Si segnala alle imprese uno strumento di grande utilità, reso disponibile da Enea in formato “open source”: è il tool informatico ATENEA4SME gratuito dedicato a tutte le imprese che non hanno l’obbligo di diagnosi energetica ai sensi dell’Art. 8 D.lgs. 102/2014.
E’ un’applicazione, progettata in ambiente Excel, per facilitare la redazione delle diagnosi energetiche nelle Pmi, monitorare i consumi e valutare gli interventi più idonei per efficientare il proprio processo produttivo.
Per disporre dell’applicativo e consultare le apposite linee guida è necessario accedere al portale ENEA e compilare il format di registrazione. Grazie a un questionario compilato dall’utente, il tool individua gli interventi di efficientamento energetico più adeguati, mettendone in evidenza il rapporto costi-benefici.
Gli interventi proposti sono comprensivi di un’analisi economica che esamina anche gli aspetti ambientali e i consumi idrici relativi alla diagnosi energetica. L’applicativo genera successivamente il report finale dell’analisi effettuata, mostrando il quadro sinottico della situazione energetica e ambientale generale della pmi.

ATENEA4SME è stato realizzato da Enea, in collaborazione con la Scuola di ingegneria dell’Università della Basilicata, nell’ambito della campagna di formazione e sensibilizzazione per l’esecuzione delle diagnosi energetiche nelle pmi realizzata dall’Enea di concerto con il Ministero dell’Ambiente e della Sicurezza Energetica (art. 8 comma 10 ter del D.lgs. 102/2014).

Il 21 giugno 2023 Enea conduce una session on line nella quale presentare alcuni casi reali. Per info e registrazione si può consultare il sito Enea alla pagina eventi

Il piano di sensibilizzazione delle imprese prevede anche altre sessioni dal vivo, a cui poter partecipare.

Il personale Api Lecco Sondrio è disponibile per assistenza (Consorzio Adda Energia e ApiTech).

(SN/am)


Rete Ufficio Estero: prossime iniziative

Rete Ufficio Estero organizza la partecipazione a tre eventi fieristici di riferimento per l’industria manifatturiera:

MECSPE Bari – da giovedì 23 novembre 2023 a sabato 25 novembre 2023 

MECSPE Bologna –  da mercoledì 6 marzo 2024 a venerdì 8 marzo 2024 

HANNOVER MESSE –  da lunedì 22 aprile 2024 a venerdì 26 aprile 2024 


Per info e costi alleghiamo modulo.

(GF/am)


Imu 2023: in scadenza la prima rata

Anche quest’anno la prima rata dell’IMU per l’anno 2023 deve essere versata entro il 16 giugno e, relativamente alle modalità di computo dell’imposta, occorre riferirsi alle disposizioni contenute nell’art. 1 commi 739 e ss. della L. 160/2019.

Si ricorda anzitutto che l’imposta è dovuta per anni solari proporzionalmente alla quota di possesso e ai mesi dell’anno nei quali si è protratto il possesso.

A tal fine:

  • il mese durante il quale il possesso si è protratto per più della metà dei giorni di cui il mese stesso è composto è computato per intero;
  • il giorno di trasferimento del possesso si computa in capo all’acquirente e l’imposta del mese del trasferimento resta interamente a suo carico nel caso in cui i giorni di possesso risultino uguali a quelli del cedente.
Ad esempio, se un immobile viene ceduto il 16 aprile 2023, l’intero mese di aprile (composto da 30 giorni) è a carico dell’acquirente.

Entro il 16 giugno 2023, pertanto, il venditore (ove l’immobile non sia esente da IMU, ad esempio perché destinato ad abitazione principale) dovrà versare l’acconto dell’IMU per i primi tre mesi dell’anno 2023, mentre l’acquirente (sempre che a sua volta non gli competa l’esenzione) dovrà farsi carico dell’IMU per i rimanenti nove mesi dell’anno 2023.

L’IMU per l’anno 2023, infatti, dovuta in generale per i fabbricati, le aree edificabili e i terreni agricoli (le modalità di determinazione della base imponibile dell’IMU variano in funzione della tipologia di bene immobile interessata), deve essere versata in due rate:

  • la prima entro il 16 giugno 2023, pari all’imposta dovuta per il primo semestre applicando l’aliquota e la detrazione deliberata per il 2022;
  • la seconda entro il 18 dicembre 2023 (in quanto il 16 cade di sabato), a saldo dell’imposta dovuta per l’intero anno 2023 e a conguaglio sulla base delle aliquote risultanti dal prospetto delle aliquote per il 2023, secondo quanto precisato dalla ris. Min. Economia e finanze 18 febbraio 2020 n. 1/DF e dalla circ. Min. Economia e finanze 18 marzo 2020 n. 1/DF. Il contribuente, tuttavia, può decidere di effettuare il versamento dell’imposta dovuta in un’unica soluzione annuale, entro la data del 16 giugno 2023.
Facoltà dei Comuni di differire i termini di versamento dell’IMU

Con riguardo ai termini di versamento dell’IMU si ricorda che nella ris. 8 giugno 2020 n. 5/DF il Min. Economia e finanze ha precisato che i Comuni possono differire autonomamente i termini di versamento dei tributi locali di propria competenza ai sensi degli artt. 52 del DLgs. 446/97 e 6 comma 3 della L. 212/2000.

Tale facoltà può essere esercitata, tuttavia, con riferimento alle entrate di esclusiva competenza dell’ente locale. Quest’ultimo, pertanto, non può prevedere interventi (nemmeno il semplice differimento dei versamenti) che riguardano la quota IMU di competenza statale che deve essere versata per gli immobili a destinazione produttiva del gruppo “D” (art. 1 comma 753 della L. 160/2019).

Per gli immobili a uso produttivo classificati nel gruppo catastale D, quindi, la quota pari allo 0,76% riservata allo Stato deve in ogni caso essere versata entro il 16 giugno 2023 (per l’acconto) ed entro il 18 dicembre 2023 (per il saldo).

(MF/ms)


Credito imposta per investimenti immateriali 4.0 prenotati nel 2022: aliquota al 50% se effettuati entro il 30 giugno 2023

Scade il 30 giugno 2023 il termine “lungo” per effettuare gli investimenti in beni immateriali “4.0” prenotati nel 2022, al fine di fruire del credito d’imposta del 50%.

Ai sensi dell’art. 1 comma 1058 della L. 178/2020 (come modificato dall’art. 1 comma 44 lett. c) della L. 234/2021), alle imprese che effettuano investimenti aventi a oggetto beni compresi nell’allegato B alla L. 11 dicembre 2016 n. 232, a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2023 (ovvero entro il 30 giugno 2024, a condizione che entro la data del 31 dicembre 2023 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione), il credito d’imposta è riconosciuto nella misura del 20% del costo, nel limite massimo annuale di costi ammissibili pari a un milione di euro.

L’art. 21 del Dl 50/2022 (c.d. Dl “Aiuti”) ha tuttavia stabilito che “Per gli investimenti aventi ad oggetto beni compresi nell’allegato B annesso alla legge 11 dicembre 2016, n. 232, effettuati a decorrere dal 1° gennaio 2022 e fino al 31 dicembre 2022, ovvero entro il 30 giugno 2023, a condizione che entro la data del 31 dicembre 2022 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20 per cento del costo di acquisizione, la misura del credito d’imposta prevista dall’articolo 1, comma 1058, della legge 30 dicembre 2020, n. 178, è elevata al 50 per cento”.

Per effetto del combinato disposto delle citate disposizioni, il credito d’imposta è quindi pari al 50%, nel limite massimo di costi ammissibili pari a un milione di euro, per gli investimenti in beni immateriali “4.0” non solo effettuati nel 2022, ma anche per quelli effettuati entro il 30 giugno 2023 qualora siano stati “prenotati” entro il 31 dicembre 2022.

Si rileva che, a differenza di quanto disposto per i beni materiali “4.0”, per i quali il termine “lungo” è stato prorogato dapprima al 30 settembre 2023 dalla legge di bilancio 2023 (art. 1 comma 423 della L. 197/2022) e poi al 30 novembre 2023 dal c.d. Dl “Milleproroghe” (art. 12 comma 1-ter del Dl 198/2022), nessuna modifica è stata invece prevista per il termine “lungo” di effettuazione degli investimenti in beni immateriali “4.0” prenotati nel 2022.

Per tali beni resta quindi fermo il termine “lungo” del 30 giugno 2023.

In tal senso anche le istruzioni ai modelli REDDITI 2023, in cui viene confermato il diverso termine del 30 giugno per i soli beni con codice credito “3L”.

Nel caso in cui gli investimenti vengano effettuati oltre tale termine ma sempre nel 2023, la misura dell’agevolazione applicabile sarebbe quella del 20% prevista per il 2023.

La misura del beneficio si riduce progressivamente

Con riferimento alle misure previste per i periodi successivi, allo stato attuale i commi 1058-bis e 1058-ter dell’art. 1 della L. 178/2020 prevedono un’ulteriore riduzione della misura agevolativa per i beni in esame.

In particolare, è previsto che (cfr. anche circ. Agenzia delle Entrate n. 14/2022):

  • per gli investimenti effettuati dal 1° gennaio 2024 e fino al 31 dicembre 2024 (ovvero entro il 30 giugno 2025, a condizione che entro la data del 31 dicembre 2024 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione) il credito d’imposta sia riconosciuto nella misura del 15% del costo, nel limite massimo di costi ammissibili pari a un milione di euro;
  • per gli investimenti effettuati dal 1° gennaio 2025 e fino al 31 dicembre 2025 (ovvero entro il 30 giugno 2026, a condizione che entro la data del 31 dicembre 2025 il relativo ordine risulti accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione) il credito d’imposta sia riconosciuto nella misura del 10% del costo, nel limite massimo di costi ammissibili pari a un milione di euro.
Si ricorda che il credito d’imposta per gli investimenti in beni immateriali “4.0” è utilizzabile in compensazione nel modello F24, in tre quote annuali di pari importo, a decorrere dall’anno di avvenuta interconnessione, utilizzando il codice tributo “6937”.
 

(MF/ms)