1

“La voglia di andarsene”: Tiziana Ferrario da Confapi racconta l’esodo dei giovani italiani

Da oltre dieci anni è in corso un esodo silenzioso, di cui si parla ancora troppo poco: dal 2015 circa un milione di giovani ha lasciato l’Italia, delusi dalla mancanza di opportunità che rendono impossibile immaginare una vita autonoma. A questo fenomeno la giornalista Tiziana Ferrario dedica il suo ultimo libro, La voglia di andarsene (Fuori Scena), che presenterà martedì 17 novembre 2026 alle ore 18.30 nella sede di Confapi Lecco Sondrio, in via Pergola 73 a Lecco.


Il racconto parte da un’esperienza personale: quella del figlio Edoardo, laureato in Italia e oggi al lavoro a Dubai. Da qui l’autrice si fa portavoce delle migliaia di madri e padri che hanno visto i propri figli partire per costruirsi un futuro altrove.

Al termine della presentazione si terrà un dibattito con la stessa Ferrario, il pro-rettore del Politecnico di Milano – Polo territoriale di Lecco Marco Tarabini e Micol Gabbioni, vicepresidente del Gruppo Giovani Imprenditori.

L’incontro, voluto dal Gruppo Giovani Imprenditori di Confapi Lecco Sondrio e organizzato con La Libreria Volante di Lecco, è aperto a tutti previa registrazione compilando il form.

(AM/am)


Avvio progetto di riqualificazione professionale – Settore metalmeccanico: ricerca aziende disponibili ad accogliere tirocinanti

Informiamo le associate che stiamo per avviare un progetto di riqualificazione professionale nell’ambito del settore metalmeccanico, finalizzato alla formazione di nuove figure da inserire nel contesto produttivo, con particolare riferimento al profilo di Attrezzista meccanico.
Il percorso è rivolto a persone disoccupate, motivate a intraprendere un’esperienza lavorativa nel settore metalmeccanico. Non è necessariamente richiesta una precedente esperienza in ambito produttivo, sono invece fondamentali motivazione, affidabilità, disponibilità ad apprendere e attenzione alle norme di sicurezza.
 
Il progetto prevede una fase formativa preliminare che comprende:
  • Sicurezza generale e specifica
  • Competenze trasversali e comportamento in ambito lavorativo
  • Italiano per il lavoro, ove necessario
  • Disegno tecnico e metrologia
  • Laboratorio meccanico con attività pratiche introduttive
 
L’obiettivo è fornire ai partecipanti le competenze di base necessarie per affrontare con maggiore consapevolezza un’esperienza di inserimento in un’azienda metalmeccanica.
In quest’ottica, riteniamo fondamentale il coinvolgimento delle imprese del territorio e desideriamo raccogliere la disponibilità delle aziende interessate ad accogliere uno o più partecipanti presso la propria sede, attraverso l’attivazione di un’esperienza di tirocinio di almeno due mesi.
 
La collaborazione delle aziende rappresenta un’opportunità importante sia per i partecipanti, che potranno confrontarsi direttamente con il contesto produttivo e mettere in pratica le competenze acquisite, sia per le imprese, che avranno modo di conoscere e valutare potenziali risorse da inserire nel proprio organico.


Vi chiediamo pertanto di comunicarci il Vostro eventuale interesse e la disponibilità ad accogliere tirocinanti, indicando, se possibile, il numero di persone che sareste disponibili a ospitare e le eventuali figure professionali o attività di reparto di interesse.
 
Le aziende interessate potranno manifestare la propria disponibilità inviando una mail a scuola.lavoro@confapi.lecco.it.

(SB/tm)


Confapi Usa Webinar di presentazione di “Taste of Italy Houston 2027”

Nell’ambito delle attività di CONFAPI USA, stiamo promuovendo la partecipazione delle nostre imprese a Taste of Italy Houston 2027, un’iniziativa che rappresenta un’interessante opportunità per rafforzare la presenza delle PMI italiane sul mercato statunitense, con particolare attenzione al Texas, uno dei mercati più dinamici e strategici per il settore agroalimentare e vitivinicolo.
 
La manifestazione B2B, organizzata dalla Italy-America Chamber of Commerce of Texas, si terrà il 28 febbraio e il 1° marzo 2027 presso l’Hilton Post Oak di Houston e offrirà alle imprese l’opportunità di presentare i propri prodotti e incontrare buyer della grande distribuzione, importatori, distributori e operatori della ristorazione. Il programma prevede inoltre degustazioni e masterclass.
 
Per approfondire le opportunità offerte dal mercato texano e le modalità di partecipazione alla manifestazione, abbiamo organizzato un webinar con la Italy-America Chamber of Commerce of Texas il 23 novembre alle ore 16.00 (ora italiana).
 
L’incontro sarà soprattutto un momento di confronto diretto con la Camera di Commercio, durante il quale le imprese potranno ricevere informazioni sulle opportunità commerciali, approfondire gli aspetti organizzativi e porre domande.
 
La Camera prevede inoltre sconti progressivi dal 5% al 20% sulle tariffe Early Bird e Regular per delegazioni composte da almeno tre imprese, ciascuna con una postazione individuale o condivisa.
 
Per iscriversi al webinar è sufficiente compilare il modulo disponibile al seguente link:
https://forms.gle/aqTcZ5E3zCVYUc8b8
 
Il link di collegamento sarà inviato alle aziende registrate due giorni prima dell’incontro.
 
(MP/am)


Salute e sicurezza: spettacolo teatrale a Lecco, venerdì 20 novembre ore 10.30

L’evento si inserisce come forma artistica di sensibilizzazione e promozione della salute e sicurezza sul lavoro. Si focalizza in particolare sul tema della prevenzione delle malattie professionali.

Venerdì 20 novembre h. 10.30, presso Teatro Invito, Via Ugo Foscolo a Lecco.
Spettacolo “LA MIA STORIA VE LA RACCONTO IO” – messo in scena da “Lo stato dell’arte aps”

Sono particolarmente invitate le figure della sicurezza aziendali, dal datore di lavoro agli Rls.

E’ richiesta registrazione attraverso apposito form cliccando qui

(SN/am)


“Il saper fare: le imprese si raccontano” candidature entro il 20 novembre

“Il Saper Fare: le imprese si raccontano” è un’iniziativa della Camera di Commercio Como-Lecco in collaborazione con il FAI, Fondo ambiente italiano. 
L’obiettivo è valorizzare il patrimonio culturale e produttivo del territorio e offrire al pubblico l’opportunità di scoprire da vicino le imprese d’eccellenza che custodiscono tradizione, creatività e innovazione.

Le aziende interessate a candidarsi per avere un supporto nell’organizzare due giornate di apertura straordinaria delle imprese, nel fine settimana del 6 – 7 febbraio 2027 possono leggere l’allegato della circolare e andare sul sito dedicato.

Le domande devono pervenire entro il 20 novembre 2026.

(SN/am)


Sicurezza e benessere del lavoratore: tecnologie e metodologie

Tre incontri in cui si alternano interventi scientifici, dimostrazioni pratiche e visite ai laboratori di ricerca del CNR – sede di Lecco per esplorare la sicurezza nei contesti industriali e di ricerca come una sfida tecnologica e culturale in continua evoluzione.
Nell’ambito di Industria 5.0, l’iniziativa promuove un approccio human-centered, in cui l’innovazione e l’Intelligenza Artificiale supportano gli operatori, valorizzandone le capacità e tutelandone la salute, l’ergonomia e il benessere fisico e mentale.
I ricercatori del CNR presenteranno soluzioni concrete per prevenire gli infortuni e mitigare i rischi operativi, spaziando dalle tecnologie laser a quelle per il training fino alla prevenzione infortunistica, approfondendo la collaborazione sicura uomo-robot e tecnologie di monitoraggio non invasivo degli ambienti di lavoro.

Il percorso comprende una sessione esperienziale in presenza presso i laboratori della sede di Lecco del CNR e due appuntamenti online di approfondimento.

Appuntamenti:

  • Giovedì 19 novembre 2026, ore 10.00-12.30 | in presenza @ CNR – Sede di Lecco
Sicurezza, prevenzione infortuni e gestione dello stress
  • Martedì 24 novembre 2026, ore 11.30-12.30 | online
Sistemi Human-Centered per ottimizzare i processi produttivi
  • Martedì 1 dicembre 2026, ore 11.30-12.30 | online
Monitoraggio 3D e stima biomeccanica per fabbriche più sicure e sostenibili: come la visione artificiale ridisegna la sicurezza sul lavoro

La partecipazione è gratuita, previa registrazione online (ad ogni singolo evento)

Tutti i dettagli alla pagina camerale dedicata.

Per segnalare l’interesse, in associazione si può contattare Silvia Negri: silvia.negri@confapi.lecco.it

(SN/am)


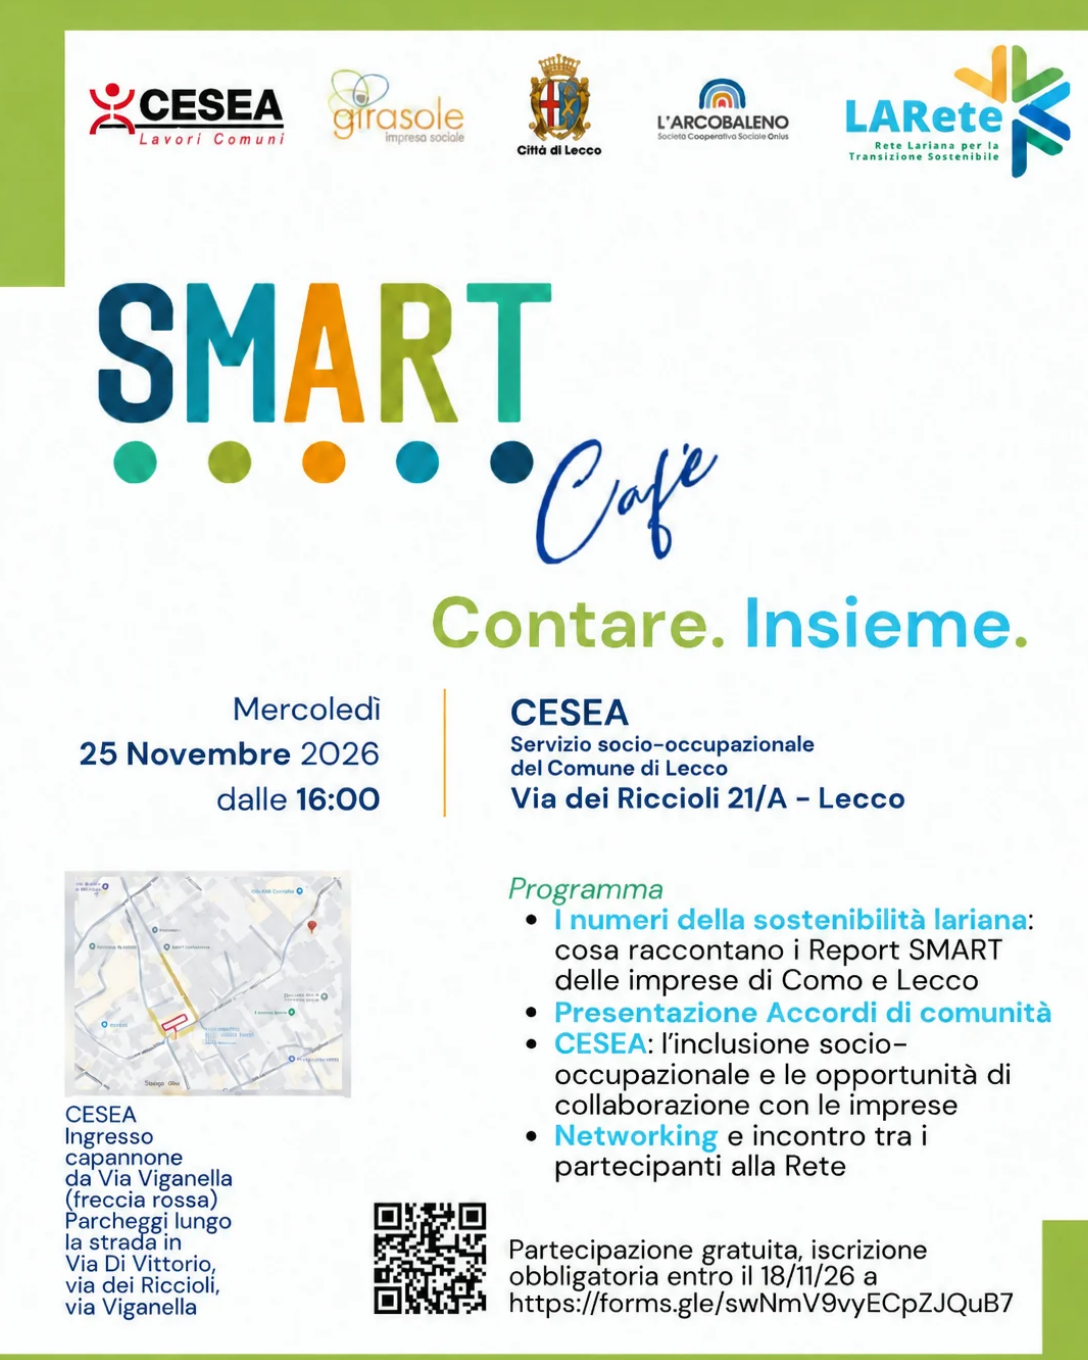
“Contare.Insieme”: tema ESG evento Rete Lariana mercoledì 25 novembre 2026

Come contribuire davvero a ridurre povertà e disuguaglianze (Obiettivi 1 e 10 dell’Agenda 2030) e come dimostrarlo nel proprio report di sostenibilità, agendo in tema ESG?
Il prossimo incontro “CONTARE.INSIEME” è dedicato alla sostenibilità sociale e alle collaborazioni territoriali tra imprese profit e non profit, presso CESEA di Lecco.

Dettagli dell’evento: Mercoledì 25 novembre 2026 dalle 16:00 Via dei Riccioli 21/A, Lecco – presso CESEA – Servizio socio-occupazionale del Comune di Lecco.

Programma:

  • I numeri della sostenibilità lariana: cosa raccontano i Report SMART
  • Presentazione Accordi di Comunità
  • CESEA: l’inclusione socio-occupazionale e le opportunità di collaborazione con le imprese
  • Networking e incontro tra i partecipanti alla Rete
 
Indicazioni logistiche: l’ingresso al capannone CESEA è da Via Viganella. È possibile parcheggiare lungo la strada in Via Di Vittorio, Via dei Riccioli o Via Viganella.
La partecipazione è gratuita, ma l’iscrizione è obbligatoria entro il 18/11/26 compilando l’apposito modulo Google al link https://forms.gle/swNmV9vyECpZJQuB7
Consultare la locandina allegata per tutti i dettagli.
Si tratta di uno SMART Café un format che nasce per mettere in dialogo le imprese lariane con l’esperienza sul campo di CESEA. Non si tratta di beneficenza, ma di collaborazioni alla pari (commesse di lavoro, attività nei laboratori ergoterapici, percorsi di inclusione) che producono valore per le persone, il territorio e l’impresa, documentabile nel bilancio di sostenibilità.

Il riferimento in associazione è Silvia Negri: silvia.negri@confapi.lecco.it

(SN/am)


Disponibili online gli elenchi “Split Payment 2027”

Sul sito internet del Dipartimento delle Finanze sono stati recentemente pubblicati gli elenchi che individuano le società, gli enti e le fondazioni nei cui confronti si applicherà lo split payment per l’anno 2027, come previsto dall’art. 5-ter comma 2 del DM 23 gennaio 2015.

Tale meccanismo prevede che l’IVA addebitata dal cedente o prestatore nelle fatture debba essere versata dal cessionario o committente direttamente all’Erario, anziché al fornitore, scindendo il pagamento del corrispettivo da quello della relativa imposta (circ. Agenzia delle Entrate n. 1/2015).

Nella fattura elettronica, l’applicazione dello split payment si segnala riportando il valore “S” (scissione dei pagamenti) nel campo “Esigibilità IVA”.

Trattandosi di una misura di deroga all’ordinario meccanismo di applicazione dell’imposta che caratterizza il sistema dell’IVA, è necessaria l’autorizzazione del Consiglio dell’Ue (art. 395 della direttiva 2006/112/Ce).
Quest’ultima è stata concessa, da ultimo, sino al 30 giugno 2029 con la decisione del Consiglio dell’Ue n. 1728 dello scorso 10 luglio.

Come esposto nel “Considerando” n. 6 della decisione, l’Italia ha chiesto la proroga della misura in quanto sostiene che, in assenza del meccanismo della scissione dei pagamenti, potrebbe risultare impossibile recuperare le somme dovute da autori di frodi o evasori fiscali individuati tramite il controllo incrociato derivante dalla fatturazione elettronica obbligatoria.

In altri termini, lo split payment rappresenta una misura preventiva complementare rispetto alla fatturazione elettronica che costituisce, invece, una misura ex post.

Sulla base della predetta decisione, l’ambito applicativo dell’autorizzazione è rimasto invariato. Dunque, la scissione dei pagamenti continua a riguardare le cessioni di beni e le prestazioni di servizi effettuate nei confronti dei cessionari o committenti previsti, qualora gli stessi non siano debitori d’imposta ai sensi delle disposizioni in materia di IVA

Ai sensi dell’art. 17-ter del DPR 633/72, in particolare, la scissione dei pagamenti si applica alle operazioni effettuate nei confronti:

  • delle Amministrazioni Pubbliche definite dall’art. 1 comma 2 della L. 196/2009 e presenti nell’elenco “IPA” consultabile all’indirizzo www.indicepa.gov.it;
  • di enti, fondazioni e società, di cui all’art. 17-ter comma 1-bis del DPR 633/72, individuati dal Dipartimento delle Finanze con appositi elenchi pubblicati entro il 20 ottobre di ciascun anno, con effetti a valere per l’anno successivo (art. 5-ter comma 2 del DM 23 gennaio 2015).
In conformità a tale quadro normativo, il Dipartimento delle Finanze ha pubblicato i seguenti elenchi per l’anno 2027:
  • società controllate di fatto dalla Presidenza del Consiglio dei Ministri e dai Ministeri (art. 2359 comma 1 n. 2 c.c.);
  • enti o società controllate dalle Amministrazioni centrali;
  • enti o società controllate dalle Amministrazioni locali;
  • enti o società controllate dagli Enti nazionali di previdenza e assistenza;
  • enti, fondazioni o società partecipate per una percentuale complessiva del capitale non inferiore al 70%, dalle Amministrazioni Pubbliche.
Per ciascun soggetto presente negli elenchi è indicato:
  • il codice fiscale;
  • la denominazione;
  • la data di decorrenza dell’inclusione.
Gli elenchi sono aggiornati continuativamente
Occorre considerare, infatti, che l’aggiornamento degli elenchi avviene in via continuativa nel corso dell’anno. Di conseguenza, la disciplina dello split payment deve ritenersi applicabile o non più applicabile dalla data di aggiornamento dell’elenco (cfr. circ. Agenzia delle Entrate n. 9/2018).
In presenza di un cessionario o committente potenzialmente destinatario dello split payment, è necessario che il cedente o prestatore verifichi, prima dell’emissione di ciascuna fattura, se il cliente è stato incluso nei predetti elenchi ovvero ne è fuoriuscito. Peraltro, se il soggetto passivo agisce in modo coerente rispetto agli elenchi, non assumono rilievo eventuali variazioni sopravvenute.
I soggetti interessati possono segnalare eventuali mancate o errate inclusioni negli elenchi al Dipartimento delle Finanze, il quale provvederà ad aggiornarli, se necessario. Le richieste di inclusione ed esclusione dagli elenchi devono essere inviate utilizzando esclusivamente l’apposito modulo. Occorre fornire idonea documentazione a supporto dell’istanza presentata, inclusa obbligatoriamente una visura camerale.
 
(MF/ms)


Dal 2027 blocco alle compensazioni in F24 per debiti a ruolo sopra i 30 mila euro

L’art. 36 del DDL di Bilancio 2027 interviene in materia di blocco alle compensazioni in F24 in presenza di carichi iscritti a ruolo o comunque affidati per il recupero all’ADER ex art. 5, comma 7, del testo unico in materia di versamenti e di riscossione, di cui al D.Lgs. 24 marzo 2025, n. 33.

Norma la quale che ha replicato le disposizioni pre-riforma contenute nell’art. 37, comma 49-quinquies, del D.L. n. 223/2006.

Il legislatore intende abbassare da 50.000 euro a 30.000 euro la soglia del debito iscritto a ruolo o affidato in carico agli agenti della riscossione (per il quale i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione) oltre la quale è esclusa la facoltà di avvalersi della compensazione di crediti in F24.
 

Blocco alle compensazioni in F24
 
Debiti scaduti che concorrono alla soglia di 30.000 euro
  • Imposte dirette (IRPEF, IRES),
  • IVA,
  • imposta di registro e le altre imposte indirette;
  • somme recuperate a fronte dell’utilizzo, in tutto o in parte, in compensazione, dei crediti non spettanti o inesistenti risultanti dagli atti di cui all’art. 1, commi 421-423, della Legge n. 311/2004 (c.d. “Legge finanziaria 2005”), emessi prima del 30 aprile 2024, e da quelli di cui all’art. 38-bis del D.P.R. n. 600/1973, emessi a partire da tale data;
  • le somme accessorie alle precedenti, come le sanzioni e gli interessi (esclusi quelli di mora e gli oneri di riscossione);
  • ecc.
Tipologia di ruolo rilevante
 
Ruoli ordinari e straordinari, iscrizioni a ruolo a titolo definitivo oppure a titolo provvisorio.
Crediti per i quali è inibita la compensazione
  • Crediti relativi alle imposte erariali (ad esempio quelli maturati ai fini delle imposte sui redditi, dell’IVA e dell’imposta di registro; ecc.);
  • credito d’imposta per attività di ricerca e sviluppo;
  • credito d’imposta per gli investimenti nel Mezzogiorno;
  • credito d’imposta a favore di imprese che effettuano investimenti per l’acquisto di beni strumentali nuovi (c.d. “Industria 4.0”);
  • crediti relativi a bonus edilizi;
  • altri crediti di natura agevolativa.
Pagamento del debito Pagamento, anche parziale dei carichi scaduti per portarlo sottosoglia. Anche mediante la compensazione dei crediti relativi alle stesse imposte “pure” (IVA, IRPEF, IRAP, IRES)-quarto periodo dell’art. 31, comma 1, del D.L. 31 maggio 2010, n. 78). Compensazione che avviene nell’F24 accise, codice tributo RUOL. Non sono utilizzabili crediti di natura agevolativa, ad esempio da quadro RU.

Il pagamento mediante RUOLnon può essere utilizzato per estinguere i debiti derivanti dagli atti di recupero di crediti non spettanti o inesistenti.
 

Crediti che non soggiacciono al blocco Crediti relativi:

  • ai contributi previdenziali dovuti da titolari di posizione assicurativa in una delle gestioni amministrate da enti previdenziali, comprese le quote associative;
  • ai contributi previdenziali ed assistenziali dovuti dai datori di lavoro e dai committenti di prestazioni di collaborazione coordinata e continuativa;
  • ai premi per l’assicurazione contro gli infortuni sul lavoro e le malattie professionali.
Controlli F24 Ai meri fini della verifica delle condizioni di cui alla norma sul blocco, si applicano le disposizioni dell’art. 37 del D.L. n. 223/2006:

  • comma 49-ter (l’Agenzia delle Entrate può sospendere, fino a trenta giorni, l’esecuzione delle deleghe di pagamento contenenti compensazioni che presentano profili di rischio) e
  • comma 49-quater, qualora in esito all’attività di controllo di cui al comma 49-ter i crediti si rivelino in tutto o in parte non utilizzabili in compensazione, l’Agenzia delle Entrate comunica telematicamente la mancata esecuzione della delega di pagamento al soggetto.
Per completezza di informazioni, il richiamo in tabella all’art. 31, comma 1, del D.L. n. 78/2010 deve intendersi riferito all’art. 6 del D.Lgs. n. 33/2025, nel quale è confluita la disciplina del divieto di compensazione in presenza di debiti erariali scaduti superiori a 1.500 euro e del pagamento dei ruoli mediante compensazione con crediti erariali.

Detto ciò, laddove il testo finale della Manovra confermerà tale soglia: tenendo conto del nuovo limite di 30.000 euro, la verifica circa il divieto di compensazione dovrà essere effettuata, dal 1° gennaio 2027, sulla base dell’ammontare del debito residuo nel giorno di presentazione dell’F24.

Tenendo però conto, laddove non venisse superata la suddetta soglia, dell’ulteriore blocco del già citato ex art. 31 del D.L. n. 78/2010, il quale però non inficia l’utilizzo in compensazione di crediti d’imposta di natura agevolativa (vedi ad esempio il credito d’imposta per la ZES Unica).

(MF/ms)