1

InfoPoint Fotovoltaico: attivo il nuovo servizio per le associate

La transizione energetica e il contenimento dei costi di approvvigionamento rappresentano oggi priorità strategiche fondamentali per la competitività e la sostenibilità delle nostre Piccole e Medie Imprese. Tuttavia, la decisione di valutare o realizzare un investimento nell’impiantistica fotovoltaica si scontra spesso con un mercato complesso e frammentato, caratterizzato da offerte aggressive, opache o standardizzate promosse dai grandi player di settore, che non sempre garantiscono qualità e assistenza tecnica adeguate nel tempo.
Per rispondere in modo concreto a questa esigenza, Confapi Lecco Sondrio ha attivato un nuovo servizio dedicato: l’InfoPoint Fotovoltaico. L’iniziativa nasce per offrire alle aziende associate una guida neutrale, qualificata e trasparente, mettendo a disposizione le competenze e l’esperienza professionale espresse direttamente dalla nostra rete associativa.

Perché attivare il servizio: i punti di forza

  1. Indipendenza e tutela dell’associato: evitare di rimanere condizionati da soluzioni preconfezionate o di puro interesse commerciale, garantendo un’analisi orientata esclusivamente al reale fabbisogno aziendale.
  2. Competenza e fiducia di filiera: far leva sul know-how di impiantisti ed esperti qualificati dell’Associazione per un confronto diretto, etico e professionale tra imprenditori.
  3. Efficienza decisionale: azzerare le perdite di tempo nella comparazione di preventivi eterogenei e facilitare la valutazione preliminare con parametri oggettivi.
Un supporto integrato a 360°
L’InfoPoint affianca l’impresa lungo tutto il percorso valutativo e decisionale, coprendo:
  • Analisi tecnica e dimensionamento: studio del fabbisogno energetico, verifica della superficie disponibile, selezione di pannelli ed eventuali sistemi di accumulo.
  • Sicurezza e conformità: valutazione delle implicazioni tecniche correlate (strutture, sicurezza sul lavoro e normativa antincendio).
  • Manutenzione e performance: indicazioni sulla gestione e manutenzione programmata dell’impianto nel tempo.
  • Finanza agevolata e incentivi: individuazione di bandi regionali/nazionali, agevolazioni fiscali e finanziamenti dedicati.
  • Innovazione energetica e tutela: opportunità di adesione alle Comunità Energetiche Rinnovabili (CER) e analisi delle coperture assicurative idonee.
Come funziona il servizio (Modalità operativa)
  1. Incontro preliminare e Check-list: l’impresa contatta l’InfoPoint e partecipa a un colloquio conoscitivo, fornendo i dati base di consumo compilati tramite un’apposita check-list guidata curata dall’esperto tecnologico.
  2. Instradamento a rotazione: definito il fabbisogno, la richiesta viene affidata ad uno degli impiantisti qualificati dell’Associazione secondo un criterio di rotazione trasparente ed equo.
  3. Studio di fattibilità e offerta: l’impiantista elabora lo studio preliminare. In caso di esito positivo e interesse dell’azienda, si prosegue con un sopralluogo sul campo per affinare la progettazione ed emettere il preventivo definitivo (qualora l’impiantista non possa prendere in carico la richiesta per motivi tecnici, dimensionali o temporali, l’incarico passa al successivo in lista).
  4. Assistenza globale e decisione: si attivano parallelamente i moduli di consulenza per incentivi, sicurezza, assicurazioni e CER, permettendo all’imprenditore di decidere in totale chiarezza se procedere con la realizzazione.
La squadra dei professionisti e referenti
  • Esperti tecnologie: Tecno-Lario (azienda leader nella distribuzione di prodotti per l’energia rinnovabile e mobilità elettrica).
  • Impiantisti qualificati: Aldeghi Impianti, Elettrica Rogeno, Gianola Impianti, SEI.
  • Finanza agevolata e bandi: Confapi Lecco Sondrio.
  • Sicurezza, antincendio, Cer e assicurazioni: esperti e professionisti d’area
  • Referenti in associazione: Silvia Negri (ambiente-innovazione), Manuela Sacchi (amministrazione), Raffaella Pozzoni (energia), Maria Vittoria Limonta (bandi).
Come richiedere un appuntamento
Per richiedere la check-list preliminare o fissare un incontro, vi invitiamo a contattare i nostri uffici o le referenti di servizio: 0341.282822, servizi@confapi.lecco.it.

Alleghiamo scheda dati per fattibilità da compilare.

(MP/am)


Dal 19 al 24 ottobre 2026: eventi locali in occasione della settimana europea per la tutela della salute e della sicurezza sul lavoro

La settimana europea è dedicata al tema dei rischi psicosociali: il lavoro che svolgiamo può avere un impatto sia positivo che negativo sulla salute mentale dei lavoratori. La campagna «Ambienti di lavoro sani e sicuri 2026-2028, insieme per la promozione della salute mentale negli ambienti di lavoro» mira a sensibilizzare all’impatto dei rischi psicosociali, a dimostrare l’importanza della prevenzione e a promuovere la creazione di ambienti di lavoro solidali, inclusivi e rispettosi della salute mentale in tutti i settori.

In Italia e in particolare in Lombardia, ogni Ats (Agenzia Territoriale per la Salute) del nostro territorio sta attivando iniziative su diversi temi e per vari target: imprese e lavoratori, scuole e studenti. Potete consultarle nelle apposite pagine web.

  • Ats Montagna: giovedì 22/10, a Breno, incontro informativo rivolto alle imprese che effettuano attività di bonifica dell’amianto.
  • Ats Brianza: giovedì 22/10 webinar “Effetti dell’esposizione del corpo umano a vibrazioni: sicurezza del lavoratore e nuove prospettive di ricerca” in collaborazione con il politecnico. Vedere allegato.
  • Ats Insubria: giovedì 22/10 a Como, convegno “Proteggere la pelle e difendere il lavoro: strategie e tutele”, vedere programma allegato.
Lo spettacolo è messo in scena da “Lo stato dell’arte aps” e tratta il tema della sicurezza sul lavoro e della prevenzione delle malattie professionali. Si richiede conferma di partecipazione compilando l’apposito form.

Si invitano le imprese a partecipare ove possibile e di interesse, ma anche a intraprendere iniziative aziendali che mettano al centro il tema salute e sicurezza. Se può interessare la collaborazione o la partecipazione di Confapi, potete contattare Silvia Negri in associazione: silvia.negri@confapi.lecco.it.

(SN/am)


Emissioni sonore: novità sulla comunicazione dei dati degli impianti rumorosi utilizzati all’aperto

Il D.lgs. 4 settembre 2002, n. 262 comprende alcune novità nel campo dell’emissione acustica ambientale delle macchine e delle attrezzature destinate a funzionare all’aperto, in attuazione della direttiva 2000/14/CE.
Il provvedimento, che entra in vigore il 24 ottobre 2026, interviene sulla normativa nazionale per recepire le modifiche introdotte dalla direttiva europea, con particolare riferimento agli obblighi di comunicazione.
Era infatti previsto che una copia della dichiarazione CE di conformità venisse inviata al Ministero dell’Ambiente e della Sicurezza Energetica (MASE) e alla Commissione Europea. Di fatto, la Commissione Europea ha rimosso l’obbligo di raccolta centralizzata di queste informazioni, poiché ritenuto un inutile appesantimento burocratico: l’acquirente e le autorità possono già verificare i livelli di rumorosità direttamente dalla marcatura fisica apposta sui macchinari.
Le modifiche non comportano l’abrogazione generale della disciplina nazionale in materia di emissioni sonore. Restano infatti ferme le altre disposizioni del D.lgs. n. 262/2002, comprese quelle relative ai requisiti di conformità, alla marcatura CE, all’indicazione del livello di potenza sonora garantito e alle sanzioni previste per le violazioni ancora disciplinate dall’articolo 15.

(SN/am)


Utilizzo delle fatture elettroniche per la cessazione della Partita Iva

L’Agenzia delle Entrate, con il provvedimento n. 277710 del 12 ottobre, ha aggiornato i criteri e le modalità di chiusura d’ufficio delle partite IVA inattive.
A tal fine, è stato modificato in più punti il precedente provvedimento n. 1415522/2019, attuativo della disciplina contenuta nell’art. 35 comma 15-quinquies del DPR 633/72.
La disposizione appena citata stabilisce, infatti, che l’Agenzia delle Entrate può procedere d’ufficio alla chiusura delle partite IVA dei soggetti che, sulla base dei dati e degli elementi in suo possesso, risultano non aver esercitato nelle tre annualità precedenti attività di impresa, arte o professione.
I criteri e le modalità di applicazione sono stati identificati dal richiamato provvedimento n. 1415522/2019.
A seguito delle modifiche apportate con il provvedimento citato, le partite IVA inattive vengono individuate sulla base di riscontri automatizzati con le informazioni disponibili in Anagrafe tributaria, includendo i dati relativi alle fatture elettroniche, ai corrispettivi telematici e ai versamenti effettuati tramite riscossione spontanea.
In precedenza, si faceva riferimento ai soggetti titolari di partita IVA che nelle tre annualità precedenti non avevano presentato, se dovuta, la dichiarazione IVA o dei redditi di lavoro autonomo o d’impresa.
Ulteriori modifiche introdotte riguardano le modalità di notifica del provvedimento di cessazione della partita IVA, emesso ai sensi dell’art. 35 comma 15-quinquies del DPR 633/72.
La comunicazione preventiva di chiusura d’ufficio della partita IVA è inviata, al soggetto titolare di detta partita IVA, al suo domicilio digitale ex art. 60-ter del DPR 600/73 (es. indirizzo elettronico eletto presso un servizio di posta elettronica certificata) o, in sua assenza, al domicilio digitale del rappresentante.
In caso di indisponibilità dei citati domicili digitali, la comunicazione è inviata al domicilio fiscale del soggetto in questione, mediante lettera raccomandata con avviso di ricevimento.
La comunicazione è consultabile nella sezione “L’Agenzia scrive” del Cassetto fiscale.
Inoltre, il provvedimento stabilisce che la disponibilità del documento è comunicata mediante uno specifico avviso nell’area riservata, nonché mediante un messaggio trasmesso al titolare o al rappresentante mediante la App IO.
La chiusura della partita IVA è effettuata a decorrere dal sessantesimo giorno successivo al ricevimento della comunicazione al domicilio digitale oppure, in caso di impossibilità di consegna, dalla data di messa a disposizione della stessa nell’area riservata.
Regolate le modalità di opposizione
Il provvedimento n. 277710/2026 disciplina più compiutamente, rispetto al precedente provvedimento n. 1415522/2019 che viene modificato, le modalità con le quali il soggetto destinatario della comunicazione preventiva può opporsi.
Entro 60 giorni dalla ricezione della comunicazione, chi non ritenga legittima la chiusura della partita IVA (e, nel caso di un soggetto diverso da una persona fisica, l’eventuale estinzione del codice fiscale) può rivolgersi a qualsiasi ufficio territoriale dell’Agenzia delle Entrate per fornire i necessari chiarimenti in merito alla propria posizione fiscale di soggetto attivo ai fini IVA.
Decorsi i 60 giorni dalla ricezione della comunicazione, è comunque possibile rivolgersi a un qualsiasi Ufficio territoriale dell’Agenzia delle Entrate per chiedere motivatamente la riattivazione della partita IVA.
L’Ufficio, verificate le argomentazioni e l’eventuale documentazione prodotta dal contribuente, può riattivare la partita IVA (e, nel caso di un soggetto diverso da una persona fisica, l’eventuale codice fiscale estinto).
Secondo il provvedimento, la riattivazione ha effetto dalla data originaria di apertura della partita IVA e, nel caso di riattivazione del codice fiscale, dalla data originaria di attribuzione dello stesso, senza soluzione di continuità.

(MF/am)


Il nuovo Testo Unico iva in vigore dal 1° gennaio 2027

Il D.Lgs. 19 gennaio 2026, n. 10 ha introdotto il nuovo Testo Unico in materia di Imposta sul valore aggiunto (T.U. IVA). Tale decreto è stato pubblicato nella Gazzetta Ufficiale n. 24 del 30 gennaio 2026.
Questo provvedimento rappresenta il più rilevante riordino della disciplina IVA in Italia dagli Anni 70 a oggi. La nuova norma accorpa in un unico corpo legislativo organico le regole finora disperse nel D.P.R. 26 ottobre 1972, n. 633, nel D.L. 30 agosto 1993, n. 331 e in numerosi decreti speciali. Sebbene il decreto sia formalmente entrato in vigore a inizio 2026, la sua concreta efficacia operativa è stata differita al 1° gennaio 2027. Questo intervallo temporale è stato previsto specificamente per consentire alle imprese, alle software house e ai professionisti di adeguare i sistemi informativi e i processi contabili.
 
La riforma si fonda su due pilastri principali:
  1. l’invarianza della sostanza economica e delle aliquote: il Testo Unico non altera le regole sostanziali di applicazione dell’imposta. Le aliquote IVA rimangono inalterate nelle misure ordinarie e ridotte del 4%, 5%, 10% e 22%. Rimangono parimenti invariati i presupposti d’imposta, il diritto alla detrazione e i meccanismi di rivalsa;
  2. la nuova struttura comunitaria: l’opera conta 171 articoli organizzati in 18 Titoli e 4 Tabelle allegate (Tabelle A, B, C e D). L’architettura abbandona la storica frammentazione del D.P.R. n. 633/1972 per seguire la sequenza espositiva della Direttiva 2006/112/CE.
 
Cosa cambia nella pratica contabile
Dal 1° gennaio 2027, la fonte principale di riferimento non sarà più il D.P.R. n. 633/1972 o il D.L. n. 331/1993, ma l’articolo corrispondente del nuovo Testo Unico.
 
Di seguito riportiamo una sintesi per le principali operazioni contabili:
 
Ambito operativo Vecchio riferimento normativo (fino al 31/12/2026) Nuovo articolo T.U. IVA (dal 01/01/2027) Note di inquadramento
Cessioni di beni Art. 2, D.P.R. n. 633/1972 Art. 5, T.U. IVA Definizione generale di cessione e relative esclusioni
Vendite a distanza ed e-commerce Art. 38-bis, D.L. n. 331/1993 / art. 2-bis, D.P.R. n. 633/1972 Artt. 6 e 7, T.U. IVA Regole sulle vendite a distanza e sulle interfacce elettroniche
Prestazioni di servizi Art. 3, D.P.R. n. 633/1972 Art. 10, T.U. IVA Inquadramento delle obbligazioni di fare, non fare e permettere
Territorialità delle prestazioni di servizi Artt. da 7-ter a 7-octies, D.P.R. n. 633/1972 Artt. da 17 a 23, T.U. IVA Criteri generali B2B/B2C, immobili, trasporti ed eventi in streaming
Momento impositivo ed effettuazione Art. 6, D.P.R. n. 633/1972 Art. 24, T.U. IVA Regole di effettuazione dell’operazione ed esigibilità dell’imposta
Base imponibile e Valore normale Artt. 13 e 14, D.P.R. n. 633/1972 Artt. 27 e 28, T.U. IVA Criteri di calcolo del corrispettivo e del valore normale
Somme escluse dalla base imponibile Art. 15, D.P.R. n. 633/1972 Art. 29, T.U. IVA Spese in nome e per conto, quote e rimborsi accessori
Aliquote d’imposta e Tabelle Art. 16, D.P.R. n. 633/1972 Art. 34, T.U. IVA Mantenimento aliquote e rinvio agli Allegati (Tabelle A, B, C, D)
Operazioni esenti Art. 10, D.P.R. n. 633/1972 Art. 37, T.U. IVA Ricodificazione organica di oltre 30 casistiche di esenzione
Cessioni intraunionali (UE) Art. 41, D.L. n. 331/1993 Art. 39, TU IVA Non imponibilità delle cessioni comunitarie di beni
Triangolazioni e cessioni a catena Art. 41-ter, D.L. n. 331/1993 Art. 41, T.U. IVA Disciplina delle vendite a catena con unico trasporto intra-UE
Cessioni all’esportazione (extra-UE) Art. 8, D.P.R. n. 633/1972 Art. 45, T.U. IVA Esportazioni dirette, indirette e regime del plafond
Diritto alla detrazione Art. 19, D.P.R. n. 633/1972 Art. 56, T.U. IVA Presupposti di inerenza e limiti temporali di detraibilità
Inversione contabile (reverse charge) Art. 17, D.P.R. n. 633/1972 Art. 64, T.U. IVA Debitore d’imposta e fattispecie speciali (edilizia, pulizie, hi-tech)
Scissione dei pagamenti (split payment) Art. 17-ter, D.P.R. n. 633/1972 Art. 65, T.U. IVA Operazioni rese verso PA ed enti pubblici controllati
Fatturazione ordinaria e semplificata Artt. 21 e 21-bis, D.P.R. n. 633/1972 Artt. 72 e 73, T.U. IVA Contenuto obbligatorio della fattura e limiti per la semplificata
Fatturazione elettronica e SdI D.Lgs. n. 127/2015 / Art. 21, D.P.R. n. 633/1972 Artt. 74 e 77, T.U. IVA Integrazione della fatturazione elettronica nel corpo del Testo Unico
Registri IVA (Vendite e Acquisti) Artt. 23 e 25, D.P.R. n. 633/1972 Artt. 86 e 88, T.U. IVA Tenuta dei registri delle fatture emesse e degli acquisti
Note di variazione (Accredito/Addebito) Art. 26, D.P.R. n. 633/1972 Art. 92, T.U. IVA Variazioni in aumento o diminuzione dell’imponibile o dell’imposta
Certificazione dei corrispettivi Art. 12, L. n. 413/1991 / D.Lgs. n. 127/2015 Artt. 84 e 85, T.U. IVA Registratori telematici e trasmissione giornaliera dei corrispettivi
Regime del margine (beni usati) Art. 36, D.L. n. 41/1995 Art. 143, T.U. IVA Applicazione del regime del margine e rinvio alla nuova Tabella D
Rimborsi d’imposta Art. 30, D.P.R. n. 633/1972 Art. 114, T.U. IVA Condizioni per la richiesta di rimborso dell’eccedenza a credito
 
 
L’art. 45 del T.U. IVA stabilisce che la non imponibilità IVA per le esportazioni extra-UE deve risultare esclusivamente dalla prova di uscita doganale digitale (tracciamento del codice MRN dal sistema europeo AES). Viene del tutto superata e considerata inidonea la prassi legata a documenti o bolle di accompagnamento cartacee.
 
Per prevenire blocchi operativi, il legislatore ha inserito all’art. 170, comma 3, del T.U. IVA una specifica clausola di salvaguardia. La norma dispone che qualsiasi richiamo riferito alle vecchie disposizioni presente in documenti emessi a cavallo d’anno si intende riferito al nuovo articolo. Di conseguenza, il Sistema di Interscambio (SDI) non scarterà i file XML recanti vecchie diciture nei primi mesi del 2027 e non verranno irrogate sanzioni per la ritardata indicazione della nuova numerazione negli atti pluriennali.
 
Roadmap consigliata per la transizione aziendale
Onde evitare ritardi informatici e procedurali, si raccomanda di articolare l’adeguamento seguendo questo percorso in quattro fasi:
  • Fase 1 (entro ottobre 2026): contattare i fornitori di software gestionali (ERP) per verificare il rilascio degli aggiornamenti dedicati e mappare i moduli aziendali impattati;
  • Fase 2 (entro ottobre 2026): rivedere le anagrafiche, verificare l’associazione dei codici per le merci ad aliquota ridotta in base alle nuove Tabelle e riallineare gli ordini aperti a ridosso della fine dell’anno;
  • Fase 3 (entro novembre 2026): aggiornare le tabelle dei codici IVA nel gestionale, recependo i nuovi articoli, e modificare i layout di stampa (DDT, fatture) nonché i contratti standard;
  • Fase 4 (dicembre 2026): istruire gli addetti alla contabilità sulla nuova mappa di raccordo ed eseguire test di simulazione sull’emissione di documenti a cavallo d’anno.
(MF/am)


Auto ai dipendenti con regole ad hoc per l’uso solo aziendale o personale

Il trattamento fiscale delle auto aziendali assegnate ai dipendenti varia in base alla modalità di utilizzo del veicolo. La scelta tra uso promiscuo, uso esclusivamente aziendale o uso esclusivamente personale determina, infatti, impatti differenti sia sotto il profilo della tassazione in capo al lavoratore sia per la deducibilità dei costi in capo all’impresa.

Le auto aziendali concesse in uso promiscuo ai dipendenti determinano, lato dipendente, un fringe benefit tassato secondo il criterio convenzionale a norma dell’art. 51 comma 4 lett. a) del TUIR (dal 2027, art. 53 comma 6 lett. a) del DLgs. 117/2026), come modificato dall’art. 2 del DLgs. 148/2026 (c.d. correttivo “Omnibus”) che ha introdotto la rilevanza dell’anzianità del veicolo e degli optional (salvo che non rientri nella soglia di non imponibilità di 1.000/2.000 euro).
Il DLgs. 148/2026 non è invece intervenuto lato impresa (datore di lavoro) ai fini della deducibilità dei costi per le auto concesse in uso promiscuo ai dipendenti, nemmeno con riferimento al “nuovo” TUIR, restando quindi immutata la relativa disciplina. A norma dell’art. 164 comma 1 lett. b-bis) del TUIR (dal 2027, art. 168 comma 1 lett. c) del DLgs. 117/2026), i costi sono deducibili nella misura del 70% per i veicoli dati in uso promiscuo ai dipendenti per la maggior parte del periodo d’imposta. In tal caso, non si applicano i limiti al costo fiscale previsti per i veicoli aziendali in genere, per cui, ad esempio, nel caso di autovettura avente un costo pari a 50.000 euro data in uso promiscuo al dipendente, la stessa è deducibile anche per il costo che eccede i 18.075,99 euro.
Fermo restando quanto sopra, l’utilizzo dell’autovettura aziendale da parte del dipendente può però avvenire, a seconda degli specifici accordi, anche non in uso promiscuo, ma mediante utilizzo esclusivamente aziendale o esclusivamente personale da parte del dipendente.
L’impresa può infatti concedere al dipendente l’utilizzo dell’autovettura a fini esclusivamente aziendali. Ciò significa che il veicolo non viene utilizzato in alcun modo a fini personali dal dipendente, neppure per effettuare lo spostamento dalla propria abitazione al luogo di lavoro.
In capo al dipendente, nell’ipotesi di auto concessa ad uso esclusivamente aziendale, non si determina alcuna conseguenza tributaria, posto che l’utilizzatore non trae alcun beneficio personale dall’utilizzo dell’autovettura. Pare quindi coerente che in tal caso l’utilizzo dell’auto non generi alcun fringe benefit tassato in capo al dipendente, in quanto l’utilizzo avviene esclusivamente nell’interesse del datore di lavoro.
In capo all’impresa, in caso di attribuzione dell’autovettura al dipendente esclusivamente per un utilizzo aziendale operano i limiti di deducibilità “generali” previsti dall’art. 164 del TUIR (dal 2027, art. 168 del DLgs. 117/2026). In particolare:

  • in caso di veicolo esclusivamente strumentale all’attività propria d’impresa, i relativi costi sono interamente deducibili;
  • negli altri casi, la deducibilità è parziale; si consideri infatti che, a mero titolo esemplificativo, il costo massimo fiscalmente deducibile, per autovetture e autocaravan, è pari a 3.615,20 euro (20% di 18.075,99 euro).
La concessione di un veicolo aziendale può avvenire, all’opposto, anche ai fini esclusivamente personali del dipendente.
Qualora il veicolo sia concesso esclusivamente per l’uso personale o familiare del dipendente (ad esempio, soltanto per recarsi al lavoro e per gli ulteriori usi personali), lo stesso costituisce un fringe benefit. Ai fini della determinazione del valore non si applica però il criterio forfetario ex art. 51 comma 4 lett. a) del TUIR, ma i criteri generali per la determinazione del valore normale contenuti nell’art. 9 del TUIR (dal 2027, art. 9 del DLgs. 117/2026).
Alla luce della definizione di valore normale, non sembra sufficiente utilizzare le tariffe ACI, in quanto queste sono rappresentative dei soli costi sostenuti dall’impresa e non sono espressione di un prezzo di mercato, ma si dovrebbe fare riferimento ai listini delle società di autonoleggio, tenuto conto che possono variare in relazione alle diverse società ed al luogo di esercizio dell’attività.
Lato impresa, costituendo reddito imponibile per il dipendente, il veicolo aziendale utilizzato esclusivamente a fini personali dal lavoratore rappresenta per l’impresa concedente un onere per prestazioni di lavoro dipendente ai sensi dell’art. 95 del TUIR (dal 2027, art. 104 del DLgs. 117/2026).
Pertanto, i relativi costi sono deducibili dal reddito d’impresa in misura pari al compenso in natura concesso al dipendente, limitatamente alle spese effettivamente sostenute dall’impresa.

(MF/am)


PPWR: seconda edizione del corso

L’entrata in vigore del Regolamento Europeo PPWR (Packaging and Packaging Waste Regulation), avvenuta il 12 agosto scorso, rappresenta un passaggio particolarmente rilevante per il sistema produttivo.

Le nuove disposizioni interessano, con impatti differenti, gran parte delle imprese manifatturiere che producono, utilizzano o immettono sul mercato prodotti imballati, introducendo nuovi requisiti in materia di progettazione degli imballaggi, sostenibilità, riciclabilità, etichettatura e responsabilità degli operatori economici.
 
Abbiamo programmato una seconda edizione in programma novembre:

PPWR: COME GESTIRE LA CONFORMITÀ DEGLI IMBALLAGGI LUNGO LA FILIERA
» Edizione del 04/11/2026
 

(TM/am)


Italian-Polish Defence & Dual Use Forum: Varsavia mercoledì 28 ottobre 2026

In collaborazione con Confapi nazionale, desideriamo segnalare l’evento Italian-Polish Defence & Dual Use Forum 2026, che si terrà a Varsavia il prossimo 28 ottobre 2026.
 
L’iniziativa è dedicata alla promozione delle relazioni economiche e industriali tra Italia e Polonia nei settori della difesa e delle tecnologie dual use e rappresenta un’occasione di confronto e networking tra imprese, istituzioni e operatori dei due Paesi.
Il Forum prevede, oltre ai momenti di approfondimento e presentazione delle opportunità del mercato polacco, anche attività di matchmaking e incontri B2B, finalizzati a favorire il contatto diretto tra le imprese italiane e potenziali partner polacchi.
 
La partecipazione è gratuita.


Qualora la Sua azienda voglia iscriversi, è necessario scrivere a imprese@confapi.lecco.it confermando il proprio interesse e al contempo registrarsi a  https://italianpolishdefenceforum.com/registration/
 
L’iniziativa si rivolge alle aziende italiane che operano nei seguenti settori:

  • Sistemi aerospaziali e aerei (aeronautica, piattaforme aeree, soluzioni per la difesa aerea e missilistica)
  • Sistemi terrestri e mobilità (veicoli, piattaforme terrestri, soluzioni per la mobilità e la protezione)
  • Servizi industriali e catena di approvvigionamento (subfornitura, manutenzione, riparazione e revisione (MRO), logistica, collaudo, formazione e simulazione)
  • Elettronica, sensori e materiali avanzati (sensori, radar, avionica, componenti, sottosistemi e materiali)
  • Tecnologie navali, marittime e sottomarine (costruzione navale, sistemi navali, tecnologie sottomarine e per i fondali marini)
  • Sistemi senza pilota e autonomi (UAV, UGV, UUV, soluzioni per l’autonomia e le relative contromisure)
  • Applicazioni spaziali e satellitari (satelliti, osservazione della Terra, SATCOM, navigazione e posizionamento)
  • Tecnologie informatiche, digitali e di comando e controllo (C2) (sicurezza informatica, intelligenza artificiale e analisi dei dati, comando, controllo e integrazione multidominio)
  • Infrastrutture critiche, sicurezza delle frontiere e sicurezza marittima (protezione di porti, hub energetici, cavi sottomarini e condotte)


Brevetti+, Disegni+ e Marchi+ : al via i nuovi bandi 2026

Confermati anche per il 2026 i bandi BREVETTI+, DISEGNI+ E MARCHI+, misure consolidate, dedicate a PMI titolari di un titolo di proprietà intellettuale (o di una domanda depositata /registrata) che intendono procedere nella relativa industrializzazione. Il MIMIT ha pubblicato oggi i decreti attuativi che fissano l’apertura degli sportelli (ClcikDay) che è così calendarizzata:
  • 25 novembre: Brevetti+
  • 3 dicembre: Marchi+
  • 17 dicembre:  Disegni+
La dotazione complessiva del pacchetto 2026 è di 32 milioni di euro, così destinata: 20 milioni a Brevetti+, 10 milioni a Disegni+, 2 milioni a Marchi+.


Per le due misure Brevetti+ e Disegni+, i contributi sono a fondo perso e particolarmente interessanti: arrivano a coprire fino all’85% (in casi specifici anche il 100%) di diverse categorie di spesa (realizzazione prototipi, stampi, consulenze, certificazioni ecc) riferite a progetti di valorizzazione industriale dei titoli di proprietà intellettuale che devono essere avviati dopo la domanda. 

Marchi+ opera invece su spese già sostenute e rimborsa fino al 90% le spese di definizione grafica, tutela e deposito di marchi europei e internazionali.
Considerato che si tratterà di un CLICK DAY, invitiamo le imprese a prepararsi sin da ora. 

Nella scheda scaricabile qui sotto, per ogni misura, sono riportati sinteticamente requisiti, spese ammissibili e contributi, mentre i nostri Uffici sono a disposizione per chiarimenti e per supportare le imprese interessate ad approfondire l’opportunità e a presentare domanda.

Per informazioni: ApiTech srl –Ufficio Progetti e Finanza agevolata – bandi@api-tech.it

(MVL/am)


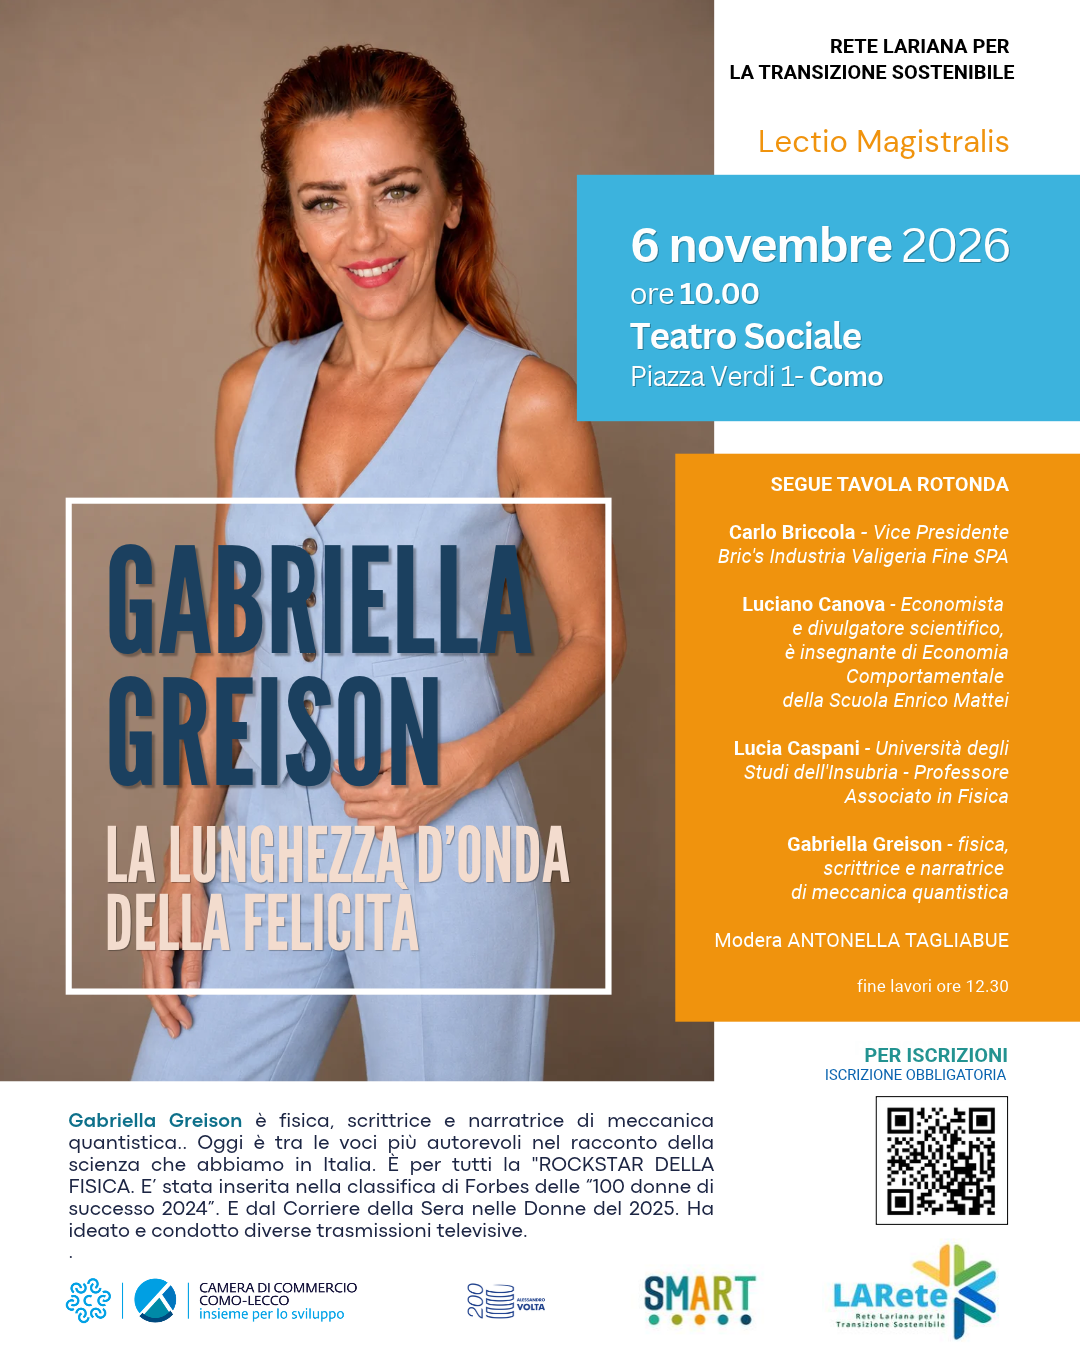
Gabriella Greison: “La lunghezza d’onda della felicità”

Nell’ambito delle attività della Rete Lariana per la Transizione Sostenibile, si segnala l’evento:
Venerdì 6 novembre 2026 ore 10.00 presso il Teatro Sociale di Como.
Gabriella Greison, fisica, scrittrice e definita da molti la “rockstar della fisica” terrà lo spettacolo teatrale dal titolo: “La lunghezza d’onda della felicità”.

Durante l’incontro, la scienziata ci guiderà alla scoperta della meccanica quantistica, toccando temi strettamente legati alla sostenibilità: dai modelli di vita sostenibili, alle interconnessioni, fino alle questioni ambientali. 

A seguire, si svolgerà la tavola rotonda con la partecipazione di:

  • Carlo Briccola – Vice Presidente Bric’s Industria Valigeria Fine SPA
  • Luciano Canova – Economista e divulgatore scientifico
  • Lucia Caspani – Professore Associato in Fisica presso l’Università degli Studi dell’Insubria
  • Gabriella Greison – Fisica e narratrice
La partecipazione è gratuita, ma l’iscrizione è obbligatoria. Occorre confermare prima possibile la presenza (i posti son limitati) compilando il modulo al seguente link
L’evento è rivolto a tutte le imprese, le associazioni e gli altri enti del territorio lariano, come occasione di condivisione dell’esperienza di una personalità prestigiosa, per rilanciare e alimentare il networking e l’impegno a connettere lavoro e cultura.
In allegato: locandina con il save the date.

(SN/am)