1

La soglia dei fringe benefit a 1.000/2.000 euro entra nel “nuovo” Tuir

Nel c.d. “nuovo” TUIR (Testo Unico delle Imposte sui Redditi) di cui al DLgs. 19 giugno 2026 n. 117, applicabile dal 1° gennaio 2027, con riferimento ai redditi di lavoro dipendente, è stato recepito l’incremento della soglia di non imponibilità dei fringe benefit a 1.000 euro o, in caso di figli a carico, a 2.000 euro, sempre però limitatamente ai periodi 2025, 2026 e 2027 e non a regime.

Le disposizioni relative ai redditi di lavoro dipendente, attualmente contenute negli artt. 49 e 51 del TUIR (DPR 917/86), confluiscono negli artt. 51 e 53 del DLgs. 117/2026, applicabile dal 1° gennaio 2027.

Fermo restando che la disciplina resta sostanzialmente invariata, nelle nuove norme sono stati riordinati e rinumerati commi e lettere, convertiti in euro importi in precedenza ancora in lire, nonché recepite alcune norme correlate prima contenute in altre disposizioni di legge.

Con particolare riferimento ai fringe benefit, nelle nuove disposizioni confluisce infatti l’incremento temporaneo della soglia di non imponibilità dei fringe benefit, attualmente disciplinata dall’art. 1 commi 390 e 391 della L. 207/2024.

In particolare, l’art. 53 comma 4 del DLgs. 117/2026, dispone, analogamente all’attuale art. 51 comma 3 del TUIR, che non concorre a formare il reddito il valore dei beni ceduti e dei servizi prestati se complessivamente di importo non superiore nel periodo d’imposta a 258,23 euro; se il predetto valore è superiore al citato limite, lo stesso concorre interamente a formare il reddito.

Tuttavia, a differenza dell’attuale TUIR, nel medesimo comma 4 dell’art. 53 del DLgs. 117/2026, viene altresì disposto che per i periodi d’imposta 2025, 2026 e 2027, in deroga a quanto previsto dalla prima parte del terzo periodo, non concorrono a formare il reddito, entro il limite complessivo di 1.000 euro, il valore dei beni ceduti e dei servizi prestati ai lavoratori dipendenti, includendo anche le somme erogate o rimborsate ai medesimi lavoratori dai datori di lavoro per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale, delle spese per la locazione dell’abitazione principale o per gli interessi sul mutuo relativo all’abitazione principale.

Viene altresì espressamente previsto che il suddetto limite è elevato a 2.000 euro per i lavoratori dipendenti con figli, compresi i figli nati fuori del matrimonio riconosciuti e i figli adottivi, affiliati o affidati, che si trovano nelle condizioni previste dall’art. 12 comma 2 del TUIR (come modificato dal DLgs. 148/2026, c.d. decreto correttivo “Omnibus”).

I datori di lavoro provvedono all’attuazione di tale norma previa informativa alle rappresentanze sindacali unitarie laddove presenti.

Con particolare riferimento alla determinazione del fringe benefit per le auto concesse in uso promiscuo, che rilevano ai fini del calcolo del suddetto limite, si rileva che le novità previste dal DLgs. 148/2026 impattano, per espressa previsione, già sul “nuovo” TUIR.

Oltre che sull’art. 51 comma 4 lettera a) dell’attuale TUIR, l’art. 2 del DLgs. 148/2026 è infatti espressamente intervenuto, al comma 2, in maniera analoga, sull’art. 53 comma 4 lettera a) del DLgs. 117/2026, allineando così le due norme.

La nuova disposizione, sia nel “vecchio” che nel “nuovo” TUIR, prevede infatti per gli autoveicoli indicati nell’art. 54 comma 1 lettere a), c) e m), del codice della strada di cui al DLgs. 30 aprile 1992 n. 285, i motocicli e i ciclomotori, concessi in uso promiscuo, si assume il 50% dell’importo corrispondente a una percorrenza convenzionale di 15.000 chilometri calcolato sulla base del costo chilometrico di esercizio desumibile dalle tabelle nazionali che l’ACI elabora entro il 30 novembre di ciascun anno e comunica al Ministero dell’Economia e delle finanze, il quale provvede alla
pubblicazione entro il 31 dicembre, con effetto dal periodo d’imposta successivo, al netto delle somme eventualmente trattenute al dipendente in relazione alla concessione del veicolo, incluse quelle relative agli accessori e allestimenti.

Tale percentuale è ridotta al 10% per i veicoli a batteria a trazione esclusivamente elettrica e al 20% per i veicoli elettrici ibridi plug-in. I valori così determinati sono incrementati del 50% dopo il 31 dicembre del quinto anno successivo a quello di prima immatricolazione.

Inoltre, in presenza di accessori o di allestimenti non valorizzati nelle tabelle ACI e non direttamente acquistati dal lavoratore, il valore, determinato a norma dei periodi primo, secondo e terzo, è incrementato del 5%.

Resta invece disciplinato a parte, nell’art. 1 comma 48-bis della L. 207/2024, il regime “transitorio” che consente di determinare il fringe benefit in base all’emissione di anidride carbonica.
 

(MF/ms)


Formazione sicurezza chimica MOCA: corsi disponibili in associazione

Con la presente si segnala che nell’offerta formativa di Confapi Lecco Sondrio, sono stati introdotti una serie di corsi sulla sicurezza chimica, per i materiali che vengono a contatto con alimenti (MOCA), che si aggiungono a quelli sui temi ambientali e sulle diverse tipologie di certificazioni.
La trattazione è rivolta a produttori di imballi o utilizzatori, ed è declinata in base ai materiali:
  • Legno e sughero
  • Carta, plastica e altri imballaggi alimentari
Invitiamo tutti gli associati a consultare le proposte di corsi sul sito dedicato e ad avanzare eventuali richieste specifiche che possono essere comunque organizzate ad hoc e finanziate dal Fapi.

Alcuni corsi sono già programmati, altri invece possono essere programmati non appena ci viene inviata la segnalazione di interesse.

Se ci sono richieste su temi specifici, scrivete pure in associazione, contattate Silvia Negri o Stefania Beretta, in modo da valutare e formalizzare nuove proposte: silvia.negri@confapi.lecco.it, formazione@confapi.lecco.it

(SN/am)


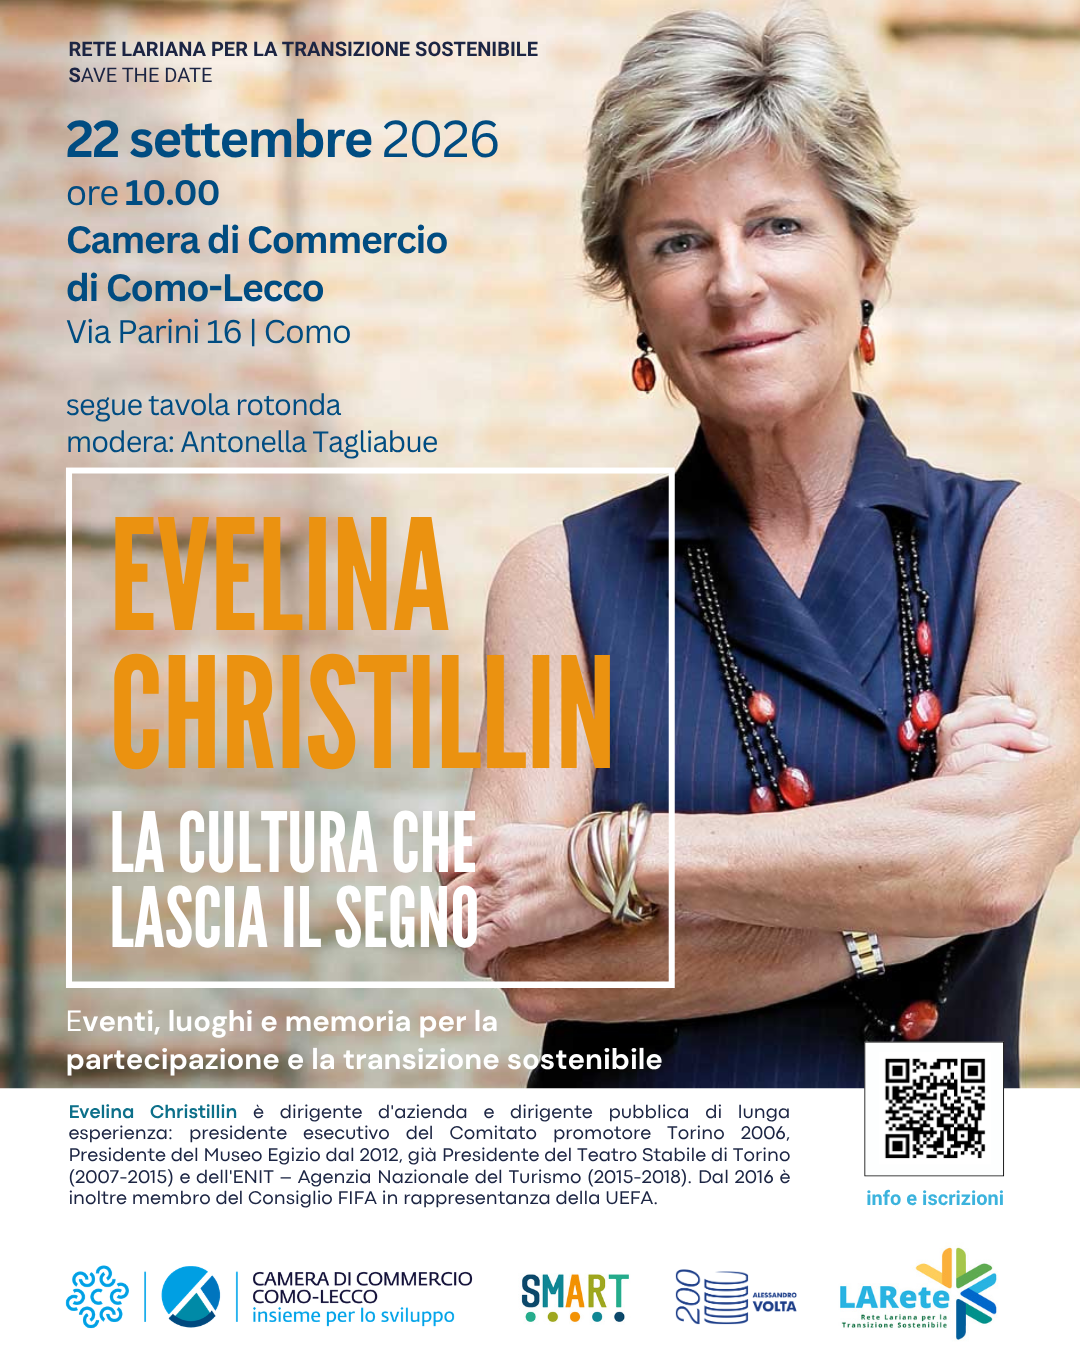
“Evelina Christillin: la cultura che lascia il segno”: martedì 22 settembre 2026 ore 10

Nell’ambito delle attività della Rete Lariana per la Transizione Sostenibile, si segnala l’evento di martedì 22 settembre 2026 ore 10.00 presso la Camera di Commercio Como-Lecco, Via Parini 16, Como.

Evelina Christillin terrà la lectio magistralis dal titolo “LA CULTURA CHE LASCIA IL SEGNO: EVENTI, LUOGHI E MEMORIA PER LA PARTECIPAZIONE E LA TRANSIZIONE SOSTENIBILE”.
L’evento è rivolto a tutte le imprese, le associazioni e gli altri enti del territorio lariano, come occasione di condivisione dell’esperienza di una personalità prestigiosa, per rilanciare e alimentare il networking e l’impegno a connettere lavoro e cultura.
Partendo dalla sua esperienza alla guida di grandi eventi e istituzioni culturali, l’intervento di Evelina Christillin offre uno spunto di riflessione su come cultura, sport, valorizzazione dei luoghi e memoria collettiva possano diventare leve concrete di partecipazione civica e transizione sostenibile per i territori.
La relatrice è una dirigente d’azienda, dirigente pubblica e dirigente sportiva italiana, nata a Torino il 27 novembre 1955, nota soprattutto per il suo impegno nello sport, nella cultura e nelle istituzioni museali.

Questo il link di iscrizione: https://forms.gle/UkTDYdXjjKN516k57

In allegato: locandina con il save the date.

All’incontro seguirà una tavola rotonda con gli stakeholder locali e il light lunch.

Nel pomeriggio proseguono i lavori per gli aderenti alla rete lariana ma anche per i nuovi che intendono avvicinarsi al gruppo di lavoro.

Se volete più informazioni e/o intendete partecipare, segnalatelo in associazione a Silvia Negri: silvia.negri@confapi.lecco.it

(SN/am)


Informatica e gestione aziendale: nuovi corsi disponibili

Con la presente si segnala che nell’offerta formativa di Confapi sono stati introdotti e calendarizzati nell’area informatica e gestione aziendale.
DALL’ORGANIZZAZIONE DEI DATI ALLA BUSINESS INTELLIGENCE NELL’ECOSISTEMA MICROSOFT – SOFTWARE UTILIZZATI: EXCEL E POWER BI
Prima ancora di scegliere il software aziendale del momento, la vera svolta sta nel saper organizzare i dati alla radice. Questo corso insegna un metodo semplice e concreto per riordinare le informazioni aziendali, eliminare le tabelle sparse e minimizzare le ore dedicate a copia-incolla manuali e riscritture. Il risultato è che l’azienda riduce i costi e i tempi di gestione e monitora i suoi indicatori in tempo reale, mentre le persone lavorano con meno stress e maggiore precisione.

GESTIONE E VALORIZZAZIONE DEI DATI AZIENDALI

Le aziende hanno ormai a disposizione una grande quantità di dati sui loro processi e prodotti, ma spesso questi non vengono adeguatamente valorizzati per trarre informazioni e attuare strategie di miglioramento. Il corso è volto a introdurre i concetti base inerenti all’analisi e all’elaborazione dei dati, illustrare possibili tecniche di corretta acquisizione, organizzazione, gestione, analisi e interpretazione dei dati disponibili in azienda, utilizzando strumenti noti (ad esempio Excel) dalle funzioni inesplorate.
 
IL NUOVO REGOLAMENTO MACCHINE 2023/1230/UE E REQUISITI DI CYBERSECURITY
Il corso si propone di fornire una conoscenza approfondita sui requisiti del nuovo Regolamento Macchine 2023/1230/UE e sugli aspetti tecnici legati alla cybersecurity.
 
DIRETTIVA NIS2 – LA CYBERSECURITY NELLE AZIENDE
Fornire un chiaro approccio ai rischi che la cybersecurity in azienda e i relativi obblighi e applicazioni della normativa europea NIS2.
 
Invitiamo a consultare tutte le proposte formative e i calendari sul sito dedicato o contattarci al 0341.282822, formazione@confapi.lecco.it

(SB/tm)


Produzione: nuovi corsi disponibili

Con la presente si segnala che nell’offerta formativa di Confapi sono stati introdotti e calendarizzati una serie di corsi nell’area produzione:
 
TPM – TOTAL PRODUCTIVE MAINTENANCE – LA MANUTENZIONE PRODUTTIVA
Il corso ha l’obiettivo di fornire ai partecipanti una conoscenza di base dei principi della Total Productive Maintenance (TPM) e degli strumenti utilizzati per migliorare l’affidabilità e l’efficienza degli impianti produttivi.
PROPRIETÀ DEGLI ACCIAI E LEGHE NON FERROSE
Il corso ha l’obiettivo di fornire ai partecipanti una conoscenza di base delle principali proprietà dei materiali metallici, con particolare riferimento agli acciai e alle loro applicazioni nel settore meccanico.
 
PROGRAMMAZIONE PLC BASE
Il corso è finalizzato a fornire agli allievi le basi della programmazione PLC secondo il linguaggio a contatti.

CORSO PRSES E SICUREZZA DELLE SCAFFALATURE E SISTEMI DI IMMAGAZZINAGGIO

Il corso affronterà in modo schematico il panorama normativo relativo alle scaffalature metalliche, concentrandosi in particolare sulle scaffalature porta-pallet (note anche come APR), introducendo le norme tecniche di settore e la figura del PRSES (Persona responsabile della sicurezza dell’attrezzatura di immagazzinaggio) così come identificato dalla UNI EN 15635:2009.
 
LE TECNICHE DI ATTREZZAGGIO RAPIDO. INTRODUZIONE ALLA TECNICA SMED
 L’obiettivo del progetto è quello di presentare una metodologia di analisi e di implementazione che permetterà di conseguire drastiche riduzioni dei tempi di attrezzaggio macchina Un approccio pratico porterà i partecipanti ad acquisire le competenze per scomporre il ciclo di attrezzaggio in attività elementari, che verranno ridotte e riorganizzate per ridurre il tempo totale improduttivo.
 
Invitiamo a consultare tutte le proposte formative e i calendari sul sito dedicato o contattarci al 0341.282822, formazione@confapi.lecco.it

(SB/tm)


PPWR: dal MASE uno strumento di autovalutazione. Da Confapi Lecco Sondrio opportunità di formazione

Con riferimento agli obblighi in materia di imballaggi e rifiuti di imballaggio, in vigore dal 12 agosto 2026, arriva dal MASE un percorso guidato e progressivo per supportare le imprese.

Il percorso, prima di affrontare i documenti da preparare per la conformità e per assicurare la responsabilità estesa del produttore (Epr), aiuta a capire, passo dopo passo, gli adempimenti applicabili sulla base del ruolo che si svolge, del tipo di imballaggio gestito e dei materiali di cui è composto.

Sono a disposizione sul sito del Mase una serie di slide con spiegazioni e domande che aiutano le imprese di tutte le filiere ad escludere alcuni aspetti, individuare quelli applicabili e puntare su quelli effettivamente necessari.

Si segnala che l’associazione ha messo a disposizione corsi finanziati a cui vi invitiamo a partecipare, per maggiori informazioni visitare il sito dedicato cliccando qui.

(SN/am)


Packaging 4 EU: aggiornamenti Conai etichettatura imballaggi in Francia, Spagna e Germania

Per orientare le imprese agli adempimenti in materia di imballaggi nei Paesi Europei, Conai ha sviluppato Packaging 4 EU, lo strumento che consente di individuare le regole applicabili nei diversi Paesi europei in tema di gestione degli imballaggi e rifiuti di imballaggio.

Conai ha aggiornato le tre note informative sull’etichettatura degli imballaggi in Francia, Spagna e Germania che illustrano i riferimenti e una sintesi dei principali aspetti operativi previsti dalle normative nazionali.

  • Aggiornati gli obblighi di etichettatura in Francia e Spagna
  • Digitalizzato il marchio Punto Verde, Green Dot, Der Grüne Punkt
(SN/am)


Bandi e agevolazioni: monitoraggio opportunità settembre 2026

Con la ripresa delle attività dopo la pausa estiva, può essere utile fare il punto su strumenti e opportunità a sostegno degli investimenti delle imprese.

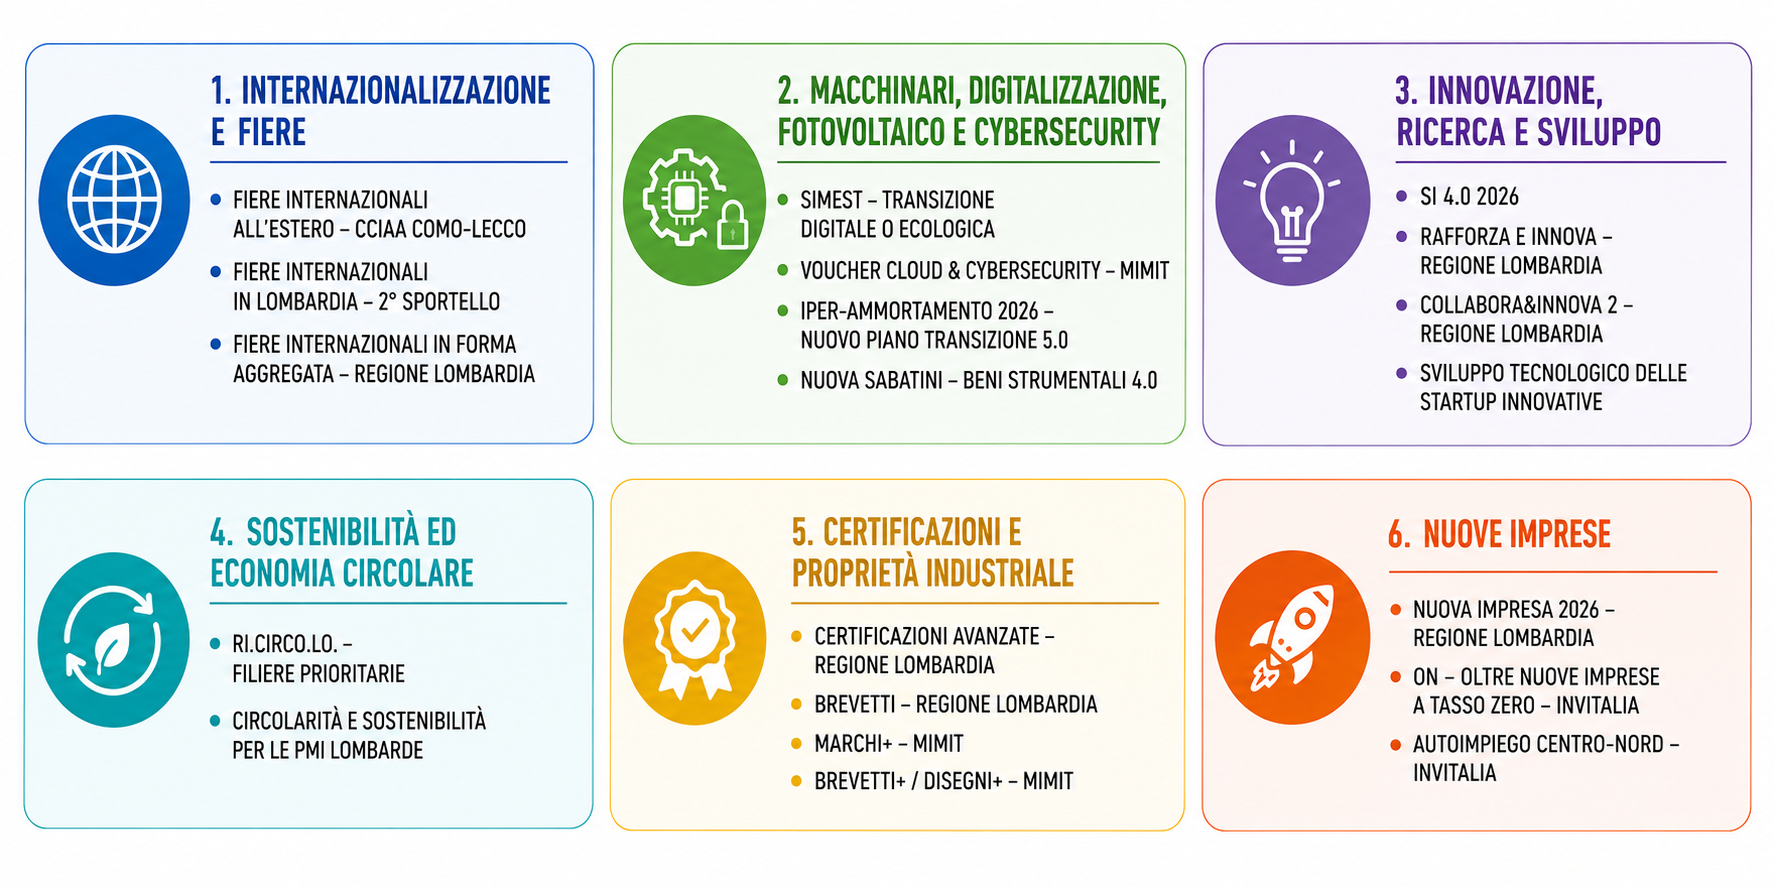
Per offrire un primo orientamento, abbiamo selezionato alcune misure attive o in arrivo. Si tratta di strumenti diversi per tipologia di contributo (fondo perso / finanziamento a tasso zero / agevolazione fiscale) con focus su attività strategiche quali: internazionalizzazione, digitalizzazione, innovazione e sviluppo, sostenibilità.

Nel file scaricabile è disponibile una sintesi con le informazioni principali sulle singole misure. Si tratta di una prima informativa, da approfondire con verifiche personalizzate.
Particolare attenzione va posta alle date di apertura degli sportelli: per alcuni bandi le risorse vengono assegnate in ordine cronologico e diventa quindi determinante presentare domanda subito, all’apertura dello sportello.
 
Per comprendere quali sono le migliori opportunità per sostenere i vostri programmi di investimento, svolgere una verifica di fattibilità e trovare assistenza per gestire tutto l’iter agevolativo, ApiTech è a disposizione delle aziende associate: bandi@api-tech.it – 0341.282822.

(MVL/am)


Rentri: dal 15 settembre 2026 Fir digitale e sanzioni applicabili

Il periodo transitorio per la messa a regime di Rentri volge al termine: dalla metà di settembre 2026 gli eventuali errori nei documenti o nel rispetto dei tempi stabiliti possono essere sanzionati.
Si raccomanda quindi a tutte le imprese che hanno l’obbligo di formulario digitale di adeguarsi, dismettendo definitivamente il Fir cartaceo.

Si ricorda infatti che:

• fino al 15 settembre 2026, il Fir può essere emesso in formato cartaceo, in alternativa al formato digitale previsto dall’art. 7 del DM del 04 aprile 2023, n.59.
• a decorrere dal 15 settembre 2026 si applicano le sanzioni relative alla mancata o incompleta trasmissione al Rentri dei dati contenuti nei formulari di identificazione rifiuti.

Si rammenta inoltre che il formato con cui è emesso il Fir da parte del produttore/detentore, determina la modalità di gestione da parte di tutta la filiera. In particolare:

• se il produttore/detentore emette il Fir in formato digitale, tutta la filiera (trasportatori, destinatari) deve gestire il Fir in formato digitale.
• se il produttore/detentore emette il Fir in formato cartaceo, tutta la filiera (trasportatori, destinatari) deve gestire il Fir nello stesso formato cartaceo.

Si segnalano sul sito del Rentri le comunicazioni ufficiali sui temi sopra descritti.

NB Soggetti non obbligati al fir digitale: la gran parte delle imprese è obbligata all’iscrizione al Rentri e all’uso del fir in formato digitale, tuttavia restano esenti alcune piccole imprese che gestiscono solo rifiuti non pericolosi. Dettagli al link “supporto” del sito Rentri:

Gestione del FIR cartaceo per i produttori iniziali NON obbligati all’iscrizione al RENTRI

Produttori/ detentori obbligati all’utilizzo del FIR digitale (xFIR)

(SN/am)


Libro inventari: regole di conservazione e determinazione imposta di bollo

Per determinare il numero di bolli da apporre su un libro inventari non basta solo contare il numero di pagine.

Occorre verificare che cosa rappresenti il documento, come sia tenuto il libro inventari e quale numerazione sia stata adottata.

La natura del PDF – L’inventario deve contenere l’indicazione e la valutazione delle attività e delle passività dell’impresa e in ultimo deve riportare il bilancio e il conto economico. Alcuni documenti possono costituire dei richiami e, pertanto, costituire dei file allegati al libro inventari.

Occorre quindi verificare:

  • se il prospetto costituisce una sezione del libro inventari;
  • se è conservato come allegato richiamato nel libro (es. prospetto analitico delle rimanenze);
  • se presenta una numerazione autonoma;
  • se la numerazione prosegue quella degli esercizi precedenti.
Modalità di conservazione – L’art. 7, comma 4-quater, del D.L. n. 357/1994 afferma che “la tenuta e la conservazione di qualsiasi registro contabile con sistemi elettronici su qualsiasi supporto sono, in ogni caso, considerate regolari in difetto di trascrizione su supporti cartacei nei termini di legge o di conservazione sostitutiva digitale ai sensi del codice di cui al decreto legislativo 7 marzo 2005, n. 82, se in sede di accesso, ispezione o verifica gli stessi risultano aggiornati sui predetti sistemi elettronici e vengono stampati a seguito della richiesta avanzata dagli organi procedenti ed in loro presenza”.
 
Tenuta cartacea L’art. 16 della Tariffa allegata al D.P.R. n. 642/1972 prevede l’assolvimento dell’imposta di bollo ogni 100 pagine o frazione.
Il conteggio deve essere effettuato considerando la numerazione complessiva del libro. Il numero di pagine del singolo PDF da stampare, quindi, non è di per sé il dato decisivo per determinare l’imposta di bollo da assolvere.
Tenuta informatica Per il libro inventari informatico, il bollo viene versato telematicamente ogni 2.500 registrazioni o frazione (art. 6 del D.M. 17 giugno 2014).
Il numero di registrazioni deve essere considerato per ogni periodo d’imposta (risposta n. 144/2026).
 Firma del libro inventari- L’art. 2217 del Codice civile stabilisce che l’inventario deve essere sottoscritto dall’imprenditore entro tre mesi dal termine per la presentazione della dichiarazione dei redditi.

Per una società, la sottoscrizione compete al legale rappresentante.

La regola pratica – Occorre verificare:

  1. che documento è e quale funzione svolge nell’ambito del libro inventari;
  2. come viene tenuto, se in forma cartacea o informatica;
  3. come è numerato e se la numerazione prosegue quella precedente;
  4. quale soggetto è tenuto all’assolvimento dell’imposta;
  5. se sono stati rispettati gli obblighi relativi alla sottoscrizione.
 
(MF/ms)